
Un recente documento della Banca dei Regolamenti Internazionali, che avverte di rischi sottovalutati nei mercati dei cambi, riecheggia il mio precedente avvertimento, contenuto in un articolo per Goldmoney pubblicato più di un mese fa, che descriveva i rischi dei derivati nei mercati FX.[i]
In questo articolo mostro anche prove del fatto che le banche, sia negli Stati Uniti sia nell'Eurozona, stanno riducendo il lato dei depositi dei loro bilanci rifiutando i depositi di grandi dimensioni, che finiscono nei pronti contro termine inversi delle banche centrali, dove la liquidità indesiderata viene parcheggiata fuori dalla circolazione pubblica. Il grande smantellamento è già ben avviato.
La contrazione del credito non sta soltanto determinando un mercato ribassista per le attività finanziarie: anche l'esposizione ai malinvestimenti causata dall'aumento dei tassi di interesse sta avendo conseguenze negative sull'economia non finanziaria. Il private equity, che ha prosperato grazie a finanziamenti a basso costo usati per indebitare le imprese bersaglio, mostra segni di smobilizzo, con due importanti fondi di Blackrock che hanno sospeso i rimborsi.
Con l'avvicinarsi del periodo del window dressing di fine anno, dobbiamo sperare che la volatilità nei mercati poco liquidi che spesso lo accompagna non destabilizzi i mercati finanziari globali.
Inflazione e stagnazione
Non c'è da farsi illusioni: i tassi di interesse hanno toccato il fondo al limite dello zero e non possono scendere ulteriormente. La tendenza quarantennale di calo dei tassi è terminata, con un rialzo iniziale che sei settimane fa aveva dimezzato il valore del titolo di Stato USA a 30 anni. La repentinità di questo cambiamento probabilmente richiedeva una pausa, ed è ciò che abbiamo oggi. Da ottobre c'è stato un recupero spettacolare dei prezzi obbligazionari, con il rendimento di questo titolo UST sceso di ¾ di punto al 3,5%.
I timori di inflazione dei prezzi sono stati in larga misura sostituiti dal timore di una recessione. Dopo aver liquidato il monetarismo, in modo bizzarro per un establishment di impronta keynesiana, analisti e commentatori citano ora spesso il rallentamento della crescita monetaria come prova di una recessione incombente. Forse questo significa che il fallimento dei loro modelli economici li spinge ad aggrapparsi a qualsiasi cosa, più che essere la prova di una conversione al monetarismo. Ma ciò che di certo non rientra nel manuale dei keynesiani è la combinazione di inflazione e recessione, comunemente attribuita a un fenomeno inspiegato chiamato stagflazione.
Basta un attimo di riflessione per spiegare la coincidenza dei due fenomeni. L'inflazione del credito totale (sia da parte delle banche centrali sia delle banche commerciali) trasferisce ricchezza dai soggetti del settore privato allo Stato, alle sue banche autorizzate e ai loro mutuatari favoriti. Agisce come una tassa nascosta e soffocante sul progresso economico, che impoverisce le persone comuni e, a causa del loro desiderio di proteggersi dalla svalutazione del credito, spinge risorse di capitale altrimenti produttive verso “beni rifugio”, come la proprietà immobiliare e la speculazione finanziaria. Arriva un punto in cui gli effetti stimolanti dell'espansione del credito, che è uno strumento per indurre i mercati a pensare che le cose vadano meglio di come vanno in realtà, diventano del tutto distruttivi.
Se fosse altrimenti, la svalutazione della valuta funzionerebbe, mentre la storia mostra chiaramente che è una politica distruttiva e fallimentare. E, al limite, nazioni diverse come la Germania degli anni Venti e lo Zimbabwe di oggi sarebbero state successi clamorosi dal punto di vista economico, con il PIL nominale alle stelle. Al contrario, la Germania e il Giappone del secondo dopoguerra adottarono politiche monetarie che portarono a valute forti, eppure superarono di gran lunga gli anglosassoni inflazionisti.
Sia le prove empiriche sia la logica vengono ignorate dai responsabili delle politiche e da un establishment degli investimenti che si dedica a credere il contrario per amore dei propri dogmi macroeconomici. Come uomini che stanno annegando, si aggrappano alle prove che l'impennata iniziale dei prezzi, attribuita comodamente al covid, alle interruzioni delle catene di approvvigionamento e alle sanzioni contro la Russia, stia rallentando. E che gli aumenti dell'indice CPI si attenueranno. Senza dubbio lo faranno. Ma si tratta di un'aberrazione statistica, perché i valori elevati usciranno dalla parte finale di una statistica mobile. Ciò consente ai rialzisti perenni di dichiarare vicina la fine dei rialzi dei tassi e, con una recessione in vista, di prevedere che la tendenza si inverta. Il QT sarà di nuovo sostituito dal QE: questo è certamente credibile.
Queste aspettative sulle prospettive dell'inflazione, e quindi dei tassi di interesse, sono troppo superficiali. Oltre a compensare la perdita temporanea del possesso del credito e il rischio di controparte, i tassi di interesse riflettono necessariamente l'opinione di un creditore sulle variazioni del potere d’acquisto di una valuta. Per gran parte del tempo, una banca centrale può imporre ai mercati una politica dei tassi di interesse, come mostrano i fatti. Ma arriva un momento in cui, riconoscendo la svalutazione di una valuta, il mercato costringe una banca centrale a concedere tassi più alti. Il mercato in questione è di solito quello dei cambi.
Per questo motivo, con la strada che si apre verso un nuovo allentamento della politica sui tassi di interesse, il dollaro si è indebolito drasticamente nei confronti delle altre principali valute, insieme al calo dei rendimenti dei Treasury statunitensi sulle scadenze più lunghe.
Per quanto riguarda l'andamento futuro dei tassi di interesse, dobbiamo spingere la nostra valutazione oltre le prospettive visibili di una recessione. Dobbiamo anticipare le politiche delle banche centrali e le loro conseguenze: abbandoneranno l'inflazionismo e cercheranno di proteggere la propria valuta, oppure daranno priorità alla protezione dell'economia dalla recessione, dall'illusione di ricchezza finanziaria creata dalla repressione dei tassi di interesse e alla tutela delle finanze pubbliche in deterioramento?
Quando le valute fiat possono essere espanse con facilità per affrontare tutti questi problemi in escalation, qualunque sia l'intenzione dichiarata della politica monetaria, l'inflazionismo si rivela irresistibile. E lo è ancora di più quando l'alternativa della restrizione del credito farebbe inevitabilmente crollare l'economia, i mercati finanziari e le finanze pubbliche.
I banchieri commerciali non sono stupidi e, con bilanci troppo indebitati, cercheranno sicuramente di proteggersi dal crescente numero di crediti deteriorati in un contesto recessivo. La misura in cui lo faranno scarica un ulteriore onere di creazione di credito sulle banche centrali. Ma tutte le evidenze mostrano che la politica monetaria delle banche centrali ha un impatto di gran lunga maggiore sul valore di una valuta sui mercati dei cambi rispetto a variazioni equivalenti del credito delle banche commerciali. Pertanto, l'effetto della sostituzione del credito delle banche commerciali con quello delle banche centrali è di minare rapidamente il valore di una valuta.
Tutti i principali governi sono intrappolati in trappole del debito, fatte scattare da tassi di interesse più alti. E quando le banche centrali si uniranno per proteggere le loro economie in difficoltà, come sembra certo che faranno, i tassi di cambio potranno apparire stabili. Ma la perdita di potere d’acquisto comincerà allora a riflettersi per tutte le valute nell'oro, nei prezzi delle materie prime e nei costi di produzione, nonostante il calo dei consumi.
Pertanto, sull'andamento futuro dei tassi di interesse si può trarre una sola conclusione. La tendenza si è invertita e, dopo un rialzo iniziale, ha fatto una pausa. Questo allentamento delle prospettive sui tassi si rivelerà temporaneo e sarà seguito da una tendenza continua verso tassi ancora più alti, che rifletteranno una svalutazione monetaria più aggressiva, in coincidenza sgradevole con un approfondirsi della crisi dell'attività economica. Questa deve essere la nostra ipotesi di base.
Le difficoltà del settore finanziario
La conseguenza più ovvia di una nuova tendenza al rialzo dei tassi è la caduta del valore delle attività finanziarie. Tutti i mercati finanziari prendono spunto dai mercati obbligazionari. Dal punto di vista dei banchieri commerciali, il valore delle garanzie a fronte dei prestiti ai clienti comincia a diminuire, determinando pressioni per ottenere garanzie aggiuntive. Ovviamente, questo porta a un calo del totale dei prestiti che sostengono le posizioni in azioni e obbligazioni, come mostra il grafico seguente, che riguarda il credito su margine in essere nei mercati finanziari statunitensi.

Dai dati della FINRA emerge che le banche stanno riducendo la loro esposizione creditizia verso i mercati azionari e obbligazionari. È probabile che la diminuzione dei margini di garanzia stia causando la liquidazione di posizioni di investimento, con i finanziatori restii ad accettare ciecamente ulteriore liquidità a margine. Possiamo ritenere che sia così, a causa della necessità delle banche di ridurre la leva finanziaria dei loro bilanci. Il recente rialzo dei prezzi di obbligazioni e azioni potrebbe offrire un certo sollievo (il grafico qui sopra arriva a ottobre), ma è improbabile che sia permanente se, come sembra probabile, le banche centrali smetteranno il quantitative tightening e riprenderanno ad allentare.
Il motivo per cui un allentamento della politica monetaria difficilmente sosterrà una ripresa duratura del valore delle attività finanziarie è che, scegliendo di rilanciare l'economia e i mercati, si sacrifica la valuta. Un calo del potere d’acquisto di una valuta viene inizialmente previsto dagli operatori sui mercati dei cambi. Inoltre, ogni confusione su questa relazione tra politiche monetarie e conseguenze per una valuta fiat è stata chiarita dal legame tra l'espansione del credito legata al covid, orchestrata dalle banche centrali, e la successiva inflazione dei prezzi. È improbabile che in futuro i mercati si lascino ingannare così facilmente dall'espansione del credito delle banche centrali.
Mentre i commenti su azioni e obbligazioni sono argomenti relativamente semplici per gli analisti, la fonte delle brutte sorprese resta nascosta alla loro vista. In un articolo precedente,[ii] ho descritto una situazione simile nei mercati dei derivati, sottolineando che i valori nozionali di cross valutari, contratti a termine e swap su cambi ammontavano a 104 trilioni di dollari nozionali, la cifra della BIS per la metà del 2021. I contratti sui cambi sono il secondo segmento per dimensioni del totale OTC di 600 trilioni di dollari. Secondo l'indagine triennale della BIS, solo l'84% dei contratti sui cambi è rilevato nelle statistiche semestrali, quindi la cifra più vicina al vero è di 124 trilioni di dollari.
Per scadenza, si dividono in 80% fino a un anno, 15% da uno a cinque anni e il resto oltre i cinque anni. Poiché tutti i contratti in cambi esteri nelle statistiche della BRI rappresentano solo un lato dei contratti, l'intero importo di 124 trilioni di dollari è sicuramente credito, la maggior parte del quale, escluse solo le opzioni, è duplicata da corrispondenti obbligazioni di credito per le altre controparti. Pertanto, il credito totale in derivati su cambi, in trilioni, è almeno il doppio dei valori nozionali in essere, meno un lato delle opzioni nozionali. Ciò equivale a 236 trilioni di dollari.
Secondo la BRI, il valore di mercato lordo di questo credito è di 2,548 trilioni di dollari. La BRI definisce il valore di mercato lordo come "la somma dei valori assoluti di tutti i contratti derivati in essere con valori di sostituzione positivi o negativi, valutati ai prezzi di mercato vigenti alla data di regolamento". In altre parole, nella misura in cui il sistema bancario, i non bancari e le controparti non finanziarie sono controparti di questi derivati OTC, i loro bilanci riflettono questa cifra netta a valori di mercato, e non le effettive obbligazioni di credito, che sono quasi cento volte superiori.
Dopo il mio articolo, Claudio Borio et al in un documento di ricerca per la Banca dei Regolamenti Internazionali hanno sostenuto la stessa tesi aggiungendo qualche elemento ulteriore. I grafici qui sotto sono tratti dal documento di Borio e mostrano solo un lato dei valori nozionali delle posizioni in cambi, aggiornati a fine giugno di quest'anno.[iii]

Va notato che questo mercato OTC è dominato dalle posizioni in dollari USA, per un totale di oltre 80 trilioni di dollari (Grafico A), che prevalgono scadenze a breve termine, vulnerabili sul piano della liquidità (Grafico B), e che le entità finanziarie non bancarie sono di gran lunga la categoria più grande (banche ombra — Grafico C). Il documento sottolinea inoltre che la Fed è responsabile di garantire che vi sia liquidità in dollari sufficiente a sostenere queste enormi obbligazioni fuori bilancio.
Nei due casi di crisi — la crisi finanziaria del 2008/09 e quella di marzo 2020 (la crisi dei repo di settembre 2019 non c'entrava) — la Fed ha navigato a vista, senza conoscere l'entità di queste obbligazioni né dove fossero localizzate. In pratica, insieme a tutti i suoi altri obblighi, la Fed deve garantire l'integrità dell'intero mercato globale dei cambi, che secondo la stima del documento della BRI comprende più di 35 trilioni di dollari in mano a non bancari esteri.
Che cosa potrebbe andare storto? Chiaramente questa situazione diventa più pericolosa in una tendenza di lungo periodo al rialzo dei tassi di interesse. Così come questo e altri mercati OTC sono cresciuti sulla scia di quarant'anni di tassi in calo, si ridurranno di dimensione con il progredire della nuova tendenza. In una fase di crisi secolare del settore finanziario, le istituzioni che sono arrivate a fare affidamento sui derivati per la protezione dal rischio o per i profitti di trading sono destinate a trovarsi esposte a mancati regolamenti, innescati quando una o più controparti non adempiono ai propri obblighi. La prevalenza di posizioni in cambi non bancarie, estere e a breve termine, vulnerabili sul piano della liquidità, è una combinazione che rischia fortemente di portare a un evento inatteso.
È allettante pensare che un problema sia più probabile quando il dollaro si rafforza rispetto alle altre valute, cosa che è avvenuta fino a ottobre. Ciò presuppone che le banche e i non bancari esteri fossero corti netti sul dollaro. Ma il trend rialzista della valuta è più probabilmente indice di posizioni lunghe nette. È possibile che questo mercato sia minacciato da squilibri di liquidità a breve termine. Ma di certo ci sono oltre 2 trilioni di dollari di liquidità in reverse repo a disposizione…
La posizione di liquidità in dollari
C'è un eccesso di liquidità nel sistema finanziario statunitense. Ma la questione è perché sia lì e se diventerà disponibile per risolvere problemi di liquidità in caso di crisi dei cambi.

Il grafico della Fed qui sopra sui contratti di riacquisto inverso (reverse repo, o RRP) mostra che gli RRP ammontano a 2,16 trilioni di dollari. In un RRP, la Fed prende temporaneamente a prestito liquidità usando come garanzia titoli presenti nel proprio bilancio, impegnandosi a invertire l'operazione con un rendimento overnight attualmente fissato al 3,35%, circa lo 0,4% al di sotto del suo attuale tasso sui fondi (Nota: questi tassi erano precedenti all'aumento dello 0,5% del tasso sui fondi deciso ieri dal FOMC). Un'ampia gamma di controparti — operatori primari, banche, fondi comuni monetari e agenzie sponsorizzate dal governo — può partecipare al meccanismo RRP della Fed.
La Fed fissa il tasso RRP overnight per creare un limite minimo ai tassi del mercato monetario coerente con il suo obiettivo per il tasso sui Fed funds, che è stato ora portato al 4,25%—4,5%. La decisione di una controparte di concedere credito alla Fed al suo tasso overnight ha poco a che fare direttamente con la liquidità complessiva del mercato, ma è vero che, finché c'è una liquidità consistente nei RRP della Fed, è improbabile che si verifichi un collasso dei repo, come quello del 17 settembre 2019, quando, per una carenza di credito, il tasso repo è balzato al 10%.
Potrebbe sembrare una questione semplice per la Fed rifiutarsi di rinnovare i RRP per riportare liquidità nel sistema bancario commerciale. Ma non funziona così. Per raggiungere quell'obiettivo, la Fed dovrebbe ridurre il proprio tasso RRP per scoraggiare i rinnovi, assicurando così che la liquidità in eccesso torni alle banche commerciali. Non solo le banche commerciali sono riluttanti ad accettare grandi depositi a causa delle penalizzazioni di Basilea 3 sul finanziamento stabile netto, ma ridurre il tasso RRP va anche contro il mantenimento delle attuali politiche sui tassi di interesse. [Si noti che Basilea 3 considera i grandi depositi un rischio significativo per la liquidità dei bilanci bancari, mentre i piccoli depositi sono visti come una fonte di finanziamento stabile. Senza dubbio è per questo che le G-SIB come JPMorgan Chase stanno ora promuovendo i servizi bancari al dettaglio.]
Pertanto, il fatto che oltre 2.000 miliardi di dollari in grandi depositi siano di fatto migrati dal credito bancario al bilancio della Fed è una prova della contrazione del credito bancario. Oltre a rispettare Basilea 3, consapevoli dei crescenti rischi finanziari e creditizi, le banche commerciali cercano di ridurre la propria esposizione complessiva al credito. Liquidare attività finanziarie e rifiutare prestiti a debitori disperati serve a gestire i rischi sul lato dell'attivo del bilancio di una banca. L'intera rete bancaria commerciale non può ridurre così facilmente i propri obblighi verso i depositanti, cosa necessaria se le banche vogliono ridurre la leva sui loro bilanci aggregati. Pertanto, il motivo per cui la liquidità è parcheggiata presso la Fed sotto forma di RRP riflette semplicemente la riluttanza delle banche commerciali a trattenere grandi depositi ed è la controparte della riduzione delle attività dei loro bilanci.
Tanto per il mercato interno del dollaro. Ma, come sottolinea il documento della BIS di Borio, la Fed ha pochissime o nessuna informazione sugli obblighi in dollari sul mercato valutario estero e su dove possano trovarsi i punti deboli. Ma non è solo una questione di liquidità in dollari quella che potrebbe far saltare gli equilibri del mercato monetario. Ogni transazione in dollari è abbinata a una transazione in valuta estera, probabilmente parte di una catena. Pochissime transazioni FX non coinvolgono il dollaro, per il modo in cui funziona il mercato. Un importatore indiano di beni cinesi deve vendere rupie per acquistare dollari, e poi vende i dollari per yuan per pagare la merce. In questa catena semplice, le controparti sono l'importatore, la banca dell'importatore, la banca dell'esportatore e l'esportatore. In una recessione globale sempre più profonda, molte cose possono andare storte.
Le statistiche FX della BIS rilevano solo un lato di una transazione, fuori bilancio, mentre le registrazioni in partita doppia dovrebbero rivelare almeno un raddoppio delle stime della BIS tra tutti i partecipanti al mercato. E una contrazione di questo mercato di derivati sproporzionato, guidata dalle tendenze al rialzo dei tassi di interesse, rischia di far emergere problemi di liquidità anche in un labirinto di banche ombra estere.
La posizione di liquidità dell'Europa
A differenza degli RRP statunitensi, che parcheggiano oltre 2.000 miliardi di dollari di liquidità a breve termine, secondo l'International Capital Markets Association anche l'Europa dipende fortemente dai repo per gestire la liquidità del mercato. In un repo, una banca originatrice usa titoli (di solito obbligazioni governative o societarie di alta qualità) come garanzia a fronte di contante. È l'altro lato di un reverse repo, che è il modo in cui lo vedrebbe l'altra parte.
I repo e i reverse repo sono diventati una caratteristica sempre più diffusa dei mercati interbancari. In passato, le eccedenze e i deficit giornalieri sui depositi venivano negoziati sui mercati monetari attraverso i tassi interbancari, con importi minori e accordi privi di garanzie. Per queste operazioni c'erano sempre limiti di credito individuali che ne restringevano la portata. Per questo e per altri motivi che non ci interessa approfondire, i repo sono diventati una presenza crescente nei mercati monetari. Più importante è che i repo vengono conclusi tra le banche commerciali e l'eurosistema, perché sono questi a determinare il livello complessivo di liquidità del mercato.
Secondo l'ultima indagine annuale dell'International Capital Market Association, condotta nel dicembre 2021, a quella data le dimensioni del mercato repo europeo (comprese operazioni in sterline, dollari e altre valute condotte nei centri finanziari europei) erano a un record di 9.198 miliardi di euro equivalenti.[iv] Il dato si basava sulle risposte di un campione di soli 57 istituti, comprese banche, quindi la dimensione reale del mercato è in qualche misura maggiore. Misurata in base all'analisi per valuta del contante, la quota dell'euro era del 56,9% (5.234 miliardi di euro).
Consente ai fondi pensione e alle compagnie assicurative europee di finanziare posizioni obbligazionarie con leva attraverso schemi di investimento guidati dalle passività (liability driven investment): è ciò che di recente ha quasi mandato in crisi i fondi pensione del Regno Unito, quando le cose sono andate male. Tutto procede senza problemi finché i valori delle obbligazioni detenute come garanzia non scendono e vengono quindi richiesti versamenti in contanti. È improbabile che si tratti di un problema limitato al Regno Unito e ai mercati della sterlina.
La spiegazione più comune è che il quantitative easing abbia fatto sì che grandi quantità di garanzie di alta qualità siano state assorbite dall'eurosistema, cioè dalla BCE e dalle banche centrali nazionali, lasciando il sistema bancario commerciale nel suo complesso a corto di buone garanzie e con un eccesso di liquidità. Di conseguenza, i tassi dei pronti contro termine sono stati spinti al di sotto dello 2,25% della marginal lending facility della BCE (cioè il suo tasso repo), come mostra la tabella di MTS Markets riportata di seguito, poiché si ritiene che per le banche commerciali le garanzie valgano più del denaro contante.
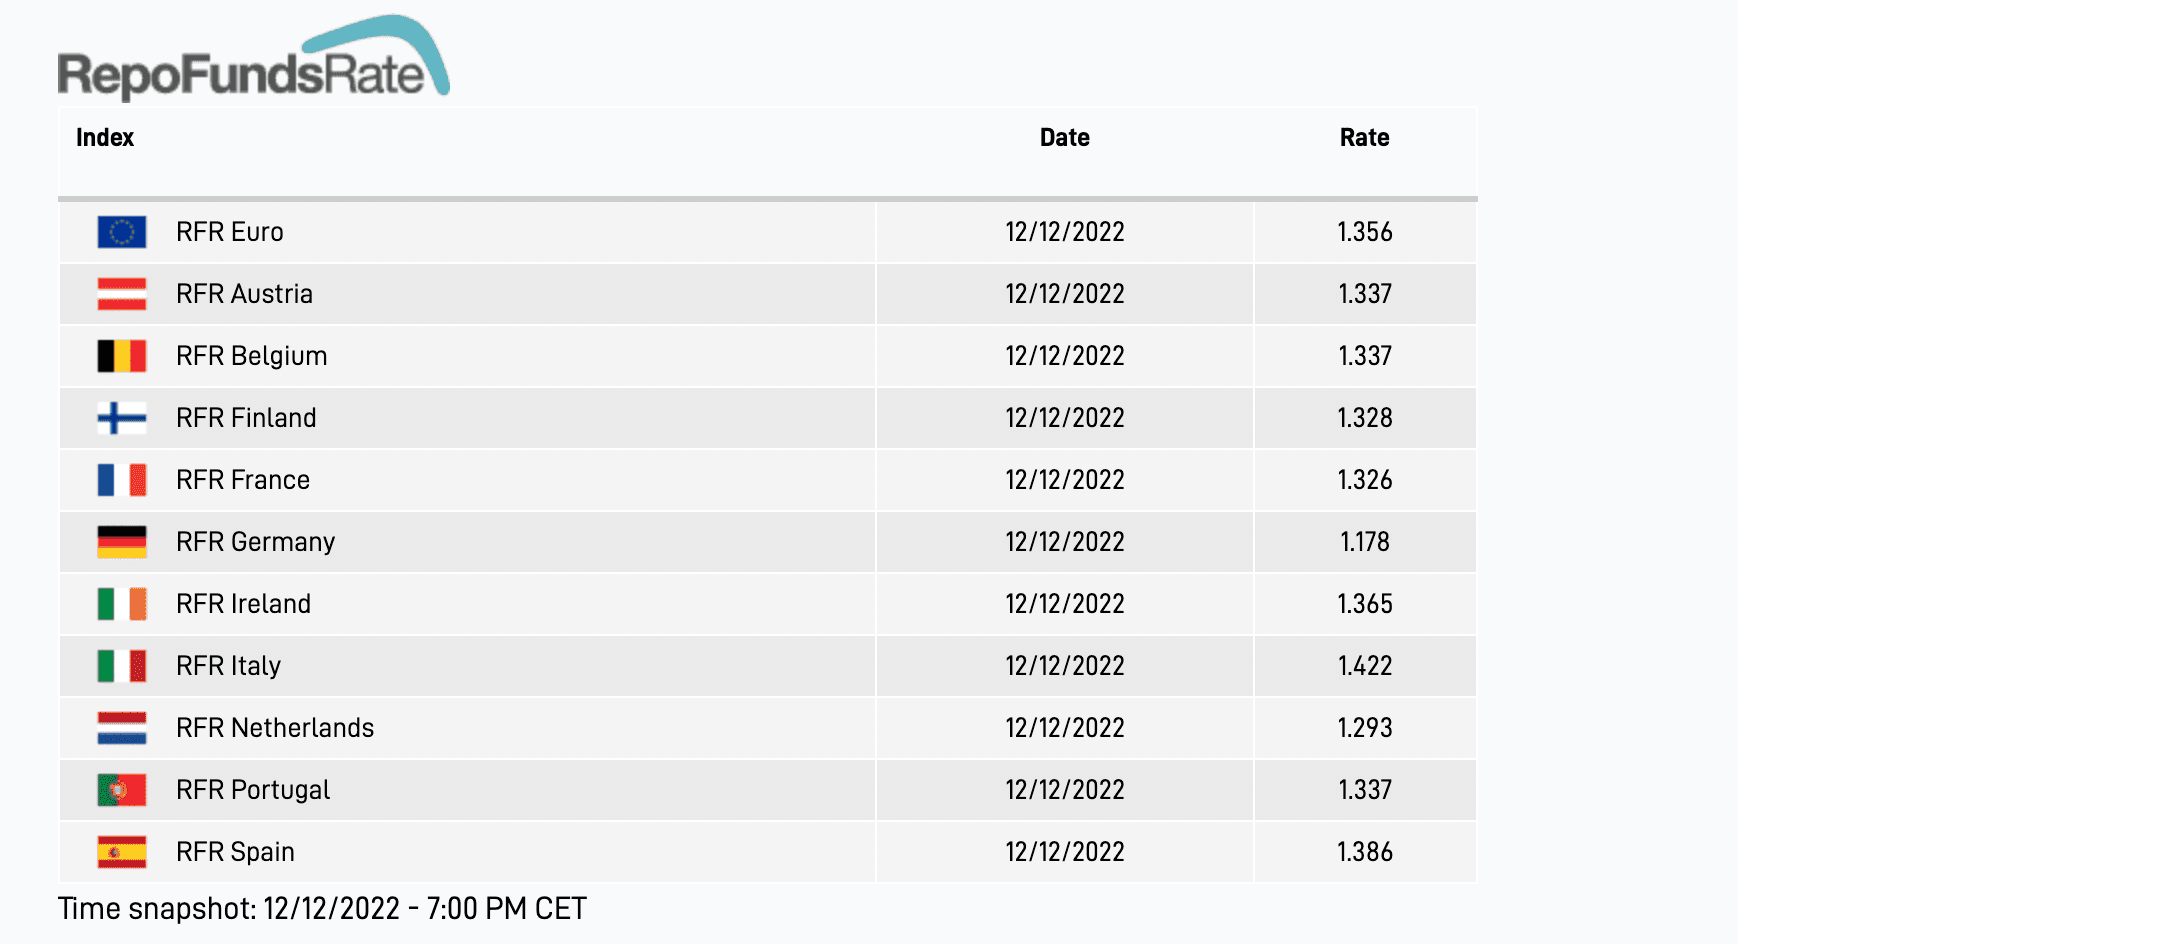
L'analisi secondo cui la carenza di garanzie spingerebbe le operazioni di repo inverso tra l'eurosistema e le banche commerciali è valida solo fino a un certo punto. Alcune banche hanno bisogno di liquidità per risolvere problemi temporanei sul mercato interbancario ricorrendo a operazioni repo, per le quali servono garanzie. Ma per il resto, il desiderio di depositare liquidità presso la BCE e le banche centrali nazionali sembra simile ai problemi che le banche commerciali americane affrontano nel tentativo di ridurre il lato dei depositi dei propri bilanci. È la richiesta del settore bancario di liberarsi della liquidità a comprimere il tasso repo.
Lo smantellamento dei derivati su materie prime
Un sottoinsieme OTC molto più piccolo è quello dei contratti su materie prime, che lo scorso giugno risultavano pari a 2.962 miliardi di dollari. Classificati per materia prima, 820 miliardi erano in oro, 106 miliardi in altri metalli preziosi e 2.036 miliardi in altre materie prime. Sebbene il totale di giugno sia superiore del 20% rispetto a quello di fine 2021, la liquidità delle materie prime fisiche sottostanti sta diminuendo. Ciò è particolarmente evidente in metalli come l'argento e nell'energia.
Per i desk di trading delle banche, operare in derivati su materie prime è stato molto redditizio e, nonostante le penalizzazioni previste da Basilea 3 con il coefficiente netto di finanziamento stabile per la liquidità di bilancio, le banche hanno mantenuto la loro esposizione a questa attività. Di solito assumono la posizione corta, mentre gli speculatori aprono posizioni lunghe. L'effetto sui prezzi è che le banche e i loro market maker creano un'offerta artificiale per assorbire la domanda di investimento, comprimendo così i prezzi al di sotto del livello che altrimenti avrebbero. I prezzi compressi delle materie prime contribuiscono alla stabilità delle valute fiat, ed è per questo che i governi occidentali guidati dall'America hanno tollerato l'espansione di questa attività intrinsecamente speculativa.
Ma la scarsa liquidità delle materie prime sottostanti, unita a una tendenza di rialzo dei tassi di interesse, minaccia ora di aumentare il rischio dei derivati, mentre le banche passano dalla ricerca del profitto a un atteggiamento più prudente. Queste posizioni su materie prime non sono affatto trascurabili. La sola cifra della BIS relativa all'oro equivale a 14.170 tonnellate ai prezzi attuali, quasi quattro volte la produzione mineraria annua.
Oltre al mercato OTC, vi sono futures e opzioni regolamentati per oltre 38.000 miliardi di dollari (settembre 2022), sostenuti dall'espansione del credito bancario. Si presume che le posizioni in derivati OTC compensino l'esposizione ai futures regolamentati, ma in pratica possono aumentare le posizioni corte complessive su materie prime negoziabili come l'oro.
Investimenti errati nell'economia non finanziaria
L'esempio dei rischi non identificati nei mercati dei cambi segnalato dalla BIS è solo uno dei diversi possibili incidenti nei settori bancario e finanziario dell'economia globale, che non è abituata a un contesto di tassi di interesse in aumento. Dobbiamo ora rivolgere l'attenzione alle entità non finanziarie, che hanno approfittato dei tassi di interesse compressi e del credito facile per finanziare progetti che altrimenti sarebbero stati ritenuti non redditizi. Inoltre, molte imprese hanno faticato a sopravvivere anche con costi di finanziamento artificialmente bassi: le cosiddette società zombie.
I pericoli per l'economia globale derivanti da questi investimenti errati stavano crescendo già prima dei lockdown per il Covid, durante i quali i loro costi sono proseguiti senza alcun incasso da parte dei clienti. Le persistenti interruzioni delle catene di approvvigionamento hanno aggravato notevolmente i debiti di queste imprese. E ora le banche, troppo indebitate, cercano di ridurre gli impegni di debito, mentre l'aumento dei tassi di interesse minaccia di mandare in bancarotta queste entità.
È facile pensare che i governi possano fare pressione sulle banche commerciali affinché non peggiorino una situazione già in deterioramento. E non c'è dubbio che, con le garanzie statali, le banche preferiranno collaborare piuttosto che affrontare svalutazioni dei crediti e il biasimo pubblico per non aver concesso credito. Ma non è solo un problema delle banche. Molte banche hanno acquistato collateralised loan obligations (CLO) al posto di un'esposizione diretta al debito societario. E un ulteriore orrore sarà probabilmente lo smantellamento del settore del private equity.
Secondo l'Annual Review of Private Markets 2022 di McKinsey, a metà del 2021 i mercati privati globali erano arrivati a quota 9.600 miliardi di dollari. Esistono diverse categorie, con attività di vario tipo, ma il tema di fondo è lo stesso. Una partnership di private equity riesce a raccogliere fondi a un costo inferiore rispetto alle imprese indipendenti che generano liquidità. Sfrutta questa capacità per acquisire il controllo dell'azienda e per indebitare il proprio bilancio, in modo da aumentare il rendimento del capitale proprio. È ovvio che questa strategia è alimentata sia dai tassi d'interesse compressi sia dalla tendenza persistente a mantenerli bassi.
Quelle condizioni non esistono più. Ci sono già segnali che il settore sta incontrando delle difficoltà. Il 7 dicembre il Financial Times ha riportato che il Real Estate Income Trust di Blackstone, da 69 miliardi di dollari, stava limitando i prelievi degli investitori facoltosi. Il fondo ha una leva doppia, con 125 miliardi di dollari di attività. Il giorno seguente Bloomberg ha riportato prelievi dal fondo di credito privato di Blackstone da 50 miliardi di dollari. Entrambi i fondi sono tra i leader del mercato privato statunitense con leva finanziaria.
Il clima attorno ai prestiti alle società non finanziarie è decisamente cambiato. E, per quanto si può vedere, i media finanziari ne comprendono a malapena le conseguenze, almeno per ora.
Conclusioni
Già in questa fase iniziale di una nuova tendenza di rialzo dei tassi d'interesse, le tensioni nel sistema bancario globale stanno diventando evidenti. I bilanci delle banche sono indebitati come non mai, in particolare in Europa e in Giappone. Poiché il rialzo dei tassi garantisce un mercato ribassista per le attività finanziarie e la diffusa esposizione a investimenti sbagliati porta a crediti deteriorati, l'orientamento dei banchieri sta virando con decisione verso il contenimento del rischio.
I dati sulla massa monetaria, che mostrano un rallentamento del ritmo di espansione del credito, raccontano solo una parte della storia. Le banche commerciali negli Stati Uniti e nell'UE stanno usando i pronti contro termine inversi per liberarsi di liquidità sul lato dei depositi dei loro bilanci, per tenere il passo con la spinta a ridurre il lato dell'attivo.
Come il canarino nella miniera di carbone, possiamo già vedere la liquidità dei derivati prosciugarsi nei future regolamentati su oro e argento. Probabilmente la stessa cosa sta accadendo anche in altri mercati delle materie prime. Ma un problema molto più grande è rappresentato da cambi incrociati, swap e forward su valute, i cui valori nozionali non sono riflessi correttamente nei bilanci delle banche: un solo lato dell'esposizione verso le controparti supera più del doppio della capitalizzazione totale combinata delle banche globali di rilevanza sistemica, pari a circa 40 mila miliardi di dollari.
Come in tutte le contrazioni del credito, è praticamente impossibile prevedere quando e dove il sistema cederà. Ma quando accadrà, la crisi sarà improvvisa. Dobbiamo sperare che il periodo di fine anno, in cui si ritoccano i bilanci per presentarli al meglio, passi senza incidenti.
[i] Vedi https://www.goldmoney.com/research/the-great-unwind-1
[ii] ibid
[iii]Vedi https://www.bis.org/publ/qtrpdf/r_qt2212h.htm
[iv] Vedi l'ICMA Survey Number 41, pubblicata a novembre 2021.
Le opinioni espresse in questo articolo sono quelle dell'autore o degli autori e non riflettono quelle di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha uno scopo puramente informativo generale e non costituisce, da parte di Goldmoney o dell'autore o degli autori, una consulenza legale, finanziaria, fiscale, di investimento o contabile. Non devi agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. È stata posta attenzione affinché le informazioni dell'articolo siano affidabili; tuttavia, Goldmoney non garantisce che siano accurate, complete, aggiornate e/o da considerare un'indicazione di risultati futuri, e non devono essere usate come tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio causati da qualsiasi informazione o opinione contenuta in questo articolo, e qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni in esso contenute è a tuo rischio.