
Il rendimento dei titoli del Tesoro USA a 10 anni è già più che raddoppiato nell'ultimo anno. È nella natura dei cicli di mercato che azioni e altre attività finanziarie continuino a salire di valore durante una prima fase di aumento dei rendimenti obbligazionari. È il secondo aumento a poter trasformare l'ottimismo rialzista sulle prospettive economiche nell'inizio di un mercato ribassista. I mercati finanziari, già scollegati dalla realtà dei fondamentali, sembrano estremamente vulnerabili a un simile cambiamento di sentimento.
Questo articolo evidenzia che i mercati azionari sono guidati più dai flussi di denaro che dalle prospettive economiche percepite. Il credito bancario all'industria si sta contraendo, i prezzi delle materie prime stanno salendo alle stelle e le catene di approvvigionamento restano interrotte. Alimentato dalle precedenti espansioni della massa monetaria e da quelle ancora a venire, il mondo si trova di fronte a un aumento dell'inflazione dei prezzi molto più ampio di quanto attualmente previsto, e quindi a tassi di interesse molto più elevati, che rischiano di destabilizzare sia i mercati finanziari sia le valute fiat.

Introduzione
Si sente un fruscio nel sottobosco, che turba la scena silvestre in cui ce ne stiamo compiaciuti a goderci la luce del sole filtrata dalle foglie, ignari e innocenti, dell'orso in agguato. L'orso annuncia un nuovo rialzo dei rendimenti obbligazionari, mentre facciamo i conti con le conseguenze inflazionistiche degli eventi recenti e attuali.La partecipazione del pubblico ai mercati azionari è ai massimi storici, non solo attraverso le partecipazioni dirette (la speculazione dilettantesca è dilagante), ma anche tramite fondi passivi che replicano gli indici e strumenti simili. Riguardo a questi ultimi, il presupposto di fondo che i consulenti finanziari adottano e raccontano ai loro ingenui clienti è che i fondi replicanti siano privi di rischio, perché l'esposizione ai singoli fallimenti aziendali è talmente diluita da risultare irrilevante. E nel lungo periodo i mercati salgono sempre, e investendo in questi fondi si coglie tale andamento. Ma è un inganno, che ignora i cicli di mercato e i rischi sistemici. Ignorare l'inevitabile passaggio ciclico dall'avidità di profitto alla paura della perdita, che segna il confine tra mercati rialzisti e ribassisti, invalida i consigli dei rialzisti a oltranza.
Senza dubbio, l'orso in agguato nella nostra scena finora serena sono i rendimenti obbligazionari. Inosservati, hanno iniziato a salire, come mostra il grafico in apertura di questo articolo. Con crescente urgenza, è tempo di considerare l'effetto sulle relazioni tra i mercati. Nel corso di molti cicli di investimento si è osservato che i prezzi delle obbligazioni, di norma, raggiungono il massimo prima delle azioni. È uno dei segnali di allarme più affidabili che, nonostante i suoi precedenti, viene regolarmente liquidato da chi si affida alle illusioni, finché non è troppo tardi.
Al contrario, è luogo comune sostenere che le prospettive di utile delle imprese siano migliorate in questa fase del ciclo economico, per la crescente certezza di uno scenario economico migliore. E ora che il mondo civilizzato sta uscendo dai lockdown, ogni analista dei media tradizionali lancia questo messaggio. Per loro, il rialzo dei rendimenti obbligazionari conferma che le condizioni migliorate per le imprese giustificano quotazioni azionarie ancora più alte. Ma è tutto un ciclo, che ha poco a che fare con le prospettive economiche.
Oggi vediamo che la relazione tra il calo dei prezzi obbligazionari e il rialzo delle azioni, con tutto il sentimento e i commenti che li accompagnano, è quella che ci aspetteremmo. Ma attenzione all'orso in agguato nel bosco. Spesso è il secondo rialzo dei rendimenti obbligazionari a uccidere il toro azionario. Ricordo bene di aver incontrato un industriale nell'autunno del 1972, che mi disse che la sua azienda non era mai andata così bene. Poi mostrò la sua ignoranza in materia finanziaria dicendomi che era del tutto irresponsabile da parte della Borsa di Londra permettere che l'indice FT 30 si fosse dimezzato nei quindici mesi precedenti. Dopo quella conversazione, l'FT 30 si dimezzò di nuovo quando i tassi di interesse furono alzati bruscamente nell'ottobre 1973, causando la famigerata crisi delle banche secondarie e perdendo il 70% dal massimo del maggio 1972 al gennaio 1975. E l'ultima cosa che seppi del malcapitato industriale è che la sua azienda era fallita e che si era tolto la vita.
È un errore considerare le opinioni o le prove sulle condizioni economiche come la ragione principale per investire in azioni. È più importante seguire il denaro, in particolare il ciclo del credito bancario. Mentre gli investitori dilettanti comprano sui massimi del mercato azionario, i banchieri cominciano a vedere che i primi segnali di rialzo dei tassi di interesse stanno scombinando i piani aziendali e porteranno inevitabilmente a fallimenti di imprese. Ciò avviene proprio quando i loro stessi bilanci sono al massimo della leva finanziaria. Questo ciclo del credito presenta alcune caratteristiche aggiuntive che gli sono proprie. Anche se si prevede che la fine delle restrizioni pandemiche porti a una sostanziale ripresa dell'attività economica, queste caratteristiche aggiuntive sono estreme, e quindi le ragioni per uno scenario ribassista sono solide.
Le banche hanno iniziato a ritirare il credito ai soggetti non finanziari, il che significa che questi non avranno i finanziamenti per produrre e consegnare i beni necessari a soddisfare una domanda crescente. Le banche sono anche troppo indebitate, come lo sono di solito a questo punto del ciclo del credito, ma non lo sono mai state tanto come questa volta. Il passaggio dall'avidità alla paura nel sistema bancario porta sempre a un forte taglio dei prestiti bancari, con l'esito potenziale che le banche siano costrette a liquidare le garanzie su mercati in calo. Impensabile? Sarebbe accaduto a ogni ciclo del credito, se le banche centrali non fossero intervenute per evitarlo, cosa che hanno ottenuto ogni volta dagli anni Trenta. E si considerino i tassi di interesse, già a zero e negativi in euro, yen e franchi svizzeri. Dove possono arrivare per salvare un'economia globale in crisi per mancanza di credito bancario?
L'indicatore che spicca è sempre il rendimento obbligazionario. Il grafico in apertura di questo articolo ci suggerisce con forza che, dopo l'attuale pausa, i rendimenti stanno salendo, probabilmente molto. Questo articolo spiega perché e quali saranno le conseguenze per i mercati finanziari. E perché, nonostante i rendimenti obbligazionari più alti, il potere d’acquisto delle valute fiat non solo ha iniziato a calare a un ritmo accelerato, ma quasi certamente continuerà a farlo.
Perché i rendimenti obbligazionari stanno salendo
Il rendimento del Treasury USA a 10 anni è sceso ad appena lo 0,48% nel marzo 2020, quando i timori di deflazione stavano crescendo. L'indice S&P 500 aveva perso il 32% in sole cinque settimane, mentre alla crisi covid in Cina si aggiungeva la prospettiva che altre giurisdizioni entrassero in lockdown pandemico. I prezzi delle materie prime stavano crollando. La Fed fece allora ciò che fa sempre in queste condizioni: tagliò i tassi di interesse al minimo possibile (questa volta zero) e inondò i mercati di liquidità (120 miliardi di dollari di QE ogni mese), insieme ad altri interventi di mercato per impedire che i rendimenti delle obbligazioni societarie salissero fino a riflettere i rischi di credito.Quasi tutto iniziò subito a riprendersi, con l'eccezione dei prezzi obbligazionari. Ma l'aumento iniziale dei loro rendimenti si può giustificare col fatto che in precedenza erano stati depressi dai timori di deflazione legati al diffondersi della pandemia, e che, passati i peggiori timori di deflazione, era tornata una condizione di normalità. Nell'anno successivo i mercati azionari si sono ripresi completamente e hanno poi toccato nuovi massimi. I prezzi delle materie prime ora salgono con forza, e finora gli ottimisti di mercato ritengono che ciò indichi una ripresa della domanda e quindi confermi la ripresa economica. Dopo aver cambiato tempo fa l'obiettivo di inflazione dal 2% a una media del 2% nel tempo, solo la settimana scorsa la Fed non vedeva alcun motivo di aspettarsi che l'aumento dell'inflazione dei prezzi fosse più di un fenomeno temporaneo.
Ufficialmente, è un caso di "non vedo il male". Ma il consenso dell'establishment si sta già spostando su posizioni più caute. Si prevede che i piani di investimento in infrastrutture, non solo negli USA ma ovunque a sostegno delle agende verdi, spingano al rialzo i prezzi di petrolio e rame, insieme a una serie di altre materie prime. Oltre alla spesa infrastrutturale indotta dagli Stati, in previsione di una forte domanda post-pandemia i produttori stanno facendo salire i prezzi di materie prime e materiali, nonché i costi della logistica necessaria a consegnarli. Settori chiave, in particolare l'agricoltura, soffrono di gravi carenze di manodopera. In molti casi non è disponibile personale qualificato. Persino gli economisti e i commentatori più irresponsabilmente inflazionisti iniziano a sostenere che probabilmente i tassi di interesse dovranno salire, perché i prezzi rischiano di sfuggire al controllo.
A alimentare tutto questo è l'espansione della base monetaria da parte delle banche centrali. Il grafico FRED della Fed di St. Louis riportato di seguito, che mostra la base monetaria della Fed, illustra il punto ed è un indicatore del quadro globale, perché il dollaro è la valuta di riserva e il mezzo di prezzo di tutte le materie prime.

Dall'inizio di marzo 2020, il mese in cui la Fed ha annunciato un'espansione monetaria praticamente illimitata, la base monetaria è cresciuta del 69%. È senza dubbio questa rapida crescita della moneta di banca centrale a spingere al rialzo i prezzi delle materie prime, o, più precisamente, è il motivo per cui il potere d’acquisto del dollaro sui mercati internazionali sta diminuendo.
Quando le prospettive del potere d’acquisto di una valuta fiat peggiorano, tutti i detentori si aspettano un compenso sotto forma di tassi di interesse più alti. In parte ciò dipende dalla preferenza temporale, cioè dal fatto che il proprietario della valuta ha rinunciato a utilizzarla per un certo periodo. In parte dipende dall'aspettativa che, al momento della restituzione, la valuta permetterà di acquistare meno di oggi. Le previsioni ufficiali sull'IPC indicano che il potere d’acquisto del dollaro scenderà probabilmente a 97,5 centesimi per dollaro; in tal caso il rendimento del Treasury decennale dovrebbe essere almeno del 2,56% (2,5%/0,97), altrimenti i nuovi acquirenti subiscono perdite immediate. L'aspettativa ufficiale che l'aumento del tasso di inflazione dei prezzi sia temporaneo è irrilevante per una decisione di investimento oggi, perché ci si può attendere che il rendimento evolva nel tempo alla luce degli eventi.
Questo prima di aggiungere qualcosa al rendimento per la preferenza temporale (certamente minima in un'obbligazione negoziata liberamente), più qualcosa per il rischio di cambio rispetto alla valuta di base dell'investitore e qualcosa per il rischio di credito. Se si prescinde da queste altre considerazioni, sulla sola base dell'inflazione attesa un rendimento attuale di 1,61 appare decisamente troppo basso, e un obiettivo di rendimento di almeno il 2,5% appare più appropriato.
I difensori del dollaro sostengono che, quanto più profonda è la crisi, tanto maggiore è il desiderio di dollari. È vero che molti detentori di dollari gli attribuiscono lo status di bene rifugio rispetto alle proprie valute. Ma si tratta, in sostanza, di un argomento che vale per la liquidità a breve termine più che per qualsiasi altra ragione di detenere dollari, con l'eccezione, forse, di chi ha come valuta di base una valuta minore e sistemicamente debole. Ma poiché l'indice del dollaro ponderato per gli scambi commerciali è a sua volta in calo da marzo 2020, ciò non vale per l'universo valutario più ampio. Con il dollaro in calo rispetto alle altre valute e con la quota di attività finanziarie in dollari detenuta da stranieri non governativi così elevata da superare il PIL degli Stati Uniti, l'argomento del dollaro come bene rifugio manca di credibilità.
Le ipotesi apparentemente ottimistiche della Fed sulla stabilità del dollaro sembrano rispondere al suo stesso interesse. Naturalmente c'è una certa reticenza ad ammettere una maggiore erosione del suo tasso di cambio prospettico, che di conseguenza potrebbe richiedere un cambiamento della politica sui tassi di interesse. Ma i prezzi delle materie prime stanno salendo rapidamente e, via via che la spesa bloccata di consumatori e imprese viene liberata, l'offerta di beni sarà limitata, in parte per la scarsità di risorse di capitale interne dovuta alle banche commerciali che restringono il credito bancario, e in parte per il caos che continua nelle catene di approvvigionamento. Invece di un tasso di inflazione dei prezzi del 2,5%, dovremmo considerare un tasso significativamente più alto con cui scontare il futuro potere d’acquisto del dollaro.
È probabile che sia solo questione di poco tempo prima che i detentori di tutte le valute fiat affrontino la questione con sobrietà, senza l'entusiasmo che attualmente pervade i mercati. Tuttavia, i segnali anticipatori di un ultimo slancio per le attività finanziarie erano visibili, per chi capisce la moneta, già a marzo 2020, quando la Fed ha portato il tasso sui fondi a zero e ha annunciato un QE da 120 miliardi di dollari al mese. Da allora è un tema ricorrente di questi articoli.
Da allora i prezzi delle materie prime sono saliti alle stelle, insieme ad altre protezioni dall'inflazione come criptovalute, azioni e immobili residenziali. Oltre al potere d’acquisto delle valute, a perdere sono le obbligazioni a reddito fisso, poiché i loro rendimenti sono aumentati.
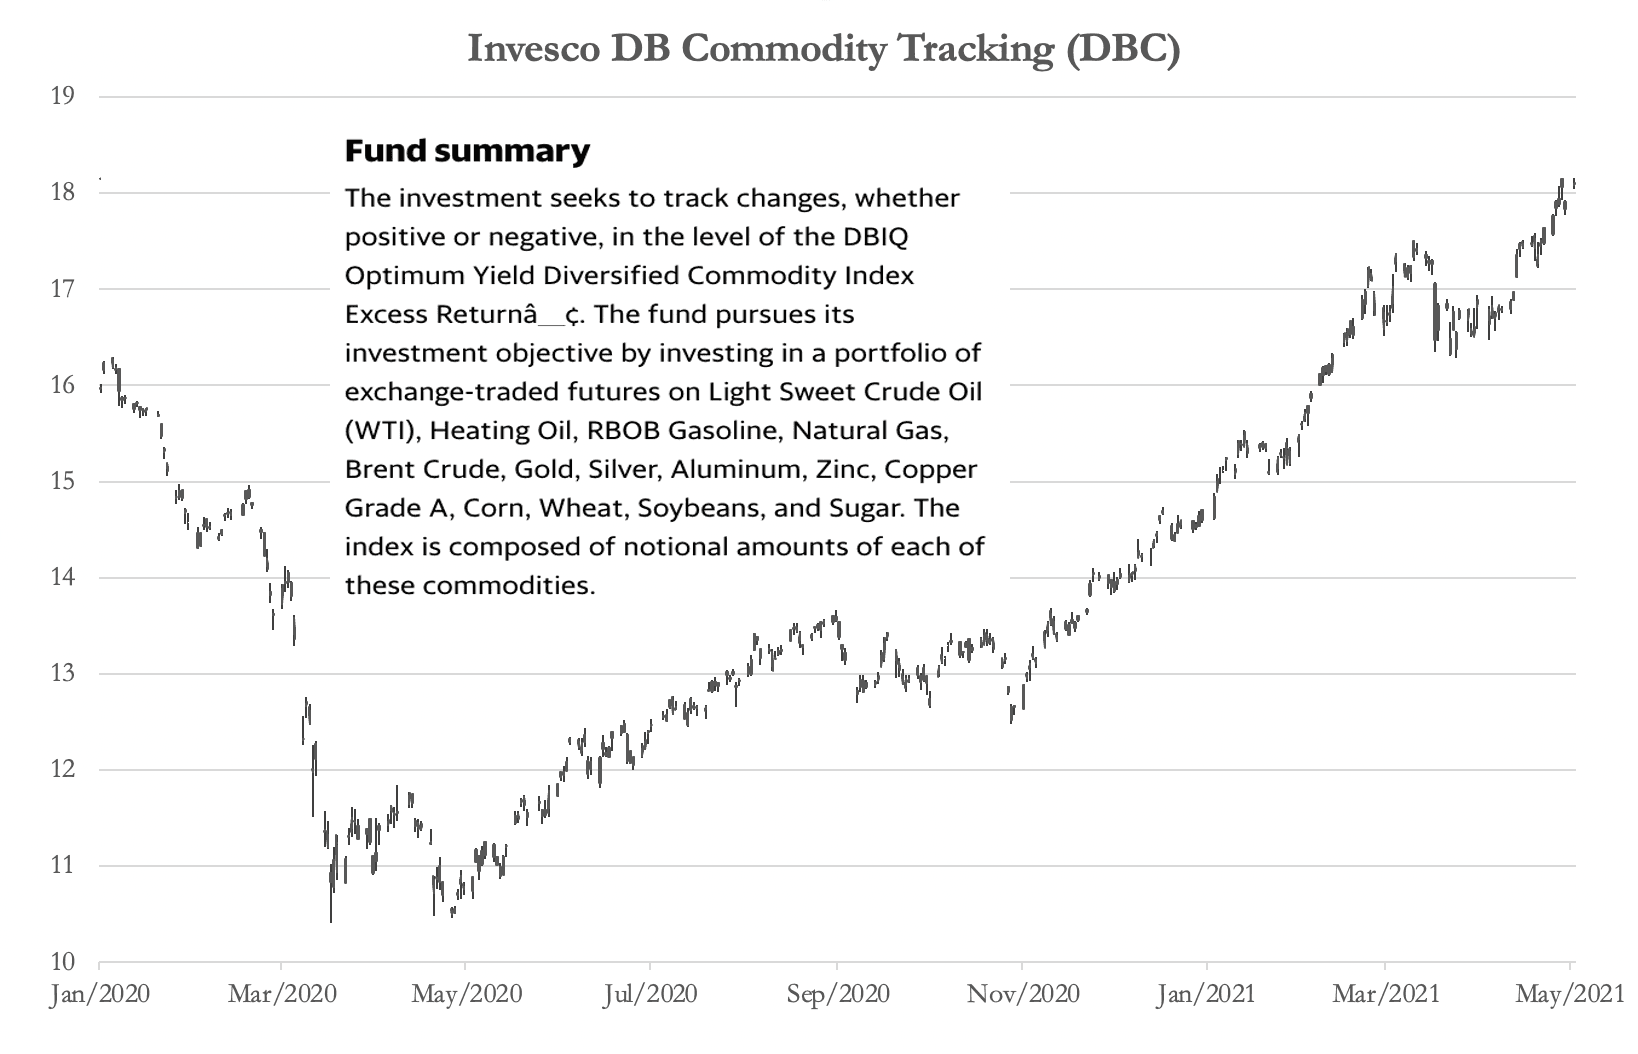
La prima categoria di detentori di dollari a essere colpita è quella degli stranieri. Alcuni sono imprese che non hanno davvero bisogno di dollari, dato che finiranno per averne ancora di più esportando negli Stati Uniti. Stanno probabilmente imparando che è meglio aver accumulato le materie prime per la produzione.
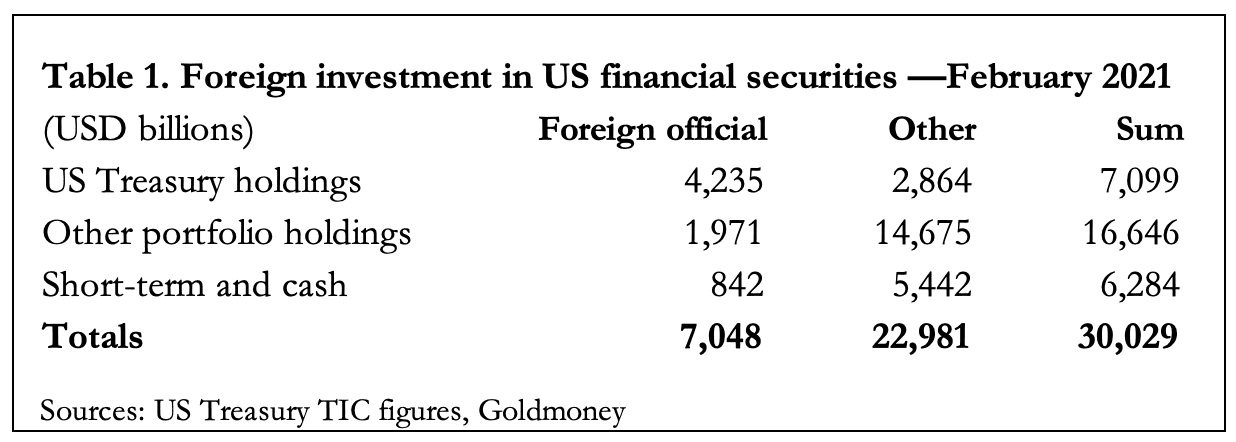
Alcuni sono investitori basati in altre valute, che diversificano i propri portafogli: detentori effimeri di attività finanziarie che le venderanno quando i rendimenti obbligazionari saliranno ulteriormente. Questo potenziale di liquidazione in mani straniere è una considerazione importante a causa delle enormi quantità coinvolte. La suddivisione tra detentori ufficiali e del settore privato (Altri) è mostrata nella Tabella 1 qui sotto.
Quando le prospettive del potere d’acquisto di una valuta fiat peggiorano, tutti i detentori si aspettano un compenso sotto forma di tassi di interesse più alti. In parte ciò dipende dalla preferenza temporale, cioè dal fatto che il proprietario della valuta ha rinunciato a utilizzarla per un certo periodo. In parte dipende dall'aspettativa che, al momento della restituzione, la valuta permetterà di acquistare meno di oggi. Le previsioni ufficiali sull'IPC indicano che il potere d’acquisto del dollaro scenderà probabilmente a 97,5 centesimi per dollaro; in tal caso il rendimento del Treasury decennale dovrebbe essere almeno del 2,56% (2,5%/0,97), altrimenti i nuovi acquirenti subiscono perdite immediate. L'aspettativa ufficiale che l'aumento del tasso di inflazione dei prezzi sia temporaneo è irrilevante per una decisione di investimento oggi, perché ci si può attendere che il rendimento evolva nel tempo alla luce degli eventi.
Questo prima di aggiungere qualcosa al rendimento per la preferenza temporale (certamente minima in un'obbligazione negoziata liberamente), più qualcosa per il rischio di cambio rispetto alla valuta di base dell'investitore e qualcosa per il rischio di credito. Se si prescinde da queste altre considerazioni, sulla sola base dell'inflazione attesa un rendimento attuale di 1,61 appare decisamente troppo basso, e un obiettivo di rendimento di almeno il 2,5% appare più appropriato.
I difensori del dollaro sostengono che, quanto più profonda è la crisi, tanto maggiore è il desiderio di dollari. È vero che molti detentori di dollari gli attribuiscono lo status di bene rifugio rispetto alle proprie valute. Ma si tratta, in sostanza, di un argomento che vale per la liquidità a breve termine più che per qualsiasi altra ragione di detenere dollari, con l'eccezione, forse, di chi ha come valuta di base una valuta minore e sistemicamente debole. Ma poiché l'indice del dollaro ponderato per gli scambi commerciali è a sua volta in calo da marzo 2020, ciò non vale per l'universo valutario più ampio. Con il dollaro in calo rispetto alle altre valute e con la quota di attività finanziarie in dollari detenuta da stranieri non governativi così elevata da superare il PIL degli Stati Uniti, l'argomento del dollaro come bene rifugio manca di credibilità.
Le ipotesi apparentemente ottimistiche della Fed sulla stabilità del dollaro sembrano rispondere al suo stesso interesse. Naturalmente c'è una certa reticenza ad ammettere una maggiore erosione del suo tasso di cambio prospettico, che di conseguenza potrebbe richiedere un cambiamento della politica sui tassi di interesse. Ma i prezzi delle materie prime stanno salendo rapidamente e, via via che la spesa bloccata di consumatori e imprese viene liberata, l'offerta di beni sarà limitata, in parte per la scarsità di risorse di capitale interne dovuta alle banche commerciali che restringono il credito bancario, e in parte per il caos che continua nelle catene di approvvigionamento. Invece di un tasso di inflazione dei prezzi del 2,5%, dovremmo considerare un tasso significativamente più alto con cui scontare il futuro potere d’acquisto del dollaro.
È probabile che sia solo questione di poco tempo prima che i detentori di tutte le valute fiat affrontino la questione con sobrietà, senza l'entusiasmo che attualmente pervade i mercati. Tuttavia, i segnali anticipatori di un ultimo slancio per le attività finanziarie erano visibili, per chi capisce la moneta, già a marzo 2020, quando la Fed ha portato il tasso sui fondi a zero e ha annunciato un QE da 120 miliardi di dollari al mese. Da allora è un tema ricorrente di questi articoli.
Da allora i prezzi delle materie prime sono saliti alle stelle, insieme ad altre protezioni dall'inflazione come criptovalute, azioni e immobili residenziali. Oltre al potere d’acquisto delle valute, a perdere sono le obbligazioni a reddito fisso, poiché i loro rendimenti sono aumentati.
La prima categoria di detentori di dollari a essere colpita è quella degli stranieri. Alcuni sono imprese che non hanno davvero bisogno di dollari, dato che finiranno per averne ancora di più esportando negli Stati Uniti. Stanno probabilmente imparando che è meglio aver accumulato le materie prime per la produzione.
Alcuni sono investitori basati in altre valute, che diversificano i propri portafogli: detentori effimeri di attività finanziarie che le venderanno quando i rendimenti obbligazionari saliranno ulteriormente. Questo potenziale di liquidazione in mani straniere è una considerazione importante a causa delle enormi quantità coinvolte. La suddivisione tra detentori ufficiali e del settore privato (Altri) è mostrata nella Tabella 1 qui sotto.
Va notato che le attività americane in valute estere sono minime, perché i prestiti agli stranieri sono in larghissima parte denominati in dollari anziché in valute estere, e l'enorme disavanzo commerciale degli Stati Uniti fa sì che, mentre i dollari si accumulano in mani straniere, le valute estere non si accumulino in mani americane. Ciò rende i dati della Tabella 1 una crisi del dollaro in attesa di manifestarsi, fin troppo concreta.
Quando i detentori non ufficiali si renderanno conto di ciò che sta accadendo ai loro dollari e delle conseguenze dell'aumento dei rendimenti obbligazionari sulle più ampie categorie di attività finanziarie, quasi certamente ridurranno le proprie posizioni, pari a quasi 23 trilioni di dollari. Tutte le attività finanziarie denominate in dollari saranno a rischio e, dove andranno queste, seguiranno naturalmente le attività finanziarie denominate in tutte le altre valute. Possiamo aspettarci che il dollaro continui a perdere valore anche nei confronti delle altre valute, in parte spinto dai piani di spesa fortemente inflazionistici del presidente Biden. A prescindere dalle condizioni economiche interne, la Fed non avrà quindi alcuna alternativa praticabile all'aumento dei tassi di interesse per stabilizzare il dollaro rispetto alle altre valute. Ma possiamo essere certi che la Fed sarà estremamente riluttante a farlo.
Man mano che si libera la tanto decantata spesa dei consumatori dopo il lockdown, la scarsità dell'offerta produttiva disponibile, insieme al caos nelle catene di approvvigionamento, può solo portare i prezzi al consumo a salire in modo significativo al di sopra dell'obiettivo medio del 2% della Fed. Questo non solo porterà naturalmente a rendimenti obbligazionari più alti, ma modificherà anche la base di valutazione dei mercati azionari, indebolendone i prezzi. Anche se la Fed cercasse di compensare aumentando il QE per immettere più liquidità in obbligazioni e azioni, sarebbe impossibile compensare l'effetto sulla valutazione. Con ogni probabilità le azioni soccomberanno a uno shock dei tassi di interesse. Allo stesso tempo, l'aumento dei rendimenti obbligazionari minerà le finanze pubbliche. La prospettiva di perdite crescenti sugli investimenti di portafoglio porterà inevitabilmente alla liquidazione da parte degli investitori esteri descritta sopra, causando un dollaro più debole e rendimenti obbligazionari ancora più alti.
In queste condizioni la Fed sarà in trappola. Non può lasciare scivolare i prezzi di obbligazioni e azioni e rischiare che le banche commerciali accelerino la contrazione del credito bancario, con la conseguente inevitabile liquidazione delle garanzie sui prestiti. Il sentiment degli investitori diventerebbe profondamente negativo. Non può nemmeno restare a guardare e lasciare che i mercati si sistemino da soli, a causa dei livelli record di debito societario e di altro tipo che diventerebbe impossibile rifinanziare. E non può nemmeno stampare moneta per salvare tutto, perché il dollaro ne risulterebbe ulteriormente indebolito. Le resta quindi una sola alternativa da perseguire, sia pure con la massima riluttanza: alzare i tassi di interesse, e in misura sostanziale.
I neo-keynesiani, che sembrano credere che l'interesse sia usura e che i risparmiatori debbano essere privati dei rendimenti a beneficio di tutti gli altri, sono ben radicati nelle banche centrali e denunceranno di certo questo tentativo di rimedio. Ma l'esperienza degli anni Settanta conferma che le banche centrali alzeranno i tassi, troppo poco e troppo tardi, prima di decidere infine di annullare le aspettative di mercato di tassi più alti anticipandole. Come è noto, è ciò che fece Paul Volcker nel 1979-81. Si ricorda meno che, nonostante i tassi primari avessero toccato il 20%, la crescita della massa monetaria proseguì, così che il costo degli interessi fu coperto con strumenti inflazionistici. Lo illustra il grafico qui sotto.

Da questo precedente possiamo concludere che, nella scelta tra smettere di stampare moneta e alzare i tassi di interesse, la Fed alzerà i tassi. Questo si aggiunge alla crescita della massa monetaria, come si può notare dal ritmo di crescita più rapido a partire dal 1979. Ma quale sarebbe l'effetto di una simile politica oggi?
Negli anni Settanta l'accumulo di debito interno oltre quanto necessario per finanziare davvero la produzione non c'era ancora stato, e la finanziarizzazione dell'economia statunitense non avvenne fino a metà degli anni Ottanta. L'aumento del debito riguardava soprattutto quello sovrano, poiché le banche statunitensi riciclavano i petrodollari verso l'America Latina. L'unica vittima interna significativa dei tassi elevati fu il settore delle Savings & Loan.
Oggi gli Stati Uniti e le altre economie sono gravati dai debiti, in gran parte improduttivi. Un forte rialzo dei tassi di interesse per contenere l'inflazione dei prezzi spingerebbe l'economia mondiale in una gigantesca recessione provocata dal debito. E sebbene sia esattamente ciò che serve per ripulire tutto il peso morto delle imprese zombie, non rientra tra i compiti della Fed intraprendere una simile azione. Inoltre, con l'indebitamento pubblico già fuori controllo, il governo statunitense sarebbe costretto a tagliare drasticamente la spesa in un momento di rapida crescita degli obblighi di welfare.
Ma stiamo anticipando la fine del percorso, descrivendo eventi che derivano logicamente dai pericoli che abbiamo davanti oggi. Per ora, la conseguenza dell'aumento dei rendimenti obbligazionari è che porteranno un rapido passaggio da ipotesi apertamente rialziste a una prospettiva ribassista più ponderata, con un punto di vista del tutto diverso. Invece di tollerare, o addirittura pretendere, politiche sbagliate e inflazionistiche, gli investitori cambieranno idea di colpo, temendo qualsiasi cosa. In condizioni ribassiste, ogni intervento della gestione centrale dei risultati economici peggiora soltanto le cose, mentre prima sembrava risolverle. Greenspan e i presidenti della Fed che gli sono succeduti avevano ragione sulla psicologia dei mercati in miglioramento, ma hanno taciuto sulla psicologia negativa dei mercati ribassisti. All'improvviso scopriremo che Caronte aspetta di traghettare i corpi dei rialzisti oltre il fiume Stige.
Tale è la violenza degli squilibri di mercato che, quando sfuggiranno al controllo della Fed, non solo i mercati finanziari subiranno una rapida distruzione di valore, ma anche le valute fiat saranno indebolite dalla necessità di accelerare il ritmo dell'inflazione monetaria. L'accento delle politiche inflazionistiche passerà dal finanziare i governi svilendo la moneta allo svilire la moneta per salvare l'economia in generale. La Fed e le altre banche centrali cercheranno di integrare il credito bancario in contrazione, di rendere il capitale liberamente disponibile alle imprese che altrimenti fallirebbero, di continuare con i lanci di denaro ai consumatori dall'elicottero e di compensare le interruzioni delle catene di approvvigionamento. È probabile che i responsabili delle politiche siano così confusi, e il compito così enorme, che finiranno per spogliare Pietro per pagare… chi se non Pietro stesso.
Il precedente pertinente per questa follia risale al 1720, quando John Law in Francia, che fra l'altro fu nominato Controllore generale delle finanze, stampò livres privi di copertura per gonfiare e poi sostenere la bolla del Mississippi in via di collasso. La sua impresa sopravvisse abbastanza da combattere Clive in India, ma la livre divenne priva di valore nel giro di sette mesi. Oggi alcune società contemporanee sopravvivranno, come sopravvisse l'impresa del Mississippi di Law, ma legando la bolla alla valuta, la valuta fallì completamente e quasi certamente lo farà di nuovo oggi.
Esiste un equivoco diffuso, che non corrisponde ai fatti: che tassi di interesse più alti siano negativi per il prezzo dell’oro. Chi sostiene questa tesi insensata presume che l’oro non abbia un tasso di interesse e sia quindi svantaggiato rispetto alla moneta fiat. Questo è vero solo per l’oro fisico e per il contante fiat che si ha in mano, poiché né le banconote né l’oro pagano interessi. Ma entrambi possono essere prestati e concessi in leasing a chi ne ha bisogno in cambio di interessi. Semplicemente, l’interesse sulla moneta fiat, effimera, tende a essere più alto di quello sull’oro fisico, perché l’oro è la forma di moneta più stabile e non comporta rischio di emittente.
Il fatto che l’aumento dei tassi di interesse sulle valute fiat non scoraggi un aumento del prezzo dell’oro è confermato dal grafico qui sotto, che mostra come questi rapporti si sono evoluti negli anni Settanta.
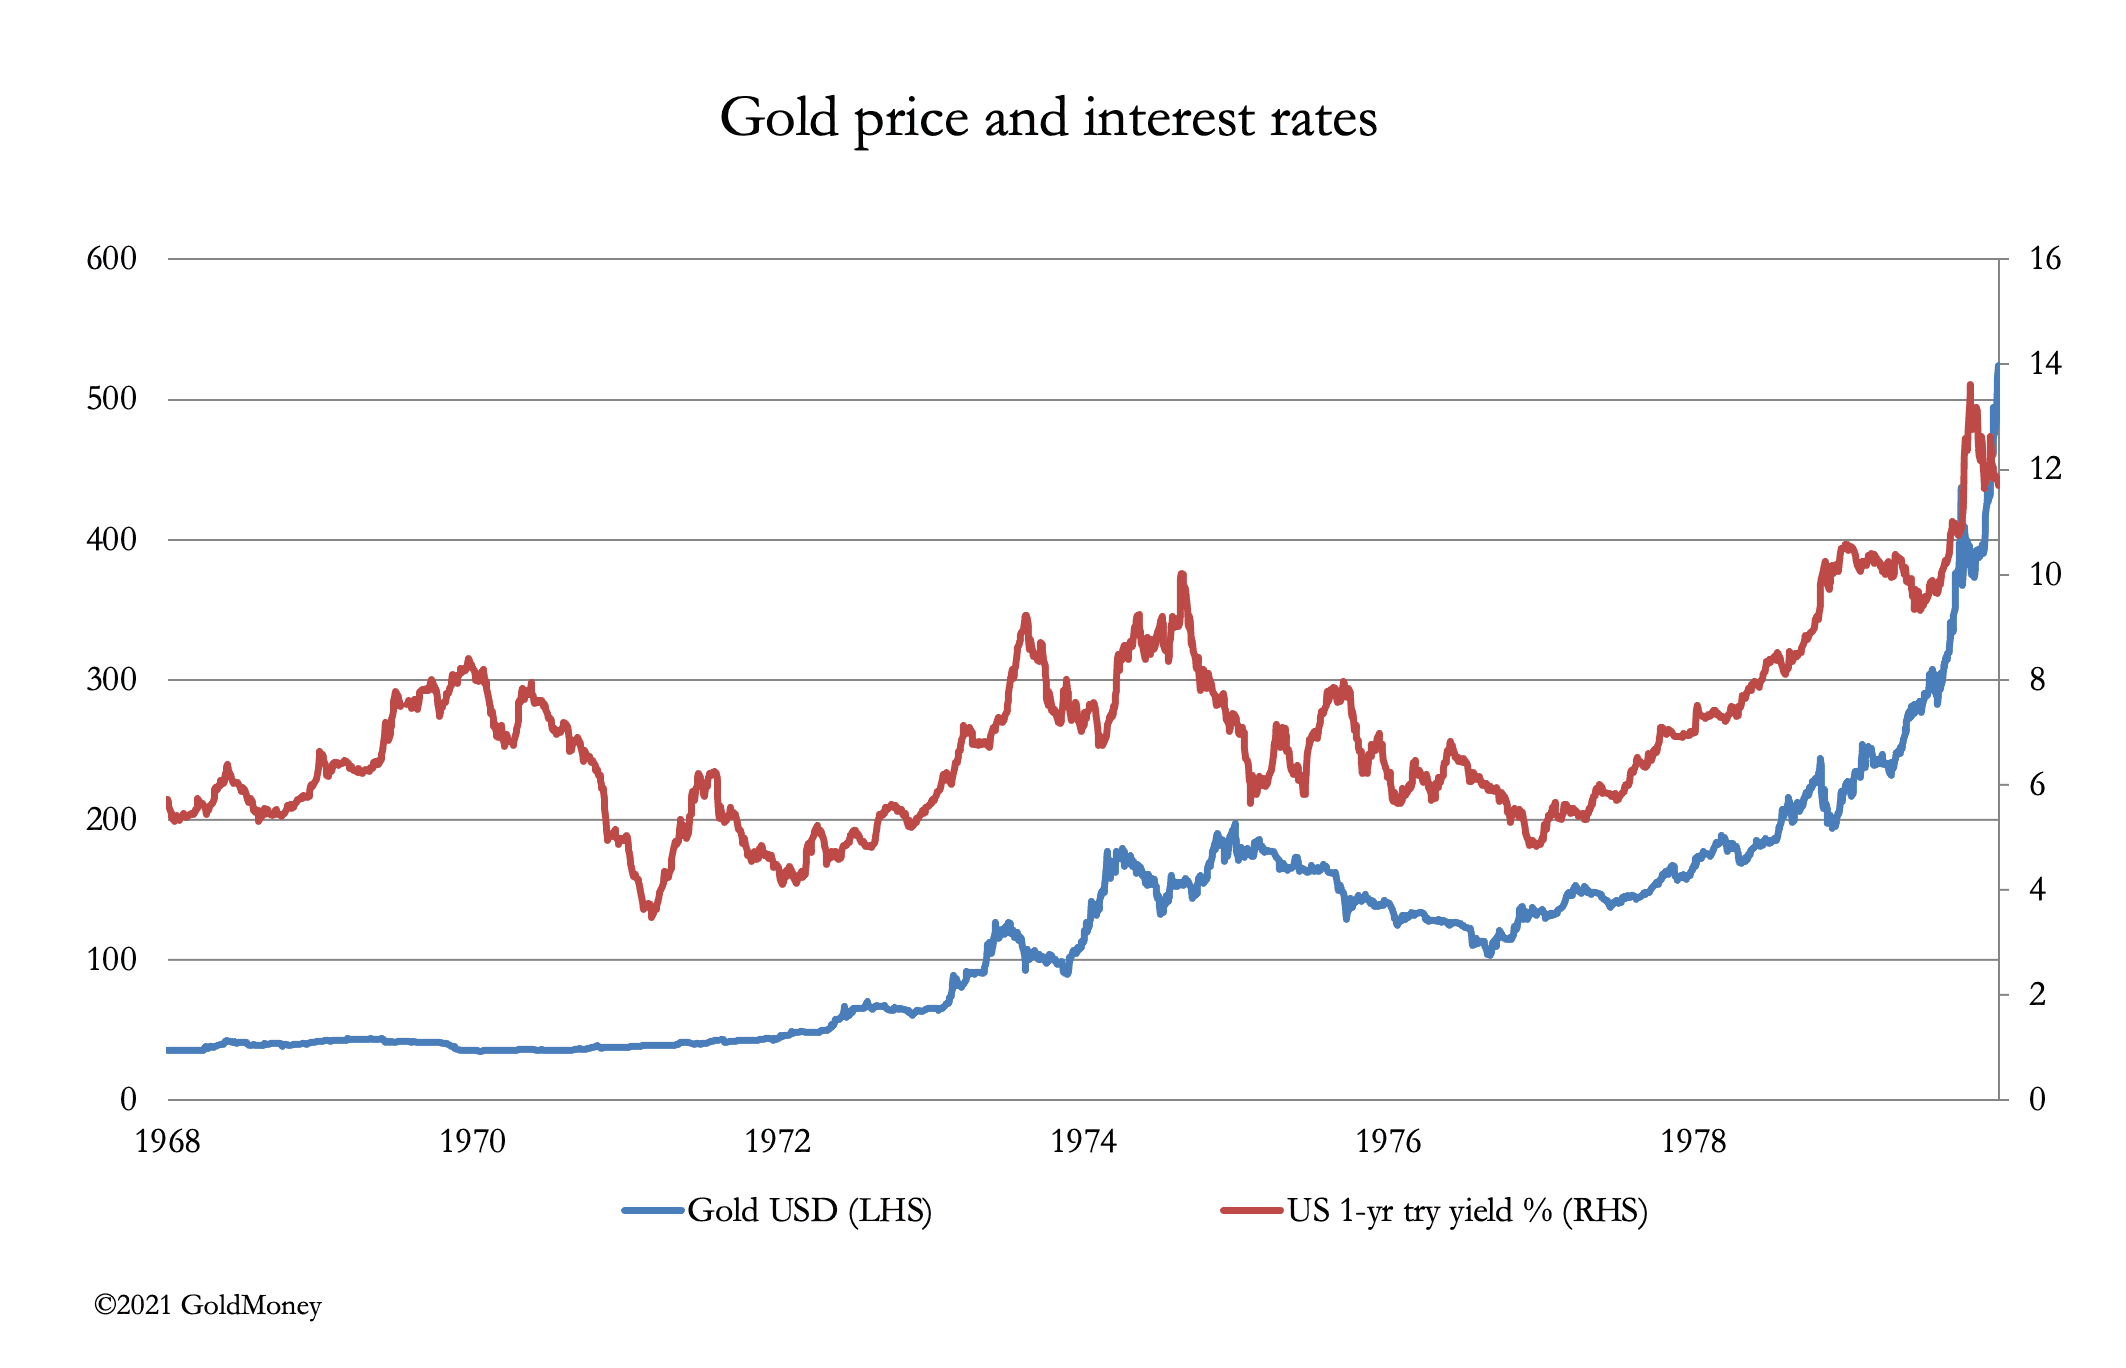
Non solo il decennio si aprì con il rendimento del titolo di Stato USA a 1 anno inferiore al sei per cento e si chiuse con più del doppio, ma il prezzo dell’oro passò da 35 a 524 dollari entro la fine del decennio. Inoltre, il grafico mostra che dal 1972 in poi l’oro tendeva a salire con il rendimento del titolo e a scendere con esso, smentendo chi non comprende la vera relazione.
Tutto questo presuppone che il crollo del potere d’acquisto delle valute fiat richieda del tempo. Ma la verità è che non conosciamo né i tempi né la durata. È improbabile che ricalchi le grandi inflazioni europee degli anni Venti, perché in larga misura il commercio si reggeva sull’alternativa dei dollari garantiti dall’oro, anziché sulle valute locali. Oggi, il crollo del dollaro significherà probabilmente che non ci sarà alcuna valuta alternativa disponibile, perché sono tutte legate al dollaro.
Un crollo del valore delle attività finanziarie che trascini con sé le valute sembra assomigliare di più a una ripetizione della bolla di John Law e del suo successivo collasso, che tra l’altro fu un precursore del keynesismo in azione. Ma oggi una valuta fiat che va a zero potrebbe impiegare meno tempo, date le comunicazioni istantanee moderne. In tal caso, chi non pianifica con grande urgenza di procurarsi un po’ di oro e argento fisici potrebbe affondare con in mano nient’altro che valute fiat senza valore.
Le opinioni espresse in questo articolo sono quelle dell’autore o degli autori e non riflettono quelle di Goldmoney, salvo diversa indicazione esplicita. L’articolo ha solo scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell’autore o degli autori. Non devi agire né fare affidamento su alcuna informazione contenuta nell’articolo senza prima aver chiesto una consulenza professionale indipendente. Si è prestata attenzione affinché le informazioni dell’articolo siano affidabili; tuttavia, Goldmoney non garantisce che siano accurate, complete, aggiornate e/o da considerare un’indicazione di risultati futuri, e non devono essere considerate tali. Goldmoney non sarà responsabile per alcun reclamo, perdita, danno o disagio causato da qualsiasi informazione od opinione contenuta in questo articolo, e qualsiasi azione intrapresa in seguito alle opinioni e alle informazioni in esso contenute è a tuo rischio.
Quando i detentori non ufficiali si renderanno conto di ciò che sta accadendo ai loro dollari e delle conseguenze dell'aumento dei rendimenti obbligazionari sulle più ampie categorie di attività finanziarie, quasi certamente ridurranno le proprie posizioni, pari a quasi 23 trilioni di dollari. Tutte le attività finanziarie denominate in dollari saranno a rischio e, dove andranno queste, seguiranno naturalmente le attività finanziarie denominate in tutte le altre valute. Possiamo aspettarci che il dollaro continui a perdere valore anche nei confronti delle altre valute, in parte spinto dai piani di spesa fortemente inflazionistici del presidente Biden. A prescindere dalle condizioni economiche interne, la Fed non avrà quindi alcuna alternativa praticabile all'aumento dei tassi di interesse per stabilizzare il dollaro rispetto alle altre valute. Ma possiamo essere certi che la Fed sarà estremamente riluttante a farlo.
La latente supremazia dei mercati sulla politica monetaria
Senza dubbio, c'erano ragioni urgenti per cui la Fed dovesse salvare le azioni e gli altri mercati nel marzo 2020. Per diversi decenni i successivi presidenti della Fed, da Alan Greenspan in poi, hanno ammesso apertamente che un mercato azionario in crescita è centrale per la politica monetaria, per il suo ruolo nella creazione di ricchezza e nel rafforzamento della fiducia economica. Ma il salvataggio del mercato di quattordici mesi fa ha anche confermato, se ce n'era bisogno, che la Fed affronterà sempre qualsiasi crisi finanziaria ed economica con strumenti inflazionistici. Questo non ha ancora portato alla crisi inflazionistica che alla fine si verificherà.Man mano che si libera la tanto decantata spesa dei consumatori dopo il lockdown, la scarsità dell'offerta produttiva disponibile, insieme al caos nelle catene di approvvigionamento, può solo portare i prezzi al consumo a salire in modo significativo al di sopra dell'obiettivo medio del 2% della Fed. Questo non solo porterà naturalmente a rendimenti obbligazionari più alti, ma modificherà anche la base di valutazione dei mercati azionari, indebolendone i prezzi. Anche se la Fed cercasse di compensare aumentando il QE per immettere più liquidità in obbligazioni e azioni, sarebbe impossibile compensare l'effetto sulla valutazione. Con ogni probabilità le azioni soccomberanno a uno shock dei tassi di interesse. Allo stesso tempo, l'aumento dei rendimenti obbligazionari minerà le finanze pubbliche. La prospettiva di perdite crescenti sugli investimenti di portafoglio porterà inevitabilmente alla liquidazione da parte degli investitori esteri descritta sopra, causando un dollaro più debole e rendimenti obbligazionari ancora più alti.
In queste condizioni la Fed sarà in trappola. Non può lasciare scivolare i prezzi di obbligazioni e azioni e rischiare che le banche commerciali accelerino la contrazione del credito bancario, con la conseguente inevitabile liquidazione delle garanzie sui prestiti. Il sentiment degli investitori diventerebbe profondamente negativo. Non può nemmeno restare a guardare e lasciare che i mercati si sistemino da soli, a causa dei livelli record di debito societario e di altro tipo che diventerebbe impossibile rifinanziare. E non può nemmeno stampare moneta per salvare tutto, perché il dollaro ne risulterebbe ulteriormente indebolito. Le resta quindi una sola alternativa da perseguire, sia pure con la massima riluttanza: alzare i tassi di interesse, e in misura sostanziale.
I neo-keynesiani, che sembrano credere che l'interesse sia usura e che i risparmiatori debbano essere privati dei rendimenti a beneficio di tutti gli altri, sono ben radicati nelle banche centrali e denunceranno di certo questo tentativo di rimedio. Ma l'esperienza degli anni Settanta conferma che le banche centrali alzeranno i tassi, troppo poco e troppo tardi, prima di decidere infine di annullare le aspettative di mercato di tassi più alti anticipandole. Come è noto, è ciò che fece Paul Volcker nel 1979-81. Si ricorda meno che, nonostante i tassi primari avessero toccato il 20%, la crescita della massa monetaria proseguì, così che il costo degli interessi fu coperto con strumenti inflazionistici. Lo illustra il grafico qui sotto.
Da questo precedente possiamo concludere che, nella scelta tra smettere di stampare moneta e alzare i tassi di interesse, la Fed alzerà i tassi. Questo si aggiunge alla crescita della massa monetaria, come si può notare dal ritmo di crescita più rapido a partire dal 1979. Ma quale sarebbe l'effetto di una simile politica oggi?
Negli anni Settanta l'accumulo di debito interno oltre quanto necessario per finanziare davvero la produzione non c'era ancora stato, e la finanziarizzazione dell'economia statunitense non avvenne fino a metà degli anni Ottanta. L'aumento del debito riguardava soprattutto quello sovrano, poiché le banche statunitensi riciclavano i petrodollari verso l'America Latina. L'unica vittima interna significativa dei tassi elevati fu il settore delle Savings & Loan.
Oggi gli Stati Uniti e le altre economie sono gravati dai debiti, in gran parte improduttivi. Un forte rialzo dei tassi di interesse per contenere l'inflazione dei prezzi spingerebbe l'economia mondiale in una gigantesca recessione provocata dal debito. E sebbene sia esattamente ciò che serve per ripulire tutto il peso morto delle imprese zombie, non rientra tra i compiti della Fed intraprendere una simile azione. Inoltre, con l'indebitamento pubblico già fuori controllo, il governo statunitense sarebbe costretto a tagliare drasticamente la spesa in un momento di rapida crescita degli obblighi di welfare.
Ma stiamo anticipando la fine del percorso, descrivendo eventi che derivano logicamente dai pericoli che abbiamo davanti oggi. Per ora, la conseguenza dell'aumento dei rendimenti obbligazionari è che porteranno un rapido passaggio da ipotesi apertamente rialziste a una prospettiva ribassista più ponderata, con un punto di vista del tutto diverso. Invece di tollerare, o addirittura pretendere, politiche sbagliate e inflazionistiche, gli investitori cambieranno idea di colpo, temendo qualsiasi cosa. In condizioni ribassiste, ogni intervento della gestione centrale dei risultati economici peggiora soltanto le cose, mentre prima sembrava risolverle. Greenspan e i presidenti della Fed che gli sono succeduti avevano ragione sulla psicologia dei mercati in miglioramento, ma hanno taciuto sulla psicologia negativa dei mercati ribassisti. All'improvviso scopriremo che Caronte aspetta di traghettare i corpi dei rialzisti oltre il fiume Stige.
Tale è la violenza degli squilibri di mercato che, quando sfuggiranno al controllo della Fed, non solo i mercati finanziari subiranno una rapida distruzione di valore, ma anche le valute fiat saranno indebolite dalla necessità di accelerare il ritmo dell'inflazione monetaria. L'accento delle politiche inflazionistiche passerà dal finanziare i governi svilendo la moneta allo svilire la moneta per salvare l'economia in generale. La Fed e le altre banche centrali cercheranno di integrare il credito bancario in contrazione, di rendere il capitale liberamente disponibile alle imprese che altrimenti fallirebbero, di continuare con i lanci di denaro ai consumatori dall'elicottero e di compensare le interruzioni delle catene di approvvigionamento. È probabile che i responsabili delle politiche siano così confusi, e il compito così enorme, che finiranno per spogliare Pietro per pagare… chi se non Pietro stesso.
Il precedente pertinente per questa follia risale al 1720, quando John Law in Francia, che fra l'altro fu nominato Controllore generale delle finanze, stampò livres privi di copertura per gonfiare e poi sostenere la bolla del Mississippi in via di collasso. La sua impresa sopravvisse abbastanza da combattere Clive in India, ma la livre divenne priva di valore nel giro di sette mesi. Oggi alcune società contemporanee sopravvivranno, come sopravvisse l'impresa del Mississippi di Law, ma legando la bolla alla valuta, la valuta fallì completamente e quasi certamente lo farà di nuovo oggi.
L’oro e l’aumento dei tassi di interesse
Come conseguenza degli eventi attuali, il fallimento delle valute fiat è sempre più certo. A differenza dell’inflazione fuori controllo degli anni Settanta, che seguì la fine degli accordi di Bretton Woods, oggi i livelli di debito sono così alti e l’intervento dello Stato nei mercati così ampio che un rialzo dei tassi di interesse come quello attuato da Paul Volcker farebbe semplicemente scoppiare la bolla di tutto. I default sul debito sarebbero devastanti. Tuttavia, poiché il potere d’acquisto delle valute fiat continua a diminuire, tassi di interesse sempre più alti diventano inevitabili, dato che i mercati cercano di scontare ulteriori cali fino alla loro definitiva perdita di valore.Esiste un equivoco diffuso, che non corrisponde ai fatti: che tassi di interesse più alti siano negativi per il prezzo dell’oro. Chi sostiene questa tesi insensata presume che l’oro non abbia un tasso di interesse e sia quindi svantaggiato rispetto alla moneta fiat. Questo è vero solo per l’oro fisico e per il contante fiat che si ha in mano, poiché né le banconote né l’oro pagano interessi. Ma entrambi possono essere prestati e concessi in leasing a chi ne ha bisogno in cambio di interessi. Semplicemente, l’interesse sulla moneta fiat, effimera, tende a essere più alto di quello sull’oro fisico, perché l’oro è la forma di moneta più stabile e non comporta rischio di emittente.
Il fatto che l’aumento dei tassi di interesse sulle valute fiat non scoraggi un aumento del prezzo dell’oro è confermato dal grafico qui sotto, che mostra come questi rapporti si sono evoluti negli anni Settanta.
Non solo il decennio si aprì con il rendimento del titolo di Stato USA a 1 anno inferiore al sei per cento e si chiuse con più del doppio, ma il prezzo dell’oro passò da 35 a 524 dollari entro la fine del decennio. Inoltre, il grafico mostra che dal 1972 in poi l’oro tendeva a salire con il rendimento del titolo e a scendere con esso, smentendo chi non comprende la vera relazione.
Tutto questo presuppone che il crollo del potere d’acquisto delle valute fiat richieda del tempo. Ma la verità è che non conosciamo né i tempi né la durata. È improbabile che ricalchi le grandi inflazioni europee degli anni Venti, perché in larga misura il commercio si reggeva sull’alternativa dei dollari garantiti dall’oro, anziché sulle valute locali. Oggi, il crollo del dollaro significherà probabilmente che non ci sarà alcuna valuta alternativa disponibile, perché sono tutte legate al dollaro.
Un crollo del valore delle attività finanziarie che trascini con sé le valute sembra assomigliare di più a una ripetizione della bolla di John Law e del suo successivo collasso, che tra l’altro fu un precursore del keynesismo in azione. Ma oggi una valuta fiat che va a zero potrebbe impiegare meno tempo, date le comunicazioni istantanee moderne. In tal caso, chi non pianifica con grande urgenza di procurarsi un po’ di oro e argento fisici potrebbe affondare con in mano nient’altro che valute fiat senza valore.
Le opinioni espresse in questo articolo sono quelle dell’autore o degli autori e non riflettono quelle di Goldmoney, salvo diversa indicazione esplicita. L’articolo ha solo scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell’autore o degli autori. Non devi agire né fare affidamento su alcuna informazione contenuta nell’articolo senza prima aver chiesto una consulenza professionale indipendente. Si è prestata attenzione affinché le informazioni dell’articolo siano affidabili; tuttavia, Goldmoney non garantisce che siano accurate, complete, aggiornate e/o da considerare un’indicazione di risultati futuri, e non devono essere considerate tali. Goldmoney non sarà responsabile per alcun reclamo, perdita, danno o disagio causato da qualsiasi informazione od opinione contenuta in questo articolo, e qualsiasi azione intrapresa in seguito alle opinioni e alle informazioni in esso contenute è a tuo rischio.