
Chi di noi segue da vicino il ciclo del credito non dovrebbe stupirsi dell'attuale scivolata dei mercati azionari. Sarebbe successo comunque. Di recente anche i tempi erano diventati evidenti, e all'inizio di agosto ho potuto scrivere quanto segue:
«Le tempistiche per l'avvio della crisi del credito sembrano collocarsi in qualsiasi momento a partire dall'ultimo trimestre del 2018, ad appena pochi mesi di distanza, fino a non oltre la metà del 2019.» [i]
La crisi sta arrivando puntuale e nei prossimi mesi ci si può attendere che si trasformi in qualcosa di molto più spiacevole. I mercati obbligazionari societari si sono bloccati, e questo ci segnala che la crisi è effettivamente arrivata. Ora è il momento di valutare come è probabile che si sviluppi la crisi del credito. Il quadro comporta una certa dose di congettura, quindi non possiamo farlo con precisione, ma possiamo estrapolare da elementi di base noti per sostenere alcune conclusioni importanti.
Se dipendesse solo dall'America, senza ulteriori circuiti di retroazione, possiamo ora indicare come probabili i seguenti sviluppi per l'economia statunitense. Gli avvertimenti su un rallentamento economico stanno convincendo la Fed ad allentare la politica monetaria, un processo avviato di recente e anticipato dal calo dei rendimenti dei Treasury USA. Tuttavia l'inflazione dei prezzi, temporaneamente frenata dal calo del prezzo del petrolio, comincerà probabilmente ad aumentare dal secondo trimestre del 2019. Ciò è dovuto a una combinazione tra l'eredità della precedente espansione monetaria e le conseguenze dei dazi del presidente Trump sui prezzi al consumo.
Dopo una breve pausa, indotta soprattutto dalla minaccia di un crollo inarrestabile dei prezzi azionari, la Fed sarà costretta a continuare ad alzare i tassi di interesse per contrastare le pressioni inflazionistiche, il che porterà l'indice dei prezzi al consumo (CPI), fortemente compresso, verso il 4% e poi oltre, probabilmente entro metà anno. Il recente blocco dei mercati obbligazionari societari e il ritiro del credito bancario per il capitale circolante avviano un classico smantellamento degli investimenti sbagliati. La disoccupazione inizia a salire rapidamente e la fiducia dei consumatori si inverte.
I prezzi azionari continuano a scendere, mentre gli investitori preoccupati drenano liquidità dai mercati finanziari, ma l'inflazione dei prezzi resta ostinatamente alta. Di conseguenza i prezzi delle obbligazioni continuano a indebolirsi per una combinazione letale: la vendita di dollari detenuti da stranieri, l'aumento dei disavanzi di bilancio e il calo della fiducia degli investitori nel futuro potere d’acquisto del dollaro.
Gli Stati Uniti entrano in una grave recessione, simile per natura a quella del periodo 1930-33. La differenza rilevante sta in un dollaro puramente fiduciario e privo di copertura, composto da depositi gonfiati[ii] (attualmente il 67% del PIL contro il 36% del 2007), che innesca un tentativo di inversione dell'accumulo di depositi. Il potere d’acquisto del dollaro diminuisce, non da ultimo perché oltre 4 trilioni di dollari di questi depositi sono detenuti da stranieri tramite banche corrispondenti.
Una buona notizia è che il sistema bancario statunitense è meglio capitalizzato rispetto all'ultima crisi ed è improbabile che venga colto di sorpresa come lo fu dalla crisi di Lehman. Di conseguenza è probabile che le banche USA agiscano più rapidamente e con maggiore decisione per proteggere il proprio capitale, spingendo più in fretta l'economia non finanziaria in una fase di recessione tramite il richiamo dei prestiti. L'inflazione dei prezzi non si attenuerà, perché ciò richiede una contrazione del credito sufficiente a compensare la minore preferenza per la detenzione di moneta rispetto ai beni. Qualsiasi contrazione del credito sarà scoraggiata dalla Fed, che cercherà di evitare un aggravarsi della recessione ricorrendo ai rimedi monetari consolidati.
Il margine di manovra della Fed sarà fortemente limitato dall'aumento dell'inflazione dei prezzi, che può combattere solo con tassi di interesse più alti. Tassi più alti diventeranno una trappola del debito che si chiude saldamente sulle finanze pubbliche, costringendo la Fed ad acquistare Treasury USA con il pretesto dello stimolo monetario. La vera ragione del QE sarà che, con un disavanzo di bilancio in rapida crescita, superiore a 1,5 trilioni di dollari e oltre, la Fed vorrà comprimere i costi di finanziamento rispetto a quanto richiederebbe il mercato. Le condizioni economiche saranno diagnosticate come un grave caso di stagflazione. In realtà gli Stati Uniti saranno intrappolati in una trappola del debito dalla quale la via di minor resistenza sarà un'inflazione monetaria in accelerazione.
Per i banchieri centrali neo-keynesiani sarà difficile comprendere la contraddizione apparente per cui un'economia può subire contemporaneamente una recessione e un'inflazione dei prezzi in aumento. È tuttavia la condizione di tutte le inflazioni monetarie e le iperinflazioni subite da economie con valute fiduciarie prive di copertura. La scelta sarà tra riscrivere i manuali, abbandonando il pensiero di gruppo attuale, e andare avanti come prima. Possiamo essere certi che i neo-keynesiani andranno avanti come prima, perché sono intellettualmente incapaci di riformare l'attuale politica monetaria in un modo che ritengano accettabile.
Questo sarebbe il probabile esito della crisi del credito in corso se non fosse per fattori esterni. Esistono precedenti e possiamo aspettarcelo da un'analisi puramente teorica. Sarebbe una crisi progressiva, che peggiora gradualmente, impiega da sei mesi a un anno a dispiegarsi ed è seguita da un periodo di ripresa economica. Ma questa analisi presenta un grosso ostacolo per l'economia statunitense, ovvero il fatto che la politica monetaria USA è da tempo coordinata con quelle delle altre principali banche centrali attraverso sedi come la Banca dei Regolamenti Internazionali e le riunioni del G20 e del G7.
L'elezione a sorpresa del presidente Trump ha scompaginato questo equilibrio con il suo stimolo di bilancio intempestivo e il caos che sta provocando nel commercio internazionale. Il risultato è che la Fed non è più allineata alle altre principali banche centrali, in particolare la Banca del Giappone e la Banca centrale europea. Pertanto, a differenza delle fasi di crisi dei cicli del credito precedenti, l'Eurozona vi entra con tassi di interesse negativi, come il Giappone, e ciò crea enormi tensioni valutarie e bancarie. Metteremo da parte il Giappone nella nostra ricerca degli effetti sistemici ed economici a catena innescati dall'aumento dei tassi di interesse della Fed, e ci concentreremo invece sull'Eurozona, il cuore dell'Unione europea.
L'Eurozona è irrimediabilmente in bancarotta
È facile concludere che l'UE, e in particolare l'Eurozona, sia una bomba a orologeria finanziaria e sistemica pronta a esplodere. La maggior parte dei commenti si è concentrata su problemi che vengono regolarmente tamponati, come la Grecia, l'Italia o l'imminente salvataggio di Deutsche Bank. È un errore. La Banca centrale europea e la macchina dell'UE sono abili nel gestire questioni di questo tipo, perlopiù affrontandole con sfrontatezza e comprando il consenso su tutto. Come disse Mario Draghi in una frase rimasta celebre, whatever it takes.
Perché questo gioco di prestigio funzioni, serve una condizione preliminare: il denaro deve continuare a confluire nel sistema finanziario più velocemente di quanto cresca la domanda di denaro, perché la chiave è il mantenimento del valore degli asset. E la BCE ha fatto proprio questo, con tassi negativi sui depositi e con il suo Programma di acquisto di attività da 2.500 miliardi di euro. Questo programma termina questo mese, il che lo rende il probabile punto di svolta da cui tutto inizia ad andare storto.
La maggior parte del denaro della BCE è stata spesa in titoli di Stato per un motivo secondario, ovvero far sì che i governi dell'Eurozona restino nel sistema euro. I politici spendaccioni dei paesi mediterranei vengono presto disillusi dal desiderio di tornare alle vecchie valute. Basta immaginare i tassi di interesse che gli italiani dovrebbero pagare in lire sui loro 2.850 miliardi di euro di debito pubblico, data una base imponibile, il PIL del settore privato, di soli 840 miliardi di euro, appena un terzo di quel debito pubblico.
Ai politici italiani appena eletti non serve molto per capire perché devono restare nel sistema euro e perché la BCE garantirà tassi di interesse significativamente più bassi di quanto sarebbero altrimenti. Eppure ora la BCE rinuncia agli acquisti di attività, quindi non comprerà debito italiano né di altri paesi. La manipolazione del mercato del debito sovrano dell'Eurozona è a un punto di svolta. La fine di questa fonte di finanziamento per i PIGS[iii] è una questione davvero molto seria.
Un effetto collaterale del programma di acquisto di attività della BCE è stata la riduzione dei prestiti delle banche dell'Eurozona al settore privato, estromesso dall'attenzione rivolta al debito pubblico. Il grafico seguente lo illustra.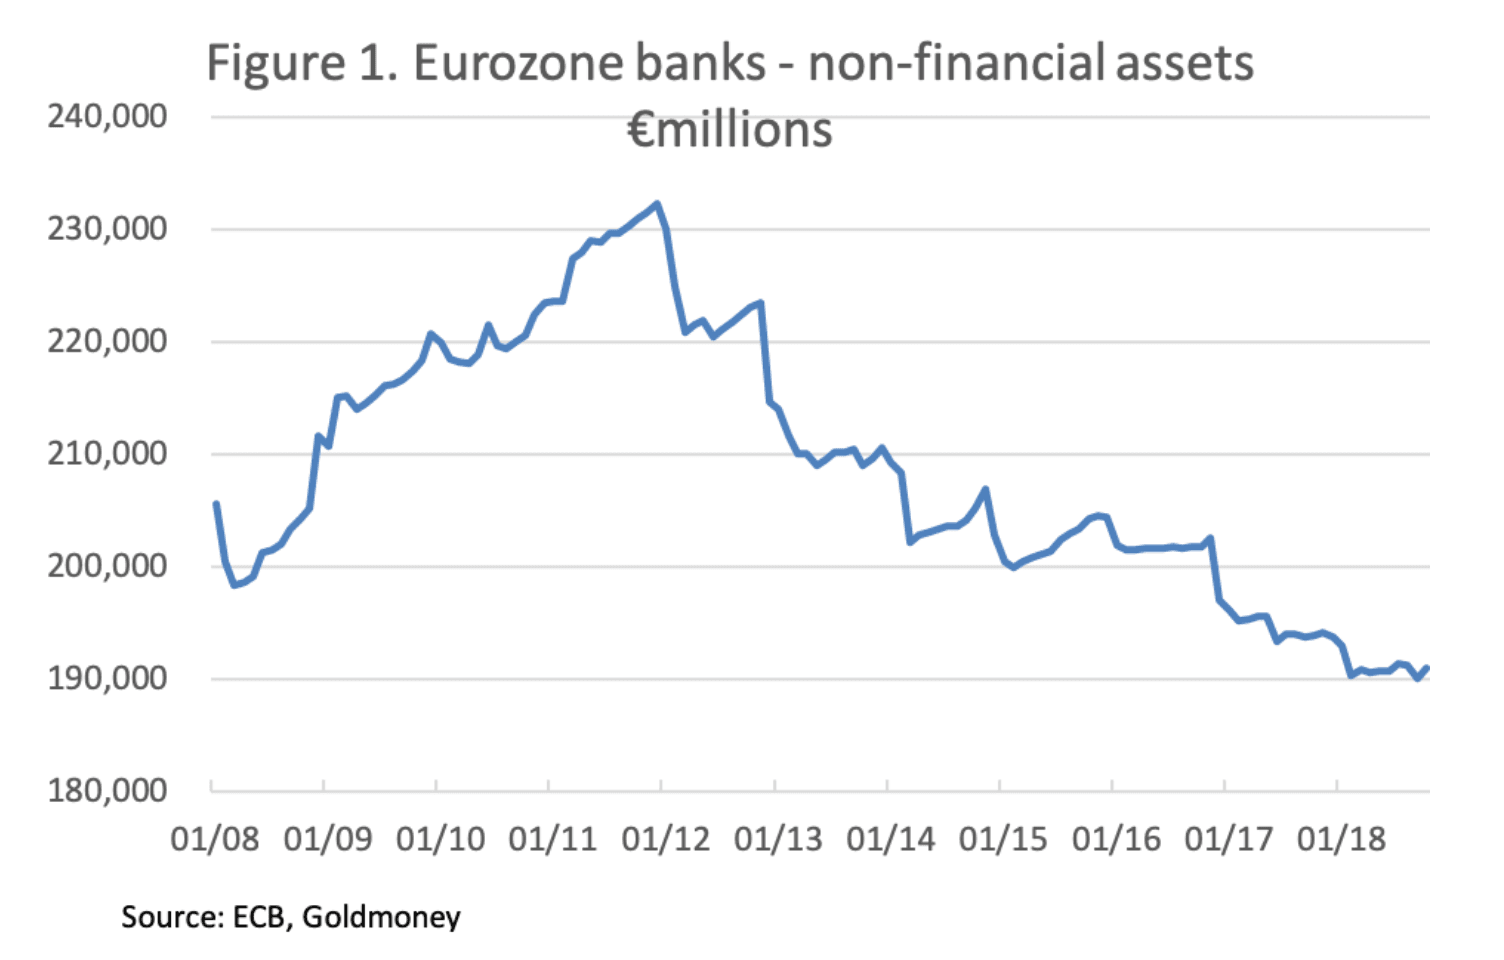
Dopo la crisi di Lehman, le banche furono costrette ad aumentare i prestiti alle imprese del settore privato, i cui flussi di cassa avevano subito un duro colpo. All'inizio del 2012 la tendenza ha iniziato a invertirsi e oggi le attività bancarie non finanziarie totali sono addirittura inferiori a quelle del periodo successivo alla crisi di Lehman. La pressione normativa è in gran parte all'origine di questa tendenza, perché secondo la versione UE delle regole del Comitato di Basilea il debito pubblico in euro non richiede una ponderazione per il rischio, mentre il debito commerciale sì.[iv] Il nostro primo segnale di pericolo è quindi che il sistema bancario dell'Eurozona ha fatto sì che le banche si carichino di debito pubblico a scapito dei prestatari commerciali non finanziari.
Il fatto che le banche non servano il settore privato aiuta a spiegare perché il PIL nominale dell'Eurozona sia rimasto stagnante, calando del 12% nelle sei maggiori economie dell'Eurozona nei dieci anni fino al 2017. Nel frattempo, la moneta M3 dell'Eurozona è aumentata del 39,2%. Con i programmi di acquisto di attività della BCE e il nuovo credito bancario commerciale che aggirano entrambi l'economia reale, non sorprende che i tassi di interesse siano ora fuori linea rispetto a quelli degli Stati Uniti, la cui economia è tornata alla piena occupazione grazie a un forte stimolo fiscale. Il risultato è che le banche possono indebitarsi sul mercato LIBOR in euro a tassi negativi, vendere euro per dollari e investire in Treasury Bill del governo USA, ottenendo un guadagno complessivo tra il 25% e il 30% quando si usa la leva sul capitale di base della banca.
La politica monetaria della BCE è stata quella di ignorare questo arbitraggio sui tassi di interesse per sostenere un'estrema sopravvalutazione dell'intera gamma di obbligazioni denominate in euro. Non può durare per sempre. Per fortuna di Mario Draghi, la pressione a cambiare rotta si è attenuata leggermente, perché i segnali di un rallentamento dell'economia USA sembrano aumentare e, con essi, il rinvio di ulteriori rialzi dei tassi di interesse sul dollaro.
TARGET2
Il nostro secondo segnale di pericolo è costituito dai massicci squilibri interbancari del TARGET2, che finora non hanno avuto importanza finché tutti hanno creduto che non ne avessero. Questa fiducia è il collante che tiene unito un gruppo eterogeneo di banche centrali nazionali. Anche in questo caso, tutto dipende dal mantenimento del valore degli asset, perché, anche se formalmente non sono designati come garanzie, i loro valori sostengono la fiducia nel sistema TARGET2.
Tra le banche centrali della regione si sono accumulati squilibri massicci, come mostra il grafico seguente, a partire dalla crisi di Lehman.
La Bundesbank tedesca, con poco meno di 900 miliardi di euro, è il maggiore creditore, mentre l'Italia, con poco meno di 490 miliardi di euro, è il maggiore debitore. Questi squilibri riflettono gli squilibri commerciali crescenti tra gli Stati membri e i movimenti di capitale non commerciali, che rappresentano una fuga di capitali. Inoltre, gli squilibri nascono quando la BCE ordina a una banca centrale regionale di acquistare obbligazioni emesse dal proprio governo e da società locali. Ciò spiega un disavanzo TARGET2 di 251 miliardi di euro presso la BCE, e i surplus che lo bilanciano sono distribuiti tra le banche centrali regionali. Questo compensa altri disavanzi, quindi la Banca d'Italia deve alle altre banche regionali più di quanto suggeriscano i 490 miliardi di euro del dato complessivo.
La fiducia nel sistema è fondamentale per le banche centrali regionali creditrici, principalmente quelle di Germania, Lussemburgo, Paesi Bassi e Finlandia. Se si verifica un deterioramento generale del valore delle garanzie nell'Eurozona, gli squilibri TARGET2 inizieranno a contare per questi creditori.
Le banche dell'Eurozona
Le banche commerciali dell'Eurozona devono affrontare diversi problemi. Il modo migliore per illustrarli è un breve elenco:
- I prezzi delle azioni delle banche di rilevanza sistemica hanno avuto un andamento negativo dopo la crisi di Lehman. In Germania, Commerzbank e Deutsche Bank sono scese dell'85% rispetto ai massimi successivi a Lehman, Santander in Spagna del 66% e Unicredit in Italia dell'88%. I prezzi delle azioni nel settore bancario sono in genere un barometro affidabile dei rischi sistemici.
- La funzione principale di una banca dell'Eurozona è sempre stata garantire il finanziamento del fabbisogno di debito del rispettivo governo nazionale. Questo è diventato un problema sistemico particolarmente acuto nei PIGS.
- Le regole di Basilea II e della futura Basilea III non richiedono alle banche di applicare uno scarto prudenziale al debito pubblico, incoraggiandole così a sovrappesare il debito pubblico nei bilanci e a sottopesare il debito societario equivalente. Le banche non servono più il settore privato, se non malvolentieri.
- Le banche dell'Eurozona tendono ad avere una leva di bilancio più alta rispetto a quelle di altre giurisdizioni. Un calo relativamente contenuto dei prezzi dei titoli di Stato mette alcune di loro immediatamente a rischio, e se i prezzi delle obbligazioni scendono saranno le banche più deboli a trascinare con sé l'intero sistema bancario.
- Le banche dell'Eurozona sono collegate al sistema bancario globale tramite l'esposizione interbancaria e i mercati dei derivati, quindi i rischi sistemici dell'Eurozona si trasmettono ad altri sistemi bancari.
La BCE stessa è un rischio
Come detto sopra, la BCE, attraverso i suoi vari programmi di acquisto di asset, ha causato l'accumulo di circa 2,5 trilioni di euro di debito, in gran parte titoli di Stato. Le banche centrali dell'eurosistema hanno ora un totale di bilancio di 4,64 trilioni di euro, di cui la BCE è il direttore d'orchestra. Gran parte di questo debito è collocata nei bilanci delle banche centrali nazionali, e si riflette negli squilibri TARGET2.
Il capitale sottoscritto della BCE è di 7,74 miliardi di euro e il totale del suo bilancio è di 414 miliardi di euro.[v] Questo comporta una leva operativa sul capitale di base di 53 volte. I titoli detenuti per finalità di politica monetaria (la quota di debito pubblico acquistata con i vari programmi di acquisto di asset e riportata in bilancio) è indicata in 231 miliardi di euro (nel corso dell'anno aumenterà ulteriormente). Ciò significa che un calo del valore di questi titoli di appena il 3% cancellerebbe tutto il capitale della BCE.
Se la BCE vuole evitare una ricapitalizzazione imbarazzante quando, come ormai sembra certo, i rendimenti obbligazionari saliranno, deve continuare a manipolare i mercati obbligazionari in euro. Pertanto, la reintroduzione dei suoi programmi di acquisto di asset per impedire l'aumento dei rendimenti diventa l'ultimo tiro di dadi. La trappola del debito in cui si trovano i governi dell'Eurozona è diventata una trappola anche per la BCE.
Conclusione
Possiamo vedere che la crisi globale del credito è ormai scoppiata. Del resto, prima o poi succede sempre. I fattori scatenanti immediati non sono stati di natura monetaria: sono stati la combinazione tra la reflazione fiscale del presidente Trump, arrivata in una fase avanzata del ciclo del credito, e l'imposizione di dazi sulle merci importate. L'indebolimento delle altre economie causato dalla guerra tariffaria di Trump è un ulteriore fattore che pesa sulle prospettive dell'economia globale.
Dati questi sviluppi fiscali, la Fed non ha avuto altra scelta che cercare di normalizzare con urgenza i tassi di interesse, provocando così la crisi del credito.
Se la Fed fosse rimasta inerte, l'inflazione dei prezzi sarebbe senza dubbio accelerata, anche tenendo conto dei limiti di un indice dei prezzi al consumo fortemente compresso. Il rallentamento dell'economia statunitense ha ridotto, almeno nel breve termine, i fattori di inflazione dei prezzi. Ma, come si sostiene in questo articolo, difficilmente dureranno.
Questi sviluppi monetari arrivano in un momento in cui due importanti banche centrali, la BCE e la Banca del Giappone, applicano ancora tassi di interesse negativi. Il divario tra queste politiche e quella della Fed, oltre a creare tensioni monetarie e valutarie, porterà quasi certamente entrambe a rivedere le proprie politiche monetarie. Proprio questo mese il quantitative easing nell'Eurozona si conclude e, senza di esso, i prezzi delle obbligazioni rischiano di scendere in modo significativo. Seguirà quasi certamente un aumento del tasso sui depositi della BCE, oggi a -0,4%, ed è difficile capire come si possa poi evitare una crisi sistemica in via di sviluppo nella regione.
Dalla crisi di Lehman, l'inflazione è rimasta in gran parte confinata nel settore finanziario, mentre nell'economia produttiva è stata soppressa a livello statistico. Ora questo sta per cambiare, e i depositi in eccesso presso le banche cercheranno di sfuggire alle conseguenze del loro impiego, per lo più in speculazione finanziaria. Questo non darà una spinta ai consumi, perché i consumatori sono già al limite e la disoccupazione è in aumento. Si limiterà a erodere il potere d'acquisto di una valuta fiat sempre meno gradita e priva di copertura.
[i] Vedi https://www.goldmoney.com/research/goldmoney-insights/end-of-credit-cycle-dynamics
[ii] La somma di contanti, conti correnti e depositi di risparmio
[iii] Portogallo, Italia, Grecia e Spagna.
[iv] Vedi https://www.globalbankingandfinance.com/sovereign-risk-weights-the-big-missing-piece-of-basel-iii/
[v] BCE, Relazione annuale e bilancio, 2017.
Le opinioni espresse in questo articolo sono quelle dell'autore o degli autori e non riflettono quelle di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha scopo puramente informativo generale e non costituisce, da parte di Goldmoney o dell'autore o degli autori, una consulenza legale, finanziaria, fiscale, di investimento o contabile. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. È stata posta attenzione affinché le informazioni dell'articolo siano affidabili; tuttavia, Goldmoney non dichiara che siano accurate, complete, aggiornate e/o da considerare un'indicazione di risultati futuri, e non devono essere considerate tali. Goldmoney non sarà responsabile di alcuna richiesta di risarcimento, perdita, danno o disagio derivante da qualsiasi informazione o opinione contenuta in questo articolo, e qualsiasi azione intrapresa in base alle opinioni e alle informazioni contenute in questo articolo è a tuo rischio.