
I prezzi dell'argento si sono rafforzati in modo notevole negli ultimi mesi. Nell'autunno del 2022 il metallo era sceso a circa 18 $/ozt, il livello più basso dall'inizio del 2020. Da allora l'argento è salito e ora si aggira di nuovo intorno ai 25 $/ozt. La recente forza dei prezzi dell'argento segue quella dei prezzi dell'oro. L'oro viene di nuovo scambiato sopra i 2000 $/ozt, vicino al suo massimo storico.
Alcuni anni fa abbiamo presentato ai nostri lettori il nostro modello dei prezzi dell'argento (Silver price framework: Both money and a commodity, 9 marzo 2017). In quel rapporto abbiamo illustrato le seguenti conclusioni:
Gli analisti di mercato, i media finanziari e gli investitori in materie prime considerano spesso l'argento il cugino lunatico dell'oro, ma vederlo semplicemente come una versione più volatile dell'oro non gli rende il giusto merito. Così come le proprietà fisiche dell'oro lo hanno destinato a diventare una riserva di valore ideale, le proprietà dell'argento rendono questo metallo speciale a modo suo.
Come spiegato nel nostro Gold Price Framework, l'oro non è una materia prima di flusso. Le correlazioni storiche con le valute e la volatilità legata ai tassi indicano che l'oro viene scambiato come uno stock monetario; l'argento, invece, è speciale perché è altrettanto adatto a essere moneta e a fungere da materia prima impiegata in numerosi processi industriali.
Pertanto, i prezzi dell'argento sono determinati dalla domanda monetaria così come dall'offerta e dalla domanda per usi industriali, e quest'ultima è un importante elemento di differenziazione. Le riserve auree fuori terra sono sempre cresciute allo stesso ritmo dell'oro estratto di nuova produzione, attenuando gli effetti della volatilità dei prezzi legata alle scorte; le riserve di argento, invece, sono cresciute molto più lentamente, perché la domanda industriale assorbe gran parte di ciò che viene estratto.
1. L'argento è, come l'oro, una riserva di valore di natura materiale e priva di rischio di controparte, con costi di sostituzione ad alta intensità energetica che fissano il limite inferiore dei prezzi (la stessa prova di valore energetica che sostiene i prezzi dell'oro). Per questo motivo, l'argento dovrebbe risentire degli stessi fattori monetari dei prezzi dell'oro: le aspettative sui tassi di interesse reali, la politica delle banche centrali e i prezzi dell'energia a più lunga scadenza.
2. Poiché l'argento è una materia prima con ampie applicazioni industriali, le variazioni dei fattori industriali (ossia dei livelli di scorte disponibili) dovrebbero incidere sul prezzo del metallo.
Ciò significa che esiste una forte relazione tra i prezzi dell'argento e il livello dell'attività economica, oltre all'impatto derivante dal contesto monetario. Da questo punto di vista, quindi, l'argento dovrebbe avere una performance inferiore a quella dell'oro in una recessione. Poiché riteniamo che una recessione sia piuttosto imminente – lo abbiamo sottolineato in alcuni dei nostri rapporti delle ultime settimane – che cosa significa questo per i prezzi dell'argento?
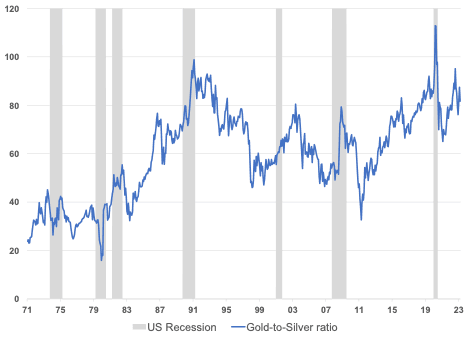
Se guardiamo al rapporto storico tra oro e argento, è effettivamente vero che nelle ultime cinque recessioni il rapporto oro/argento (rapporto GTS) è aumentato (vedi Grafico 1). In tre di questi cinque casi abbiamo assistito a un movimento al rialzo molto marcato:
Grafico 1: L'oro ha avuto una performance migliore dell'argento nelle ultime cinque recessioni
Fonte: Goldmoney Ricerche
2020, pandemia di COVID19: la maggior parte dei governi ha scelto una risposta simile alla pandemia di COVID19, chiudendo ampie parti dei rispettivi paesi per settimane, in alcuni casi per mesi. Ciò ha portato a una forte contrazione dell'attività economica nel primo semestre del 2020. Durante la fase iniziale di questa recessione piuttosto particolare, il rapporto GTS è salito da 85 a 112. Il motivo principale è stato un netto calo dei prezzi dell'argento da 18 $/ozt a 12 $/ozt, mentre i prezzi dell'oro sono aumentati solo leggermente, da 1600 $/ozt a 1700 $/ozt.
2008, grande crisi finanziaria: la crisi finanziaria globale ha innescato una recessione mondiale durata due anni, dal quarto trimestre 2007 al terzo trimestre 2009. In quel periodo il rapporto GTS è passato da 54 a 68. Tuttavia, alla fine del 2008, al culmine del panico sui mercati finanziari, il rapporto è salito fino a 80. Mentre l'aumento del rapporto è dipeso principalmente dalla crescita dei prezzi dell'oro, il picco di fine 2008 è stato causato dal crollo dei prezzi dell'argento, passati da 15 $/ozt prima della recessione a meno di 10 $/ozt.
Il crollo delle dot-com del 2001: lo scoppio della bolla delle dot-com ha portato a una recessione durata dal primo al terzo trimestre del 2001. In quel periodo il rapporto GTS è salito solo marginalmente, da 55 a 63. Ciò è dipeso principalmente da prezzi dell'oro leggermente più alti, mentre i prezzi dell'argento sono scesi marginalmente. Alla fine della recessione l'oro veniva scambiato a 290 $/ozt e l'argento a 4,50 $/ozt
La recessione dei primi anni Novanta: negli Stati Uniti la recessione dei primi anni Novanta è durata dal quarto trimestre del 1989 al primo trimestre del 1991. In quel periodo il rapporto GTS è balzato da 69 a 98. I prezzi dell'oro sono rimasti più o meno stabili per tutto l'arco temporale, mentre quelli dell'argento sono scesi da 5,30 $/ozt a 3,80 $/ozt.
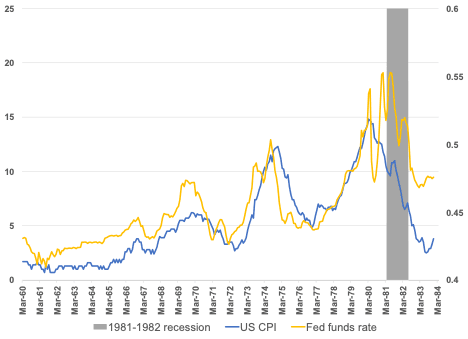
La recessione del 1981–82: la recessione del 1981 fu il risultato della politica monetaria restrittiva della Fed (e di altre banche centrali) per combattere un'inflazione in crescita. Alla fine degli anni Settanta e all'inizio degli anni Ottanta l'inflazione era a due cifre. Il presidente della Fed Volcker alzò drasticamente i tassi di interesse, portandoli oltre il 20%: ciò alla fine riportò l'inflazione sotto controllo, ma innescò anche un'altra recessione. Durante la recessione del 1981-1982 il rapporto GTS è passato da 41 a 55. I prezzi sia dell'oro sia dell'argento sono calati sensibilmente in quel periodo, ma quelli dell'argento di più. L'oro è passato da 500 $/ozt a 300 $/ozt e l'argento da 12,30 $/ozt a 5,30 $/ozt. È importante sottolineare che queste correzioni sono arrivate dopo un decennio di rialzi incessanti dei prezzi dei metalli, sostenuti dall'inflazione elevata (cfr. Grafico 2).
Grafico 2: il calo dei prezzi dei metalli preziosi durante la recessione del 1981-1982 ha fatto seguito a oltre un decennio di prezzi in aumento, alimentati da un'inflazione incessante
IPC su base annua, %
Fonte: FRED, Goldmoney Ricerche
Dunque, le ultime cinque recessioni sono del tutto coerenti con le aspettative intuitive. In queste recessioni l'oro supera sistematicamente l'argento, perché la domanda di argento fisico per le applicazioni industriali tende a diminuire. Questo sembra valere sia che i prezzi dell'oro salgano sia che scendano. È importante notare che i prezzi dell'oro sono saliti in un solo caso, e solo marginalmente. Nella maggior parte dei casi il rapporto GTS è salito perché i prezzi dell'argento hanno sofferto. Pertanto, poiché a nostro avviso il mondo è sull'orlo di un'altra grande recessione, ci sembra ragionevole aspettarsi che il rapporto torni a salire.
Tuttavia, in due recessioni del secondo dopoguerra questa ipotesi non si è verificata del tutto:
La recessione del 1979-1980: osservando i dati economici della fine degli anni Settanta e dell'inizio degli anni Ottanta, si potrebbe concludere che l'economia statunitense sia rimasta in recessione continua per oltre tre anni. È però importante distinguere tra la recessione del 1981-1982, causata dai rialzi dei tassi di Volcker, e la flessione economica che l'ha preceduta. La recessione del 1979-1980 è iniziata ufficialmente nel secondo trimestre del 1979 ed è terminata nel secondo trimestre del 1980. Secondo l'opinione prevalente, la causa fu la rivoluzione iraniana del 1979, che provocò una carenza globale di petrolio e, a sua volta, un forte aumento dell'inflazione. Tuttavia, questa lettura ignora che l'inflazione era già fuori controllo molto prima della rivoluzione iraniana.[1]
La recessione del 1973-1975: la recessione iniziata nel quarto trimestre del 1973 e durata fino al primo trimestre del 1975. Diversi fattori critici portarono a questa recessione, come i disavanzi generati dalla guerra del Vietnam e la prima crisi petrolifera, conseguente all'embargo petrolifero guidato dall'Arabia Saudita. Come quella successiva, la recessione del 1973-1975 fu caratterizzata da un'inflazione molto alta. L'inflazione misurata dall'IPC superò il 5% all'inizio del 1973 e raggiunse il 12% nel 1974. È difficile dire quanto di ciò sia il risultato ritardato della decisione di Nixon di abbandonare il gold standard e quanto sia dovuto all'embargo petrolifero. Ma, a differenza dello shock petrolifero iraniano che seguì, il primo embargo determinò uno spostamento permanente verso l'alto dei prezzi del petrolio.
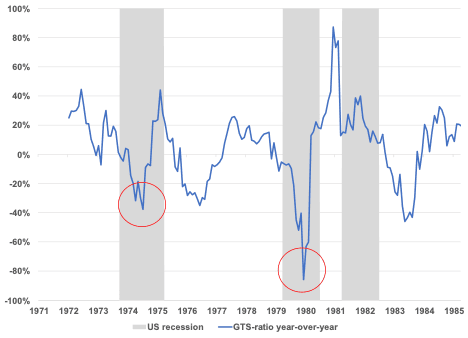
Un aspetto importante è che entrambe le recessioni hanno in comune un'inflazione a due cifre. E in entrambe queste recessioni ad alta inflazione il rapporto GTS si è comportato in modo diverso rispetto alle recessioni successive. Si può sostenere che, nell'arco di entrambe le recessioni, l'oro abbia di nuovo superato l'argento, anche se solo marginalmente. Tuttavia, nella fase iniziale di entrambe le recessioni ad alta inflazione l'argento ha superato di gran lunga l'oro (cfr. Grafico 3). Nella prima fase della recessione del 1973-1975 il rapporto GTS è passato da 38 a un minimo di 26. Ciò è avvenuto perché i prezzi dell'argento sono più che raddoppiati, mentre quelli dell'oro sono saliti "solo" del 50%. La performance superiore dell'argento è stata ancora più marcata nella prima metà della recessione del 1979-1980, con il rapporto GTS passato da 32 a meno di 16. In quel periodo i prezzi dell'oro sono raddoppiati, ma quelli dell'argento sono quadruplicati, da 7,4 $/ozt a 32,0 $/ozt (oltre 48 $/ozt in corso di seduta).[2]
Grafico 3: in entrambe le recessioni degli anni Settanta l'argento ha inizialmente sovraperformato nettamente l'oro in presenza di inflazione a due cifre.
Variazione annua del rapporto GTS, LogN
Fonte: Goldmoney Ricerche
Come abbiamo spiegato nel nostro quadro di riferimento sul prezzo dell'argento, sebbene il rapporto oro/argento (GTS) sia aumentato costantemente su lunghi periodi, l'argento tende a sovraperformare l'oro nei mercati rialzisti. Nel nostro rapporto del 2017 affermavamo:
Se l'oro può essere più adatto al risparmio stabile di lungo periodo, l'argento può essere più efficiente per esporsi ai cambiamenti della politica monetaria, in particolare in relazione ai cicli industriali. Le variazioni delle politiche delle banche centrali hanno un impatto di 1:1 sul prezzo dell'oro nel lungo periodo: la perdita di potere d'acquisto della valuta di base utilizzata come misura è compensata dall'aumento del prezzo. Per questo l'oro può mantenere il proprio potere d'acquisto nel lungo termine, cosa che nessuna valuta è mai riuscita a fare nel corso della storia.
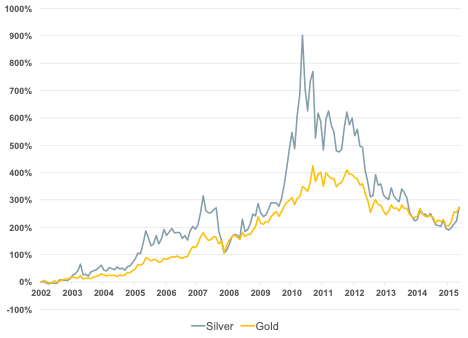
Per quanto riguarda l'argento, le variazioni della politica delle banche centrali agiscono sul prezzo come un combustibile, rendendo l'argento più efficiente per chi ha una view sulla direzione dell'impatto della politica sulle valute e punta alla massima esposizione (si veda la Figura 4).
Figura 4: l'argento tende a sovraperformare l'oro quando la politica delle banche centrali è favorevole ai metalli preziosi
$/oncia troy
Fonte: Goldmoney Ricerche
Tuttavia, in entrambe le recessioni degli anni '70 la Fed aumentò i tassi. Perché, allora, l'argento sovraperformò comunque l'oro, pur con la domanda industriale in calo (come accade in ogni recessione) E con la Fed che alzava i tassi? La risposta è che l'inflazione superò i rialzi dei tassi della Fed. Sì, la Fed alzò i tassi, ma non abbastanza da contrastare con successo l'inflazione. Di conseguenza, l'inflazione non solo persistette, ma accelerò. È quindi importante non guardare alla politica della Fed in modo isolato, ma in rapporto all'inflazione. E in rapporto all'inflazione, la Fed stava allentando.
Purtroppo, all'epoca i Treasury Inflation Protected Securities (TIPS) non erano ancora stati introdotti. I rendimenti dei TIPS rappresentano le aspettative del mercato sui tassi di interesse reali nei prossimi anni. Ad esempio, il rendimento del TIPS a 10 anni è oggi pari all'1%, il che significa che il mercato si aspetta che i rendimenti nominali dei titoli del Tesoro a 10 anni superino l'inflazione dell'1% nei prossimi 10 anni. Sia l'oro sia l'argento si comportano molto bene in un contesto di aspettative di tassi di interesse reali negativi (si veda la Figura 5). Pur non disponendo dei dati sui rendimenti dei TIPS per quel periodo per dimostrarlo, sembra che durante entrambe le recessioni degli anni '70 le aspettative sui tassi reali siano diventate negative (nonostante tassi nominali molto alti), generando una forte domanda monetaria di metalli preziosi.
Figura 5: esiste una forte correlazione inversa tra le aspettative sui tassi di interesse reali e i prezzi dell'argento
$/oncia troy (asse sinistro); rendimento TIPS a 10 anni, % (asse destro)

Fonte: Goldmoney Ricerche
Come abbiamo spiegato nel nostro rapporto sul quadro di riferimento dell'argento, l'importanza della domanda di argento per usi industriali determina una differenza rilevante tra oro e argento. Per migliaia di anni le scorte di oro in superficie sono cresciute allo stesso ritmo dell'oro estratto. Le scorte di argento, invece, sono cresciute molto più lentamente perché la domanda industriale ha assorbito gran parte di quanto veniva estratto. Stimiamo che circa la metà di tutto l'argento mai estratto sia stata consumata in modo irreversibile. Pertanto, mentre le scorte di oro in superficie ammontano a circa 190.000 tonnellate, per un valore di circa 10 trilioni di USD ai prezzi attuali, il valore di tutte le scorte di argento in superficie è molto inferiore.
Le stime sulle scorte di argento sono più difficili da reperire. Abbiamo trovato stime delle scorte totali di argento in superficie comprese tra 550 e 850 mila tonnellate. Considerandone la media, il rapporto tra scorte di argento e di oro in superficie è di circa 4:1 in termini di peso. Lo si confronti con il volume di produzione annuo dei due metalli, che negli ultimi 10 anni è stato in media di circa 9:1. L'abbondanza naturale dei due metalli nella crosta terrestre è ancora più distante, 20-25:1 secondo la maggior parte degli studi, e la nostra stima basata sulla geologia economica dei giacimenti primari porta questo valore più vicino a 1:40. Come si può vedere, le scorte di argento in superficie non sono cresciute quanto implicherebbero la produzione o l'abbondanza naturale, perché gran parte dell'argento estratto è stata consumata (si veda la Figura 6).
Figura 6: la domanda industriale di argento è elevata, quindi le scorte in superficie sono cresciute molto più lentamente di quelle di oro
Milioni di once, 2015
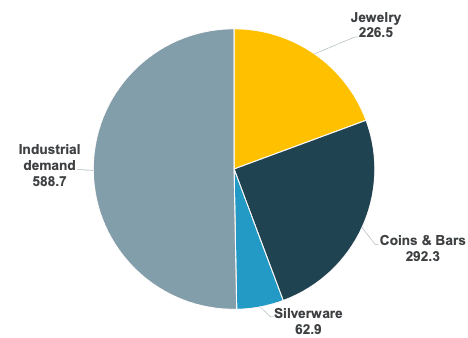
Fonte: Goldmoney Ricerche
Pertanto, i prezzi dell'argento sono determinati dalla domanda monetaria e dall'offerta e dalla domanda per usi industriali, che costituisce un importante elemento di differenziazione. Le scorte di oro in superficie sono sempre cresciute allo stesso ritmo dell'oro di nuova estrazione, attenuando gli effetti della volatilità dei prezzi legata alle scorte; le scorte di argento, invece, sono cresciute molto più lentamente, poiché la domanda industriale ha assorbito gran parte di quanto viene estratto.
Ciò significa che, nei periodi di forte domanda monetaria di metalli preziosi, le scorte di argento disponibili per assorbire tale domanda sono molto inferiori. Ciò significa anche che, in una recessione in cui le aspettative sui tassi di interesse reali scendono bruscamente, la domanda monetaria può compensare la debolezza della domanda industriale e, di conseguenza, i prezzi dell'argento possono sovraperformare quelli dell'oro. Come hanno mostrato entrambe le recessioni degli anni Settanta, in quei periodi entrambi i metalli erano in un mercato rialzista. È improbabile che l'argento sovraperformi l'oro in una recessione accompagnata da un calo dei prezzi dei metalli preziosi.
Quindi, cosa accadrà questa volta? Negli ultimi mesi abbiamo affermato in diversi report di aspettarci che il mondo entri in recessione. La questione è come reagiranno le banche centrali e la Fed. Il mercato dell'oro e, in una certa misura, quello azionario si aspettano che la Fed faccia presto una brusca inversione di rotta, sulla scia di dati economici e occupazionali più deboli oppure nel caso in cui la crisi nel settore bancario si riaccenda. Un'attività economica più debole allenterebbe inoltre le tensioni sui mercati delle materie prime, riducendo di fatto la pressione sulla Fed affinché contrasti l'inflazione con tassi più alti. Riteniamo tuttavia che il mercato sia attualmente troppo compiacente rispetto al rischio che la Fed mantenga una linea restrittiva più a lungo. La Fed si basa sull'inflazione core dei prezzi al consumo, trainata soprattutto dal settore dei servizi. A differenza di quanto avvenuto nel comparto delle materie prime, dove ad esempio i prezzi del petrolio sono scesi di circa il 40% rispetto al picco, nel settore dei servizi non abbiamo ancora visto alcun allentamento delle pressioni inflazionistiche. I salari continuano a crescere a ritmi sostenuti e non si registra un aumento sostanziale della disoccupazione. Il rischio, quindi, è che, contrariamente alle aspettative del mercato, la Fed mantenga la sua linea restrittiva nei prossimi mesi.
Pur concordando con il mercato sul fatto che, nel lungo periodo, la Fed tornerà a tassi più bassi e riprenderà il QE, nel breve termine esiste un rischio significativo che le aspettative sui tassi di interesse reali tornino a salire mentre i prezzi dell'energia a più lunga scadenza diminuiscono. Entrambi i fattori sono negativi per i prezzi dei metalli preziosi, ma lo sono di più per l'argento che per l'oro. Riteniamo comunque che, nella fase rialzista successiva, l'argento possa tornare a sovraperformare l'oro.
[1] L'IPC medio dei cinque anni precedenti alla rivoluzione iraniana era del 7,73%. Questa spiegazione non chiarisce neppure perché i prezzi del petrolio siano tornati ai livelli precedenti alla rivoluzione pochi anni dopo, mentre nello stesso periodo il livello generale dei prezzi è quasi raddoppiato. Se i prezzi del petrolio hanno certamente avuto un ruolo nelle forti oscillazioni dei prezzi della fine degli anni Settanta, riteniamo che sia stato il contesto monetario a determinare lo spostamento permanente dei prezzi verso l'alto.
[2] Il picco dei prezzi dell'argento del 1980 fu anche il risultato di uno short squeeze sull'argento, innescato dall'enorme posizione dei fratelli Hunt sui mercati dei future.