Gli swap sull’argento stanno subendo uno short squeeze in condizioni di scarsa liquidità, con i lease rate sul contratto Comex di settembre oltre il 5%. L’oro continua a consolidarsi in una formazione a bandierina rialzista (pennant).
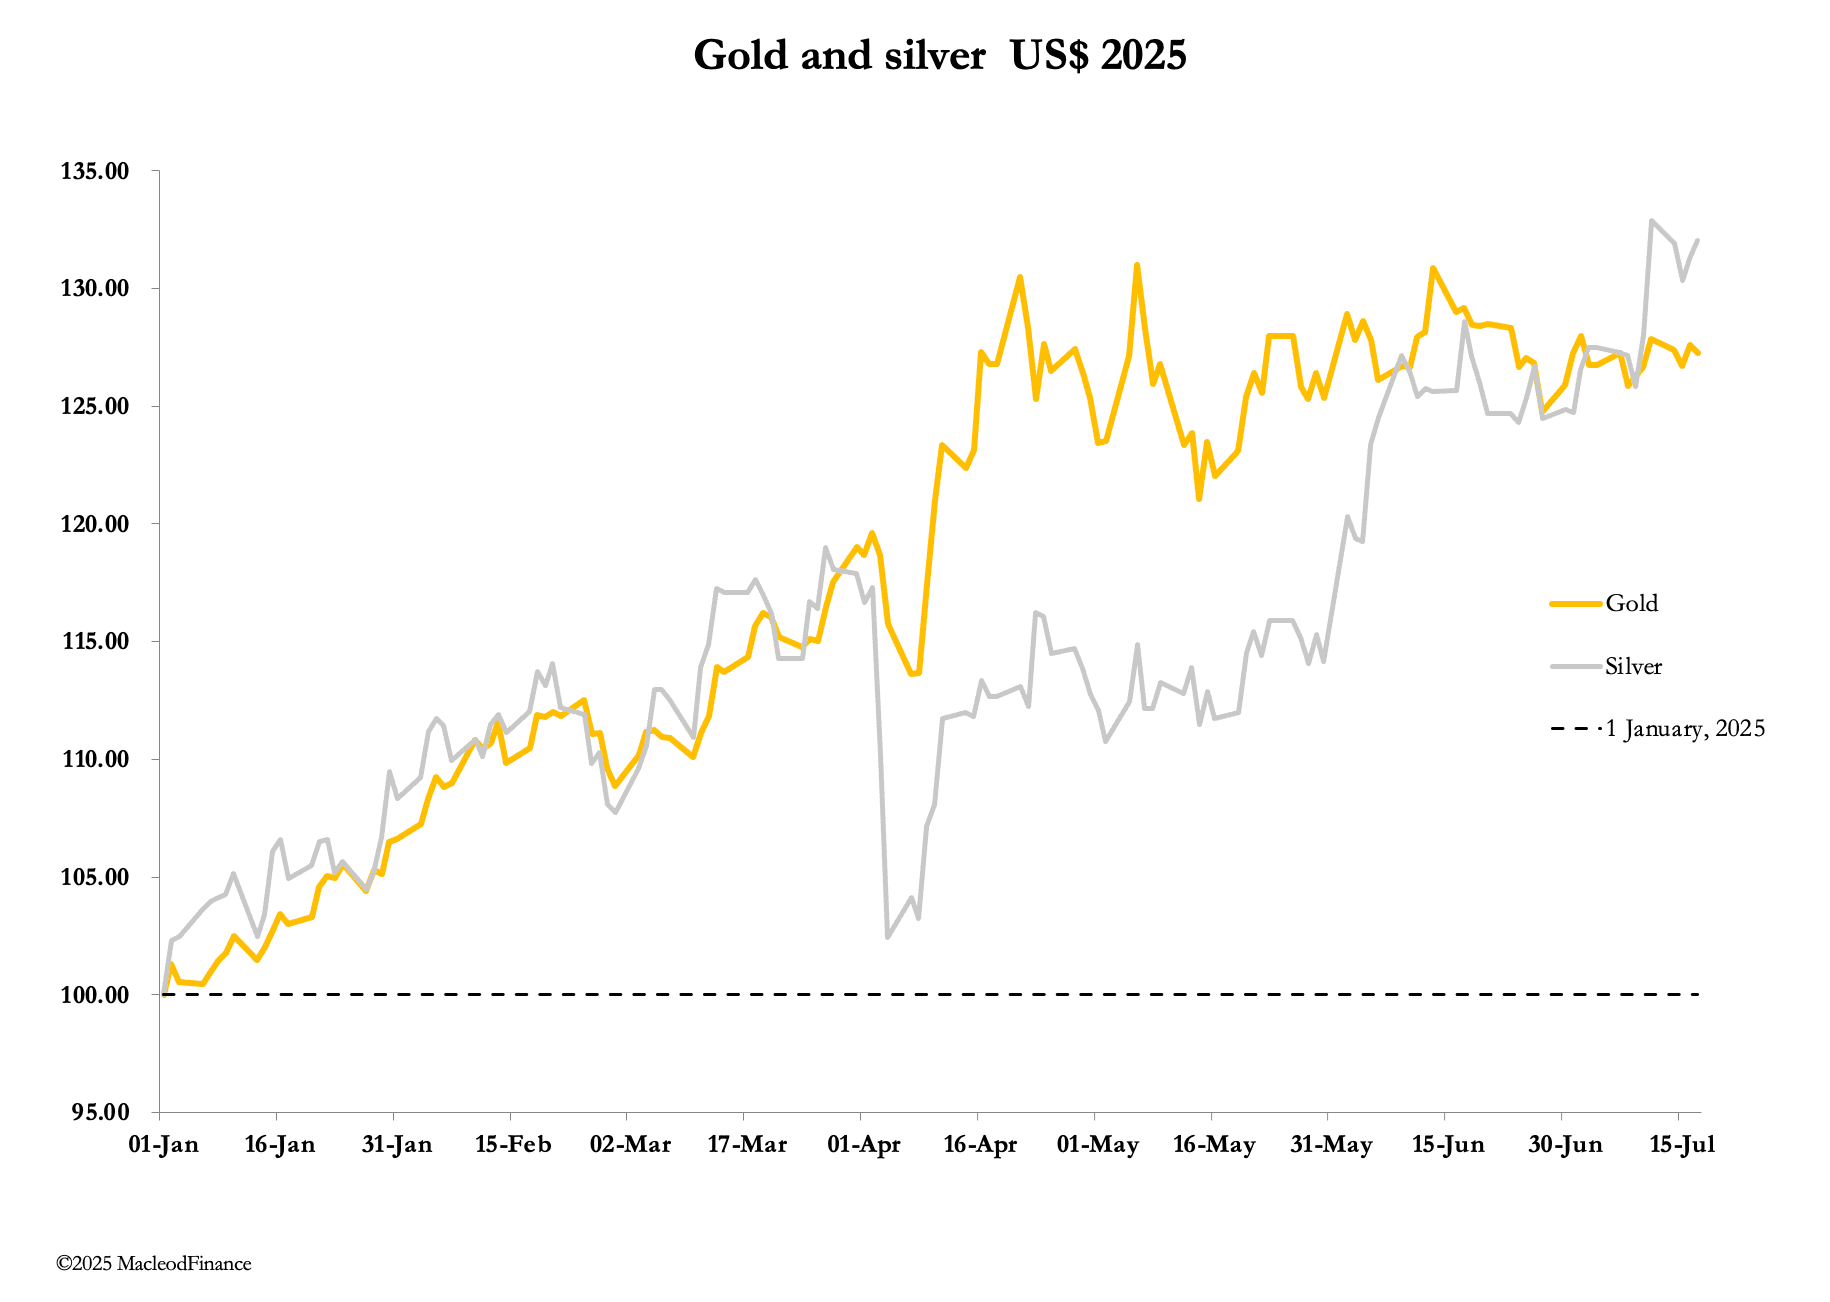
Questa settimana l’oro ha proseguito il consolidamento, mentre l’argento ha accelerato al rialzo da mercoledì in poi. Negli scambi europei di questa mattina l’oro era a 3.350 $, appena 5 $ in meno rispetto alla chiusura di venerdì scorso. L’argento era a 38,35 $, sostanzialmente invariato.
Come mostra il nostro grafico principale, l’argento ora sta facendo meglio dell’oro: +32% contro il +27% dell’oro da inizio anno. Continuerà così?
Penso di sì. Nell’ultimo decennio l’argento ha reso meno dell’oro, fino a toccare un rapporto oro/argento di 121 nel marzo 2021. Da allora il rapporto è sceso molto, ma a 87 resta troppo alto per un metallo che registra un deficit di offerta in crescita. Inoltre, nel lungo periodo l’offerta futura delle miniere è frenata dalla mancanza di nuove scoperte, sia per l’argento sia per gli altri metalli di cui l’argento è un sottoprodotto, e da vincoli ambientali e autorizzativi che comportano tempi molto lunghi per lo sviluppo di nuove miniere.
Anche il grafico resta positivo:
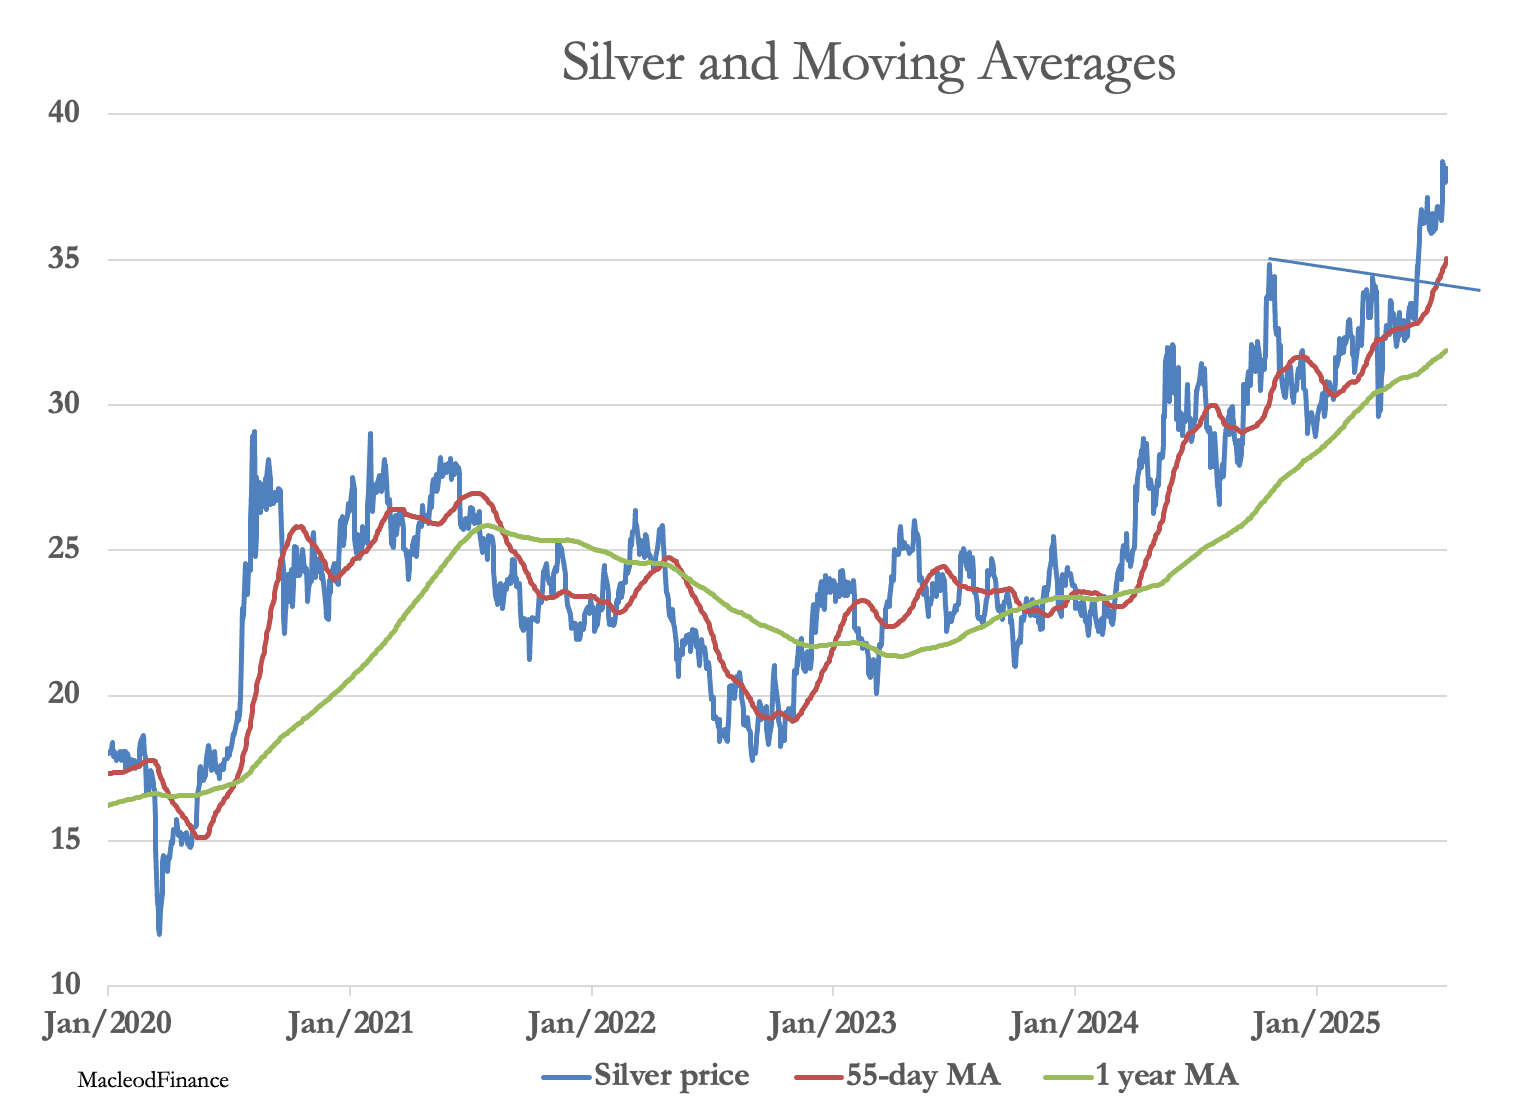
L’argento sembra in piena corsa e potrebbe aver bisogno di consolidare intorno ai 40 $. Sarebbe logico, dato che il lato corto nei mercati cartacei è sotto forte pressione, come si vede dal rapporto tra l’open interest del Comex e il prezzo:
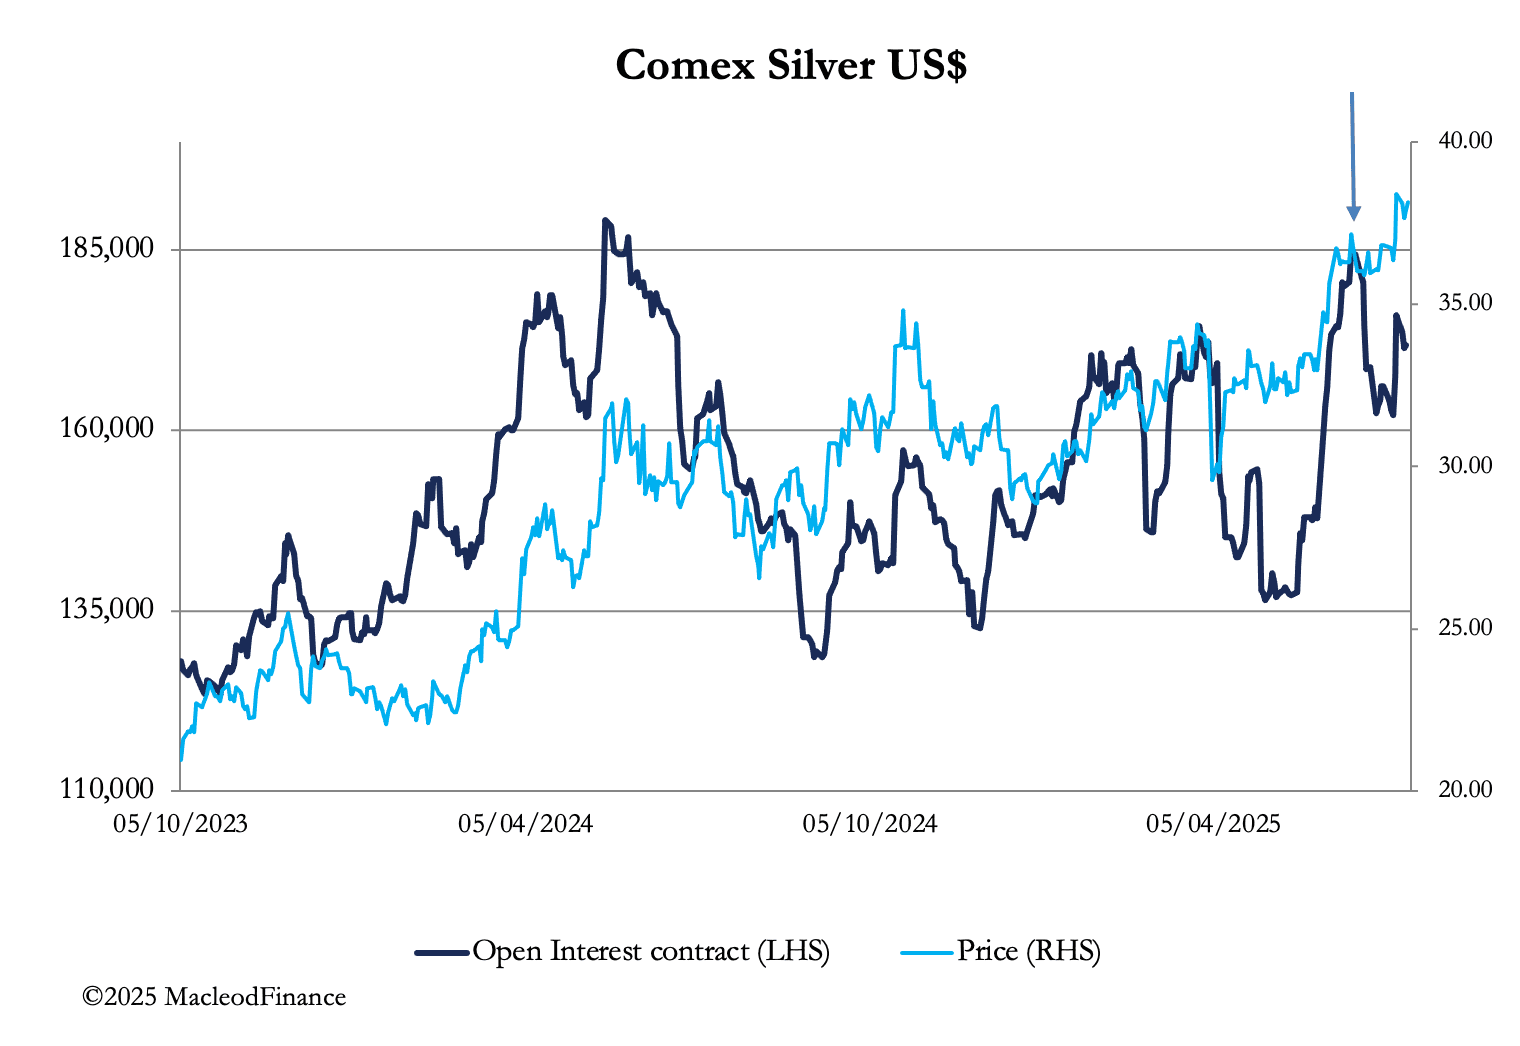
Si noti come il prezzo abbia continuato a salire dopo il calo dell’open interest seguito al picco del 17 giugno (indicato dalla freccia). È la prova di un violento bear squeeze, in cui la liquidazione delle posizioni lunghe non ha portato a prezzi più bassi. Ora l’open interest sta risalendo, aumentando ulteriormente la pressione sulle posizioni corte, in particolare nella categoria degli swap.
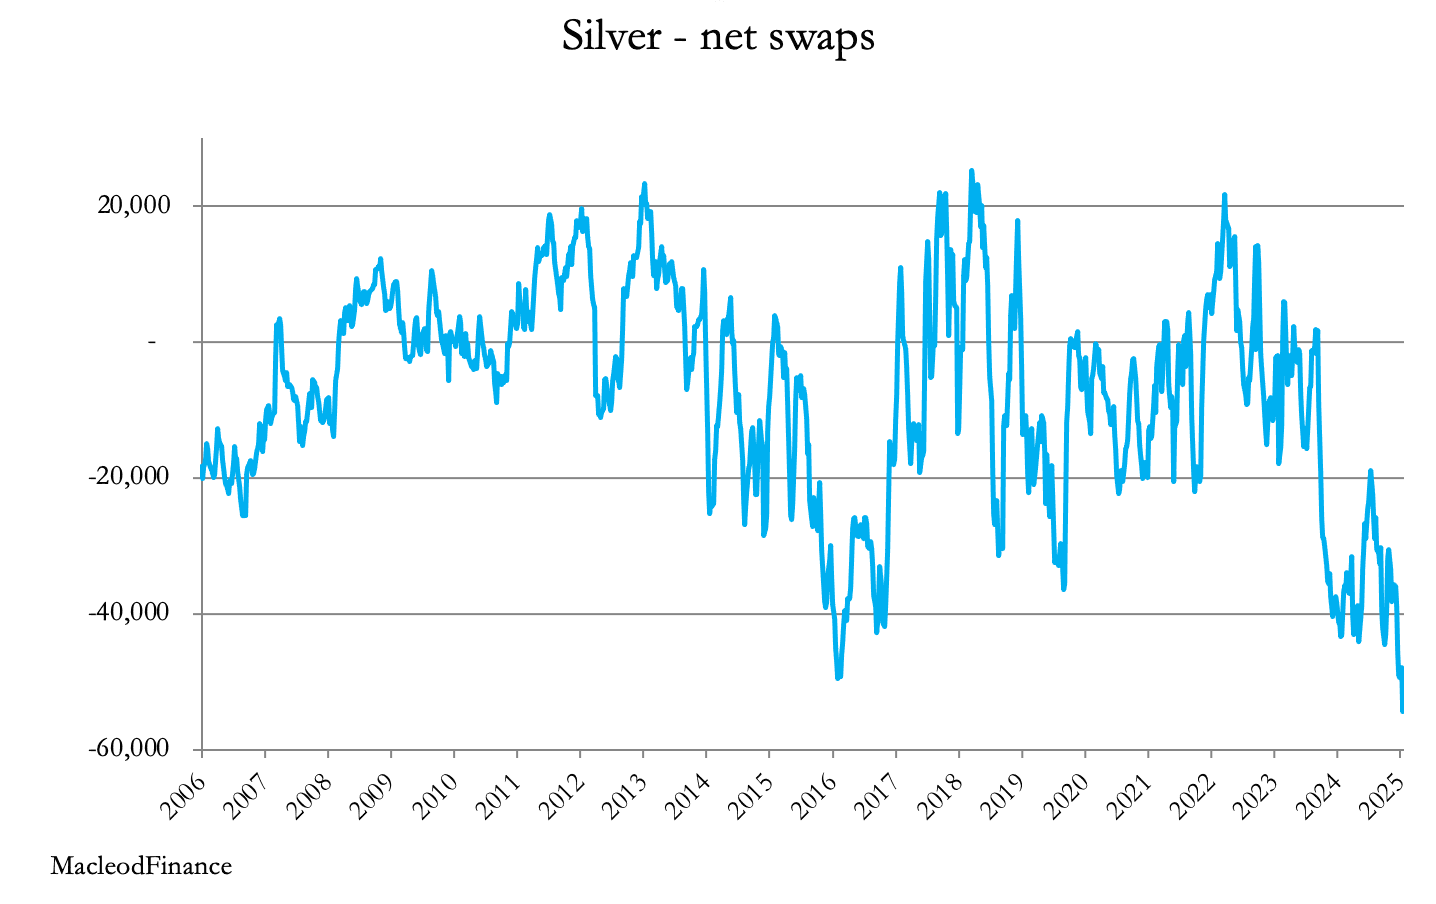
La posizione netta corta record è composta da 27.804 contratti long e da 80.128 short; questi ultimi rappresentano 400.640.000 once (aggiornamento previsto per stasera). Le posizioni corte sono detenute da 24 operatori, con un’esposizione finanziaria media di 634 milioni di dollari ciascuno in condizioni di illiquidità.
Tutto questo avviene in un contesto di scorte record nei magazzini del Comex, come mostra il grafico di MacroMicro:
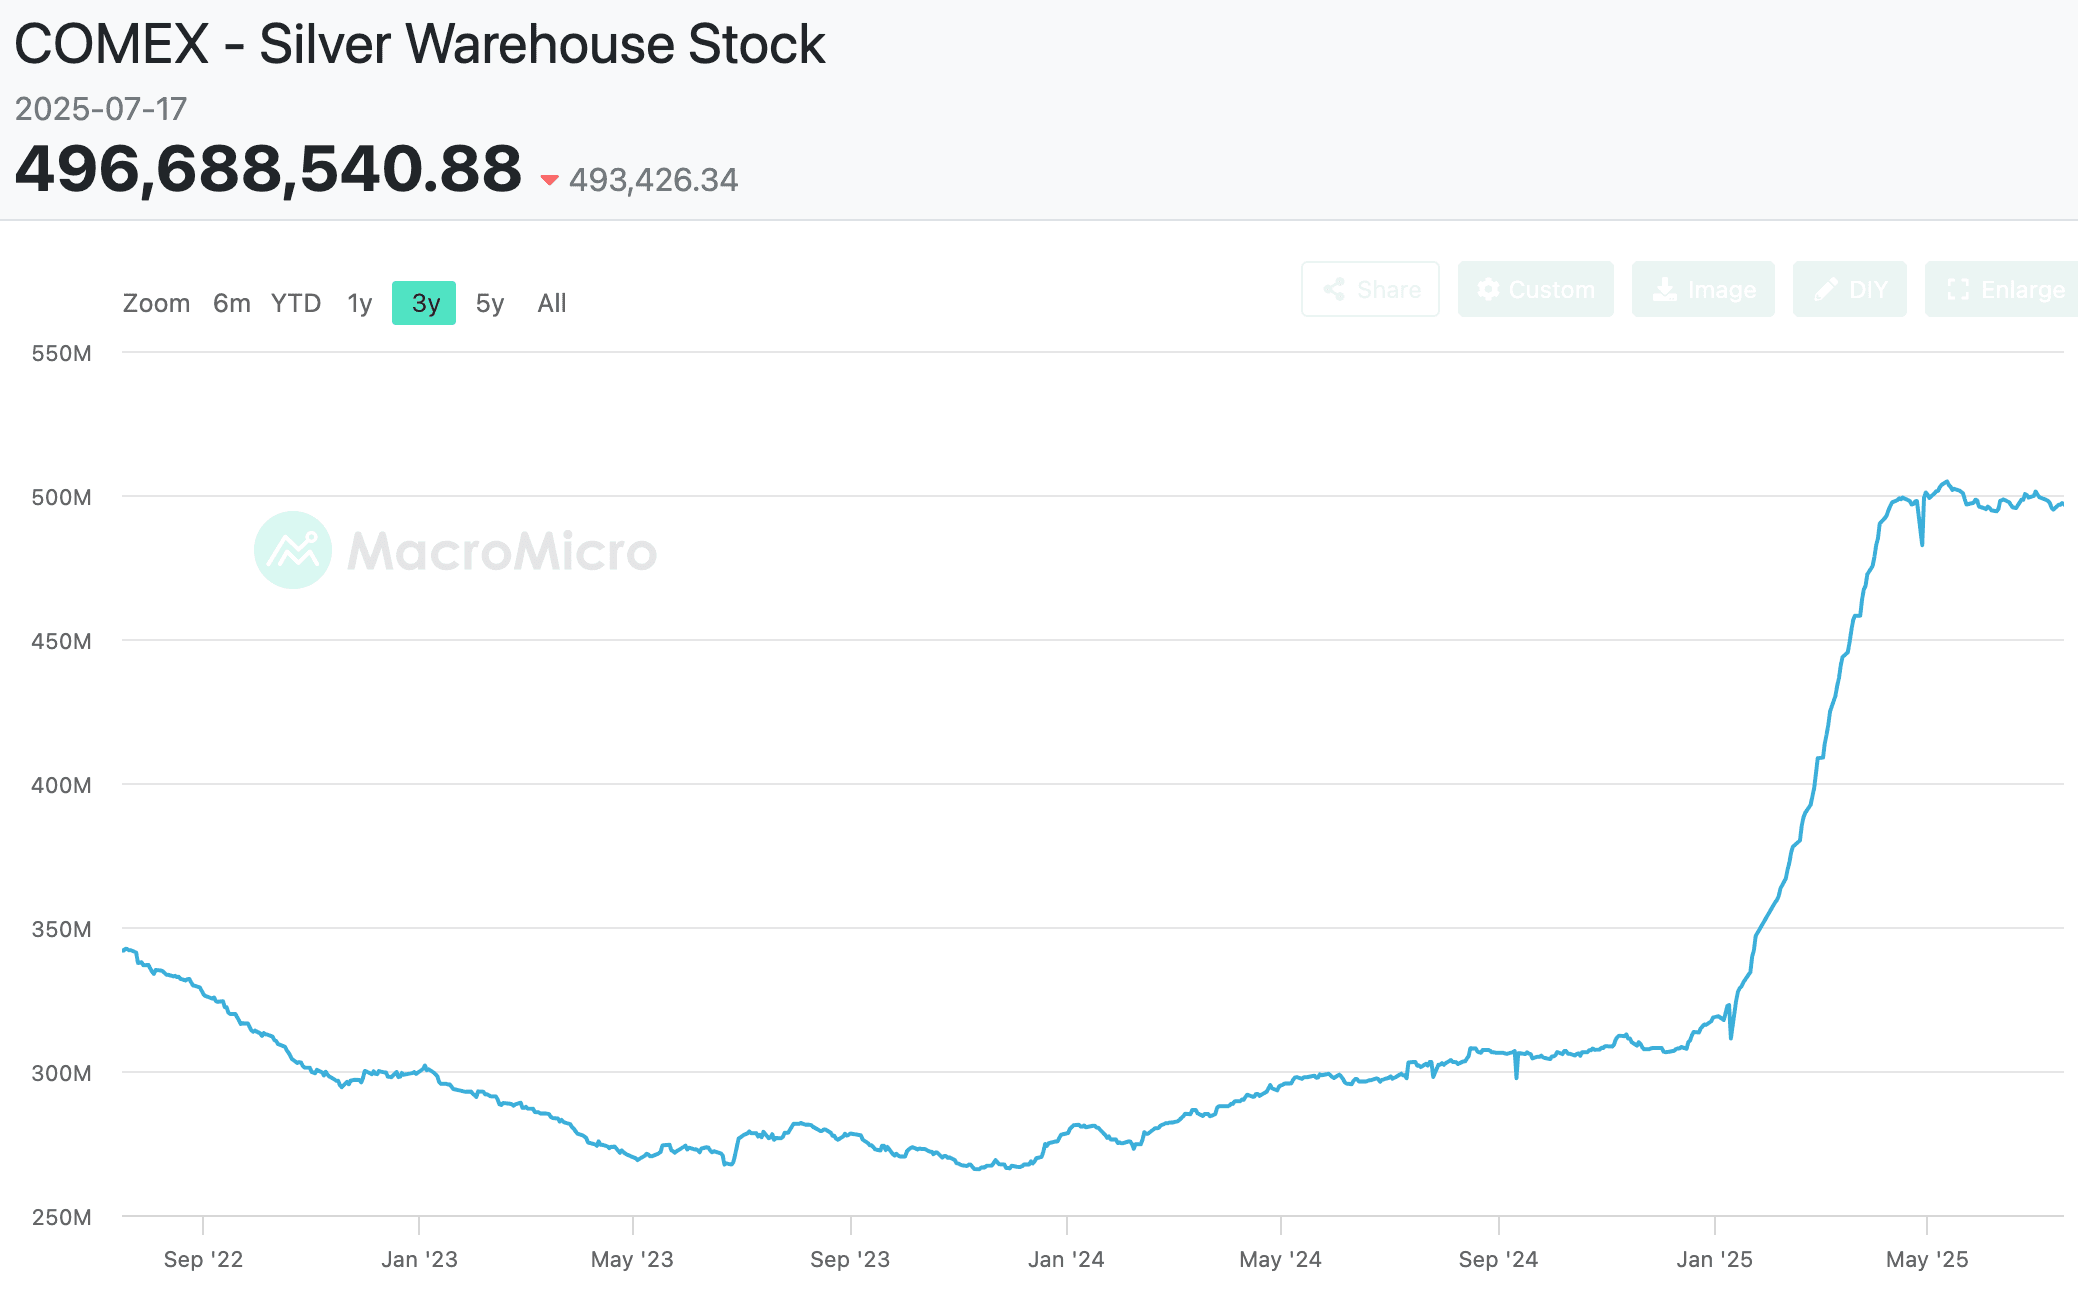
Le scorte nei magazzini del Comex equivalgono al 60% dell’offerta estratta. Gli utilizzatori commerciali sembrano considerare il Comex la maggiore fonte di approvvigionamento di argento già estratto. In altre parole, l’argento si sta accumulando, e i nuovi proprietari sono contenti di custodirlo nei caveau del Comex finché non ne avranno bisogno.
Tra i fattori che alimentano la carenza di carta ci sono i lease rate elevati, oggi oltre il 5% sul contratto di settembre, a conferma della scarsità di liquidità nonostante le scorte elevate nei magazzini. Queste ultime sembrano includere un fattore di timore, legato ai dazi generalizzati proposti da Trump sulle importazioni dal Messico, mentre gli swap sono sotto pressione per la scarsa liquidità.
In conclusione, in queste condizioni sembra sensato possedere argento fisico, perché questo squeeze pare avere ancora margine, nonostante il livello delle scorte nei magazzini.
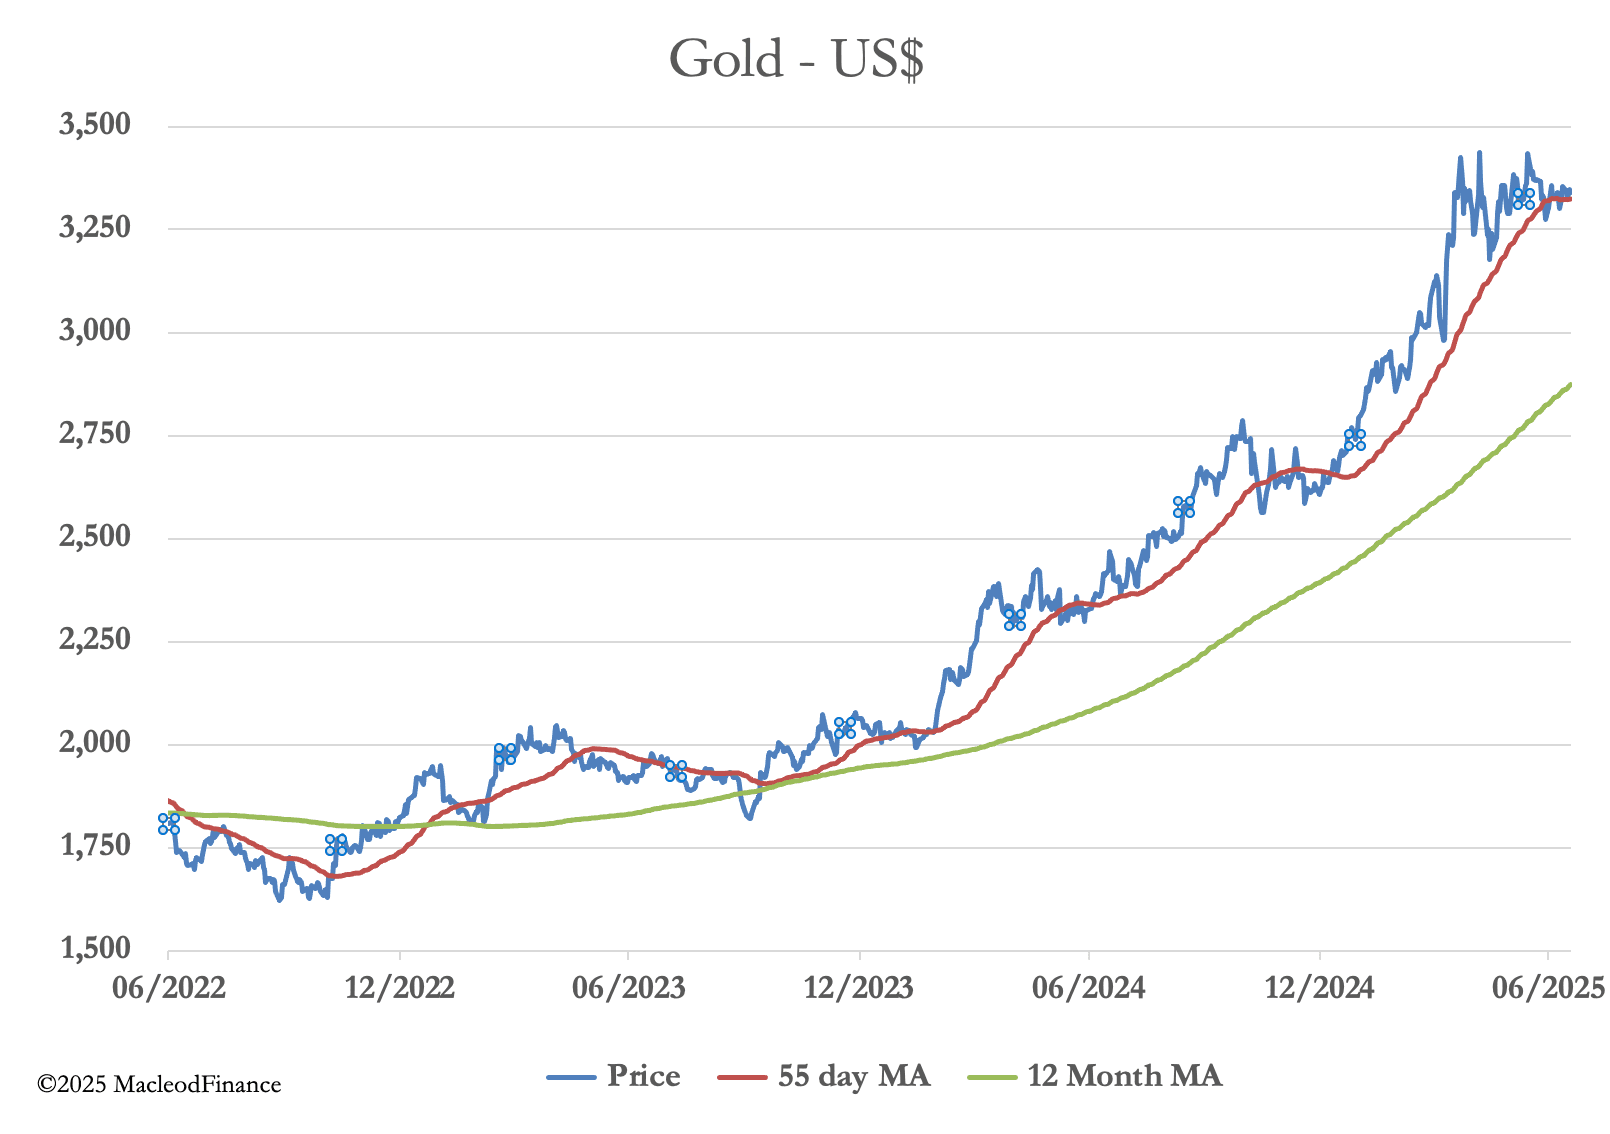
Il potenziale dell’argento si inserisce nel contesto dell’oro. L’oro si sta consolidando bene in una formazione a bandierina rialzista che ormai dura da tre mesi.
Probabilmente la notizia più importante delle ultime settimane è la frustrazione di Trump perché la Fed non riduce i tassi di interesse. Powell, con saggezza, tiene un profilo basso e non si lascia trascinare in commenti. Sa di sicuro che le pressioni inflazionistiche stanno aumentando, in parte a causa della politica dei dazi di Trump. Sa anche che la Fed ha un problema di finanziamento, con una domanda insufficiente lungo la curva dei rendimenti dei titoli del Tesoro per assorbire il nuovo debito e il rifinanziamento di quello in scadenza. Ridurre i tassi va contro il mandato sull’inflazione e renderebbe più difficile finanziare il debito, se non aumentando l’emissione di T-bill.
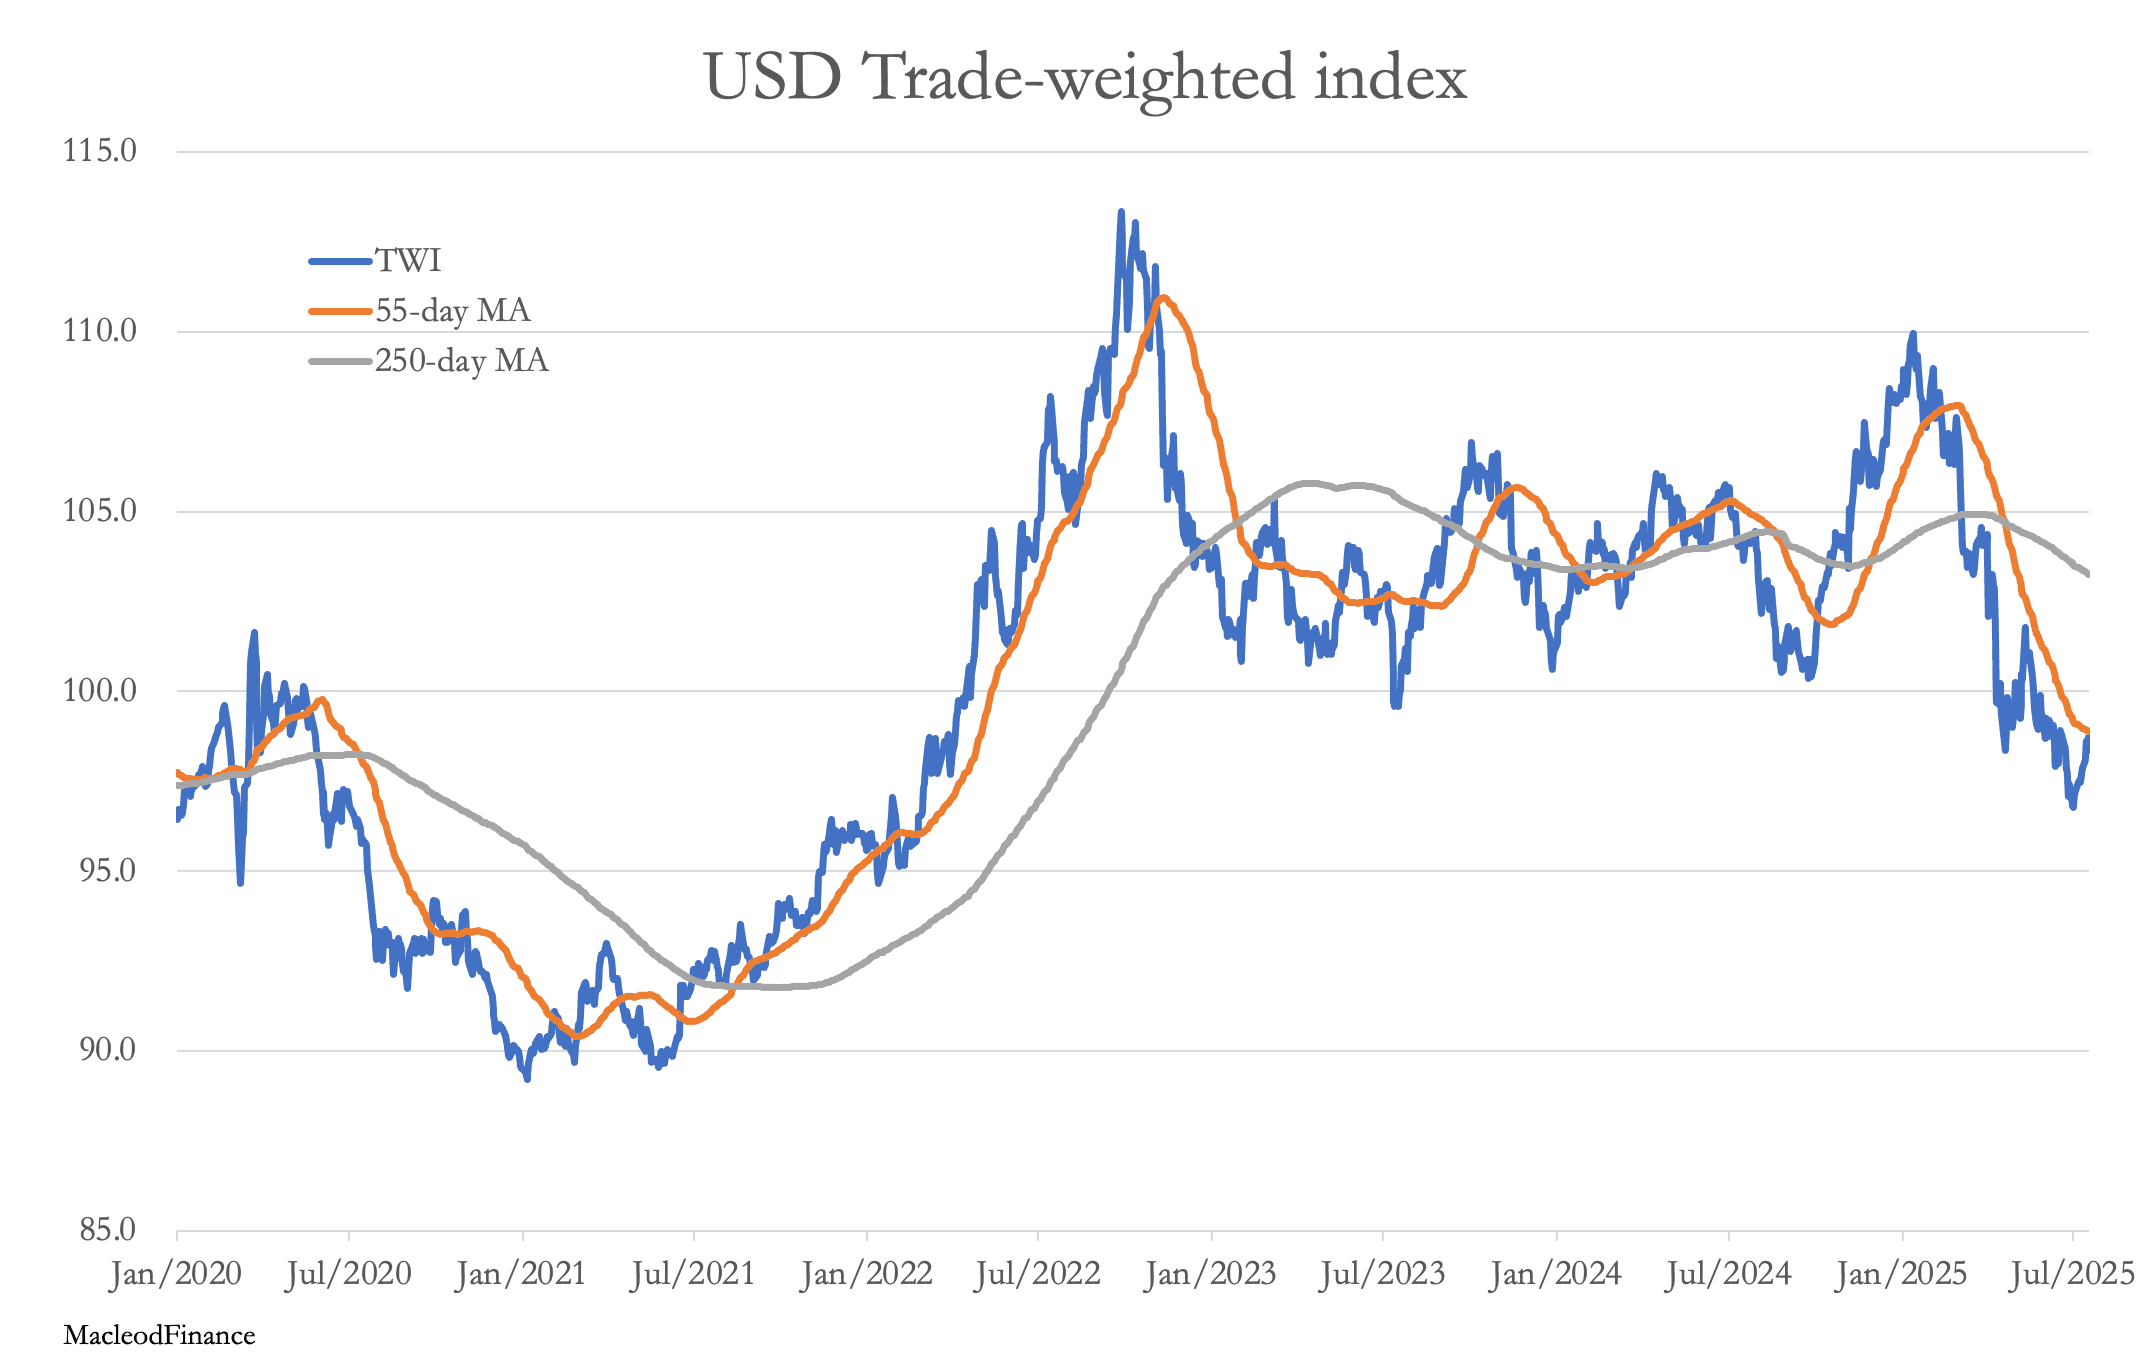
Intanto l’indice del dollaro ponderato per gli scambi commerciali si è stabilizzato, per il momento. Ma il grafico dice che sta ancora scendendo. La questione Powell/Trump potrebbe determinare i tempi della prossima mossa.