
I prezzi dell'argento viaggiano quasi il 25% al di sotto dei valori previsti dal nostro modello di prezzo. È la maggiore deviazione al ribasso che abbiamo osservato in oltre 25 anni. Riteniamo sia il risultato di massicce vendite allo scoperto sul mercato dei futures. Per mantenere questa pressione al ribasso sull'argento, gli speculatori dovrebbero continuare a vendere oltre 500 milioni di once di argento cartaceo all'anno. A nostro avviso, un'inversione di questo posizionamento potrebbe portare a un rialzo dei prezzi dell'argento superiore al 30%.
Qui puoi consultare l'intero studio in formato PDF.
Circa un anno fa abbiamo presentato il nostro Silver Price Framework (si veda Silver price framework: Both money and a commodity, 9 marzo 2017). In quel report abbiamo evidenziato che i prezzi dell'argento sono determinati dalla domanda monetaria, nonché dall'offerta e dalla domanda per usi industriali, e quest'ultima è un importante elemento di differenziazione rispetto alla formazione dei prezzi dell'oro.
Più nello specifico, abbiamo rilevato che:
1. L'argento è, come l'oro, una riserva di valore di tipo commodity ed è privo di rischio di controparte; i costi di sostituzione, ad alta intensità energetica, fissano il limite inferiore dei prezzi (la stessa prova di valore energetico che sta alla base dei prezzi dell'oro). Pertanto, l'argento dovrebbe essere influenzato dagli stessi fattori monetari dell'oro: le aspettative sui tassi di interesse reali, la politica delle banche centrali e i prezzi dell'energia a più lungo termine.
2. Poiché l'argento è una commodity con ampie applicazioni industriali, le variazioni dei fattori industriali (ossia dei livelli di scorte disponibili) dovrebbero incidere sul prezzo del metallo.
Rileviamo che gran parte delle variazioni del prezzo dell'argento può essere spiegata, in un'analisi di regressione, con pochi fattori: i prezzi dell'oro, i rendimenti dei TIPS e le variazioni delle quote detenute negli ETF sull'argento (che rappresentano la domanda monetaria di argento), nonché la produzione industriale statunitense e il PMI manifatturiero ISM (la domanda industriale di argento). Questi fattori spiegano infatti quasi l'80% delle variazioni annue dei prezzi dell'argento in un'analisi di regressione multivariata.
I prezzi dell'argento sono attualmente molto più bassi di quanto dovrebbero essere
Applicando il nostro modello proprietario sull'argento, rileviamo che i prezzi dell'argento sono attualmente fortemente sottovalutati rispetto all'oro (si veda la Figura 1). Il modello mostra la massima discrepanza al rialzo tra prezzi previsti ed effettivi nell'intero periodo di modellizzazione, sia in termini relativi sia assoluti. In termini relativi, i prezzi dell'argento sono attualmente inferiori del 25% ai valori previsti. In termini assoluti, i prezzi dell'argento sono inferiori di 5,05 USD/ozt ai valori previsti (si veda la Figura 2).
Gli speculatori hanno piazzato scommesse short record sull'argento nei mercati dei futures.
La maggior parte dell'attività di negoziazione sui futures sull'argento avviene al Commodity Mercantile Exchange (COMEX) di New York. A differenza di altri mercati dei futures sulle materie prime, nelle borse statunitensi esiste un certo livello di trasparenza. La Commodity Futures Trading Commission (CFTC) richiede alle borse di materie prime di comunicare le posizioni su base settimanale nel report Commitments of Traders (COT). Questi dati sono pubblici e vengono pubblicati ogni venerdì, con informazioni fino al martedì della stessa settimana. I dati COT contengono le posizioni lunghe e corte, sia in futures sia in opzioni, per quattro diverse categorie:
1. Produttori/Commercianti/Trasformatori/Utilizzatori
2. Swap Dealer
3. Managed Money
4. Altri soggetti soggetti a segnalazione
Produttori/Commercianti/Trasformatori/Utilizzatori sono operatori del mercato fisico che utilizzano il mercato dei futures per coprire le proprie posizioni fisiche. Secondo la CFTC, un "produttore/commerciante/trasformatore/utilizzatore" è un soggetto che si occupa prevalentemente di "produzione, trasformazione, confezionamento o gestione di una materia prima fisica e utilizza i mercati dei futures per gestire o coprire i rischi associati a tali attività". Tuttavia, molti operatori del mercato fisico detengono posizioni anche a scopo speculativo, e la CFTC è ben consapevole che queste posizioni speculative possano rientrare in questa categoria. Purtroppo non è possibile separare la parte di tali posizioni che ha una reale finalità di copertura da quella puramente di trading. Per questo motivo le posizioni di trading di commercianti e produttori non sono considerate nelle posizioni nette speculative.
La CFTC definisce gli Altri soggetti soggetti a segnalazione (Other Reportables) come "ogni altro operatore soggetto a segnalazione che non rientra in una delle altre tre categorie". In questa categoria ci sono molti piccoli speculatori, ma non è possibile distinguerli. Di conseguenza, non consideriamo queste posizioni come posizioni speculative.
Swap Dealer sono, secondo la CFTC, "soggetti che operano principalmente in swap su una materia prima e utilizzano i mercati dei futures per gestire o coprire il rischio associato a tali operazioni in swap. Le controparti dello swap dealer possono essere trader speculativi, come gli hedge fund, oppure clienti commerciali tradizionali che gestiscono il rischio derivante dalla loro attività nella materia prima fisica." In altre parole, si tratta di banche che assumono posizioni per conto dei clienti. Nella nostra esperienza, le posizioni degli swap dealer riflettono in larga misura anche quelle di investitori passivi, come i fondi pensione. Anche se questi investitori non hanno una posizione fisica da compensare, di solito non operano nemmeno sulla base delle aspettative di prezzo. Gli investitori passivi tendono invece a investire in materie prime per ragioni di diversificazione del portafoglio oppure come copertura contro i rialzi improvvisi dei prezzi delle materie prime, che inciderebbero sulle altre attività in portafoglio. Per natura, gli investitori passivi sono investitori solo long e sono molto lenti nel modificare le posizioni. In genere un investitore passivo ha un'allocazione strategica sulle materie prime che tende a restare invariata per anni. Pertanto, quando cerchiamo di individuare le posizioni speculative, non includiamo gli swap dealer. Questo significa però che le posizioni degli hedge fund che utilizzano prodotti legati a indici non vengono considerate.
Restano quindi i Money Manager. La CFTC definisce un money manager come un "consulente di trading in materie prime (CTA) registrato; un operatore di fondi comuni di materie prime (CPO) registrato; o un fondo non registrato identificato dalla CFTC. Questi operatori gestiscono e conducono attività organizzata di trading sui futures per conto dei clienti." Nel settore, le posizioni dei Money Manager sono considerate posizioni "speculative", poiché comprendono quelle di hedge fund e CTA. Questi operatori di solito non hanno una posizione fisica long o short da coprire, ma si posizionano esclusivamente in base alle proprie aspettative di prezzo. Per l'argento, vediamo che la posizione netta corta dei Money Manager ha raggiunto il minimo storico di -200 milioni di once la settimana scorsa. Soprattutto, i flussi netti mostrano un livello di vendite senza precedenti, con oltre 600 milioni di once di argento vendute negli ultimi 12 mesi (vedi Exhibit 4).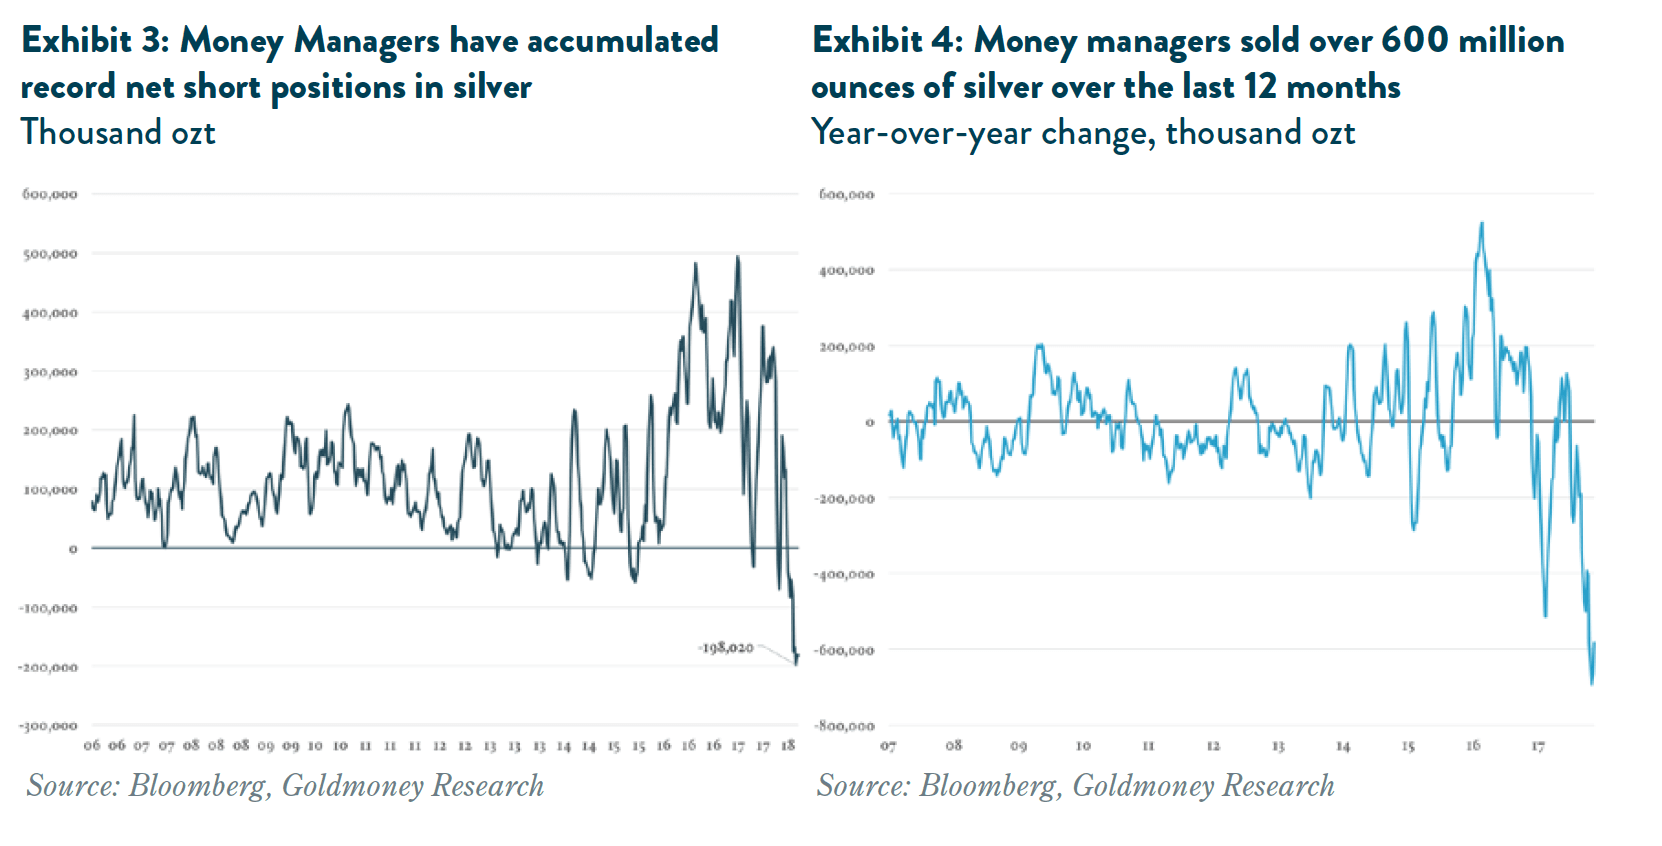
Purtroppo la CFTC ha iniziato a pubblicare i dati in questa forma disaggregata solo da giugno 2006, il che limita il contesto storico. Tuttavia, la CFTC pubblica i dati sul posizionamento sull'argento già da marzo 1995. Pur avendo uno storico molto più lungo, questi dati originali sono meno frammentati. Ci sono solo tre categorie: commerciali, non commerciali e non soggetti a segnalazione. Chiamiamo quindi la pubblicazione originale della CFTC dati "aggregati" (rispetto alla nuova pubblicazione, che chiamiamo dati disaggregati). In teoria, nei dati aggregati i commerciali dovrebbero essere produttori o consumatori di una materia prima che hanno assunto una posizione in futures per coprire il rischio di una posizione fisica, mentre qualsiasi posizione di un operatore non di copertura non ha una controparte fisica. Per questo motivo i commerciali nei dati aggregati sono spesso chiamati hedger, mentre i non commerciali sono considerati speculatori. Le posizioni nette dei non commerciali sono tipicamente indicate come net spec.
La realtà è un po' più complessa. Come abbiamo illustrato sopra, è utile distinguere tra veri speculatori e investitori passivi. I dati aggregati non lo consentono: sia gli investitori passivi sia quelli attivi sono considerati speculatori. Ulteriori complicazioni sorgono quando una posizione può essere indicata nella categoria della copertura o in quella speculativa, a seconda di come è stata aperta. Ad esempio, un fondo pensione che vuole assumere una posizione lunga sul petrolio si rivolgeva storicamente a una banca d'investimento, che gli vendeva un index swap. Il fondo pensione in sé non è long su un future: è long su un indice che riflette la performance di una posizione future rolling. La sua controparte non è la borsa, ma la banca. A sua volta la banca è short su una posizione sintetica in futures rolling. Di conseguenza la banca aprirà una posizione lunga in futures per coprire quel rischio. La CFTC classificherebbe la banca come hedger, perché copre quel rischio. Ma non c'è alcuna copertura fisica. È importante sottolinearlo perché negli ultimi anni abbiamo assistito a uno spostamento dei grandi investitori istituzionali dall'investimento in prodotti su indici all'assunzione diretta di posizioni in futures. Di conseguenza, la stessa operazione oggi sarebbe considerata speculativa anziché di copertura. Ironia della sorte, gli investitori istituzionali spesso operano ancora tramite le stesse banche d'investimento, solo con un'unità diversa. Ma la banca offre semplicemente all'investitore passivo la piattaforma e non assume posizioni sul mercato dei futures.
Neppure il nuovo metodo di rilevazione, più accurato, è del tutto privo dei problemi evidenziati sopra, ma nei dati aggregati tali problemi risultano amplificati. Per questo i livelli storici delle posizioni "speculative" vanno presi con le dovute cautele. Soprattutto, le questioni descritte sopra hanno portato a un aumento graduale delle posizioni nette speculative sulle materie prime, perché gli investitori passivi compaiono sempre più spesso nella categoria dei non-hedger. Questo dà la falsa impressione che le posizioni speculative sulle materie prime siano oggi molto più alte di 10 anni fa, mentre in realtà si tratta solo di un fenomeno contabile.
Di conseguenza, una posizione netta short speculativa record sull'argento oggi riflette un posizionamento molto più ribassista degli speculatori effettivi rispetto al passato, ed è esattamente ciò che vediamo ora. Anche gli speculatori netti nei dati aggregati hanno toccato un minimo storico, con 92 milioni di once di posizioni nette short (vedi Grafico 5). Ancora più importante, la variazione del posizionamento è di nuovo senza precedenti. Negli ultimi 12 mesi gli speculatori hanno venduto oltre 600 milioni di once di argento sul mercato dei futures. Questo valore supera di tre volte il precedente record da quando i dati sono disponibili, cioè dal 1990 (vedi Grafico 6).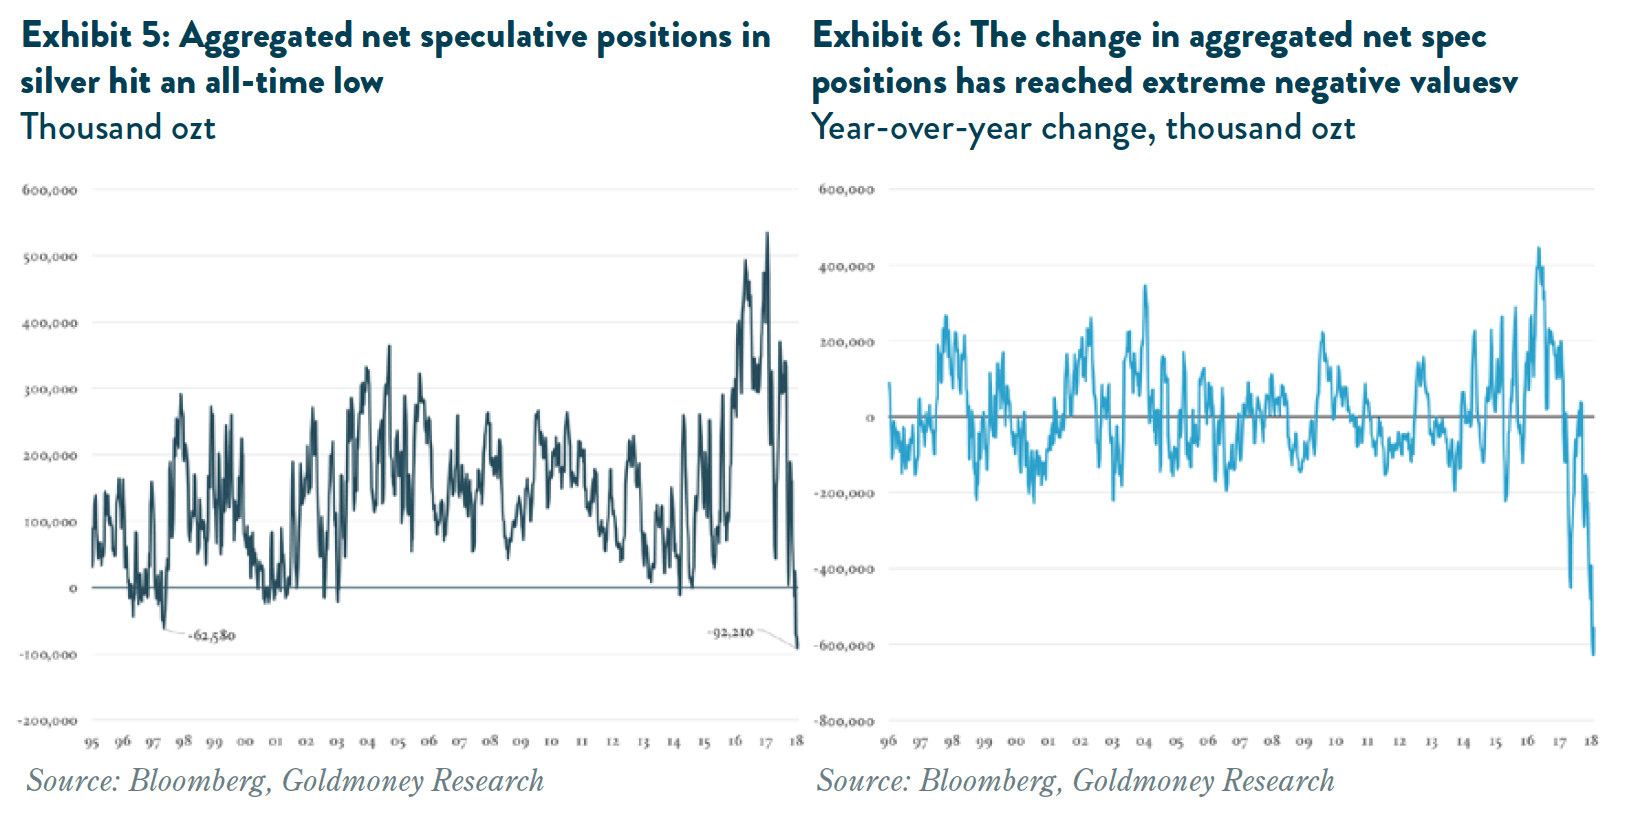
A nostro avviso, è stata questa pressione di vendita incessante sul mercato dei futures a deprimere i prezzi dell'argento. Perché ciò continui, gli speculatori dovrebbero continuare a vendere in termini netti oltre 500 milioni di once all'anno sul mercato dei futures. Tuttavia, storicamente, le variazioni delle posizioni nette degli speculatori sono sempre tornate verso la media. Riteniamo che anche una minore pressione di vendita netta permetterebbe ai prezzi dell'argento di avvicinarsi al valore previsto dal modello. In un mercato speculativo più equilibrato, ovvero in cui i flussi di acquisto e di vendita si compensano, i prezzi dell'argento dovrebbero tornare al valore previsto dal modello di 21 USD/ozt, che è il 30% più alto rispetto a oggi. Tuttavia, questo eserciterebbe un'enorme pressione sulle posizioni short, che dovrebbero coprirsi, con il probabile risultato di un aumento delle posizioni nette degli speculatori anziché di flussi equilibrati. In questo scenario potremmo assistere a un andamento esplosivo del prezzo dell'argento.
Le opinioni e i pareri espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha solo scopo di informazione generale e non costituisce, da parte di Goldmoney o dell'autore o degli autori, una consulenza legale, finanziaria, fiscale, di investimento o contabile. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. È stata posta cura nel garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che esse siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e pertanto non devono essere considerate tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio derivante da qualsiasi informazione o opinione contenuta in questo articolo, e qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.