
Un forte aumento dell'open interest sull'argento al Comex indica l'inizio di una nuova fase rialzista.
Tutti guardano i grafici per cogliere indizi sui tempi. Ma i grafici sono più utili per individuare i trend dei prezzi dopo che sono iniziati che per dirci quando stanno per iniziare. Per questo dobbiamo approfondire i movimenti del mercato.
L'interesse degli investitori per i metalli preziosi è calato al punto da essere quasi scomparso. Va avanti così da mesi, come indica il livello dell'open interest sull'argento al Comex, rappresentato dalla linea nera nel grafico seguente:
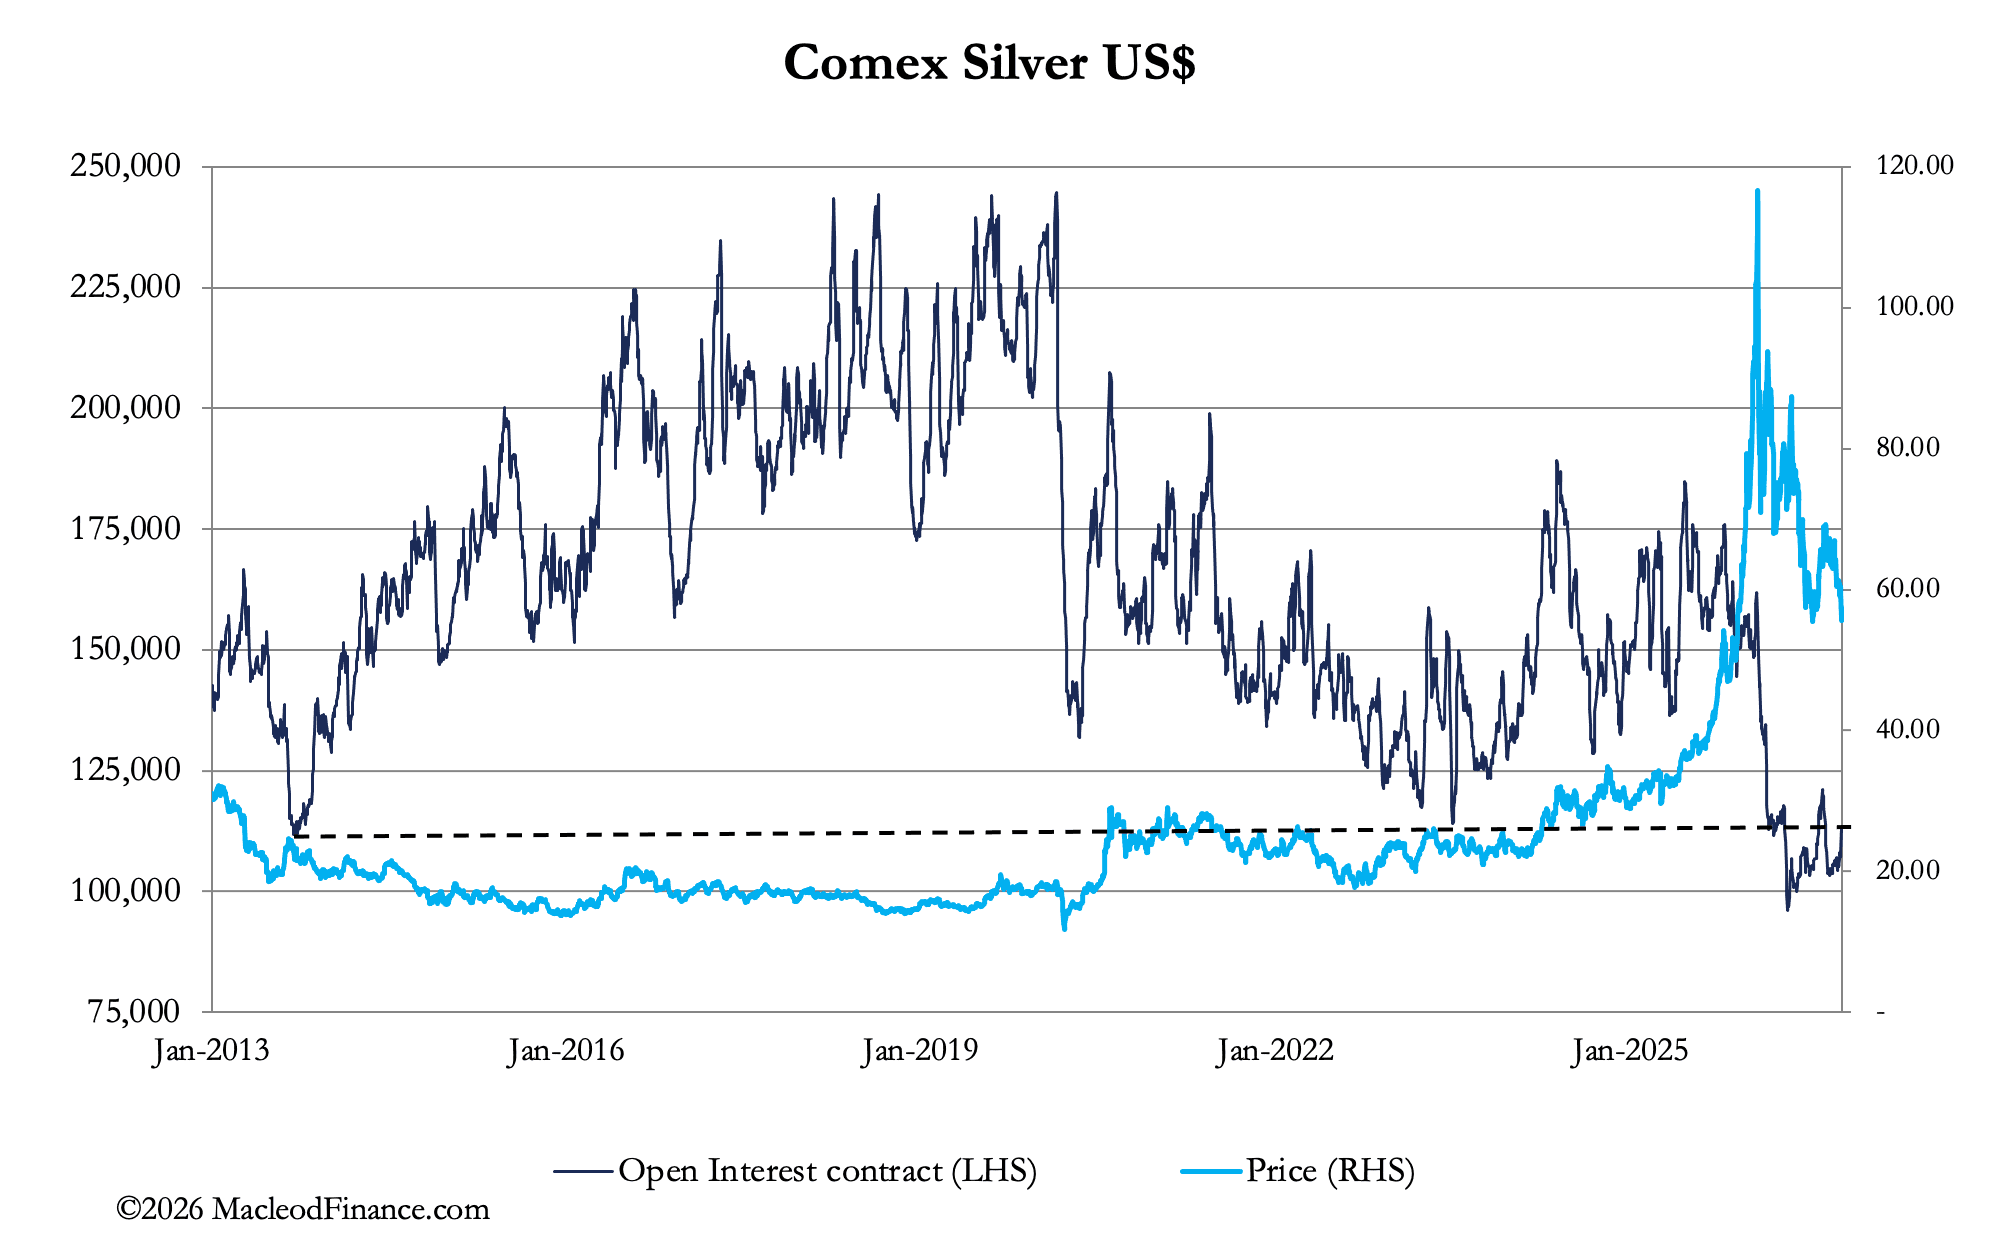
E non c'è da stupirsi: lo scorso maggio l'open interest è sceso in territorio di forte ipervenduto, scendendo sotto i livelli visti l'ultima volta nel settembre 2013. Mercoledì di questa settimana c'è stato un improvviso aumento dell'open interest di 4.589 contratti, il che ci dice che, in corrispondenza di un calo di 3,50 dollari del prezzo, sono comparsi acquirenti per 714 tonnellate di argento cartaceo.
A conferma dell'assenza quasi totale di interesse da parte degli investitori, la categoria del managed money, composta da hedge fund e gestori di investimenti soggetti a regolamentazione analoga, ha un interesse sui contratti long ancora ai minimi record degli ultimi vent'anni:
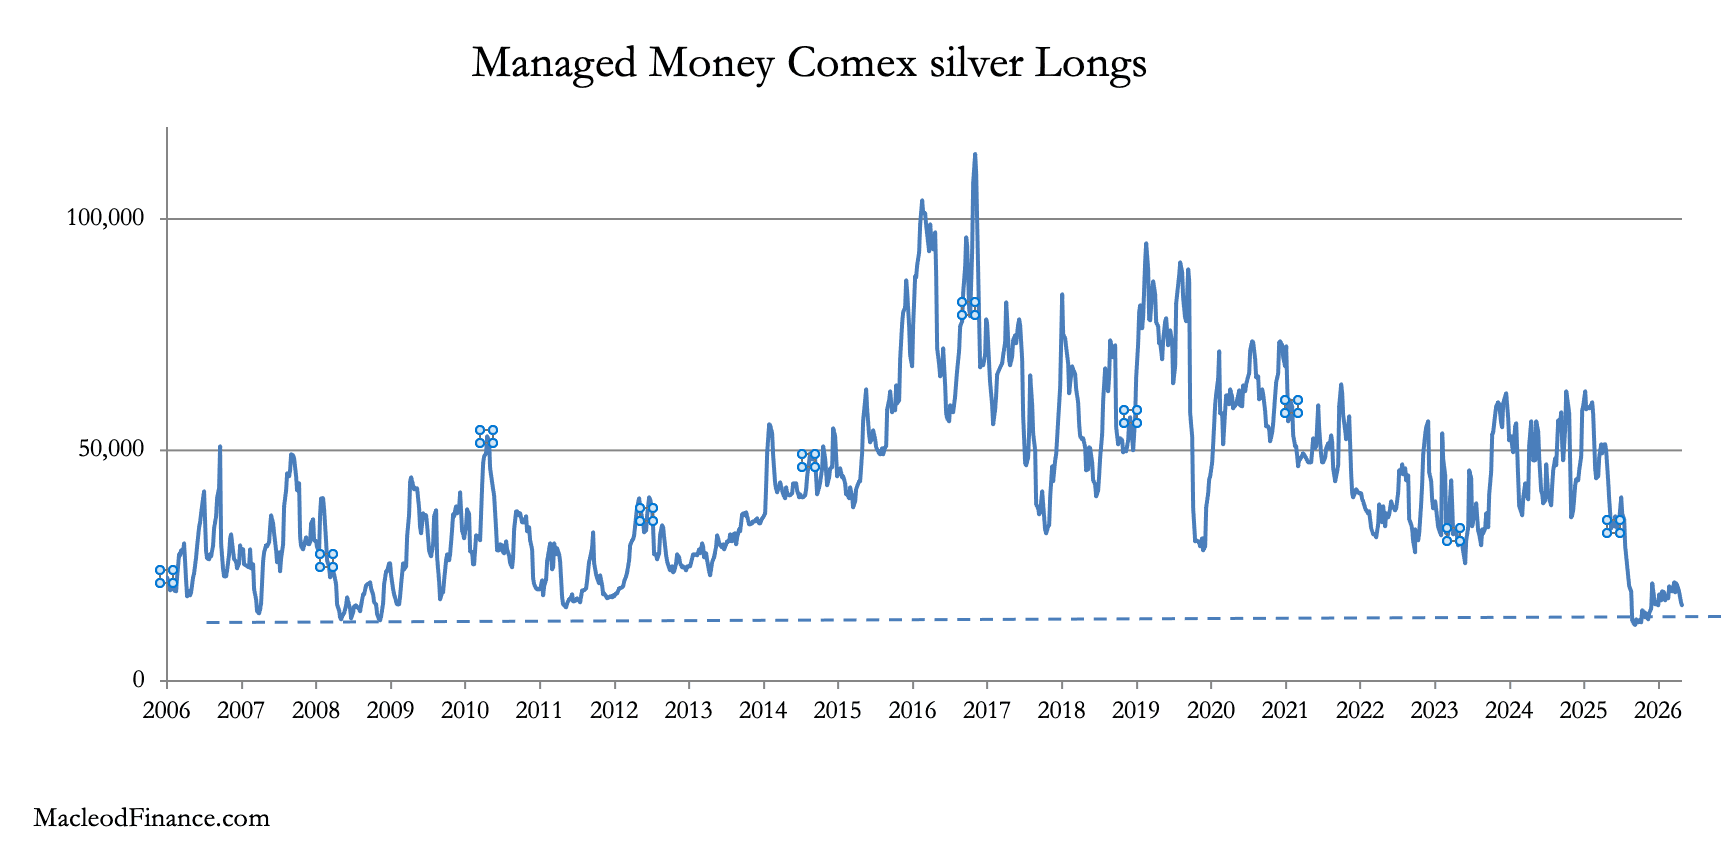
Il modo di leggere questa evoluzione è che, metaforicamente, l'ultimo toro dell'argento ha lasciato la sala. Le vendite sono finite, e le probabilità favoriscono i market maker: le banche di metalli preziosi, ora che tornano, rischiano di trovarsi di fronte a una bear squeeze in formazione.
È ciò che ci dice il forte aumento dell'open interest di mercoledì. La situazione è simile per l'oro, con un open interest fortemente depresso:
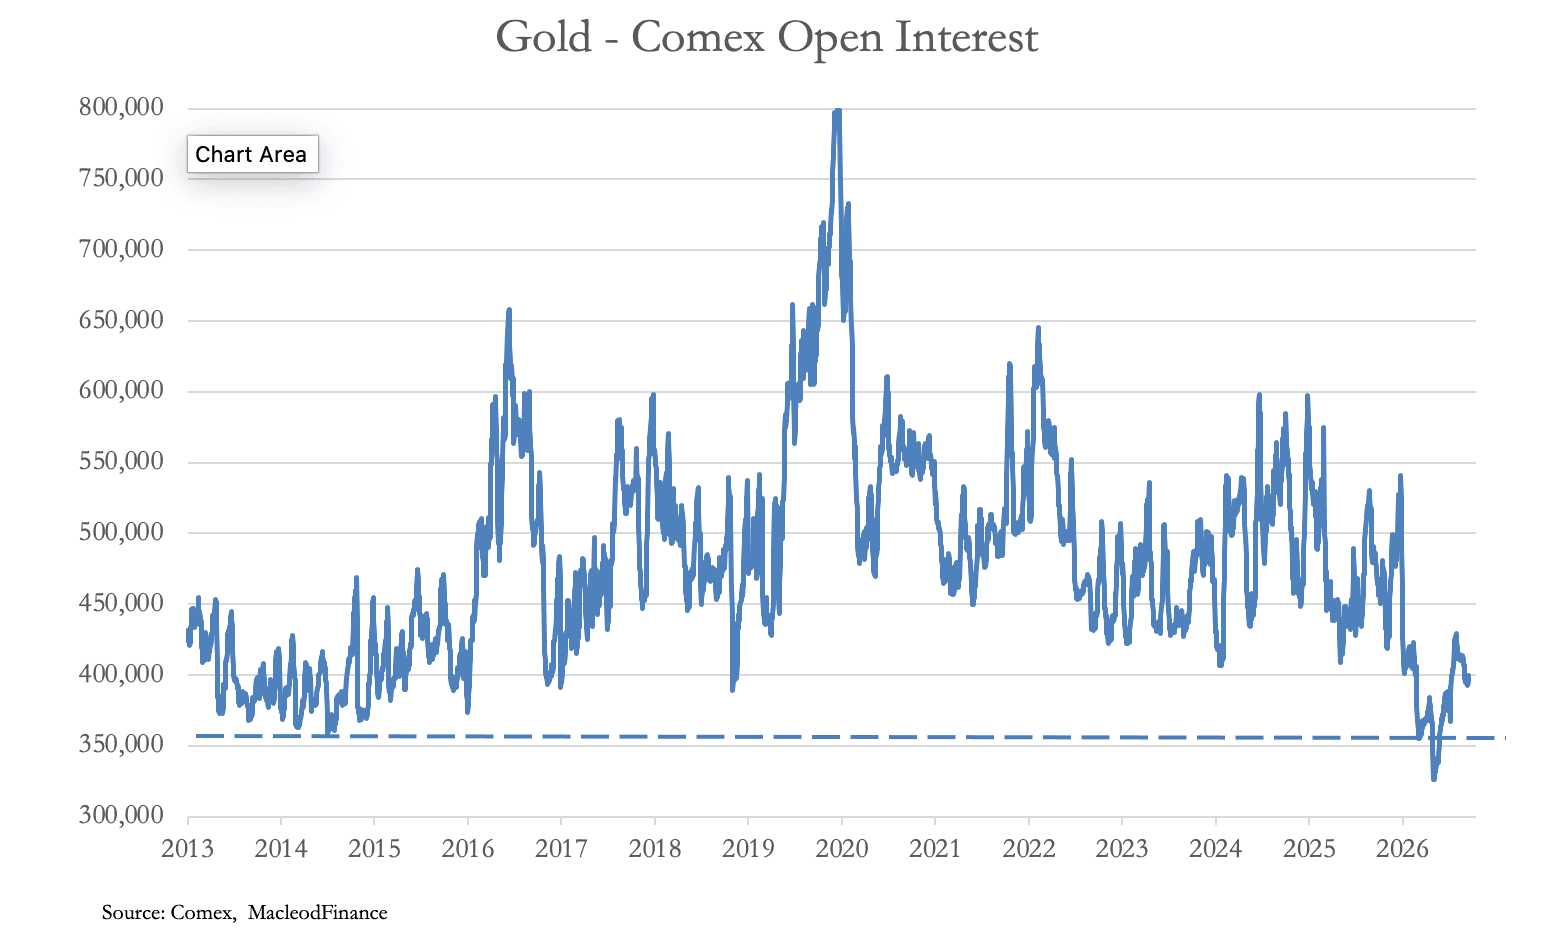
Detto questo, le posizioni delle categorie speculative sono più bilanciate su base netta long rispetto a quanto avviene con l'argento. Per questo i primi segnali di un movimento al rialzo si vedono nell'argento prima che nell'oro.
Geopolitica
Da qui in avanti le prospettive saranno senza dubbio determinate dalla geopolitica. L'accordo degli Stati Uniti con la Russia per fornire un po' di diesel nei prossimi mesi ai mercati statunitensi e globali ha tolto subito pressione ai mercati finanziari, in particolare ai rendimenti obbligazionari. Il grafico seguente mostra il rendimento del Treasury decennale statunitense:
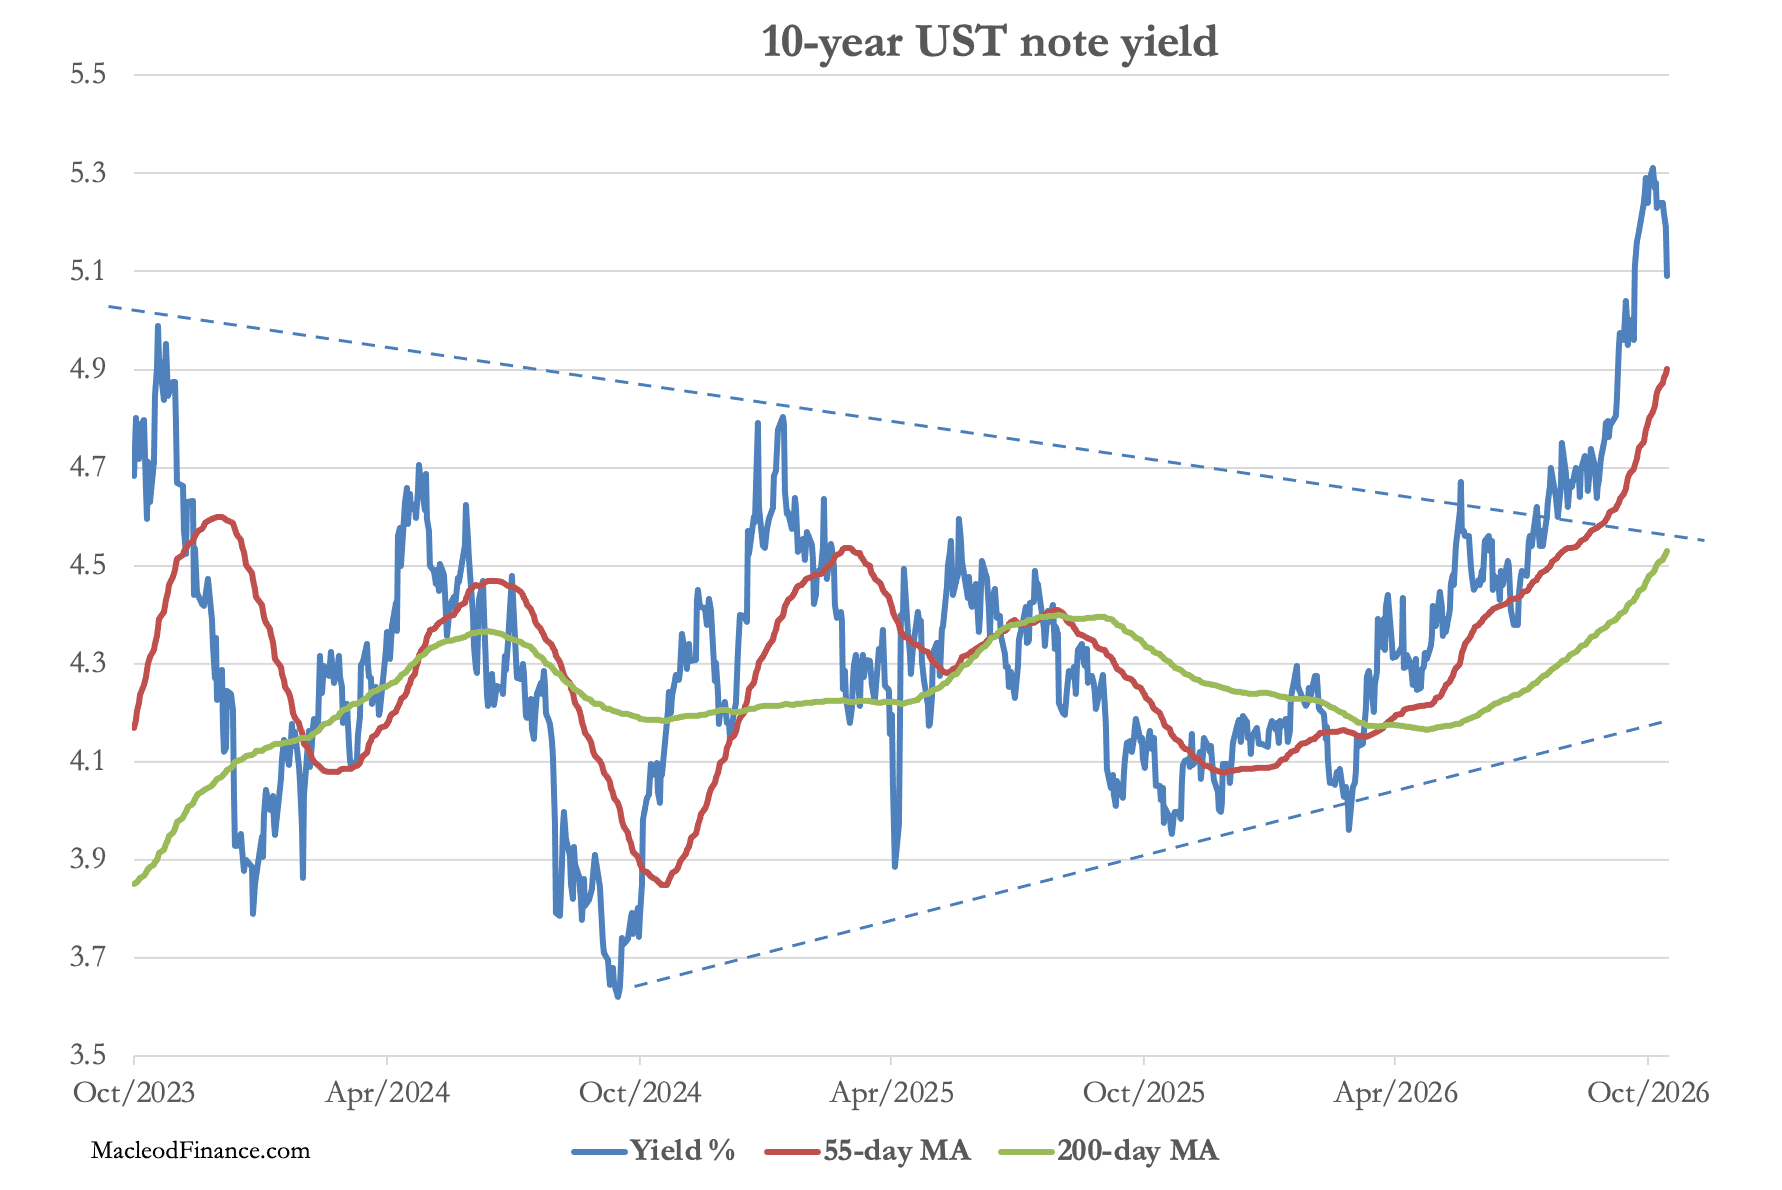
Tuttavia, si tratta semplicemente di un normale consolidamento all'interno di un trend in rapida crescita che aspettava solo una scusa per manifestarsi, il che suggerisce che sarà breve. Quando il rendimento riprenderà il suo trend rialzista di fondo, trascinerà con sé i rendimenti obbligazionari degli altri paesi del G7. Rendimenti obbligazionari più alti riflettono semplicemente il crescente rischio per le finanze pubbliche, e quei rischi aumenteranno con il peggioramento della situazione in Medio Oriente, che spingerà ancora più in alto i costi energetici.
Naturalmente gli investitori guardano ai prezzi del greggio per valutare questi rischi, ma così facendo non riconoscono l'aumento reale del costo di un barile di petrolio. Gli unici acquirenti sono le raffinerie, che ne estraggono i derivati. Il valore di questi derivati rispetto al costo di un barile è approssimato dallo spread 3-2-1:
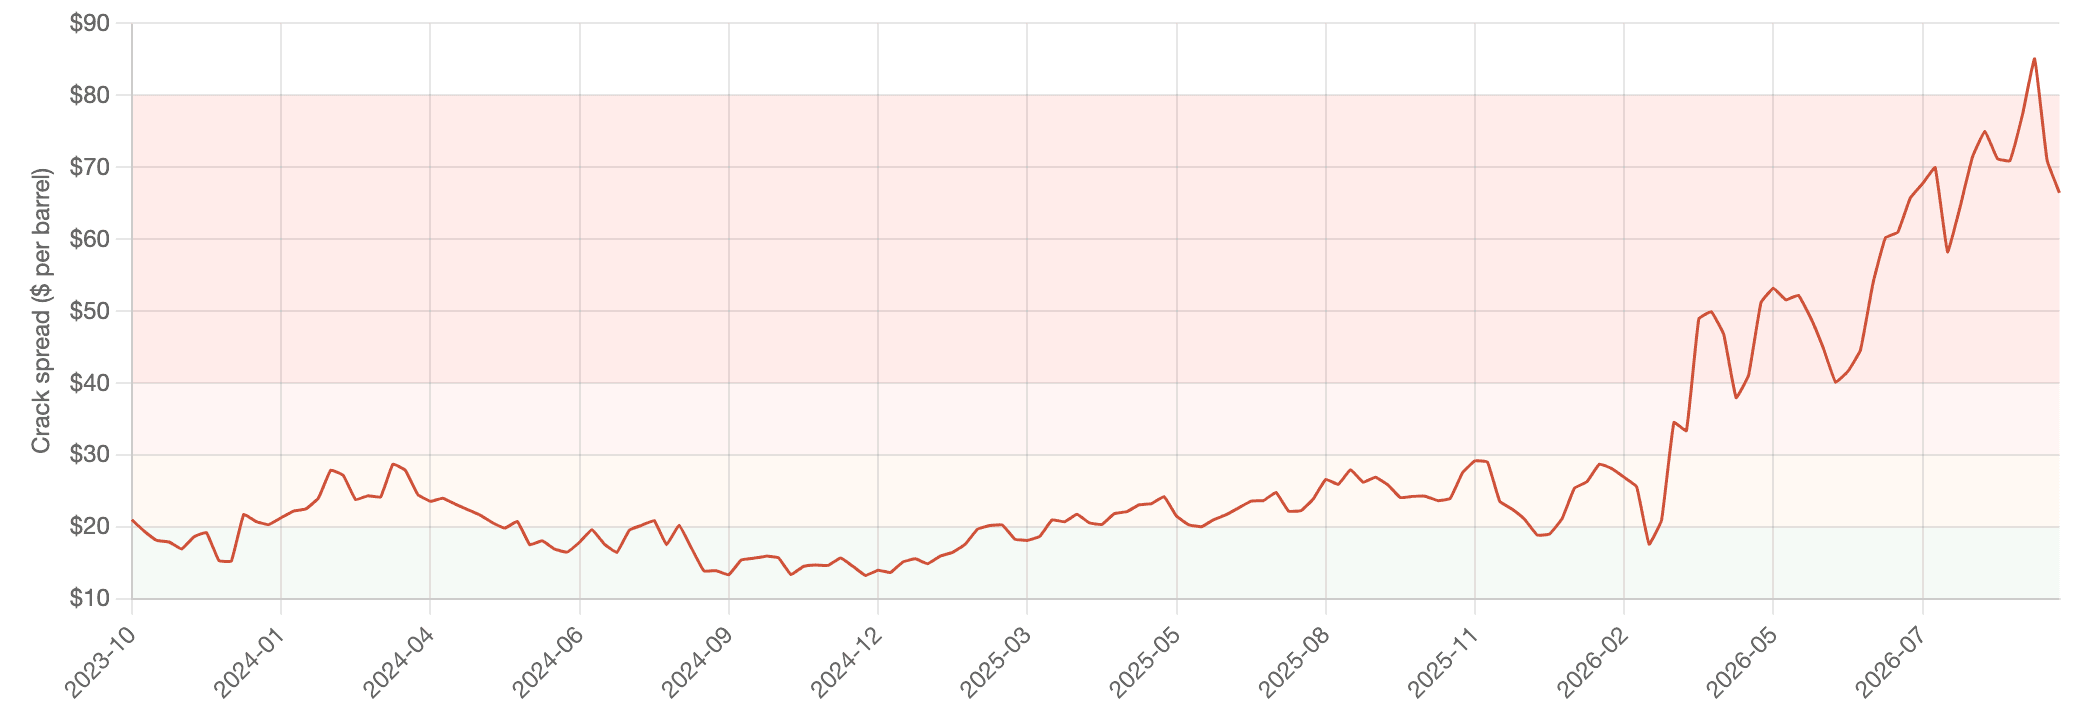
Lo spread è sceso leggermente dai massimi recenti, ma tenendo conto di costi di lavorazione di circa 15 dollari, questo dà a un barile di Brent un valore di circa 155 dollari, contro un prezzo di mercato di 105 dollari questa mattina. Dal 3° luglio, quando veniva scambiato a 72 dollari (o 82 dollari includendo i margini di lavorazione), ciò rappresenta un raddoppio approssimativo del prezzo nominale, con ulteriore margine di crescita se la situazione in Medio Oriente dovesse peggiorare ancora.
I mercati sembrano sottovalutare le conseguenze inflazionistiche. E lungi dal migliorare o stabilizzarsi, la situazione in Medio Oriente sembra peggiorare rapidamente. I sauditi hanno praticamente smesso di vendere petrolio a causa degli attacchi alle infrastrutture da parte degli Houthi e del blocco selettivo di Hormuz da parte dell'Iran. Questo non è solo economicamente catastrofico per la famiglia reale, abituata a spendere molto, ma la sua autocrazia è ora messa in discussione dall'interno.
Inoltre, tutti gli indizi indicano che l'Iran si sta preparando a un massiccio attacco da parte degli americani, che includerà tra l'altro la distruzione diffusa delle infrastrutture energetiche degli altri produttori del Golfo e delle strutture militari di Israele. Sono pericoli apparentemente inevitabili, che implicano un rischio sostanziale per le finanze pubbliche dei paesi del G7, per i loro mercati finanziari e per le loro valute.
Non sorprende che, in tutto il caos che ci attende, possiamo aspettarci prezzi molto più alti di oro e argento, a partire da ora.