
All'indomani delle nuove politiche economiche Kwarteng/Truss presentate nel mini-budget della scorsa settimana, la condanna diffusa è una reazione keynesiana istintiva di un mondo diventato ostaggio di un pensiero economico e monetario errato e uniforme, radicato nelle sue principali istituzioni.
Kwarteng ha scosso l'establishment statalista globale dalla sua compiaciuta deriva verso il totalitarismo. Il suo è un campanello d'allarme per i mercati di tutto il mondo, un catalizzatore per lo smantellamento delle distorsioni di mercato accumulate. Le critiche crescenti da ogni parte prendono di mira il messaggero, ma il messaggio è stato consegnato.
Per un aspetto importante, la critica è fondata. Kwarteng deve affrontare con urgenza il disavanzo di bilancio adottando misure per ridurre le dimensioni dello Stato in proporzione all'economia complessiva. Solo allora l'inflazione potrà essere sconfitta e la sterlina potrà stabilizzarsi. Per un altro aspetto, la nuova politica è sensata: tracciando un proprio percorso di libero mercato di stampo hayekiano, la Gran Bretagna può uscire dalla crisi prima di altri Paesi rimasti bloccati nell'attuale paradigma democratico-socialista.
Se supponiamo che Kwarteng affronti davvero la dimensione dello Stato ed elimini i disavanzi di bilancio il prima possibile in termini pratici, disporrà di un piano concreto per una Gran Bretagna post-crisi. La ripresa economica potrà allora arrivare prima anziché poi, un aspetto rilevante dato che le prossime elezioni generali si terranno tra poco più di due anni.
È troppo tardi per evitare la crisi globale in arrivo, le cui conseguenze finanziarie ricadranno in larga misura sulla piazza finanziaria di Londra. Anzi, il campanello d'allarme di Kwarteng potrebbe innescare una valanga finanziaria. Ma ciò che difficilmente comprenderà è che la crisi in arrivo è così grave da minacciare perfino la sopravvivenza delle valute fiat, con l'euro e la sterlina particolarmente vulnerabili.
In questo articolo commento anche il fallimento della Banca d'Inghilterra come istituzione, il cui ruolo futuro negli affari monetari dovrebbe essere rigorosamente ridotto. E sostengo l'abolizione di tutti i dazi commerciali, con la possibile eccezione dell'agricoltura per ragioni politiche. Sono riforme fondamentali che devono accompagnare le politiche di libero mercato.
Dobbiamo proseguire il nostro commento ignorando la minaccia esistenziale per le valute, se vogliamo che resti pertinente alle politiche economiche del governo e al loro impatto globale.
Ai keynesiani non piace…
I tempi del mini-budget di Kwarteng sono stati disastrosi, perché è arrivato mentre il caos valutario scuoteva già i mercati, non solo per la sterlina, ma anche per euro, yen, yuan e molte altre valute, tutte colpite da una crescente fuga verso il dollaro. E non riguardava solo le valute. La consapevolezza crescente che i tassi di interesse a livello globale continueranno a salire ha provocato una fuga da qualsiasi cosa ritenuta più rischiosa del debito pubblico statunitense a breve termine.
Prima che Kwarteng prendesse la parola in Parlamento la scorsa settimana, i rendimenti dei Treasury statunitensi erano superiori a quelli dei gilt equivalenti. Anche senza interventi, ciò contraddiceva la logica di mercato e andava corretto.
In realtà, il budget di Kwarteng era in gran parte noto in anticipo: restava da definire solo il dettaglio. Il problema non sono solo i mercati febbrili, ma il fatto che un budget di tagli fiscali e di stimolo all'offerta sia stato lanciato in mercati dominati da attori keynesiani. Ricorda i 364 economisti di spicco (tutti keynesiani) che criticarono duramente il budget del 1981 di Sir Geoffrey Howe, e furono smentiti dai fatti. I paragrafi introduttivi della lettera sono riportati di seguito.
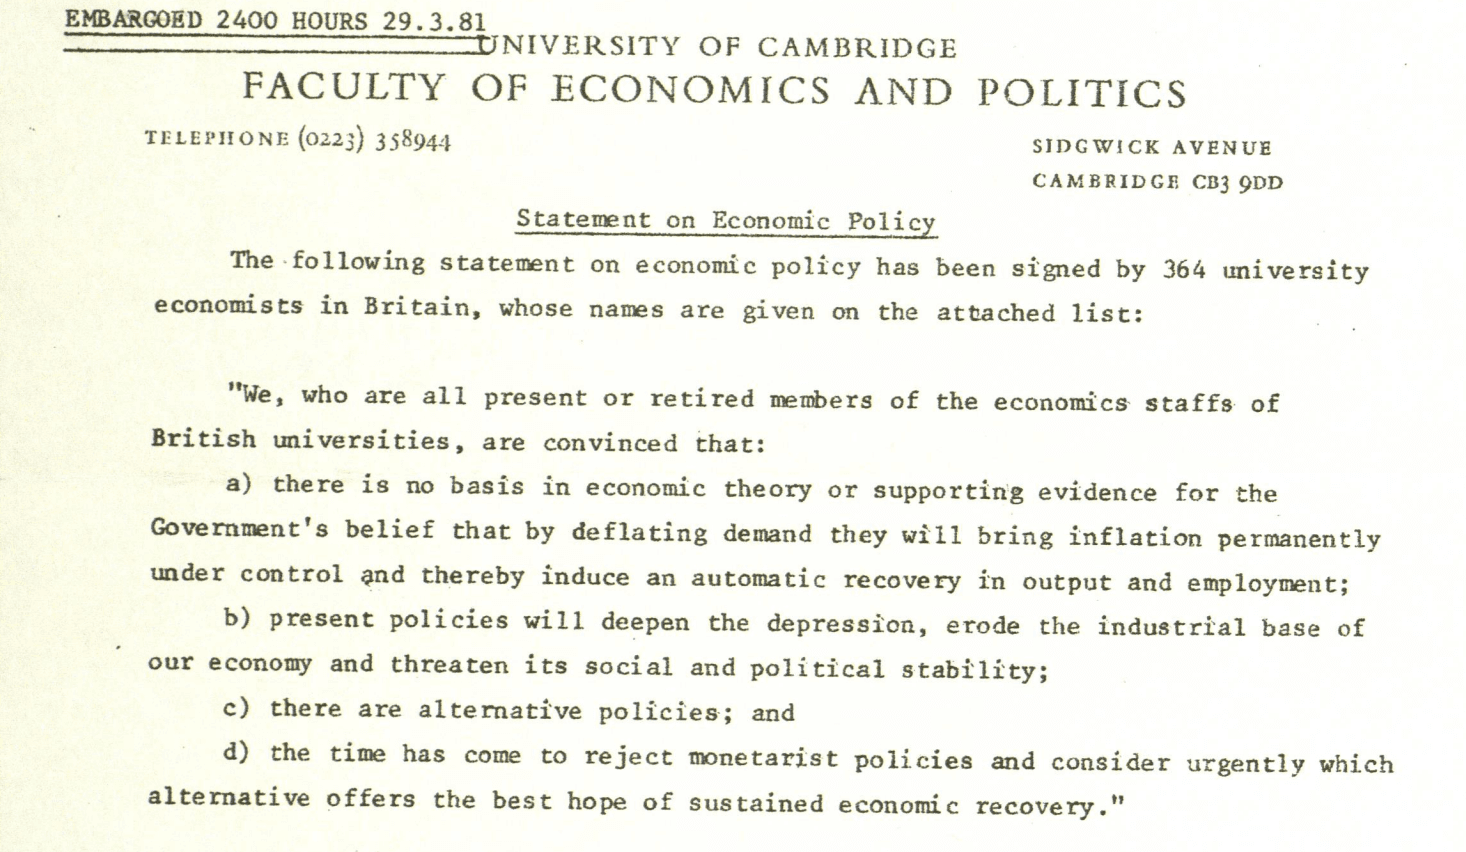
Lord Lawson, che succedette a Sir Geoffrey come Cancelliere, scrisse nella sua autobiografia che la ripresa economica iniziò subito dopo le critiche di questi economisti al budget del 1981. E sette anni dopo scrisse anche quanto segue:
«Dovevamo dissipare l'idea che la via del successo economico passi attraverso una sorta di levitazione fiscale. Era l'illusione persistente del dopoguerra: che i governi potessero spendere e indebitarsi per raggiungere la prosperità e regolare con precisione l'andamento dell'economia attraverso quella che pretenziosamente si chiamava gestione della domanda… Era un rimedio miracoloso dell'establishment dire che serve un disavanzo di bilancio per ottenere crescita economica. Era la convinzione alla base della famigerata lettera dei 364 economisti del marzo 1981. L'abbiamo smentita in modo decisivo. Non ci può più essere alcuna discussione in merito. Tutti, o quasi, ora accettano che il ruolo corretto della politica macroeconomica sia mantenere una pressione al ribasso sull'inflazione e garantire un quadro stabile in cui il settore privato possa espandersi.» [i]
Sfidando l'ortodossia keynesiana, oggi Kwarteng si trova ad affrontare un problema simile. Ma gli osservatori imparziali avranno notato che, prima dell'intervento di Kwarteng, le politiche macroeconomiche dell'establishment hanno fallito, non solo nel Regno Unito, ma in tutte le nazioni del G7, che coordinano le proprie politiche economiche e monetarie.
Ma se Kwarteng vuole replicare il successo del bilancio del 1981 di Howe, deve portare con urgenza il disavanzo di bilancio sotto controllo. È questa la fonte dell'inflazione, ed è interamente responsabilità del Tesoro. La Banca d'Inghilterra potrà anche essere uno spreco di spazio, ma non si può attribuirle la colpa dei disavanzi fiscali.
Il contesto del mini-budget
La strategia politica è stata coraggiosa, come direbbero i cinici. Kwarteng ha preso l'iniziativa ed è partito subito a pieno ritmo. Tra i suoi primi atti, ha rimosso il segretario permanente in carica del Tesoro, Sir Tom Scholar. In questo modo ha fatto uscire il Tesoro dalla bolla keynesiana di Whitehall, dove prevale il pensiero di gruppo. Di conseguenza, pochissimi all'interno dell'establishment di Whitehall e Westminster comprendono la sua strategia economica, che è ampiamente criticata.
Ma sia Kwarteng sia Truss hanno una laurea in economia e, come Margaret Thatcher e Sir Keith Joseph alla fine degli anni Settanta, sembrano seguaci di Hayek più che di Keynes. Kwarteng è un caso particolarmente interessante, avendo eccelso nel cuore dell'ambiente tipicamente inglese. È stato King's scholar a Eton, ha conseguito un double first in lettere classiche e storia a Cambridge, per poi andare a Harvard con una borsa di studio Kennedy, dove ha ottenuto un dottorato in storia economica.
Ovviamente Kwarteng non è certo uno sprovveduto sul piano intellettuale, e probabilmente comprende il contesto storico del keynesismo e delle politiche economiche e monetarie di John Law, gemelle di quelle attuali, che nel 1720 fecero collassare l'economia francese.
A soli diciassette giorni dalla nomina a Cancelliere dello Scacchiere, il bilancio di Kwarteng, fondato sul taglio delle tasse, dimostra senza dubbio fiducia nel suo approccio. Ma questa è solo metà del lavoro. L'altra metà dev'essere ridurre il peso dello Stato nell'economia complessiva il più rapidamente possibile. Una dichiarazione in merito è prevista per novembre, ma ora crescono le pressioni per anticiparla.
La versione che emerge dai media è che il bilancio sarà riequilibrato stimolando il settore privato anziché tagliando radicalmente la spesa pubblica. È una strategia nota, perseguita con successo dal presidente Reagan. Ma le circostanze oggi sono diverse. Ai tempi di Reagan i tassi d'interesse erano in una tendenza discendente di lungo periodo e l'egemonia del dollaro cresceva dopo i disastrosi anni Settanta. Oggi i tassi d'interesse globali sono in una tendenza ascendente di lungo periodo, e la sterlina non ha alcuna egemonia. Tuttavia, la Reaganomics ha dimostrato la forza economica di tasse più basse come fattore positivo per la performance economica.
Più di recente, il presidente Trump ha provato la sua versione della Reaganomics aumentando il disavanzo di bilancio e imponendo barriere commerciali alle importazioni cinesi. Ciò ha solo fatto sì che il disavanzo fosse ancora maggiore all'arrivo del covid, e il fallimento di Trump ha aperto la porta al wokismo di Biden e all'accelerazione dell'inflazione monetaria.
I commentatori paragonano inoltre la politica di bilancio di Truss e Kwarteng a quella di Margaret Thatcher. Ma nel primo bilancio del suo Cancelliere nel 1979, presentato anch'esso poche settimane dopo l'insediamento, Sir Geoffrey Howe aumentò l'IVA, compensando in parte i tagli immediati all'imposta sul reddito. Furono annunciate anche riduzioni della spesa pubblica, e Sir Geoffrey dichiarò: «Non possiamo continuare a evitare le scelte difficili». A quel tempo era il Tesoro a fissare i tassi d'interesse, che furono portati dal 12% al 14%.
Nel bilancio di Kwarteng la spesa pubblica aumenta in modo significativo, principalmente per fissare un tetto ai prezzi dell'energia. Alcuni aumenti fiscali annunciati per il prossimo anno fiscale (dal 6 aprile 2023 al 5 aprile 2024) saranno eliminati e anche l'imposta sul reddito sarà ridotta leggermente. Il suo piano è contenere l'inflazione dei prezzi al consumo con tetti ai prezzi dell'energia e garanzie sui prestiti alle imprese tramite il sistema bancario, liberando al contempo la produzione energetica nazionale con il fracking e concedendo un nuovo ciclo di licenze petrolifere nel Mare del Nord. Questo ha ben poco in comune con il primo bilancio del governo Thatcher, o in effetti con qualsiasi altro successivo.
Come annunciato, il piano di crescita di Kwarteng mira a stimolare il lato dell'offerta dell'economia tagliando la burocrazia, eliminando gli sprechi amministrativi e incoraggiando gli investimenti privati. Abbiamo già sentito tutto questo. Inoltre sono state individuate trentotto nuove zone di investimento, che beneficiano di incentivi fiscali e di una liberalizzazione urbanistica, presumibilmente una variante del concetto di zona di libero scambio di Boris Johnson.
Funzionerà?
La politica è un problema, mentre l'establishment statalista e gli oppositori politici si organizzano. Con scioperi dirompenti, i sindacati del settore pubblico e delle ferrovie la combatteranno con tutte le forze. Adottando un approccio meno di sinistra, il Partito Laburista spera di ottenere il sostegno elettorale del centro. E la reazione immediata della sterlina, che il giorno del discorso è scesa di oltre il 3% rispetto al dollaro USA, insieme al forte aumento dei rendimenti dei gilt, ha segnalato che i giorni del finanziamento pubblico a basso costo sono finiti. Gli altri governi dovrebbero prenderne nota.
Le intenzioni di ridurre radicalmente la spesa pubblica non sono state nemmeno sfiorate. È difficile immaginare che le menti riunite di Truss e Kwarteng non siano consapevoli di questo problema evidente di cui nessuno parla. Ma poiché la maggior parte della spesa pubblica è stabilita dal parlamento, senza una legislazione abilitante il margine di manovra è limitato. Sanità e assistenza sociale rappresentano il 36% dei limiti di spesa complessivi dei dipartimenti, l'istruzione il 16%, la difesa il 9%, la Scozia il 6%, il Galles e l'Irlanda del Nord il 7%. Si tratta di circa tre quarti di tutta la spesa dei dipartimenti, comunemente considerata dal punto di vista politico off-limits per tagli significativi.
Dovremmo saperne di più sulla riduzione della spesa a novembre, a meno che l'annuncio non venga anticipato. Chiaramente, tagliare la spesa pubblica per pareggiare il bilancio non sarà facile. Ma questi non sono gli unici problemi, e il nuovo governo dovrà gestire diverse questioni controverse, la più urgente delle quali sono le conseguenze dell'aumento dei tassi di interesse e il fallimento della Bank of England nel prevedere e controllare l'inflazione.
I fallimenti della Bank of England.
Con le sue politiche monetarie, la Bank of England ha fallito nel suo obiettivo primario, cioè controllare l'inflazione, o più precisamente il tasso di aumento dei prezzi al consumo. Oltre al fatto che il disavanzo di bilancio è fuori dal controllo della Banca, i suoi tentativi di gestire i risultati economici sono sempre falliti. In poche parole, le attività della Banca devono essere drasticamente ridimensionate se Kwarteng vuole avere successo, ed egli ha già lanciato un avvertimento al Governatore.
I direttori della Banca hanno dimostrato di essere prigionieri del pensiero di gruppo comune ad altre grandi banche centrali, rifiutando i mercati liberi a favore di una soppressione sempre maggiore dei tassi di interesse. Dopo aver seguito queste politiche per decenni, non sono riusciti a prevedere il cambiamento rispetto al calo dei tassi, quando i mercati hanno cominciato a riaffermarsi. Seguendo ciecamente le previsioni dell'Office for Budget Responsibility, i direttori della Banca sperano ancora che l'inflazione dei prezzi al consumo torni a un obiettivo del 2% a tempo debito.
Possiamo individuare quattro principali aree di policy che hanno portato al fiasco generato dalle politiche inflazionistiche della Banca:
- Si crede erroneamente che l'inflazione dei prezzi al consumo sia determinata prevalentemente dalle variazioni di domanda e offerta all'interno dell'economia, e che la fiducia dei consumatori sia la variabile dominante. Il ruolo del credito è poco compreso e di conseguenza ignorato.
- La Banca sembra credere che le variazioni della quantità di valuta e di credito nell'economia abbiano solo un impatto limitato sui prezzi, e che l'inflazione dei prezzi al consumo possa essere gestita principalmente attraverso i tassi di interesse. Non comprende che i tassi di interesse riflettono la preferenza temporale dei risparmiatori, che a sua volta include una valutazione della futura perdita di potere d’acquisto di una valuta. Come hanno dimostrato le evidenze empiriche, è un errore pensare che i tassi di interesse siano solo il "costo" del denaro preso in prestito.
- La gestione della politica monetaria è stabilita dalla cooperazione internazionale tra banche centrali, che mira a ridurre le fluttuazioni dei tassi di cambio. Gli errori di questo approccio sono che la politica diventa un sottoinsieme di un pensiero di gruppo più ampio e che, se i concetti alla sua base sono errati, ne consegue una crisi valutaria globale.
- Il rischio sistemico delle banche è stato teoricamente messo sotto controllo da regolamentazioni bancarie concordate a livello internazionale. La convinzione che questo rischio sia ormai contenuto è rafforzata dall'errata certezza che la regolamentazione bancaria internazionale sia efficace.
Approfondirò questi temi uno alla volta.
Gestire l'inflazione dei prezzi al consumo
L'obiettivo dichiarato della politica monetaria è influenzare il comportamento dei consumatori in modo che l'economia possa crescere a un ritmo che consenta ai prezzi di salire gradualmente di circa il 2% annuo. I banchieri centrali ritengono che una tendenza positiva all'aumento dei prezzi al consumo sia necessaria per stimolare un sano livello di domanda di beni e servizi senza portare al surriscaldamento, e che questa condizione possa essere gestita.
Ma in nessun punto dell'analisi della Bank of England sembra essere presa in considerazione il ciclo del credito bancario, la causa profonda dell'instabilità economica. È un ciclo evidente da quando sono disponibili statistiche ragionevolmente affidabili sui periodici boom e crolli, persino sotto il regime del gold standard. Il ciclo economico, guidato dal ciclo del credito bancario, è ciò che spinse Keynes e altri a inventare la macroeconomia come strumento per gestirne le conseguenze. Non fu prestata alcuna attenzione alle cause reali delle periodiche recessioni. Un po' come i ciarlatani convinti che il salasso fosse l'unica cura per un'ampia gamma di malattie, Keynes e i suoi colleghi statalisti non riuscirono a individuare le vere cause delle recessioni, quando la diagnosi corretta era già stata formulata da Hayek, suo contemporaneo alla London School of Economics: l'eccesso di credito porta inevitabilmente a un boom artificiale, e la sua correzione è la recessione.
Invece di individuare il problema, l'evoluzione dell'econometria, intesa come misurazione statistica di ogni cosa, ha allontanato ulteriormente gli economisti da una diagnosi corretta. Il prodotto interno lordo è stato inventato per quantificare l'economia. È sicuramente utile a un governo che cerca di determinare il potenziale fiscale dei propri elettori, ma nulla di più. Usarlo per gestire l'economia è un grave errore e deve cessare, se si vuole consentire un autentico progresso economico, che è cosa diversa.
Inoltre, i keynesiani commettono l'errore di pensare che un calo del PIL nominale sia determinato dai consumatori che trattengono la propria spesa. Per questo associano la recessione al calo dei prezzi. L'errore sta nel non capire che tutte le transazioni del PIL sono regolate in credito bancario commerciale, ed è il ritiro del credito bancario, che si riflette nella scomparsa dei depositi, a causarne la contrazione. La soluzione è evitare in primo luogo un'eccessiva espansione del credito bancario: ma le banche centrali tollerano sempre un eccesso di stimoli per favorire la ripresa dalla precedente fase di contrazione del credito.
Pertanto, la fase di contrazione del credito dei cicli successivi tende a essere sempre più distruttiva. E lo abbiamo certamente visto dal crollo delle dot-com, dal crollo di Lehman e ora con la crisi emergente di oggi.
Portando i tassi di interesse a zero o in territorio negativo, persino fino alla fine della fase di espansione del credito bancario, le banche centrali hanno introdotto distorsioni monetarie senza precedenti. Ora che i tassi di interesse salgono inesorabilmente, possiamo aspettarci che la contrazione del credito bancario, e quindi il crollo del PIL, sia ancora più distruttiva che nei cicli precedenti. In previsione di questa calamità sistemica, i valori di bilancio di molte banche di rilevanza sistemica globale (G-SIB) sono poco più che denaro a vista sulla loro sopravvivenza. Nel Regno Unito, il rapporto prezzo/patrimonio netto di Barclays è del 38%, quello di HSBC del 53% e quello di Standard Chartered del 34%. Se gli amministratori di queste banche adempiono al proprio dovere di diligenza verso gli azionisti, ridurranno radicalmente i rapporti di bilancio, partendo da quasi 20 volte per Barclays e da 15 volte sia per HSBC sia per Standard Chartered. Riportare a livelli di leva più normali queste banche e le banche nazionali del Regno Unito (Lloyds, NatWest ecc.) richiede probabilmente una contrazione del credito bancario fino a un terzo.[ii] Poiché anche il settore finanziario sarà inevitabilmente indebolito in modo grave dal ritiro del credito, non vi sono dubbi che la statistica del PIL nominale debba affrontare una contrazione sostanziale.
Quasi certamente, la risposta della Bank of England sarà sostituire il credito bancario in contrazione con moneta e credito della banca centrale. Ma l'effetto sul potere d’acquisto della sterlina sarà inevitabilmente di indebolirlo, sul mercato dei cambi (come già stiamo osservando) o nella percezione dei suoi utilizzatori nazionali. L'espansione o la contrazione del credito bancario influiscono certamente sul potere d’acquisto di una valuta, ma non tanto quanto le azioni molto pubbliche delle politiche inflazionistiche di una banca centrale.
L'assunto adottato dai pianificatori delle politiche, secondo cui i prezzi al consumo dipendono soltanto dall'equilibrio tra offerta di produzione e beni di consumo, è dimostrabilmente falso. Questi errori continueranno a essere commessi dalla Bank of England mentre tenta di gestire la crisi emergente.
Cooperazione internazionale e pensiero di gruppo nelle politiche
La cooperazione internazionale iniziò quando Benjamin Strong, alla Fed, si accordò in segreto con Montague Norman, il suo omologo alla Bank of England, per gestire le riserve auree e la sterlina all'indomani della Prima guerra mondiale. Dopo l'accordo di Bretton Woods, i banchieri centrali hanno cooperato sempre più tra loro nel tentativo di ridurre la volatilità dei tassi di cambio e di gestire gli esiti del mercato.
Oltre a contrapporsi ai mercati liberi e a reprimerli, i forum odierni come il G7 e il G20 mirano semplicemente a un controllo collaborativo. Al centro vi sono posizioni radicate, in cui i partecipanti imparano affidandosi a fonti interne al proprio gruppo per informazioni e idee, e tendono a respingere sbrigativamente le informazioni e le idee degli esterni. Le convinzioni pregresse favoriscono il bias di conferma e il rifiuto delle prove contrarie.
Ne deriva il classico groupthink. I banchieri centrali e i loro consulenti escludono tutte le prove contrarie che mettono in discussione le loro ipotesi di fondo. E queste convinzioni condivise vengono promosse a consenso incontestabile. Chiunque si opponga al consenso, non essendo d'accordo, viene semplicemente escluso da ogni ulteriore discussione, poiché il dissenso non può essere tollerato. Così il consenso viene usato per controllare la composizione dei comitati delle banche centrali, sia all'interno della Bank of England sia con le altre banche centrali.
È evidente che questi vincoli portano all'idea che un Governatore della Bank of England debba essere una persona affidabile, una "safe pair of hands". Ma la persona affidabile si limita a ripetere la linea del pensiero di gruppo. Dall'alto verso il basso, le dichiarazioni che provengono dalla Banca confermano inconsapevolmente questo difetto di groupthink, che si estende attraverso gli uffici della Banca dei Regolamenti Internazionali fino alle politiche comuni perseguite ovunque dalle banche centrali e regolarmente avallate nei vertici del G7 e del G20. È la sindrome delle tre scimmie saggie in versione gigante.
Ho descritto sopra come il ciclo di espansione del credito bancario destabilizzi un'economia immettendovi credito in eccesso e poi ritirandolo quando le prospettive sui tassi d'interesse peggiorano. La gestione dall'alto di questo ciclo del credito è affidata alle banche centrali che, seguendo le teorie keynesiane, si sono collettivamente rese cieche di fronte alla sua esistenza. Gli errori commessi e che continuano a essere commessi da questa cricca sono evidenti agli osservatori esterni lungimiranti, ma costoro non hanno voce. Stanno assistendo allo svolgersi di una tragedia greca, in cui, come altre banche centrali, la Bank of England sta precipitando in un baratro di disastro a causa di un fallimento istituzionalizzato e di circostanze in evoluzione che la banca non è in grado di affrontare.
I rischi sistemici stanno aumentando rapidamente
Abbiamo visto quanto la Bank of England fosse poco consapevole delle minacce sistemiche provenienti dal sistema finanziario nell'ultima crisi ciclica del credito. Nel settembre 2007 il Financial Times riportò che Jon Moulton, noto investitore di private equity, aveva raccontato di una colazione con alti funzionari della Bank of England. «È emerso chiaramente che non sapevano cosa fosse un CLO [collateralised loan obligation]. Ho dovuto spiegarlo a un alto dirigente disegnando uno schema sul retro di un tovagliolo.» Con tono ironico, Moulton disse: «È stato davvero rassicurante vedere che non sapevano che cosa stava per esploderre loro in mano.» Aggiunse che la Banca «non aveva armi per controllare i CLO».
All'epoca la Banca non era responsabile della regolamentazione bancaria, ma qualcuno al suo interno avrebbe dovuto raccogliere informazioni sulla situazione in evoluzione, che esplose con il fallimento di Lehman undici mesi dopo, proprio come aveva previsto Moulton. Oggi la Banca è responsabile della regolamentazione bancaria. Eppure, tutto indica che i funzionari continuino a non cogliere i rischi sistemici del sistema finanziario che sorvegliano. Si affidano invece al groupthink alla base delle norme di Basilea concordate a livello internazionale, ormai alla terza versione.
Basilea 3 si concentra soprattutto sulla liquidità delle banche, prestando minore attenzione alle responsabilità commerciali degli amministratori. Oltre a stabilire che il capitale di classe 1 (patrimonio degli azionisti e utili non distribuiti) non sia inferiore al 3% dell'attivo, insieme a una riserva supplementare per le G-SIB, e purché si badi a minimizzare le attività ponderate per il rischio, le banche possono facilmente portare la leva dei loro bilanci fino a trenta volte. La loro risposta ai regimi di tassi zero e negativi è stata mantenere la redditività aumentando la leva dei bilanci entro le regole di Basilea, così che la G-SIB media nell'Eurozona e in Giappone, dove i tassi negativi sono stati e sono tuttora applicati, supera ora le venti volte. I coefficienti di leva delle tre G-SIB britanniche sono già stati citati sopra.
Questi coefficienti sono molto redditizi finché le condizioni economiche sono favorevoli. Ma quando i tassi d'interesse iniziano a salire e le prospettive economiche peggiorano, le perdite sostanziali sono destinate ad accumularsi, azzerando il capitale di classe 1 fino a venti volte più velocemente sul bilancio sottostante. È questo che spinge gli amministratori delle banche a ridurre i portafogli di prestiti il più rapidamente possibile, tutti nello stesso momento, quando percepiscono potenziali perdite.
Sul lato delle passività del bilancio di una banca, oltre al capitale e agli utili non distribuiti ci sono i prestiti alla banca, per lo più sotto forma di fondi dei depositanti. Tuttavia, come indicato nella nota 2, di solito ci sono altre passività prestate alla banca. I fondi dei depositanti nascono come controparti contabili dei fondi prestati ai debitori. Quando un depositante non ha contratto un prestito, il suo deposito gli sarà stato trasferito per novazione da qualcuno che lo ha fatto, probabilmente attraverso una catena di novazioni.
Quando un'intera rete bancaria commerciale riduce il proprio credito bancario complessivo, lo fa richiamando i prestiti e vendendo attività finanziarie. Proprio come i depositi sono stati originariamente creati attraverso un processo di espansione del bilancio, la contrazione del bilancio inverte il processo. La massa monetaria in senso ampio si contrae e c'è meno credito disponibile per le transazioni economiche. Il PIL nominale si contrae di conseguenza.
A meno che l'effetto non sia trascurabile, le banche altamente indebitate possono trovarsi rapidamente in stato di insolvenza, a causa di perdite rilevanti rispetto al patrimonio netto di bilancio. Queste condizioni si stanno aggravando non solo per le G-SIB e le banche nazionali del Regno Unito, ma ancora di più per le loro controparti in Europa e in Giappone. Essendo il centro internazionale di compensazione per le banche commerciali, Londra è esposta a diffusi mancati regolamenti.
Un compito primario della Banca d'Inghilterra è garantire che il sistema bancario commerciale non fallisca. Inoltre, poiché il quantitative easing ha aumentato le riserve bancarie nel suo stesso bilancio, queste verrebbero richieste dai liquidatori delle banche fallite, se non fossero salvate. Pertanto, dato che i fallimenti sistemici sono un problema crescente e che Londra è il centro di compensazione per le banche europee, tra le altre, la nuova tendenza al rialzo dei tassi di interesse rischia di far crollare l'intero sistema bancario britannico e internazionale, che dovrebbe essere salvato dalla Banca d'Inghilterra.
E a capo di tutto questo ci sono pianificatori centrali che pensano come un gruppo omogeneo e che hanno contribuito in modo determinante a creare questo disordine. Il Tesoro finirà per ereditare le passività derivanti dagli errori di politica della Banca, che dovranno essere gestite. È essenziale che, nel farlo, Kwarteng allontani la politica monetaria britannica dall'influenza del cartello di pensiero omogeneo della Banca dei Regolamenti Internazionali e dalla Banca d'Inghilterra.
Politica commerciale
Grazie al suo precedente incarico di ministro degli Esteri, Liz Truss è ben consapevole delle difficoltà nel negoziare accordi di libero scambio. Esiste un approccio molto migliore: abolire semplicemente tutte le restrizioni commerciali e i dazi, con l'eccezione dell'agricoltura, che può essere affrontata in seguito.
La motivazione degli accordi commerciali è puro protezionismo. Si ritiene erroneamente che gli squilibri commerciali nascano da una concorrenza sleale e che i disavanzi possano essere ridotti promuovendo le esportazioni. I disavanzi commerciali non derivano da questi fattori, ma sono la controparte dei disavanzi di bilancio pubblici finanziati con mezzi inflazionistici. In termini molto semplici, i disavanzi di bilancio generano inflazione monetaria, che dà al settore privato le risorse finanziarie per spendere più di quanto guadagna. In termini di contabilità nazionale, la bilancia commerciale è pari alla somma del disavanzo del bilancio pubblico, rettificato per la variazione del risparmio totale.
Pertanto, la soluzione per un disavanzo commerciale è non avere un disavanzo di bilancio. Le pressioni delle lobby degli esportatori andrebbero ignorate. Al contrario, le persone dovrebbero essere libere di spendere i propri guadagni e profitti come e dove preferiscono, traendo così vantaggio dal vantaggio comparato. Questo non solo incoraggerà una concorrenza priva di sussidi, ma orienterà le imprese verso ciò che possono offrire ai consumatori nel modo più efficiente, nel contesto delle risorse di capitale disponibili.
Inoltre, il libero scambio attira flussi di capitale dalle imprese estere che cercano di beneficiare di un contesto di libero scambio. Come prova empirica, basta guardare all'abolizione dei dazi commerciali da parte di Peel nel XIX secolo e ai benefici economici che ne seguirono. E basta guardare lo straordinario successo di Hong Kong, che è risorta rapidamente dalle ceneri dell'occupazione giapponese fino a diventare, in meno di cinquant'anni, uno degli Stati più ricchi pro capite.
Un autentico libero scambio è una parte essenziale di una nuova politica economica hayekiana e una rottura importante rispetto alla morsa distruttiva del pensiero omogeneo e del controllo socio-economico internazionale.
Conclusione
La Banca d'Inghilterra ottenne l'indipendenza dal Tesoro sulla base del fatto che la classe politica ne sapeva meno degli esperti in materia monetaria e che gli esperti dovevano essere indipendenti da considerazioni politiche. Chiaramente, questa politica è fallita e, di conseguenza, lascia il Tesoro privo delle leve per correggere la situazione. È un dilemma per i mercati, che comprendono l'incompetenza dei politici in materia monetaria, ma non hanno ancora riconosciuto quella dei banchieri centrali.
Questa nuova era di tassi di interesse in aumento, guidata dal crollo sempre più rapido del potere d'acquisto di tutte le valute fiat, sta mettendo a nudo le fallacie nascoste dalla crescente repressione dei mercati liberi da parte dei governi e delle loro banche centrali. L'attuale generazione di operatori di mercato non conosce altro. Ha paura dei mercati liberi e preferisce che le proprie perdite siano limitate da interventi correttivi delle autorità.
Quando la sterlina è stata screditata dopo il mini budget di Kwarteng, è emersa l'insicurezza keynesiana. Era già in corso una fuga generalizzata da tutto verso la liquidità in dollari e i dollari a breve scadenza, spinta dalla crescente consapevolezza che le coperte di conforto delle banche centrali non emanavano più il loro solito odore rassicurante. I tassi di interesse e i rendimenti obbligazionari saliranno ancora, e di molto.
Kwarteng ha toccato nervi scoperti nei mercati. Il suo bilancio è forse il catalizzatore di un eventuale rifiuto della macroeconomia keynesiana. Ma dovrà proseguire tagliando la spesa pubblica, pareggiando il bilancio e riducendo il ruolo dello Stato nell'economia complessiva, se la Gran Bretagna vuole sopravvivere all'olocausto finanziario che ha innescato.
Questo tipo di stimolo, che permette a imprese e consumatori di tenere una parte maggiore dei frutti della propria iniziativa imprenditoriale e del proprio lavoro, è la strada verso benefici duraturi per tutti. Lungi dal essere il disastro denunciato dai keynesiani dell'establishment, è in realtà una spinta verso la libertà. E prima viene attuato, prima l'economia britannica migliorerà. Questa è una pianificazione in vista delle prossime elezioni generali.
[i] Fonte: https://quotepark.com/quotes/1795588-nigel-lawson-we-had-to-dispel-the-notion-that-the-way-to-econom/
[ii] Le passività dello stato patrimoniale di una banca comprendono anche i prestiti ad essa concessi non classificati come depositi dei clienti, oltre alle passività finanziarie. Queste ultime sono più diffuse nelle G-SIB che nelle banche nazionali. In pratica, le banche nazionali subiranno una maggiore pressione a ridurre i prestiti e quindi i depositi, mentre le G-SIB dovranno ridurre la propria esposizione ai mercati finanziari.