
I banchieri centrali cercano di orientare i mercati lontano da tassi di interesse più elevati, adducendo prove crescenti del danno che questi arrecano alla crescita economica. Il quantitative tightening è morto prima ancora di nascere.
Come prevedibile, trattandosi di un ciclo che si ripete, il credito bancario comincia a contrarsi. Ma la contrazione del credito bancario è associata a crisi sistemiche periodiche. La crisi da contrazione del credito promette di essere persino peggiore del fallimento di Lehman e di tutte quelle che l'hanno preceduta. E poiché le banche centrali sono certe di proteggere il valore delle attività finanziarie dal crollo, a soffrirne saranno con ogni probabilità le loro valute. Essendo interamente fiat, prive di copertura in moneta legale, le valute dipendono per intero dalla fiducia del pubblico in un sistema finanziario privo del sostegno di moneta reale.
Stiamo andando rapidamente a sbattere contro gli scogli su cui nel 1720 si schiantò John Law. I banchieri centrali, come John Law con la sua bolla del Mississippi, danno la priorità al sostegno del valore delle attività finanziarie rispetto alle loro valute, ed è proprio questo il senso della repressione dei tassi di interesse. Come i livres fiat di Law divennero rapidamente privi di valore, così accadrà alle valute fiat di oggi.
Pertanto, nel proprio interesse e a tutela di sé stessi, è il momento di comprendere a fondo la differenza tra moneta legale, valuta fiat e l'importanza del credito bancario.
Le banche centrali negano al pubblico l'accesso alla moneta legale, ovvero alle loro riserve auree. Né tale accesso è richiesto dall'establishment degli investimenti, che ha prosperato grazie all'inflazione monetaria. Si sta invece sviluppando un dibattito sull'ipotesi che le valute in crollo vengano invece garantite da materie prime. Questo articolo colloca tali sviluppi nel loro contesto.
Le politiche macroeconomiche sono la causa della crisi
È il segno di quanto sia peggiorata la condizione delle economie occidentali il fatto che bastino rialzi dei tassi di interesse di appena un punto percentuale circa per metterne a nudo la fragilità. La colpa va attribuita interamente alle convinzioni macroeconomiche neokeynesiane. E, come un cane con il suo osso, i loro alti sacerdoti si rifiutano di abbandonarle. Ora vorrebbero farvi credere che, dopotutto, l'inflazione è transitoria. Dicono che i tassi di interesse sono saliti abbastanza da far precipitare il mondo in recessione.
Secondo questo modo di pensare, c'è o inflazione o recessione, non entrambe. Una recessione è un calo della domanda e, secondo le nozioni macroeconomiche, il calo della domanda porta a un calo dei prezzi. Quando inflazione e recessione sono presenti insieme, non sanno spiegarlo e ciò non è in linea con i loro modelli informatici. Perciò gli economisti governativi insistono che i prezzi al consumo torneranno all'obiettivo del 2%, perché l'aumento dei tassi di interesse innescherà una recessione e la domanda calerà. Ci vorrà solo un po' più di tempo di quanto pensassero in origine.
Ora dicono che il pericolo non è più l'inflazione. La politica sui tassi di interesse deve invece tenere conto delle crescenti prove di recessione, il che significa che i rendimenti obbligazionari smetteranno di salire e, dopo la recente correzione, i mercati azionari dovrebbero stabilizzarsi. Per loro, questa è la via della salvezza.
Ciò che sta realmente accadendo è che il credito bancario ha iniziato a contrarsi. Il credito bancario rappresenta circa il 90% della valuta e del credito in circolazione e la sua contrazione è una questione seria. Si tratta di un cambiamento nella psicologia di massa dei banchieri, in cui l'avidità di profitti dai prestiti, soddisfatta dall'espansione dei bilanci, lascia il posto alla cautela e al timore di perdite, con la conseguente contrazione dei bilanci. Questo era il senso dell'intervento di Jamie Dimon a una conferenza bancaria a New York all'inizio del mese, quando ha modificato la sua descrizione delle prospettive economiche da tempesta a uragano. È l'indicazione più chiara che possiamo avere di dove ci troviamo nel ciclo del credito bancario.
Quindi, anche se la loro analisi è errata, i macroeconomisti sono molto preoccupati. Nove decimi della valuta e dei depositi bancari statunitensi sono esposti a una contrazione significativa. All'inizio di una fase discendente del credito, a essere ridotto per primo è il credito revolving, colpendo le imprese con flussi di cassa insufficienti. Questo è un problema particolare dopo i lockdown da covid e per le imprese colpite dai problemi delle catene di approvvigionamento. Poi, i prestiti più facili da richiamare sono quelli che finanziano posizioni in attività finanziarie, cioè obbligazioni e azioni. Ed è anche semplice richiamare e liquidare le garanzie in attività finanziarie quando i prestiti iniziano a deteriorarsi. E Dio solo sa quanto le economie moderne siano eccezionalmente esposte agli investimenti sbagliati accumulati.
Le banche centrali vedono queste condizioni in evoluzione come il loro peggior incubo. Sono ciò che portò al collasso di migliaia di banche americane dopo il crollo di Wall Street del 1929-1932. Attribuendo al settore privato la colpa della crisi degli anni Trenta che ne seguì ed era direttamente imputabile al collasso del credito bancario, i banchieri centrali e gli economisti keynesiani hanno giurato che non dovrà mai più accadere.
Ma poiché il problema è stato rimandato per troppo tempo, non siamo di fronte soltanto alla fine di un ciclo decennale del credito bancario, ma potenzialmente a un evento super-ciclico pluridecennale, paragonabile agli anni Trenta e, date le maggiori forze di fondo oggi in gioco, potenzialmente peggiore.
Tutti possiamo capire che, a meno che la Fed e le altre banche centrali non allentino le loro politiche monetarie restrittive, un crollo del mercato azionario è inevitabile. Ed è ciò che abbiamo visto, con il tasso sui Fed funds aumentato solo dell'1,5% nell'ultimo anno, una risposta inadeguata a un aumento ufficiale dei prezzi al consumo negli Stati Uniti dell'8,6% finora. Costretta a ripensare le proprie priorità, per la Fed evitare un crollo del mercato azionario è ora più importante che gestire la condizione finanziaria dell'economia. Non è che alla Fed non importi: a essere in gioco sono le sue amate filosofie neo-keynesiane.
Di conseguenza, mentre vediamo i pericoli della contrazione del credito bancario, possiamo anche prevedere che la Fed e le altre principali banche centrali useranno ogni leva di moneta e credito per sostenere i mercati. Non da ultimo perché l'aumento dei rendimenti obbligazionari, che riflettono un CPI in crescita dell'8,6% e destinato a salire ancora, incide in modo significativo sul disavanzo di bilancio del governo federale.
In pratica, l'establishment macroeconomico compie una scelta prevedibile: dà la priorità alla prevenzione della deflazione del credito bancario rispetto al sostegno delle proprie valute. Realisticamente, non ha altra opzione che combattere la recessione con ancora più inflazione della moneta della banca centrale e con un'ulteriore espansione delle riserve delle banche commerciali nel proprio bilancio.
Oltre alle iniziative delle banche centrali per mantenere bassi i rendimenti obbligazionari, bisognerà finanziare i disavanzi di bilancio fuori controllo dei governi, dovuti al calo delle entrate fiscali e alla spesa aggiuntiva per contrastare il calo dell'attività economica. E poiché il mondo si basa sul dollaro, nelle prime fasi la Fed probabilmente riterrà di poter ignorare le conseguenze di un nuovo ciclo di svalutazione monetaria sui tassi di cambio. Ci si aspetta che la svalutazione monetaria accelererà non solo per il dollaro, ma anche per tutte le altre principali valute, mantenendo i loro tassi di cambio più o meno allineati.
L'establishment macroeconomico sbaglia nel pensare che la scelta sia tra inflazione e recessione. Non è una scelta. Una contrazione del credito delle banche commerciali e una compensativa espansione del credito della banca centrale avverranno quasi certamente. La prima porta a un crollo dell'attività economica, la seconda è un impegno troppo grande perché una valuta in via di inflazione possa sostenerlo. Non è stagflazione, una condizione che secondo le convinzioni neo-keynesiane non dovrebbe verificarsi, ma una replica in versione sosia di ciò che rovinò John Law e l'economia francese nel 1720. La scomoda verità è che le politiche di stimolo monetario finiscono invariabilmente con l'impoverimento di tutti.
Quindi, qual è la soluzione?
Per capire la soluzione, è importante riconoscere che in un sistema monetario sano, cioè con una valuta la cui quantità cambia solo su richiesta dei suoi utenti, il ciclo di espansione del credito bancario deve essere limitato. Gli estremi livelli di leva, con rapporti tra attivo e capitale ben superiori a venti volte per le banche di rilevanza sistemica in Giappone e nell'Eurozona, sono interamente dovuti alle politiche delle banche centrali di soppressione dei tassi di interesse. È solo con una leva così estrema che le banche commerciali, che non sono altro che operatori del credito, possono ottenere profitti dai margini di credito più esigui quando vengono loro imposti tassi sui depositi pari a zero o negativi.
Poiché il credito bancario si riflette nei depositi dei clienti, un ciclo di eccessiva espansione e contrazione del credito bancario rende una valuta fondamentalmente instabile. La soluzione sostenuta dagli economisti della scuola austriaca è vietare del tutto il credito bancario, sostituendo i depositi mutuum, in cui il denaro o la valuta diventa proprietà della banca e il depositante il creditore, con depositi commodatum, in cui la proprietà resta al depositante. Separatamente, secondo queste proposte le banche agiscono come organizzatrici di finanziamenti per i risparmiatori che desiderano mettere i loro risparmi a disposizione di chi prende a prestito in cambio di un rendimento.
Il problema di questa soluzione è quello dell'uovo e della gallina. La produzione richiede un anticipo di capitale per poter fornire in seguito prodotti a un profitto. Il mondo reale dei mercati liberi richiede quindi il credito per funzionare. E anche i risparmi destinati al reinvestimento di capitale sono inizialmente finanziati dal credito. Quindi, che gli austriaci lo vogliano o no, siamo bloccati con i depositi mutuum e con le banche che operano come intermediari del credito. Per questo motivo ho sostenuto che la soluzione al ciclo distruttivo del credito bancario sia limitarne l'estensione rendendo i proprietari delle banche, compresi gli azionisti esterni, responsabili di tutte le perdite, eliminando per gli istituti di credito la protezione della responsabilità limitata. Questo garantirebbe inoltre che le banche diventino più piccole, più locali, più specializzate e più numerose. L'esistenza delle megabanche di oggi e la necessità di una banca centrale che assicuri l'integrità del sistema verrebbero meno, e con esse la necessità della regolamentazione bancaria. Le banche che creano credito devono stare in piedi o cadere solo in base alla propria reputazione.
Questo è quanto si può fare con le banche commerciali e il credito bancario. L'altra forma di credito in circolazione tra il pubblico è la passività dell'emittente di banconote. Per stabilizzarne il valore, l'emittente deve essere disposto a scambiarle con monete d'oro, che è, e da sempre è stato, denaro legale. E una volta che l'emittente ha costituito riserve auree sufficienti, l'emissione di qualsiasi banconota aggiuntiva deve essere coperta da una corrispondente riserva aurea aggiuntiva.
Ma bisogna fare molto di più. I disavanzi di bilancio dei governi non devono essere consentiti, se non in via strettamente temporanea, e la spesa pubblica totale (inclusi governi statali, regionali e locali) deve essere ridotta alla quota più piccola possibile dell'economia. Significa perseguire una politica deliberata di abrogazione degli obblighi di legge che impongono alle agenzie governative di fornire servizi e assistenza alla popolazione, mantenendo solo il minimo indispensabile affinché lo Stato possa funzionare, garantendo leggi e difesa nazionale. Tutto il resto spetta alle persone, che organizzano e pagano da sé i servizi. Significa che la maggior parte dei burocrati impiegati in modo improduttivo nel settore pubblico deve essere lasciata libera e resa disponibile per essere reimpiegata in modo produttivo nel settore privato.
Data la realtà politica, si vede che questo non può accadere, se non come risposta ponderata a un grave collasso del credito, della valuta e dell'economia. È un caso di prima la crisi, poi la soluzione. Di conseguenza, non esiste un'alternativa pratica alla continua svalutazione delle valute, finché i loro utilizzatori non le rifiuteranno del tutto perché prive di valore.
La valuta non è denaro
Il collasso della valuta è praticamente certo. Ma la valuta in circolazione non è denaro legale: è solo una forma di credito emessa come banconote da una banca centrale, oppure la controparte del credito bancario sotto forma di depositi detenuti presso le banche commerciali. I fatti sul denaro e sul credito sono ignorati oggi dall'establishment macroeconomico. Ufficialmente e legalmente, il denaro è solo la moneta d'oro. Lo è anche la moneta d'argento, sebbene il ruolo monetario ufficiale dell'argento sia caduto in disuso nell'Europa e nell'America dell'Ottocento.
La moneta d'oro e d'argento come denaro fu codificata sotto l'imperatore romano Giustiniano nel VI secolo, e ciò vale ancora oggi dal punto di vista giuridico in Europa. Nel diritto inglese, l'unificazione della Court of Chancery e della common law nel 1875 riconobbe formalmente la posizione romana, e le sterline d'oro (sovereign), che erano lo standard monetario dal 1820, furono da quel momento riconosciute senza alcun dubbio come denaro in senso giuridico.
I tentativi dei governi di limitare o vietare il possesso di oro come denaro non vanno confusi con la posizione giuridica. L'ordine esecutivo di Roosevelt del 1933, che vietava ai cittadini americani di possedere oro, non cambiò lo status del denaro. Né lo fecero altre iniziative governative altrove. E nemmeno la posizione neokeynesiana. Né lo fanno le affermazioni degli appassionati di criptovalute, secondo cui i loro schemi sarebbero un sostituto moderno del ruolo monetario dell'oro. Come dichiarò John Pierpont Morgan nella sua testimonianza al Congresso nel 1912: «L'oro è denaro. Tutto il resto è credito». Non esprimeva un'opinione, ma affermava un fatto giuridico.
Il fatto che l'oro non circoli comunemente come mezzo di scambio si spiega con la legge di Gresham, secondo cui la moneta cattiva scaccia quella buona. Nata per descrivere la differenza tra monete tosate e monete integre, la legge di Gresham si applica anche al rapporto tra l'oro e la valuta. Tesaurizziamo le monete d'oro e spendiamo invece banconote e depositi bancari, che sono forme inferiori di mezzi di scambio. Anche le banche centrali tesaurizzano oro. E poiché si sono progressivamente allontanate dal loro ruolo di servitrici del pubblico, si rifiutano di permettere al pubblico di scambiarlo con banconote.
L’importanza dell’oro come riserva di valore, ovvero come moneta sana, sembra difficile da comprendere per chi non è abituato a considerarlo denaro. Questi soggetti lo vedono invece come un investimento speculativo, che può essere detenuto in forma cartolarizzata o derivata finché risulta redditizio. Quando si tratta di proteggere il potere d’acquisto di una valuta in declino, oggi si preferiscono gli attivi che superano il costo del denaro preso in prestito. Come esempio, la Figura 1 mostra i prezzi delle abitazioni residenziali di Londra espressi in sterline fiat e in oro. L’abitazione è la forma più diffusa di investimento tra il pubblico nel Regno Unito, e beneficia inoltre di esenzioni fiscali per chi vi risiede.

Secondo i dati governativi, dal 1968, anno in cui sono iniziate le statistiche sui prezzi delle case, i prezzi mediani delle abitazioni a Londra sono aumentati in media di 115 volte. Probabilmente a Londra sono aumentati più che altrove nel Regno Unito. Ma misurati in oro, sono saliti solo del 29% in 54 anni. Poiché i prezzi sono generalmente aumentati meno fuori Londra e dalla sua cintura di pendolari, in alcune aree i prezzi misurati in oro potrebbero essere diminuiti.
È praticamente impossibile far capire le implicazioni di tutto questo. Le persone sottolineano l’utilità di avere un posto in cui vivere, che non si riflette nei prezzi. E se si obietta che ciò non vale per gli immobili detenuti dai proprietari che li affittano, rispondono che in tal caso generano un reddito da locazione. Inoltre, la maggior parte degli acquirenti amplifica i rendimenti del proprio investimento ricorrendo a un mutuo.
In termini di investimento, queste argomentazioni sono del tutto valide. Ma dimostrano soltanto che lo scopo del possesso di un’attività è ottenerne un rendimento o un’utilità, e su questo siamo tutti d’accordo. Lo scopo del denaro o della valuta è diverso: è un mezzo per acquistare un bene che ti darà un beneficio. Ciò che non si comprende è che, lungi dal garantire ai proprietari un rendimento superiore alla svalutazione della moneta, gli immobili ne hanno a malapena tenuto il passo. E se avessi acquistato un immobile altrove nel Regno Unito, il suo valore in conto capitale potrebbe essere diminuito, misurato in vera moneta legale, cioè l’oro.
Siamo ora alla soglia di un grande sconvolgimento valutario. Il sistema bancario globale è più indebitato che mai, secondo gli indicatori di leva tra bilancio e patrimonio netto, e il credito bancario inizia a contrarsi. I rischi sistemici stanno aumentando, anche se i partecipanti al mercato non se ne sono ancora resi conto. E con il calo dell’attività economica, i disavanzi dei bilanci pubblici cresceranno rapidamente. Non è possibile prendere in considerazione un rimedio pratico per questa situazione, quindi la svalutazione delle valute è destinata ad accelerare. I costi di indebitamento dei mutui stanno già aumentando, incidendo sull’accessibilità degli immobili residenziali in termini di moneta fiat.
Il rapporto tra la valuta e la vera moneta, cioè la moneta d’oro, si romperà certamente. Con alti e bassi, il deprezzamento delle valute rispetto all’oro è stato altrimenti un processo graduale da quando l’accordo di Bretton Woods è stato sospeso nel 1971, ma questo processo ragionevole sta finendo. Misurata in oro, una crisi bancaria e valutaria avrà l’effetto di far scendere sensibilmente i prezzi degli immobili residenziali, mentre misurati in valute fiat che si deprezzano più rapidamente potrebbero mantenersi stabili o addirittura salire un po’.
La transizione verso valute garantite da materie prime le salverà?
Dato che il crollo dell’attività economica porterà a un calo e a un collasso del potere d’acquisto delle principali valute occidentali, sarebbe logico che l’asse Russia-Cina, ricco di oro, e le nazioni nella loro sfera di influenza proteggessero le proprie valute da questa catastrofe in rapido sviluppo. Finora nessuno di loro sembra pronto a farlo introducendo sistemi aurei. Alcuni si limitano ad acquistare altro oro.
Solo la Russia, sotto la pressione delle sanzioni valutarie e commerciali, ha legato in modo vago il rublo alle esportazioni di energia e di materie prime. In termini molto generici, lo si potrebbe considerare un equivalente sintetico del collegamento del rublo all'oro. Il motivo è illustrato nella Figura 2.
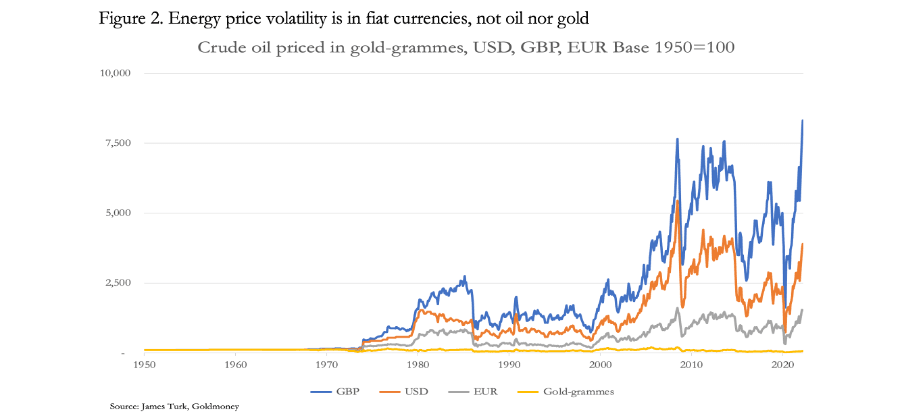
Misurato in valute fiat, il prezzo del petrolio è estremamente volatile, mentre in vera moneta, l’oro, è relativamente stabile. Misurato in oro, il prezzo del petrolio oggi è inferiore di appena il 30% rispetto al 1950. Da allora, il massimo aumento del prezzo del petrolio in oro è stato del 107% e la massima flessione dell’85%. Il confronto è con un aumento del 5.350% in dollari USA e nessuna flessione. Senza dubbio, se l’oro fosse stato scambiato libero da interventi statalisti e dagli effetti di boom e crisi economiche indotti dalla moneta fiat, il prezzo del petrolio in oro sarebbe stato con ogni probabilità ancora più stabile.
L’Unione economica eurasiatica (EAEU), composta principalmente da un sottoinsieme centroasiatico dell’Organizzazione per la cooperazione di Shanghai (SCO), ha annunciato piani per una valuta di regolamento commerciale garantita da un insieme di materie prime e dalle valute degli Stati membri. Ma, a parte la Russia, nessuno di loro ha annunciato piani per proteggere le proprie valute da una crisi valutaria occidentale.
Finora i membri della SCO hanno discusso i modi per svincolarsi dal dollaro nelle transazioni reciproche, un progetto di lungo periodo dettato non tanto dai cambiamenti in Asia quanto dai fallimenti delle politiche egemoniche americane nel corso del tempo. Dopo le sanzioni occidentali contro la Russia, è probabile che i rischi di una crisi del dollaro più immediata siano ora oggetto di discussione nei governi e nelle banche centrali di tutta l'Asia. E la lezione delle sanzioni contro la Russia è che le riserve detenute in valute occidentali possono diventare prive di valore per decreto.
Eppure non c'è alcun segno che questi Stati stiano proteggendo le proprie valute con le riserve auree o, in alternativa, con una qualche forma di copertura in materie prime.
Con l'Occidente che sprofonda in una crisi sistemica e valutaria al tempo stesso, nessun governo nazionale al di fuori del sistema basato sul dollaro sembra sapere che cosa fare. Solo la Russia è costretta dalle circostanze ad agire. Anche i russi procedono a tentoni: secondo notizie vaghe starebbero valutando una soluzione basata sul gold standard, secondo altre starebbero considerando il progetto di valuta commerciale dell'EAEU di Sergey Glazyev. Glazyev è un alto consigliere economico di Vladimir Putin.
Pare che il comitato monetario dell'EAEU guidato da Glazyev abbia escluso un gold standard per la nuova valuta commerciale. Da alcuni anni sta invece esaminando strutture alternative, senza raggiungere un accordo. Ma perché il progetto vada avanti, le proposte che secondo le notizie includerebbero valute nazionali nel paniere di valutazione devono essere abbandonate. Non solo è un ambito in cui Glazyev difficilmente otterrà il consenso degli Stati membri, ma includere una serie di valute fiat non è una scelta solida e non soddisferà l'obiettivo finale, che è trovare un sostituto credibile del dollaro USA per i regolamenti commerciali transfrontalieri, a cui possano aderire facilmente altri Stati della più ampia SCO e non solo.
Finché la valuta commerciale è determinata da un fixing giornaliero, o due volte al giorno, rispetto a tutte le valute dei membri e non circola come mezzo di scambio nelle economie interne, non sembra esserci alcun motivo per cui non possa funzionare esclusivamente per il regolamento degli scambi commerciali. Per essere adottata su ampia scala deve essere sancita per legge, essere stabile, essere vista come una riserva di valore affidabile e persino come un rifugio dalla volatilità delle valute fiat. In breve, deve essere un'alternativa credibile a un mezzo di scambio garantito dall'oro.
Pertanto non deve includere materie prime di natura stagionale, come i cereali. Né può essere costruita facendo riferimento ai volumi di materie prime nazionali. Può essere composta soltanto da un paniere non ponderato di materie prime per le quali si possano ottenere prezzi giornalieri o due volte al giorno. Dato che l'oro non è preso in considerazione per questo ruolo, l'obiettivo deve essere replicarlo come alternativa il più possibile vicina. Solo allora potrebbe scalzare il dollaro in via di svalutazione dal suo ruolo egemonico in Asia.
La Figura 3 mostra un esempio pratico di come potrebbe essere costituita una simile valuta. Mostra dati indicizzati dei prezzi in dollari USA convertiti in prezzi in oro.
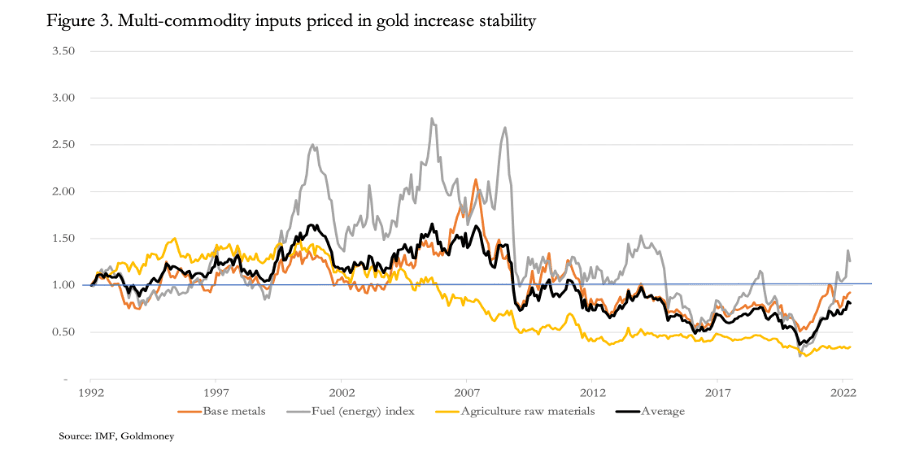
I dati del FMI[i] riguardano diversi settori, ma i tre selezionati sembrano i più adatti. Metalli di base, combustibili (energia) e materie prime agricole rappresentano diciannove sottocomponenti. Non è detto che tutte le sottocomponenti siano prezzate in modo continuo, quindi questa può essere solo un'illustrazione dei principi coinvolti. La linea nera è la media dei tre settori prezzati in oro che, a eccezione dei combustibili (energia), hanno mostrato una volatilità relativamente bassa.
Dal 1992 il valore medio in oro dei tre settori è sceso del 19% (la linea nera) e ha registrato estremi di un aumento del 66% e di un calo del 63%. Dato che le distorsioni del mondo fiat, sia sulle materie prime sia sull'oro, avranno causato gran parte della volatilità, la Figura 3 mostra che un paniere di materie prime adatte può fungere da equivalente sintetico della copertura in oro per una valuta di regolamento commerciale.
Per attuare un simile standard, Glazyev deve fare ciò che fece Ludwig Erhard, ministro dell'Economia della Germania Ovest, nel giugno 1948: presentare proposte ponderate sulla falsariga di quanto sopra come fatto compiuto e poi far aderire i membri dell'EAEU.
È importante notare che è improbabile che un piano del genere incontri un'opposizione significativa, perché non coinvolge le valute nazionali, a parte l'impegno delle banche centrali a convertirla sempre da e verso le proprie valute nazionali. Soprattutto, non prevede che le banche centrali degli Stati partecipanti conferiscano le proprie riserve auree. Elimina i costi dei regolamenti in doppia valuta che comportano l'intermediazione del dollaro e del sistema bancario statunitense. Ha il potenziale per ottenere esattamente ciò che vogliono l'EAEU e i membri della SCO, cioè eliminare l'egemonia del dollaro dai loro scambi commerciali. Alle banche centrali partecipanti verrà chiesto soltanto di effettuare, su richiesta, il cambio delle proprie valute con la nuova valuta commerciale. Dovrebbe ridursi poco più che a un accordo di una pagina tra ciascuna banca centrale partecipante e un'autorità di supervisione.
Le banche commerciali potranno mantenere conti di deposito ed erogare prestiti nella nuova valuta commerciale. Ma questa attività di credito deve essere strettamente limitata al finanziamento del commercio, per garantire che venga utilizzata solo per gli scambi tra valute diverse. Non può costituire una forma di copertura per nessuna valuta nazionale.
Conclusione
Abbiamo preso atto del peggioramento delle prospettive sistemiche e monetarie delle valute fiat, soprattutto di quelle del sistema valutario occidentale basato sul dollaro. La sana teoria economica indica che una crisi finale, che porterà alla fine di queste valute fiat, si sarebbe verificata comunque, e la guerra finanziaria contro la Russia è un fattore aggiuntivo che ne accelera il collasso.
Dopo aver compresso i tassi di interesse fino a zero e oltre, ora sono finalmente i mercati a imporre alle autorità monetarie un rialzo dei tassi. Non a caso è diventato di moda descrivere questi sviluppi come il passaggio da un contesto valutario guidato e dipendente dalle attività finanziarie a uno guidato dalle materie prime: per usare le parole di Zoltan Pozsar, Bretton Woods II sta finendo e Bretton Woods III è alle porte.
Per questo motivo cresce l'interesse su come si evolverà un nuovo mondo di valute basate in qualche modo sulle materie prime o su economie fondate sulle materie prime. Negli ultimi mesi la Russia ha protetto con successo il rublo legandolo alle esportazioni di energia e materie prime e, così facendo, ha indebolito le valute occidentali.
Anche se prevedere le tempistiche è sempre un errore, il fatto che nessuno nell'establishment finanziario discuta di come usare le riserve auree per proteggere le proprie valute indica chiaramente che siamo ancora agli inizi dell'evoluzione della crisi in corso. I pochi che guardano avanti e iniziano a rendersi conto delle crescenti minacce sistemiche pensano a valute garantite da materie prime e non al gold standard. Sembra che ignorino ancora perché la moneta d'oro sia denaro legale e, per hybris, ritengano che il loro comodo mondo di rendimenti finanziari trainati dall'inflazione sia un'evoluzione che ha superato il passato.
In questo articolo ho mostrato che è possibile ideare una nuova valuta di regolamento commerciale garantita da materie prime, a cui non è consentito circolare se non esclusivamente per il regolamento degli scambi. Non è una soluzione per proteggere il potere d’acquisto di una valuta quando viene usata come mezzo di scambio in circolazione. Non è un modello su cui Russia o Cina possano basare i loro futuri sistemi valutari. Mentre le valute fiat occidentali finiscono nella pattumiera della storia, non avranno altra alternativa che ancorare rublo e renminbi a un vero sistema aureo basato sulla moneta d'oro.
Poiché né l'establishment economico né il pubblico hanno una comprensione di base di che cosa sia il denaro e del perché non sia valuta, non sorprende che gli attuali sviluppi finanziari ed economici siano così poco compresi e che i rimedi corretti per le nostre condizioni monetarie ed economiche vengano scartati con tanta facilità.
[i] Vedi imf.org/en/Research/commodity-prices
Le opinioni e i punti di vista espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Abbiamo posto la massima cura nel garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che esse siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non vanno considerate tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio derivanti da qualsiasi informazione od opinione contenuta in questo articolo; qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.