
Se pensi che l’inflazione dei prezzi si aggiri intorno all’1,6%, sei caduto nel mito dell’IPC del BLS. Due analisti indipendenti, che usano metodi diversi, il Chapwood Index e Shadowstats.com, dimostrano che i prezzi crescono a un ritmo molto più rapido, più vicino al 10% annuo, e lo fanno dal 2010.
Questo articolo esamina le conseguenze della soppressione dell’inflazione dei prezzi, in particolare alla luce del discorso di Jerome Powell a Jackson Hole, in cui ha ridimensionato l’importanza dell’inflazione dei prezzi tra gli obiettivi di politica della Fed a favore dell’obiettivo dell’occupazione.
Conclude che la riconciliazione tra il dato dell’IPC del BLS e il vero tasso di inflazione dei prezzi è inevitabile e sarà catastrofica per la politica della Fed di contenimento dei tassi di interesse, per la massimizzazione dell’«effetto ricchezza» dei prezzi gonfiati delle attività finanziarie e per il dollaro stesso.
L’inflazione monetaria decolla
La scorsa settimana si è tenuta una conferenza virtuale di Jackson Hole, in cui Jerome Powell ha ridimensionato l’obiettivo di inflazione a favore dell’altro mandato della Fed, l’occupazione. E Andrew Bailey, Governatore della Bank of England, ha affermato: «Non siamo affatto a corto di munizioni … a dire la verità, dal punto di vista di oggi sembra che prima del Covid siamo stati troppo cauti riguardo alle munizioni che ci restavano».
Entrambi stavano strappando copioni precedenti. Poiché probabilmente strapperanno anche questi, ha poco senso esaminarli ulteriormente. Il fatto è che tutte le principali banche centrali sono intrappolate in problemi creati da loro stesse e da tempo hanno perso il controllo del proprio destino. La Figura 1 qui sotto riassume il problema.

M1 è l’indicatore statunitense della moneta in senso stretto. Nei 28 anni dal 1980 è cresciuto a un tasso medio annuo semplice dell’8,8%. Dal 2008 a febbraio scorso, dopo la crisi di Lehman, è cresciuto a un tasso medio annuo del 16,6%. Dal 24 febbraio, in sei mesi, è cresciuto del 34%, pari a un tasso medio annuo del 68%. Ciò che Powell ha sostanzialmente ammesso a Jackson Hole è che una crescita annualizzata di M1 del 68% non bastava a garantire la ripresa dell’economia statunitense. Ha dovuto minimizzare l’effetto sui prezzi per creare margine per ulteriori aumenti del tasso di crescita monetaria.
La Fed è evidentemente intrappolata dalle proprie politiche inflazionistiche. E il Bureau of Labor Statistics statunitense, che calcola gli indici dei prezzi al consumo, dovrà impegnarsi ancora di più per sopprimere le prove dell’inflazione dei prezzi. Negli ultimi dieci anni ha registrato un tasso medio annuo di inflazione dei prezzi dell’1,69% per le aree urbane statunitensi (CPI-U) e per la prima metà del 2020 afferma che è stato dello 0,83%, ovvero l’1,66% annualizzato. Mantenere questa finzione è stata un’impresa notevole di gestione statistica, se confrontata con i dati non manipolati su cinquanta città raccolti dal Chapwood Index.[i] La Figura 2 mostra il divario tra l’IPC del BLS e le stime non manipolate di Chapwood.

Non è nostra intenzione sostenere che l’indice dei prezzi Chapwood rappresenti con precisione l’inflazione dei prezzi. Possiamo parlare del livello generale dei prezzi in senso teorico, ma in pratica non è misurabile, perché ogni consumatore ha un’esperienza di prezzo diversa. Una cifra viene calcolata solo quando si aderisce alla versione macroeconomica dell’economia e si parla di aggregati astratti. Ma se si eliminano le modifiche apportate dal 1980 ai metodi di calcolo del BLS, si ottiene un tasso di inflazione dei prezzi simile a quello dell’indice Chapwood, confermato da John Williams di Shadowstats.com.
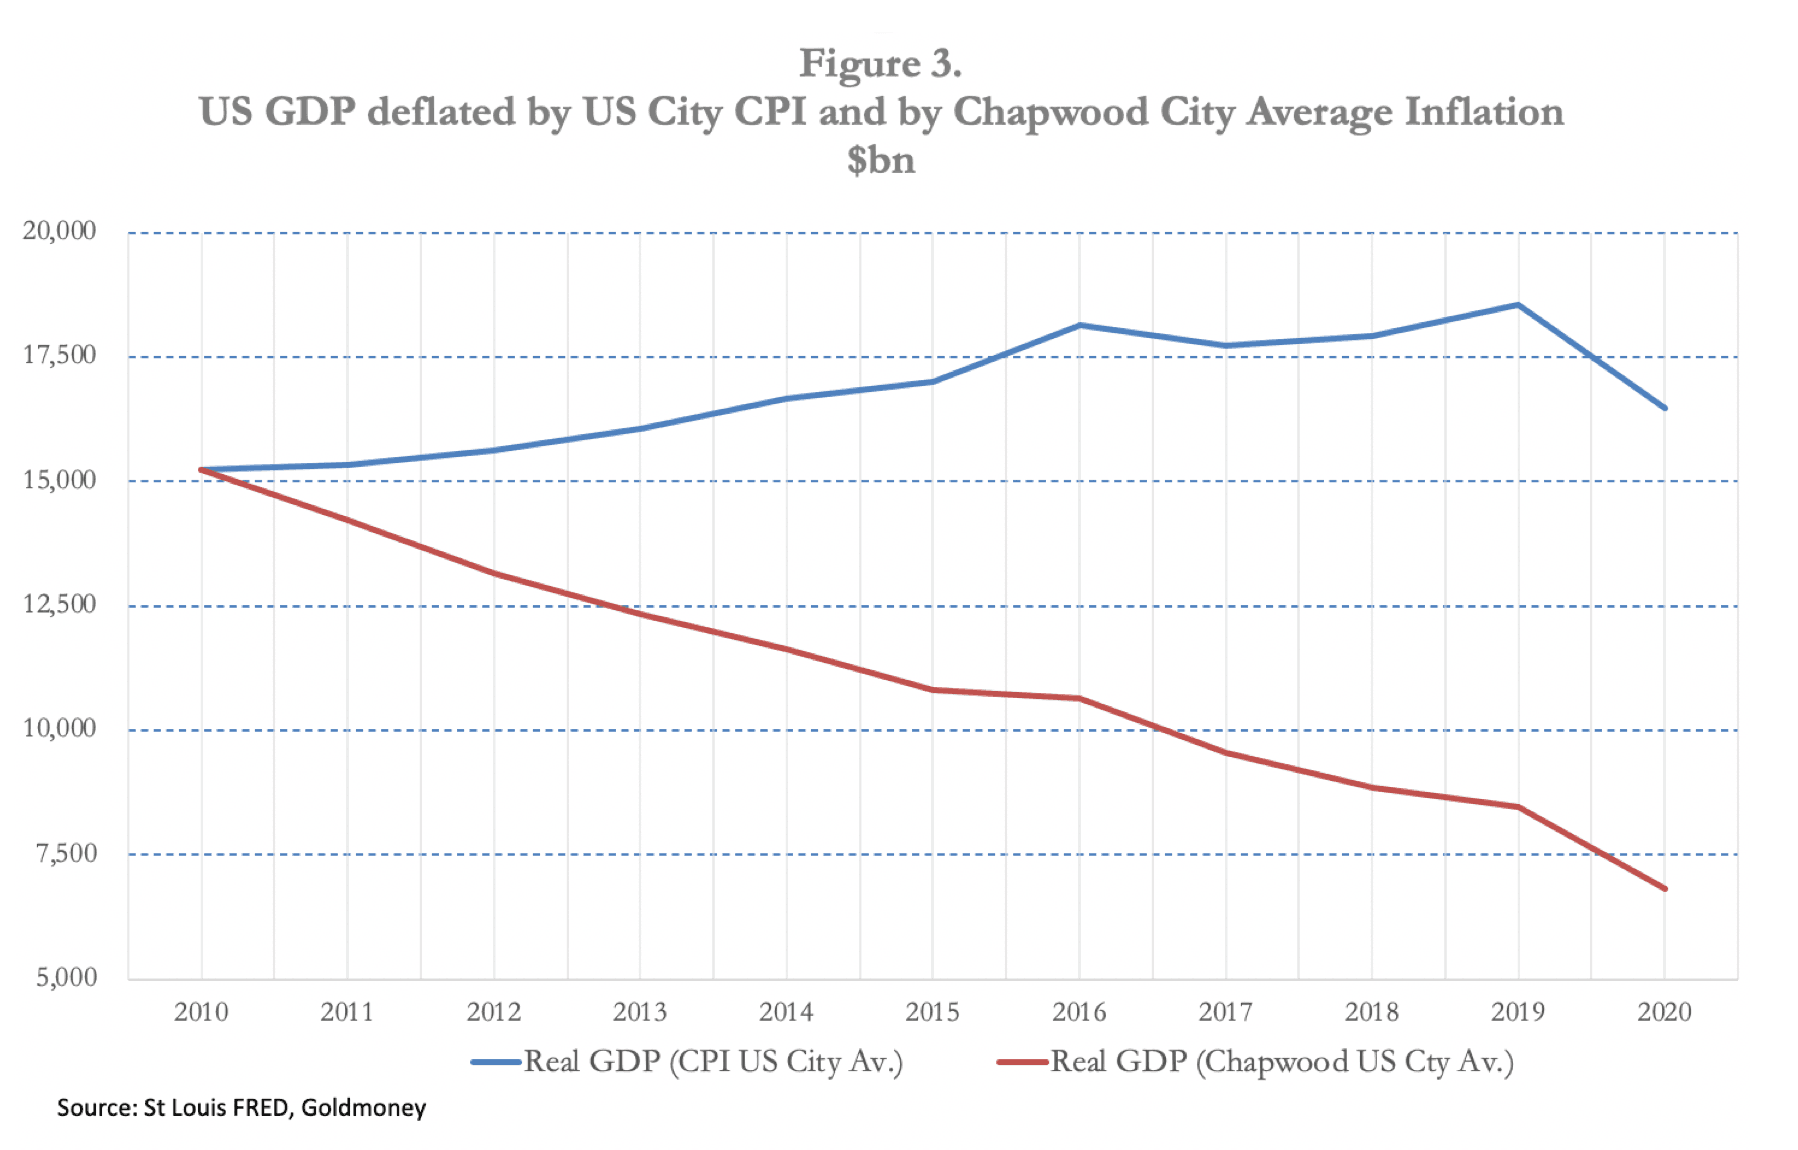
Riconsideriamo ora i discorsi di Jay Powell e Andrew Bailey a Jackson Hole in questa luce. Invece di un tasso medio annuo di inflazione dei prezzi dell’1,69% negli ultimi dieci anni, Chapwood ci dice che la media è del 10,1%, con valori che vanno dal 13,4% di Sacramento al 7,1% di Albuquerque. È su questo sfondo che Powell propone di ridimensionare il mandato della Fed sull’inflazione. Dato che l’inflazione monetaria di M1 ha avuto una media del 16% tra la crisi di Lehman e febbraio scorso (si veda la Figura 1), l’effetto sui prezzi rilevato da Chapwood non sorprende. Ma per Powell la situazione peggiora. Se accettiamo i numeri di Chapwood come realistici e li usiamo per deflazionare il PIL nominale, vediamo che l’economia statunitense è in recessione da dieci anni: il PIL rettificato si è contratto del 65% dal 2010. Lo illustra la Figura 3.
L’unico correttivo è il tanto decantato effetto ricchezza della Fed, che deriva dalla speculazione sulle attività finanziarie. Ma questo sollievo è disponibile solo per gli investitori americani e per chi lavora nei servizi finanziari e affini, a svantaggio dei poveri e dei disoccupati che abitano Main Street, l’economia non finanziaria. È forse in questo contesto che dovremmo guardare agli attuali disordini civili e alle tensioni razziali in America.
Il risveglio alla realtà
Nessuno nei circuiti principali dell'investimento e dei media, per non parlare della Fed, sembra comprendere la portata delle distorsioni statistiche e le loro conseguenze. Possiamo includere tutti, compresi i professori di economia e le figure di spicco del mondo degli investimenti, tra i 999.999 su un proverbiale milione che non capiscono il denaro e le conseguenze del suo deprezzamento.
L'altra faccia del crollo del PIL reale illustrato nella Figura 3 è il trasferimento di ricchezza da produttori e consumatori dell'economia non finanziaria. Se, come implica un deflatore del PIL di Chapwood, il PIL è diminuito del 65% in termini reali dalla crisi di Lehman, allora possiamo dire che questo ci dà un'approssimazione del trasferimento netto di ricchezza, attraverso l'inflazione monetaria, da produttori e consumatori verso lo Stato, la Fed, le banche commerciali e i loro clienti privilegiati.
Se i macroeconomisti pensano che l'inflazione stimoli la domanda, a parte forse gli effetti iniziali artificiali e quelli finali catastrofici, si sbagliano: la uccide. La quota di svalutazione monetaria che finisce nelle mani del governo, sottratta al settore produttivo non finanziario insieme a tutte le imposte, viene sprecata, perché un governo produce poco più che interferenze in un'economia che altrimenti funzionerebbe. Il vero scopo dell'inflazione monetaria non è migliorare la nostra vita, ma finanziare i disavanzi pubblici.
La quota di inflazione del credito bancario che finisce ai clienti privilegiati del sistema bancario, costituiti soprattutto dalle grandi e goffe società zombie di ieri, svantaggia le imprese più dinamiche e imprenditoriali dei settori di piccola e media dimensione, nella misura in cui a esse vengono negate condizioni di credito analoghe. La quota di inflazione monetaria che finisce per alimentare la speculazione nell'economia finanziaria viene sottratta ai saldi di liquidità e ai redditi di produttori e consumatori a loro insaputa e senza il loro consenso. L'inflazione monetaria è praticamente impossibile da individuare per chi la subisce, perché i metodi contabili non la rivelano.
Nonostante l'accelerazione della massa monetaria M1, la deflazione resta una paura diffusa, senza dubbio alimentata dalla riluttanza delle banche commerciali a concedere credito in un momento di crescente rischio sui prestiti. Ma la Fed teme già che le banche commerciali non trasmettano le sue politiche monetarie, ed è per questo che le aggira acquistando obbligazioni societarie e titoli garantiti da mutui commerciali tramite BlackRock. Altri schemi simili seguiranno di sicuro. Ma si tratta sempre di sostenere le imprese di ieri, che i mercati giudicherebbero altrimenti, con ogni probabilità, i fallimenti di oggi.
È chiaro che qualsiasi tendenza del credito bancario a contrarsi sarà contrastata dalla Fed con un'ulteriore espansione, adeguatamente aggressiva, della moneta in senso stretto, per la quale Powell stava preparando il terreno a Jackson Hole. Potrebbe portare a un ritmo di crescita di M1 ancora più rapido del 68% annualizzato registrato da febbraio. Chi si preoccupa della deflazione del credito bancario è quindi prematuro nella sua analisi e crede ovviamente nell'inflazione monetaria come rimedio universale. Ma in termini reali l'economia statunitense si sta già contraendo, perché l'inflazione monetaria sta determinando aumenti dei prezzi molto più rapidi di quanto si pensi in generale. Come politica, l'inflazione monetaria non poteva che peggiorare le cose.
È anche un mito che l'inflazione monetaria sia utile alle imprese. Mentre un abbassamento artificiale e temporaneo dei costi di produzione interni è celebrato dai neokeynesiani, le imprese hanno bisogno di stabilità monetaria per calcolare il valore dei pagamenti futuri: un'economia sana dipende dal calcolo imprenditoriale, che si basa sulla certezza della stabilità dei prezzi. Non basta dire che la compressione dei tassi d'interesse favorisce le imprese: è vero solo per le imprese zombie troppo indebitate che, con l'aiuto dello Stato, possono sopravvivere ancora un po'. Ma si tratta di una spinta artificiale alle loro fortune, a spese di una tassa nascosta sull'inflazione che grava su tutti gli altri. L'inflazione unita alla compressione dei tassi d'interesse non solo promuove e sostiene questi fallimenti commerciali, ma così facendo limita anche la ridistribuzione di ogni forma di capitale verso impieghi più produttivi.
Se gli effetti dell'inflazione monetaria diventano evidenti agli operatori dell'economia non finanziaria, questi avviano un processo di riduzione della propria liquidità monetaria, sapendo che in futuro il denaro comprerà meno di oggi. Finora gli operatori economici sembrano dare più credito ai dati sull'inflazione del BLS che alla propria esperienza, ma questo non può durare. Quando l'effetto sui prezzi di un'espansione annualizzata del 68% della moneta ristretta M1 diventerà evidente, è probabile che incrinerà il diffuso compiacimento. E quando le persone si renderanno conto che il livello generale dei prezzi sale nonostante il crollo dell'attività economica, cominceranno a disfarsi di ogni forma di liquidità in dollari che possiedono in cambio di beni, spingendo l'inflazione dei prezzi ancora più in alto di quanto suggerirebbero le quantità di moneta aumentate. La transizione dalla falsa stabilità dei prezzi misurata dalle statistiche governative a un boom finale da crack-up, quando il denaro viene scaricato perché privo di valore, non deve richiedere molto tempo: serve solo un innesco.
Chiudere gli occhi davanti a questa realtà è insensato. I dati sull'IPC del BLS si riveleranno definiti da una volgarità suggerita dal suo stesso acronimo. E quando i mercati se ne accorgeranno, la Fed non sarà in grado di contenere i rendimenti dei Treasury statunitensi su livelli anche solo paragonabili agli attuali, bassi. Se prendiamo i dati sull'inflazione dei prezzi di Chapwood per quest'anno, il rendimento attuale del titolo del Tesoro USA a 10 anni è pari a meno 9,45%, il che deve essere vicino a un record negli annali della storia monetaria statunitense.
Supponiamo per un momento che i mercati finanziari si adeguino a tassi di inflazione dei prezzi più vicini ai dati di Chapwood, che sono già accelerati da una media annua del 9,6% per il 2019 al 10,1% nel primo semestre del 2020. I rendimenti dei Treasury statunitensi salirebbero inizialmente sul tratto breve della curva per riflettere tale cifra, forse con un margine in più. Con il disavanzo di bilancio del governo destinato a superare i 3 trilioni di dollari nell'attuale anno fiscale (che termina a ottobre) e forse a raddoppiare il prossimo, con gli interessi del 2019 pari a 383 miliardi di dollari sul debito esistente, il tasso più alto per i rinnovi dei titoli del Tesoro e gli interessi sul nuovo debito, i costi annui totali di finanziamento rischiano di avvicinarsi rapidamente a mille miliardi di dollari . È una trappola del debito scattata e ben chiusa, e gli investitori ne terranno conto.
Un disavanzo di bilancio fuori controllo continuerà a essere finanziato attraverso il quantitative easing: non c'è altro modo. Ma un aumento dei rendimenti obbligazionari avrà anche un effetto catastrofico sulle azioni, sulla loro valutazione come attività finanziarie, sul costo del debito societario nuovo e rinnovato e sulle valutazioni delle garanzie dei prestiti. Il tanto decantato effetto ricchezza, che ha nascosto il crollo del PIL reale dalla crisi di Lehman, svanirà rapidamente. Poiché la Fed ha puntato tutto sull'uso dell'inflazione monetaria per sostenere una bolla finanziaria, ha legato a essa anche il futuro del dollaro, per cui il suo scoppio è destinato ad avere un effetto profondamente negativo sul potere d’acquisto del dollaro.
Il problema dell'inflazione sta per peggiorare
Abbiamo ormai stabilito che la Fed è impegnata ad accelerare l'aumento della quantità di moneta. Abbiamo anche stabilito che le sue politiche monetarie, combinate con la manipolazione statistica dei prezzi, hanno prodotto l'effetto opposto a quello voluto, tanto che dalla crisi Lehman l'economia statunitense si è contratta in termini reali di più della metà, il che, come vi dirà qualsiasi sociologo competente, porta a disordini civili, come è evidente oggi. Abbiamo raggiunto il culmine della follia macroeconomica.
Sta per peggiorare.
Nonostante l'accelerazione dell'offerta di moneta seguita al crollo di Lehman, lo scorso settembre il mercato dei repo è esploso il giorno in cui Deutsche Bank ha ceduto la propria divisione di prime brokerage a BNP, la banca francese di rilevanza sistemica globale, una G-SIB. Può darsi che sia stata o meno la causa scatenante dei problemi tuttora in corso nel mercato dei repo, ma è chiaro che in quel momento il sistema finanziario e bancario statunitense aveva problemi di liquidità.
Questi problemi si sono aggiunti alla contrazione del commercio internazionale dello scorso anno, dovuta in larga misura alle tensioni commerciali tra Stati Uniti e Cina, con effetti a catena sui partner commerciali della Cina, come la Germania. Gli operatori non bancari, soprattutto compagnie di assicurazione, fondi pensione e hedge fund, che operavano direttamente o tramite intermediari, avevano accumulato ampie posizioni in swap su cambi, incassando i differenziali di interesse tra euro e yen da un lato e un dollaro in rialzo dall'altro. Le G-SIB, in particolare JPMorgan, non avevano riserve in eccesso da destinare a finanziare altra speculazione non bancaria su questo mercato. La svolta del ciclo di espansione del credito bancario era dunque arrivata a causa di questi problemi di liquidità, e non per il normale problema di fine ciclo dei bilanci bancari troppo indebitati, alle prese con un rischio di credito crescente. Tuttavia, a causa del covid-19 il rischio di credito sta ora aumentando rapidamente.
L'indice S&P500 è crollato di ben un terzo tra metà febbraio e il 23 marzo, quando gli investitori istituzionali hanno capito all'improvviso le conseguenze deflazionistiche della carenza di liquidità nel sistema bancario. Per alleviare il problema di liquidità sono serviti il taglio del tasso sui fondi federali dall'1% allo 0% del 16 marzo e il comunicato del 23 marzo, con cui la Fed ha promesso nuovo QE e sostegno monetario illimitato a imprese e famiglie.[ii]
Nello stesso periodo sono arrivati i lockdown per il covid-19. La Cina aveva imposto il lockdown nella provincia dell'Hubei a gennaio, ma dall'inizio di marzo il resto del mondo ha iniziato a chiudere, con il Regno Unito in lockdown dal 23 marzo. Negli Stati Uniti diversi stati hanno annunciato lockdown dal 17 marzo, con New York chiusa il 22 marzo. Le azioni della Fed, il taglio del tasso sui fondi federali il 16 marzo e l'annuncio di un QE illimitato il 23 marzo, sono state sia tempestive sia uno spartiacque finanziario.
In tutto il caos dei lockdown è facile dimenticare che il collasso della liquidità overnight era già una crisi in evoluzione da sei mesi, che segnava un punto di svolta ciclico nell'espansione del credito bancario. A differenza di Lehman, che rifletteva un ciclo di eccessiva speculazione immobiliare, questa crisi affonda le radici in un calo del commercio globale e ora anche interno, oltre che in uno squilibrio valutario globale a favore del dollaro. Secondo i dati TIC del Tesoro USA, a fine giugno 2019, che sono le ultime stime disponibili, gli stranieri possedevano titoli statunitensi per 20.534 miliardi di dollari.[iii] A questa cifra vanno aggiunti buoni e contanti, che nell'ultimo rapporto TIC (giugno 2020) ammontavano a ulteriori 6.227 miliardi di dollari.[iv] Perciò, mettendo da parte le diverse date di rilevazione e le valutazioni azionarie oggi più elevate, la proprietà estera di dollari è di circa 27.000 miliardi, pari al 125% del PIL statunitense del 2019.
La proprietà estera raggiunge una cifra così elevata rispetto al PIL per via dello status di valuta di riserva del dollaro, della partecipazione estera al finanziamento dei disavanzi di bilancio USA e delle aspettative di espansione del commercio futuro. Ma, come abbiamo visto, il commercio globale ha iniziato a contrarsi nel 2019 e, se continua, riduce la necessità di detenere dollari. Possiamo inoltre essere certi che, se i detentori esteri ritengono che l'economia statunitense sia in recessione, al di là delle esigenze di liquidità marginale non hanno alcun motivo di detenere dollari, perché possono sempre comprarli quando servono davvero.
Di conseguenza, gli Stati Uniti sono vulnerabili alla liquidazione di titoli da parte degli stranieri, composti da titoli del Tesoro USA e altre obbligazioni, insieme a investimenti di portafoglio pari al 20% del totale dei titoli statunitensi a lungo termine in circolazione.[v] Finora, su base netta, gli stranieri sembrano aver smesso o rallentato i loro acquisti netti di titoli statunitensi e di dollari in contanti. Alcune posizioni saranno state chiuse da hedge fund statunitensi e da altri operatori del mercato degli swap su cambi, più che da stranieri, facendo scendere il dollaro ponderato per gli scambi di circa il dieci per cento dal massimo del 23 marzo. Ma gli stranieri sembrano non aver ancora iniziato a vendere dollari in quantità significative. Quando lo faranno, venderanno anche titoli del Tesoro USA e obbligazioni societarie e liquideranno portafogli azionari. E se lo faranno in un momento in cui non ci sono abbastanza acquirenti interni per assorbire le loro vendite, questi mercati crolleranno insieme al dollaro, che verrà venduto a sua volta.
Nel breve termine, l'andamento dei prezzi delle attività finanziarie e del valore di cambio del dollaro sarà determinato in larga misura da non americani. [Per inciso, l'ultima volta che una valuta e le attività finanziarie sono diventate così intrecciate è stato durante la bolla del Mississippi. Il banchiere irlandese-francese Richard Cantillon fece la sua seconda fortuna nell'ultima parte del 1719 vendendo allo scoperto la valuta, la livre, prima del picco delle azioni a fine febbraio 1720. Oggi potrebbe emergere uno schema simile nel rapporto tra moneta fiat e attività finanziarie, con il dollaro che si indebolisce prima delle attività finanziarie USA][vi]
Far scoppiare la bolla
Sappiamo che le due versioni dell’inflazione dei prezzi, quella del BLS e quella di Chapwood (che concorda con Shadowstats), sono molto distanti. Il settore finanziario prezza le attività finanziarie sulla base dell’IPC del BLS e quindi accetta la politica monetaria della Fed, che mantiene i tassi di interesse a breve termine vicini al limite dello zero. Ma l’aumento dei prezzi della moneta metallica, oro e argento, indica che le politiche di soppressione dell’inflazione apparente dei prezzi e dei tassi di interesse stanno incontrando delle difficoltà.
Sappiamo quindi che la bolla delle attività finanziarie è al suo ultimo atto e che il suo crollo deflazionistico, innescato inizialmente forse dalla risoluzione della tensione tra l’IPC del BLS e il vero tasso di inflazione dei prezzi, è solo questione di tempo. Possiamo individuare alcune ragioni chiave che potrebbero provocare lo scoppio della bolla delle attività finanziarie:
• La crescente consapevolezza che i lockdown dovuti al covid-19 si aggiungono al ciclo del credito e ai problemi di liquidità emersi nel settembre 2019, e che a una ripresa post-covid-19 seguirà una recessione più profonda e più difficile da risolvere.
• I problemi di liquidità nel sistema bancario e per i suoi clienti non finanziari, insieme all’aumento dei crediti deteriorati, stanno portando a fallimenti bancari. Per fortuna, le banche statunitensi sono in genere meno indebitate di quelle di altre aree. Ma le banche G-SIB dell’Eurozona, del Giappone, della Cina e alcune del Regno Unito comportano rischi sistemici eccezionali, il che rende improbabile la loro sopravvivenza come banche commerciali indipendenti oltre il breve termine.
• La vendita di attività finanziarie statunitensi da parte di investitori esteri e il rimpatrio dei relativi fondi.
I primi due punti garantiranno semplicemente un’ulteriore escalation del tasso di inflazione monetaria, mentre l’alleanza tra banche centrali e dipartimenti del tesoro statali tenterà disperatamente di contenere una situazione in peggioramento. Ma il rimpatrio dei fondi dall’estero colpirà il dollaro più di tutti, facendogli perdere potere d’acquisto rispetto alle altre valute mentre il valore delle attività finanziarie crolla. Euro, yen e yuan cinese appariranno paradossalmente forti per un breve periodo, mentre le rispettive banche centrali cercheranno disperatamente di contenere il rialzo delle proprie valute, ritenendolo deflazionistico.
L’enorme entità dell’inflazione del dollaro farà inoltre salire i prezzi globali delle materie prime, a indicare che il potere d’acquisto del dollaro sta diminuendo.
L’evidenza empirica in queste situazioni indica che una valuta in inflazione viene colpita per prima sui mercati dei cambi, prima che la popolazione nazionale scopra cosa sta accadendo al proprio denaro. Segue poi un crescente panico tra gli utenti nazionali, che cercano di sbarazzarsi del denaro. Nei crolli monetari meglio documentati, come quello della Germania nel 1923, il contante veniva richiesto sempre più per essere speso il prima possibile, e le testimonianze dal Venezuela suggeriscono che ciò valga ancora oggi. Tuttavia, i sistemi finanziari più sofisticati hanno eliminato il contante per la maggior parte delle transazioni, sostituendolo con carte di credito e di debito e altre forme di moneta elettronica. L’home banking e gli acquisti online accelerano ulteriormente il processo di trasformazione del denaro in beni.
Questo accelera in modo significativo il processo di spesa, causando una perdita di potere d’acquisto più rapida rispetto a una valuta i cui utenti prima si recano in banca per incassare i depositi e poi vanno nei negozi. Inoltre, una generazione di millennial esperti di criptovalute è stata messa in guardia sulle conseguenze dell’inflazione della moneta fiat ed è pronta ad abbandonare le valute prima di quanto avrebbero fatto i loro omologhi in passato.
Tenendo conto di questi fattori, il crollo del potere d’acquisto di una valuta che è stata impiegata per salvare le attività finanziarie e non ci è riuscita, una volta che il grande pubblico ne avrà finalmente compreso le conseguenze, sarà probabilmente sorprendentemente rapido. Nella Germania del 1923 il crollo finale richiese circa sei mesi. Nell’America del 2020 potrebbero bastare poche settimane.
Le altre valute che fanno riferimento al dollaro per i propri valori relativi sono destinate a subire la stessa sorte, e non le aiuta il fatto che le loro banche centrali abbiano perseguito politiche monetarie simili e probabilmente collaboreranno tra loro fino alla fine.
[i] Vedi https://chapwoodindex.com/
[ii] Vedi https://www.federalreserve.gov/newsevents/pressreleases/monetary20200323a.htm
[iii] Vedi Exhibit 1T a pagina 4: https://ticdata.treasury.gov/Publish/shl2019r.pdf
[iv] https://ticdata.treasury.gov/Publish/bltype.txt
[v] Come nella nota finale iii sopra, Appendice B, pagina 3
[vi] Un resoconto interessante dell’attività di Cantillon si trova in Richard Cantillon – Entrepreneur and Economist di Antoin Murphy (Oxford University Press 1986).
Le opinioni e i punti di vista espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Abbiamo posto la massima cura nel garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che esse siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non vanno considerate tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio derivanti da qualsiasi informazione od opinione contenuta in questo articolo; qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.