
È in corso un cambiamento radicale nell'atteggiamento degli investitori verso l'oro e l'argento. I mercati ora vedono un rischio crescente per il dollaro come conseguenza dell'interruzione delle forniture di petrolio.
Quando l'America ha attaccato l'Iran per la prima volta, il 28 febbraio, i prezzi di oro e argento sono scesi: l'oro da 5.320 $ e l'argento da 93 $. Va detto che entrambi erano esposti a una forte indigestione da mercato rialzista, cosa tutt'altro che propizia. Ma l'ipotesi di tagli dei tassi di interesse rinviati è sembrata pesare sui prezzi dei metalli preziosi. Nel frattempo, le bolle azionarie e di altro tipo hanno continuato a gonfiarsi grazie a un credito abbondante.
Le uniche argomentazioni sensate sul perché sia andata così finiscono per sconfinare nel complottismo: le banche operanti in metalli preziosi avrebbero sfruttato la psicologia febbrile degli investitori, convincendoli a liquidare le posizioni prima di perdere ancora di più. Il sentiment è diventato il più negativo possibile, con l'open interest sul Comex sceso a livelli eccezionalmente bassi. Il grafico qui sotto mostra l'open interest sul contratto sull'argento:
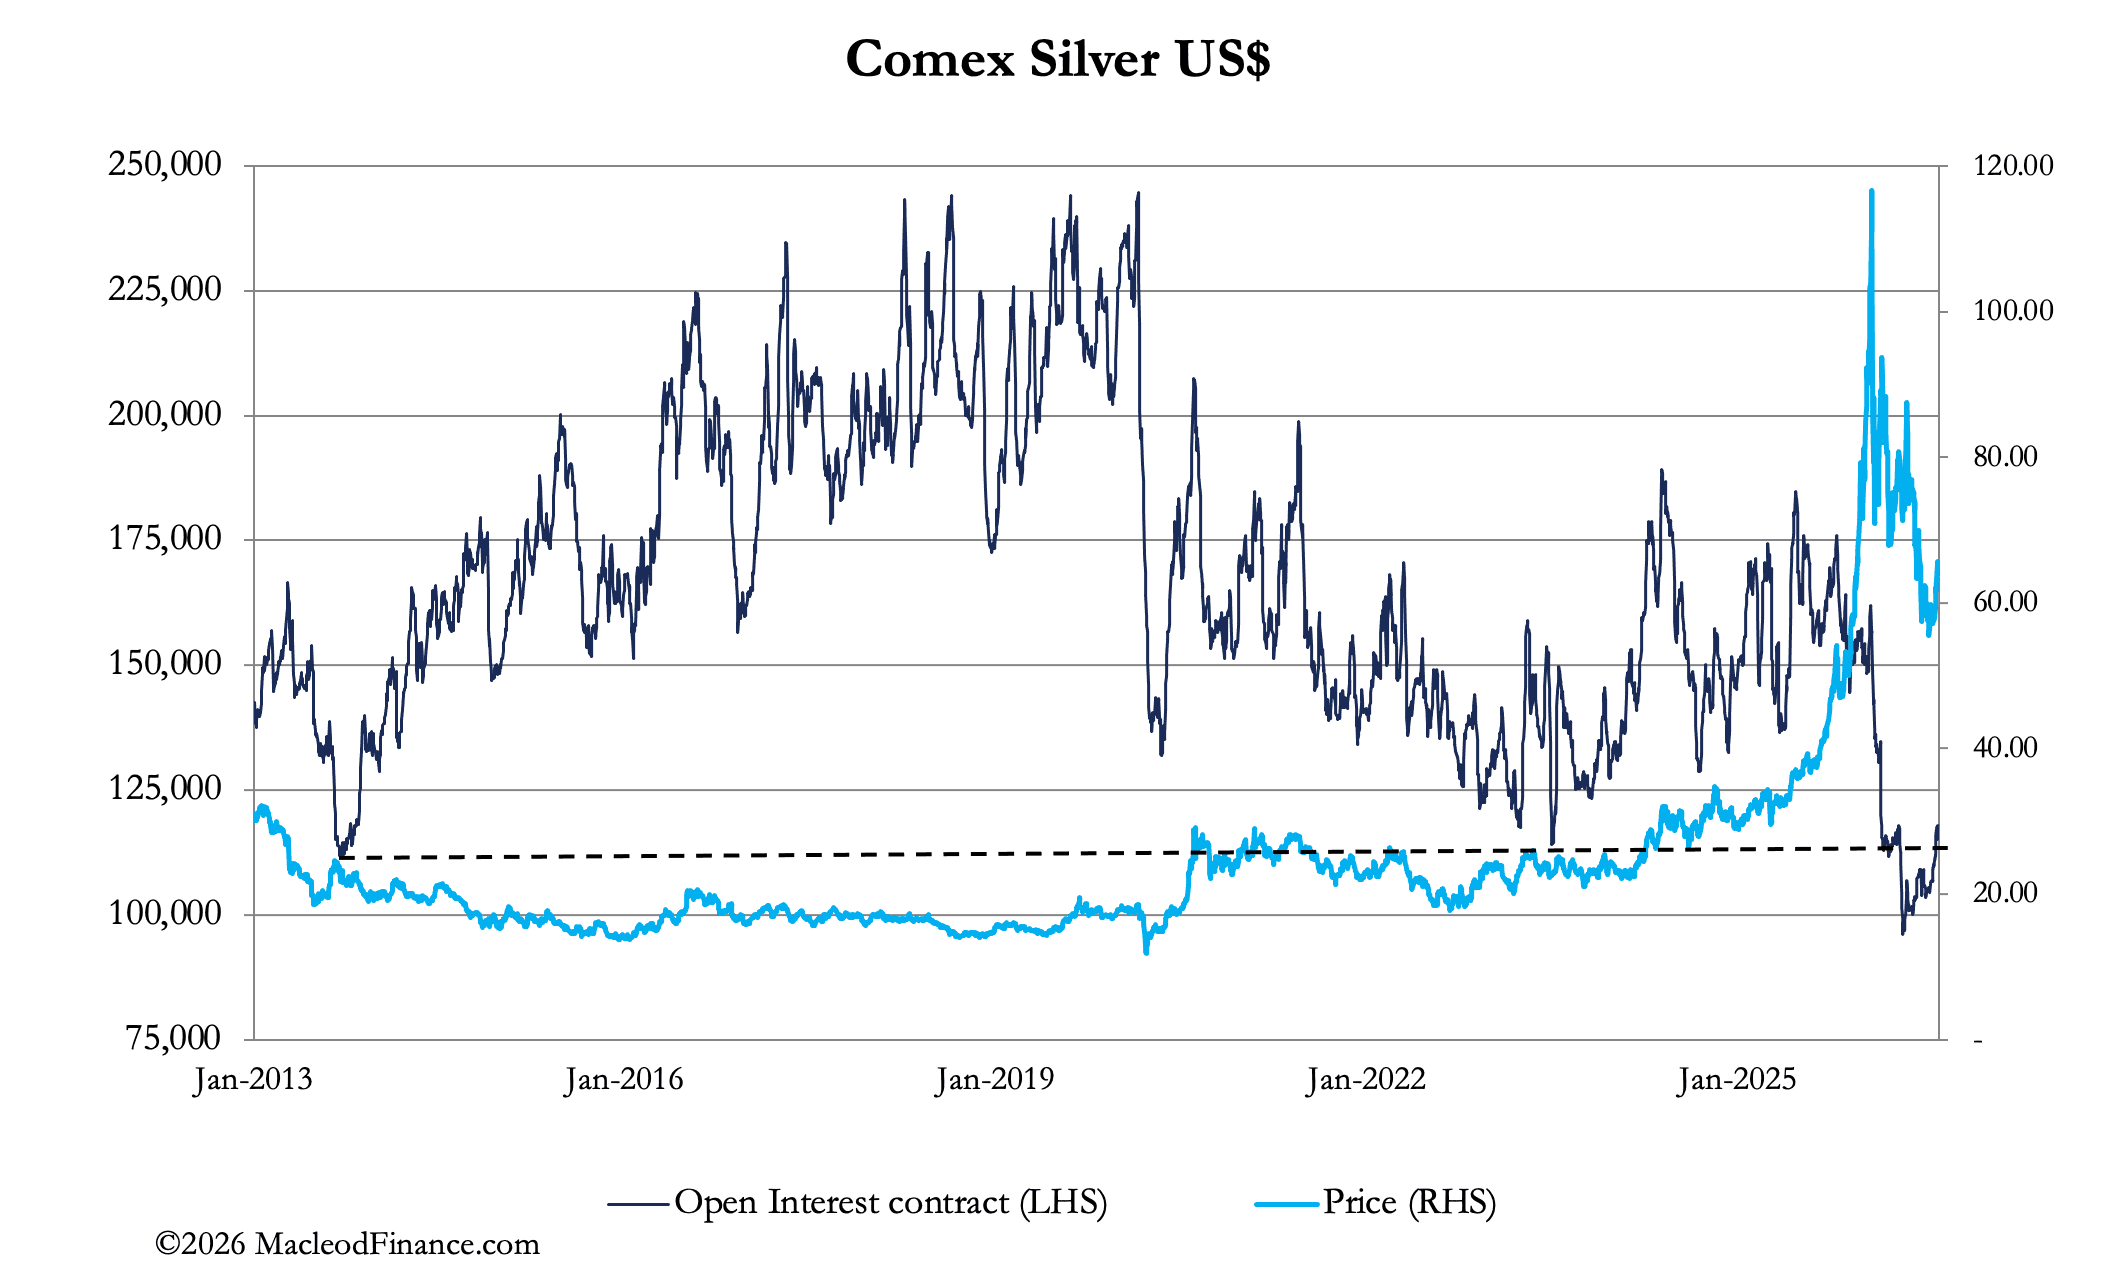
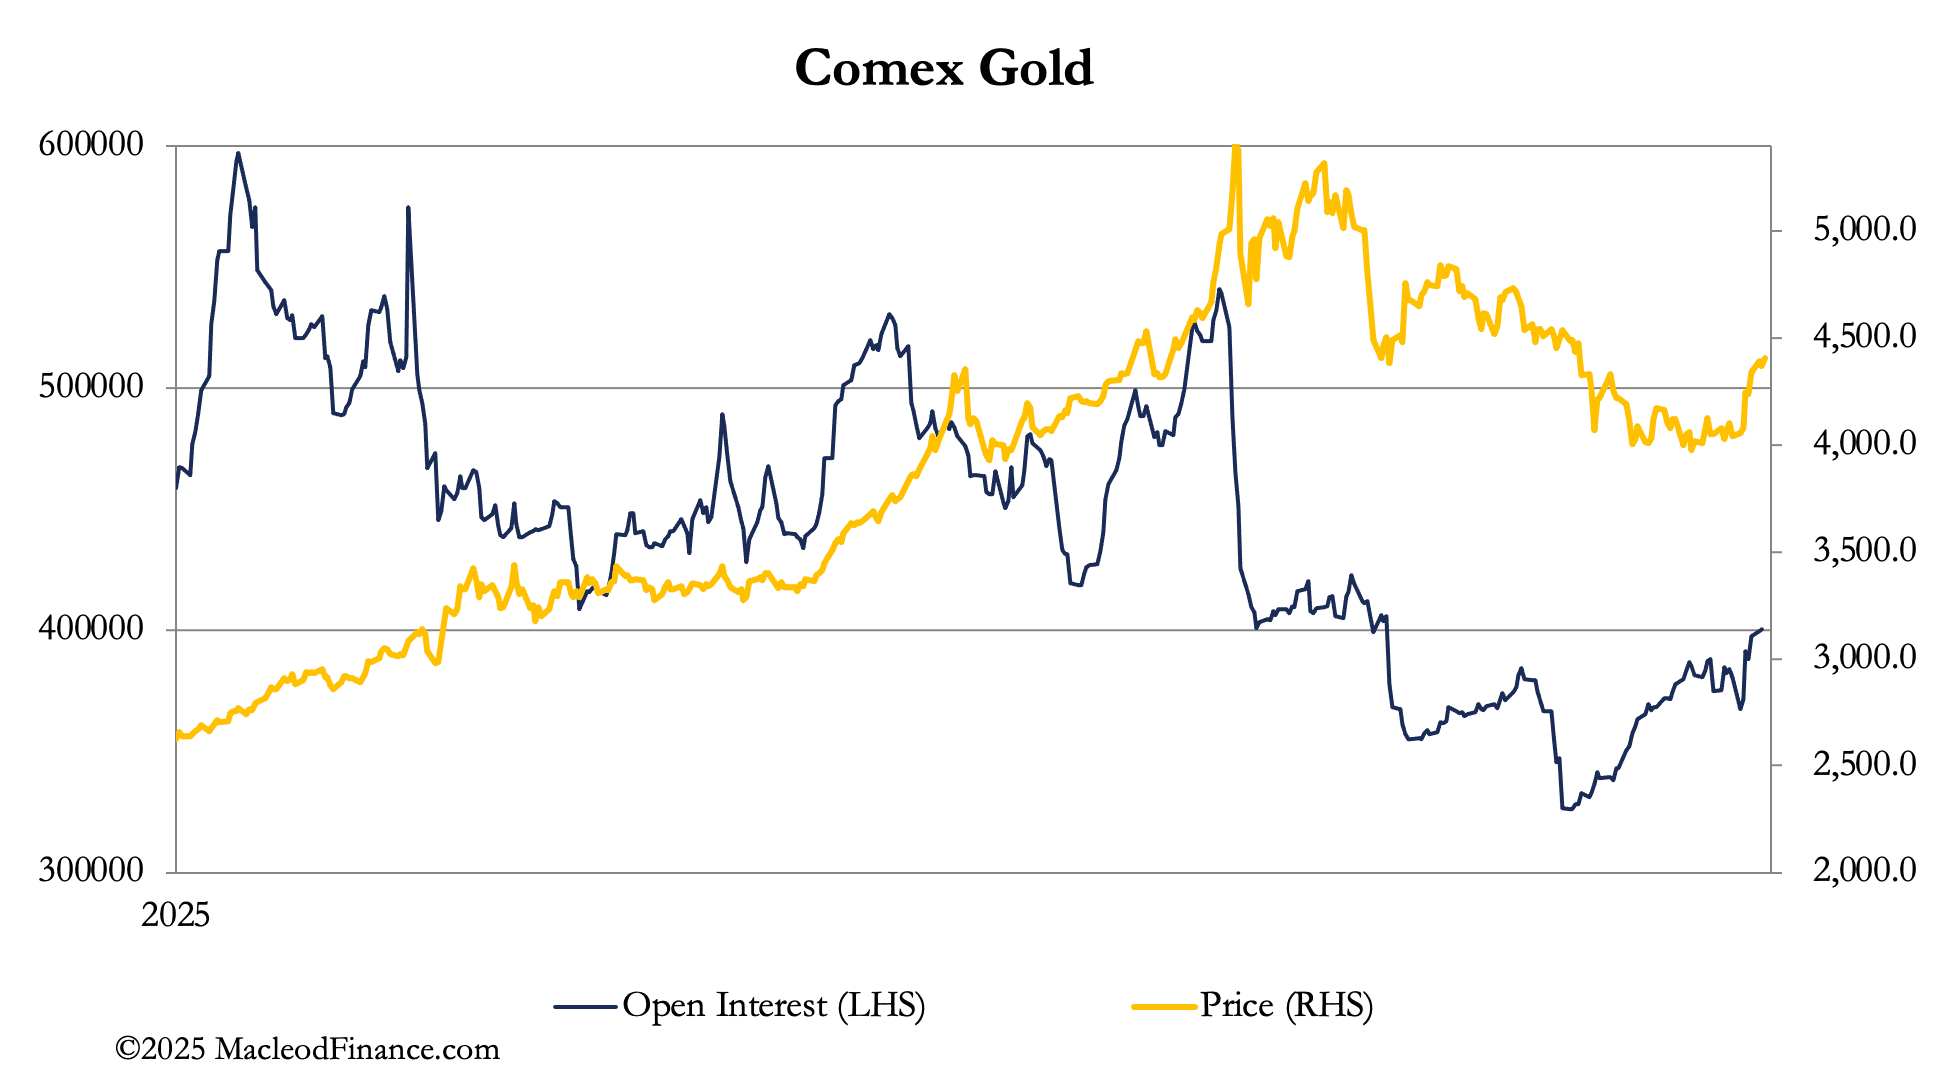
L'open interest sui contratti sia dell'oro sia dell'argento sta cominciando a recuperare, come si vede nel grafico qui sopra e, per l'oro, in quello qui sotto. Questo è coerente con lo smart money che accumula posizioni lunghe. Il grafico seguente si concentra sull'oro e conferma quanto si osserva sull'argento:
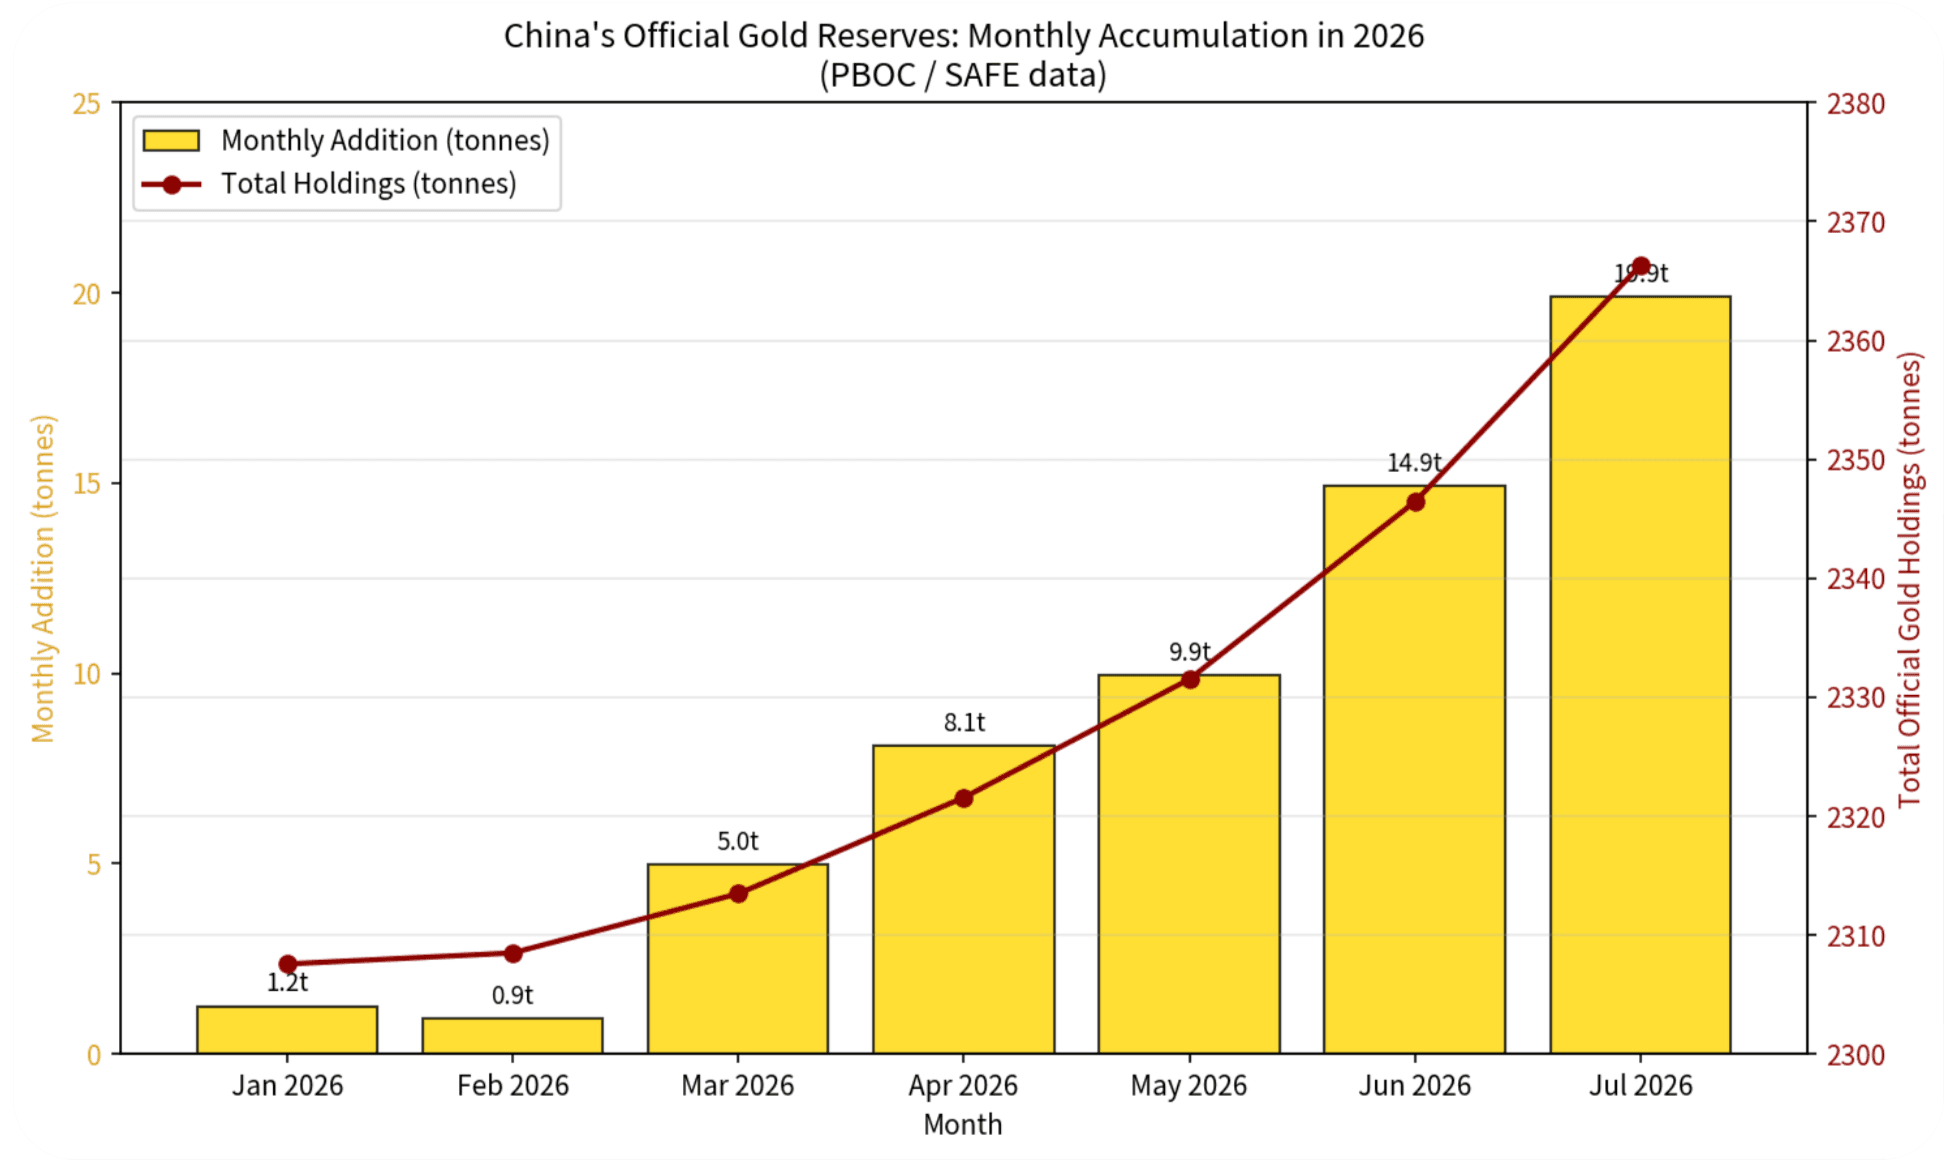
È un fatto che, mentre gli speculatori sia in Occidente sia in Oriente sono stati costretti a uscire dall'oro e dall'argento cartacei, la Cina e i suoi partner alleati hanno accumulato metallo fisico. Il prossimo grafico riporta l'aumento delle riserve della PBOC durante la fase di calo dei prezzi:
Oltre all'oro monetario, i dati doganali mostrano che le banche cinesi importano quantità molto maggiori di oro non monetario:
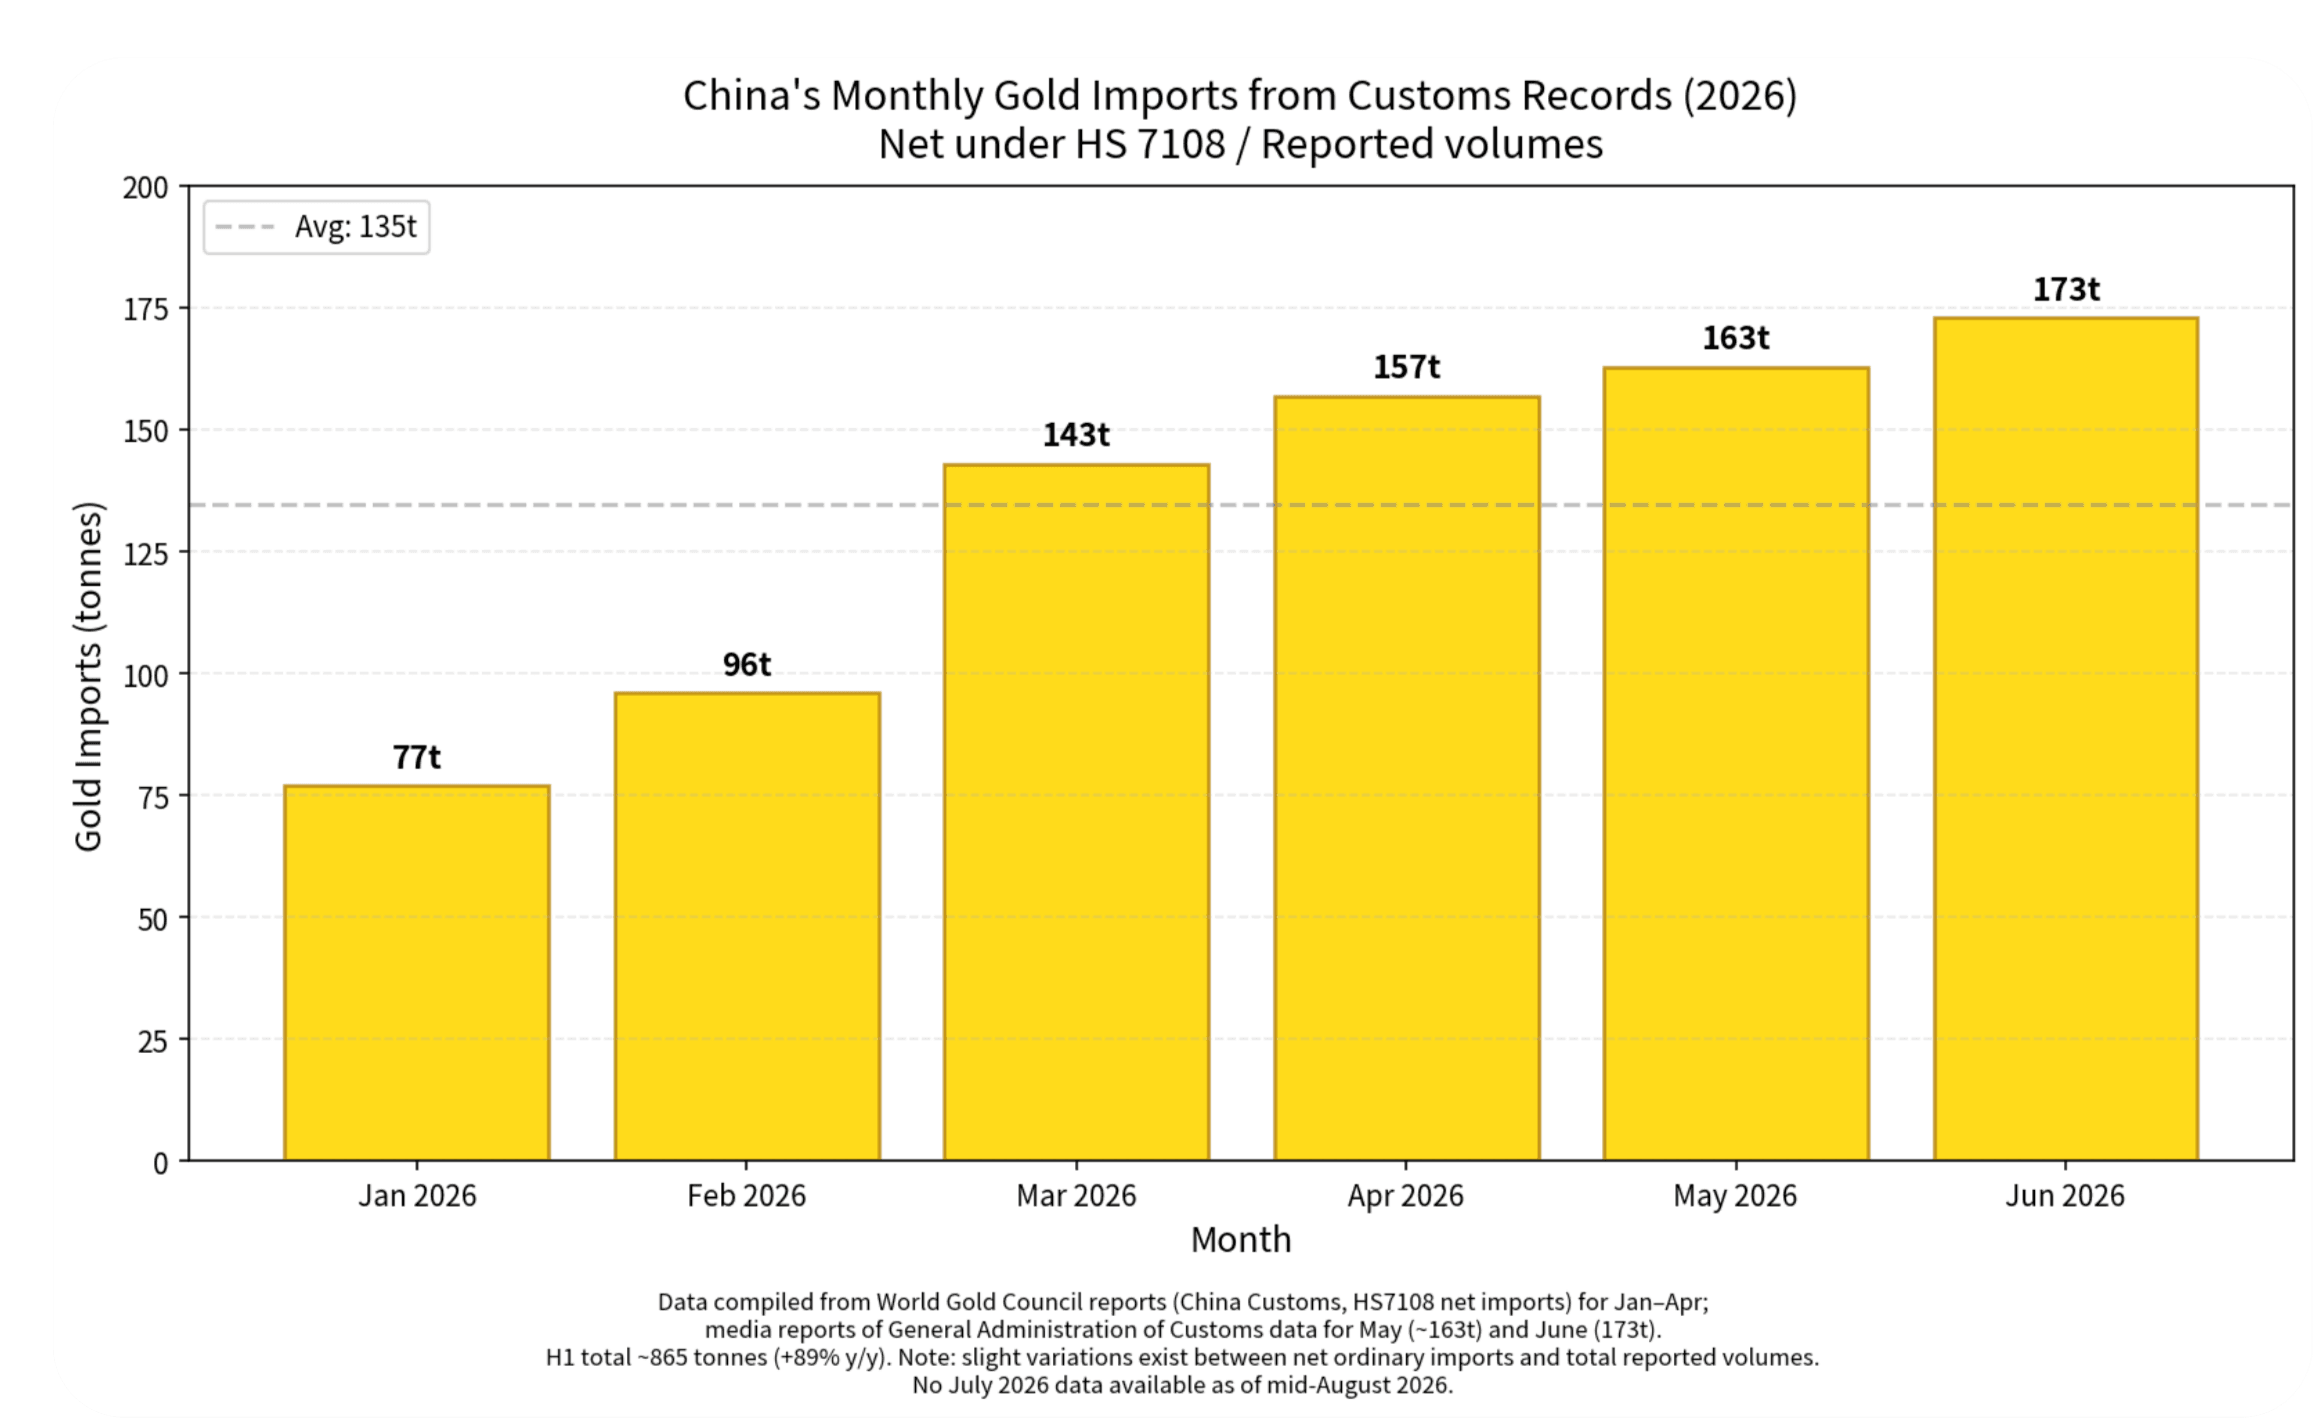
In sostanza, tra la PBOC e le banche commerciali cinesi hanno comprato tutto il metallo prezioso disponibile. E ora promuovono conti di accumulo in oro presso i risparmiatori privati cinesi.
Securities Daily, uno dei principali quotidiani finanziari cinesi, ha riportato nella notte che «le banche commerciali stanno intensificando gli sforzi per promuovere questi conti retail in oro offrendo riduzioni dello spread, sconti per grammo e coupon». Il mercato potenziale è pari a oltre 5.000 miliardi di dollari.
Questo ci dice che gli addetti ai lavori più vicini alla PBOC hanno individuato il minimo dei prezzi dell'oro e che la domanda retail a cui attingono è tutt'altro che trascurabile.
Passiamo ora ai cambiamenti di atteggiamento nei mercati dei capitali occidentali. Dopo l'uscita dei detentori più deboli dal mercato, oro e argento tendono ora a salire in circostanze che di recente avevano provocato ribassi. Da metà luglio non solo oro e argento hanno iniziato a salire, ma anche il petrolio e il rendimento del Treasury USA a 10 anni. È un cambiamento notevole, particolarmente evidente nelle ultime due settimane. E segna l'inizio di un cambio di percezione su quale sia la posizione priva di rischio: non più detenere T-bill in dollari, ma oro fisico.
Lo stesso brusco cambio di sentiment fu evidente nel 1973—1974, quando l'OPEC aumentò due volte i prezzi di riferimento. Dopo aver inizialmente fatto scendere l'oro di circa il 30%, prima del secondo aumento lo smart money iniziò a comprare oro, che raddoppiò in poco più di tre mesi. Lo mostra il grafico qui sotto:
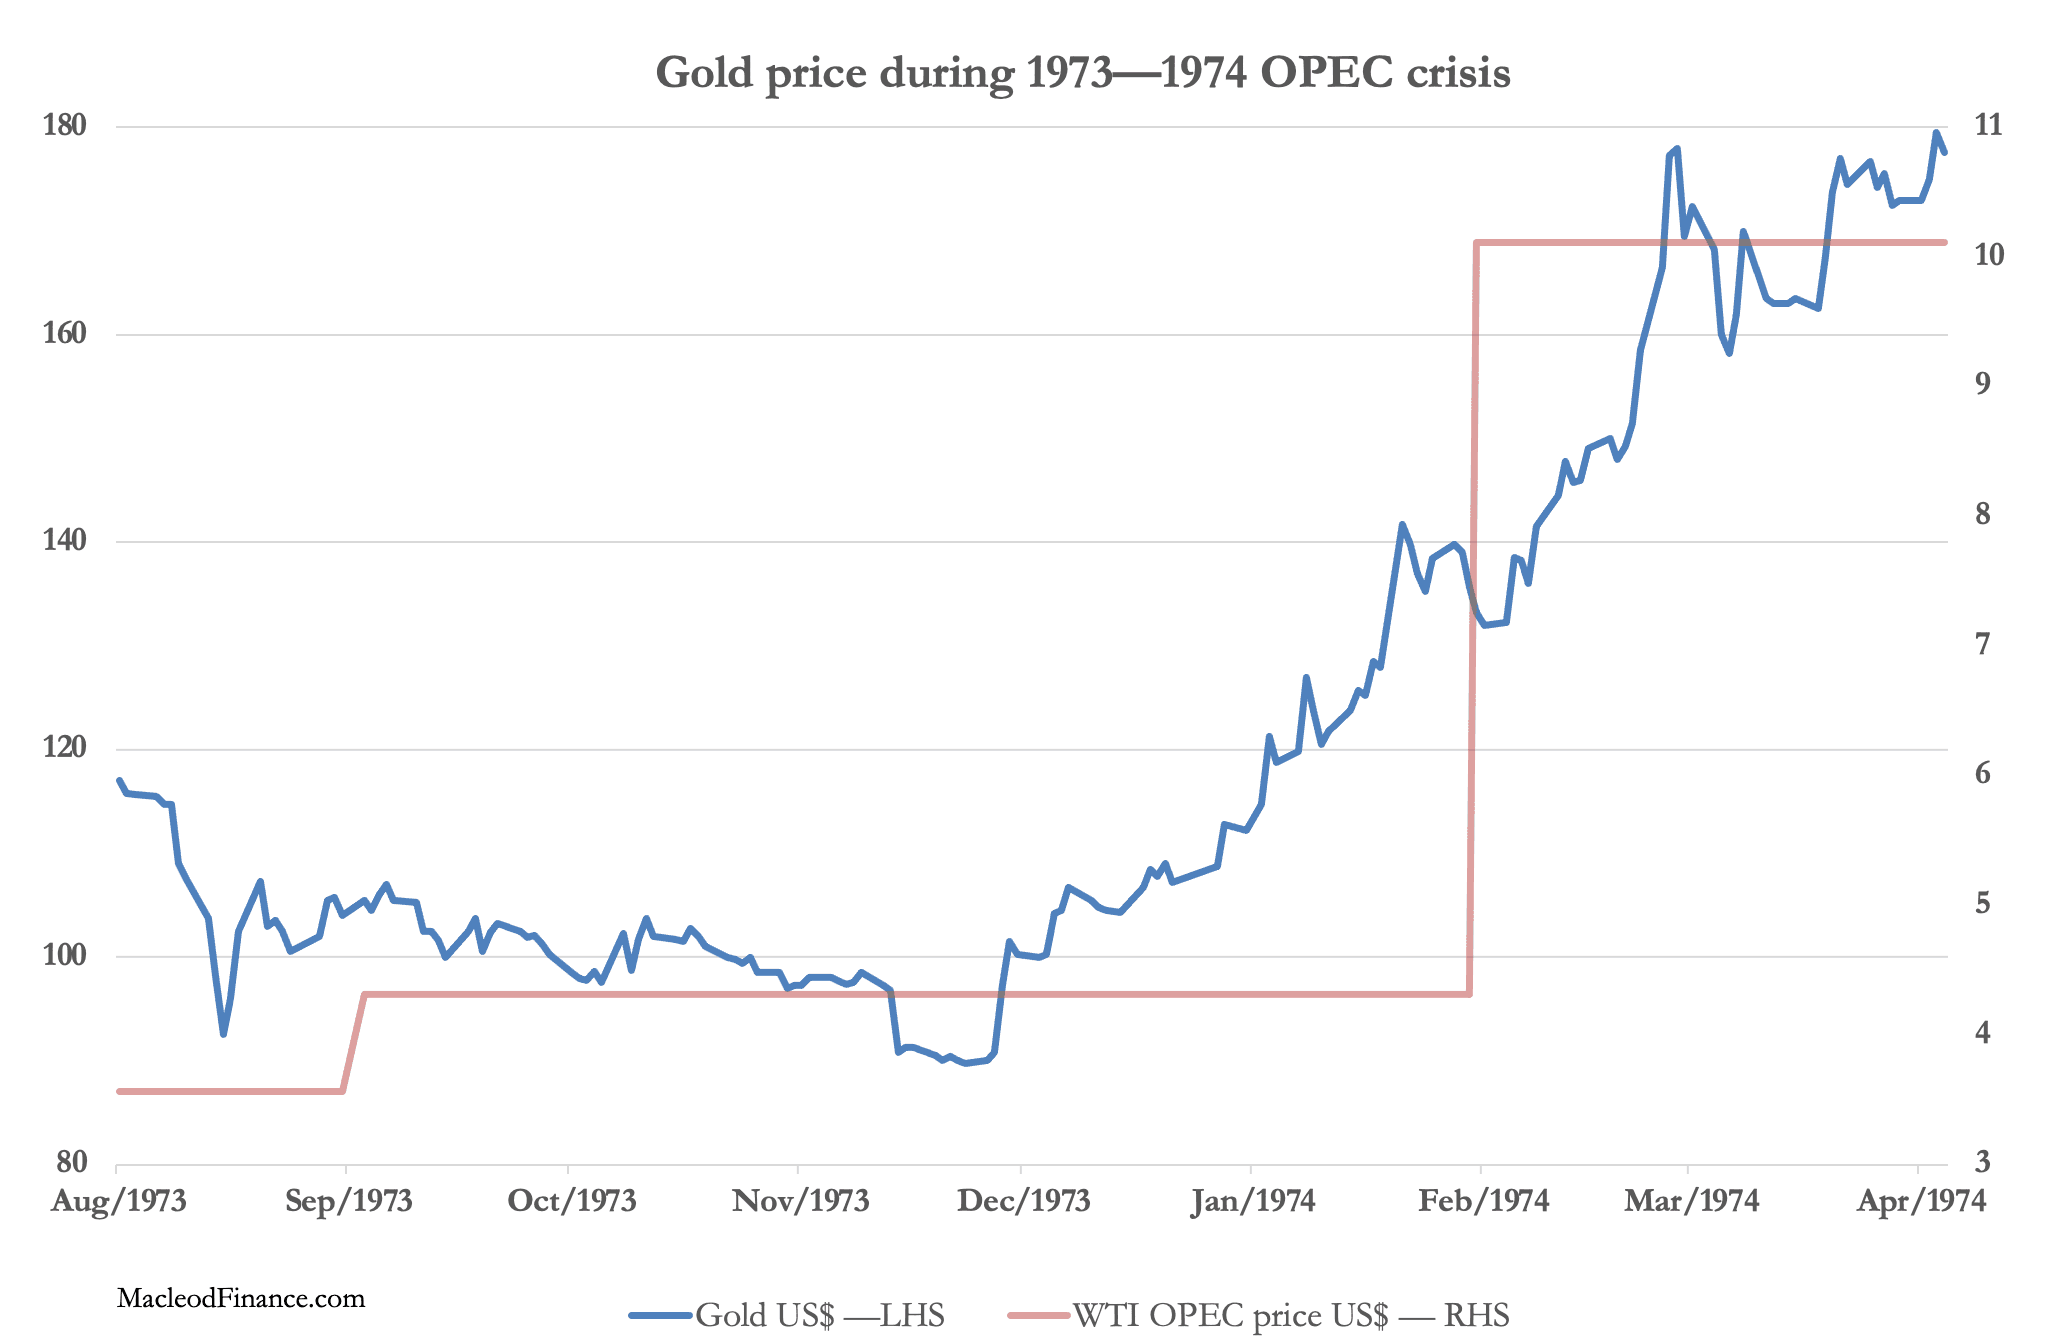
Oggi il prezzo del petrolio ha registrato un aumento iniziale e modesto, contenuto dalla politica statunitense di immettere liberamente petrolio dalle proprie riserve strategiche. Questa fase sta per finire, quindi i prezzi del petrolio saliranno e le carenze globali di derivati come diesel, cherosene ecc. finiranno per spingere l'inflazione molto più in alto di quanto oggi si preveda. Lo sappiamo con certezza dalla crisi petrolifera del 1973—1974, che portò l'inflazione dei prezzi al consumo al 12% negli Stati Uniti, al 30% in Giappone e al 25% nel Regno Unito.
Ecco perché i rendimenti obbligazionari ora minacciano di salire in modo significativo, confermando le trappole del debito per il fabbisogno di finanziamento dei governi nel dollaro e in tutte le altre valute del G7. A rafforzare la sensazione di una crisi di finanziamento, il debito del governo USA è a pochi giorni dal toccare i 40.000 miliardi di dollari.
Osserveremo con interesse se il rialzo di oro e argento da qui in avanti seguirà il rapido precedente della crisi OPEC degli anni Settanta. Una cosa è certa: sono seriamente sottoposseduti in vista di un evento simile.