
Sintesi
Non è per caso che le criptovalute stiano volando e i metalli preziosi stiano recuperando terreno. Nell'ultimo mese ci sono stati sviluppi che indicano una nuova fase di accelerazione dell'inflazione monetaria per il dollaro, e solo ora la moneta fiat comincia a essere scambiata, a un ritmo crescente, con questi strumenti di protezione dall'inflazione.
L'iperinflazione del dollaro sta diventando evidente per un numero crescente di investitori. È determinata da fattori presenti su entrambi i lati dei bilanci bancari, e ci sono segnali che i grandi depositanti stiano riducendo i depositi vincolati e aumentando i conti correnti a disponibilità immediata. Questo sembra essere alla base dell'aumento della base monetaria M1, alimentato da uno spostamento dall'aggregato M2, che comprende i depositi di risparmio.
Equivale a una corsa agli sportelli nascosta contro i bilanci delle banche. Nel frattempo, i crescenti problemi nelle catene di approvvigionamento, sullo sfondo dei lockdown dovuti al Covid, stanno portando al ritiro del credito bancario alle imprese non finanziarie, con il rischio di far implodere i bilanci delle banche man mano che il credito bancario si contrae.
Il sostegno estero sia al dollaro sia agli attivi a reddito fisso denominati in dollari sta venendo meno, il che porterà con ogni probabilità a un aumento dei rendimenti obbligazionari e dei tassi di interesse in dollari nel nuovo anno, minando la bolla del mercato azionario.
La Fed si trova ora di fronte non solo al finanziamento di disavanzi del bilancio federale in forte crescita, ma anche alla garanzia delle catene di approvvigionamento statunitensi nella loro interezza, come confermano i persistenti problemi logistici globali, che bloccano su base annua 34 trilioni di dollari di pagamenti tra imprese nella sola America. L'incrollabile impegno della Fed verso le politiche monetarie keynesiane la spingerà a cercare di compensare questi problemi delle catene di approvvigionamento, a salvare le banche che non sopravvivranno all'inevitabile contrazione del credito bancario e a coprire i crediti deteriorati che ne deriveranno.
È un compito enorme, che abbraccia l'intera economia statunitense, richiede una stampa di moneta ancora più rapida ed è impossibile senza distruggere il dollaro privo di copertura.
Introduzione
Da maggio avverto di un collasso del dollaro. Ho mostrato che materie prime, azioni, criptovalute e metalli preziosi stavano tutti salendo a causa della perdita di potere d'acquisto del dollaro.
I media continuano a riferire solo degli effetti economici del Covid-19. Così facendo, li hanno costantemente sottovalutati e hanno ignorato altri fattori. Il ritorno alla normalità è sempre stato presentato come un faro di speranza: la primavera della speranza in un inverno di sconforto. Solo una piccola minoranza ha fatto notare che il finanziamento inflazionistico, lungi dall'essere una soluzione, ha conseguenze negative. E ancora meno sono quelli di noi che hanno cercato di dimostrare che, invece di stimolare l'attività economica, svilire la moneta in realtà la uccide.
Il ritmo della distruzione monetaria sta facendo un nuovo balzo. La Figura 1 mostra la base monetaria della valuta di riserva mondiale, che sta salendo a un ritmo nuovo. Nelle ultime due settimane di novembre la base monetaria M1 è salita di oltre il 14%, un tasso annualizzato del 367%.
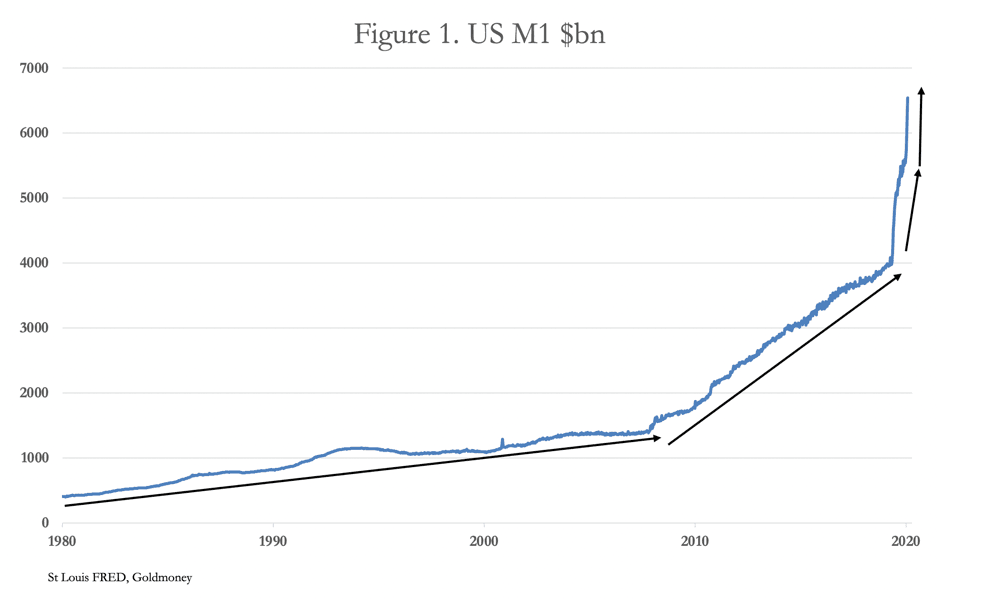
La tendenza iperinflazionistica della base monetaria M1 degli Stati Uniti è chiara. Ma tutti sono così disorientati da questi sviluppi che hanno preso a ignorarli, mentre i prezzi di azioni, materie prime e criptovalute li consolano salendo. Questi sviluppi non devono essere ignorati da chiunque voglia preservare il proprio patrimonio, e offrono indizi importanti sulla strada che ci attende.
I depositi di risparmio statunitensi vengono incassati
Secondo le cifre più recenti, la somma dei depositi in conto corrente totali e della componente di circolante di M1 è aumentata a novembre di 435,7 miliardi di dollari, un incremento dell'11,6%, mentre i depositi di risparmio totali sono diminuiti di 88,5 miliardi di dollari (0,75%). La differenza tra i primi due e i secondi è la disponibilità immediata. Si tratta di un'inversione rispetto al rapido aumento dei depositi di risparmio tra aprile e giugno, a favore di un aumento del contante e dei conti correnti. È una tendenza nuova, che differisce dal rapporto tra disponibilità immediata e conti di risparmio all'epoca dei contributi in denaro del Tesoro alle famiglie. Nella misura in cui il "helicopter drop" ha sostenuto i conti di risparmio, quell'effetto si è esaurito e, dopo il rallentamento del ritmo di crescita dei depositi di risparmio, a novembre i depositi di risparmio totali sono addirittura diminuiti per la prima volta quest'anno.
Le ragioni di questa inversione riflettono una nuova riluttanza dei depositanti a vincolare i fondi nel sistema bancario. Per essere chiari, poiché i piccoli depositanti sono tutelati dalla FDIC, gli spostamenti dei depositi riguardano quasi certamente per lo più saldi superiori all'importo assicurato di 250.000 dollari, e riflettono quasi sicuramente una categoria di depositanti con buone conoscenze finanziarie, probabilmente attiva nella negoziazione di attività finanziarie. L'apparente improvvisità del cambio di atteggiamento tra i grandi depositanti dovrebbe destare il nostro interesse.
Non possiamo attribuire questa evoluzione ai tassi di interesse pari a zero, perché tra marzo, aprile e maggio, quando i tassi erano comunque a zero, ci sono stati afflussi massicci, per un totale di 1,24 trilioni di dollari, nei depositi di risparmio totali. La ragione più probabile per cui i depositi vincolati non vengono rinnovati è che si tratta di un primo passo per i clienti delle banche che intendono ridurre la propria esposizione complessiva alla valuta rispetto alle attività, ai beni e ai servizi che acquistano abitualmente, un'esposizione che per loro comprenderà tutti i saldi bancari, compresi i conti di risparmio, relativamente poco liquidi.
In un contesto che combina inflazione monetaria ed effetti sui prezzi delle attività, ha senso incassare i depositi di risparmio. Non ha senso prestare denaro alla banca a interesse zero quando i prezzi delle attività e dei beni che si acquistano sono in aumento. E se li si vende, non ha poi senso vincolare i proventi in depositi vincolati: meglio comprare qualcos'altro. Anche se questo cambiamento di comportamento sembra indicare che i depositanti interessati siano sempre più consapevoli che i prezzi stanno salendo e che attività e beni vadano acquistati prima piuttosto che dopo, essi non hanno ancora compreso che il fenomeno consiste in una perdita di potere d’acquisto della valuta, e non in un aumento dei prezzi.
Questo ci dà un'indicazione su dove ci troviamo nel processo di iperinflazione. Il segnale che ci arriva dalla crescita della moneta M1, anche nella misura in cui è ormai alimentata dai depositi di risparmio, è che alla fine porterà a un'accelerazione dello smobilizzo del denaro da parte di tutti i depositanti. Ma non ci siamo ancora.
In passato, le iperinflazioni della quantità di moneta hanno portato, attraverso l'aumento dei prezzi, a una maggiore domanda di valuta sotto forma di banconote. Nella Germania del 1922-23, i lavoratori dipendenti dovevano incassare lo stipendio per spenderlo subito, il che portò a un rapido aumento della domanda di marchi cartacei mentre il loro potere d’acquisto crollava. Per questo le rotative lavoravano a pieno ritmo. Nell'economia moderna, in cui banconote e monete hanno un ruolo ridotto, l'aumento della liquidità destinata alla spesa presso le banche crea un serbatoio di fondi che, quando arriverà uno shock, è pronto a riversarsi rapidamente su qualsiasi cosa non sia moneta fiat.
Se questa condizione si attivasse, il potere d’acquisto del dollaro precipiterebbe oltre il bordo di un dirupo. Un aggiustamento di questo tipo porterà a un aumento dei prezzi dei beni di consumo, misurati in una moneta fiat in declino, più improvviso di quanto avvenga in un'economia in cui le banconote sono il principale mezzo di pagamento. Ma non ci siamo ancora.
Per le banche commerciali, l'effetto iniziale di una riduzione dei conti di risparmio è un'maggiore esposizione allo squilibrio temporale tra raccolta e portafoglio prestiti. In passato, questo è sfociato in corse agli sportelli, come quella di Northern Rock nel Regno Unito nel 2008, un avvertimento di ciò che sarebbe seguito. Un esempio di laboratorio forse più appropriato è il crollo dell'intero sistema bancario cipriota nel 2012. Ci stiamo avvicinando a questa situazione.
Negli ambienti finanziari si presume che il divieto "morbido" del contante e la migliore comunicazione tra banche e autorità di vigilanza abbiano relegato le corse agli sportelli al passato. Il problema riguarderà i clienti delle banche che non hanno recepito questo messaggio.
Abbiamo ora una spiegazione parziale del perché, come mostrava il nostro primo grafico nella Figura 1, la moneta M1 sia in forte crescita: il denaro è stato dirottato dai depositi di risparmio, che sono inclusi solo nell'aggregato più ampio M2. Resta così un altro enigma da risolvere, che riguarda l'attivo del bilancio aggregato del sistema bancario.
I prestiti bancari si stanno improvvisamente contraendo.
Oltre alla diminuzione dei depositi in M2 e all'aumento dei fondi nei conti correnti, l'origine della maggior parte dell'improvviso calo dell'offerta di moneta M2 negli Stati Uniti a novembre è legata alla contrazione dei prestiti bancari. La Figura 2 mostra M2 meno M1, che offre un'approssimazione, ricavata dai depositi della clientela, dell'andamento del credito bancario sull'altro lato dei bilanci delle banche.
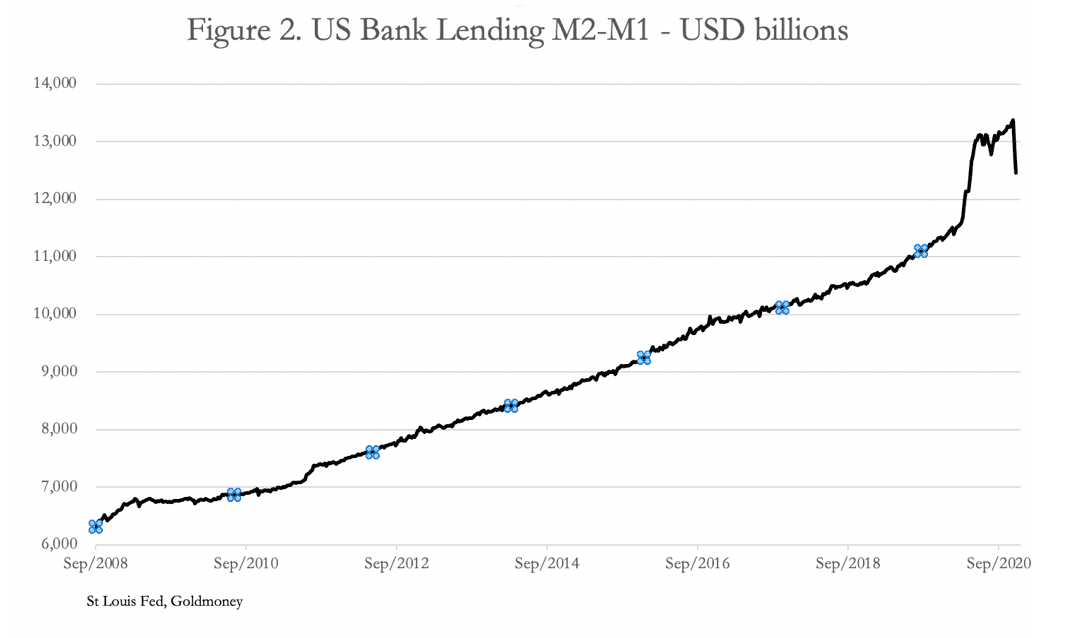
Il credito bancario tende a espandersi nell'arco di diversi anni, quando i banchieri diventano gradualmente meno prudenti nel concedere prestiti, man mano che il ricordo della crisi finanziaria precedente svanisce. Lehman è stata una crisi intensamente finanziaria e, grazie al sostegno del finanziamento inflazionistico e delle garanzie della Fed, non ha finito per compromettere i prestiti bancari al settore non finanziario, nonostante il colpo improvviso al PIL e alla produzione lorda.
Seguire il grafico della Figura 2 racconta la storia dalla crisi di Lehman in poi. Con l'inflazione ufficiale dei prezzi rimasta bassa e la Fed a controllare i tassi di interesse, il credito bancario è poi cresciuto a un ritmo costante per dieci anni. Quando nel settembre 2019 le banche statunitensi si sono scontrate con vincoli di bilancio, la Fed è intervenuta sul mercato dei repo per garantire che il credito bancario continuasse a essere disponibile.
Il problema è stato tamponato fino a marzo di quest'anno, quando la Fed ha tagliato il tasso sui fondi allo 0% e, pochi giorni dopo, ha annunciato un QE illimitato. Ciò è coinciso con i primi lockdown per il covid-19 in tutto il mondo. All'epoca si pensava che nel giro di pochi mesi il virus sarebbe stato messo sotto controllo e che l'economia globale sarebbe tornata alla normalità. I banchieri ricordavano da Lehman che la soluzione era mantenere la calma e andare avanti. Con questo in mente, e spinte dalla Fed, le banche commerciali hanno ampliato rapidamente il credito per contrastare quelli che si ritenevano problemi di liquidità di breve termine delle imprese non finanziarie, dovuti al blocco delle catene di approvvigionamento e dei pagamenti lungo di esse. I prezzi delle materie prime sono saliti, cosa che molti hanno interpretato come la conferma che le prospettive del settore manifatturiero fossero tornate rialziste. Tra marzo e l'inizio di novembre il credito bancario è aumentato di quasi 2 trilioni di dollari, fino a livelli record, dopo essere già più che raddoppiato dal 2008.
Il credito bancario, e con esso i bilanci delle banche, si è esposto in modo ancora più pericoloso ed è maturo per una contrazione significativa. Solo un aumento del capitale delle banche può ridurre la pressione sui bilanci se si vogliono mantenere i livelli di credito. Ma con il capitale bancario ai livelli attuali rispetto al valore contabile, la diluizione del capitale degli azionisti è un'opzione poco attraente. L'unica alternativa è ridurre il rapporto tra attività e fondi degli azionisti, e così nelle ultime settimane il credito bancario ha cominciato a contrarsi bruscamente. E dato l'enorme aumento avvenuto dalla crisi di Lehman, ora è probabile un ulteriore ritiro significativo dei prestiti bancari.
La psicologia del credito
La psicologia dei cicli del credito bancario è facile da comprendere nel contesto di banchieri che partono dalla paura del rischio, seguita dalla prudenza nei prestiti, da una concorrenza crescente per i clienti, poi dall'avidità che comprime ulteriormente i margini e infine di nuovo dalla paura.
I banchieri hanno una forte tendenza ad agire all'unisono, creando un ciclo del credito ben definito, caratteristica osservata in tutta la storia bancaria. Con il ripetersi dei fallimenti ciclici, nel tempo gli istinti monopolistici collettivi dei banchieri li hanno spinti a fare fronte comune per evitare che la crisi di una o più banche li contagiasse — come nel caso di Barings nel 1890 — e poi a lasciare che le banche centrali diventassero pienamente responsabili dei salvataggi bancari nel Novecento. Questa è stata una delle ragioni per cui la Fed è stata creata.
La rassicurazione di essere salvati dalle proprie follie influisce sull'istinto di branco dei banchieri quando si tratta di concedere prestiti. Sanno che verranno sempre tratti d'impiccio. Molto prima di questi sviluppi, nel caso di Overend Gurney and Company nel 1866, Bagot scrisse che «Queste perdite sono state generate in modo così sconsiderato e così sciocco che si penserebbe che un bambino che avesse prestato denaro nella City di Londra lo avrebbe prestato meglio». La descrizione di Bagot potrebbe applicarsi altrettanto bene al comportamento delle banche nel periodo precedente il fallimento di Lehman e alla condizione in cui si trovano oggi. Potrebbe anche estendersi al comportamento delle banche centrali e dei regolatori bancari che incoraggiano gli eccessi di credito.
Qualsiasi osservatore dei cicli del credito avrebbe notato questo fenomeno più e più volte. Nel nostro esempio contemporaneo, al culmine del ciclo del credito i banchieri credevano chiaramente che la Fed avesse saldamente il controllo e che l'economia, se non fosse stato per il covid, fosse in buona salute. Non possiamo sapere con certezza quale degli eventi recenti abbia trasformato questa convinzione da estremo ottimismo in dubbio e forse in panico crescente, perché si tratta fondamentalmente della follia della folla bancaria. Ma le evidenze suggeriscono che la causa siano le difficoltà persistenti con le catene di approvvigionamento e con i pagamenti che le accompagnano, che non si sono riprese dalla perturbazione iniziale della pandemia. E ora i banchieri, nervosi, vedono che i risparmiatori stanno liquidando i depositi di risparmio a favore di conti correnti ad accesso immediato, in una tendenza che cerca maggiore liquidità.
La logistica globale è nel caos.
Le aziende logistiche coinvolte nel trasporto, nello stoccaggio e nella circolazione delle merci hanno subito gravi disagi a causa della pandemia di covid. Nei porti si sono accumulati container pieni di merci, mentre la capacità di distribuzione a valle è stata ridotta. Inoltre, l'accumulo di scorte di alcuni beni ha trasformato i porti container in magazzini, intasandoli nonostante le sanzioni economiche. Un esempio è il governo britannico, che ha immagazzinato dispositivi di protezione individuale (DPI) a Felixstowe: dopo aver ordinato troppo nel panico iniziale del covid, ora ha bisogno di spazio per una riserva di forniture essenziali. E poiché i container non vengono restituiti rapidamente dai paesi importatori agli esportatori, il flusso globale delle merci è gravemente compromesso, ed è per questo che tanti container si trovano nel posto sbagliato.
L'interruzione della logistica globale è iniziata all'inizio di quest'anno, con spedizioni in arretrato nei porti container cinesi e una carenza di camionisti per ritirare e consegnare i container. Le compagnie di navigazione sono state costrette ad annullare le partenze, e ciò ha causato una carenza di componenti nei mercati di esportazione della Cina. Quando la Cina è uscita dai lockdown, all'inizio di quest'anno, il trasporto su strada si è avviato verso la normalità. La pressione sulla distribuzione dei container dalla Cina alla costa americana del Pacifico si è inizialmente allentata, ma l'andamento della pandemia in America ha inciso sulla capacità del trasporto su strada, provocando un accumulo di container nei porti nordamericani. Gli arretrati hanno impedito alle portacontainer di ottenere slot di scarico e hanno generato un caos crescente a causa dei rollover, il termine con cui si indicano i container che non vengono caricati come previsto e vengono riprenotati sulla partenza successiva disponibile, la quale a sua volta potrebbe aver subito un nuovo rollover.
A metà ottobre si è riferito che fino a un terzo dei carichi in transhipment negli hub asiatici del trasporto container era soggetto a rollover, e rapporti più recenti indicano che il problema non è stato risolto: se mai, le condizioni sono peggiorate. Inoltre, a causa della scarsa comunicazione, i proprietari delle merci spesso non sanno dove si trovino le loro spedizioni nella catena logistica e quindi non possono gestire le proprie catene di approvvigionamento.
I problemi della catena di approvvigionamento stanno inceppando l'economia globale. Inoltre, l'aumento della spesa pubblica sta peggiorando la situazione, ad esempio con l'accumulo a Felixstowe di container pieni di DPI di proprietà del governo. E l'aumento rapido della spesa del governo americano, finanziata in modo inflazionistico, sta esercitando ulteriore pressione sulla logistica delle spedizioni, perché porta a squilibri commerciali maggiori.
Le esigenze di finanziamento delle imprese americane sono proporzionali alle interruzioni della catena di approvvigionamento causate dal caos dei container, sia che l'impresa importi beni di consumo sia che importi componenti per la produzione. L'entità complessiva del problema è molto superiore al PIL, essendo direttamente legata alla produzione lorda statunitense, rilevata da ultimo alla fine del secondo trimestre 2020 a 34,26 trilioni di dollari. Lo screenshot del grafico FRED qui sotto mostra come sia scesa rispetto al massimo storico di fine 2019.

La contrazione della produzione lorda a metà anno ha sfiorato i 4 trilioni di dollari e, come abbiamo visto, la risposta iniziale delle banche è stata di concedere credito per attenuare la crisi della catena di approvvigionamento. Ma, dato che il movimento annuale di tutte le forniture equivale alla produzione lorda, l'aumento iniziale dei prestiti bancari fino a fine giugno implica che le banche abbiano erogato credito aggiuntivo per 1,6 trilioni di dollari e che il settore non finanziario (cioè l'economia di base) abbia assorbito costi della catena di approvvigionamento per 2,3 trilioni di dollari, lasciando le finanze delle imprese molto provate.
Dalla fine di giugno la situazione è peggiorata ulteriormente. Mentre inspirano e contano fino a dieci, i banchieri si rendono conto che la Fed non ha fatto abbastanza per proteggerli dalla reale portata del disastro logistico. A differenza di Lehman, che hanno superato, ora sono pienamente esposti a una situazione in rapido deterioramento. Non possono più permettersi di sostenere le imprese a corto di liquidità mentre la Fed tentenna, ed è per questo che è in corso l'improvviso crollo dei prestiti bancari, che sembra avere ancora molta strada da fare. E vedendo i depositanti ritirare i depositi vincolati, le banche commerciali sono sempre più in preda al panico nel ridurre i prestiti e nel diminuire la leva dei propri bilanci.
I compiti sempre più gravosi della Fed
Finora la Fed ha agito in modo convenzionale, in termini keynesiani, per salvare l'economia statunitense. Per garantire che le conseguenze del covid siano contenute, ha promesso un QE illimitato, attualmente pari a 120 miliardi di dollari al mese, per finanziare l'aumento del disavanzo del bilancio federale. Ha imposto tassi di interesse pari a zero per contenere i costi di finanziamento. Il primo ciclo di inflazione monetaria ha finanziato due terzi dell'aumento della spesa federale nella seconda metà dell'anno fiscale 2020, fino alla fine di settembre; il restante terzo è stato coperto dalle entrate. Un secondo "pacchetto di stimoli" è atteso a breve e sarà finanziato con ulteriore inflazione monetaria.
Il compito della Fed si sta ora evolvendo: non si tratta più soltanto di finanziare il disavanzo pubblico in rapida crescita, ma anche di fare da rete di protezione per le interruzioni delle catene di approvvigionamento, ora che i prestiti bancari non riescono a tenere il passo. Sebbene il primo problema sia ancora in corso, il secondo è di gran lunga più grande e, senza un intervento efficace della Fed, si concluderà con una recessione deflazionistica paragonabile a quella degli anni Trenta, con banche che falliscono sotto la pressione dei precedenti eccessi di credito e delle conseguenze dell'aumento dei crediti inesigibili. Per salvare le banche, bisognerà sostenerle rispetto agli impegni di prestito attuali e futuri. E per una futura espansione del credito, le normative dovranno essere modificate o sospese, perché le banche oggi non dispongono di un capitale proprio sufficiente per ampliare i propri bilanci in misura adeguata.
Anche se ciò fosse possibile, la Fed deve fare i conti con la regola di Pareto dell'80/20, secondo cui circa l'80% dell'attività economica del settore privato è svolto da piccole e medie imprese locali. Far arrivare il sostegno alle PMI è un compito enorme, e il semplice sostegno ai flussi di pagamento delle catene di approvvigionamento, per quanto consistenti, non basterà a risolvere i crescenti problemi economici delle imprese più piccole. Ma avendo intrapreso una soluzione keynesiana per ogni cosa, per la Fed non c'è possibilità di tornare indietro, e comunque non ha il mandato per farlo. Gli stimoli per il covid stanno diventando poca cosa rispetto a ciò che la Fed deve ancora affrontare.
La crescente consapevolezza nel mondo bancario che l'America e il resto del mondo si trovano di fronte a una profonda recessione farà ciò che queste condizioni sono destinate a fare: spingere le banche a una corsa verso l'uscita. Le rassicurazioni della Fed non la fermeranno. Anche gli investitori esteri, con oltre 6mila miliardi di dollari di depositi bancari e 22mila miliardi di dollari di attività finanziarie denominate in dollari americani, correranno verso l'uscita vendendo dollari in cambio di altre valute, materie prime e oro: qualsiasi cosa tranne dollari. Questo sta già accadendo, come mostra la Figura 3 sull'indice del dollaro ponderato per gli scambi commerciali.

I depositanti nazionali, davanti alla scelta di essere creditori di una qualsiasi banca (spostare i fondi da una all'altra non risolve i problemi sistemici), opteranno sempre più spesso per scambiare i loro conti bancari gonfiati con qualsiasi cosa tranne dollari in banca, dando origine a un crack-up boom.
Un fattore che non si era visto nei precedenti collassi monetari è che oggi esiste una classe istruita di appassionati di criptovalute, che comprende che la politica monetaria della Fed sta causando il crollo del dollaro rispetto alla criptovaluta da loro preferita. La loro preparazione è tutt'altro che completa, ma non importa. Stanno guadagnando, in termini di valuta fiat, e tutti lo vedono. È finita la situazione in cui solo una persona su un milione capiva che cosa stesse accadendo alla moneta. Questo non può che accelerare il crollo del dollaro.
La scelta tra attività finanziarie e altri beni
Finora abbiamo rilevato che i depositanti non protetti dalla FDIC stanno liquidando i propri depositi di risparmio per passare alla liquidità, allo scopo di investire in attività il cui prezzo è in aumento. Per ogni attività acquistata c'è un venditore che incassa il ricavato in banca. E poiché criptovalute, azioni, materie prime e commodity sono tutte in mercati rialzisti, i venditori reinvestono invece di limitarsi a incassare i profitti. È evidente che questa attività è alimentata da una crescente speculazione sulle bolle di mercato e, in misura minima, dal timore che il dollaro perda potere d’acquisto rispetto ai beni reali. Per avere la prova che questo non è ancora un trade sull'inflazione basta guardare al sentiment di mercato sull'oro, la cui performance è rimasta sensibilmente indietro rispetto a quella delle altre attività finanziarie.
In assenza di un timore diffuso di svalutazione della moneta, dobbiamo concludere che i movimenti dei mercati finanziari, con l'eccezione del reddito fisso dove c'è un solo acquirente, la Fed, sono effettivamente bolle speculative, e che queste bolle scoppieranno. Quando le bolle scoppiano, il denaro che esiste solo nelle valutazioni semplicemente scompare.
Una conseguenza importante è che le garanzie bancarie, sempre più spesso costituite da attività finanziarie quotate o collegate ad esse, perdono valore, mettendo in luce la follia di un'eccessiva leva di bilancio, poiché i prestiti restano coperti in modo inadeguato. Il problema delle garanzie bancarie fu descritto da Irving Fisher nella sua analisi del crollo di Wall Street e di come esso abbia portato a perdite autoalimentate per le banche. Alla sua descrizione non c'è nulla da aggiungere.
Senza l'intervento della Fed, una riduzione della disponibilità di credito bancario porterà a tassi di finanziamento nettamente più alti, a causa delle crescenti richieste di rifinanziamento in una fase di contrazione del credito. Solo per questo motivo i tassi di interesse sono molto troppo bassi. Storicamente, le condizioni che portano allo scoppio delle bolle speculative sono quasi sempre legate a tassi di interesse e rendimenti obbligazionari in aumento, che mettono a nudo gli investimenti sbagliati.
Anche le conseguenze di una valuta in calo, posseduta in eccesso da interessi esteri, possono innescare queste condizioni. Per gli investitori stranieri i rendimenti delle attività denominate in dollari si determinano dopo le perdite di cambio, e ciò è particolarmente evidente nel reddito fisso, dove i rendimenti sono troppo bassi per compensare le perdite valutarie che si stanno ora verificando. Secondo i dati TIC del Tesoro USA, nei dodici mesi fino a ottobre gli stranieri del settore privato hanno liquidato quasi 300 miliardi di dollari di titoli del Tesoro a reddito fisso, obbligazioni societarie e obbligazioni di agenzie. La liquidazione effettiva è maggiore se si escludono dai dati le società di assicurazione captive offshore basate sul dollaro.
La condizione di fondo è la preferenza temporale che, con una valuta in calo, mette in allarme i detentori stranieri sulle perdite future non compensate dai tassi di interesse attuali. Per questo le plusvalenze derivanti dal calo dei tassi, che compensano la mancanza di interessi, sono diventate così importanti per gli investitori stranieri. Ma, come mostra la Figura 4, con il rialzo dei rendimenti cresce la sensazione che i profitti derivanti dal calo dei rendimenti saranno ora sostituiti da minusvalenze dovute al loro aumento.
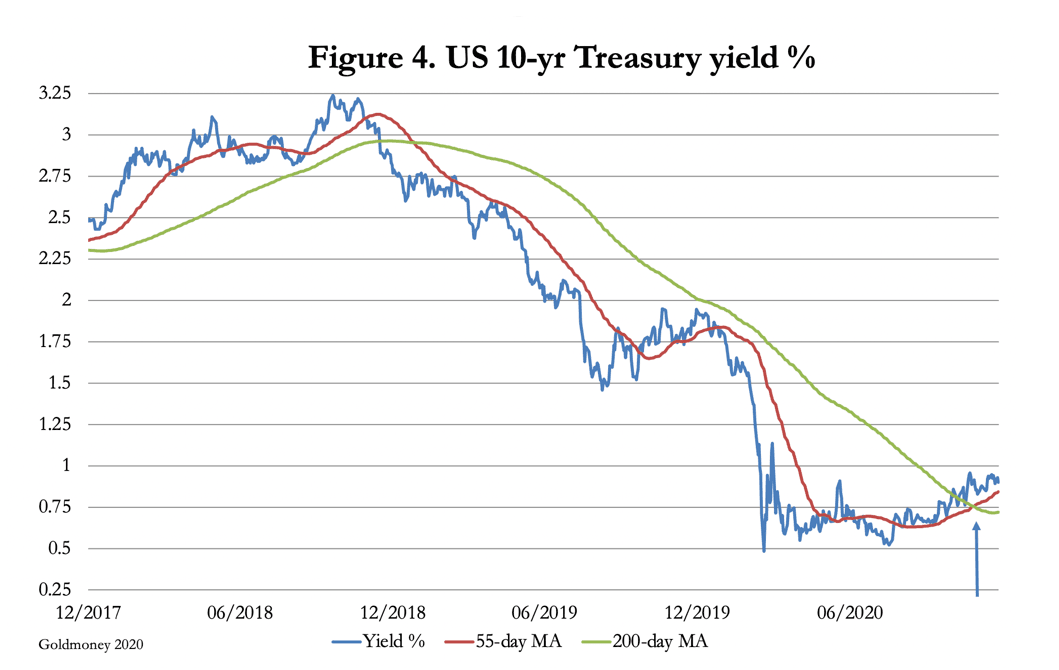
L'aumento dei rendimenti dei titoli di Stato USA ha ulteriori implicazioni negative per i mercati azionari. Le valutazioni si basano esclusivamente sulla politica monetaria della Fed e sono completamente slegate dalle prospettive delle imprese del settore non finanziario, dove le catene di approvvigionamento si stanno spezzando e i fallimenti aumentano.
I depositanti con somme superiori al limite di protezione FDIC di 250.000 dollari cercheranno di invertire l'attuale ottimismo sulle azioni liquidando le loro posizioni. L'attrattiva tradizionale di rifugio sicuro, cioè scambiare i depositi bancari con titoli del Tesoro USA, significherà scambiare lo status di creditori di banche insolventi con prezzi obbligazionari in crollo, in una valuta in crollo. L'unico rifugio sarà probabilmente una scelta tra metalli preziosi e criptovalute, nel tentativo di liberarsi dei dollari.
Questi sviluppi ripetono esattamente l'esperienza di John Law in Francia di trecento anni fa. Banchieri saggi come Richard Cantillon puntarono sul crollo della bolla non vendendo allo scoperto l'impresa del Mississippi, ma la moneta cartacea di Law, la livre priva di copertura, sui mercati dei cambi di Londra e Amsterdam, in cambio di valute garantite da oro e argento. Fu la seconda fortuna che fece grazie alle politiche paleo-keynesiane di Law; la prima la ottenne vendendo di nascosto le azioni del Mississippi depositate presso di lui come garanzia.
C'è ben poco da dubitare che gli sviluppi monetari, bancari ed economici, e la loro esigenza di un'ulteriore espansione illimitata della massa monetaria, siano destinati a distruggere il dollaro e tutte le valute fiat che ne seguono l'esempio, così come la valuta di John Law crollò trecento anni fa. Nella loro comprensione parziale di ciò che rappresenta il denaro, la comunità delle criptovalute è solo la prima a recepire questo messaggio.
Le opinioni e i punti di vista espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Abbiamo posto la massima cura nel garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che esse siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non vanno considerate tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio derivanti da qualsiasi informazione od opinione contenuta in questo articolo; qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.