
I prezzi globali del petrolio (Brent) continuano a muoversi in una stretta fascia di 45-55 USD al barile, dopo l'inversione di un breve rialzo della scorsa settimana. Tuttavia, anche se i prezzi sono tornati ai livelli di inizio anno, i fondamentali sono cambiati radicalmente. Dopo anni di eccedenze, nel 3° trimestre 2017 il mercato petrolifero globale è passato finalmente a un deficit. Nel frattempo il mercato resta concentrato sulla crescita apparentemente rapida della produzione statunitense, anche se il DOE statunitense continua a rivedere al ribasso questi dati in modo marcato, mese dopo mese. Ci aspettiamo che nel 4° trimestre 2017 il deficit globale aumenti in modo significativo, causando forti riduzioni delle scorte di petrolio e spingendo il Brent verso i 60 USD al barile.
Qui puoi consultare l'intero studio in formato PDF.
La scorsa settimana il petrolio è finalmente uscito dalla stretta fascia di 45-55 USD al barile (Brent) in cui si muoveva da metà 2016. La spinta finale oltre i 55 USD al barile della scorsa settimana è stata dovuta soprattutto alle preoccupazioni per la minaccia del presidente turco Erdogan di chiudere un oleodotto che porta il greggio dalla regione curda dell'Iraq, nel caso in cui i curdi votassero per l'indipendenza.
Tuttavia, il rialzo è durato poco e i prezzi del petrolio sono tornati a scendere nettamente, quando è risultato chiaro che, nonostante la retorica, il petrolio continuava a fluire, almeno per ora. Questo ha riportato i prezzi a 55 USD al barile al momento della stesura, gli stessi livelli di inizio anno. Tuttavia, ciò che il mercato sembra non cogliere è che l'equilibrio petrolifero è fondamentalmente diverso rispetto a inizio anno. Più precisamente, negli ultimi mesi abbiamo assistito al passaggio del mercato petrolifero globale da anni di eccedenza a un deficit.
Le scorte globali di petrolio sono in crescita dal 2014 a causa dell'incessante aumento della produzione statunitense di greggio. Inizialmente l'OPEC ha deciso di lasciare che le cose facessero il loro corso. Era riluttante a ridurre la produzione per far spazio alla crescita statunitense, sapendo che nel lungo periodo sarebbe stata una strategia perdente, perché avrebbe fatto perdere quote di mercato all'OPEC mentre la pressione sui prezzi sarebbe rimasta. Di conseguenza, i prezzi sono crollati nella seconda metà del 2014 e le scorte hanno iniziato ad aumentare rapidamente. Il calo dei prezzi ha poi portato a forti tagli degli investimenti (CAPEX) tra i produttori statunitensi e nel 2015 la produzione di petrolio negli Stati Uniti ha iniziato a contrarsi. Da quel momento le scorte globali non sono più cresciute alla stessa velocità, ma il mercato è rimasto in lieve eccedenza. Le scorte dell'OCSE hanno smesso del tutto di crescere, ma sono rimaste su livelli elevati. Per accelerare la normalizzazione delle scorte, alla fine del 2016 l'OPEC ha comunque deciso di ridurre la produzione. Se inizialmente questo ha portato a un certo recupero dei prezzi, presto i prezzi del petrolio hanno ripreso a scendere, perché il mercato riteneva che i tagli dell'OPEC non fossero sufficienti a ridurre in modo significativo le scorte.
Tuttavia, più dati riceviamo, più diventa evidente che le scorte, in particolare in Occidente, sono in deficit stagionale ormai da mesi. Mentre nel primo trimestre del 2017 il mercato petrolifero globale era ancora in surplus e le scorte globali aumentavano (più velocemente del trend stagionale), questo surplus stagionale si è trasformato in un mercato stagionalmente in equilibrio nel secondo trimestre 2017 e, nel terzo trimestre 2017, eravamo in deficit stagionale (vedi Figura 1).
Cosa più importante, anche quando le scorte globali aumentavano all'inizio di quest'anno, ciò è avvenuto in gran parte nei paesi non OCSE (la SPR cinese ha assorbito buona parte del surplus), mentre le scorte nei paesi OCSE sono in deficit destagionalizzato ormai da molti mesi (vedi Figura 2). Negli Stati Uniti, i prelievi dalle scorte totali di petrolio sono stati particolarmente rilevanti, come scriviamo da alcune settimane.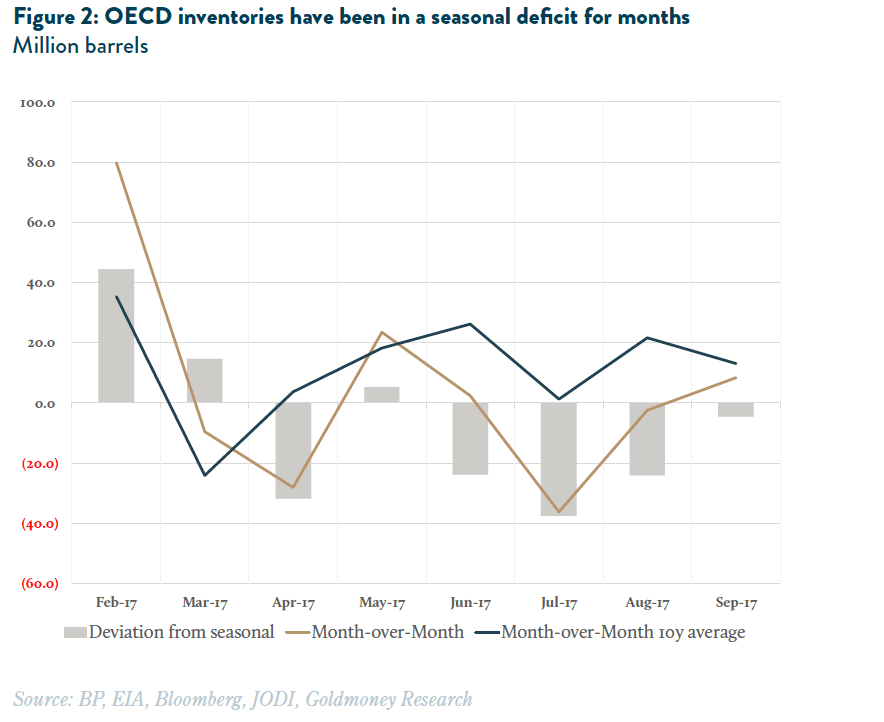
Finora il mercato ha in gran parte ignorato questa tendenza, poiché sembra più concentrato sulla crescita della produzione statunitense. Il rapporto settimanale sullo stato del petrolio pubblicato ogni mercoledì dal Dipartimento dell'Energia degli Stati Uniti (DOE) indica che la crescita della produzione USA è passata da negativa su base annua all'inizio dell'anno a oltre 1 mb/g attuale. Secondo questa tesi, ciò metterebbe presto fine alla normalizzazione delle scorte.
Tuttavia, come abbiamo già sottolineato, il rapporto settimanale del DOE sul petrolio sovrastima da mesi la crescita della produzione USA. Questo è dovuto principalmente a due motivi. Primo, c'è un effetto base. La crescita della produzione appare così notevole perché il DOE aveva riportato nei dati settimanali un forte calo della produzione USA nell'estate 2016. Tuttavia, i dati mensili, più accurati (secondo il DOE i dati mensili non sono una revisione di quelli settimanali, ma semplicemente un insieme di dati diverso e più accurato), mostrano che questo calo era fortemente sovrastimato (con conseguente sottostima del dato di produzione). Sottostimare la produzione in un anno porta a sovrastimare la crescita della produzione su base annua per lo stesso periodo dell'anno successivo (vedi Figura 3), che è ciò che vediamo ora.
Secondo, così come i dati settimanali hanno sottostimato la produzione l'anno scorso, quest'anno la stanno sovrastimando. Più precisamente, nei dati settimanali la produzione USA è salita a 9,4 mb/g a luglio 2017. Tuttavia, i dati mensili mostrano che la produzione ha raggiunto solo 9,2 mb/g. Mettendo insieme tutti questi numeri, la crescita della produzione su base annua nel secondo trimestre 2017 è stata di soli 303 kb/g e non di 527 kb/g come riportato nei dati settimanali, con una differenza di 224 kb/g. Questa divergenza è salita a ben 377 kb/g a luglio (crescita mensile della produzione di 556 kb/g contro 993 kb/g dei dati settimanali).
Ciò solleva seri dubbi sui dati di crescita della produzione di 1 mb/g su base annua per agosto e settembre riportati nei dati settimanali. Riteniamo che i dati settimanali di agosto e settembre saranno rivisti drasticamente al ribasso quando usciranno i dati mensili. Se le revisioni degli ultimi tre mesi sono indicative, la produzione reale è probabilmente rimasta stabile negli ultimi due mesi (in aumento di 600 kb/g su base annua). Ma se le revisioni saranno ampie come quella di luglio, la produzione è in realtà diminuita negli ultimi due mesi. In sintesi, contrariamente a ciò che il mercato sembra credere attualmente, è improbabile che la produzione di shale USA cresca di 1 mb/g su base annua con un prezzo di 50 USD al barile.
Questo solleva seri dubbi sulle previsioni di produzione per il 2018. Sia l'Energy Information Administration (EIA) statunitense sia l'Agenzia Internazionale dell'Energia (IEA) hanno già rivisto al ribasso le proprie previsioni di produzione negli ultimi mesi. Ma entrambe le agenzie si aspettano ancora un'accelerazione della crescita della produzione USA:
- L'EIA prevede, nel suo ultimo Short-Term Energy Outlook (STEO) del 12 settembre, che la produzione di greggio USA si attesterà in media a 9,8 milioni di b/g, il livello più alto mai registrato e un aumento di 0,6 mb/g su base annua. Ciò riflette solo la produzione di greggio; i liquidi di gas naturale (NGL) sono separati e si prevede crescano anch'essi di circa 0,5 mb/g
- L'IEA prevede, nel suo rapporto di settembre, che la produzione di greggio USA crescerà di 850 mila b/g su base annua nel 2018. Inoltre, l'agenzia si aspetta che gli NGL crescano di 260 mila b/g.
Di conseguenza, pur con una composizione diversa, entrambe le agenzie prevedono una crescita della produzione USA di liquidi di 1,1 mb/g. Riteniamo che i recenti dati di produzione indichino che questi numeri siano molto probabilmente troppo alti nell'attuale contesto di prezzo e che quindi la crescita della produzione USA di liquidi sarà al massimo di 0,9 mb/g, a meno che i prezzi del greggio USA non salgano in modo sostanziale.
OPEC
Il percorso delle scorte petrolifere globali dipenderà anche da ciò che l'OPEC deciderà nei prossimi mesi, poiché l'attuale accordo di taglio della produzione sta per scadere a marzo 2018. Sulla base delle dichiarazioni rilasciate negli ultimi giorni da funzionari di diversi paesi membri dell'OPEC, riteniamo che i tagli concordati saranno molto probabilmente prorogati almeno fino alla fine del 2018. La prossima riunione dell'OPEC si terrà il 30 novembre 2017.
LE PROSPETTIVE
Applicando queste previsioni al nostro bilancio petrolifero globale, prevediamo attualmente che l'offerta globale crescerà di 0,2 mb/g su base annua nel quarto trimestre 2017 e di 1,2 mb/g nel 2018. Per la domanda prevediamo una crescita rispettivamente di 1 mb/g e 1,35 mb/g. Ne risulterà un deficit destagionalizzato di 0,8 mb/g nel quarto trimestre 2017 e di 0,1 mb/g nel 2018. Poiché ci aspettiamo che le scorte dei paesi non OCSE continuino a crescere, i cali interesseranno le scorte dei paesi OCSE, accentuati dal proseguire degli accumuli nei paesi non OCSE. Tuttavia, una parte di quel deficit OCSE sarà compensata dai continui rilasci dalle riserve strategiche di petrolio degli Stati Uniti, che riducono il prelievo dalle scorte dell'industria (si veda la tabella 1). Con il calo delle scorte, ci aspettiamo che gli spread temporali restino solidi e spingano al rialzo i prezzi spot. Il nostro obiettivo per l'inizio del 2018 è di 60 USD/barile per il Brent. Ci aspettiamo inoltre che il differenziale Brent-WTI si riduca in modo significativo, fino a circa 2-3 USD/barile, il che significa che i prezzi del WTI hanno un potenziale di rialzo maggiore rispetto al Brent.
Le opinioni e i punti di vista espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Abbiamo posto la massima cura nel garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che esse siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non vanno considerate tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio derivanti da qualsiasi informazione od opinione contenuta in questo articolo; qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.