
Ora abbiamo una spiegazione del paradosso di Gibson (pubblicata qui), un enigma che ha sconfitto gli economisti tradizionali, da Fisher a Keynes e Friedman.
Il modo migliore per illustrare l'enigma è attraverso due grafici, il primo dei quali mostra l'evidenza empirica che i tassi di interesse sono correlati al livello dei prezzi.
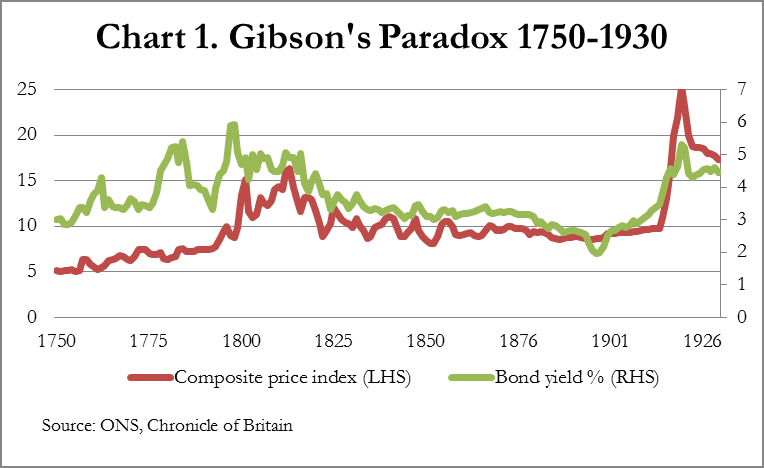
Il secondo mostra invece l'assenza di correlazione tra i tassi di interesse e la variazione annua del livello dei prezzi, cioè il tasso di inflazione.

La soluzione dell'enigma è semplice: nei mercati liberi i tassi di interesse sono fissati dalla domanda delle imprese che investono, le quali, al margine, pagheranno un tasso di interesse basato sul fatto che i prezzi dei loro prodotti stiano salendo o scendendo: da qui la correlazione.
Il secondo grafico mostra che le politiche delle banche centrali, che cercano di controllare i prezzi fissando i tassi di interesse, non hanno alcuna giustificazione teorica. Sono la conseguenza dell'accettazione cieca della teoria quantitativa della moneta, su cui si fonda la macroeconomia.
Un errore commesso dai banchieri centrali è credere che il prezzo del denaro sia il suo tasso di interesse, anziché il reciproco del prezzo dei prodotti con cui viene scambiato. I tassi di interesse esprimono la preferenza temporale del denaro, che nei mercati liberi riflette in linea di massima la preferenza temporale media di tutti i singoli beni acquistati con il denaro. Il problema del monetarismo è che ignora questo aspetto temporale dello scambio.
Va tenuto presente che i prezzi di domani, e quindi il potere d’acquisto del denaro, sono del tutto soggettivi o, detto in altro modo, non possono essere conosciuti in anticipo: se lo fossero, potremmo comprare o vendere qualcosa oggi con la certezza di un profitto domani, il che è ovviamente falso. Ne consegue che le quantità relative di denaro e di beni non sono i fattori chiave nel determinare i rapporti di prezzo. Molto più importanti sono le preferenze dei consumatori tra denaro e beni, che portate all'estremo possono rendere privo di valore il potere d’acquisto di una valuta, indipendentemente dalla sua quantità. Questa intuizione è necessaria per collocare la teoria monetaria nel suo giusto contesto.
Attraverso la politica monetaria la Banca d'Inghilterra ha scavalcato le relazioni del libero mercato dalla metà degli anni Settanta, mentre la relazione di Gibson è evidente nei 240 anni fino a quel momento. Il Grafico 3 prosegue da dove si era interrotto il Grafico 1.

La relazione si è interrotta quando la Banca d'Inghilterra ha alzato i tassi di interesse al 17,1% nel 1974 per fermare l'iperinflazione dei prezzi. Per la prima volta la BoE ha fissato i tassi di interesse a un livello più alto di quello che si sarebbe avuto nei mercati liberi in rapporto ai livelli dei prezzi, e la Fed ha fatto lo stesso cinque anni dopo. Da allora i prezzi hanno continuato a salire, sebbene a un ritmo decrescente, e la sterlina ha perso un ulteriore 88% del suo potere d’acquisto e il dollaro statunitense il 76%. Da allora la gestione dei tassi di interesse da parte di queste banche centrali ha continuato a sopprimere quella che ora dovremmo chiamare la relazione di Gibson.
La politica monetaria compromette il mercato tra debitori e risparmiatori. Lo vediamo oggi, con tassi di interesse pari a zero che sopprimono il rapporto tra i risparmiatori e le imprese che investono, creando una stasi economica. Questo ci porta a un secondo errore messo in luce da Gibson. Si prevede che la Fed alzi i tassi di interesse dal limite dello zero tra qualche mese, nel tentativo di tornare a una qualche forma di normalità.
Secondo Gibson, una tendenza al rialzo dei tassi di interesse incoraggerebbe i prezzi a salire verso l'obiettivo di inflazione del 2% della Fed, e probabilmente a superarlo. Non è così che la vedono gli operatori finanziari, e nemmeno la Fed. Si aspettano l'esatto contrario, ritenendo che l'aumento dei tassi di interesse faccia male alla domanda e ai prezzi delle materie prime, ed è per questo che la decisione è stata rinviata così a lungo.
I dati ci dicono che questa opinione è sbagliata e che all'aumento dei tassi di interesse si accompagnerà un aumento dei prezzi delle materie prime. Ad esempio, tra il 1970 e il 1980 l'oro è salito da 36 a 800 dollari e i tassi di interesse statunitensi dal 9% al 17%, come mostra il Grafico 4.

È un punto leggermente diverso, ma illustra in modo efficace l'errore di pensare che il prezzo di qualsiasi cosa possa essere soppresso con tassi di interesse più alti.
Le opinioni espresse nell'articolo sono quelle dell'autore e non riflettono necessariamente quelle di GoldMoney, salvo diversa indicazione esplicita. Si prega di notare che né GoldMoney né alcuno dei suoi rappresentanti fornisce consulenza finanziaria, legale, fiscale, di investimento o di altro tipo. Tale consulenza va richiesta a un soggetto o a un organismo indipendente e regolamentato, adeguatamente qualificato. Le informazioni contenute in questo articolo sono fornite esclusivamente come commento generale sul mercato e non costituiscono consulenza. GoldMoney non accetta alcuna responsabilità per eventuali perdite o danni che possano derivare, direttamente o indirettamente, dall'uso di tali informazioni o dall'affidamento su di esse.