
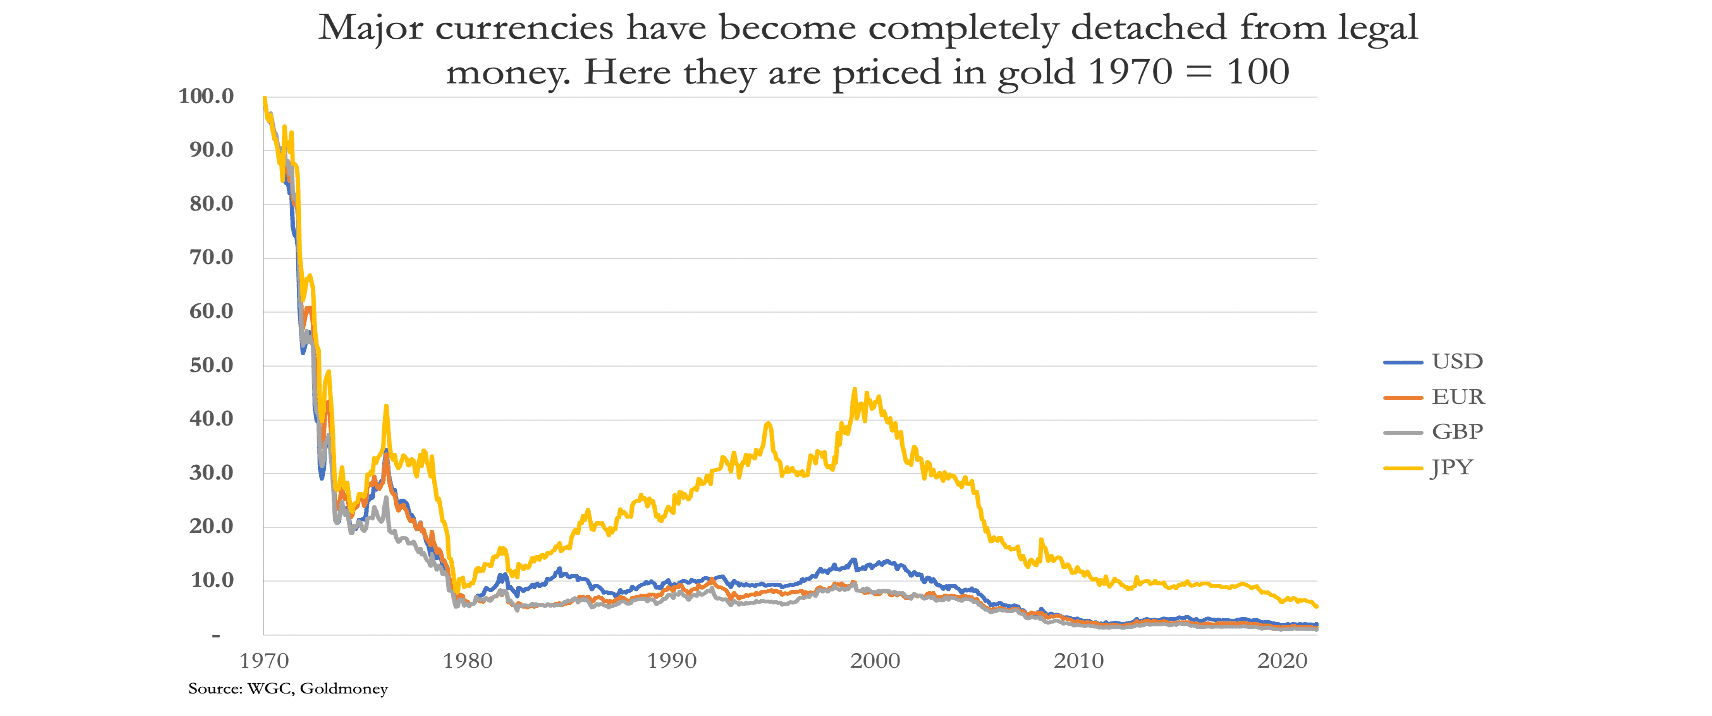
Il divario tra il valore delle valute fiat e quello della moneta legale, ovvero l'oro, si è ampliato al punto che il dollaro conserva solo il 2% del suo valore precedente agli anni Settanta, mentre per la sterlina si scende fino all'1%. Eppure si sostiene comunemente che la valuta sia moneta e che l'oro sia irrilevante.
Essendo il prodotto della propaganda statalista, questa tesi è errata. Fin dall'origine, stabilita nel diritto romano, l'oro è ancora legalmente moneta, mentre le valute svilite degli Stati non lo sono: sono soltanto una forma di credito. Come dimostro in questo articolo, le principali banche centrali occidentali saranno costrette ad avviare un nuovo ciclo di svalutazione monetaria, che probabilmente metterà fine alla questione.
Il punto centrale della mia tesi è che il credito delle banche commerciali si contrarrà bruscamente in risposta all'aumento dei tassi di interesse e dei rendimenti obbligazionari. Questa contrazione sta già ponendo fine alla bolla generalizzata dei valori delle attività finanziarie, sta iniziando a intaccare il PIL e, dati i livelli record di leva finanziaria nei bilanci, rende pressoché inevitabile una grave crisi bancaria. Le banche centrali, già di per sé in una situazione precaria, saranno incaricate di fare da garanti all'intero sistema del credito.
Nell'adempiere alle proprie responsabilità verso lo status quo, le banche centrali finiranno per distruggere le loro stesse valute.
Perché, dunque, continuiamo a esprimere i prezzi di tutto in valute che stanno fallendo, quando quasi certamente questo cambierà? Quando la differenza tra moneta legale e valute in declino sarà finalmente compresa, il pubblico abbandonerà del tutto le valute per tornare alla moneta legale. Gli eventi attuali stanno accelerando rapidamente quel momento.
Perché attribuiamo valore alla valuta e non alla moneta?
Una domanda a cui oggi non si dà una risposta soddisfacente è perché una valuta fiat priva di copertura abbia valore come mezzo di scambio. Alcuni dicono che rifletta la fiducia nell'emittente e il suo merito di credito. Altri sostengono che l'obbligo per i sudditi di una nazione di pagare le tasse e di rendicontarle ne garantisca la domanda. Ma queste risposte ignorano le conseguenze della sua enorme espansione mentre lo Stato fa finta che sia vera moneta. A volte le conseguenze possono sembrare innocue, altre volte catastrofiche. Come spiegazioni della tolleranza del pubblico verso i ripetuti fallimenti delle valute, queste risposte sono insufficienti.
Facciamo un esperimento mentale per evidenziare la profondità del problema. Sappiamo che nel corso dei millenni i metalli, in particolare oro, argento e rame, hanno finito per essere usati come mezzi di scambio. Sappiamo anche che l'uso del loro valore è stato ampliato attraverso il credito, sotto forma di banconote e depositi bancari. I rapporti tra la moneta legale, cioè oro, argento o rame, e il credito nelle sue varie forme furono definiti dal diritto romano nel VI secolo. E sappiamo inoltre che questo sistema di moneta e credito, con il valore del credito legato a quello della moneta, nonostante alti e bassi, da allora ha servito bene l'umanità.
Ora supponiamo che, in assenza di moneta metallica, agli albori del tempo economico un sovrano ordinasse ai suoi sudditi di usare una nuova valuta che solo lui avrebbe emesso per l'uso pubblico. Questo sarebbe certamente visto come un vantaggio per tutti, rispetto alla condizione preesistente del baratto. Ma la domanda che dobbiamo porci riguarda la durata della nuova valuta del sovrano. Senza precedenti, come si valuta la valuta rispetto ai rapporti tra i beni e i servizi comprati e venduti? E quanta certezza si può avere sul valore di domani in tale contesto? E cosa succede se il re perde il potere, o muore?
È chiaro che, senza un riferimento a qualcos'altro, la nuova valuta del re è una proposta altamente rischiosa e prima o poi fallirà semplicemente. E anche quando una nuova valuta è stata introdotta e collegata a una forma di moneta esistente, se il legame viene poi reciso la valuta farà fatica a sopravvivere. Senza addentrarci nei validi motivi per cui è così, l'evidenza empirica lo conferma. I mercanti cinesi non usano più la carta di foglie di gelso di Kublai Khan, e i cittadini tedeschi non usano più i marchi di carta dei primi anni Venti. Ma continuano a fare riferimento alla moneta metallica.
Eppure oggi attribuiamo valore alle valute cartacee emesse dai nostri governi, sfidando questi esiti. Una spiegazione è stata fornita dal grande economista austriaco Ludwig von Mises con il suo teorema di regressione. Egli sosteneva, con ragione, che il valore odierno di un mezzo di scambio lo riferiamo al valore che aveva per noi ieri. In altre parole, come produttori sappiamo cosa riceveremo oggi per il nostro prodotto in base alla nostra esperienza del passato recente, e allo stesso modo, come consumatori, riferiamo i valori della nostra valuta. Analogamente, in un momento precedente, riferivamo la nostra esperienza dei valori della valuta alla nostra esperienza anteriore. In altre parole, la credibilità e il valore delle valute si basano su una regressione nel passato.
La teoria della regressione di Mises fu sostanzialmente confermata da uno scrittore precedente, Jean-Baptiste Say, che nel suo Trattato di economia politica osservò:
«Dunque è la consuetudine, e non il mandato dell'autorità, a designare il prodotto specifico che passerà esclusivamente come moneta, siano essi scudi o qualsiasi altra merce.»[i]
È la consuetudine il motivo per cui continuiamo a considerare le valute come moneta, anche se negli ultimi cinquantun anni il loro legame con la moneta è stato abbandonato. Il giorno dopo che il presidente Nixon tagliò il cordone ombelicale tra l'oro e il dollaro, tutti noi continuammo a usare dollari e tutte le altre valute come se nulla fosse accaduto. Ma questo fu l'ultimo passo di un lungo processo che aveva liberato il dollaro cartaceo dall'obbligo di essere coperto dall'oro. L'abitudine del pubblico di valutare la valuta per regressione ha servito bene il governo statunitense e continua a farlo.
Il ruolo di mezzo di scambio
Poiché le valute non sono sostenute da nulla più che dal decreto governativo, per comprendere correttamente il ruolo che si sono ritagliate dobbiamo fare alcune considerazioni sul perché sia necessario un mezzo di scambio e su quali siano le sue caratteristiche. Le basi furono poste da Jean-Baptiste Say, che descrisse la divisione del lavoro e il ruolo di un mezzo di scambio.
Say osservò che la produttività umana dipendeva dalla specializzazione, con i produttori che ottengono il proprio consumo più ampio attraverso il mezzo di scambio. Il ruolo della moneta (e del credito ad essa associato) è quello di agire come una merce valutata in base al suo impiego negli scambi. Pertanto la moneta è semplicemente il diritto, o titolo, di ottenere una certa soddisfazione di consumo da qualcun altro. Seguendo la legge di Say, quando una qualsiasi quantità economica viene scambiata con un'altra quantità economica, ciascuna è detta valore dell'altra. Ma quando una delle quantità è moneta, alle altre quantità viene attribuito un prezzo. Il prezzo, quindi, è sempre un valore espresso in moneta. Per questa ragione la moneta non ha prezzo, che è del tutto limitato ai beni e ai servizi oggetto di uno scambio.
Finché la valuta e le forme di credito associate restano saldamente ancorate alla moneta, in modo che tra i loro valori vi siano differenze minime, non dovrebbe esserci alcun prezzo nemmeno per esse, a parte una differenza di valore dovuta al rischio di controparte. Un'ulteriore distinzione tra moneta e valute può nascere se i loro utilizzatori sospettano che il legame possa spezzarsi. Fu la rottura di questo rapporto tra oro e dollaro a determinare il fallimento dell'accordo di Bretton Woods nel 1971.
Quindi, in tutta logica, è la moneta legale a non avere prezzo. Ma questo significa che, quando il suo valore differisce da quello della moneta, la valuta ha un prezzo? Non necessariamente. Finché la valuta funziona come mezzo di scambio, ha un valore e non un prezzo. Possiamo dire che un dollaro vale 0,0005682 once d'oro, oppure che l'oro vale 1760 dollari. Come eredità della regressione del dollaro dai tempi in cui era agganciato al gold standard, ancora oggi non attribuiamo alcun prezzo al dollaro, ma ora attribuiamo un prezzo all'oro. Farlo è tecnicamente scorretto.
Forse a giustificazione di questo stato di cose si può dire che l'oro è soggetto alla legge di Gresham, ovvero viene accumulato anziché speso. È il mezzo di scambio di ultima istanza, perciò circola raramente. Ciononostante, le valute fiat hanno perso costantemente valore rispetto alla moneta legale, cioè l'oro, tanto che il dollaro ha perso il 98% dalla sospensione di Bretton Woods e la sterlina il 99%. In cinquantun anni il processo è stato così graduale che gli utilizzatori di valute prive di ancoraggio come mezzo di scambio non se ne sono accorti.
Questa graduale perdita di potere d'acquisto rispetto all'oro può continuare indefinitamente, finché le condizioni che l'hanno permessa restano tali da non destare eccessivo allarme. Inoltre, in assenza di un sostituto, per chi usa una valuta è assai scomodo ammettere che possa essere priva di valore. Si aggrapperà al mito del suo valore d'uso finché la svalutazione non potrà più essere ignorata.
Qual è lo scopo dei tassi d'interesse?
Nonostante le prove sempre più numerose che la gestione dei tassi d'interesse da parte delle banche centrali non raggiunge i risultati desiderati, i comitati di politica monetaria continuano a usare i tassi come principale strumento di intervento economico. Fu lo stesso guru economico dei banchieri centrali a far notare che i tassi d'interesse sono correlati al livello generale dei prezzi e non al tasso di inflazione dei prezzi. Keynes lo chiamò addirittura paradosso di Gibson, da Arthur Gibson, che ne scrisse sul Banker's Magazine nel 1923 (in realtà era già stato rilevato da Thomas Tooke un secolo prima). Ma poiché non riusciva a capire perché queste correlazioni fossero l'opposto di ciò che si aspettava, Keynes lo ignorò, e così hanno fatto da allora i suoi epigoni, i banchieri centrali.
Come spesso accadeva, Keynes guardava dall'estremità sbagliata del telescopio. Il motivo per cui i tassi d'interesse salivano e scendevano con il livello generale dei prezzi era che i livelli dei prezzi non erano determinati dai tassi d'interesse, ma erano i tassi d'interesse a reagire alle variazioni del livello generale dei prezzi. I tassi d'interesse riflettono la perdita di potere d'acquisto della moneta quando la quantità di credito aumenta. Poiché i loro interessi sono saldamente legati alla preferenza temporale, i risparmiatori chiedevano un compenso per lo svilimento del credito, mentre i mutuatari, principalmente imprese produttive, dovevano offrire di più per ottenere credito e far fronte a costi di input più elevati. In sostanza, i tassi d'interesse cambiavano come indicatore ritardato, non come indicatore anticipatore, come Keynes e i suoi seguaci continuano ancora oggi a supporre.
In poche parole, è per questo che il paradosso di Gibson non è un paradosso, ma una conseguenza naturale delle fluttuazioni del credito e dei cambi con l'estero, e del valore che il pubblico attribuisce al credito rispetto ai beni. E il modo per attenuare le conseguenze cicliche sui prezzi è smettere di scoraggiare i risparmiatori dal risparmiare e renderli personalmente responsabili della propria sicurezza futura. Come dimostra oggi il tasso di inflazione CPI relativamente basso del Giappone, in un'economia guidata dal risparmio lo stimolo al credito alimenta il risparmio anziché i consumi, fornendo capitale per migliorare la produzione invece di far salire i prezzi al consumo. Il paradosso del risparmio di Keynes, un altro errore fatale, indica in realtà l'opposto della stabilità economica e dei prezzi.
È sulla gestione dei tassi d'interesse che le banche centrali dimostrano la propria inutilità. Anche se avessero una conversione sulla via di Damasco, i burocrati di un dipartimento governativo non potranno mai imporre decisioni che possono essere determinate in modo efficiente solo dalle forze di mercato. È lo stesso difetto mostrato dai regimi comunisti, in cui lo Stato cerca di gestire l'offerta di beni, e sappiamo, a meno di averlo dimenticato, quanto sia vano l'indirizzo statale della produzione. Con la politica monetaria è esattamente lo stesso. Proprio come le condizioni che portarono i comunisti a costruire una cortina di ferro per impedire ai loro sudditi riluttanti di fuggire dall'autoritarismo, non dovrebbe esistere alcuna politica monetaria.
Invece, quando le cose non vanno come vorrebbero, come i comunisti, i burocrati raddoppiano la posta sulle loro politiche sbagliate, sopprimendo le prove dei loro fallimenti. È quasi un miracolo che le conseguenze economiche non siano state peggiori. È una prova della robustezza dell'azione umana il fatto che, quando le autorità pongono ostacoli montuosi sul suo cammino, la gente comune riesca a trovare il modo di andare avanti con la propria vita nonostante l'intervento.
Alla fine, il conto va pagato. Politiche sbagliate sui tassi d'interesse ne hanno portato la repressione fino al limite dello zero e, per euro, yen giapponese e franco svizzero, persino a tassi sui depositi innaturalmente negativi. Prevedibilmente, le distorsioni di queste politiche, insieme all'inflazione del credito delle banche centrali attraverso il quantitative easing, stanno portando al momento della resa dei conti.
L'aumento rapido dei prezzi delle materie prime, alla produzione e al consumo, conseguenza di questi errori di politica, sta a sua volta portando a sconti di preferenza temporale più elevati. Alla fine i mercati hanno sottratto al controllo delle banche centrali le valutazioni di valute e credito, mentre gli operatori di mercato si rendono lentamente conto che l'intero gioco dei tassi d'interesse è stato una fallacia economica. I creditori esteri non sono più disposti a restare fermi e ad accettare tassi sui depositi e rendimenti obbligazionari che non li compensano per la perdita di potere d'acquisto. La preferenza temporale sta ora sbranando i banchieri centrali e le loro amate illusioni. Hanno perso il controllo repressivo sui mercati e ora dobbiamo tutti affrontarne le conseguenze. Come il destino del Muro di Berlino che teneva rinchiusi gli «Ossi» tedeschi, il controllo della politica monetaria viene demolito.
Con il potere d'acquisto delle principali valute che ora diminuisce a un ritmo più rapido rispetto agli attuali livelli di compensazione di tassi d'interesse e rendimenti obbligazionari, la tendenza di fondo dei tassi d'interesse è ora al rialzo e ha ancora strada da fare. Le previsioni ufficiali secondo cui l'inflazione a livello CPI tornerà al 2% fissato come obiettivo entro un anno o due sono illusorie.
Mentre i banchieri centrali, come Nerone, suonano la lira, le banche commerciali bruciano. Una conseguenza dei tassi pari a zero e negativi è stata che la leva finanziaria dei bilanci delle banche commerciali è aumentata in modo stratosferico per compensare i margini di prestito compressi. I banchieri commerciali hanno ora l'imperativo assoluto di ridurre l'espansione del credito, consapevoli che, in un contesto di tassi d'interesse in aumento, il loro coinvolgimento senza freni in attività finanziarie non bancarie ha un costo. Le perdite sulle garanzie finanziarie stanno aumentando e anche la fornitura di liquidità ai principali settori non finanziari rischia di subire perdite. E quando si ha un rapporto di leva di bilancio tra attività e patrimonio netto superiore a venti volte (come nel caso delle grandi banche giapponesi e dell'Eurozona), è quasi certo che il patrimonio netto venga azzerato.
La necessità di agire è immediata. Qualsiasi banchiere che non agisca con la massima urgenza rischia di essere travolto dalla nuova tendenza dei tassi d'interesse. Il grafico qui sotto mostra che la misura più ampia dell'offerta di moneta statunitense, che è sostanzialmente la controparte del credito bancario, si sta già contraendo, essendo diminuita di 236 miliardi di dollari da marzo.

La contrazione del credito bancario fa salire i tassi di interesse a causa della minore offerta di credito. È una tendenza che non si può invertire, un fattore che ha ben poco a che vedere direttamente con i prezzi. A conferma della nuova tendenza, riportiamo il seguente estratto dalla Senior Loan Officers' Opinion Survey mensile della Fed per ottobre:
«Nel corso del terzo trimestre, quote nette significative di banche hanno dichiarato di aver irrigidito i criteri applicati ai prestiti C&I [commerciali e industriali] alle imprese di tutte le dimensioni. Le banche hanno inoltre dichiarato di aver irrigidito la maggior parte delle condizioni oggetto di indagine sui prestiti C&I alle imprese di tutte le dimensioni nel corso del terzo trimestre. L'irrigidimento è stato segnalato più frequentemente per i premi applicati sui prestiti più rischiosi, i costi delle linee di credito e i differenziali dei tassi sui prestiti rispetto al costo della provvista. Inoltre, quote nette significative di banche hanno dichiarato di aver irrigidito i covenant sui prestiti alle grandi imprese e a quelle del segmento intermedio, mentre quote nette moderate di banche hanno dichiarato di aver irrigidito i covenant per le piccole imprese. Allo stesso modo, una quota netta moderata di banche estere ha dichiarato di aver irrigidito i criteri per i prestiti C&I.
«Le quote nette più consistenti di banche che hanno dichiarato di aver irrigidito criteri o condizioni hanno indicato, tra i motivi principali, un quadro economico meno favorevole o più incerto, una minore tolleranza al rischio e il peggioramento di problemi specifici del settore. Quote nette significative di banche hanno inoltre indicato, tra i motivi importanti dell'irrigidimento di criteri e condizioni, la minore liquidità del mercato secondario dei prestiti C&I e una concorrenza meno aggressiva da parte di altre banche o di finanziatori non bancari.»
Allo stesso modo, il credito viene ritirato dalle attività finanziarie. Il grafico seguente mostra il crollo dei livelli di credito concessi agli speculatori.

Così come il ritiro del credito bancario mette a rischio il PIL nominale (perché quasi tutte le transazioni del PIL sono regolate con credito bancario), allo stesso modo mette a rischio anche il valore delle attività finanziarie. E come è un errore pensare che la contrazione del PIL derivi da un calo dell'attività economica anziché dalla disponibilità di credito bancario, è un errore ignorare il ruolo del credito bancario nel determinare le valutazioni dei mercati finanziari.
Le statistiche non riflettono ancora la contrazione del credito nell'Eurozona e in Giappone, che sono i sistemi bancari più indebitati tra quelli principali. Ciò può dipendere in parte dalla rapidità con cui le condizioni del credito si stanno deteriorando. Va inoltre notato che l'avanzata socializzazione del credito in queste due aree rende probabilmente i vertici delle banche più dipendenti dalle autorità bancarie e meno imprenditoriali nella visione d'insieme rispetto ai loro omologhi americani. Inoltre, il motivo principale del perdurare dell'espansione monetaria è la continua espansione dei bilanci dell'eurosistema e della Bank of Japan, che affluisce direttamente alla rete delle banche commerciali, rafforzandone i bilanci. È probabile che sia la domanda di credito da parte degli Stati a dominare le statistiche dell'Eurozona e del Giappone, mascherando il deterioramento dell'offerta di credito destinata alla domanda commerciale.
Le politiche monetarie della BCE e della BOJ hanno finito per compromettere le rispettive valute con la continua espansione del credito, ed è per questo che tali valute hanno perso terreno significativo nei confronti del dollaro mentre i tassi di interesse statunitensi salivano. A ciò si aggiunge la tensione creata dalla Fed, che ha rafforzato a parole la sua lotta all'inflazione dei prezzi, ma il recente calo del dollaro sui mercati valutari suggerisce con forza che un cambio di rotta di questa politica sia vicino.
Il dilemma che le banche centrali si trovano ad affrontare è stato creato da loro stesse. Dopo aver compresso i tassi di interesse fino al limite dello zero e oltre, l'inversione di questa tendenza è ormai fuori dal loro controllo. Le banche commerciali reagiranno di certo a questa nuova tendenza dei tassi e cercheranno di ridurre i propri bilanci il più rapidamente possibile. Chi conosce la teoria austriaca del ciclo economico non si stupirà della rapidità di questa evoluzione. Ma tutte le transazioni del PIL, con pochissime eccezioni marginali in contanti nella fase finale al dettaglio della produzione lorda, sono regolate con credito bancario. Inevitabilmente il ritiro del credito farà contrarre in modo significativo il PIL nominale, e il crollo sarà più grave in termini reali se si tiene conto della perdita di potere d’acquisto di una valuta.
La scelta che oggi si pone alla burocrazia ufficiale è semplice: dare priorità al salvataggio dei mercati finanziari e dell'economia non finanziaria dalla deflazione, oppure ignorare le conseguenze economiche per tutelare invece la valuta? La BCE, la BOJ e la Bank of England hanno stabilito che il loro dovere è sostenere l'economia e i mercati finanziari. Forse spinta in parte dal consenso tra le banche centrali, anche la Fed sembra ora orientata a proteggere l'economia statunitense e i suoi mercati finanziari.
La politica principale del nuovo cambio di rotta sarà la stessa: comprimere i tassi di interesse al di sotto della loro preferenza temporale. È l'errore di politica economica che i burocrati commettono sempre, e raddoppieranno la posta rispetto ai loro fallimenti precedenti. La misura in cui comprimeranno i tassi di interesse si rifletterà nella perdita di potere d’acquisto delle loro valute, non in termini di valore l'una rispetto all'altra, ma rispetto a energia, materie prime, commodity, prodotti alimentari e metalli preziosi. In altre parole, emergerà un nuovo ciclo di rialzo dei prezzi alla produzione e al consumo e, di conseguenza, una pressione irresistibile verso tassi di interesse ancora più alti.
Il crollo della bolla di tutto
Il rovescio della medaglia dell'andamento dei tassi di interesse è il valore attribuito alle attività, sia finanziarie sia non finanziarie. Non è un caso che il più grande e diffuso mercato rialzista globale della storia abbia coinciso con la compressione dei tassi di interesse fino a zero, e persino sotto zero, negli ultimi quarant'anni. Allo stesso modo, una tendenza al rialzo dei tassi avrà l'effetto opposto.
A differenza dei mercati rialzisti, quelli ribassisti sono spesso improvvisi e sconvolgenti, soprattutto quando in precedenza c'è stata una speculazione eccessiva. Non c'è esempio migliore del fenomeno delle criptovalute, che ha già visto il bitcoin scendere da un massimo di 68.000 dollari a 16.000 in dodici mesi. E nei giorni scorsi il crollo di una delle più grandi piattaforme di scambio di criptovalute, FTX, ha messo in luce sia la presunzione sia presunte frodi, compagne della speculazione pubblica estrema, su una scala inimmaginabile. Per chiunque studi la follia delle folle, sarebbe sorprendente se il fenomeno delle criptovalute sopravvivesse davvero.
A guidare questa inversione di rotta verso i mercati ribassisti è il calo del valore delle obbligazioni. Il 20 marzo 2020, quando la Fed ha portato il tasso sui fondi a zero, il titolo del Tesoro USA a 30 anni rendeva l'1,18%. All'inizio di questa settimana il rendimento era del 4,06%. Si tratta di un calo del prezzo superiore al 50%. E la preferenza temporale suggerisce che i tassi a breve termine, ad esempio a un anno, dovrebbero attualmente scontare una perdita di potere d’acquisto della valuta pari al doppio dei tassi attuali, o anche di più.
Per i pianificatori che interferiscono con i tassi di interesse, aumenti dei tassi e dei rendimenti obbligazionari di tale entità sono inimmaginabili. I comitati di politica monetaria, essendo enti governativi, penseranno innanzitutto all'effetto sulle finanze pubbliche. Nei loro incubi possono immaginare entrate fiscali in crollo, impegni di welfare in forte crescita e costi di indebitamento in aumento. Il disavanzo maggiore, che si aggiungerebbe ai deficit attuali, richiederebbe alle banche centrali di accelerare il quantitative easing senza limiti. Per i pianificatori delle politiche, i motivi per riportare i tassi di interesse sia più in basso sia saldamente sotto controllo sono convincenti.
Inoltre, i funzionari ritengono che un mercato azionario in crescita sia necessario per mantenere la fiducia nell'economia. Anche questo richiede di imporre una nuova tendenza al ribasso dei tassi di interesse. L'argomento a favore di un nuovo ciclo di compressione dei tassi diventa innegabile. Ma l'effetto sulle valute fiat accelererà la loro perdita di potere d’acquisto, minandone la fiducia e portando in futuro a tassi di interesse ancora più alti.
In ogni caso, le autorità ne escono sconfitte. E il pubblico pagherà il prezzo per aver assecondato docilmente questi errori.
Gestire il rischio di controparte
Qualsiasi ripresa del valore delle attività finanziarie, come quella attualmente in corso, è destinata a essere poco più di un rimbalzo all'interno di un mercato ribassista ancora in atto. Non dobbiamo dimenticare che i banchieri commerciali devono ridurre senza pietà i propri bilanci se vogliono proteggere i propri azionisti. Di conseguenza, poiché le banche internazionali eccessivamente indebitate rischiano maggiormente di fallire nel nuovo contesto dei tassi di interesse, i rischi sistemici per le loro controparti aumentano bruscamente. Per ridurre l'esposizione a questi rischi, tutti i banchieri hanno il dovere verso i propri azionisti di ridurre i propri obblighi verso altre banche, il che significa che i circa 600.000 miliardi di dollari di derivati OTC (over the counter) in valore nozionale e, sulla loro scia, gli ulteriori 50.000 miliardi di dollari di derivati negoziati su borse futures regolamentate entreranno in propri mercati ribassisti secolari. I derivati OTC e quelli regolamentati sono figli dei tassi di interesse in calo e, con una nuova tendenza al rialzo dei tassi, la loro discendenza è destinata a essere messa alla prova.
Ora possiamo vedere un'ulteriore ragione per cui le banche centrali vorranno comprimere i tassi di interesse e sostenere i mercati finanziari. Se non lo faranno, il rischio di diffusi dissesti di mercato tra le controparti dei derivati minaccerà di far crollare l'intera rete bancaria globale. E questo si aggiunge ai rischi esistenziali derivanti dalle insolvenze sui prestiti dei clienti e dal crollo del valore delle garanzie. Le banche centrali dovranno essere pronte a salvare le banche in difficoltà e a garantire l'intero sistema commerciale.
Per scongiurare questo rischio, le banche centrali vorranno stabilizzare i mercati e impedire ulteriori aumenti dei tassi di interesse. E tutte le banche centrali che si sono abbandonate al QE registrano già perdite di valutazione a prezzi di mercato che hanno azzerato il patrimonio netto dei loro stessi bilanci. Ci troviamo ora di fronte alla prospettiva di banche centrali che, secondo qualsiasi criterio commerciale, sono esse stesse finanziariamente in dissesto, ma incaricate di salvare intere reti di banche commerciali.
Quando i tassi di interesse tendevano a scendere sotto l'influenza di un'offerta di credito crescente, l'impiego di quel credito era diretto in larga misura verso attività finanziarie e una speculazione crescente. Per questo motivo i mercati sono saliti alle stelle, mentre l'aumento del livello generale dei prezzi alla produzione e al consumo è stato notevolmente inferiore a quanto l'espansione del credito avrebbe fatto supporre. Oggi non è più così, con i produttori che affrontano aumenti sostanziali dei costi dei fattori produttivi. E ora, proprio quando ne hanno più bisogno, il credito bancario viene ritirato.
Non è ancora stato generalmente compreso, ma il mondo finanziario è in transizione: si passa da economie trainate dall'inflazione degli attivi e da prezzi delle materie prime compressi a un nuovo contesto, fatto di deflazione degli attivi e prezzi delle materie prime in aumento. Ed è nelle valutazioni delle valute fiat prive di ancoraggio che questa transizione si rifletterà maggiormente.
Le materie prime fisiche sono destinate a sostituire gli equivalenti cartacei
L'espansione dei derivati, quando il credito era in crescita, è servita ad assorbire la domanda di materie prime che altrimenti si sarebbe diretta verso metalli ed energia fisici. Nel caso dei metalli preziosi, chi ha preso parte all'espansione del mercato londinese dei lingotti a partire dagli anni Ottanta ammette che si trattò di una politica deliberata per sopprimere l'oro come rivale del dollaro.
Secondo la Banca dei Regolamenti Internazionali, alla fine dello scorso anno gli swap e i contratti forward OTC in essere sull'oro (in sostanza, il London Bullion Market) ammontavano all'equivalente di 8.968 tonnellate di metallo prezioso, a cui vanno aggiunte le 1.594 tonnellate di future cartacei sul Comex, per un totale identificato di 10.662 tonnellate. Si tratta di una quantità considerevolmente superiore alle riserve ufficiali del Tesoro statunitense, e anche una sua sostituzione parziale con metallo prezioso fisico avrà un impatto rilevante sui valori dell'oro. L'argento, che è un mercato estremamente ristretto, costituisce la maggior parte delle altre statistiche della BRI sui metalli preziosi e deve affrontare una sostituzione con metallo fisico della carta OTC dell'ordine di tre miliardi di once, a cui dobbiamo aggiungere future sul Comex equivalenti ad altri 700 milioni di once.
Dal solo smantellamento dei mercati dei derivati, l'impatto sui valori dei metalli preziosi sarà inevitabilmente sostanziale. Inoltre, l'errore comune commesso da quasi tutti i trader di derivati è non capire che la moneta legale è l'oro e l'argento fisici, nonostante ciò che i governi che li regolano li costringono a credere. Quelli che chiamano prezzi dell'oro e dell'argento non sono prezzi, ma valori attribuiti alla moneta legale da valute in via di svalutazione e dal credito a esse associato.
Per quanto questo concetto, apparentemente capovolto, possa essere difficile da afferrare, è fondamentale capire che i cosiddetti prezzi in aumento di oro e argento sono in realtà valori in calo delle valute. Alcune banche centrali, prevalentemente in Asia, stanno approfittando di questa ignoranza, che si manifesta soprattutto nei mercati dei derivati occidentali, di impronta keynesiana.
Forse, dopo una pausa valutaria e una volta chiariti i fraintendimenti del mercato, potremo aspettarci che i valori della moneta legale si comportino come dovrebbero. Se emerge uno sviluppo chiaramente inflazionistico, questo dovrebbe spingere al ribasso i valori delle valute rispetto all'oro. Invece, nei mercati di oggi li vediamo salire, perché gli speculatori ritengono che le valute rispetto all'oro trarranno beneficio da tassi di interesse più alti. Un momento di riflessione dovrebbe bastare a smascherare la fallacia di questo approccio, in cui la vera relazione tra moneta e valute viene data per inesistente.
All'indomani della sospensione dell'accordo di Bretton Woods, quando il potere d'acquisto delle valute è successivamente diminuito, i tassi di interesse e il valore dell'oro sono saliti insieme. Nel febbraio 1972 l'oro valeva 85 dollari, mentre il tasso sui Fed funds era del 3,3%. Il 21 gennaio 1980 l'oro fu fissato quella mattina a 850 dollari e il tasso sui Fed funds era del 13,82%. Mentre l'oro aumentava di nove volte, il tasso della Fed è più che quadruplicato. E fu necessario che Paul Volcker portasse in seguito il tasso per due volte oltre il 19% per sconfiggere il drago dell'inflazione.
Negli anni Settanta mancava l'eccesiva speculazione alimentata dal credito a cui assistiamo oggi, così come mancava la relativa leva del debito nei settori finanziari delle economie occidentali e nei loro sistemi bancari. Un aumento dei tassi di interesse in stile Volcker oggi provocherebbe fallimenti diffusi e, senza dubbio, farebbe crollare l'intero sistema bancario globale. Anche se i mercati potrebbero portarci comunque a quel punto, come atto deliberato di politica ufficiale si può escludere con sicurezza.
Dobbiamo quindi concludere che si profila un altro ciclo di distruzione delle valute. Potenzialmente, sarà molto più esteso di tutto ciò che abbiamo visto finora. Non solo l'espansione della moneta delle banche centrali e del QE finanzierà i disavanzi pubblici e tenterà di compensare la contrazione del credito bancario, sostenendo al contempo i mercati finanziari con una rigida soppressione dei tassi di interesse e dei rendimenti obbligazionari, ma le banche centrali insolventi saranno incaricate di garantire le banche commerciali insolventi.
A un certo punto, l'inversione della realtà monetaria, in cui il denaro legale è prezzato in valuta fiat, cambierà. Invece di avere il denaro legale prezzato in valuta fiat, saranno le valute fiat a essere prezzate in denaro legale. Ma questo segnerà la fine della truffa del denaro fiat.
[i] Vedi il Capitolo XXI, Sezione 1: Sulla materia del denaro
Le opinioni espresse in questo articolo sono quelle dell'autore o degli autori e non riflettono quelle di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha uno scopo puramente informativo generale e non costituisce, da parte di Goldmoney o dell'autore o degli autori, una consulenza legale, finanziaria, fiscale, di investimento o contabile. Non devi agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. È stata posta attenzione affinché le informazioni dell'articolo siano affidabili; tuttavia, Goldmoney non garantisce che siano accurate, complete, aggiornate e/o da considerare un'indicazione di risultati futuri, e non devono essere usate come tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio causati da qualsiasi informazione o opinione contenuta in questo articolo, e qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni in esso contenute è a tuo rischio.