
I prezzi dell'oro e dell'argento continuano a mostrare una forza notevole nonostante i forti venti contrari provenienti sia dalle aspettative sui tassi di interesse reali sia dai tassi di interesse reali effettivi. L'inflazione riportata tramite il CPI (Consumer Price Inflation, l'indice dei prezzi al consumo) è rimasta superiore ai tassi a breve termine per quasi tre anni. Tuttavia, con la Fed che alza i tassi al ritmo più rapido dalla Seconda guerra mondiale, i tassi a breve termine hanno finalmente raggiunto l'inflazione rilevata. Ciò significa che i tassi di interesse reali effettivi sono di nuovo vicini a zero, per la prima volta dall'inizio della pandemia di COVID-19 (vedi Grafico 1).
Grafico 1: i tassi di interesse reali effettivi sono positivi per la prima volta in 3 anni
% T-Bill a 3 mesi - inflazione CPI

Fonte: Goldmoney Ricerche
Nel nostro modello proprietario per il prezzo dell'oro abbiamo spiegato in dettaglio che i tassi reali effettivi sono meno importanti per i prezzi dell'oro rispetto alle aspettative sui tassi di interesse reali. Le aspettative del mercato sui tassi di interesse reali si possono osservare tramite i rendimenti dei TIPS. I TIPS (Treasury Inflation Protected Securities, titoli del Tesoro protetti dall'inflazione) pagano un rendimento nominale inferiore rispetto ai Treasury bill nominali, ma compensano i possessori per l'inflazione osservata (misurata dal CPI). Di conseguenza, il rendimento dei TIPS a 10 anni riflette le aspettative del mercato sui tassi di interesse reali nell'arco di 10 anni.
Anche i rendimenti dei TIPS sono crollati all'inizio della pandemia, quando la Fed ha tagliato drasticamente i tassi di interesse. Ma, a differenza dei tassi reali effettivi, i rendimenti dei TIPS non sono mai scesi molto sotto il -1%. Nemmeno l'inflazione altissima del 2022 ha contribuito a spingerli ulteriormente al ribasso.
Grafico 2: le aspettative sui tassi di interesse reali sono scese bruscamente all'inizio del 2020, ma non sono mai scese molto sotto l'1%
Rendimenti dei TIPS a 10 anni, %

Fonte: Goldmoney Ricerche
Ciò è dipeso soprattutto dal fatto che l'elevata inflazione osservata nel 2022 non ha avuto un grande impatto sulle aspettative di inflazione a lungo termine. L'inflazione di pareggio (breakeven) implicita nei TIPS a 1 anno è salita al 6% nel marzo 2022, ma quella implicita nei TIPS a 10 anni è passata solo dal 2,5% al 3%. E il motivo per cui le aspettative di inflazione a 10 anni si sono mosse è semplicemente che il mercato ha incorporato nei prezzi l'alta inflazione dei successivi 12 mesi. In effetti, l'inflazione di pareggio implicita per i 9 anni successivi ai primi 12 mesi non si è quasi mai mossa (vedi Grafico 3).
Grafico 3: l'inflazione di pareggio implicita nei rendimenti dei TIPS mostra che il mercato non è mai stato troppo preoccupato per l'inflazione a lungo termine
%

Fonte: Goldmoney Ricerche
I rialzi dei tassi della Fed non hanno spinto con forza al rialzo solo i tassi di interesse reali effettivi, ma anche le aspettative sui tassi reali, dal -1,2% fino al 1,5%. Questo dovrebbe creare forti venti contrari per i prezzi dell'oro. Tuttavia, l'oro scambia di nuovo sopra i $2000/ozt ed è stato vicino al massimo storico nelle ultime settimane. Sorge quindi la domanda su che cosa stia scontando il mercato perché i prezzi dell'oro siano così solidi nonostante questi venti contrari.
Uno degli sviluppi recenti più interessanti, che a nostro avviso ha contribuito alla forza dell'oro nonostante il rialzo dei tassi di interesse reali, è che i tassi a breve e a lungo termine hanno iniziato a divergere. Da quando la Fed ha avviato il suo aggressivo percorso di rialzi nel dicembre 2021, i tassi a breve e quelli a lungo sono saliti insieme. Poi i tassi a lungo termine hanno toccato il picco nell'ottobre 2022, mentre quelli a breve termine hanno segnato nuovi massimi negli ultimi giorni.
Grafico 4: i tassi a breve e a lungo termine continuano a divergere
%, T-bill a 10 anni (scala sinistra), 3 mesi (scala destra)

Fonte: Goldmoney Ricerche
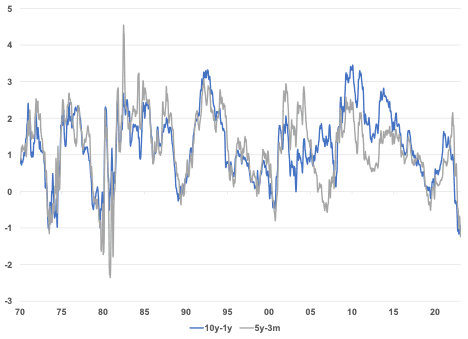
Questo ha portato a una curva dei rendimenti fortemente invertita. Di fatto, lo spread tra 10 anni e 1 anno è il più basso di sempre. Lo spread tra 5 anni e 3 mesi è stato inferiore solo all'inizio degli anni '80, a causa dello shock Volcker.
Grafico 5: la curva dei rendimenti è già fortemente invertita
%
Fonte: Goldmoney Ricerche
È importante sottolineare che la Fed non si è limitata a continuare ad alzare i tassi dopo che la recente crisi bancaria è sembrata contenuta, ma ha anche proseguito il QT (quantitative tightening). Nel nostro recente report “La Fed ha già invertito la rotta?” (27 marzo 2023), abbiamo evidenziato come la Fed abbia annullato in sole due settimane due terzi dell'intero QT condotto nell'arco di quasi un anno. La Fed ha avviato il QT nell'aprile 2022 ed era riuscita a ridurre il proprio bilancio di circa 600 miliardi di dollari fino a marzo 2023. Quando il crollo di Silicon Valley Bank ha scosso il sistema finanziario, la Fed ha reagito riacquistando attivi per circa 400 miliardi di dollari (vedi Grafico 6). Ci si è chiesti se ciò segnalasse già la fine del QT. Tuttavia, da allora la Fed ha ripreso la riduzione dei propri attivi. Nelle ultime 3 settimane ha ridotto il bilancio di 120 miliardi di dollari, a indicare che la banca è determinata a proseguire la sua politica restrittiva.
Grafico 6: la Fed ha acquistato attivi per 400 miliardi di dollari in reazione alla recente crisi bancaria, ma da allora ha ripreso il QT
Milioni di $

Fonte: Goldmoney Ricerche
Che cosa significa tutto questo? Significa che, mentre il mercato si sta rendendo conto che la Fed – nonostante la recente crisi bancaria e altri segnali d'allarme nel sistema monetario – resta determinata a tenere sotto controllo l'inflazione nel breve periodo, è sempre meno convinto che ciò durerà nel lungo periodo. Questo può dipendere da una di queste due ragioni:
- Il mercato ritiene che la crisi bancaria sia effettivamente contenuta e che la Fed riuscirà a riportare l'inflazione sotto controllo in tempi relativamente brevi, con un rallentamento economico lieve e di breve durata a seguito dei rialzi dei tassi e della riduzione del bilancio. Poiché l'inflazione non sarebbe più un problema, la Fed potrebbe adottare una politica monetaria più accomodante (tassi più bassi, ma non necessariamente QE)
- Il mercato ritiene che le azioni della Fed causeranno una recessione profonda e potenzialmente una crisi bancaria su scala più ampia, che a sua volta costringerà la Fed a una inversione a U, a riportare i tassi a zero e a riavviare il QE. In questo scenario l'inflazione potrebbe scendere ulteriormente con l'evolversi della recessione (crollo dei prezzi delle materie prime, mercato del lavoro che passa da molto teso a molto debole, crollo dei prezzi degli attivi), ma l'intervento monetario per contrastarla porterà in seguito a un'inflazione molto più alta
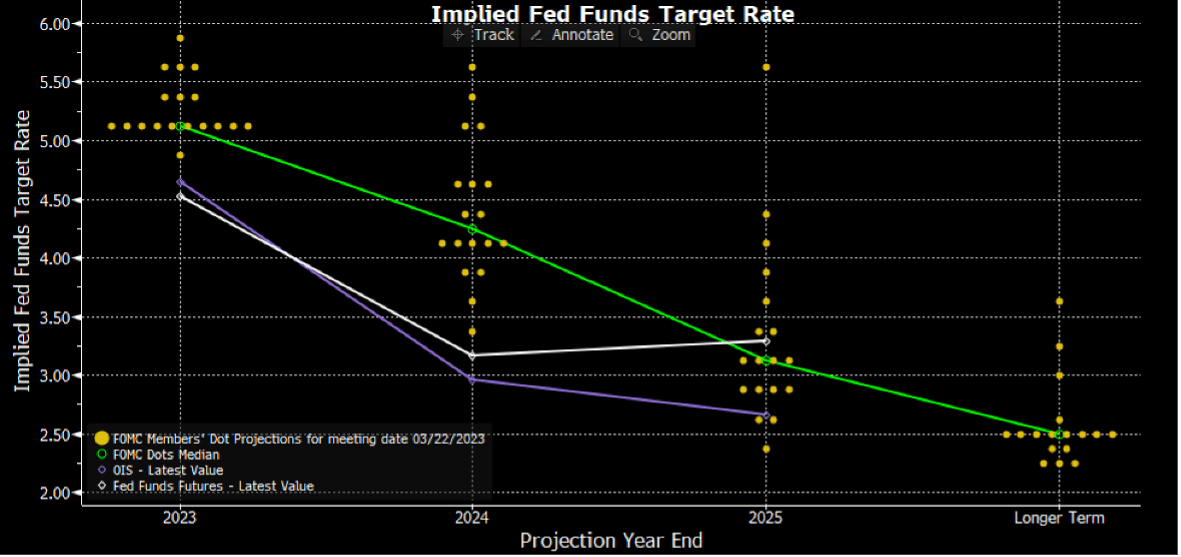
Quindi, quale dei due scenari sta prezzando il mercato? Dipende dal mercato. Riteniamo che il mercato dei future sui Fed funds, il mercato obbligazionario e quello azionario prezzino tutti il primo scenario. Il mercato dei future sui Fed funds implica un percorso dei tassi leggermente più accomodante rispetto a quello della Fed stessa, rappresentato nel suo noto dot plot, ma nel complesso le aspettative sono che i tassi salgano nel brevissimo periodo, raggiungano un picco e poi scendano gradualmente (vedi Grafico 7).
Grafico 7: il mercato dei future sui Fed funds ha aspettative leggermente più accomodanti rispetto alla Fed stessa, ma nel complesso appaiono simili
%
Fonte: Bloomberg
Il mercato dell'oro, invece, sembra prezzare il secondo scenario. I prezzi dell'oro implicano tassi di interesse reali attesi inferiori di circa il 2-3% rispetto ai livelli attuali. Ciò può accadere solo se la Fed sarà costretta a tagliare di nuovo drasticamente i tassi E se le aspettative di inflazione a lungo termine saliranno.
A nostro avviso, lo scenario più probabile è una combinazione dei due. Da un lato, concordiamo con la previsione del mercato dell'oro: la recessione in arrivo non sarà lieve, ma diventerà una recessione severa che spingerà la Fed a riportare ancora una volta i tassi a zero (o forse addirittura a tassi negativi, il NIRP, per la prima volta) e ad adottare una qualche forma di QE. Dall'altro, non pensiamo che ciò significhi necessariamente che i tassi reali e le aspettative sui tassi reali scenderanno solo da qui in avanti. Riteniamo più probabile che i tassi reali salgano bruscamente per primi (e che i prezzi dell'energia crollino).
Possiamo guardare alla recessione del 2007-2008. I rendimenti dei TIPS a 10 anni sono passati dall'1% a oltre il 3% proprio nel momento di massima intensità della Grande Crisi Finanziaria. Ciò è avvenuto perché le aspettative di inflazione a lungo termine sono crollate. Di conseguenza, anche se i tassi a lungo termine sono scesi insieme a quelli a breve, i rendimenti dei TIPS sono aumentati. Allo stesso tempo, i prezzi del petrolio a scadenza più lunga sono crollati da 145 $/barile a 30 $/barile. Di conseguenza, il prezzo dell'oro è sceso da 950 $/oncia troy a 700 $/oncia troy (vedi Grafico 8).
Grafico 8: con l'evolversi della grande crisi finanziaria, i rendimenti dei TIPS sono saliti bruscamente e l'oro è crollato
$/oncia troy (asse sinistro), % (asse destro) asse invertito

Fonte: Goldmoney Ricerche
Sappiamo tutti cosa è successo subito dopo. La Fed ha azzerato i tassi e ha introdotto per la prima volta il QE. Questo ha spinto i tassi reali bruscamente al ribasso proprio mentre i prezzi dell'energia si riprendevano. La Fed ha poi proseguito con diversi cicli di QE, alcuni con un nome diverso. Di conseguenza, nel 2011 l'oro è passato da 700 $/oz t a 1.880 $/oz t.
Si può sostenere che nel 2008 il QE fosse una novità e che nessuno sapesse che la Fed fosse disposta ad azzerare i tassi e a mantenerli a quel livello per 10 anni. Perciò, parte di ciò che accade oggi è probabilmente anche il mercato dell'oro che sconta il fatto che, quando la recessione si farà davvero pesante, la Fed farà di nuovo la stessa cosa. L'idea è che oggi si dovrebbe già sapere che l'intervento della Fed contrasterà le forze che storicamente hanno avuto un impatto negativo sui prezzi dell'oro, quindi perché vendere se basta aspettare che la Fed faccia la sua parte. In altre parole, ci si aspetta che le forze deflazionistiche che di solito si manifestano nelle prime fasi di una recessione questa volta non portino a un calo delle aspettative di inflazione a lungo termine, ma a un aumento. Tuttavia, riteniamo che ciò richieda che tutti lo comprendano nel momento in cui arriverà la recessione.
Solo il tempo dirà come andrà a finire. Restiamo prudenti nel breve periodo e molto ottimisti nel medio-lungo termine.