
Esiste una differenza fondamentale tra i mercati delle materie prime e gli altri mercati. In sostanza: i prezzi delle materie prime devono rispettare una realtà fisica sottostante. Al contrario, non esiste alcuna legge che imponga ai prezzi azionari di riflettere i risultati operativi e le prospettive finanziarie delle società sottostanti, alle valute di riflettere il "fair value" (qualunque cosa sia) o ai prezzi immobiliari di essere in linea con affitti, salari o qualsiasi altro fattore. Certo, su orizzonti temporali molto lunghi i prezzi degli asset tendono a tornare verso la media attorno ad alcuni parametri chiave. Ma la maggior parte dei prezzi degli asset può divergere, e di fatto diverge, da questi parametri per anni, in alcuni casi per decenni. Nel mondo delle materie prime, invece, le cose smettono rapidamente di funzionare quando i prezzi si staccano dai fondamentali sottostanti.
Che cosa intendiamo? Prima di tutto, è importante capire che non esiste semplicemente "il prezzo" di una materia prima. Le materie prime più importanti al mondo di solito vengono negoziate su una o più borse di futures. Ad esempio, esiste il contratto sul greggio Brent sull'ICE e il contratto sul West Texas Intermediate (WTI) sul NYMEX. Entrambe le borse hanno anche un contratto sulla qualità dell'altra, anche se tendono a essere meno liquidi. Esistono poi contratti per decine di altre qualità, come il Dubai o il Western Canadian Select. E molte qualità che non sono negoziate sulle borse di futures vengono scambiate come swap.
Idealmente, i contratti future sono collegati alla materia prima sottostante tramite il diritto alla consegna[1]. Ogni borsa ha regole diverse per contratti diversi. A volte l'acquirente può esigere la consegna fisica, oppure il venditore può obbligare l'acquirente a ritirare la materia prima fisica, oppure in alcuni casi entrambi devono concordare il regolamento fisico. La maggior parte dei partecipanti al mercato non arriva mai alla consegna fisica e chiude la propria posizione prima della scadenza.
Di conseguenza, per le principali materie prime al mondo esiste un'ampia gamma di qualità negoziate e, aspetto importante, di scadenze. Ad esempio, in questo preciso momento esiste un prezzo per il contratto ICE Brent più vicino alla consegna, chiamato "prompt". Poi c'è un prezzo per il contratto successivo, con consegna un mese dopo, e così via. Quindi, per una determinata materia prima esiste un intero insieme di prezzi osservabili nel tempo. Questa serie di prezzi si chiama curva forward (vedi Grafico 1). Come per ogni prodotto, esiste anche un prezzo per il bene fisico immediato, nello stesso punto di consegna del contratto future. Si chiama prezzo spot.
Grafico 1: l'insieme dei prezzi osservabili dei contratti future forma la curva forward
Greggio Brent, $/barile
Fonte: GoldMoney Ricerche
Poiché esistono più prezzi per la stessa materia prima (curva forward), per materie prime simili (qualità) e per diverse località (ad es. il greggio pesante acido della costa del Golfo degli Stati Uniti rispetto al greggio pesante acido del Golfo Arabico), non vi sono solo molti prezzi osservabili, ma anche spread osservabili tra questi prezzi. Come mostreremo in questo rapporto, alcuni di questi prezzi e spread sono legati ai fondamentali sottostanti più strettamente di altri.
Prezzo flat e spread
Quando gli operatori di materie prime parlano di prezzo flat, si riferiscono al prezzo della materia prima in sé, non a uno spread. Di solito intendono il contratto prompt. Ci si potrebbe aspettare che il prezzo flat di una materia prima sia direttamente legato ai costi di produzione. Si può sostenere che, se il prezzo di una materia prima scende sotto i costi di produzione di un produttore, ci si potrebbe aspettare che i produttori interrompano la produzione e che il mercato diventi più teso. Tuttavia, questo meccanismo non è istantaneo come pensano in molti. In primo luogo, come non esiste un solo prezzo per una materia prima, non esiste nemmeno "il" costo di produzione di una materia prima. Esistono diversi livelli. Ad esempio, i costi operativi di un progetto petrolifero comprendono soltanto i costi di manodopera, materiali e noleggio delle attrezzature. I costi complessivi per barile di un nuovo progetto petrolifero offshore comprendono invece i costi di esplorazione, di costruzione della piattaforma petrolifera, le royalty, gli interessi, i costi di manutenzione e di gestione, nonché i futuri costi di ripristino ambientale.
I costi complessivi sono il fattore più importante nel processo decisionale di un produttore di materie prime sull'opportunità di portare avanti o meno un progetto. Una compagnia petrolifera deve essere convinta che i prezzi nel corso della vita del progetto saranno abbastanza alti da coprire i costi complessivi e consentirle di realizzare un profitto.
Tuttavia, una volta completato il progetto, i costi complessivi non sono più rilevanti per decidere se la società produrrà o meno. Tutto il denaro per l'esplorazione, la costruzione della piattaforma ecc. è già stato speso. Gli interessi vanno pagati indipendentemente dal fatto che il progetto produca petrolio o no. Si tratta in tutti i casi di costi irrecuperabili. Pertanto, la decisione di sospendere la produzione quando i prezzi scendono dipende in larga parte dai costi operativi.
I costi operativi variano molto da un progetto all'altro. Per i grandi progetti petroliferi tendono a rappresentare solo una frazione dei costi complessivi. Costruire una piattaforma petrolifera costa miliardi di dollari, ma una volta realizzata bastano pochi operai e ingegneri per mantenerla in funzione per decenni. Al contrario, per la produzione di petrolio di scisto, che richiede molta manodopera ed energia, i costi operativi si avvicinano al 100% dei costi totali.
Un punto importante: quando il prezzo del petrolio scende sotto i costi operativi, la società perde denaro con ogni barile prodotto e proseguire non è economicamente conveniente. In alcuni casi, però, una società può decidere di continuare a produrre in perdita. Ad esempio, quando le leggi sul lavoro di un determinato paese rendono difficile licenziare, oppure quando la società teme di non riuscire a riassumere il personale una volta che i prezzi si saranno ripresi. La società potrebbe inoltre aver già venduto a termine parte della produzione, per cui i prezzi correnti sono irrilevanti per un certo periodo. I contratti di locazione potrebbero rendere difficile sospendere la produzione e riavviarla in seguito. Di conseguenza, i prezzi possono scendere sotto i costi operativi e i produttori possono comunque non sospendere la produzione per parecchio tempo. I costi operativi quindi fungono da soglia minima al ribasso, ma il meccanismo è tutt'altro che istantaneo e i prezzi possono restare sotto i costi operativi per un periodo prolungato. Anche i costi complessivi fanno da àncora per i prezzi, poiché i prezzi futuri a più lunga scadenza devono essere abbastanza alti da incentivare la produzione futura necessaria a soddisfare la domanda futura. Ma questo meccanismo è ancora più lento e i prezzi futuri a lunga scadenza possono restare per anni al di sotto del costo marginale dell'offerta futura.
I prezzi delle materie prime possono anche salire in misura sostanziale sopra i costi di produzione. Il meccanismo di mercato che riporta l'equilibrio è questo: margini di produzione molto elevati incentivano nuova produzione e, quando questa arriva sul mercato, i prezzi tornano a scendere. Ma poiché i tempi di realizzazione della maggior parte dei progetti sulle materie prime sono di anni, talvolta anche di oltre un decennio, questo meccanismo non impedisce ai prezzi spot di salire sensibilmente sopra i costi di produzione dell'offerta futura. Nel breve termine, la domanda reagisce ai prezzi molto più dell'offerta. Quando i prezzi salgono, i consumatori della materia prima iniziano a sostituirla. E se non è possibile, possono arrivare a fermare del tutto il proprio processo produttivo, perché diventa non redditizio. Tutto questo ha poco a che fare con i costi di produzione del produttore della materia prima. Non c'è quindi alcun motivo per cui i prezzi delle materie prime non possano restare a lungo sopra i costi complessivi.
Pertanto, quando diciamo che nel mondo delle materie prime le cose smettono di funzionare rapidamente quando i prezzi si scollegano dai fondamentali sottostanti, questo è vero solo ai livelli estremi per quanto riguarda il prezzo flat. Per il resto, il prezzo flat, sia spot sia differito, della maggior parte delle materie prime può restare scollegato dai fondamentali sottostanti (i costi) per parecchio tempo.
Tuttavia, ciò non vale per gli spread. Ad esempio, se il prezzo di una materia prima in un luogo è diverso dal prezzo in un altro, al netto dei costi di trasporto, questa differenza di solito dura molto poco. Finché non esiste un motivo vincolante per cui una materia prima non possa essere spedita da un luogo all'altro (ad es. a causa di sanzioni), i trader si affrettano a sfruttare qualsiasi opportunità di arbitraggio. Ma gli spread geografici non sono gli unici spread dei mercati delle materie prime vincolati ai fondamentali sottostanti. A nostro avviso, lo stesso vale per gli spread temporali.
Che cosa sono gli spread temporali? Gli spread temporali sono la differenza tra due contratti sulla stessa materia prima con date di consegna diverse. Come abbiamo spiegato sopra, l'insieme di tutti i prezzi di uno specifico contratto su una materia prima si chiama curva dei forward. La curva dei forward può essere piatta, inclinata verso l'alto o verso il basso, oppure una combinazione di queste forme. Una curva dei forward inclinata verso il basso, in cui i future a scadenza ravvicinata hanno prezzi superiori a quelli a scadenza più lunga, si chiama curva in backwardation. Al contrario, una curva inclinata verso l'alto, in cui la parte finale è sopra quella iniziale, si chiama Contango (vedi Grafico 2).
Grafico 2: forma delle curve dei forward

Fonte: Goldmoney Ricerche
Dunque, quando una curva dei prezzi a termine è in contango e quando in backwardation? Si potrebbe pensare facilmente che ogni prezzo sulla curva a termine rifletta semplicemente l'aspettativa attuale del mercato sul prezzo al momento della consegna. Tuttavia, non è così. Se fosse così, sarebbe possibile fare arbitraggio. Ad esempio, se il petrolio viene scambiato a 70 $/barile e il contratto a termine a 1 anno è a 100 $/barile solo perché il mercato pensa che tra un anno il prezzo sarà 100 $, un trader potrebbe acquistare il petrolio oggi, stoccarlo per 12 mesi (ipotizzando un costo di circa 50 centesimi al barile al mese per stoccare e assicurare il greggio) e vendere contemporaneamente il contratto a termine a 12 mesi a 100 $/barile. Ne ricaverebbe un profitto netto di 24 $/barile. Finché esiste questo profitto quasi privo di rischio, i trader acquisterebbero sul mercato spot e venderebbero il contratto a termine (e farebbero offerte per gli spazi di stoccaggio). Questo farebbe salire il prezzo a pronti e scendere il contratto a 12 mesi, fino a quando l'opportunità di arbitraggio non scompare. Pertanto, la forma della curva non può essere semplicemente l'aspettativa del mercato sul prezzo futuro alla consegna.
Allora, se la pendenza di una curva non riflette l'aspettativa del mercato sui prezzi futuri, che cosa determina la sua forma? La risposta sta nell'utilità che una materia prima immediatamente disponibile ha per i consumatori. Quando le scorte sono basse, i consumatori di una materia prima hanno un incentivo a pagare un premio per la consegna immediata. Prendiamo l'esempio di una compagnia aerea. Se le scorte di carburante per aerei sono molto basse, la compagnia deve assicurarsi subito le forniture, altrimenti rischia di restare senza carburante, cosa che bloccherebbe le sue attività. Fermare l'attività costa molto più che pagare il premio sul carburante. Quindi, con scorte basse, la curva è in backwardation. Se invece le scorte sono molto alte, la compagnia non corre il rischio di non riuscire ad acquistare carburante quando serve. Poiché stoccare il carburante costa, preferirebbe garantirsi una consegna tra sei mesi piuttosto che riceverlo oggi e doverlo stoccare per sei mesi. Ma dato che qualcuno deve stoccare il carburante, quella persona va compensata. Perciò la curva deve essere in contango, in modo che chi stocca il carburante possa acquistarlo oggi a un prezzo inferiore e rivenderlo in futuro a un prezzo più alto, coprendo così i costi di stoccaggio.
Da quanto sopra risulta evidente che la forma della curva a termine deve essere strettamente legata al livello delle scorte. Ed è qui che entra in gioco la realtà fisica degli spread temporali. L'aumento delle scorte deve portare a spread temporali più deboli, perché chi detiene lo stoccaggio più costoso deve essere compensato. Esiste un ordine di merito per lo stoccaggio, in cui si riempie per primo quello più economico e più facilmente accessibile e per ultimo quello più costoso. Ciò significa che, in un contesto di scorte in aumento, il costo dell'unità di stoccaggio marginale cresce.[2] Al contrario, quando le scorte sono basse e in calo, l'utilità di un barile consegnato oggi anziché domani aumenta. A un certo punto, alcuni consumatori devono rinunciare a una parte dei barili, perché semplicemente non ce ne sono abbastanza per tutti. Anche qui esiste un ordine di merito: i consumatori con l'utilità più bassa sono i primi a consumare meno. Di conseguenza, la backwardation di una curva a termine aumenta al diminuire delle scorte.
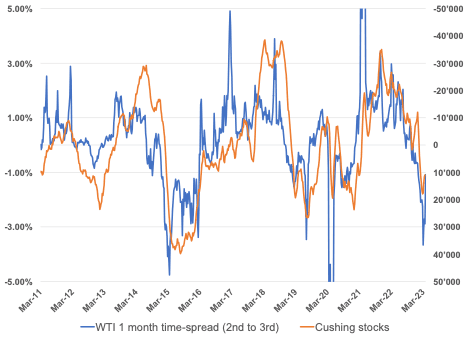
Nel complesso, riscontriamo una correlazione estremamente forte tra il livello delle scorte e gli spread temporali nella maggior parte dei mercati delle materie prime (vedi Grafico 3). Rileviamo inoltre che più una materia prima soffre di entropia, più questo effetto è marcato, a causa del costo di stoccaggio per unità di valore. Ad esempio, stoccare il gas naturale è estremamente costoso rispetto alla bauxite. È così costoso che le scorte di solito si avvicinano alla capacità massima durante la stagione di iniezione dell'anno e si riducono fino quasi al fondo dei serbatoi durante la stagione di prelievo. Per questo motivo la curva a termine del gas naturale ha una forma molto particolare, con contango e backwardation che si alternano in ogni anno solare. La curva a termine del petrolio, invece, non ha una forma stagionale: riflette semplicemente il livello attuale delle scorte e, in una certa misura, le aspettative del mercato sulle scorte nel futuro prossimo.
Grafico 3: C'è una correlazione molto forte tra le variazioni delle scorte e gli spread temporali del petrolio greggio
(Asse sx) variazione a/a, spread temporale tra il 2° e il 3° mese del greggio WTI, (asse dx) %, variazione a/a, scorte di Cushing, kb
Fonte: EIA, Goldmoney Ricerche
Che cosa ci dice l'attuale forma della curva a termine del petrolio sullo stato dell'economia?
Negli ultimi tre anni, i time-spread del petrolio greggio hanno vissuto un vero e proprio otto volante. Per prima cosa – come discusso sopra – sono crollati completamente a causa della distruzione della domanda indotta dai lockdown. Poi si sono ripresi, perché le scorte sono diminuite gradualmente grazie ai tagli all'offerta senza precedenti dell'OPEC+. Alla fine del 2021 la domanda era vicina ai livelli pre-COVID. Poi è iniziata la guerra in Ucraina e con essa il timore che a livello globale il petrolio potesse esaurirsi, perché la produzione petrolifera russa appariva sempre più a rischio, sia per effetto delle sanzioni sia per un possibile tentativo della Russia di destabilizzare il mercato petrolifero. Le scorte globali sono scese a livelli pericolosamente bassi, ma soprattutto il mercato ha scontato un'elevata probabilità di perdite di offerta future, il che implicava scorte future ancora più basse. I time-spread del greggio sono passati dai minimi storici del 2020 ai massimi storici all'inizio del 2022. Ma poiché i timori di perdite di offerta russa, e quindi di ulteriori prelievi dalle scorte, non si sono concretizzati, i time-spread sono rientrati ed è iniziata una fase di backwardation più "normale", in linea con scorte petrolifere globali basse ma gestibili.
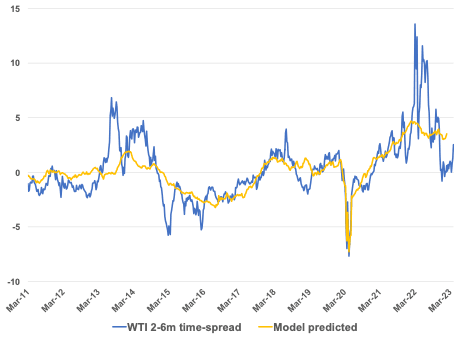
Negli ultimi mesi, tuttavia, abbiamo assistito a un crollo dei time-spread. Anche se ciò è coinciso con un aumento delle scorte negli Stati Uniti, i nostri modelli indicano che i time-spread sono ora molto più deboli di quanto le scorte sottostanti lascerebbero intendere. L'annuncio a sorpresa dell'OPEC+ del 2 aprile 2023, con un taglio della produzione di oltre 1,5 mb/g, ha portato a un certo recupero dei time-spread, ma anche adesso questi restano più deboli di quanto le scorte attuali implichino.
Ciò significa che, prima del taglio, il mercato petrolifero stava scontando un aumento sostanziale delle scorte di greggio nei prossimi mesi. Più nello specifico, i time-spread del Brent implicavano un aumento di 100 mb, pari a 1,75 mb/g, nelle successive 8 settimane. I time-spread del WTI erano già in contango, e implicavano un aumento di 200 mb, pari a 3 mb/g (vedi Grafico 4). Questo richiederebbe un forte eccesso di offerta di greggio. È importante notare che ciò si basa solo sulle scorte statunitensi. Poiché è improbabile che le scorte USA crescano così tanto mentre quelle del resto del mondo restano stabili, l'eccedenza globale di greggio dovrebbe essere ancora maggiore.
Grafico 4: i time-spread del WTI implicano un forte aumento delle scorte totali di prodotti petroliferi negli Stati Uniti nel prossimo futuro
$/barile
Fonte: Goldmoney Ricerche
Poiché non ci si aspetta che la situazione dell'offerta cambi in modo drastico, l'unico modo in cui vediamo concretizzarsi una simile eccedenza di greggio è un brusco calo della domanda dovuto a una grave recessione. Quanto sarebbe profonda questa recessione? Per inquadrare la questione, la domanda di greggio cresce all'incirca al ritmo del PIL globale meno il 2%. Il 2% è dovuto ai guadagni di efficienza.[3]
Una crescita sana del PIL globale reale si colloca intorno al 3-4% (reale significa crescita nominale meno inflazione). Questo si traduce in genere in una crescita della domanda di petrolio di circa 1-2 mb/g. Secondo il Fondo Monetario Internazionale (FMI), il PIL globale reale è cresciuto del 3,4% l'anno scorso, dopo un 2020 e un 2021 molto altalenanti. Nel 2022 i mercati petroliferi erano più o meno in equilibrio, cioè le scorte commerciali si sono mosse più o meno in linea con la media stagionale, seppur su livelli molto bassi. In parte, però, ciò è dipeso dal fatto che il governo statunitense ha rilasciato in media un record di 600 kb/g di greggio nel corso dell'anno (vedi Grafico 5). Questo significa che nel 2022 la produzione globale è rimasta indietro rispetto alla domanda globale di 600 kb/g, e l'unico motivo per cui non abbiamo visto un calo delle scorte commerciali è che sono state invece utilizzate le scorte del governo USA. Quindi, senza il rilascio di 600 kb/g di greggio dalla SPR statunitense, il mercato sarebbe stato in deficit.
Grafico 5: nel 2022 il governo statunitense ha rilasciato dalla SPR un record di 600 kb/g di greggio
(asse sinistro) kb/g, (asse destro) livello in kb

Fonte: Goldmoney Ricerche
Per il 2023 l'FMI prevede un rallentamento della crescita globale, ma solo al 2,9%. Senza i barili della SPR statunitense, a parità di altre condizioni, questo riporterebbe il mercato in equilibrio.
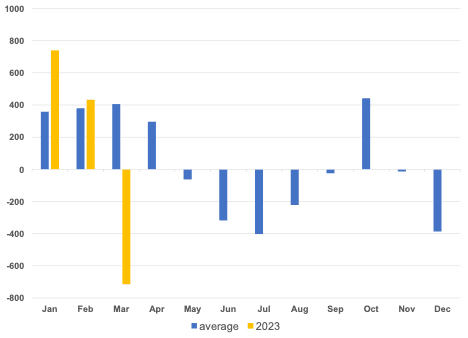
Ciò è in linea con le scorte di greggio statunitensi. Mentre gennaio e febbraio hanno registrato aumenti superiori al normale, marzo ha segnato di nuovo un forte calo (vedi Grafico 6).
Grafico 6: le scorte di greggio USA sono state più deboli del normale nei primi due mesi dell'anno, ma marzo è stato più forte del normale
Kb/g
Fonte: EIA, Goldmoney Ricerche
Le scorte totali di prodotti petroliferi – inclusi prodotti come benzina e diesel – sono apparse molto deboli a gennaio e febbraio. Ma marzo ha visto un calo molto più ampio del normale. Nel complesso, le scorte totali di prodotti petroliferi sono state più deboli del normale nel primo trimestre 2023, ma solo di circa 200 kb/g (vedi Grafico 7)
Grafico 7: le scorte totali di prodotti petroliferi negli Stati Uniti sono aumentate molto più velocemente del normale stagionale nel periodo gennaio-febbraio 2023, ma gran parte di tale aumento si è invertita a marzo 2023
Kb/g

Fonte: EIA, Goldmoney Ricerche
I time-spread del greggio si sono indeboliti non solo quando il quadro delle scorte appariva più debole del normale, ma anche a marzo, quando le scorte hanno registrato forti prelievi negli Stati Uniti, e persino dopo l'annuncio del taglio da parte dell'OPEC.
Il mercato del greggio sembra quindi scontare una sostanziale distruzione della domanda nei prossimi mesi. Un eccesso di offerta di 2-3 mb/g implicherebbe un impatto sul PIL del 2-3%. Ciò comporterebbe una recessione globale, di entità simile a quella della crisi finanziaria globale del 2008. Se dovesse concretizzarsi, tuttavia, difficilmente si limiterebbe al secondo trimestre del 2023. È interessante notare anche che il taglio a sorpresa dell'OPEC non è riuscito a riallineare completamente i time-spread alle scorte. Ciò conferma che il mercato stava scontando una distruzione della domanda superiore a 1,5 mb/g. Un calo della domanda dell'1,5% equivale a una crescita del PIL inferiore di circa l'1,5%.
Nel complesso, il mercato petrolifero è passato in tempi molto brevi dal segnalare scorte future estremamente scarse a scorte future piuttosto abbondanti. A nostro avviso, ciò potrebbe verificarsi solo se stiamo entrando in una recessione globale. Gli ingredienti per un simile scenario ci sono senza dubbio. Tuttavia, non abbiamo ancora visto concretizzarsi questi grandi surplus. Se si dovesse verificare una recessione globale, il taglio a sorpresa dell'OPEC aiuterebbe a bilanciare il mercato petrolifero solo nel breve termine. Potrebbe inoltre accelerare e/o aggravare la recessione per due motivi. Primo, in un rallentamento economico, imprese e consumatori traggono almeno un po' di sollievo dai prezzi più bassi delle materie prime. Le mosse dell'OPEC annullano questo effetto, almeno nel breve termine. Secondo, e più importante a nostro avviso, il taglio mantiene più elevata la pressione inflazionistica e potrebbe costringere le banche centrali ad alzare i tassi di più e a mantenerli a livelli elevati più a lungo di quanto farebbero altrimenti.
Se dovessimo assistere a una recessione di entità simile a quella del 2008, l'attuale taglio dell'OPEC non sarebbe sufficiente. All'epoca la domanda di petrolio calò a livello globale del 4%. Con la domanda globale attuale, sarebbero circa 4 milioni di b/g. Tuttavia, l'OPEC+ si trova oggi in una posizione molto diversa rispetto al 2008. Il netto successo dei tagli senza precedenti del 2020, dovuti ai lockdown per il COVID-19, ha dimostrato che l'OPEC ha i mezzi e la volontà di bilanciare i mercati, se necessario. Sarebbe piuttosto difficile per le banche centrali reagire a un brusco rallentamento economico in presenza di un'inflazione ancora ostinatamente elevata.
[1] Esistono contratti future su materie prime privi di un meccanismo di consegna. Di solito sono regolati esclusivamente in denaro e il prezzo finale alla scadenza si basa su una valutazione. Ad esempio, i contratti JKM sul GNL si basano su un insieme di prezzi franco destino riportati in varie località. Ciò significa che non esiste alcun meccanismo che spinga il prezzo del future verso quello fisico, perché non c'è un arbitraggio effettivo.
[2] Può accadere che a un certo punto tutta la capacità di stoccaggio venga esaurita. A quel punto è il prezzo flat a raggiungere un livello in cui i produttori non hanno altra scelta che sospendere la produzione. È successo nel modo più eclatante nella primavera del 2020. Il primo lockdown globale durante la pandemia di COVID-19 provocò una distruzione della domanda di prodotti petroliferi senza precedenti. Le scorte negli Stati Uniti aumentarono a un ritmo record, ma a un certo punto il mercato si preoccupò seriamente dei limiti di stoccaggio, in particolare nell'hub di Cushing, in Oklahoma. L'hub di Cushing è il punto di consegna del contratto sul greggio WTI. A peggiorare le cose, alcuni operatori non commerciali detenevano posizioni lunghe consistenti fino a due giorni prima della scadenza del contratto di aprile. Si trattava di fondi, in particolare uno, che offrivano ai propri clienti un'esposizione al greggio restando lunghi sul contratto a scadenza più ravvicinata e rinnovandolo nel contratto successivo quando il primo stava per scadere. Sebbene la liquidità dei future sul greggio sia molto elevata e in condizioni normali questa strategia non causi grandi problemi, quando il contratto di aprile 2020 si avvicinò alla scadenza non c'era nessuno a cui cedere questi contratti. Il motivo era che nessuno disponeva a Cushing di abbastanza spazio di stoccaggio vuoto per ricevere quei barili. Di conseguenza i prezzi scesero fino a -40 $/barile. Questo fu poi sufficiente a spingere ad agire alcuni operatori che avevano ancora un certo margine di manovra (ad esempio qualcuno avrebbe potuto pagare un produttore perché non producesse barili già venduti e in programma per la consegna).
[3] Storicamente, i guadagni di efficienza sono arrivati soprattutto grazie al miglioramento del consumo di carburante dei veicoli con motore a combustione interna (ICE). Negli ultimi anni, però, abbiamo assistito a un cambiamento. Mentre diventa sempre più difficile ottenere ulteriori guadagni di efficienza nei veicoli ICE, la diffusione dei veicoli elettrici (sia full electric sia ibridi) fa sì che il consumo globale di carburante continui a crescere meno del PIL globale. Oggi la quota di veicoli elettrici venduti è ancora troppo ridotta per modificare il guadagno di efficienza oltre il ritmo storico, ma ci aspettiamo che prima o poi accada.