
Pensavo di avere una buona idea dei disastri che potremmo affrontare nel 2013, poi ho visto il più recente Bank Participation Report per l'oro e l'argento della US Commodity Futures Trading Commission.
Sulla base dei BPR più recenti, questi mercati si stanno dirigendo verso una crisi, in genere inattesa. Introdurrò il lettore con gradualità, esaminando prima l'oro.
Il primo grafico qui sotto mostra l'esposizione netta corta delle banche statunitensi sull'oro fino al 4 dicembre. Tra febbraio e agosto le banche statunitensi sono riuscite a ridurre le posizioni nette corte da 104.717 a 57.689 contratti, in un contesto di prezzo dell'oro in calo. È una gestione delle posizioni logica, prevedibile e sensata. Tuttavia, quando il prezzo dell'oro ha invertito la rotta dopo il BPR di agosto, le posizioni nette corte sono salite rapidamente a nuovi massimi e, nell'ultimo mese, sono aumentate ancora in modo inatteso mentre il prezzo dell'oro in realtà scendeva. È un segnale che le banche statunitensi, di cui solo cinque hanno trasmesso i dati per dicembre, faticano a tenere sotto controllo un mercato che sul piano emotivo è, nella migliore delle ipotesi, neutrale, ma con ogni probabilità un po' in ipervenduto. La situazione è diversa da quella di un mercato in ipercomprato, con potenziali realizzatori di profitto da scrollare via, come accadde quando l'oro era scambiato a 1.900 dollari l'oncia e le stesse banche riuscirono a riportare il prezzo sotto controllo.

Il grafico successivo riguarda le posizioni nette corte delle banche non statunitensi e racconta una storia molto diversa. A partire da ottobre 2011 queste banche hanno aumentato le posizioni corte, con un balzo improvviso tra agosto e ottobre, per poi ridurre drasticamente le posizioni nette a 44.707 contratti questo mese. Sembra che parte delle posizioni corte sia finita nei libri delle banche statunitensi, spingendo le loro posizioni corte a livelli scomodi, come mostra il primo grafico.

Il balzo di queste posizioni nette corte tra agosto e ottobre è dipeso da forti aumenti sia delle posizioni lunghe sia di quelle corte, che hanno coinvolto i swap dealer e gli altri operatori commerciali. Le posizioni lunghe sono più che triplicate, da 9.199 a 34.881, e quelle corte sono salite ancora di più, da 49.772 a 113.445, con il prezzo dell'oro in rialzo. La spiegazione più probabile è che si siano materializzati acquirenti tramite alcune di queste banche non statunitensi, che si sono coperte acquistando contratti futures. Uno o più operatori presso una o più altre banche non statunitensi hanno visto il prezzo muoversi contro le proprie posizioni corte e hanno tentato di fermarlo con interventi massicci. In seguito, quando le banche statunitensi hanno fatto scendere il mercato dopo il rialzo di ottobre, queste banche non statunitensi hanno colto l'occasione per riportare le proprie posizioni corte a livelli più normali.
Queste informazioni sono particolarmente rivelatrici, dato che il Commitment of Traders Report mostra una sostanziale riduzione della posizione netta dei Commercials, pari a 34.551 contratti, per la settimana fino alla stessa data del BPR, dando l'impressione di un mercato riportato sotto controllo. Il BPR suggerisce invece il contrario.
Argento
Mentre esiste un grande stock di oro che in teoria può diventare disponibile a prezzi più alti, lo stesso non si può dire dell'argento. Esaminiamo prima la posizione delle banche statunitensi. Il primo grafico sull'argento mostra che, anche se l'argento è scambiato ben al di sotto dei massimi del 2011, le posizioni nette corte delle banche statunitensi sono sostanzialmente più alte del previsto. La posizione lunga è scesa ad appena 625 contratti, mentre quella corta è di 40.198: queste meno di quattro banche che hanno trasmesso i dati la scorsa settimana hanno quindi un'esposizione netta corta di quasi 200.000.000 di once, ovvero il doppio dell'offerta annua stimata di argento disponibile per gli investitori, una volta considerata la domanda industriale.
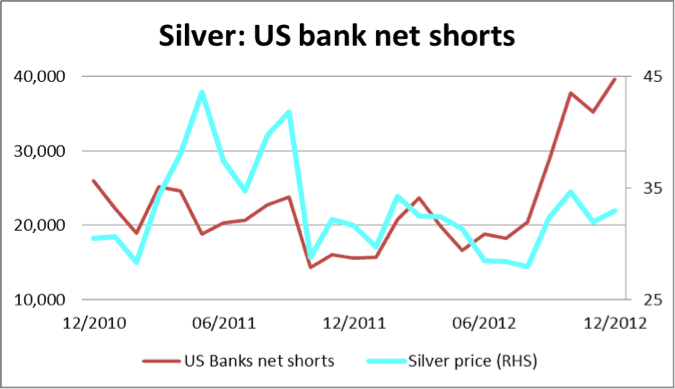
L'ultimo grafico mostra le posizioni nette corte delle banche non statunitensi. A differenza della loro esposizione sull'oro, queste banche si trovano nelle stesse gravi difficoltà delle banche statunitensi, avendo commesso l'errore di trasformare un portafoglio sostanzialmente in equilibrio, ancora al BPR di agosto, in una posizione netta corta record durante il rialzo dei prezzi da agosto a ottobre. È uno short squeeze violento ai loro danni che, sommato alla posizione delle banche statunitensi, porta a una posizione corta totale di 290.000.000 di once. Questa cifra si confronta con posizioni nette corte di soli 120.000.000 di once quando il prezzo fu riportato con successo giù dai massimi storici all'inizio dello scorso anno.

Conclusione
L'argento per coprire queste posizioni corte non esiste, e basteranno pochissimi altri acquisti per scatenare una crisi in questo mercato importante. Nel caso dell'oro ci sono sempre state banche centrali con metallo prezioso fisico disponibile per attenuare le carenze di mercato, ma, per quanto ne sappiamo, le scorte strategiche di argento dei decenni passati sono esaurite. Non esiste quindi alcun prezzo al quale queste posizioni corte possano essere chiuse.
Le posizioni delle banche sia sull'argento sia sull'oro sembrano essere state influenzate negativamente da «eventi sconosciuti» a partire dal BPR di agosto. Tutti i tentativi della comunità bancaria di riprendere il controllo di questi importanti mercati sembrano essere falliti.
Dalla data dell'ultimo BPR (4 dicembre) ci sono stati tre seri tentativi di ridurre queste posizioni corte e ogni volta lo stesso livello di 32,60 dollari ha tenuto. Ciò suggerisce che uno o più acquirenti più grandi delle banche sono disposti a sfidarle comprando sui ribassi. Questa dinamica dei prezzi conferma le testimonianze aneddotiche secondo cui il metallo prezioso fisico scarseggia in mercati importanti come Londra.
Alla luce di questi elementi, e ammesso che la tendenza prosegua, presto arriverà il momento in cui il NYMEX sarà costretto a dichiarare la forza maggiore su questo mercato, come previsto dal suo regolamento. Le conseguenze di una misura così estrema potrebbero destabilizzare non solo il prezzo e la domanda di argento, ma anche creare turbolenze per l’oro.
Dobbiamo quindi aggiungere il collasso dei mercati dei metalli preziosi all’elenco dei rischi sistemici che ci attendono nel nuovo anno.