
Le conseguenze dell'aumento dei prezzi e dei tassi di interesse sono ancora sottovalutate in modo grave.
In questo articolo risalgo all'origine del problema dell'inflazione, che è la svalutazione monetaria del dollaro e delle altre principali valute. Una parte importante del problema è che gli economisti matematici hanno perso di vista ciò che rappresentano le loro amate statistiche, e questo vale più che mai per il PIL.
Spiego perché il PIL sia semplicemente il totale di valuta e credito che si accumulano, e che viene erroneamente considerato come il riflesso del progresso economico, dato che la crescita economica non esiste. Una volta compreso questo punto, il significato di questo errore di fondo diventa chiaro e il paradigma della valuta fiat si rivela per ciò che è: un gioco del denaro finto che finirà terribilmente male.
C'è una sola via d'uscita, ed è possedere l'unica forma di denaro che non è il rischio di controparte di nessuno; l'unica forma di denaro che viene sempre in soccorso dell'umanità quando il fiat fallisce.
Quella forma di denaro è l'oro. Quasi tutti lo trascurano perché è l'anti-bolla. Più le persone credono negli asset denominati in valuta fiat, meno credono nell'oro. Fino al momento in cui i loro giochi di denaro finto implodono, inevitabilmente innescati da un forte rialzo dei tassi di interesse.
Introduzione
Chi di noi ha acquisito i capelli grigi nei mercati finanziari può, o dovrebbe, riconoscere che dopo cinquant'anni il gioco del denaro fasullo sta finendo. L'accelerazione della stampa di moneta ha portato a quella che i commentatori inesperti chiamano inflazione. Non si tratta, come sostengono, dell'aumento dei prezzi: questi ne sono la conseguenza, mentre l'espansione monetaria era la definizione originaria e resta quella corretta di inflazione.L'aumento dei prezzi in aggregato non è altro che svalutazione della moneta. E la svalutazione della moneta porta, con la stessa certezza con cui la notte segue il giorno, a tassi di interesse più alti. E tassi di interesse più alti portano a un calo del valore delle attività. Per l'investitore ottimista, questo è tutto ciò che deve sapere.
Ma così si trascura la psicologia della folla, che spinge gli investitori a preferire di non vedere e non sentire il male piuttosto che ragionare. Come individui, dobbiamo prendere le distanze dalle nostre circostanze e dai nostri pregiudizi per acquisire una certa prospettiva, per trasformare la nostra avidità di prezzi azionari sempre in crescita in timore di perdite, prima che la folla si accorga che le prospettive sono peggiorate e tenti di precipitarsi verso la sicurezza.
Per questo, in questi tempi, capire i rapporti tra politica, economia e catallattica conta più del solito. Anche se quasi tutti gli investimenti sono affidati ai cosiddetti gestori esperti di fondi pensione, compagnie assicurative, banche, gestori di portafoglio e consulenti finanziari (i cui consigli sono di solito accettati senza discutere), la delega della responsabilità sui nostri investimenti va sempre a chi proietta il passato nel futuro. Ne risulta una strategia incapace e non disposta a considerare e valutare i fattori di cambiamento. L'istinto del gregge è andato oltre la Madness of Crowds di Charles Mackay, creando e alimentando una follia di istituzioni regolamentate che pendono da ogni parola di un banchiere centrale. A loro volta, le banche centrali si sono sforzate di eliminare le incertezze dei mercati liberi e ora controllano i tassi di interesse con una severità degna di Stalin. Convinti della propria propaganda, gli stessi banchieri centrali sono ormai completamente prigionieri di questo gioco del denaro fasullo.
In un articolo per Goldmoney di due settimane fa ho fatto notare che nel discorso di Jay Powell a Jackson Hole sulla politica monetaria non compariva mai la parola moneta. E la maggior parte delle istituzioni di investimento abbraccia volentieri la finzione che l'inflazione riguardi i prezzi e non la moneta. Abbracciando completamente la narrativa della Fed, si sono rese cieche di fronte alle conseguenze per i tassi di interesse. Si consolano pensando che la Fed abbia il controllo perché lo ha avuto sui mercati per quasi tutta la loro vita professionale. Se la Fed dice che l'inflazione è transitoria, lo sarà.
Non è solo la Fed americana. Tutte le principali banche centrali sono prigioniere di illusioni simili sulla moneta, o meglio sulla gestione delle loro valute, che non ha più il semplice obiettivo di controllarne il potere d’acquisto. Valuta e credito sono invece diventati gli strumenti essenziali per finanziare l'eccesso di spesa pubblica. E anche se leader come il presidente Biden o Boris Johnson, come san Paolo sulla via di Damasco, avessero una conversione improvvisa ai pregi della moneta sana, si troverebbero a dover arginare l'ondata di passività sociali in rapida crescita, come pensioni e sanità, che non hanno nulla a che fare con la crisi del covid.
No, l'establishment è totalmente impegnato nella svalutazione della moneta come mezzo per finanziare il crescente bisogno di entrate dello Stato. Questo richiede di nascondere la vera situazione, ed è per questo che Jay Powell e i suoi colleghi banchieri centrali sono incoraggiati a ignorare qualsiasi legame tra l'espansione della valuta in circolazione, il credito e i prezzi.
Comporta un'illusione sistemica su tutti gli aspetti della politica economica a favore della sopravvivenza della redistribuzione socialista. Ma questo articolo si concentra su un aspetto centrale: l'errore di affidarsi alle statistiche e dove è probabile che conduca.
L'economia a rotazione uniforme di Mises
L'economista austriaco Ludwig von Mises ha sottolineato che esiste una differenza fondamentale tra un'economia e le statistiche utilizzate per rappresentarla. Nel mondo reale ci vuole tempo per fare le cose: per anticipare, pianificare, attuare. I desideri di domani e dei giorni successivi si evolvono nel tempo, così come i mezzi per soddisfarli. E in economia il tempo è la merce più preziosa dell'uomo. Ma le statistiche non possono catturare il tempo. Registrano soltanto ciò che è passato.Non si può cogliere il progresso umano, o la sua mancanza, attraverso le statistiche. Le statistiche non sono altro che un meccanismo contabile per quantificare le transazioni economiche dopo che sono avvenute. Se domani tutti facessero esattamente ciò che hanno fatto ieri, come robot meccanici privi di motivazioni e desideri, le statistiche di ieri sarebbero una rappresentazione ragionevole di ciò che accadrà domani. Lo stesso varrebbe per quanto accaduto l'anno scorso come precedente per l'anno prossimo. In altre parole, avremmo un'economia che, in conformità con la matematica, ruota in modo uniforme.
Naturalmente è un'impossibilità. Come von Mises ha osservato con efficacia,
«L'azione è cambiamento, e il cambiamento si colloca nella sequenza temporale. Ma in un'economia a rotazione uniforme il cambiamento e la successione degli eventi sono eliminati. Agire significa fare scelte e fronteggiare un futuro incerto. Ma in un'economia a rotazione uniforme non c'è scelta, e il futuro non è incerto, perché non differisce dallo stato presente già noto. Un sistema così rigido non è popolato da uomini viventi che compiono scelte e sono soggetti all'errore. È un mondo di automi senz'anima e senza pensiero. Non è una società umana; è un formicaio.»[i]
Con il senno di poi, gli statistici adeguano i loro modelli, passando dalle aspettative precedenti a ciò che è accaduto, come base per le previsioni future. Tuttavia, ciò che è accaduto ieri ci condiziona rispetto a ciò che accadrà domani, perché siamo tutti condizionati dall'esperienza, ma nulla di più. Il fatto che facciamo continuamente piani per migliorare la nostra condizione è la prova inequivocabile che nessuna economia ruota in modo uniforme. Ma è un concetto utile, perché consente ai governi di stimare le entrate e permette alle imprese disposte ad approfondire i dettagli di usare stime dei mercati attuali per i loro piani di investimento e di produzione. Ma assumere il concetto di economia a rotazione uniforme come base della previsione economica è un errore commesso oggi da quasi tutti.
Quasi tutti parlano ormai di crescita economica rappresentata dal prodotto interno lordo. Ma nel PIL descrivono inconsapevolmente un'economia a rotazione uniforme, che presumono possa crescere, confondendo la crescita con il progresso che credono di descrivere. L'abitudine di sostituire il PIL al progresso economico è così radicata che questo inganno inconsapevole è diventato fondamentale per mantenere la credibilità della politica monetaria.
Definire il PIL
Finora abbiamo descritto che cosa il PIL non è, evidenziando la differenza tra un modello economico statico, privo della dimensione del tempo, e la realtà dinamica di un'economia in funzione. Ora possiamo considerare che cosa rappresenti il PIL e perché cambi nel corso degli anni.Il PIL può essere stimato con tre approcci diversi: reddito, spesa e produzione. In teoria dovrebbero produrre lo stesso risultato. In pratica emergono differenze significative, perché si basano su fonti amministrative e dati diversi, soggetti a errori e omissioni, e perché tutte le informazioni non sono disponibili nello stesso momento. Il risultato è quindi soggetto a revisioni e di solito combina questi approcci per giungere a una stima finale della spesa totale.
Indipendentemente dall'approccio, il PIL è essenzialmente la somma della spesa delle famiglie, degli investimenti nella produzione, della spesa pubblica e delle esportazioni nette. Molto resta escluso, come le transazioni finanziarie, le transazioni di beni usati e l'economia sommersa basata sul contante.
Dobbiamo ora considerare perché il PIL aumenta. Supponiamo che in un'economia chiusa, dove non esistono scambi commerciali né flussi di capitale oltre confine, il PIL dell'Anno 1 fosse di 100 miliardi di dollari. Supponiamo ora che nell'Anno 2 non vi sia alcuna variazione della quantità di valuta e di credito e che nemmeno i saldi di liquidità degli individui si modifichino[ii]. Di conseguenza, nell'Anno 2 il PIL deve essere uguale a quello dell'Anno 1. In altre parole, l'attività economica cambierà, ovviamente, così come i prezzi dei singoli beni, e il numero di transazioni varierà. Ma tali variazioni resteranno contenute nel totale invariato del PIL, che rimarrà a 100 miliardi di dollari, perché non vi sono valuta e credito aggiuntivi. Lo stesso deve valere per gli anni successivi nelle stesse condizioni. La ripartizione di valuta e credito tra spesa delle famiglie, investimenti nella produzione e spesa pubblica sarà quasi certamente diversa, ma il totale dovrà sempre essere di 100 miliardi di dollari.
Con un PIL invariato, nulla impedisce all'economia di progredire, ma questo dipende dalle scelte tra consumatori e produttori. La spesa pubblica, purché sia interamente finanziata dalle imposte, influirà sulla velocità del progresso economico, ma non altererà il totale del PIL. Lo stesso vale per le variazioni nella ripartizione tra consumi e risparmi.
Un altro modo di esprimere il concetto è la legge di Say, che definisce il ruolo della moneta nel contesto della divisione del lavoro. Nel corso di un anno realizziamo profitti o perdite nette e percepiamo un reddito. Destiniamo i proventi a spesa, risparmi e imposte, che vengono rimessi in circolo dallo Stato. Come direbbero gli economisti matematici, la massa monetaria in senso ampio, cioè il totale di valuta e credito nell'economia, ha una velocità di circolazione pari esattamente a uno.
Se la quantità di valuta e credito non aumenta, chi migliora i propri redditi e profitti lo fa apparentemente a spese di chi non ci riesce. Ma questo è una funzione dell'evoluzione di un'economia, ossia della riallocazione delle risorse verso il loro impiego più produttivo: Schumpeter la definì distruzione creatrice.
Nel complesso, però, un miglioramento della condizione economica generale deriva da un aumento del potere d’acquisto della valuta, con ogni unità che acquista più beni e servizi, e di migliore qualità, a fine anno rispetto all'inizio. Anche chi subisce una diminuzione del reddito beneficia del miglioramento delle condizioni economiche, che porta fuori dalla povertà più persone di quante i governi potranno mai riuscire a fare aumentando la tassazione per finanziare il welfare.
Per semplificare, abbiamo escluso dal nostro esempio teorico il commercio transfrontaliero e i flussi di capitale, che dobbiamo commentare separatamente. In un libero mercato, uno squilibrio commerciale determina flussi di capitale in direzione opposta. Se importatori ed esportatori cedono le valute estere acquisite tramite gli scambi, il modello resta valido, perché non vengono distrutti né valuta né depositi bancari.
In assenza di interventi monetari e creditizi, anche un disavanzo commerciale complessivo non altera la quantità di valuta in circolazione: cambia solo la sua titolarità. L'aggiustamento si rifletterà nel tasso di cambio e non in variazioni dell'ammontare di valuta e credito.
Un surplus delle esportazioni porta i detentori nazionali a possedere valuta estera oppure a venderla in cambio dell'equivalente in valuta nazionale. Se a detenerla finiscono gli stranieri, la valuta resta nella massa monetaria nazionale tramite i rapporti di corrispondenza bancaria. Cambia la titolarità della valuta e, ancora una volta, l'aggiustamento avviene nel tasso di cambio. In pratica, però, vi saranno variazioni nei livelli di finanziamento del commercio a breve termine in essere, e le banche centrali e i fondi di stabilizzazione dei cambi intervengono regolarmente sui mercati valutari, ritirando o immettendo di volta in volta valuta in circolazione.
Tornando all'esempio precedente, se nell'Anno 2 il PIL aumenta rispetto all'Anno 1 del dieci per cento, ad esempio fino a 110 miliardi di dollari, può essere solo perché la quantità di valuta e credito in circolazione nell'economia è aumentata, non necessariamente perché sia aumentata l'attività economica sottostante. Inoltre, in pratica, il credito bancario fluttua ed è soggetto a cicli di espansione e contrazione. E le banche centrali cercano di stimolare la domanda di valuta gestendo i tassi di interesse. Intervengono direttamente con il quantitative easing e con operazioni di pronti contro termine e di pronti contro termine inversi. Ma resta il fatto che l'aumento del PIL può riflettere soltanto un aumento della quantità di valuta e credito.
Possiamo quindi concludere che ciò che comunemente si definisce crescita economica è solo un aumento della quantità di moneta e credito nell'economia e non riflette cambiamenti nella condizione economica sottostante.
Evidenze empiriche della relazione tra PIL e moneta in senso ampio
La Figura 1 qui sotto mostra la relazione tra la massa monetaria in senso ampio e il PIL degli Stati Uniti negli ultimi sessantuno anni. Come ci si aspetterebbe dall'analisi precedente, tra i due dati esiste un alto grado di correlazione, ma emergono scostamenti crescenti, in particolare dopo la crisi di Lehman, che meritano un ulteriore approfondimento.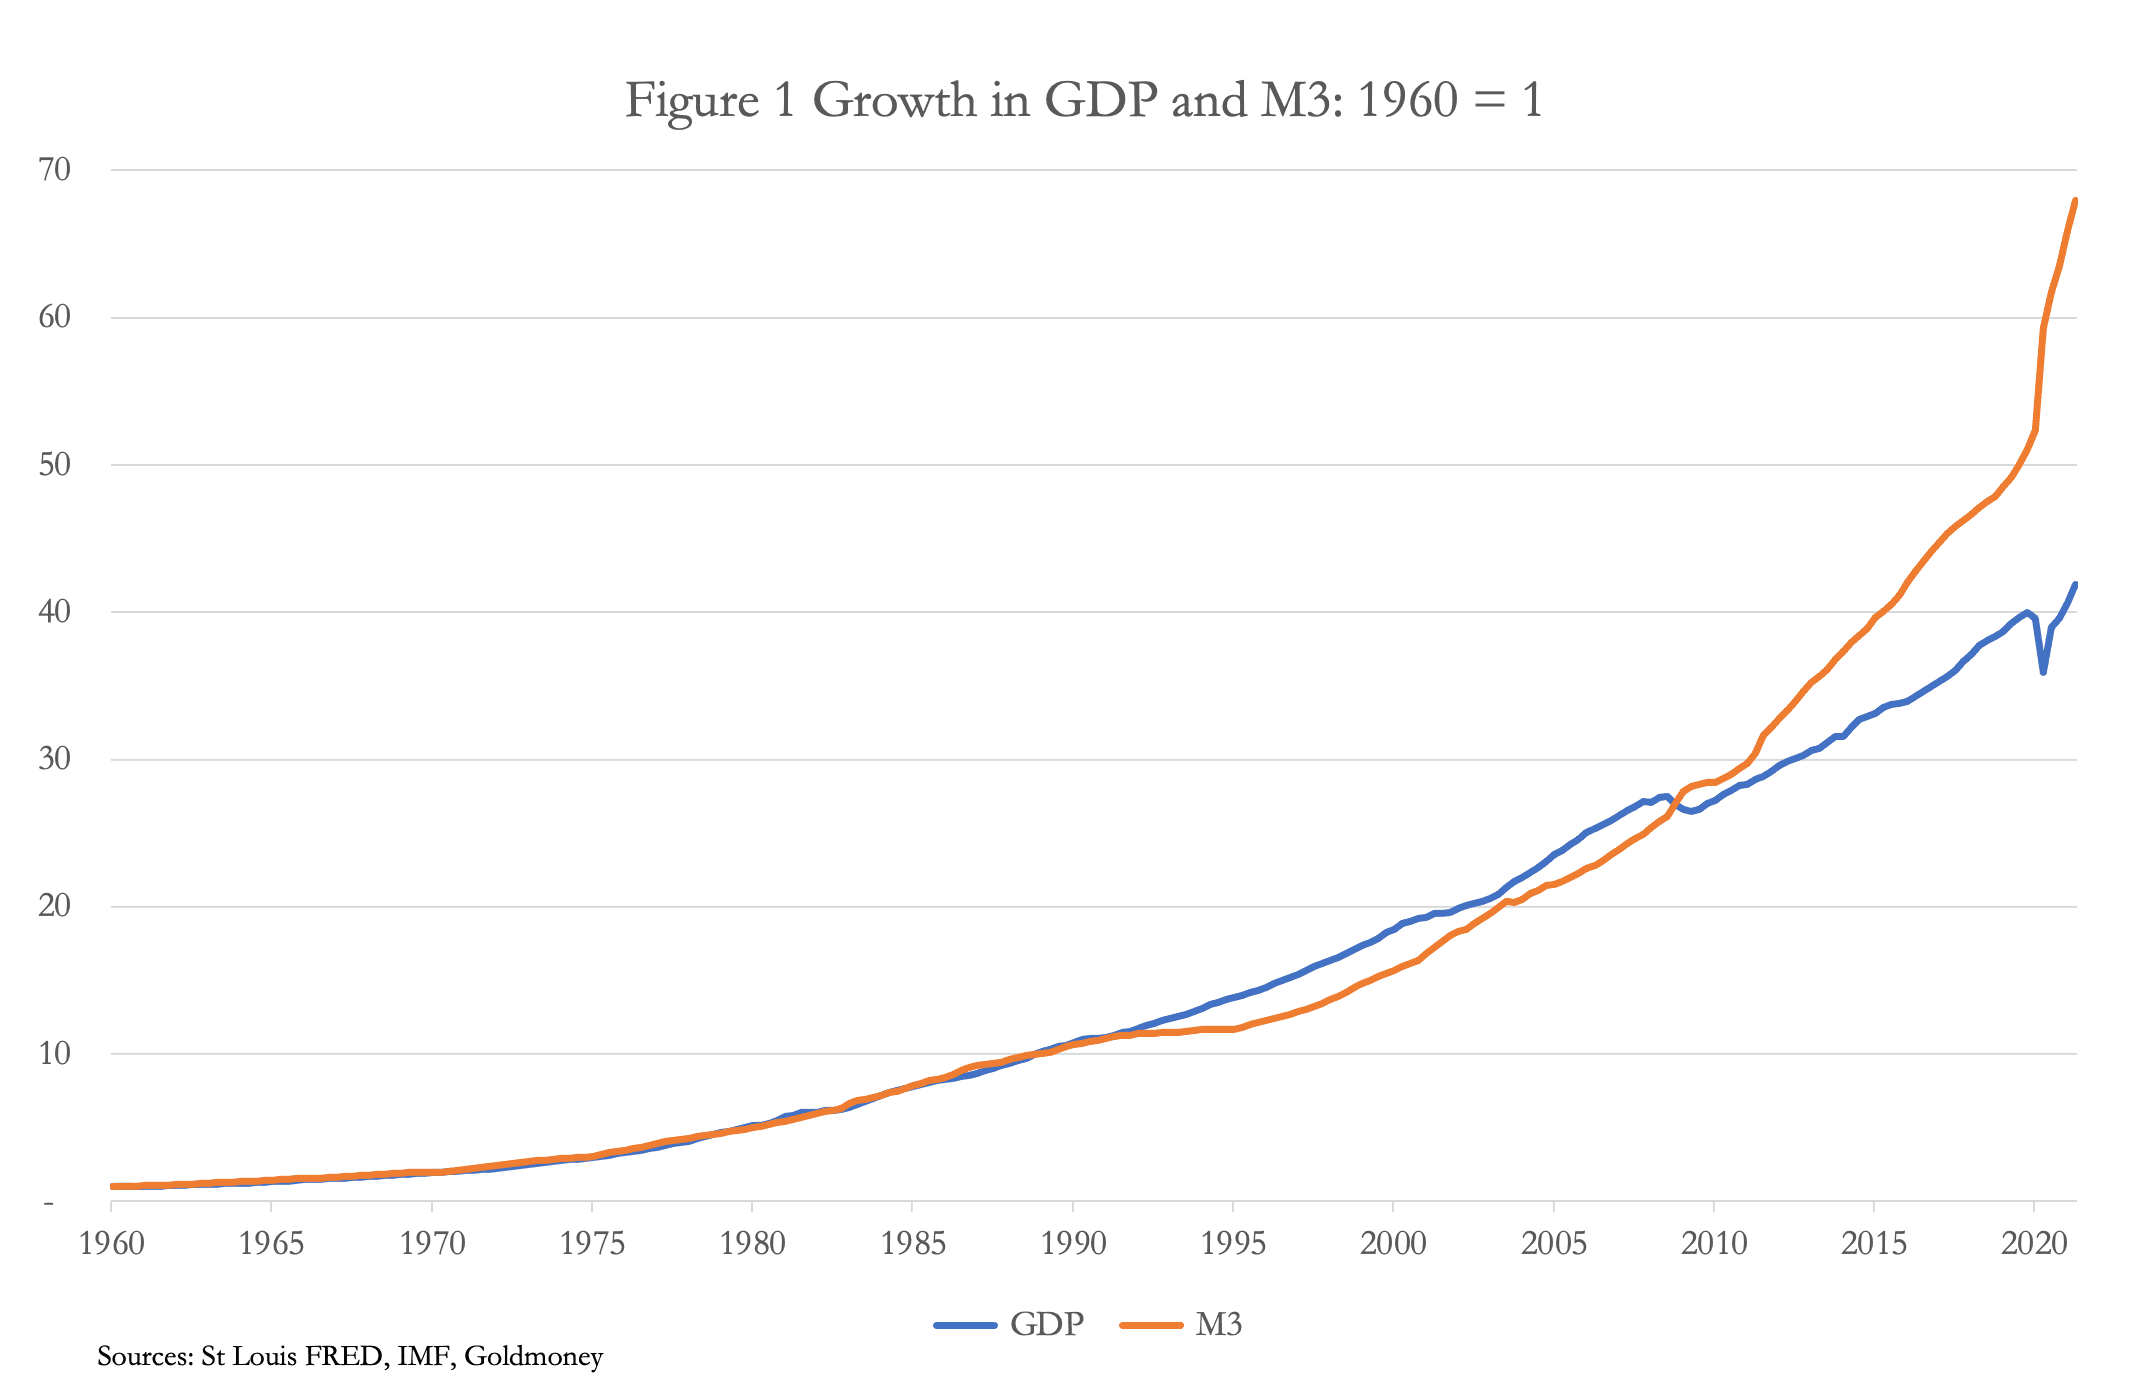
In pratica, tra il PIL nominale e l'M3 esiste una differenza numerica, dovuta a errori statistici e di altro tipo. Ciò che ci interessa, però, è il tasso di variazione di entrambe le misure, ed è per questo che nel grafico sono state riespresse come multipli di espansione rispetto a una base 1960.
Nei trent'anni dal 1960 al 1990 l'espansione delle due misure è stata identica. Solo a partire dal 1992 si è notata una divergenza, in coincidenza con la finanziarizzazione dell'economia statunitense, quando le banche commerciali hanno svolto sempre più attività puramente finanziarie. Ciò ha dato origine alle attività di shadow banking, cioè ai prestiti erogati da finanziatori, broker e altri intermediari che non rientrano nel perimetro del sistema bancario regolamentato e delle statistiche ufficiali.
Anche se non tutto lo shadow banking comporta creazione di credito, esso ha determinato il passaggio dalle banche regolamentate alle banche ombra di una quantità non quantificata di creazione di credito, deprimendo il dato principale dell'M3. Le banche hanno usato veicoli fuori bilancio, come le collateralised loan obligation, per finanziare i prestiti immobiliari residenziali, una pratica che è esplosa con la crisi di Lehman. Le banche sono state costrette a riprendere in carico una parte di quelle obbligazioni, ed è per questo che nell'ottobre 2008 la crescita dell'M3 ha incrociato e superato quella del PIL.
In altre parole, la divergenza dell'M3, che fino alla grande crisi finanziaria del 2008-2009 è cresciuto a un ritmo inferiore al PIL nominale, non era una vera divergenza se si considera la creazione di credito da parte delle banche ombra. Tenendo conto dello shadow banking, la nostra analisi della relazione tra PIL e M3 è pienamente confermata dai numeri fino alla crisi di Lehman.
A quel punto c'è stata un'enorme inflazione di moneta e credito, perché la Fed ha di fatto firmato un assegno in bianco per salvare il sistema finanziario, e ciò si riflette nella successiva accelerazione della crescita dell'M3 rispetto a quella del PIL.
Dalla crisi finanziaria il PIL nominale è aumentato del 55% (fino ad aprile 2021), mentre l'M3 è aumentato del 140%. E resta comunque un ulteriore livello ignoto di creazione di credito da parte delle banche ombra. Queste forze si riflettono in un PIL che accelera visibilmente il proprio ritmo di crescita nonostante lo shock del covid, ma la sorpresa è che il PIL non sia aumentato ancora di più.
Una parte della spiegazione è temporale, perché ci vuole tempo prima che la moneta e il credito creati entrino in circolazione. Ci si può quindi aspettare che la rapida espansione dell'M3 negli ultimi diciotto mesi alimenti ulteriori aumenti del PIL dopo i lockdown dovuti al covid. Inoltre, quantità crescenti di moneta e credito alimentano l'inflazione dei prezzi degli asset, in particolare attraverso il quantitative easing, e quindi sono escluse dalle statistiche del PIL e impiegheranno ancora più tempo per trasmettersi ai beni e ai servizi inclusi nel PIL.
L'inadeguatezza di un deflatore basato sull'IPC
Dato che il PIL riflette soltanto la quantità di moneta e di credito presenti nell'economia, la pratica di deflazionarne l'espansione con un indice dei prezzi non ha alcuno scopo. È coerente solo con la convinzione che le variazioni della quantità di moneta abbiano poco o nulla a che vedere con i prezzi.Ma applicando una correzione per le conseguenze sui prezzi della precedente espansione monetaria, l'uso del PIL come indicatore dello stato dell'economia viene legittimato a torto. Inoltre, il termine «PIL reale» per indicare il PIL modificato in questo modo contribuisce a fissarlo nella mente del pubblico come il principale indicatore dell'attività economica, e la sua crescita come un obiettivo lodevole della politica monetaria. Dietro questo errore c'è una storia travagliata.
Quando, quarant'anni fa, si adottò l'indicizzazione come strumento di compensazione pubblica dell'inflazione dei prezzi, gli economisti statalisti si resero conto del notevole impatto sulle finanze dello Stato. L'indicizzazione di quantità crescenti di obbligazioni e di una serie di prestazioni assistenziali dopo gli anni Settanta inflazionistici si rivelò troppo costosa per i governi espansionisti, e di conseguenza gli statistici hanno modificato continuamente i loro calcoli dell'inflazione dei prezzi per ridurre il peso sulle finanze pubbliche.
Il livello generale dei prezzi è solo un concetto e quindi non può essere misurato. Le statistiche dei prezzi aggregati e la loro costruzione diventano poco più che una questione di politica. Permettono allo statistico di usare strumenti e metodi matematici sofisticati per sostenere quasi qualsiasi cosa voglia. Nonostante un'inflazione di moneta e credito in rapida accelerazione, gli statistici governativi sono riusciti per un certo tempo a mantenere gli aumenti annui dei prezzi al consumo intorno al due per cento. Il due per cento è peraltro l'obiettivo di inflazione comunemente fissato dalle banche centrali nel definire i tassi di interesse e, con la statistica dell'IPC saldamente sotto controllo, fino a poco tempo fa i responsabili delle politiche sono riusciti a mantenere i tassi di interesse al limite dello zero.
L'analisi statistica indipendente di Shadowstats.com mette in luce l'inganno statistico perpetrato dal metodo dell'IPC, elaborando un indice alternativo privo di tutte le modifiche statistiche introdotte dal 1980 per ridurre i valori. Attualmente mostra un tasso annualizzato di aumento dei prezzi non corretto superiore al tredici per cento. Va ammesso che anche il tasso ufficiale è ormai sfuggito al suo livello controllato del due per cento e solo questa settimana è stato ammesso al 5,3%.
Nel rilevare la natura interessata delle statistiche sui prezzi, non dobbiamo dimenticare che esse non hanno alcuna finalità economica credibile. Le variazioni del valore della moneta non possono essere definite nello stesso modo in cui si registrano le variazioni di dimensione o di peso di un oggetto. In ogni caso, un indice dei prezzi è un insieme di prezzi storici con scarsissimo legame con il futuro, comunque sia costruito. E usarlo come base della politica monetaria significa commettere lo stesso errore di presumere che la crescita del PIL sia prova di un'economia in crescita. Significa non riconoscere che la catallattica è una scienza umana della scelta in evoluzione, che non può essere definita dalla matematica applicabile alle scienze naturali.
Le conseguenze della politica monetaria sui prezzi
Ora che è stato stabilito oltre ogni dubbio che il PIL riflette soltanto l’espansione monetaria, possiamo concludere che, spinto da livelli eccessivi di crescita della moneta e del credito, il PIL aumenterà in modo significativo nel prossimo futuro, indipendentemente dalla politica monetaria successiva. A meno che, naturalmente, per qualche ragione non si verifichi una contrazione improvvisa e sostanziale della moneta e del credito. Ma data la convinzione apparente della Fed che il PIL indichi lo stato dell’economia, possiamo essere certi che un simile esito non sarà permesso.Al contrario, una ripresa del PIL post-covid viene salutata come prova di una gestione economica efficace da parte delle autorità monetarie. Ma la loro misurazione dell’inflazione attraverso gli indici dei prezzi sta per causare un enorme grattacapo. Abbiamo osservato che l’indice CPI risulta attualmente in aumento del 5,3% annualizzato, quindi la speranza della Fed che l’aumento sia transitorio e che gli statistici del Bureau of Labor Statistics possano riportarlo sotto controllo appare più remota di giorno in giorno.
Nel rapporto tra la quantità di moneta e i prezzi operano due forze fondamentali. La prima è la variazione della quantità di moneta, che se aumenta tende a ridurne il potere d’acquisto. La seconda è la variazione della percezione, da parte di chi detiene valuta, del rapporto tra moneta e beni, che si riflette nei cambiamenti della liquidità a disposizione. Supponendo per il momento che questa non cambi, vediamo che il recente rapido aumento della moneta M3 illustrato nella Figura 1 qui sopra è destinato ad aumentare il valore del PIL. Ma il PIL è la somma delle transazioni che vi rientrano e, indipendentemente dal fatto che l’attività economica aumenti o diminuisca, i prezzi in quelle transazioni possono solo salire a causa dell’enorme divario tra il PIL e la quantità di moneta in senso lato. E data la differenza tra M3 e PIL illustrata nel grafico della Figura 1, e aggiungendo a M3 la creazione di una quantità inconoscibile di credito aggiuntivo proveniente dallo shadow banking, le forze latenti che spingono i prezzi al rialzo svalutando la valuta sono considerevolmente maggiori di quanto comunemente si pensi.
La prima forza nel rapporto monetario descritto sopra è coerente con l’equazione degli scambi, l’espressione matematica del rapporto tra la quantità di moneta e i prezzi in aggregato. Ma se c’è un tema in questo articolo, è evidenziare l’errore di applicare relazioni matematiche all’azione umana. La seconda delle due forze citate sopra è la variazione della psicologia collettiva, che determina anch’essa il valore di una valuta rispetto ai beni.
Lo si può illustrare considerando le variazioni del livello medio di liquidità in valuta detenuto dagli utilizzatori. A differenza delle somme destinate al risparmio, la valuta a disposizione rappresenta produzione non spesa, tenuta in riserva per cambiamenti imprevisti nei bisogni e nei desideri di una persona.
Ma se, in aggregato, i detentori di liquidità in valuta sospettano che i prezzi dei beni e dei servizi che potrebbero desiderare, ma di cui non hanno bisogno immediato, inizieranno a salire più rapidamente, ridurranno la valuta a disposizione per acquistare quei beni. È una descrizione plausibile delle condizioni attuali: una vasta gamma di prezzi al consumo sta salendo in modo inatteso, incoraggiando chiunque abbia liquidità in eccesso a disfarsene, aggravando la tendenza dei prezzi. E dalla quantità eccessiva di moneta e credito che deve ancora riversarsi nell’economia registrata dal PIL possiamo vedere che questa tendenza avrà probabilmente un effetto aggiuntivo rispetto alla relazione matematica, facendo forse scendere il potere d’acquisto del dollaro più rapidamente di quanto i recenti aumenti della moneta M3 lascerebbero ritenere probabile.
La situazione nel Regno Unito rispecchia quella degli Stati Uniti, con la misura più ampia della moneta (in questo caso M4) che supera il PIL con un margine allarmante. Lo illustra la Figura 2, che parte dal 1993, dopo il big-bang della metà degli anni Ottanta, quando la finanziarizzazione del sistema bancario avrà iniziato a incidere sul rapporto tra prestiti bancari e PIL.
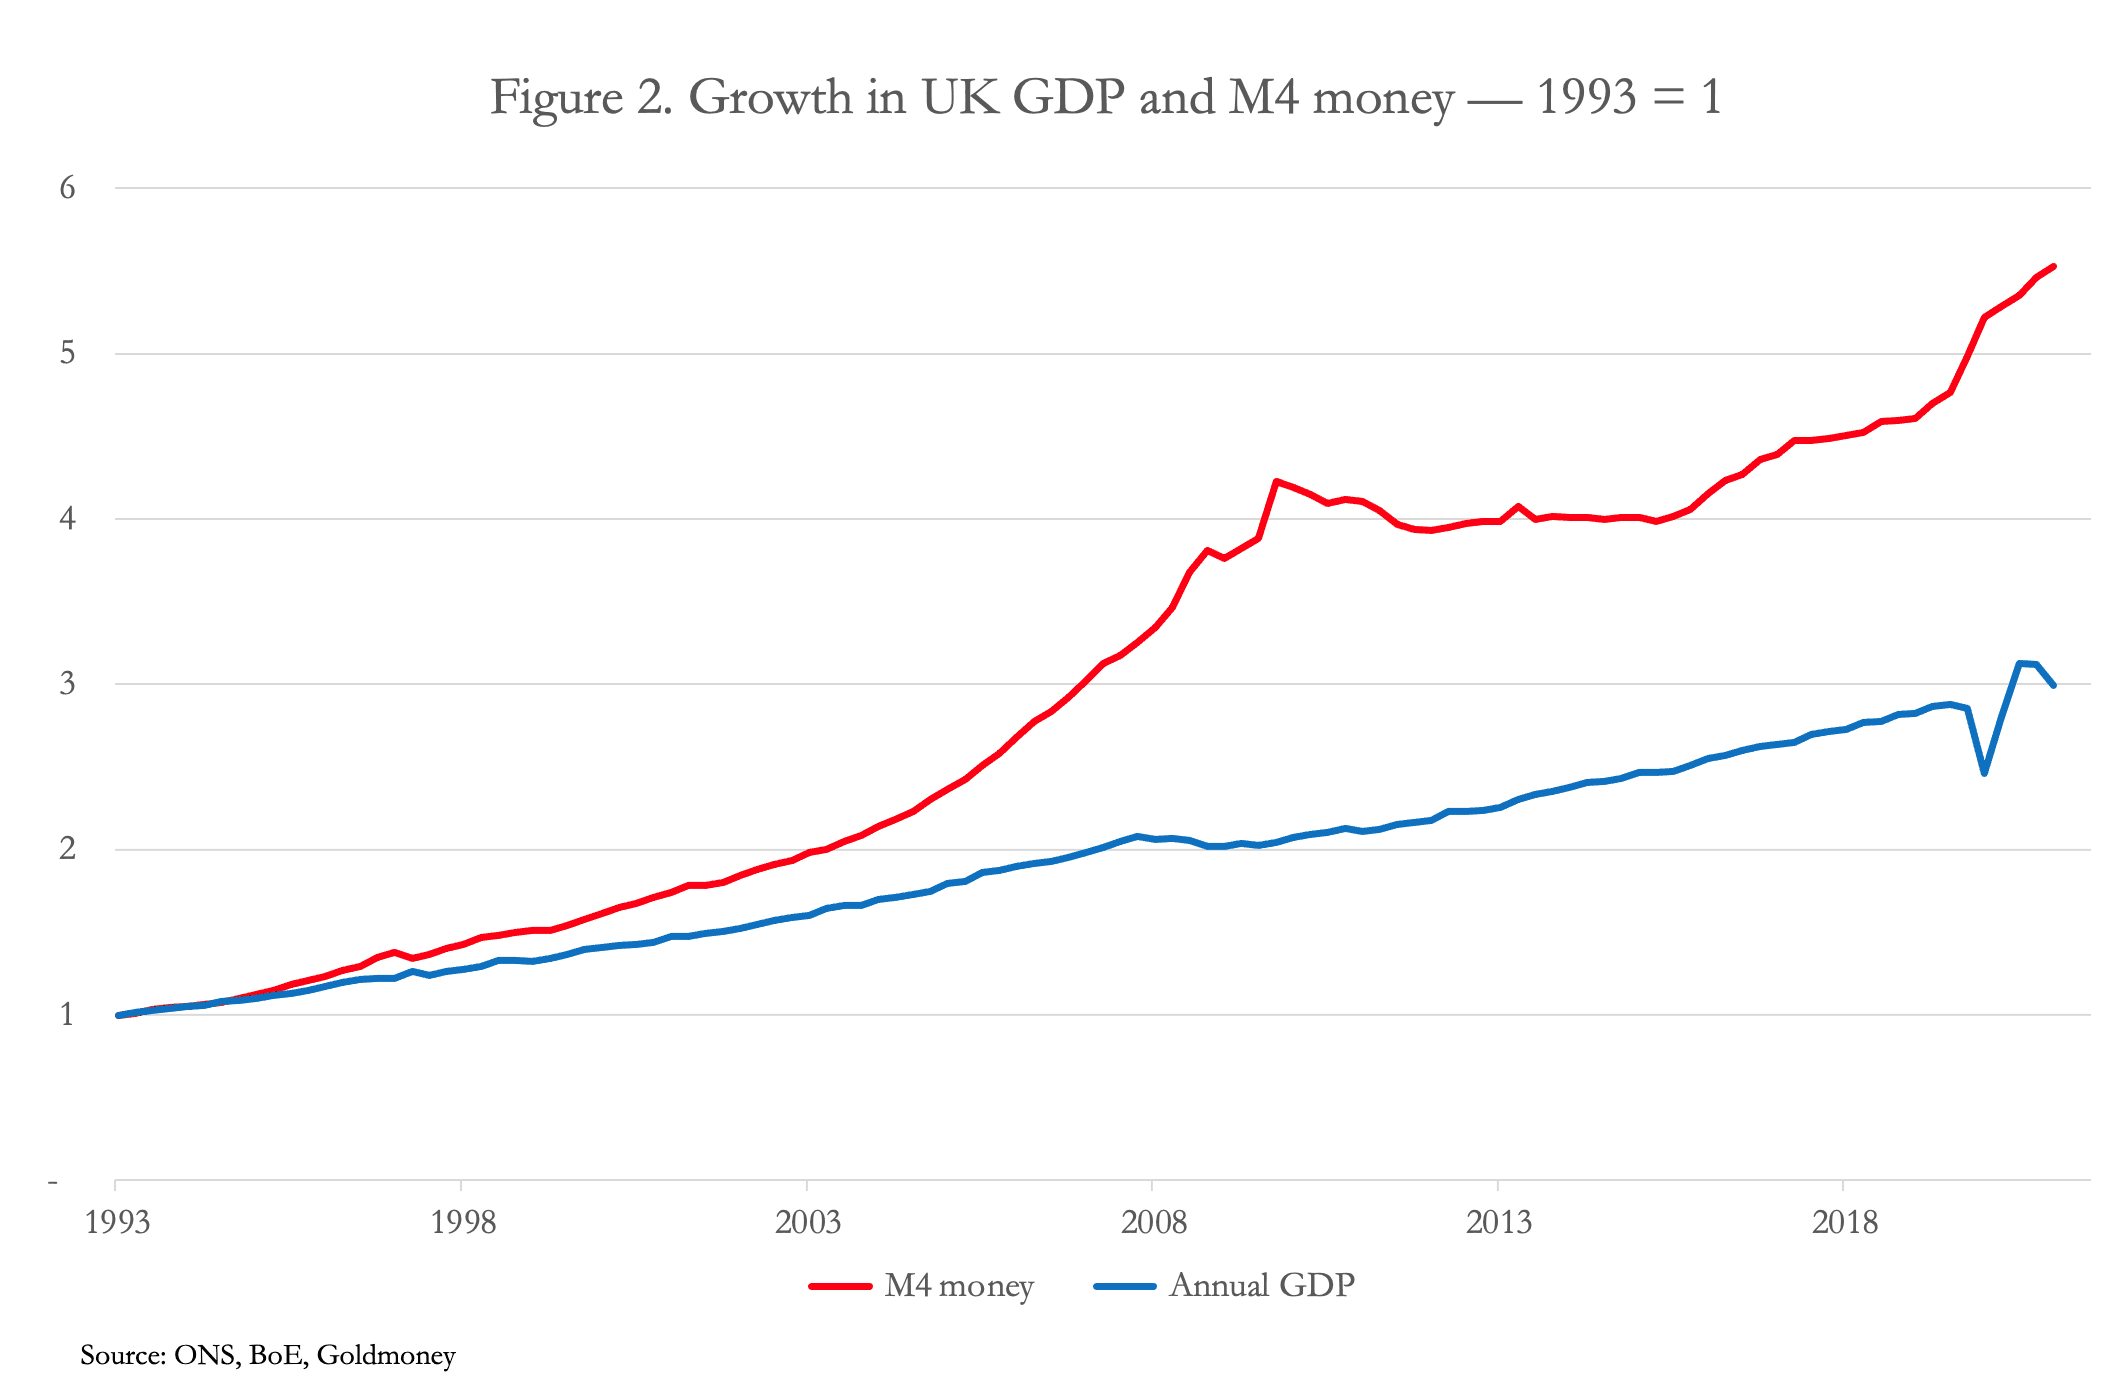
Il distacco tra il PIL, che misura beni e servizi escludendo le attività finanziarie, e un M4 in crescita più rapida riflette lo sviluppo dei servizi finanziari a Londra dopo il big-bang della metà degli anni Ottanta. Ma col tempo ci si può aspettare che moneta e credito passino dalle attività puramente finanziarie a quelle registrate nel PIL.
Le conseguenze per i tassi di interesse e i mercati finanziari
Un esame dei veri rapporti tra valuta, credito ed economia suggerisce con forza che lo shock dell'inflazione dei prezzi sia ancora nelle sue fasi iniziali. Abbiamo stabilito che la crescita del PIL non è altro che la crescita della moneta in senso ampio, e abbiamo spiegato le differenze nei rispettivi tassi di crescita. Oltre all'effetto matematico della teoria dello scambio, abbiamo osservato che la tendenza al rialzo dei prezzi è destinata ad accelerare, perché i consumatori riducono la propria liquidità in contanti acquistando beni prima che i prezzi aumentino ulteriormente. Nel loro insieme, questi fattori portano a prevedere un calo generalmente inatteso del potere d’acquisto del dollaro, e abbiamo inoltre osservato che le principali banche centrali (con la possibile eccezione di quella cinese) hanno adottato politiche monetarie simili, che avranno conseguenze simili.I tassi d'interesse devono aumentare, e l'aumento dei tassi su dollaro e sterlina deve essere abbastanza consistente da stabilizzare queste valute, se non si vuole che crollino del tutto. Ma in questa fase ci interessa meno il futuro ultimo delle valute fiat che l'effetto sul valore delle attività finanziarie.
I rendimenti delle obbligazioni a tasso fisso saliranno in misura sostanziale, il che significa che i prezzi scenderanno. A loro volta, tassi d'interesse e rendimenti obbligazionari più alti metteranno sotto pressione i valori azionari. Nella misura in cui i valori delle attività finanziarie sono in una bolla, possiamo aspettarci un forte ridimensionamento delle valutazioni. Gran parte dello shadow banking è legata agli ETF, che subiranno anch'essi una contrazione consistente.[iii] Vale anche la pena notare che le stablecoin, come Tether, rappresentano un'ulteriore espansione monetaria, poiché vengono emesse nello stesso modo in cui le banche centrali emettono contanti e riserve sui conti delle banche commerciali. Il FSB non ha ancora incluso ufficialmente le stablecoin nelle sue stime sullo shadow banking.
La risposta monetaria delle banche centrali cercherà di impedire un calo significativo dei mercati per tre ragioni: le banche centrali si sono impegnate a finanziare i disavanzi pubblici, e l'aumento dei rendimenti dei titoli di Stato ostacola questo obiettivo; ritengono che mercati finanziari vivaci siano essenziali per mantenere la fiducia del pubblico nelle prospettive economiche; e sono ben consapevoli che il calo dei prezzi delle attività rischia di innescare un'accelerazione della liquidazione delle garanzie da parte delle banche, come teorizzato da Irving Fisher dopo la depressione degli anni '30.
Oro
La Figura 3 mostra il rapporto tra il prezzo dell'oro in dollari e la massa monetaria M3 degli Stati Uniti. La linea grigia indica la differenza tra i due valori, che attualmente mostra l'oro con uno sconto del 42% rispetto a dove si trovava al tempo della crisi Lehman.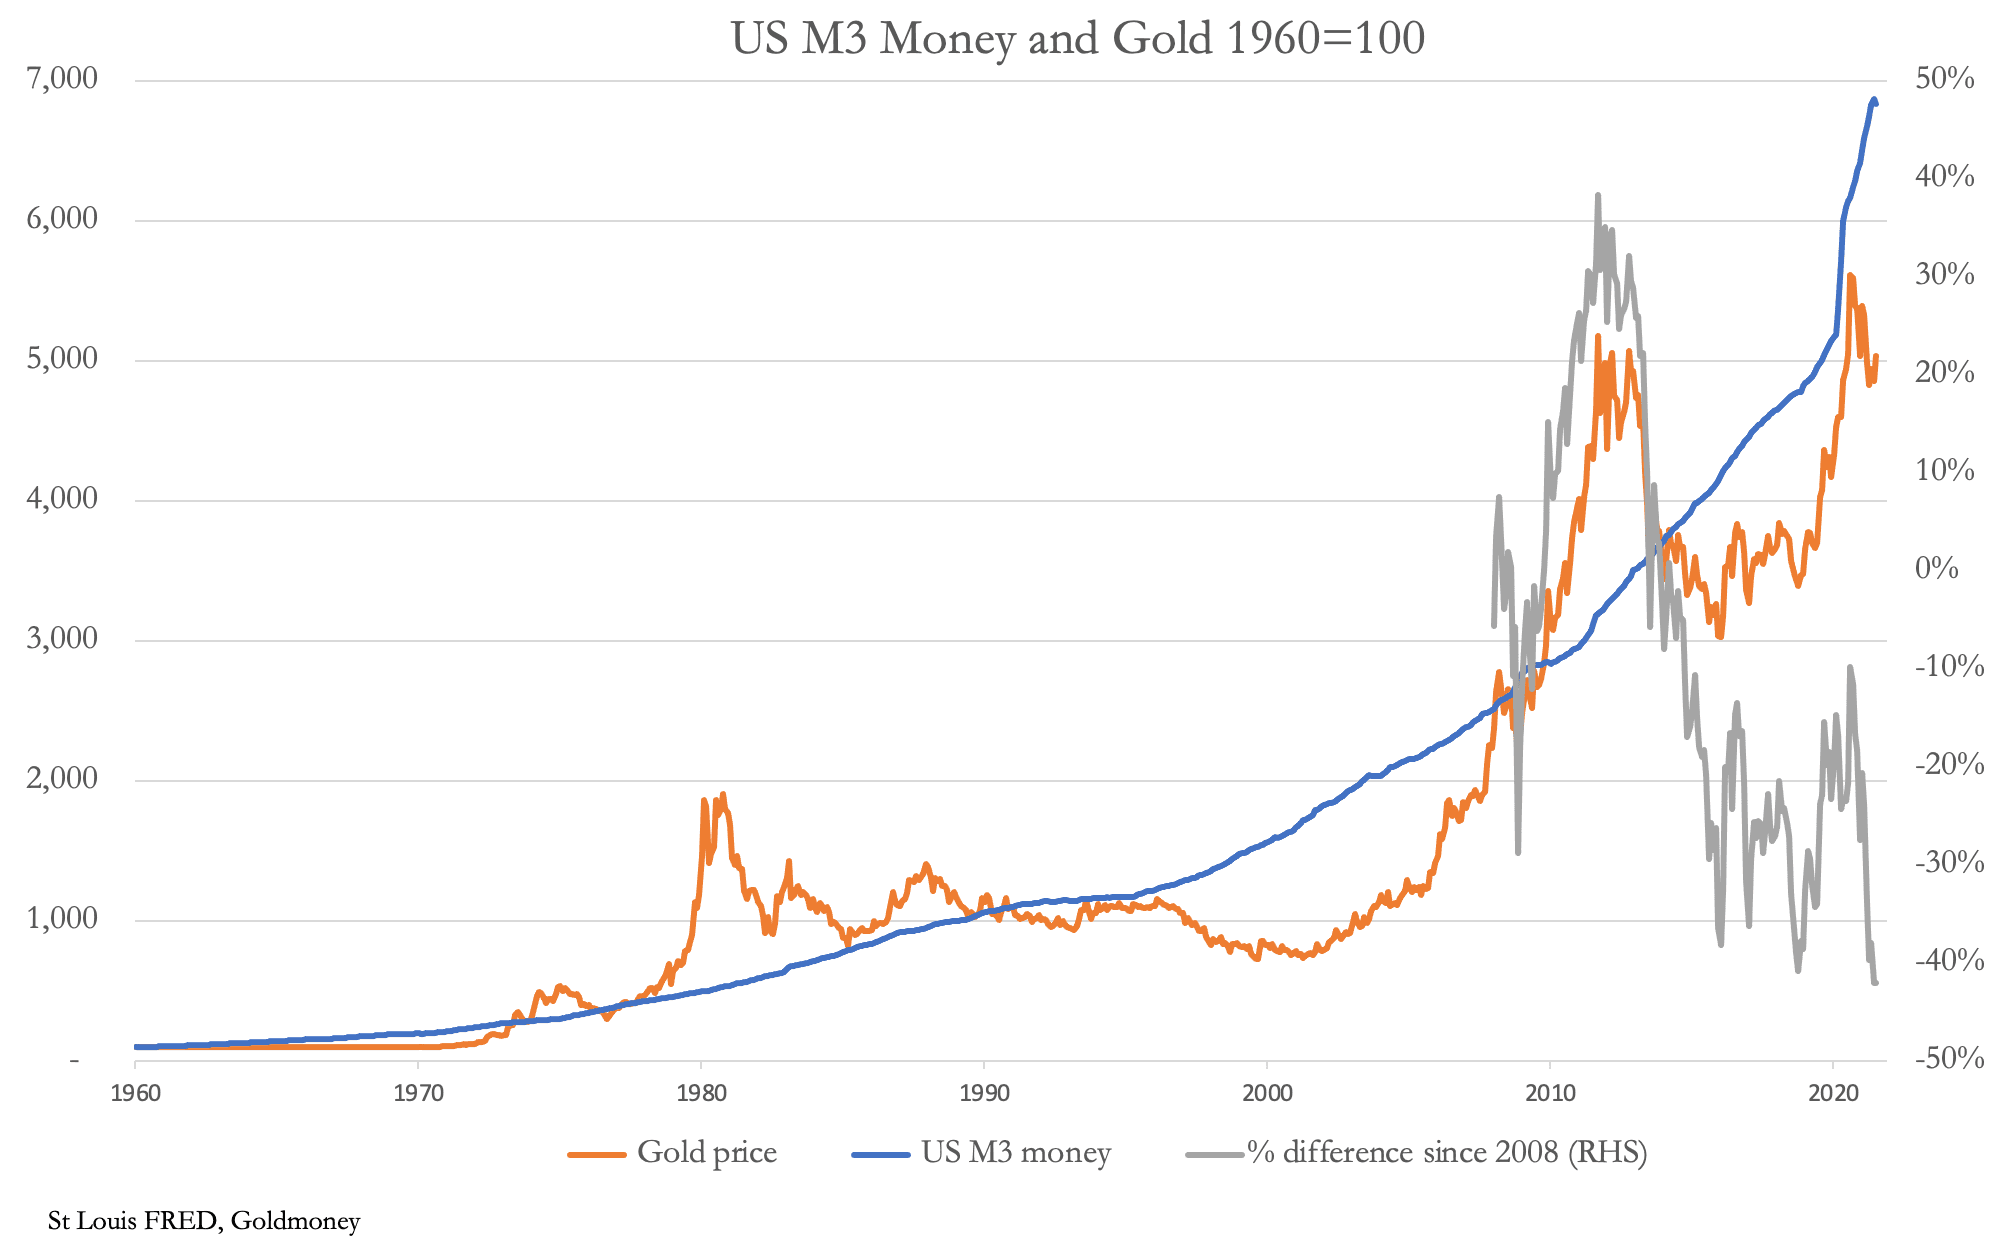
È un errore presumere che il prezzo dell'oro debba seguire la crescita della massa monetaria in senso ampio, come confermano i periodi di sopravvalutazione e sottovalutazione relativa significative. Ma in generale, ci si può aspettare che un'accelerazione del ritmo di espansione monetaria porti a prezzi dell'oro più alti.
Mentre M3 è aumentata in modo sostanziale negli ultimi diciotto mesi, l'oro è rimasto indietro. In un certo senso, ciò non sorprende, perché l'attuale bolla delle attività finanziarie e i tassi d'interesse mantenuti al limite dello zero possono reggere solo se c'è una fiducia assoluta e continua nelle prospettive dei valori delle attività e delle valute. In altre parole, quando c'è una bolla finanziaria, l'oro può essere considerato l'anti-bolla, quindi è destinato a non essere di moda.
Dopo la crisi Lehman, il prezzo dell'oro salì a 1.925 dollari in un contesto di crescente preoccupazione per il sistema bancario globale. Rispetto all'andamento di M3, l'oro si trovava allora con un premio del 40%, il che oggi possiamo dire che scontava l'inflazione monetaria con troppo anticipo, in assenza di una crisi finanziaria ingestibile. Oggi si trova con uno sconto del 42%, il che suggerisce che l'ottimismo nel sistema delle valute fiat sia a un estremo simile ma opposto rispetto al 2011.
Ci sono pochi dubbi che la bolla delle attività finanziarie verrà fatta scoppiare dall'aumento dei tassi d'interesse, che sfuggirà al controllo della Fed per le ragioni illustrate in questo articolo. Stando così le cose, c'è un valido argomento per lasciare il gioco del denaro fittizio alla follia della folla e alla follia delle istituzioni regolamentate. L'unico modo credibile per isolarsene completamente è rifugiarsi nell'unica attività priva di rischio di controparte: l'oro fisico, e forse un po' di argento fisico, il cui possesso ha il vantaggio aggiuntivo di essere meno probabilmente vietato da governi in preda al panico.
E il forte sconto nei tassi di crescita relativi fa apparire l'oro eccezionalmente sottovalutato.
[i] Von Mises: L'azione umana, Capitolo 14: «L'ambito e il metodo della catallattica»
[ii] Le variazioni del livello di liquidità in contanti delle persone hanno un impatto rilevante sui prezzi, quindi ai nostri fini dovremmo eliminare questo fattore.
[iii] Il FSB include gli ETF nella sua definizione di shadow banking. Gli index tracker e ETF simili aumentano i flussi di denaro verso derivati e titoli finanziari in cui altrimenti non verrebbe investito.
Le opinioni espresse in questo articolo sono quelle dell'autore o degli autori e non riflettono quelle di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha solo scopo informativo generale e non costituisce da parte di Goldmoney o dell'autore o degli autori una consulenza legale, finanziaria, fiscale, di investimento o contabile. Non agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Si è prestata attenzione affinché le informazioni dell'articolo siano affidabili; tuttavia, Goldmoney non garantisce che siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non vanno considerate tali. Goldmoney non sarà responsabile per alcun reclamo, perdita, danno o disagio causato da qualsiasi informazione o opinione contenuta in questo articolo, e qualsiasi azione intrapresa in base alle opinioni e alle informazioni in esso contenute è a tuo rischio.