
Per spiegare perché le valute fiat stanno fallendo, sono partito dalla definizione di moneta. Ho poi descritto il rapporto tra la moneta fiat e il suo potere d’acquisto, il ruolo del credito bancario e gli interessi delle banche centrali.
Senza dubbio le recenti sanzioni contro la Russia avranno un effetto catastrofico sulle valute finanziarizzate e potrebbero portare alla fine di cinquantun anni di regime del dollaro. Russia e Cina intendono sottrarre rublo e yuan a questo destino legando le proprie valute alle materie prime e alla produzione, anziché ad attività finanziarie in via di collasso. Per noi in Occidente l'unico modo di proteggerci è l'oro fisico, che nel tempo è legato ai prezzi delle materie prime e dell'energia.
What is money?
Per capire perché tutti i sistemi di valuta fiat falliscono, dobbiamo partire da che cos'è la moneta e da come si distingue da altre forme di valuta e di credito. Si tratta di rapporti consolidati che vanno oltre la nostra epoca e hanno origine nel diritto romano e nella pratica dei mercanti medievali, che elaborarono una lex mercatoria, la quale estese lo status giuridico della moneta agli strumenti nati dalla moneta stessa, come le cambiali, gli assegni e altri titoli di credito monetario. E mentre, come mezzi di circolazione, le valute sono state storicamente quasi indistinguibili dalla moneta vera e propria, nell'ultimo secolo gli emittenti le hanno separate dalla moneta, tanto che sono diventate puramente fiat.In fin dei conti, ciò che costituisce la moneta è sempre stato stabilito da chi la usa, come mezzo per scambiare la propria produzione con il consumo in un'economia basata sulla divisione del lavoro. La moneta è il ponte tra i due e, mentre nel corso dei millenni diversi mezzi di scambio sono comparsi e scomparsi, solo la moneta metallica è sopravvissuta mantenendo la fiducia. Si tratta principalmente di oro, argento e rame. Oggi il termine si riferisce di solito all'oro, che si trova ancora nelle riserve dei governi, come unica attività priva di rischio di controparte. L'argento, che come attività monetaria ha perso importanza dopo il passaggio della Germania al gold standard in seguito alla guerra franco-prussiana, resta un metallo monetario, anche se con un rapporto oro/argento attualmente superiore a 70 non viene prezzato come tale.
Per ragioni storiche, il sistema monetario mondiale si è evoluto sulla base del diritto inglese. La Gran Bretagna, o più precisamente l'Inghilterra e il Galles, rispetta ancora il diritto romano, ossia naturale, in materia di moneta. Ancora oggi le monete d'oro sovereign hanno corso legale. A rigore, l'oro e l'argento metallici sono essi stessi credito, in quanto rappresentano una produzione ancora da spendere. Ma, caso unico, non sono la passività di nessuno, a differenza delle banconote e dei depositi bancari. La moneta metallica ha quindi questo status eccezionale, e questo fatto da solo fa sì che tenda a non circolare, in base alla legge di Gresham, finché sono disponibili forme di credito inferiori.
La moneta condivide con i suoi sostituti di valuta e di credito una posizione unica nel diritto penale. Se un ladro ruba del denaro, può essere arrestato e incriminato per furto insieme agli eventuali complici. Ma se passa il denaro a un'altra parte che lo riceve in buona fede e non sa che è rubato, il proprietario originario non ha alcun diritto di rivalsa né nei confronti del ricevente innocente né di chiunque entri successivamente in possesso di quel denaro. È molto diverso da qualsiasi altra forma di proprietà, che, pur passando in mani innocenti, resta di proprietà del proprietario originario.
Dal punto di vista giuridico, le criptovalute e le ipotizzate valute digitali delle banche centrali non sono moneta, né sostituti della moneta, né valute. Poiché un precedente proprietario di bitcoin rubati, venduti a un acquirente ignaro della provenienza illecita, può poi rivendicarli, non esiste un titolo valido senza una provenienza completa. In conformità con il diritto di proprietà, gli Stati Uniti hanno stabilito che le criptovalute sono beni, recuperabili come refurtiva, distinguendole così dalla moneta e dalla valuta vere e proprie. E possiamo aspettarci sentenze analoghe in altre giurisdizioni, che escludano le criptovalute dallo status giuridico di moneta, mentre la posizione delle CBDC al riguardo deve ancora essere chiarita. Possiamo quindi respingere con decisione qualsiasi affermazione secondo cui bitcoin o un'altra criptovaluta possano avere lo status giuridico richiesto alla moneta.
Con un vero gold standard, la valuta sotto forma di banconote in circolazione era liberamente convertibile in monete d'oro. Finché erano liberamente convertibili, le banconote assumevano il valore di scambio dell'oro, tenuto conto del merito di credito dell'emittente. Una delle questioni che Sir Isaac Newton esaminò come Master of the Royal Mint fu quale grado di copertura servisse a una valuta per mantenere credibilità come sostituto dell'oro. Concluse che il livello dovesse essere del 40%, anche se Ludwig von Mises, l'economista austriaco, tra i più solidi sostenitori della moneta sana che si possano immaginare, sembrava meno prescrittivo sull'argomento.
L'effetto di un gold standard funzionante è garantire che la moneta scelta dalle persone sia rappresentata correttamente nel sistema monetario. Sia la valuta sia il credito restano legati alle sue virtù. Il livello generale dei prezzi oscillerà, influenzato dalle variazioni della quantità di valuta e di credito in circolazione, ma la disciplina dei limiti alla creazione di credito e di valuta riporta i prezzi verso una norma.
Questa disciplina non piace ai governi che ritengono che la moneta sia responsabilità di un governo che agisce nell'interesse del popolo, e non del popolo stesso. Lo espresse la Teoria statale della moneta di Georg Knapp, pubblicata nel 1905, che divenne la giustificazione tedesca per finanziare gli armamenti con mezzi inflazionistici alla vigilia della prima guerra mondiale, e per continuare a usare la svalutazione della moneta come principale strumento di finanziamento pubblico fino al crollo del marco cartaceo nel 1923.
Attraverso un processo evolutivo, i governi moderni hanno prima eroso e poi sottratto al pubblico, per sé, la determinazione di ciò che costituisce la moneta. L'eliminazione di ogni disciplina del gold standard ha permesso ai governi di gonfiare le quantità di valuta e di credito come mezzo per trasferire a sé la ricchezza pubblica. Come rappresentazione generale di questa diluizione, la Figura 1 mostra la crescita della valuta in dollari in senso lato da quando il presidente Nixon, nell'agosto 1971, sospese l'ultimo residuo di gold standard previsto dagli accordi di Bretton Woods.
 Da quella data valuta e credito bancario sono passati da 685 miliardi di dollari a 21,84 trilioni, ossia sono aumentati di trentadue volte. E questo esclude un aumento non quantificabile dei dollari fuori dal sistema finanziario statunitense, comunemente chiamati eurodollari, che forse ammontano a diversi trilioni in più. L'oro prezzato in dollari fiat è passato da 35 dollari, quando Bretton Woods fu sospeso, agli attuali 1.970. Un modo migliore di esprimere questa svalutazione del dollaro è dire che, prezzato in oro, il dollaro ha perso il 98,3% del suo potere d’acquisto (si veda la Figura 4 più avanti in questo articolo).
Se è un errore pensare che il rapporto tra la quantità di valuta e di credito in circolazione e il potere d’acquisto del dollaro sia lineare (come sostengono i monetaristi), non solo il ritmo della svalutazione è accelerato negli ultimi anni, ma è diventato impossibile fermare la distruzione del potere d’acquisto. Ciò richiederebbe che i governi rinnegassero gli impegni di welfare previsti per legge e si astenessero dall'intervento economico. Richiederebbe che accettassero che l'economia non è affare del governo, ma di chi produce beni e servizi a beneficio degli altri. Il ruolo economico dello Stato dovrebbe essere ridotto al minimo.
Non è solo una rivendicazione capitalistica. È stato confermato innumerevoli volte nella storia. Le nazioni capitalistiche riescono sempre meglio di quelle socialiste a creare ricchezza personale. Per questo il Muro di Berlino fu abbattuto da folle esasperate, spinte infine a farlo dal fallimento del comunismo rispetto al capitalismo a pochi passi di distanza. Anche la performance relativa di Hong Kong rispetto alla Cina, quando Mao Zedong faceva morire di fame le sue masse per una sorta di capriccio rivoluzionario, mostrò come la stessa etnia si comportasse sotto il socialismo rispetto ai mercati liberi.
The relationship between fiat currency and its purchasing power
Dall'aumento della quantità di valuta e credito in dollari USA M3 e dal calo del potere d’acquisto misurato in oro si vede che la statistica monetaria del governo non torna con il mercato. In parte il motivo è che le statistiche governative non colgono tutto il credito di un'economia (viene registrato solo il credito bancario emesso da banche autorizzate), i dollari creati fuori dal sistema, come gli eurodollari, sono aggiuntivi, e i prezzi di mercato oscillano.I monetaristi tengono poco o per nulla conto di questi fattori e sostengono che il potere d’acquisto di una valuta sia inversamente proporzionale alla sua quantità. Pur essendoci molto di vero in questa affermazione, essa vale solo per una valuta con una vera copertura aurea, quando le valutazioni relative tra valuta e beni di una comunità vengono allineate a quelle delle comunità vicine tramite l'arbitraggio, neutralizzando ogni soggettività di valutazione.
La rappresentazione classica della teoria monetaria dei prezzi non si applica quando la fiducia in una valuta priva di copertura è decisiva per stabilirne l'utilità. Una popolazione che perde fiducia nella valuta del proprio governo può rifiutarla del tutto a prescindere dalle variazioni della quantità in circolazione. È ciò che alla fine annienta tutte le valute fiat, e fa sì che, per sopravvivere, una valuta debba prima o poi tornare a un credibile sistema di cambio con l'oro.
La debolezza di una valuta fiat fu dimostrata in modo celebre in Europa negli anni Venti, quando la corona austriaca e il marco cartaceo tedesco furono distrutti. Dopo la seconda guerra mondiale, lo yen militare giapponese subì la stessa sorte a Hong Kong, e il marco tedesco per la seconda volta a metà degli anni Quaranta. Più di recente, il dollaro dello Zimbabwe e il bolívar venezuelano sono scesi al valore di carta straccia, e non sono i soli.
In definitiva è il pubblico che determina sempre il valore d'uso di un mezzo di circolazione. La Figura 2 qui sotto, che riporta il prezzo del petrolio misurato in grammi d'oro, dollari, sterline ed euro, mostra che tra il 1950 e il 1974 un gold standard, anche nella forma incompleta in vigore con gli accordi di Bretton Woods, coincise con la stabilità dei prezzi.
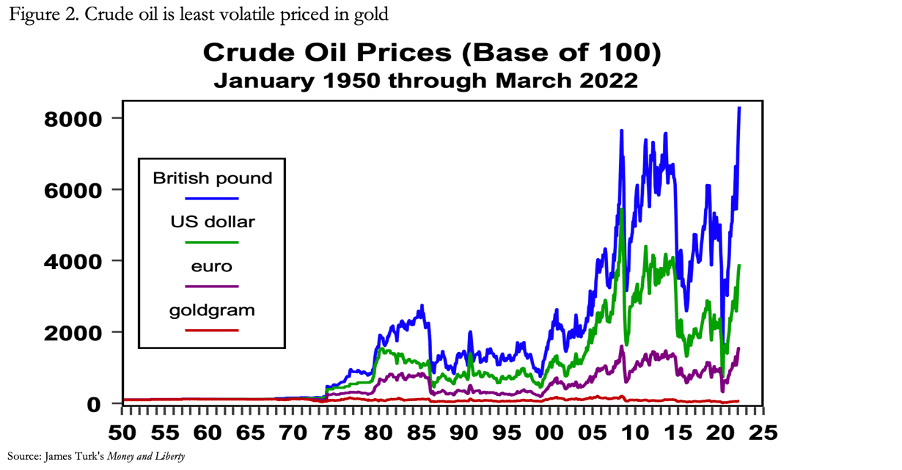
Bastarono pochi anni dalla fine di Bretton Woods perché si manifestassero le conseguenze della perdita dell'ancora aurea. Fino ad allora i fornitori di petrolio, principalmente l'Arabia Saudita e gli altri membri dell'OPEC, avevano fiducia nel dollaro e nelle altre valute. Solo quando capirono le implicazioni di essere pagati in pura moneta fiat pretesero un compenso per la svalutazione. La libertà di aumentare i prezzi del petrolio fu la condizione alla quale i sauditi e il resto dell'OPEC accettarono di essere pagati esclusivamente in dollari USA.
Negli anni del dopoguerra, tra il 1950 e il 1970, la moneta in senso lato degli Stati Uniti crebbe del 167%, eppure il prezzo del petrolio in dollari rimase invariato per tutto quel periodo. Una simile stabilità dei prezzi si osservò in altre materie prime, a dimostrazione chiara che la quantità di valuta e di credito in circolazione non era l'unico fattore determinante del potere d’acquisto del dollaro.
The role of bank credit
Anche se il rapporto tra il credito bancario e la somma della quantità di valuta e delle riserve bancarie varia, la quantità di gran lunga maggiore è quella del credito bancario. Il comportamento del sistema bancario ha quindi il maggiore impatto sulla quantità complessiva di credito nell'economia.Con il gold standard britannico dell'Ottocento, le oscillazioni della disponibilità delle banche a prestare provocavano periodi alterni di boom e di recessione, perciò vale la pena esaminare questo fenomeno, che è diventato il pretesto per l'intervento dello Stato nei mercati finanziari e, in ultima analisi, per l'abbandono totale dei gold standard.
Le banche sono operatori del credito: prestano a un tasso di interesse superiore a quello che pagano ai depositanti. Non impiegano il proprio denaro, se non in senso generale di bilancio. Il capitale proprio di una banca è la base su cui essa può espandere il proprio credito.
Il processo di creazione del credito è molto frainteso, ma in sostanza è semplice. Se una banca accetta di prestare denaro a un cliente, il prestito compare come attività nello stato patrimoniale della banca. Con la partita doppia, questo prestito deve avere subito una scrittura di contropartita, che accredita il conto corrente del debitore. Al cliente viene comunicato che il prestito è concesso e da quel momento può utilizzare i fondi accreditati sul suo conto corrente.
Non interviene nessun'altra banca, né alcuna altra fonte di finanziamento. Con due sole scritture contabili il bilancio della banca si è ampliato dell'importo del prestito. Per un banchiere, poter creare credito bancario in questo modo è, purché i prestiti siano prudenti, un'attività estremamente redditizia. L'ammontare del credito in essere può essere un multiplo elevato del capitale proprio della banca. Così, se il rapporto tra attività di bilancio e patrimonio netto di una banca è di otto volte e il margine lordo tra prestiti e depositi è del 3%, si ottiene un rendimento lordo del 24% sul patrimonio netto della banca.
Il limite alla leva di bilancio di una banca deriva da due considerazioni. C'è il rischio di credito vero e proprio, che varia con le condizioni economiche, e il rischio dei depositanti, ossia la fiducia collettiva dei depositanti nella condizione finanziaria della banca. Il rischio dei depositanti, che può portarli a ritirare il proprio credito dalla banca a favore di valuta o di un deposito presso un'altra banca, può derivare dal fatto che una banca offra un tasso inferiore a quello delle altre, oppure da preoccupazioni dei depositanti sulla solidità della banca stessa. È la combinazione di rischio di credito e rischio dei depositanti a determinare l'opinione di un banchiere sul livello massimo di profitti che si possono ottenere in sicurezza operando nel credito.
Un'espansione della quantità di credito in un'economia stimola l'attività economica perché le imprese vengono indotte a pensare che il denaro in più disponibile sia dovuto a migliori condizioni di mercato. Inoltre, l'apparente miglioramento delle condizioni di mercato incoraggia i banchieri ad aumentare ulteriormente i prestiti. Si avvia un circolo virtuoso di prestiti e apparente miglioramento economico, mentre il sistema bancario porta il proprio rapporto medio tra attività di bilancio e patrimonio netto da, diciamo, cinque-otto volte a forse dieci o dodici. La concorrenza per l'attività di credito spinge poi le banche a ridurre i margini per attrarre nuovi clienti aziendali. I clienti finiscono per indebitarsi per il gusto di indebitarsi, avviando progetti di investimento che normalmente non sarebbero redditizi.
Anche con un gold standard, l'esuberanza dei prestiti comincia a far salire i prezzi. Le imprese vedono i propri costi aumentare, erodendo i profitti. Tenendo d'occhio da vicino il rischio di credito, i banchieri sono ben consapevoli del peggioramento delle prospettive di profitto dei loro debitori e quindi di un rischio di credito crescente. Cercano allora di ridurre i rapporti tra attività e patrimonio netto. Essendo un gruppo i cui membri sono mossi dalle stesse considerazioni, le banche iniziano a ritirare credito dall'economia, invertendo lo stimolo precedente, e l'economia entra in recessione.
Questa è una descrizione semplificata di un ciclo regolare di oscillazione del credito bancario, che storicamente si ripeteva circa ogni dieci anni, ma poteva variare tra sette e dodici. La Figura 3 illustra come queste oscillazioni si riflettessero nel tasso di inflazione della Gran Bretagna dell'Ottocento, dall'introduzione della moneta d'oro sovereign fino a poco prima della prima guerra mondiale.
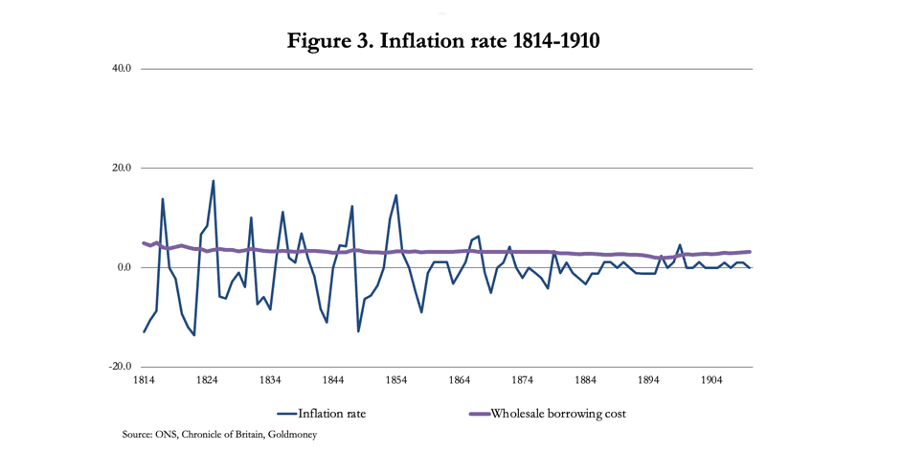
Oltre a illustrare la regolarità delle conseguenze di un ciclo di espansione e contrazione del credito bancario, segnato dalle sue conseguenze inflazionistiche, la Figura 3 mostra che non c'è correlazione tra il tasso di inflazione dei prezzi e i costi di finanziamento all'ingrosso. In altre parole, le moderne politiche monetarie delle banche centrali, che usano i tassi di interesse per controllare l'inflazione, sono concepite in modo errato. L'effetto era noto e fu battezzato da Keynes paradosso di Gibson. Ma poiché l'economia keynesiana non offriva alcuna spiegazione, da allora è stato ignorato. Credere di poter ignorare il paradosso di Gibson è centrale nelle politiche delle banche centrali volte a domare il ciclo dell'inflazione dei prezzi.
The interests of central banks
In teoria, l'interesse primario delle banche centrali è intervenire nell'economia per promuovere la massima occupazione compatibile con un'inflazione dei prezzi moderata, fissata al 2% misurato dall'indice dei prezzi al consumo. È una politica volta a stimolare l'economia, ma senza stimolarla troppo. Torneremo tra poco sulle fallacie che comporta.Nella seconda metà dell'Ottocento, l'intervento delle banche centrali iniziò con la Banca d'Inghilterra, che assunse il ruolo di prestatore di ultima istanza per evitare crisi bancarie destabilizzanti per l'economia. L'intervento, sotto forma di acquisto di credito bancario commerciale, si fermava lì, senza ulteriori manipolazioni dei tassi di interesse né altri interventi economici.
L'ultima vera recessione in America fu quella del 1920-21. Come aveva sempre fatto in passato, il governo la ignorò, nel senso che non furono attuati interventi né stimoli economici, e la ripresa fu rapida. Fu dopo quella recessione che iniziarono i problemi, con un nuovo sistema bancario federale guidato da Benjamin Strong, convinto fautore dello stimolo monetario. I ruggenti anni Venti seguirono su un mare di credito in espansione, che portò a un boom di borsa, una bolla finanziaria. Ma fu poco più di un ciclo esagerato di espansione del credito bancario che, concluso, fece crollare Wall Street, con prezzi azionari in calo dell'89% misurati dal Dow Jones Industrial Index. Insieme al boom della produzione agricola, esasperato dalla meccanizzazione, la depressione che ne seguì fu particolarmente dura per il vasto settore agricolo, deprimendo i prezzi agricoli in tutto il mondo fino alla seconda guerra mondiale.
È un fatto ignorato dagli inflazionisti che prima il presidente Herbert Hoover e poi Franklin Roosevelt resero la depressione la più lunga mai registrata cercando di fermarla. Sostennero i prezzi, il che significò prodotti rimasti invenduti. E all'inizio, varando lo Smoot-Hawley Tariff Act, fecero crollare non solo la domanda interna, ma anche tutta la produzione nazionale che dipendeva da materie prime e semilavorati importati.
Queste politiche disastrose furono sostenute da una nuova categoria di economisti, impersonata da Keynes, convinti che il capitalismo fosse difettoso e richiedesse l'intervento del governo. Ma i tentativi proto-keynesiani di far uscire l'economia americana dalla depressione fallirono ripetutamente. Ancora nel 1940, undici anni dopo il crollo di Wall Street, la disoccupazione statunitense era ancora al 15%. Ciò che gli economisti keynesiani ignoravano era la vera causa del crollo di Wall Street e della depressione successiva, radicata nell'inflazione del credito che alimentò i ruggenti anni Venti. Come abbiamo visto nella Figura 3, fu solo la svolta del ciclo consolidato e ricorrente del credito bancario, questa volta alimentato in più dall'espansione inflazionistica del credito voluta da Benjamin Strong come presidente della nuova Fed. La causa della depressione non fu l'impresa privata, ma l'intervento del governo.
Ancora oggi l'establishment lo interpreta male, con le università che promuovono il keynesismo a scapito dell'economia classica e del buon senso. Inoltre, le statistiche, diventate una religione per i responsabili delle politiche e per tutti gli altri, sono corrotte dagli interessi dello Stato. Poco dopo l'indicizzazione di salari e pensioni nel 1980, gli statistici governativi del Bureau of Labor Statistics iniziarono a studiare come ridurne l'impatto sui prezzi al consumo. Una stima indipendente dell'inflazione al consumo negli USA l'ha recentemente indicata ben oltre il 15%, quando il tasso ufficiale era dell'8%.[i]
Particolarmente scandaloso è l'insistere dello Stato sul fatto che un obiettivo di inflazione del 2% per i prezzi al consumo stimoli la domanda, quando si sorvola sul trasferimento di ricchezza subito da risparmiatori, lavoratori a basso reddito e pensionati, privati della compensazione per l'inflazione dal BLS. Lo stesso vale per il beneficio che da questo trasferimento di ricchezza traggono il governo, le banche e i loro debitori prediletti.
Il problema che affrontiamo ora in questo ambiente di moneta fiat non è solo che la politica monetaria è stata corrotta dall'interesse personale dello Stato, ma che nessuno dei responsabili sembra capire la moneta e il credito. Tecnicamente possono essere molto qualificati. Ma sono ormai passati oltre cinquant'anni da quando la moneta è stata sospesa dal sistema monetario. I responsabili delle politiche non solo hanno ignorato indicatori come il paradosso di Gibson. Non solo credono alle proprie statistiche. E non solo pensano che svalutare la valuta sia una buona cosa, ma scopriamo che i comitati di politica monetaria vorrebbero farci credere che la moneta non c'entri nulla con l'aumento dei prezzi.
Tutto questo è facilitato dal presentare l'inflazione come aumento dei prezzi, quando in realtà è un calo del potere d’acquisto. La Figura 4 mostra come il potere d’acquisto delle valute dovrebbe essere letto.

Solo ora, a quanto pare, ci rendiamo conto che l'inflazione dei prezzi non è transitoria. Con riferimento alla Figura 1, la misura di massa monetaria M3 è quasi triplicata dal fallimento di Lehman, quindi c'è ancora molto carburante per un potere d’acquisto del dollaro più basso. E, come detto sopra, non dobbiamo osservare solo le quantità di valuta e di credito, ma anche i cambiamenti nel comportamento dei consumatori e se tendono a disfarsi della liquidità in valuta a favore dei beni.
Gli indizi sono che questo probabilmente accadrà, accelerato dalle sanzioni contro la Russia e dalla minaccia che portino a una nuova era valutaria, minando lo status globale del dollaro. Con la prospettiva di prezzi più alti nei prossimi mesi, non c'è dubbio che vi sia un maggiore accumulo di scorte da parte dei consumatori, che, in altre parole, è lo smobilizzo della liquidità personale prima che compri di meno.
Finora le fasi dell'evoluzione valutaria sono state segnate dalla fine degli accordi di Bretton Woods nel 1971. L'inizio dell'era del petrodollaro nel 1973 ha portato a una seconda fase, la finanziarizzazione dell'economia globale. E infine, da ora il ritorno a uno standard basato sulle materie prime, provocato dalle sanzioni contro la Russia, sta spingendo al rialzo i prezzi nelle valute dell'alleanza occidentale, il che significa che il loro potere d’acquisto sta di nuovo calando.
The faux pas over Russia
Per quanto riguarda l'evoluzione della moneta e del credito, questo ci porta fino all'attualità. Prima che la Russia invadesse l'Ucraina e l'alleanza occidentale imponesse sanzioni alla Russia, vedevamo già i prezzi salire alle stelle, alimentati dall'espansione di valuta e credito negli ultimi anni. I pianificatori monetari davano la colpa ai problemi delle catene di approvvigionamento e agli sconvolgimenti del covid, che secondo loro si sarebbero risolti col tempo. Ma l'entità di questi rincari aveva già superato le loro aspettative, e le sanzioni contro la Russia hanno peggiorato ancora la situazione.Se l'America può trarre qualche conforto dal fatto che la sicurezza dei suoi approvvigionamenti energetici non è toccata, non è così per l'Europa. Negli ultimi anni l'Europa ha chiuso la propria produzione di combustibili fossili e lo zelo della Germania per la transizione verde è arrivato a smantellare le centrali nucleari. Sembra che l'abbandono dei fossili valga solo entro i confini nazionali, con una crescente dipendenza da petrolio, gas e carbone importati. Nel caso dell'Europa, la fonte di gran lunga maggiore di queste importazioni è la Russia.
La Russia ha risposto con l'annuncio della banca centrale russa di essere disposta ad acquistare oro dagli istituti di credito nazionali, prima a prezzo fisso di 5.000 rubli al grammo e poi, quando il rublo si è inaspettatamente rafforzato, a un prezzo da concordare caso per caso. Il segnale è chiaro: la banca centrale russa capisce che l'oro svolge un ruolo importante nella stabilità dei prezzi. Allo stesso tempo, il Cremlino ha annunciato che venderà petrolio e gas alle nazioni ostili (cioè quelle che impongono sanzioni) solo in cambio di pagamenti in rubli.
Quest'ultimo annuncio era rivolto soprattutto ai paesi dell'UE ed equivale a un'offerta a prezzi ragionevoli in rubli, oppure alla scelta di fare offerte più alte in euro o dollari per forniture da altrove. Mentre il prezzo del petrolio è balzato e da allora è sceso di un terzo, i prezzi del gas naturale sono ancora vicini ai massimi storici. Nonostante l'emisfero settentrionale stia uscendo dalla primavera, il costo dell'energia sembra destinato a continuare a salire. L'effetto sulle economie dell'Eurozona è poco meno che catastrofico.
Mentre il rublo ha ora recuperato l'intero calo seguito all'annuncio delle sanzioni, l'euro sta diventando un disastro. La BCE ha ancora un tasso sui depositi negativo e perdite enormi sul suo ampio portafoglio obbligazionario a causa del rapido aumento dei rendimenti. Anche le banche centrali nazionali, che ne sono azioniste, hanno perdite che in quasi tutti i casi azzerano il loro patrimonio netto (il patrimonio netto di bilancio è definito come la differenza tra le attività e le passività di una banca, differenza che dovrebbe essere sempre positiva). Inoltre, il fatto che queste banche centrali siano azioniste della BCE rende la ricapitalizzazione dell'intero eurosistema un evento complesso, che rischia di mettere in dubbio la fiducia nell'eurosistema.
Come se non bastasse, le grandi banche commerciali hanno una leva estremamente elevata, in media oltre 20 volte, con Crédit Agricole a circa 30 volte. L'intero sistema è pieno di crediti deteriorati e dubbi, molti dei quali nascosti nel sistema di regolamento transfrontaliero TARGET2. Non possiamo credere ad alcuna statistica bancaria. A differenza degli Stati Uniti, le banche dell'Eurozona hanno usato i mercati dei pronti contro termine come fonte di liquidità a costo zero, portando le dimensioni del mercato a oltre 10 trilioni di euro. Le dimensioni stesse di questo mercato, insieme alla dipendenza dagli investimenti obbligazionari per una parte significativa delle attività delle banche commerciali, fanno sì che un aumento dei tassi di interesse in territorio positivo rischi di destabilizzare l'intero sistema.
La BCE tiene fermi i tassi per impedirne il rialzo ed è pronta ad acquistare altri titoli di Stato dei paesi membri per evitare che i rendimenti salgano ulteriormente. Ma persino la Germania, lo Stato membro più conservatore, subisce enormi pressioni sui prezzi, con i prezzi alla produzione dei prodotti industriali in aumento ufficialmente del 25,9% nell'anno fino a marzo, del 68% per l'energia e del 21% per i beni intermedi.
Non c'è dubbio che i mercati eserciteranno una pressione crescente per forti rialzi dei rendimenti obbligazionari dell'Eurozona, resi significativamente peggiori dalle politiche di sanzioni degli USA contro la Russia. Come importatore di materie prime, il Giappone è colpito in modo analogo. Entrambe le valute sono illustrate nella Figura 5.

Lo yen sembra essere nel pericolo più immediato, con un crollo che nelle ultime settimane si è accelerato, ma poiché sia la Banca del Giappone sia la BCE continuano a resistere all'aumento dei rendimenti obbligazionari, le loro valute soffriranno ancora di più. La Banca del Giappone pratica il quantitative easing dal 2000 e ha accumulato ingenti quantità di titoli di Stato e obbligazioni societarie, e persino azioni tramite ETF. La BOJ ha già un patrimonio netto negativo a causa del calo dei prezzi delle obbligazioni. Per evitare un ulteriore deterioramento del proprio bilancio, ha tracciato una linea nella sabbia: il rendimento del JGB a 10 anni non potrà salire oltre lo 0,25%. Con i prezzi delle materie prime e dell'energia alle stelle, sembra solo questione di tempo prima che la BOJ sia costretta a cedere, innescando una crisi bancaria nel suo settore bancario commerciale, fortemente indebitato, che come quello dell'Eurozona ha rapporti tra attività e patrimonio netto superiori a 20 volte.
Sembrerebbe quindi che la sequenza emergente delle crisi valutarie sia il crollo dello yen seguito a breve dall'euro. Lo shock per il sistema bancario statunitense deve essere ovvio. Il fatto che le banche USA abbiano una leva considerevolmente inferiore alle controparti giapponesi e dell'eurosistema non le salverà dal contagio del rischio sistemico globale.
Inoltre, con le sue ingenti posizioni in titoli del Tesoro USA e in debito delle agenzie, gli attuali piani per ridurle espongono semplicemente la Fed a perdite, che quasi certamente richiederanno la sua ricapitalizzazione. Il rendimento del titolo del Tesoro USA a 10 anni sta salendo rapidamente e, viste le conseguenze delle sanzioni sui prezzi globali delle materie prime, ha ancora molta strada da fare.
The end of the financial regime for currencies
A partire dal big bang di Londra a metà degli anni Ottanta, le principali valute, in particolare il dollaro USA e la sterlina, si sono finanziarizzate sempre di più. È avvenuto in un periodo in cui la produzione di beni di consumo migrava in Asia, in particolare in Cina. L'intero focus dei prestiti bancari e delle garanzie sui prestiti si è spostato verso le attività finanziarie e lontano dalla produzione. E poiché i tassi di interesse calavano, in termini generali queste attività hanno guadagnato valore, offrendo maggiore sicurezza ai prestatori e rafforzando la tendenza.Ora le cose stanno cambiando, con tassi di interesse destinati a salire in modo significativo, facendo scoppiare una bolla finanziaria che si gonfia da decenni. Mentre i rendimenti obbligazionari hanno iniziato a salire, hanno ancora margine per aumentare, minando non solo la posizione delle garanzie ma anche le finanze pubbliche. E ulteriori rialzi dei rendimenti obbligazionari trasformeranno i mercati azionari in mercati ribassisti, potenzialmente rivaleggiando con la performance del Dow Jones Industrial Index nel 1929-1932.
Stando così le cose, il crollo già in atto di yen ed euro comincerà a minare il dollaro, non sui mercati dei cambi, ma in termini di potere d’acquisto. Possiamo essere ragionevolmente certi che il mandato della Fed darà la preferenza al sostegno dei prezzi delle attività rispetto alla stabilizzazione della valuta, finché non sarà troppo tardi.
Cina e Russia sembrano volersi isolare deliberatamente da questo destino per le proprie valute, aumentando l'importanza delle materie prime. È stato evidente come la Cina abbia iniziato ad accumulare in modo aggressivo materie prime, comprese scorte di cereali, quasi subito dopo che la Fed aveva portato a zero il tasso sui fondi federali e avviato il QE a 120 miliardi di dollari al mese nel marzo 2020. Ciò ha inviato il segnale che la leadership cinese era, e rimane, pienamente consapevole delle implicazioni inflazionistiche della politica monetaria USA. Oggi la Cina ha ammassato ben oltre la metà delle scorte mondiali di mais, riso, grano e soia, assicurando generi alimentari di base per il 20% della popolazione mondiale. Come sviluppo successivo, la guerra in Ucraina ha fatto sì che le forniture mondiali di cereali quest'anno siano scarse, e le sanzioni contro la Russia hanno di fatto tagliato le sue esportazioni verso le nazioni ostili. Insieme alla carenza di fertilizzanti per gli stessi motivi, non solo i raccolti mondiali scenderanno sotto quelli dell'anno scorso, ma i prezzi dei cereali saranno sicuramente spinti al rialzo a danno dei paesi più poveri.
La Russia ha di fatto legato il rublo ai prezzi dell'energia insistendo che per i pagamenti, principalmente da parte dell'UE, si usino rubli. Gli altri due grandi mercati della Russia sono Cina e India, dalle quali accetta rispettivamente yuan e rupie. Lasciando da parte le vendite all'India, la Russia non solo sta trasformando il rublo in una valuta legata alle materie prime, ma il suo maggiore partner commerciale, non solo per l'energia ma per tutte le altre esportazioni di materie prime, è la Cina. E la Cina segue politiche monetarie simili.
Ci sono buone ragioni per farlo. L'alleanza occidentale sta minando le proprie valute, su questo non ci sono dubbi. I valori delle attività finanziarie crolleranno al salire dei tassi di interesse. All'opposto, non solo il surplus commerciale della Russia aumenta, ma la banca centrale ha iniziato ad allentare i tassi di interesse e i controlli sui cambi e continuerà a liberalizzare la sua economia in un contesto di valuta forte. L'era della valuta garantita dalle materie prime sta arrivando a sostituire quella finanziarizzata.
E infine, dovremmo rifarci alla Figura 2, il prezzo del petrolio in grammi d'oro. Il legame con i prezzi delle materie prime è l'oro. È ora di abbandonare le attività finanziarie per i loro presunti rendimenti e di assumere una posizione nelle nuove valute legate alle materie prime. L'oro è il legame. Le imprese di ogni tipo, non solo quelle minerarie che accumulano eccedenze di liquidità, farebbero bene a chiedersi se mantenere depositi presso le banche o, in alternativa, ottenere la protezione di possedere dell'oro in forma di metallo prezioso custodito in modo indipendente dal sistema bancario.
[i] Shadowstats.com
Le opinioni e i pareri espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione espressa. L'articolo ha scopo puramente informativo generale e non costituisce, da parte di Goldmoney o dell'autore o degli autori, consulenza legale, finanziaria, fiscale, di investimento o contabile. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver chiesto una consulenza professionale indipendente. Si è prestata attenzione affinché le informazioni dell'articolo siano affidabili; tuttavia Goldmoney non dichiara che siano accurate, complete, aggiornate e/o da considerare un'indicazione di risultati futuri e non devono essere considerate tali. Goldmoney non sarà responsabile di alcuna richiesta di risarcimento, perdita, danno o disagio causato da qualsiasi informazione od opinione contenuta in questo articolo, e qualsiasi azione intrapresa in base alle opinioni e alle informazioni contenute in questo articolo è a tuo rischio.