
Sembra che siamo a un punto di svolta non solo per il dollaro, ma per tutti i mercati delle materie prime, compresi anche i metalli preziosi. Il dollaro non riflette ancora in modo adeguato l’enorme espansione monetaria degli ultimi anni, e le materie prime saranno incanalate a sostegno della riforma asiatica della Cina. Nel complesso, l’effetto di un dollaro in calo e di prezzi delle materie prime in aumento, energia inclusa, spingerà l’inflazione dei prezzi verso l’alto con più violenza di quanto si preveda oggi. Questo articolo esamina in ordine entrambi i temi.
Il decimo anniversario del salvataggio monetario
Questo mese ricorre il decimo anniversario di un improvviso aumento delle riserve bancarie presso la Fed. Dall'agosto 2008 in poi, la Fed iniziò ad acquistare attività dalle banche commerciali, immettendo così nel sistema bancario denaro creato dal nulla. Prima dell'agosto 2008, le riserve bancarie totali superavano raramente i 10 miliardi di dollari.
Da allora, le riserve bancarie presso la Fed sono salite a un impressionante picco di 2.786,9 miliardi di dollari nel gennaio 2014. Tra l'agosto 2008 e oggi, la vera massa monetaria, che riflette il credito bancario, è aumentata di poco più di dieci trilioni di dollari, pari al 65% dell'attuale PIL del settore privato statunitense. Oggi si attesta al 100% del PIL del settore privato, e rappresenta una crescita senza precedenti dell'inflazione monetaria per qualsiasi nazione sviluppata in epoca moderna. Questa inflazione si sta ancora facendo strada nei prezzi in aumento.[i]
Eppure, un aumento del livello generale dei prezzi sembra essere l'ultimo pensiero di economisti e investitori. È uno strano paradosso che l'inflazione dei prezzi venga ignorata, forse anche a causa della sua deliberata sottostima nelle statistiche ufficiali. Dietro a tutto questo sembra esserci il timore estremo che stia maturando un collasso finanziario ed economico globale, che costringerà gli stranieri ad acquistare dollari per coprire i prestiti in dollari. Ma, come ho mostrato in due articoli recenti, questa è un'illusione, frutto di speculatori che fraintendono la situazione reale.[ii] Inoltre, esistono circa 75 trilioni di dollari di derivati a copertura del rischio di cambio, quindi l'idea che il mondo delle valute sia semplice e che i rischi di cambio futuri non siano stati previsti è semplicemente un'assurdità.
Del resto, gli stranieri sono già pieni di dollari fino al collo: dopo la crisi Lehman hanno investito, secondo le ultime stime, circa nove trilioni di dollari in attività denominate in dollari. Senza dubbio i flussi di portafoglio si sono aggiunti di recente a questa cifra per sfruttare rendimenti dei titoli del Tesoro USA più alti di quelli del debito sovrano tedesco e giapponese. Inoltre, oltre agli investimenti di portafoglio e commerciali in dollari, alla data dell'ultima rilevazione gli stranieri detenevano oltre 4 trilioni di dollari di liquidità presso banche corrispondenti. Oggi sono quasi certamente più di 5 trilioni.[iii] Inoltre, con il disavanzo di bilancio annuale che accelera verso cifre dell'ordine del trilione di dollari a partire dal prossimo anno finanziario, anche i disavanzi commerciali, nonostante i dazi di Trump, si stanno avviando verso numeri simili, a meno che il consumatore americano non decida all'improvviso di iniziare a risparmiare.
È improbabile. Ma il timore di una crisi finanziaria non è fuori luogo; a essere in discussione sono i tempi e la forma. Esistono due possibili strade per arrivarci, o forse un ibrido delle due. La Fed potrebbe essere costretta ad alzare i tassi di interesse per frenare l'inflazione più rapidamente di quanto oggi previsto: in tal caso arriverà un punto in cui il costo degli interessi sul capitale circolante minerà in modo fatale i calcoli aziendali consolidati, portando a una crisi del credito di tipo tradizionale. In alternativa, gli eventi potrebbero congiurare per spingere i mercati azionari verso un'ulteriore sopravvalutazione, come accadde nel 1928-29, portando a un crollo finanziario che mette direttamente a rischio l'economia statunitense.
Ora che l'economia statunitense è inondata di dollari in mano a stranieri, in una crisi è più probabile che questi diventino venditori e facciano scendere il dollaro, piuttosto che ulteriori acquirenti oltre ai dollari accumulati attraverso il commercio. Si tratta di una situazione nettamente diversa da quella delle società statunitensi e giapponesi che coprivano la propria esposizione alle valute dei mercati emergenti, come accadde durante la crisi asiatica della fine degli anni '90, quando spinsero al rialzo dollaro e yen.
Gli speculatori prendono così sul serio il precedente di un dollaro in rialzo che porta a una nuova crisi dei mercati emergenti da essere diventati incredibilmente miopi. Non stanno riflettendo sulle conseguenze di una crisi finanziaria per il dollaro, altrimenti non assumerebbero posizioni corte su tutto solo per andare lunghi sul dollaro.
Vale la pena ribadire che, in caso di crisi finanziaria, le banche centrali hanno una e una sola risposta. Hanno un timore morboso della deflazione, una condizione definita in modo vago e caratterizzata da un calo del livello generale dei prezzi. Credono che un aumento del livello generale dei prezzi sia salutare e che si possa regolarlo riducendo i tassi di interesse e immettendo più denaro nel sistema. In altre parole, sono sempre pronte a inondare l'economia di ancora più denaro.
Va anche sottolineato che ogni mercato rialzista azionario sale su un muro di preoccupazioni, e questo non ha fatto eccezione. Anche dopo dieci anni di ripresa dall'ultima crisi, la saggezza convenzionale continua a preoccuparsi per l'euro e per il sistema bancario dell'Eurozona. L'imminente crollo del miracolo economico cinese sotto un mare di debiti è un'altra preoccupazione spesso espressa. Ora abbiamo il crollo della lira turca e del rand sudafricano, e il contagio ad altre valute vulnerabili. Il rallentamento della crescita monetaria accompagnato da una curva dei rendimenti piatta sui mercati obbligazionari è oggi il tema preferito dai monetaristi, e siamo stati avvertiti ripetutamente del peso eccessivo del debito improduttivo.
Sono tutte questioni che le banche centrali possono gestire, oppure che non contano davvero. Le banche centrali sono molto brave a soffocare il rischio sistemico e a far proseguire il gioco, come gli speculatori al ribasso avrebbero dovuto imparare negli ultimi nove anni. Nel frattempo, per inciso, l'indice S&P500 è triplicato e continua a toccare nuovi massimi.
La fine di quasi tutti i cicli del credito avviene con un ottimismo sfrenato, e noi siamo ben lontani da quella condizione. Quando i mercati azionari raggiungono il picco prima dell'economia, di solito a causa dell'aumento dei tassi di interesse, l'ottimismo si trova allora nell'economia stessa. Se i mercati azionari diventano smisuratamente sovraesposti, come nel 1928-29 e nel 1999-2000, è lì che risiede l'ottimismo, e non va oltre. In entrambi i casi, dal punto di vista emotivo non ci siamo ancora.
L'economia globale probabilmente cresce più rapidamente di quanto registrato dalle statistiche governative. Il miglior indicatore che abbiamo è la carenza crescente di manodopera qualificata. Questo non significa che la Fed, per esempio, anticiperà i tempi e alzerà i tassi di interesse quanto basta per scongiurare l'inflazione dei prezzi. I membri del suo FOMC sono contagiati dalle preoccupazioni per il futuro tanto quanto il pubblico degli investitori e, come la storia ha mostrato più volte, alzano i tassi solo a malincuore.
Vedremo, ma queste due strade distinte verso il futuro immediato, un mercato azionario smisuratamente sopravvalutato o una crescente fiducia industriale, porteranno entrambe all'inflazione dei prezzi, misurata in dollari fiat privi di copertura, a prescindere dai tassi di interesse.
Una crisi del credito è innescata non dall'eccesso di debito, come comunemente si pensa, ma dall'aumento del costo del capitale circolante, ed è l'unico rischio del tutto fuori dal controllo delle banche centrali. È il rischio principale creato dalle banche centrali stesse, conseguenza della loro espansione monetaria e della riduzione dei tassi di interesse in risposta alla crisi precedente. Il ciclo degli interventi è diventato sempre più destabilizzante a ogni ciclo, e ogni ciclo si conclude con una crisi provocata dai tassi di interesse.
Non serve essere un abile gestore di hedge fund per capire che, sulla base della massiccia espansione della quantità di moneta negli ultimi dieci anni, il futuro riserva inflazione dei prezzi, non un vago collasso deflazionistico. La maggior parte degli investitori professionisti è fissata su quest'ultimo come pericolo immediato, il che, semmai, dimostra quanto i mercati si siano distorti rispetto alla realtà.
Materie prime: pronte per un forte rialzo dei prezzi
Non è un caso che i governi occidentali abbiano iniziato a fare i carini con le nazioni africane. Uhuru Kenyatta, presidente del Kenya, ha trascorso un po' di tempo alla Casa Bianca all'inizio di questa settimana con la mano tesa in cerca di denaro americano, e Theresa May ha dedicato questa settimana a un tour lampo in Sudafrica, Nigeria e poi Kenya. I leader africani sperano probabilmente in un ritorno alla guerra fredda, quando potevano mettere una superpotenza contro l'altra in cambio di tangenti e fondi per restare al potere.
Oggi c'è la determinazione dell'Occidente a tarpare le ali alla Cina in Africa. La Cina domina lo sviluppo delle infrastrutture a sud del Sahara per accedere alle materie prime di cui ha bisogno per il proprio sviluppo e per quello previsto per un nuovo superstato asiatico. Perciò il nodo centrale è l'accesso alle materie prime e all'energia, e l'imperativo geopolitico americano di ostacolarlo. Le potenze occidentali non riusciranno a contenere la Cina in Africa, perché in realtà essa sta creando occupazione. Si direbbe che i nostri governi dovrebbero imparare dall'esperienza.
Non importa. Questo ci porta alla Cina. All'inizio di questo mese la leadership ha tenuto una riunione di due settimane a Beidaihe, la località balneare nella provincia orientale dell'Hebei. Arriva in un momento in cui l'America sta aumentando la pressione sulla Cina per contenerne l'influenza. Con ogni probabilità i dazi di Trump erano all'ordine del giorno, ma è improbabile che la Cina si lasci distogliere dalla sua strategia di lungo periodo. Stando così le cose, l'approccio cinese resta quello della limitazione dei danni. In ogni caso, le società statunitensi hanno enormi investimenti in Cina, sia in capacità produttiva sia nelle catene di approvvigionamento. La miglior linea d'azione della Cina è continuare ad avere pazienza, e gli interessi delle imprese americane probabilmente indeboliranno dall'interno le politiche commerciali di Trump contro la Cina.
Con questo in mente, la Cina sta ora assegnando appalti statali per lo sviluppo delle infrastrutture. Dopo aver ridotto la speculazione interna su attività finanziarie e materie prime comprimendo le attività del sistema bancario ombra, ora sta allentando le condizioni del credito. In altre parole, la leadership sta andando avanti con il proprio programma di sviluppo infrastrutturale, nonostante le guerre commerciali.
Ci sono pochi dubbi che la recente debolezza dei prezzi dei metalli di base sia stata dovuta in parte al fatto che la Cina ha fatto piazza pulita in vista dei suoi piani di espansione. Gli speculatori occidentali hanno poi interpretato erroneamente questa politica come la prova che l'economia cinese fosse in difficoltà, vittima della guerra commerciale di Trump. Ciò ha alimentato la speculazione rialzista sul dollaro e ha spinto i prezzi delle materie prime ancora più in basso. Non solo gli speculatori con sede in Cina hanno abbandonato le posizioni lunghe sui metalli di base, ma l'hanno fatto anche quelli internazionali.
È stata una tempesta perfetta, che ha portato a una riduzione delle scorte nei magazzini ovunque. Il rame è particolarmente esposto all'aumento della domanda cinese, e gli esperti di questo mercato mi dicono che la scarsità di metallo fisico disponibile per la consegna dalle scorte dei magazzini, a differenza delle scorte registrate, è insolita.
L'energia è probabilmente la più vitale tra tutte le materie prime industriali, e la Cina ne avrà bisogno in quantità crescenti quando la produzione di shale oil e quella non OPEC inizieranno a calare nei prossimi due o tre anni. Il mio collega Stefan Wieler, specialista dei mercati energetici, ha già trattato questo argomento in Crude Oil – the Next 5 Years, pubblicato sul sito di Goldmoney.[iv]
È su questo sfondo che il prezzo dell'oro si è trovato gravemente fuori allineamento.
Oro: un'ancora di salvezza in una fase di speculazione eccessiva
Il rapporto Commitment of Traders del 21 agosto ha mostrato una posizione netta corta impressionante, superiore a 90.000 contratti, per gli hedge fund sul Comex, la categoria nota anche come managed money. In precedenti condizioni di ipervenduto, l'ultimo record era una posizione netta corta di 27.201 contratti il 29 dicembre 2015, subito dopo il minimo a 1.050 dollari, che segnò l'inizio di una nuova fase rialzista per l'oro. L'attuale posizione netta sui contratti è illustrata nel grafico qui sotto.
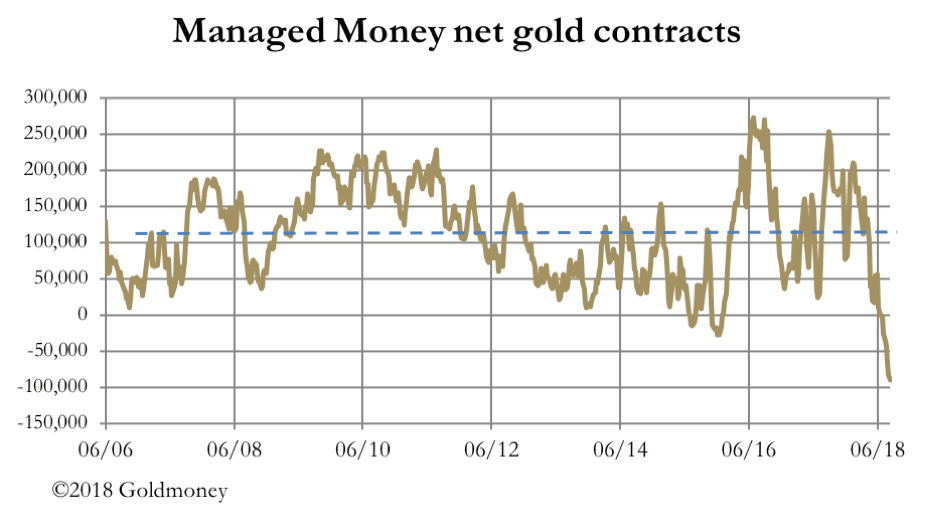
La linea tratteggiata rappresenta la posizione netta media dal 2006: con 111.000 contratti long, si colloca ben 200.000 contratti al di sopra del recente livello netto short. Questa cifra straordinaria passerà probabilmente alla storia del mercato tra gli eccessi speculativi, e non tanto come una svalutazione dell'oro, quanto come la misura di un rialzismo ostinato e cieco sul dollaro. Inoltre, il dato è stato registrato dopo che il prezzo aveva recuperato 35 dollari, il che suggerisce che, al punto di massima profondità, la categoria del managed money fosse netta short per ben oltre 100.000 contratti, pari a 311 tonnellate di oro.
Naturalmente ci sarà una correzione. Gli short squeeze iniziano quando il prezzo dell'oro semplicemente smette di scendere. Finora il prezzo ha recuperato 40 dollari. Ma gli operatori commerciali che sono long sui contratti non sono enti di beneficenza: è nel loro interesse mettere sotto pressione i ribassisti il più possibile. Poi, a un certo punto, i hedge fund vedranno nel recupero del prezzo dell'oro un modo per andare short sul dollaro. Lo sappiamo perché è il copione del Comex, ripetuto più e più volte.
Mentre gli operatori si concentravano sui trend, si sono lasciati sfuggire il quadro più ampio. La Russia, che è anche il maggiore fornitore di energia al mondo, sta abbandonando il dollaro a favore dell'oro. Come ha affermato il vice primo governatore della banca centrale russa, «l'oro è una garanzia al 100% contro i rischi legali e politici».[v]
La Russia non è sola. I paesi asiatici, i cui cittadini considerano ancora l'oro la moneta per eccellenza, condividono questa visione, e più l'America usa il dollaro come arma finanziaria, più essi si muovono per abbandonarlo. Per ora non esiste una sostituta cartacea stabile e credibile. Potrebbe emergere col tempo, oppure no. Ma non c'è dubbio che qualsiasi nazione asiatica che guardi al futuro e voglia trarre beneficio dai piani di sviluppo di portata continentale della Cina debba trovarne una per contrastare il rischio di ingerenze americane. L'oro è l'unica alternativa comunemente accettata all'egemonia americana e, se il dollaro scenderà dall'attuale condizione di sopravvalutazione, l'attrattiva dell'oro come mezzo per gli scambi transfrontalieri non potrà che aumentare.
È chiaro che gli americani vogliono impedire alla Cina di sviluppare e diffondere la propria influenza. Purtroppo per l'America, la Cina detiene quasi tutte le carte di valore e, insieme alla Russia, è sulla strada per eliminare l'influenza americana non solo in Asia, ma anche per ridurla sui paesi produttori di materie prime sia in Africa sia in Sud America. Il presidente Trump si è anche alienato gli europei e il Canada, dove i Trudeau vantano un rapporto speciale con la leadership cinese. Il Giappone è alleato politico dell'America, ma sul piano commerciale ha abbandonato la nave da tempo.
Con l'indebolimento del dollaro, possiamo aspettarci che questi temi passino in primo piano. A meno che non faccia marcia indietro sulle questioni commerciali dopo le elezioni di metà mandato, le minacce del presidente Trump sui dazi serviranno solo a indebolire le multinazionali americane con catene di fornitura in Asia, a far salire i prezzi interni, accelerando così l'inflazione, e a distruggere posti di lavoro americani. L'unico fattore positivo per il dollaro sarà l'aumento dei tassi di interesse, mentre la Fed fa i conti con un'inflazione che supera il suo obiettivo, in un'economia stimolata dall'aumento dei deficit di bilancio. Ma è probabile che sia un fattore positivo che finisce solo per alimentare la debolezza, poiché i prezzi dei Treasury USA scendono, stimolando deflussi dai portafogli e portando potenzialmente a una crisi di finanziamento del governo.
Per quanto riguarda l'oro, il sentimento anti-dollaro non può che crescere. Le condizioni di forte ipervenduto sui mercati dei futures sono quindi coerenti con una svolta importante.
Forse è proprio ciò che abbiamo appena visto.
Argento
Se l'oro è destinato a rialzare ed entrare in una nuova fase rialzista, possiamo aspettarci che ne benefici anche l'argento, che tradizionalmente si muove quasi il doppio dell'oro. Le posizioni short degli hedge fund sono salite alle stelle, come mostra il grafico qui sotto.

Tuttavia, l'esposizione dei hedge fund ai contratti long ha tenuto in una certa misura, portando a una posizione netta corta di 27.717 contratti: un livello di ipervenduto estremo, ma non un record.
La differenza rispetto all'oro è che l'argento è un metallo consumato prevalentemente a livello commerciale, con un passato di metallo monetario. Le prospettive del prezzo dell'argento sono quindi determinate in larga misura dalla domanda industriale. Tuttavia, su una domanda identificata dello scorso anno pari a 31.652 tonnellate, monete e lingotti ne hanno assorbite 4.699, a cui si possono aggiungere i gioielli con 6.503 tonnellate e, forse, l'argenteria con 1.817. La rilevanza di gioielli e argenteria sta nella domanda asiatica: India in primo luogo, poi Cina e altri paesi del Sud-Est asiatico hanno rappresentato 5.670 tonnellate. Queste popolazioni considerano l'argento in tali categorie un bene dotato di valore d'investimento e monetario di lungo periodo.[vi]
Pertanto, la domanda d'investimento e quasi d'investimento di argento rappresenta fino al 41% del totale, mentre il resto è industriale. L'offerta totale appare scarsa, inferiore di 1.094 tonnellate rispetto alla domanda totale, il che significa che qualsiasi aumento della domanda industriale o d'investimento potrebbe avere un effetto drastico sul prezzo dell'argento.
Questi dati aiutano a spiegare perché il prezzo dell'argento sia più volatile di quello dell'oro. C'è però un'ulteriore considerazione interessante: il governo cinese classifica l'argento come metallo prezioso, di competenza della Banca Popolare. Ciò significa che la banca centrale cinese supervisiona il 7% della domanda globale e che, come per l'oro, lo Stato detiene il monopolio della raffinazione.
Pur essendosi indebolita negli ultimi anni (dopo il picco del 2013), la domanda industriale dovrebbe riprendersi nei prossimi anni, man mano che la Cina porta una quota maggiore della sua popolazione nella classe media e amplia i suoi mercati in Asia. Come nel caso dei metalli di base, è difficile vedere come l'offerta mineraria possa espandersi abbastanza rapidamente da soddisfare il probabile aumento della domanda. Pertanto, i due fattori che probabilmente guideranno i prezzi futuri sono una carenza immediata di metallo fisico, mentre la Cina ricostituisce le scorte per la propria domanda industriale, e il calo di un dollaro sopravvalutato, che stimola la domanda d'investimento.
Riepilogo
È evidente che la recente forza del dollaro è stata determinata soprattutto da flussi speculativi, basati sul presupposto che la politica sui tassi della Fed, unita alle politiche commerciali di Trump, creerà una crisi del credito che porterà a una domanda di dollari. Sebbene una crisi del credito sia inevitabile, le ipotesi del mercato sono sbagliate per due ragioni: la proprietà estera di liquidità e investimenti in dollari è già a livelli record e la Fed farà tutto il possibile per evitare che una simile crisi si verifichi.
Nel frattempo, la pianificazione economica della Cina prosegue a prescindere e porterà a un enorme aumento della domanda di energia, metalli di base e altre risorse industriali nei prossimi anni. Quel processo sta iniziando ora.
Le prospettive per il dollaro sono quindi estremamente negative. Il suo potere d’acquisto misurato in prezzi delle materie prime diminuirà, la sua rilevanza come valuta di regolamento commerciale calerà e l'eccesso di moneta in deposito nel sistema finanziario statunitense continuerà a riversarsi in un aumento dei prezzi interni. Inoltre, quando la crisi del credito colpirà davvero i mercati finanziari statunitensi, l'unica risposta possibile della Fed sarà inondare i mercati di ancora più denaro.
La convergenza degli eventi attuali e del loro probabile sviluppo appare estremamente positiva per i prezzi dei metalli preziosi.
[i] Si presume che la somma della spesa dei governi statali e del governo centrale sia pari al 35% del PIL. Vedi https://www.usgovernmentspending.com/percent_gdp
[ii] Vedi https://www.goldmoney.com/research/goldmoney-insights/currency-woes e https://www.goldmoney.com/research/goldmoney-insights/valuing-gold-in-a-world-awash-with-dollars
[iii] Gli investimenti esteri netti sono tratti dall'Exhibit 19T a pagina 30 di US Portfolio Holdings of Foreign Securities (giugno 2017). I dati sulla bilancia commerciale provengono da St Louis FRED.
[iv] https://www.goldmoney.com/research/goldmoney-insights/crude-oil-the-next-5-years
[v] Bloomberg, 22 agosto, articolo di Elizabeth Burden.
[vi] Dati tratti dal World Silver Survey 2018 del Silver Institute, Appendice 1.
Le opinioni e i punti di vista espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Abbiamo posto la massima cura nel garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che esse siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non vanno considerate tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio derivanti da qualsiasi informazione od opinione contenuta in questo articolo; qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.