
In modo più scoperto di quanto emerga dalle altre grandi banche centrali, la BCE, attraverso il suo sistema di banche centrali nazionali satellite, è ormai quasi esclusivamente impegnata a finanziare i debiti dei governi nazionali e a coprirne le conseguenze. Il risultato è un sistema bancario commerciale al tempo stesso molto indebitato e gravato da debito pubblico sopravvalutato, garantito solo da una garanzia implicita della BCE.
Le carenze di questo sistema di controllo statalista sono state nascoste da un mercato dei repo da oltre 10.000 miliardi di euro, basato sul passaggio di mano in mano e su qualsiasi tipo di garanzia, che insieme al sistema di regolamento TARGET2 ha occultato l’accumulo progressivo di crediti deteriorati del settore privato fin dalla prima crisi dell’Eurozona, scoppiata in Spagna nel 2012.
Queste distorsioni possono continuare solo finché i tassi di interesse restano soppressi sotto la soglia dello zero. Ma l’aumento dei tassi di interesse a livello globale è ormai una certezza, non riconosciuta solo ufficialmente dai banchieri centrali, e le conseguenze principali possono quindi essere solo due. Primo, l’inevitabile recessione economica dell’Eurozona (ora spinta ulteriormente dalle nuove restrizioni legate al covid) farà salire alle stelle i deficit dei governi, già alti e gravati dal debito, richiedendo un ritmo più accelerato di finanziamento inflazionistico da parte della BCE. Secondo, verrà quasi certamente innescato il crollo del gonfio mercato dei repo, che si vuole evitare a ogni costo.
Questo articolo cerca di chiarire tali questioni. Non sorprende che per la BCE alzare i tassi di interesse non sia un’opzione. Perciò la recente debolezza dell’euro sui mercati valutari segna solo l’inizio di una minaccia per il sistema dell’euro, il cui esito sarà deciso dai mercati, non dalla BCE.
Introduzione
L'euro, come si dice del cammello, è stato progettato da un comitato. A differenza della nave del deserto, però, l'euro e le sue istituzioni non sopravvivranno: possiamo dirlo con una certezza crescente, alla luce degli sviluppi attuali. Invece di evolversi secondo le richieste dei suoi utilizzatori, l'euro è diventato ancora più di altre grandi valute uno strumento di controllo dello Stato, con l'eccezione forse del renminbi cinese. Ma, con tutti i suoi difetti, lo Stato cinese almeno presta attenzione alle richieste economiche dei suoi cittadini per orientare la gestione della valuta. I commissari di Bruxelles, insieme ai politici nazionali, sembrano ciechi di fronte alle conseguenze sociali ed economiche di una deriva verso il totalitarismo, in cui le persone sono costrette a nuovi lockdown e in alcuni casi a vaccinazioni obbligatorie contro il covid.Anche la BCE di Francoforte ha ignorato le conseguenze economiche delle proprie azioni e ha mantenuto intatte solo due priorità fin dalla sua nascita: finanziare i governi dei paesi membri con mezzi inflazionistici e sopprimere o ignorare ogni prova delle conseguenze.
La fondazione della BCE non è stata di buon auspicio. Prima dell'unione monetaria, la Francia socialista faceva ricorso al finanziamento inflazionistico della spesa pubblica, mentre la Germania no. Lo Stato francese era interventista, mentre la Germania sosteneva il proprio mittelstand con una moneta solida. Il compromesso fu che la BCE avrebbe avuto sede a Francoforte (vinse l'argomento della credibilità della sede), mentre il suo primo vero presidente, dopo che Wim Duisenberg ne aveva supervisionato l'istituzione e aveva abbreviato il proprio mandato, sarebbe stato francese: Jean-Claude Trichet. I requisiti di ammissione all'Eurozona furono stabiliti nel trattato di Maastricht e poi prontamente ignorati per far entrare l'Italia. Furono ignorati di nuovo per far entrare la Grecia, che all'epoca, per facilità di fare impresa, si collocava più in basso sia della Giamaica sia della Colombia. E ora le regole di Maastricht sono ignorate da tutti.
Dopo la creazione della BCE, l'UE non ha fatto alcun tentativo di affrontare la divergenza tra la Germania, fiscalmente responsabile, insieme agli altri stati del nord altrettanto conservatori, e i PIGS del sud, spendaccioni. Anzi, molti vedevano un merito nel fatto che il risparmio tedesco potesse essere impiegato a beneficio degli investimenti nei paesi membri meno avanzati, una convinzione che all'epoca i tedeschi non affrontarono a sufficienza. La BCE ha presieduto alla rapida espansione dei bilanci delle principali banche, che nei primi anni dell'euro fecero fortuna con l'arbitraggio tra i rendimenti obbligazionari, in convergenza, della Germania e dei PIGS. La BCE sembrava ignara della rapida espansione dei bilanci, che comportava rischi fuori controllo. Per essere giusti, la BCE non fu l'unica grande banca centrale a non rendersi conto di ciò che stava accadendo nel settore bancario prima della grande crisi finanziaria, ma questo non la solleva dalle sue responsabilità.
La BCE e il suo regolatore bancario (l'Autorità bancaria europea, EBA) non hanno fatto nulla dal fallimento di Lehman per ridurre il rischio bancario. La Figura 1 mostra le attuali leve finanziarie delle banche di rilevanza sistemica globale dell'Eurozona, le G-SIB. Senza dubbio esistono altre banche minori dell'Eurozona con rapporti di bilancio ancora più elevati, il cui fallimento minaccerebbe lo stesso Eurosistema.
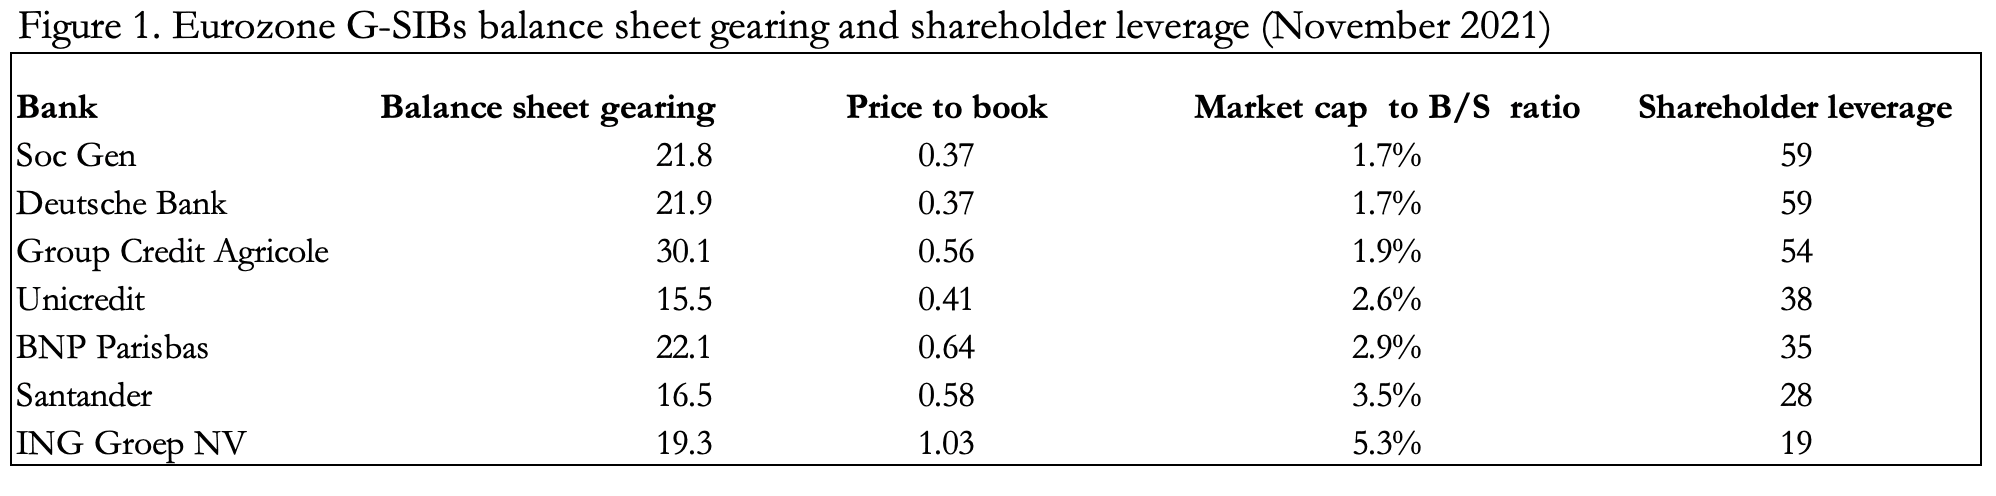 Nemmeno questi numeri raccontano tutta la storia. La maggior parte dell'espansione del credito è andata al debito pubblico, favorita e sostenuta dalle regole di Basilea, che classificano il debito pubblico come l'attività di bilancio meno rischiosa, indipendentemente dal fatto che sia tedesco o italiano. In tutti i PIGS, i crediti deteriorati del settore privato sono stati classificati come "in bonis" dai regolatori nazionali, così da poterli usare come garanzia per prestiti e operazioni di pronti contro termine, depositandoli nell'amorfo sistema di regolamento TARGET2 e scaricandoli su altre controparti ignare.
La Figura 2 mostra la crescita della moneta ristretta M1, che non è stata, va detto, così marcata come quella dell'M1 del dollaro USA. Ma nell'Eurozona la trasformazione del credito bancario in valuta circolante avviene tramite l'indebitamento pubblico, senza assegni di stimolo. Il processo è ancora in corso e si propaga, in stile Cantillon, attraverso le statistiche monetarie. E quasi certamente aumenteranno sensibilmente ancora, sulla scia della pandemia di covid in corso, con la spesa pubblica in crescita, le entrate fiscali in calo e i disavanzi di bilancio alle stelle. Va tenuto presente che i nuovi lockdown in corso di attuazione affosseranno la recente e debole ripresa e spingeranno l'Eurozona in una nuova recessione. Non c'è dubbio che l'M1 dell'area euro sia destinato ad aumentare in modo significativo da qui in avanti, soprattutto perché la BCE è ormai apertamente una macchina per il finanziamento inflazionistico.
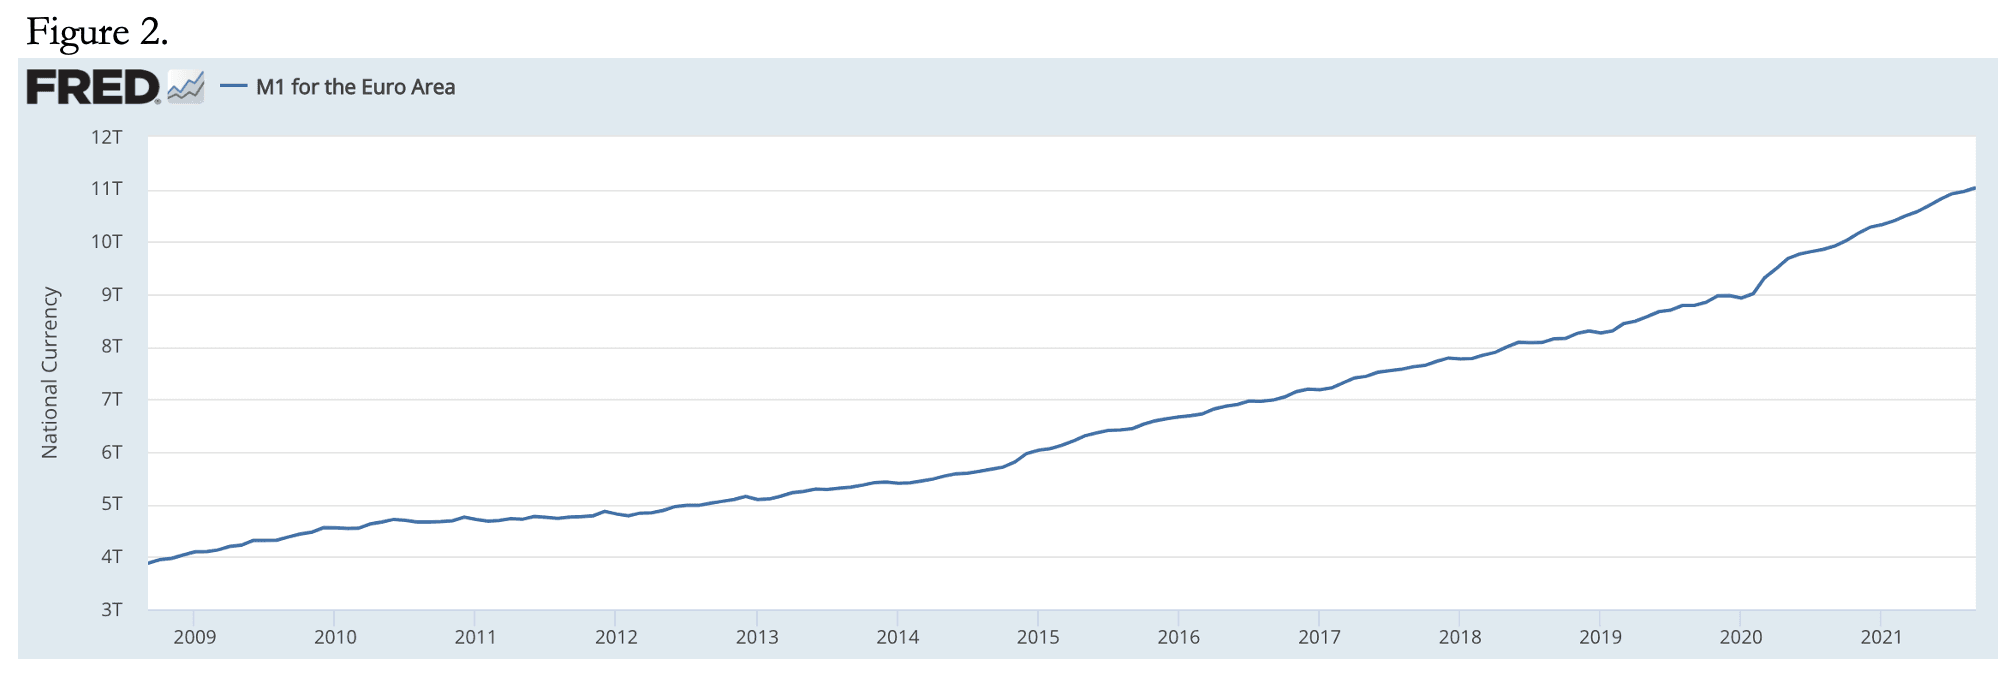
Nel caso degli Stati Uniti, l'aumento dei tassi di interesse, che la Fed è ansiosa di evitare, minerà il mercato azionario USA con effetti a catena sull'economia. Nell'Eurozona, l'aumento dei tassi minerà i governi spendaccioni e l'intero sistema bancario commerciale.
Creazione di debito pubblico fuori controllo
La tabella seguente mostra la spesa pubblica dei principali stati dell'Eurozona in rapporto al PIL dello scorso anno, in ordine dalla spesa pubblica più alta rispetto al PIL a quella più bassa (colonna 1). Gli Stati Uniti sono inclusi per confronto.| Paese |
Spesa pubblica/PIL (2020) % |
Debito/PIL % |
Debito pubblico / PIL del settore privato (%) |
| Francia |
62,1 |
116,0 |
310 |
| Grecia |
60,7 |
206,0 |
524 |
| Belgio |
60,0 |
114,0 |
285 |
| Austria |
57,9 |
83,9 |
199 |
| Italia |
57,3 |
156,0 |
365 |
| Area euro |
54,1 |
98,0 |
214 |
| Germania |
51,1 |
69,8 |
143 |
| USA |
44,0 |
128,0 |
229 |
| Fonte: Trading Economics |
|||
In parte l'aumento della spesa pubblica rispetto alle economie dei rispettivi paesi è dovuto a forti cali del PIL, in parte a una maggiore spesa. Quest'anno il PIL ha segnato una ripresa, che però non ha ancora portato a un miglioramento generale delle entrate fiscali, a parte le imposte sulle vendite. E ora gran parte dell'Europa deve affrontare nuove restrizioni e lockdown legati al covid, che spazzano via ogni speranza di stabilizzare i livelli del debito pubblico.
L'ultima colonna della tabella rettifica il debito pubblico per mostrarlo in rapporto alla base imponibile, cioè il settore privato produttivo da cui dipende tutta la spesa pubblica, compresi i costi di finanziamento del debito e buona parte del finanziamento inflazionistico. È una misura più importante dei rapporti debito/PIL citati di solito, quelli della seconda colonna. La sensibilità al gettito fiscale e l'importanza di mantenerlo diventano subito evidenti, e ci dicono che il rapporto tra debito pubblico e PIL del settore privato è potenzialmente catastrofico. Oltre al proprio carico fiscale, attraverso le tasse e la svalutazione della moneta i settori privati devono sostenere obblighi molto più grandi di quanto si pensi in genere. Chi lavora e produce senza sentirsi su un tapis roulant che corre sempre più veloce senza uno scopo non è consapevole della situazione.
Sono le dinamiche delle trappole del debito nazionale, a cui manca un solo elemento per scattare: l'aumento dei tassi di interesse. Invece, i tassi sono tenuti fortemente compressi dal tasso sui depositi della BCE, pari a meno 0,5%. Il mercato è talmente distorto che il rendimento nominale dei titoli francesi a 5 anni è meno 0,45%. In altre parole, a una nazione con un debito così alto da essere impossibile da stabilizzare senza la necessaria volontà politica, si pagano gli interessi per indebitarsi. I titoli greci a 5 anni rendono un misero 0,48% e quelli italiani lo 0,25%.[i] Benvenuto nel folle, folle mondo delle finanze pubbliche dell'Eurozona.
Il fallimento della politica della BCE
Non sorprende, quindi, che la BCE resista agli aumenti dei tassi di interesse nonostante l’inflazione dei prezzi alla produzione e al consumo stia decollando. L’inflazione dei prezzi al consumo nell’Eurozona è stata registrata da ultimo al 4,1%, il che porta il rendimento reale del titolo tedesco a 5 anni a meno 4,67%. Ma i prezzi alla produzione in Germania a ottobre sono aumentati del 18,4% rispetto a un anno prima. Non vi è alcun dubbio che i prezzi alla produzione si trasferiranno ai prezzi al consumo e che il rialzo dei prezzi al consumo abbia ancora molta strada da fare, alimentato dall’accelerazione della svalutazione delle valute negli ultimi anni.Pertanto, in termini reali, i tassi negativi non solo stanno già aumentando, ma si spingeranno ancora oltre, in territorio record, a causa dell’aumento dei prezzi alla produzione e al consumo. È anche la conseguenza dell’espansione accelerata delle basi monetarie da parte di tutte le principali banche centrali, in particolare dal marzo 2020. A meno di abbandonare del tutto l’euro al proprio destino sui mercati dei cambi, la BCE sarà costretta ad alzare molto presto il tasso sui depositi, per compensare il deprezzamento dell’euro. E data l’enorme portata della precedente espansione monetaria, che sta determinando la perdita del suo potere d’acquisto, i tassi di interesse in euro dovranno salire in modo considerevole per avere un qualche effetto stabilizzante.
Ma anche se salissero solo fino a livelli modestamente positivi, la BCE dovrebbe accelerare il ritmo della creazione di moneta soltanto per tenere a galla i governi dei paesi membri dell’Eurozona. I mercati dei cambi riconosceranno rapidamente la situazione, punendo l’euro se la BCE non alza i tassi e punendolo se li alza. Ma ciò non si limiterà ai tassi di cambio rispetto alle altre valute, che in varia misura affrontano dilemmi simili, e si misurerà anche rispetto ai prezzi delle materie prime e dei beni essenziali. Si può sostenere che il riprezzamento dell’euro sui mercati dei cambi sia già iniziato.
La BCE è costretta in una situazione impossibile, creata da lei stessa. I rendimenti obbligazionari hanno iniziato a salire o a diventare meno negativi, minacciando di mandare in bancarotta l’intera rete dell’Eurozona se la tendenza continua, e infliggendo perdite di valutazione ai prezzi di mercato alle banche commerciali, fortemente indebitate, che hanno investito in titoli di Stato. Inoltre, la rete di banche centrali nazionali dell’Eurosistema è come un cesto di mele marce. È la conseguenza non solo di un sistema difettoso, ma di politiche introdotte per la prima volta per salvare la Spagna dall’impennata dei rendimenti obbligazionari nel 2012. Fu allora che Mario Draghi, all’epoca presidente della BCE, disse di essere pronto a fare qualunque cosa fosse necessaria per salvare l’euro, aggiungendo: «Credetemi, sarà sufficiente».
Fu così, e il suo crollo fu rinviato. La minaccia di un intervento bastò a far scendere i rendimenti dei titoli di Stato spagnoli (attualmente meno 0,24% sul titolo a 5 anni!) ed è probabilmente alla base del pensiero compiacente che ancora oggi regna nella BCE. Ma, come l’altro estremo della promessa di Draghi di avviare programmi di acquisto di titoli, l’attuale politica di intervento di Lagarde è per necessità molto più ampia e più destabilizzante. E poi c’è il problema del mercato: la BCE ora si comporta come se potesse ignorarlo per sempre.
Non è sempre stato così. L’euro nacque con la promessa di essere una valuta sostitutiva molto più stabile delle valute nazionali, in particolare la lira italiana, la peseta spagnola, il franco francese e la dracma greca. Ma il primo presidente della BCE, Wim Duisenberg, si dimise a metà mandato per far posto a Jean-Claude Trichet, uno statalista francese formatosi all’École Nationale d’Administration e funzionario di carriera. La sua fu una nomina politica, promossa dai francesi per un misto di nazionalismo e determinazione a neutralizzare i sostenitori della moneta sana in Germania. Per essere giusti con Trichet, egli resistette ad alcune delle pressioni inflazionistiche più esplicite. Ma all’epoca le cose non avevano ancora iniziato ad andare male durante il suo mandato.
Dopo Trichet, la BCE ha perseguito politiche sempre più inflazionistiche. A differenza della Bundesbank, che monitorava con attenzione la massa monetaria e prestava poca attenzione a quasi tutto il resto, la BCE ha adottato un’ampia gamma di indicatori economici, il che le ha consentito di spostare l’attenzione dalla moneta all’occupazione, ai sondaggi sulla fiducia, ai tassi di interesse a lungo termine, alle misure della produzione e ad altro ancora, permettendole un atteggiamento pienamente flessibile nei confronti della moneta.[ii] La BCE oggi è intensamente politica e si presenta come un’istituzione monetaria indipendente. Ma non vi è dubbio che sia subordinata a Bruxelles e che il suo scopo principale sia garantire che la spesa dissennata dei governi dell’Eurozona sia sempre finanziata: «qualunque cosa serva». Il settore privato è ormai una lontana irrilevanza, solo una fonte di entrate pubbliche alternativa all’inflazione, responsabilità delegata a banche centrali nazionali accondiscendenti, che prendono ordini da una BCE economicamente distante.
È un assetto destinato a crollare, prima o poi, per effetto della svalutazione monetaria e del collasso economico. Prezzi che salgono a multipli dell’obiettivo ufficiale dell’inflazione e la necessaria rinuncia da parte della BCE all’euro sui mercati dei cambi in favore della soppressione dei tassi di interesse minacciano ora la capacità della BCE di finanziare in perpetuo disavanzi pubblici crescenti.
La BCE, TARGET2 e il mercato dei pronti contro termine
La Figura 3 mostra come i bilanci delle banche centrali dell'Eurozona siano cresciuti dopo la grande crisi finanziaria. La crescita è stata praticamente pari a quella della Fed: si è arrivati all'equivalente di 9,7 trilioni di dollari contro gli 8,5 trilioni della Fed, ma partendo da una base superiore di circa 700 miliardi.
Pur essendo riflessi nelle attività delle banche centrali, gli squilibri di TARGET2 rappresentano un'ulteriore complicazione, mostrata nel grafico dell'Università di Osnabrück riprodotto nella Figura 4. Va notato che alla Germania sono dovuti 1.067 miliardi di euro. La BCE deve collettivamente alle banche centrali nazionali (BCN) 364 miliardi di euro. L'Italia deve 519 miliardi di euro, la Spagna 487 miliardi e il Portogallo 82 miliardi.
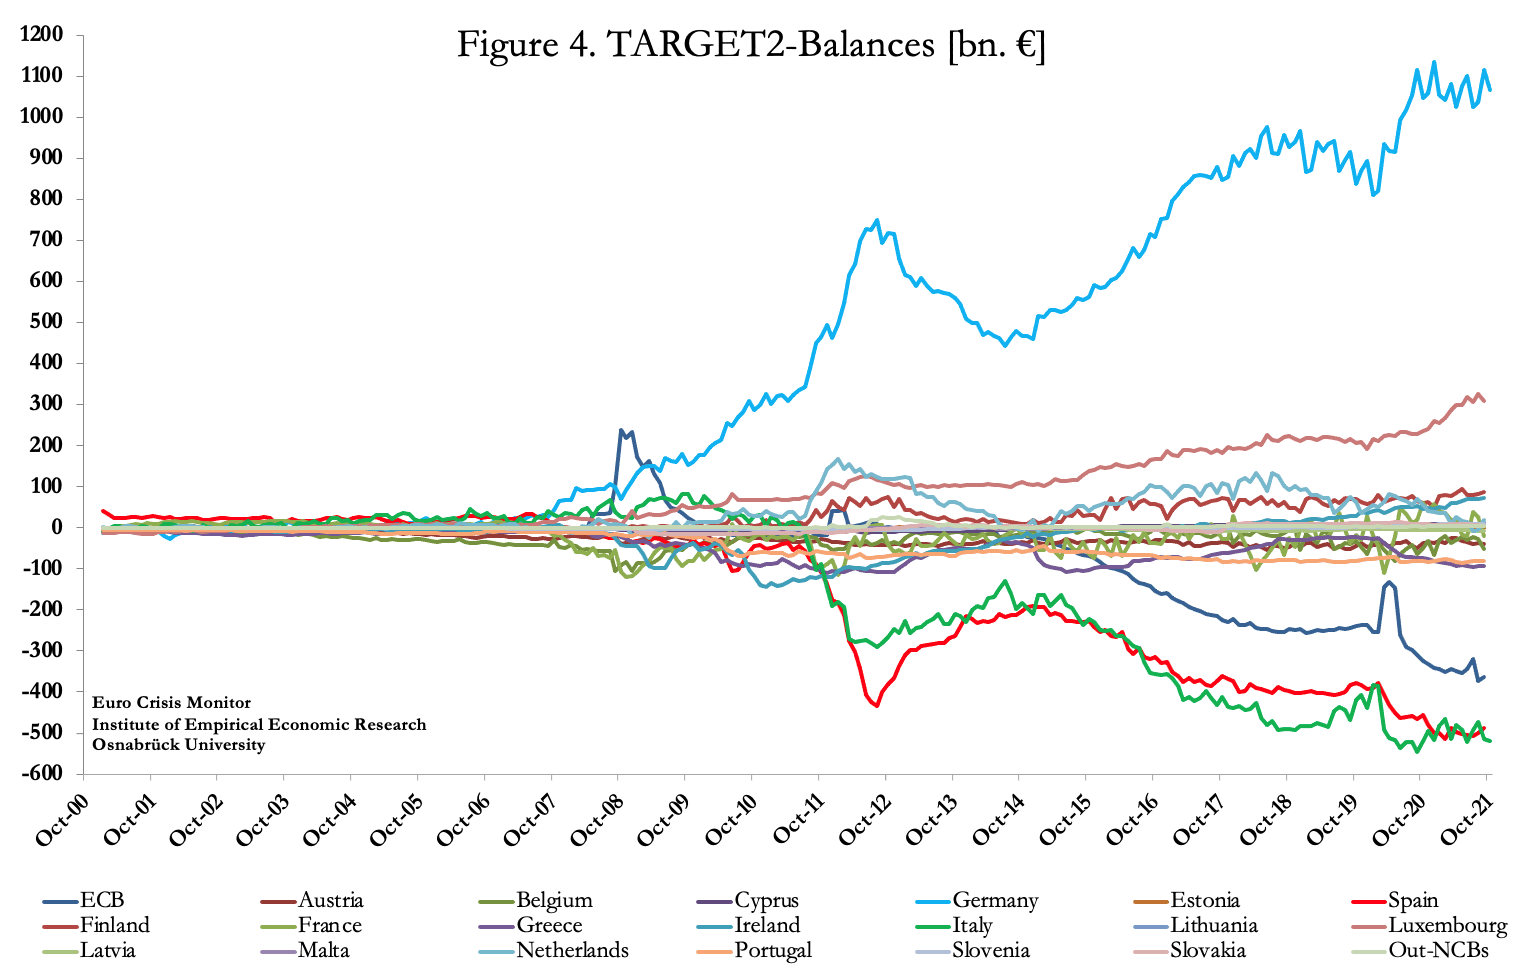
L'effetto del disavanzo della BCE, che deriva dagli acquisti di obbligazioni effettuati per suo conto dalle banche centrali nazionali, è quello di ridurre artificialmente i saldi TARGET2 dei debitori del sistema, nella misura in cui la BCE ha acquistato i loro titoli di Stato senza pagarli alla banca centrale nazionale competente.
I debiti combinati di Italia e Spagna verso le altre banche centrali nazionali ammontano a circa 1 trilione di euro. In teoria questi squilibri non dovrebbero esistere. Il fatto che esistano e che dal 2015 siano in aumento è dovuto in parte all'accumulo di crediti inesigibili, in particolare in Portogallo, Italia, Grecia e Spagna. Le autorità di vigilanza locali sono incentivate a dichiarare in bonis i prestiti bancari deteriorati, così che possano essere usati come garanzia per operazioni di pronti contro termine con la banca centrale locale e con altre controparti. Questo riduce i crediti deteriorati a livello nazionale e alimenta l'idea che non ci sia alcun problema di debito inesigibile. Ma gran parte di essi è stata semplicemente rimossa dai sistemi bancari nazionali e persa nell'eurosistema e nel più ampio mercato dei repo.
La domanda di garanzie con cui ottenere liquidità ha portato a una significativa espansione monetaria, con il mercato dei repo che agisce non come strumento marginale di gestione della liquidità, come avviene in altri sistemi bancari, ma come fonte cumulativa di moneta grezza. Lo mostra la Figura 4, risultato di un'indagine ICMA su 58 importanti istituzioni dell'eurosistema.[iii]
 Il totale di questa forma di finanziamento a breve termine è salito a 8,31 trilioni di euro di contratti in essere a dicembre 2019. Le garanzie comprendono di tutto, dai titoli e buoni di Stato al debito bancario commerciale preconfezionato. Secondo l'indagine ICMA, il doppio conteggio, per cui i repo sono compensati dai repo inversi, è minimo. Questo è importante se si considera che un repo inverso è l'altra faccia di un repo: poiché i repo si aggiungono ai repo inversi registrati, la somma dei due è una misura valida delle dimensioni del mercato in essere. Il valore dei repo conclusi con le banche centrali nell'ambito delle operazioni ufficiali di politica monetaria non è stato incluso nell'indagine e continua a essere "molto sostanziale". Sono invece inclusi i repo con le banche centrali nell'ordinario corso del finanziamento.[iv]
Oggi, anche escludendo i repo con le banche centrali legati alle operazioni di politica monetaria, questa cifra supera probabilmente i 10 trilioni di euro, tenendo conto della crescita sottostante di questo mercato e includendo i partecipanti diversi dai 58 operatori dell'indagine. Un fattore interessante per questo mercato sono i tassi di interesse negativi, per cui il rimborso della parte in contanti di un repo (e di un repo inverso) può essere inferiore al pagamento iniziale. Attingendo alla liquidità della banca centrale tramite un repo, una banca commerciale ottiene un rendimento garantito. Questa deve essere una delle ragioni per cui il mercato dei repo in euro è diventato considerevolmente più grande di quello statunitense.
Questa considerazione solleva la questione delle conseguenze di un ritorno forzato in territorio positivo del tasso sui depositi della BCE. È probabile che riduca sensibilmente una fonte di finanziamento di bilancio per le banche commerciali, poiché i repo con le banche centrali nazionali non offrirebbero più finanziamenti a tasso negativo. Le banche sarebbero allora costrette a vendere attività di bilancio, il che porterebbe tutti i rendimenti obbligazionari negativi in territorio positivo, e oltre. Inoltre, la contrazione del credito bancario implicita nel ritiro dei finanziamenti repo avrà quasi certamente l'effetto a catena di innescare una diffusa crisi di liquidità bancaria in un gruppo di banche con una leva di bilancio così elevata.
C'è poi un ulteriore problema legato alla qualità delle garanzie. Mentre la Fed statunitense accetta come garanzia nei repo solo titoli di altissima qualità, con le banche nazionali dell'Eurozona e la BCE si accetta quasi qualsiasi cosa: è stato necessario farlo quando sono stati salvati la Grecia e gli altri PIGS. Il debito di alta qualità rappresenta la maggior parte delle garanzie repo e le banche commerciali possono riportarlo nei propri bilanci. Ma i salvataggi nascosti delle banche italiane, rimuovendo dai loro libri prestiti dubbi, non potrebbero proseguire fino a oggi senza che tali prestiti fossero depositati come garanzie repo, rinnovate nel sistema TARGET2 e nella più ampia rete dei repo commerciali.
Il risultato è che i repo che le controparti commerciali non rinnoveranno sono quelli con garanzie cattive o dubbie. Non sappiamo quanti siano. Ma dato l'incentivo per le autorità nazionali a giudicarli solvibili affinché potessero fungere da garanzia repo, gli importi saranno considerevoli. Avendo accettato queste garanzie dubbie, le banche centrali nazionali non potranno rifiutarle per timore di innescare una crisi bancaria nelle proprie giurisdizioni. Inoltre, è probabile che siano costrette ad accettare ulteriori garanzie repo rifiutate dalle controparti commerciali.
In breve, nel gonfiato mercato dei repo ci sono i presupposti della prossima crisi bancaria dell'Eurozona. Le cifre sono molto più grandi del capitale del sistema delle banche centrali. E la marea si ritirerà rapidamente con l'aumento dei tassi di interesse.
Prospettive su inflazione e tassi di interesse
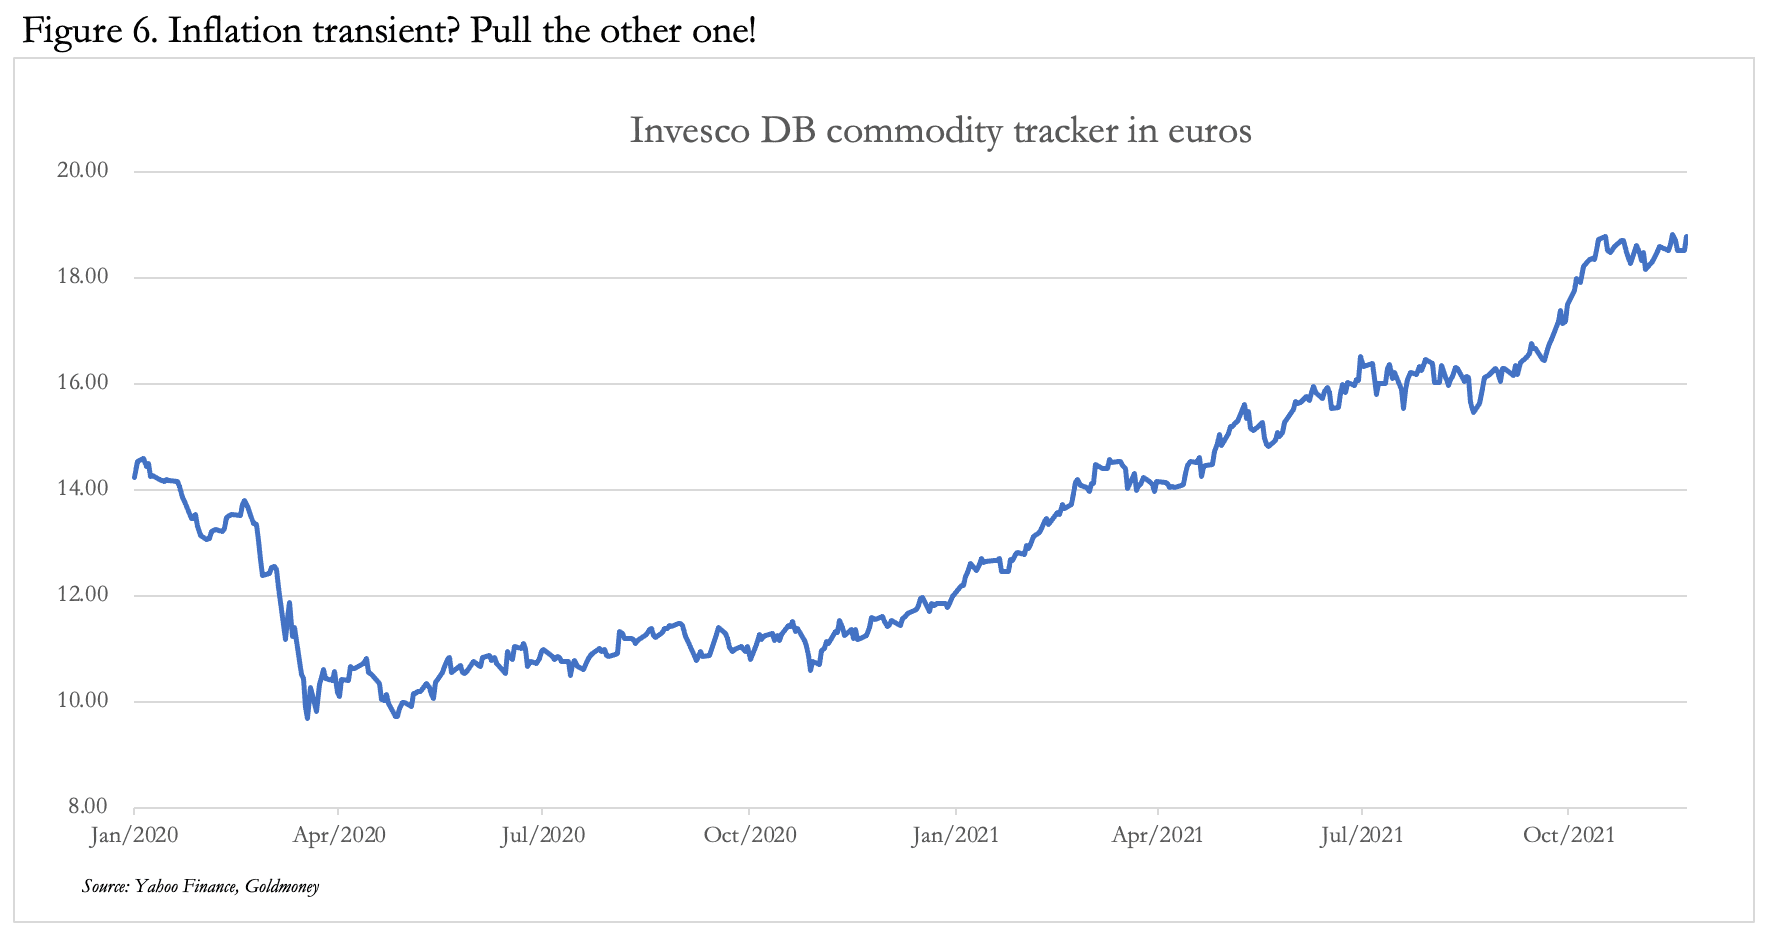
Partendo dai prezzi degli input, il monitor delle materie prime nella Figura 6 illustra l’aumento dei prezzi delle materie prime e dell’energia in euro, da quando la Fed statunitense è andata “all in” all’inizio del 2020. A questi input possiamo aggiungere l’impennata dei costi di spedizione, le interruzioni logistiche e la carenza di manodopera: in pratica tutti i problemi osservati in altre giurisdizioni. Inoltre, questo articolo mostra che la BCE non solo è determinata a non alzare i tassi di interesse, ma semplicemente non può permetterselo. Trovandosi sull’orlo di una crisi combinata di finanziamento dei governi e con un possibile collasso del mercato dei repo che travolgerebbe il sistema bancario, la BCE è paralizzata dalla paura.
Stando così le cose, possiamo aspettarci un’ulteriore debolezza del tasso di cambio dell’euro. E il monitor delle materie prime nella Figura 6 mostra che, quando i prezzi delle materie prime usciranno al rialzo dall’attuale fase di consolidamento, probabilmente saliranno in modo allarmante, almeno in euro. Il dilemma della BCE tra finanziamento inflazionistico e salvataggio della valuta sta per peggiorare considerevolmente. E per una probabile conferma della crescente paura per la situazione a Francoforte basta guardare le dimissioni del Presidente della Bundesbank, che ha chiesto al Presidente federale di essere sollevato anticipatamente dall’incarico per motivi personali. È stato tutto molto cortese, ma è improbabile che un uomo di alto profilo e fautore della moneta sana come Jens Weidmann voglia semplicemente trascorrere più tempo con la famiglia. È chiaro che non può più fare da freno all’inflazionismo della BCE e, più di qualunque osservatore esterno, sarà ben consapevole della crisi in arrivo.
Speriamo che Weidmann sia disponibile a raccogliere i cocci e a reintrodurre un marco garantito dall’oro.
[i] Tutti i rendimenti obbligazionari sono aggiornati al 24 novembre.
[ii] Vedi The Tragedy of the Euro, Phillip Bagus, pagina 35. Pubblicato dal Ludwig von Mises Institute, 2010. Undici anni dopo, l’analisi e le previsioni di Bagus si stanno rivelando corrette.
[iii] Indagine ICMA sul mercato repo europeo n. 38.
[iv] Il bilancio consolidato delle banche centrali dell’Eurosistema mostra “Titoli detenuti per finalità di politica monetaria” per un totale di 3.694 miliardi di euro e “Passività verso enti creditizi dell’area dell’euro relative a operazioni di politica monetaria..” per un totale di 3.489 miliardi di euro a fine 2020. Le operazioni di repo e di reverse repo sono incluse in questi numeri e, sul lato delle passività, rappresentano un aumento del 93% rispetto al 2019. È la prova di un crescente sostegno di liquidità alle banche commerciali, in gran parte tramite i mercati repo, e della presenza di repo in essere considerevolmente più alti rispetto al momento dell’indagine ICMA citata sopra.
Le opinioni espresse in questo articolo sono quelle dell’autore o degli autori e non riflettono quelle di Goldmoney, salvo diversa indicazione esplicita. L’articolo ha solo scopo informativo generale e non costituisce da parte di Goldmoney o dell’autore o degli autori una consulenza legale, finanziaria, fiscale, di investimento o contabile. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell’articolo senza prima aver richiesto una consulenza professionale indipendente. Abbiamo fatto attenzione a garantire l’affidabilità delle informazioni contenute nell’articolo; tuttavia, Goldmoney non dichiara che siano accurate, complete, aggiornate e/o da considerare un’indicazione di risultati futuri, e non vanno considerate tali. Goldmoney non sarà responsabile per alcun reclamo, perdita, danno o disagio causato da qualsiasi informazione o opinione contenuta in questo articolo, e qualsiasi azione intrapresa in seguito alle opinioni e alle informazioni contenute in questo articolo è a tuo rischio.