
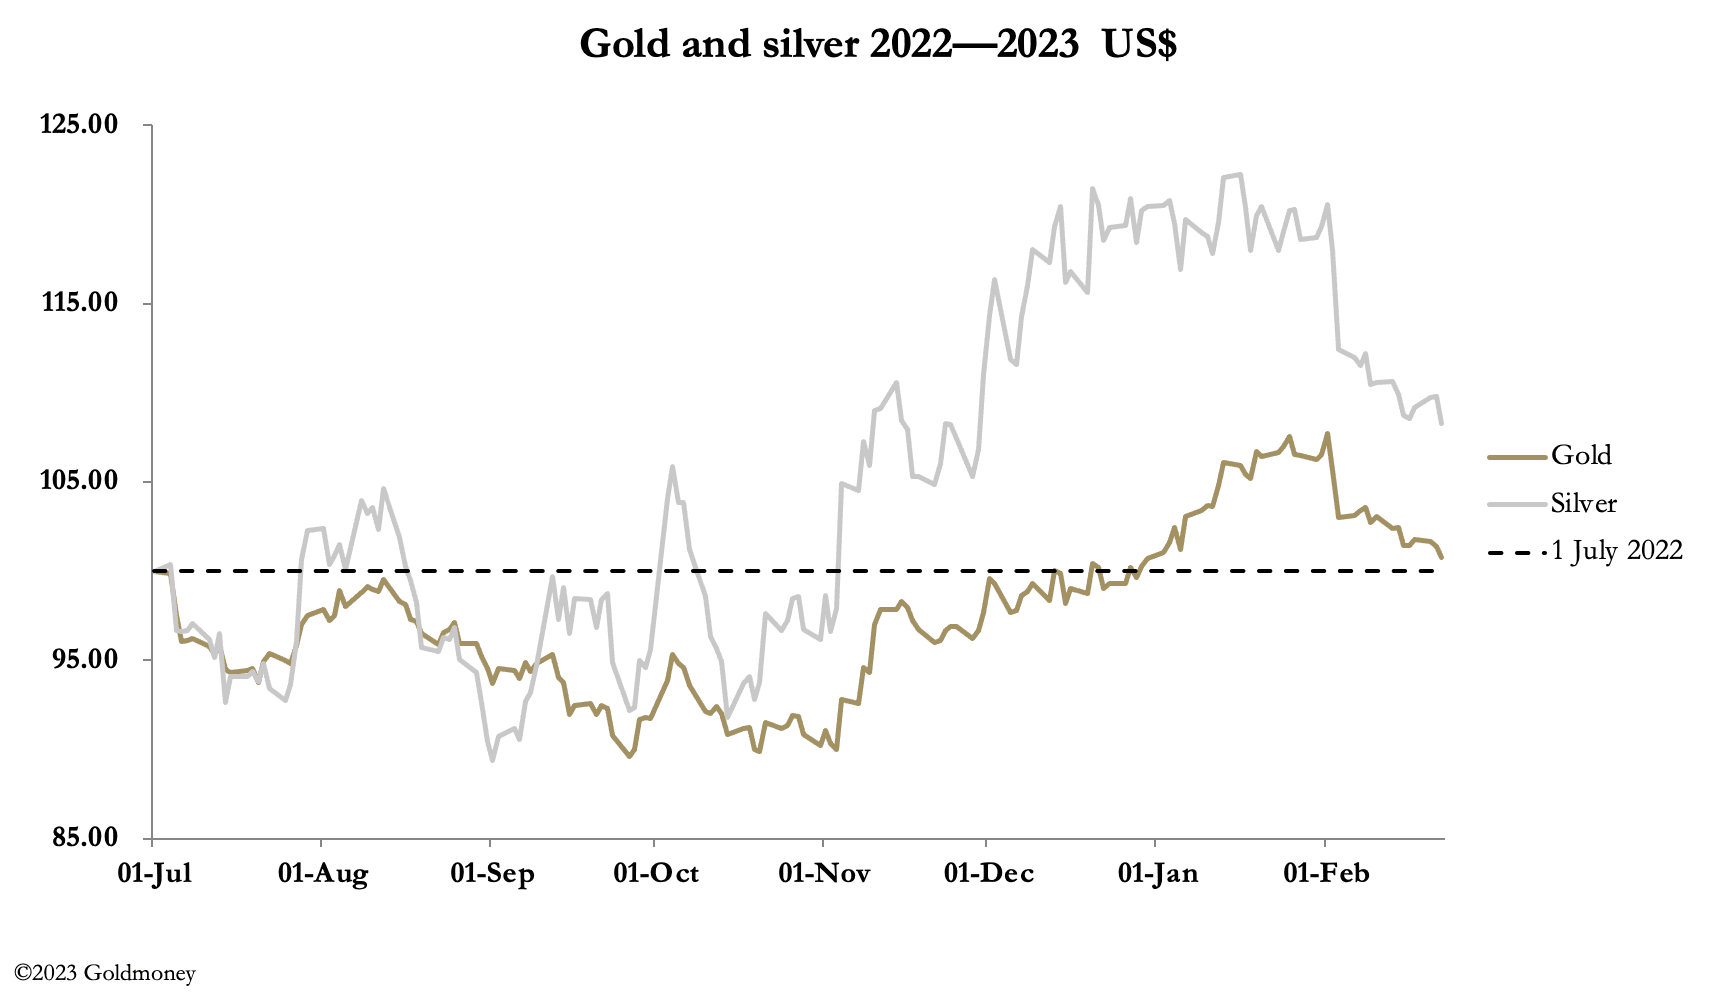
Oro e argento hanno continuato a scendere lievemente questa settimana, mentre il dollaro ha consolidato i recenti ribassi rispetto alle altre valute. Nell'arco della settimana l'oro è sceso di 20 dollari rispetto alla chiusura di venerdì scorso, attestandosi a 1.823 dollari negli scambi europei di questa mattina. Nello stesso periodo l'argento ha perso 48 centesimi, a 21,20 dollari.
L'indice del dollaro ponderato per gli scambi commerciali è salito del 3,5% dal 1° febbraio: non è un rialzo clamoroso, ma basta a scoraggiare gli acquirenti speculativi di future sull'oro. Oltre al tono leggermente più solido del dollaro, anche l'impennata dei tassi a breve termine in dollari è vista come un ulteriore deterrente per chi compra. Seguono i grafici dell'indice del dollaro ponderato per gli scambi commerciali e dei rendimenti dei buoni del Tesoro a 6 mesi.

È comprensibile che il rialzo molto ripido dei rendimenti obbligazionari a breve termine stia creando sconcerto. Oggi sono il doppio del livello che provocò la crisi dei repo nel settembre 2019. Gli analisti si aspettano una forte recessione e i mercati dei future stanno spingendo al ribasso i prezzi delle materie prime in anticipazione. Il petrolio WTI è sceso a 76 dollari e il rame ha perso il 2% questa settimana. Intanto gli operatori guardano alla differenza tra il rendimento del metallo prezioso e quello di oltre il 5% dei dollari a 6 e a 12 mesi. Se aggiungiamo che le banche operanti in metalli preziosi sono, come sempre, corte di oro cartaceo, l'interesse a promuovere una visione ribassista è evidente.
Con rendimenti obbligazionari a lungo termine molto più bassi di quelli a breve (i titoli USA a 10 anni sono al 3,9%) si segnala una recessione profonda. Ma non è l'unico motivo di una curva dei rendimenti così fortemente invertita, perché dipende dal calo dell'inflazione dei prezzi sotto il 3%. La conferma sembra arrivare dal calo dei prezzi delle materie prime.
Questa analisi è dubbia. Primo, a scendere sono i prezzi cartacei speculativi delle materie prime, che spesso portano a una narrazione falsa. L'economia cinese si sta riprendendo bene e sarà ulteriormente stimolata dai piani di investimento panasiatici della Cina. Secondo, una crisi americana provocherà enormi disavanzi di bilancio e commerciali, buchi che si possono colmare solo con politiche monetarie inflazionistiche.
Questo ci porta a una conclusione. I mercati stanno sottovalutando la futura espansione del credito delle banche centrali, qualunque sia l'esito economico. La perdita di fiducia internazionale nel dollaro e in altre valute è destinata a ridurne il potere d'acquisto e, con la domanda cinese e asiatica di energia e di altre materie prime in aumento, l'esito transitorio dell'inflazione non conta.
In queste circostanze si può dimostrare che la forte inversione delle curve dei rendimenti nelle valute occidentali riflette un grave errore di prezzo delle scadenze obbligazionarie lunghe. Non dimentichiamo che a metà degli anni Settanta il Tesoro britannico dovette emettere gilt con scadenza a quindici anni con cedole fino al 15 ½% prima che il drago dell'inflazione tornasse nella sua caverna.
Furono queste le condizioni che spinsero al rialzo i rendimenti lungo tutta la curva e anche il prezzo dell'oro, da 35 dollari nel 1970 a 850 nel 1980: un esito che oggi il pensiero convenzionale nega. A questa idea sbagliata si aggiungono i segnali di guerra provenienti dalla NATO riguardo all'Ucraina e, sempre di più, a Taiwan. La presa di coscienza di queste realtà minerà le valute fiat, e ciò si rifletterà in prezzi dell'oro molto più alti.
Le opinioni espresse in questo articolo sono quelle dell'autore o degli autori e non riflettono quelle di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha uno scopo puramente informativo generale e non costituisce, da parte di Goldmoney o dell'autore o degli autori, una consulenza legale, finanziaria, fiscale, di investimento o contabile. Non devi agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. È stata posta attenzione affinché le informazioni dell'articolo siano affidabili; tuttavia, Goldmoney non garantisce che siano accurate, complete, aggiornate e/o da considerare un'indicazione di risultati futuri, e non devono essere usate come tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio causati da qualsiasi informazione o opinione contenuta in questo articolo, e qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni in esso contenute è a tuo rischio.