
La storia dell'inflazione ha due componenti: il ciclo del credito bancario, che se lasciato a se stesso si autoannulla, e l'erosione più a lungo termine del valore delle valute. Nell'esaminarne le cause, questo articolo torna alle basi monetarie per spiegare che cosa serve a rendere stabile il potere d’acquisto di una valuta.
Gli economisti sembrano in genere ignorare l'importanza del credito nell'economia. In un mondo di valute fiat, scambiano erroneamente per moneta la valuta delle banche centrali e descrivono abitualmente come moneta anche il credito bancario. Ma sono credito, e il credito guida ogni cosa: non solo quello registrato nelle statistiche, ma anche quello che sta alla base dei nostri rapporti personali.
Da quando l'accordo di Bretton Woods è stato abbandonato nel 1971, il venir meno del legame del credito con una moneta solida ha avuto effetti rovinosi sul suo potere d’acquisto. Gli eventi sono ovviamente collegati. Tuttavia, l'aumento di lungo periodo della massa monetaria, o più correttamente del credito bancario, non è la ragione principale della perdita di potere d’acquisto.
In questo articolo spiego che anche sotto un regime aureo la valuta è interamente credito, e perché il segreto per stabilizzarne il valore sia collegare il credito a quello dell'oro, che resta l'unica vera moneta legale.
Introduzione
Ho passato gran parte della mia vita professionale a stigmatizzare il rifiuto del libero mercato da parte del keynesismo e nel corso dei decenni sono passato dal non capire fino in fondo perché l'intervento statale nell'economia sia così distruttivo al poterlo denunciare con piena solidità teorica. Il mio percorso si è ispirato alla Scuola austriaca di economia, e in particolare a Ludwig von Mises. Ma lo studente che si pone domande non dovrebbe mai dare per scontato tutto ciò che ha scritto il suo professore preferito, e man mano che ho preso familiarità con la sua logica e le sue analisi, mi sono trovato nella posizione di approfondire di più.
Un economista senza pregiudizi che oggi respinga la macroeconomia keynesiana e il monetarismo a favore di argomenti che li confutano sa bene che l'economia classica, formulata sotto regimi di moneta solida, non ha avuto ragione su tutto. Per i più, la necessità di riesaminare continuamente i presupposti veniva risolta con la semplicità di accettare il libero mercato e la divisione del lavoro per sfruttarlo, e le ragioni per cui giovavano alla società. L'evidenza empirica confermava che era così e che il socialismo, nelle sue varie forme, era destinato al fallimento. Ma Mises riuscì a dare corpo a quello scheletro.
Molta confusione nasce dal non capire come siano cambiati le statistiche e il ragionamento economico passando dalle condizioni di moneta solida a quelle delle valute fiat. Non si può mai essere certi che il valore di una valuta fiat in termini di beni sia stabile. Se il potere d’acquisto della valuta cambia nel tempo, le lunghe serie statistiche usate da econometrici e macroeconomisti diventano del tutto prive di significato, mentre con una moneta solida possiamo essere certi che, a fini pratici, possano meritare di essere interpretate. Al centro del problema c'è il grado in cui il valore di una valuta diventa soggettivo, mentre noi assumiamo automaticamente che sia sempre oggettivo e che, nelle transazioni, la variazione di valore riguardi interamente il prodotto scambiato. Dato che il mezzo di scambio viene speso rapidamente in una singola transazione, per quello scopo specifico potrebbe non avere importanza. Ma ne ha per il saldo di liquidità in credito non speso che le persone normalmente conservano.
Eppure gli economisti e i profani di oggi raramente, se non mai, sembrano comprendere questo punto, e si lasciano semplicemente ipnotizzare dai loro grafici e dai loro modelli economici alimentati da dati scadenti, che non tengono e non possono tenere conto delle variazioni del valore di una valuta. I primi austriaci formularono le loro teorie, come tutti gli altri, partendo dal presupposto di fondo di una moneta solida. E oggi molti dei loro sostenitori commettono abitualmente un errore simile a quello dei keynesiani, non comprendendo quanto siano diventati davvero soggettivi i valori delle valute e distorti i dati.
Se dici che il prezzo dell'oro è passato da 35 a 1.900 dollari di oggi, ti credono perché è scritto nero su bianco. Ma se dici che nel 1970 il dollaro valeva 1/35 di oncia d'oro e che oggi vale 1/1.900, e che quindi il dollaro vale solo 35/1.900, ovvero l'1,8% del suo valore del 1970, puoi vedere un po' di sorpresa sul volto del tuo interlocutore. Quando fai notare che questo significa che il dollaro ha perso quasi tutto il suo valore negli ultimi cinque decenni, potresti incontrare un riconoscimento esitante, ma non la comprensione delle implicazioni. E quando spieghi che l'oro è moneta legale oggi come lo è stato da quando il diritto romano gli diede quello status, e che il dollaro è solo credito e viene valutato come tale, rischi di aver perso del tutto il tuo pubblico, perché è stato indottrinato a pensare che l'oro non sia più moneta e che il dollaro lo abbia sostituito. Ho conosciuto perfino economisti austriaci piegarsi a questa propaganda.
Pax scholae Austriacae! Non sbattere i piedi come un bambino: ti spiegherò tutto. Ma prima dobbiamo accettare alcune definizioni chiare ai fini di questo articolo.
- L’oro fisico, normalmente sotto forma di monete, è l’unico vero denaro. Tecnicamente lo sono anche le monete d’argento e di rame per le piccole transazioni. In realtà sono tutti credito, nel senso che rappresentano il frutto del proprio lavoro non ancora speso. Ma questi metalli non hanno rischio di controparte, sono legalmente accettati a livello internazionale come denaro e sono quindi indipendenti dalle altre forme di credito nazionale. Per questo dobbiamo chiamare denaro l’oro, per distinguerlo dalle altre forme di credito che comportano un rischio di controparte, trattandosi di promesse di pagamento a una data futura.
- Le banconote, che per molte persone hanno sostituito le monete d’oro, sono sempre credito. Anche le banconote liberamente convertibili in monete d’oro a scelta del detentore rappresentano un credito sotto il controllo dello Stato, emesso dalla sua banca centrale. Il rischio di controparte può sembrare minimo, ma se non è ancorato al denaro, cioè all’oro, il suo valore dipende interamente dalla fiducia e dal credito dell’emittente.
- Il credito bancario, sotto forma di depositi dei clienti, è esattamente ciò che dice di essere. Questa categoria di credito costituisce la maggior parte della cosiddetta offerta di moneta M2, M3 o M4. Il valore di questo credito è strettamente legato alle banconote in cui è denominato, con l’aggiunta del rischio di controparte delle singole banche.
- Valuta è il termine con cui si indicano il denaro e il credito in circolazione. Ma poiché le monete sono simboliche e nessuno spende le proprie monete d’oro se non come ultima risorsa, in questo articolo con valuta si intendono collettivamente le due principali forme di credito: le banconote e i depositi bancari.
La domanda a cui si cerca una risposta è la seguente: che cosa determina il potere d’acquisto della valuta?
Solo rispondendo a questa domanda possiamo sapere come affrontare la perdita di potere d’acquisto, che nel caso del dollaro lo ha ridotto a meno del 2% del suo valore del 1970 rispetto al denaro legale.
Un dibattito senza tempo
Le vere cause della perdita di potere d’acquisto di una valuta sono oggetto di discussione intellettuale fin da quando l’economia è emersa come disciplina autonoma. E nell’Inghilterra della metà dell’Ottocento il dibattito diede origine a due scuole di pensiero. La currency school era favorevole a un approccio basato su regole per l’emissione della valuta, mentre la banking school cercava un approccio più flessibile. Una delle tesi della currency school era che la creazione di moneta dovesse essere un monopolio statale, cosa che contrasta con la filosofia di libero mercato della scuola austriaca. In effetti, Mises criticò duramente la scuola storica tedesca e Georg Knapp (autore della Teoria statale della moneta, pubblicata nel 1905) per aver sostenuto questa linea.
Per il resto, gran parte dell’approccio della currency school trovò il favore di Mises. Il dibattito tra la currency school e la banking school avvenne all’epoca del Bank Charter Act del 1844, che definì i termini del modus operandi della Banca d’Inghilterra negli anni successivi. Con quella legge l’intero sistema bancario fu riformato: l’emissione di banconote da parte delle altre banche fu dapprima limitata e poi cessò, attribuendo alla Banca d’Inghilterra il monopolio dell’emissione. Fu una vittoria per la currency school. E nella nostra ricerca di ciò che porta all’attuale svalutazione della valuta, questo fu uno sviluppo importante, anche se poco compreso.
Alla base dell’argomento della currency school c’era la convinzione che l’inflazione fosse causata dall’emissione eccessiva di banconote. Ciò portò a condizioni di emissione delle banconote della Banca d’Inghilterra che le legavano all’oro, imponendo alla Banca di coprire interamente con oro, convertibile in sterline d’oro, le banconote in circolazione eccedenti i 14 milioni di sterline. Pur essendo stata questa disposizione sospesa in tre occasioni a causa delle circostanze, essa limitò l’espansione delle banconote in circolazione.[i]
Pertanto, tra il 1844 e il 1900, l’emissione di banconote della Banca aumentò soltanto da 37 a 42 milioni di sterline[ii]. Nel frattempo, lo sviluppo delle banche per azioni portò a un uso crescente di assegni tratti su di esse, che sostituirono le banconote della Banca d’Inghilterra come mezzo di pagamento. Il credito bancario nell’offerta di moneta passò da 167 a 824 milioni di sterline. Il grafico superiore qui sotto mostra questa relazione fino alla dichiarazione di guerra del 1914, mentre quello inferiore mostra i livelli stimati dei prezzi al consumo e alla produzione.
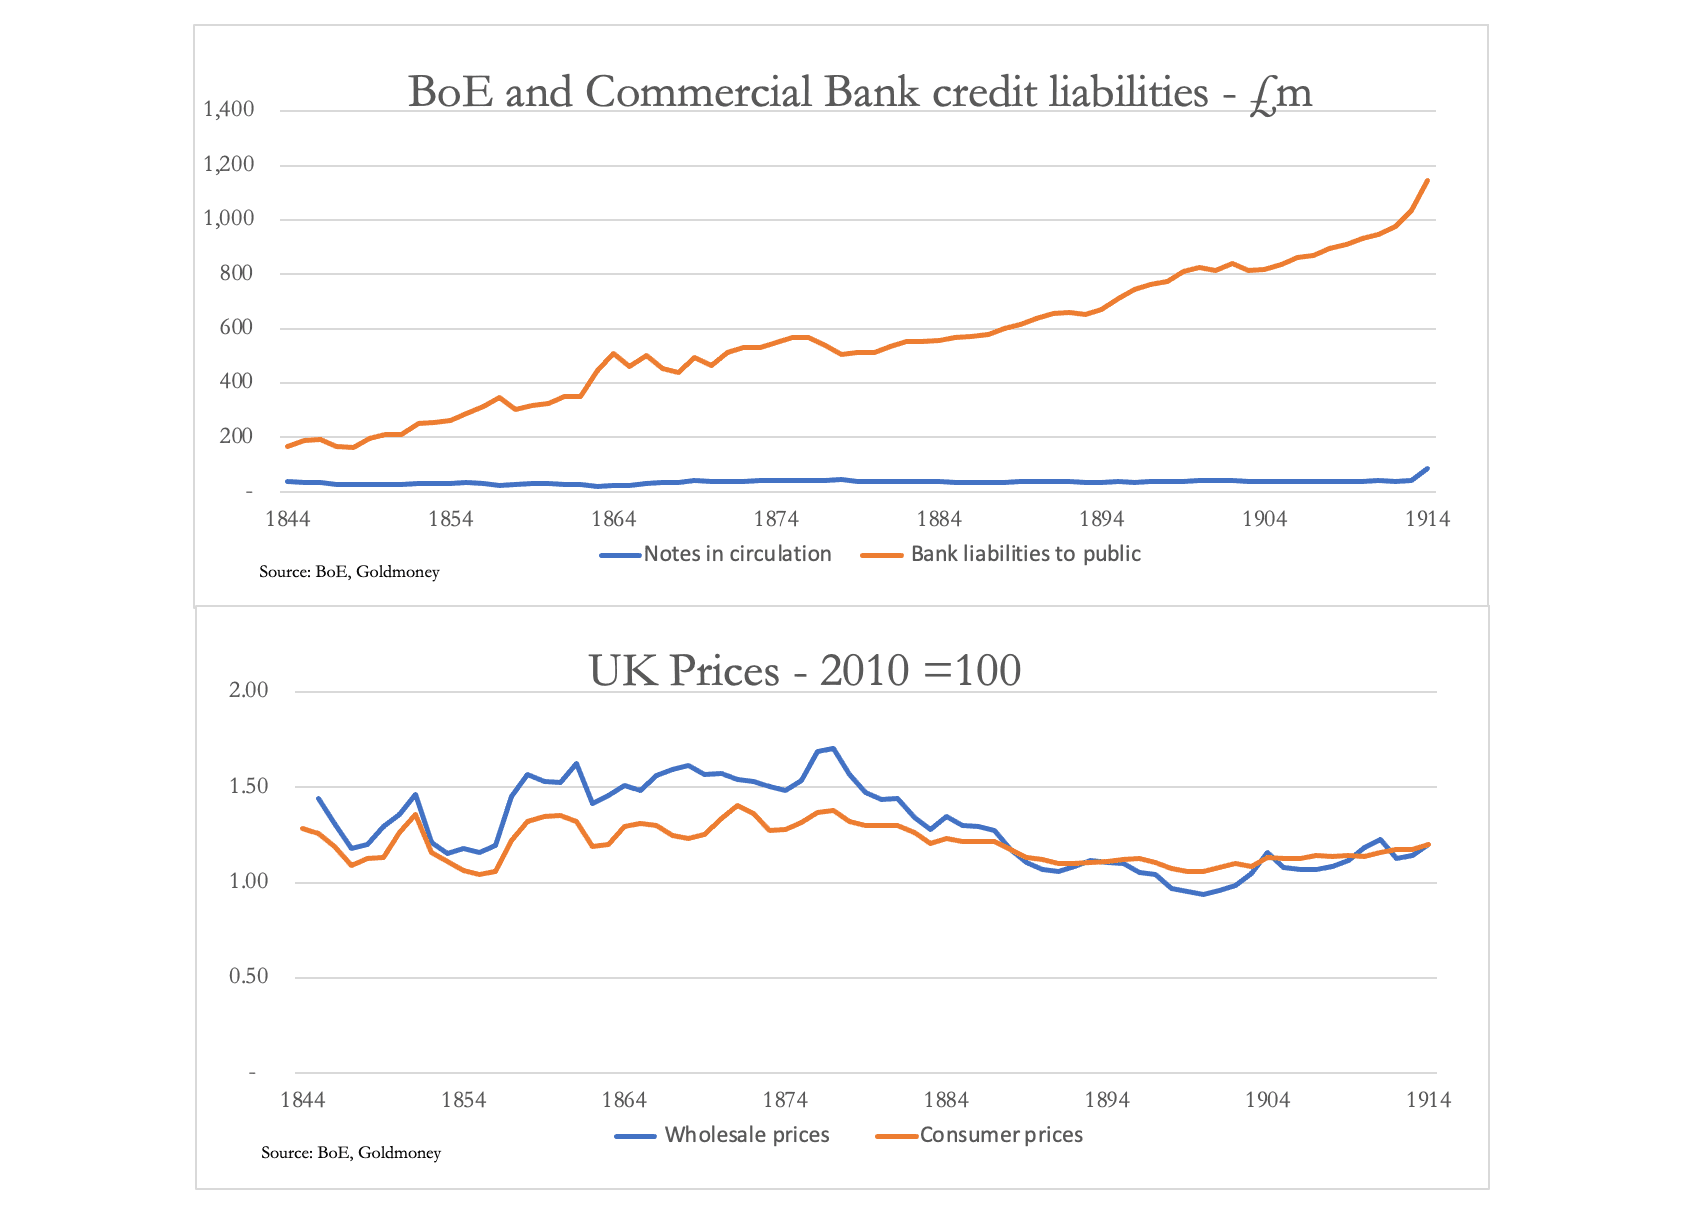
È evidente che l’emissione di banconote è cresciuta appena, mentre il credito bancario è aumentato molte volte. La tesi della currency school secondo cui l’espansione della valuta ne mina il potere d’acquisto sembra valere per l’emissione di banconote, ma non per il credito bancario. E il fatto che l’espansione a lungo termine del credito non abbia minato il potere d’acquisto della valuta sembra avvalorare le teorie della banking school.
Ma la scuola bancaria si oppose anche alle restrizioni sull'emissione di banconote. I suoi sostenitori sostenevano che sia le banconote sia i depositi svolgessero la stessa funzione economica. Secondo loro, «la quantità di banconote in circolazione era controllata in modo adeguato dai normali processi di una concorrenza bancaria». Le evidenze successive, mostrate nel primo grafico qui sopra, dimostrano che la scuola bancaria si sbagliava.
Allo stesso tempo, la scuola monetaria sosteneva che i depositi a vista non fossero moneta (valuta) e fossero quindi irrilevanti per la politica bancaria e per la prevenzione delle crisi finanziarie. In seguito la scuola è stata criticata per non aver compreso che i depositi bancari agiscono come valuta.
È interessante notare che i decenni successivi alla legge del 1844 hanno mostrato che la scuola monetaria aveva in generale ragione a ignorare il credito bancario, anche se per motivi sbagliati. Il credito bancario è senza dubbio valuta in circolazione, ma il suo contributo alle variazioni del potere d'acquisto della valuta sembra limitarsi a un ciclo che si autocorregge, in cui il credito bancario genera fasi di espansione e di crisi lungo il percorso. Nel lungo periodo, però, ciò che contava era la stabilità del valore delle banconote, legato alla sovrana d'oro, e non il livello del credito bancario nell'economia.
Il dibattito teorico tra le due scuole fu deviato dalla crisi del 1847, che spinse la Banca a sospendere la convertibilità in oro su richiesta del governo. Il governo si trovava ad affrontare una crisi causata dallo scoppio di una bolla speculativa, con molte imprese in fallimento. La situazione fu aggravata, o innescata, da un cattivo raccolto e dalla perdita del raccolto di patate, che portarono a un aumento delle importazioni di cibo. Il credito bancario, pari a 192 milioni di sterline nel 1846, si contrasse a 167 milioni nel 1947 [sic], un problema simile a quello che potremmo trovarci ad affrontare oggi. In altre parole, il problema era la fase discendente del ciclo del credito, che metteva in luce investimenti sbagliati ed eccessi speculativi, non il sistema aureo basato sulla moneta metallica.
Durante la crisi, il bilancio della Banca d'Inghilterra fu straordinariamente stabile, tenuto conto di una stranezza contabile. Nel 1844 il totale di bilancio era di 82,9 milioni di sterline e nel 1847 era sceso a 59,9 milioni, in gran parte nel 1845. A prima vista si tratta di una contrazione severa. Ma nel proprio bilancio la Banca registrava le banconote detenute al proprio interno sia come attività sia come passività, e queste diminuirono di 24,5 milioni di sterline tra le due date, un importo vicino al calo del totale delle attività. Si tratta di un nonsenso contabile, perché le banconote hanno valore solo quando sono in circolazione tra il pubblico: quando sono in possesso dell'emittente, non sono altro che pezzi di carta. Pertanto, il bilancio della Banca al netto di questa anomalia era in realtà ragionevolmente stabile.
Sebbene la Banca operasse anche come una normale banca, raccogliendo depositi e concedendo anticipi, queste attività non sembrano essere state tali da compromettere la sua funzione di emissione di banconote. La corsa alle riserve auree della Banca sembra aver causato un calo delle attività in monete e metallo prezioso da 13,7 milioni di sterline a un minimo di circa 9,9 milioni a metà aprile 1847[iii]. Ciò derivò da un errore dei redattori della legge del 1844, che non compresero che la corsa alle riserve auree non nasceva da una sola fonte, ma da due. Avevano previsto che solo le banconote potessero essere convertite in monete d'oro, senza rendersi conto che anche gli assegni potevano servire a prelevare metallo prezioso dalla Banca. Di conseguenza, la legge si basava erroneamente sull'aspettativa che a una riduzione delle riserve auree corrispondesse una riduzione delle banconote in circolazione.
Oltre a questo errore, l'idea che il calo delle riserve auree minacciasse il concetto della scuola monetaria in materia di emissione di banconote trascura la realtà dei fatti. Le banconote in circolazione rimasero stabili intorno ai 20 milioni di sterline e, stando così le cose, il pubblico considerava evidentemente le banconote della Banca d'Inghilterra garantite dall'oro come un rifugio durante la crisi, il che era certamente l'intenzione dei legislatori. Finché il pubblico ha fiducia nella possibilità di cambiare le banconote con monete d'oro, sente poco il bisogno di detenere monete d'oro.
L'errore commesso dalla Banca, che portò alla sospensione della legge, fu non aver alzato prima il tasso di sconto, e anche allora di troppo poco. La crisi iniziò nel 1846 e cominciò la fuga di oro dalle riserve della Banca. Ma la Banca alzò il tasso di sconto solo il 16 gennaio dell'anno seguente, dal 3% al 3 ½%. La corsa alle riserve auree continuò, così due settimane dopo il tasso fu portato al 4%. La corsa proseguì ancora, finché la Banca perse altri 3 milioni di sterline in oro, e il 10 aprile lo portò al 5%. Se la Banca avesse alzato il tasso di sconto prima e in modo più deciso, la corsa alle sue riserve auree non ci sarebbe stata.
La crisi del 1847, così vicina alla Bank Charter Act, è stata considerata dagli economisti del ventesimo secolo come la prova che un sistema aureo sia una camicia di forza che impedisce la flessibilità economica, a quanto pare a sostegno dell'approccio della scuola bancaria. Ma ciò che vedemmo è ciò che osserviamo oggi nelle banche centrali: un ente governativo che non adotta un approccio puramente commerciale nella propria attività.
Come sempre, la situazione è più complessa dei giudizi sommari su questioni di principio. È necessaria una comprensione più approfondita del ruolo del credito.
Il credito bancario è centrale nel nostro sistema monetario
Come detto sopra, il credito si presenta in due forme riconoscibili. Ci sono le banconote, oggi emesse dalle banche centrali ma formalmente emesse anche dalle banche commerciali. Queste banconote sono una passività dell'emittente e figurano come tali nel bilancio di una banca centrale. E c'è il credito bancario, la passività delle banche commerciali sotto forma di depositi della clientela, conti di deposito o conti correnti. In modo non ufficiale, il credito esiste anche nel sistema bancario ombra, e altro credito non viene registrato affatto, perché intercorre tra privati.
Il credito tra privati è un fattore economico della massima importanza, eppure pochi economisti sembrano esserne consapevoli. Un padre potrebbe dire al figlio o alla figlia che gli finanzierà gli studi universitari. È credito concesso da un genitore a un figlio. Un negozio di quartiere potrebbe offrire un conto ai clienti più apprezzati, permettendo loro di pagare settimanalmente o mensilmente anziché al momento della spesa. Un muratore o un giardiniere concede credito ai clienti svolgendo il lavoro in attesa del pagamento a lavoro finito. È tutto credito.
I grossisti offrono ai rivenditori la possibilità di pagare la merce un mese dopo la consegna, o anche più tardi: è credito. Quando un operatore acquista titoli con regolamento il giorno successivo, quello è credito fino al regolamento. L'acquisto di un contratto future con margine è un'obbligazione di credito per l'intero importo, a meno che l'obbligazione non venga venduta prima della scadenza. Gli esempi nella vita quotidiana sono numerosi. Questi accordi informali o non bancari sono vitali per il funzionamento della società, perché lubrificano gli ingranaggi dei rapporti personali e d'affari. Tutto questo non è registrato nelle statistiche monetarie.
Data l'ubiquità del credito, sarebbe giusto vietare del tutto le banche come operatori del credito, che formalizzano accordi di credito a beneficio degli scambi, e il cui credito è solo una piccola parte del totale reale? L'intera economia ruota attorno al credito. Se non ci fosse credito, l'economia cesserebbe di esistere. E se non ci fosse credito bancario, torneremmo semplicemente a condizioni feudali.
In conformità con la legge di Gresham, le persone accumulano monete d'oro invece di spendere banconote e depositi. Tutto avviene a credito. La moneta d'oro non circola, nemmeno sotto un sistema aureo, perché le persone riconoscono che è una moneta superiore alle banconote e alla moneta di deposito. Resta lì come garanzia di ultima istanza per le banconote e i conti di deposito. E una popolazione sicura di poter sempre cambiare le banconote con monete d'oro ha poco o nessun bisogno di detenere monete d'oro. Banconote e depositi bancari sono comunque molto più comodi. Vale come riferimento la stabilità dell'emissione di banconote della BoE durante la crisi del 1847 citata sopra.
Fin qui, possiamo probabilmente concordare sul fatto che queste affermazioni abbiano poco di controverso. Quando si approfondisce l'argomento, nascono i disaccordi. L'oro non dovrebbe più far parte di un moderno sistema monetario, sostengono i neokeynesiani e la maggior parte dei monetaristi. L'espansione del credito è all'origine dell'inflazione, sostengono altri, in particolare i monetaristi e gli austriaci.
La tradizione austriaca è rappresentata dagli scritti di Ludwig von Mises e Friedrich von Hayek. Mises osservò gli effetti dell'inflazione in Europa dopo la Prima guerra mondiale, in particolare nella sua Austria natale. Capì perché la corona era crollata e conosceva il rimedio. Da allora scrisse ampiamente sul ciclo economico, o ciclo degli affari, indubbiamente causato da un ciclo di espansione e successiva contrazione del credito bancario. Ma in tutti i suoi scritti, che nel complesso superano le 7.000 pagine, menziona il «credito bancario» sorprendentemente poco. In una ricerca per parola ho contato solo sedici occorrenze dell'espressione. Non compare nemmeno nel glossario dell'edizione per studiosi di Human Action.
La conferenza di Mises al Congresso di Vienna della Camera di commercio internazionale nel maggio 1933 è tipica, quando affermò che «la causa del deprezzamento del tasso di cambio va sempre ricercata nell'inflazione, e l'unico rimedio per combatterla è una restrizione dei mezzi fiduciari e del credito bancario». Quella fu una delle sedici occorrenze di credito bancario. Ma in nessuna delle sue osservazioni, per quanto posso vedere, raccomanda un divieto totale del credito bancario, solo il suo contenimento.
Hayek ideò un triangolo per illustrare ai suoi studenti della LSE le conseguenze di un abbassamento artificiale dei tassi di interesse, cioè della soppressione dei tassi e, di conseguenza, dell'espansione del credito. È allettante per i seguaci di questi grandi uomini concludere che il credito debba essere vietato se si vuole preservare il potere d’acquisto della valuta. Ma dobbiamo riconoscere che un collasso generalizzato della valuta dovuto a una svalutazione continua e sempre più rapida, come quello che colpì l'Austria nel 1922, è una questione del tutto diversa da un ciclo del credito bancario.
Ma vietare il credito bancario è praticabile? Il momento per porre la domanda è propizio, dato che sembriamo essere sull'orlo di un'altra recessione indotta dalle banche, questa volta di una gravità potenziale tale da minacciare il futuro dell'intera struttura bancaria, a partire dalle banche centrali. Ma se l'espansione del credito bancario ha un ruolo economico giustificabile, la sua sostituzione potrebbe rivelarsi meno vantaggiosa, in particolare se lo Stato prende l'iniziativa di istituire un sistema bancario diverso. In tal caso, possiamo essere certi che sarebbe concepito per servire lo Stato più che l'economia produttiva.
Alcuni neo-austriaci avanzano una proposta semplice. Raccomandano cioè di porre fine al credito bancario dividendo le banche in due categorie: quelle che agiscono da custodi, con i depositi che restano di proprietà dei depositanti, e quelle che fungono da intermediari finanziari, distribuendo i risparmi alle imprese che hanno bisogno di capitale per investire, ma mai entrambe le cose. Il mondo dei mezzi di circolazione diventerebbe così, almeno in teoria, libero dal credito bancario e da tutti i problemi che ha creato.
Dobbiamo chiederci se sia questo il nodo da sciogliere. I cicli di espansione e contrazione del credito bancario esistono da quando disponiamo di dati statistici. Risalgono al diritto romano e all'invenzione della partita doppia. Eppure siamo ancora qui e abbiamo un tenore di vita migliore dei nostri antenati. Il credito bancario ha alimentato la rivoluzione industriale. Tuttavia, con uno sfasamento temporale, l'effetto sui prezzi delle variazioni dei livelli di credito bancario, anche sotto un regime di monete d'oro, ha provocato oscillazioni significative del livello generale dei prezzi, conseguenza dell'espansione e della successiva contrazione del credito bancario: boom e crisi guidati dal credito. Il tempo che i banchieri impiegano per dimenticare le conseguenze di un'espansione eccessiva del credito sulle proprie attività è di circa otto-dieci anni, una periodicità che si è mantenuta fino alla crisi di Lehman.
Nell'Ottocento la politica economica dei governi consisteva, in linea generale, nel badare ai propri affari e lasciare che gli eventi economici facessero il loro corso. È interessante notare che le oscillazioni del livello generale dei prezzi nel Regno Unito si ridussero nel corso del secolo, mentre la tendenza di fondo del credito bancario in essere si espandeva in modo significativo grazie alla ricchezza collettiva, al commercio e al progresso tecnologico. Evidentemente la crescente sofisticazione finanziaria dei mercati del credito stava producendo un effetto benefico, in particolare dopo il Bank Charter Act del 1844, che nella sua formulazione omise di riconoscere la capacità del credito bancario di destabilizzare la valuta garantita dall'oro. Questo punto è esaminato più nel dettaglio più avanti in questo articolo.
Sorge quindi la domanda se le oscillazioni del credito bancario siano davvero il male che alcuni neo-austriaci ritengono. Potrebbe essere che il male maggiore sia l'intervento delle banche centrali, i cui tentativi si trasformarono, nei decenni successivi alla Prima guerra mondiale, in sforzi di gestire la domanda di credito bancario attraverso le politiche sui tassi di interesse? In tal caso, la soluzione non è impedire la creazione di credito bancario: ha più senso abolire i tentativi delle banche centrali di manipolare i mercati del credito.
La difficoltà dell'analisi di Mises sul credito bancario
Nel suo The Theory of Money and Credit Mises tentò di distinguere tra i depositi che rappresentano risparmi prestati, tramite il sistema bancario, alle imprese che investono e quello che definì credito di circolazione, concesso dalle banche sotto forma di depositi a vista creati a tale scopo. Sostenne che fu l'espansione del credito di circolazione in eccesso rispetto ai risparmi effettivamente disponibili per i prestiti in generale a determinare boom artificiali, inflazione e successive recessioni.
Il suo ragionamento partiva da una posizione puramente teorica, prescindendo dalla situazione giuridica, per sostenere che un credito eccessivo porta sempre a una riduzione del suo potere d’acquisto. Ciò è certamente evidente nel ciclo del credito bancario, ma la divisione artificiale tra credito originato dal risparmio e credito che non lo è non può essere stabilita.
Nella ricerca della teoria che sta dietro l'inflazione, la descrizione di Mises del processo di creazione del credito bancario è in contrasto con i fatti. Nel capitolo 2 della Parte 3 di The Theory of Money and Credit di Mises, sotto “The two ways of issuing fiduciary media” scrisse quanto segue:
“I mezzi fiduciari possono essere emessi in due modi: dalle banche e in altro modo. I mezzi fiduciari bancari sono caratterizzati dal fatto di essere trattati come un debito dell'ente emittente.
Vengono registrate come passività, e l'ente emittente non considera la somma emessa come un aumento del proprio reddito o capitale, ma come un aumento sul lato del dare del proprio conto, che deve essere bilanciato da un corrispondente aumento sul lato dell'avere se l'intera operazione non deve figurare come una perdita.”
Nella sua argomentazione sul credito in eccesso, Mises deduce che i prestiti bancari (attività) nascano tramite la creazione di depositi (passività), il che non è corretto.
Non è così che hanno origine i depositi bancari.
Da quando gli orafi londinesi inventarono la banca moderna nel Seicento, secondo il diritto bancario e nella pratica le banche sono operatori del credito, non intermediari. I prestiti vengono creati con depositi corrispondenti. Dobbiamo riconoscere che Mises stava facendo un rilievo diverso e valido. Ma dalla citazione sopra sembra aver commesso il comune errore di credere che il meccanismo funzioni al contrario. Quanto segue è un estratto da Money creation in the modern economy, pubblicato dalla Bank of England nel suo Quarterly Review del primo trimestre 2014:
“Le banche commerciali creano moneta, sotto forma di depositi bancari, concedendo nuovi prestiti. Quando una banca concede un prestito, ad esempio a chi accende un mutuo per comprare una casa, di norma non lo fa consegnando migliaia di sterline in banconote. Accredita invece sul conto bancario del cliente un deposito di importo pari al mutuo. In quel momento viene creata nuova moneta. Per questo alcuni economisti hanno definito i depositi bancari “moneta a penna stilografica”, creata con un tratto di penna dei banchieri quando approvano i prestiti.”
La descrizione della Bank of England sulla creazione di prestiti con i depositi corrispondenti fu esposta con chiarezza da Henry Dunning Macleod, avvocato specializzato in diritto bancario nella seconda metà dell'Ottocento.[iv] Il principio è fondamentale per la pratica bancaria.
Pertanto, ogni deposito è il risultato di un prestito; il prestito non è il risultato di un deposito. Non può esserci alcuna distinzione pratica tra depositi di risparmio e credito creato specificamente per finanziare il credito di circolazione. Tutto il credito bancario nasce da prestiti. Quando il prestito viene utilizzato dal debitore per pagare terzi, ciò avviene tramite assegno o, più comunemente oggi, tramite bonifico elettronico. Il pagamento esce dal deposito che corrisponde al prestito nel bilancio della banca, e viene o convertito in banconote o, più comunemente, trasferito alla banca del beneficiario. Tutte le banche registrano continuamente questi trasferimenti, e alcune finiranno con un eccesso di attività di bilancio, altre con una carenza. Questi squilibri vengono corretti di continuo attraverso i mercati monetari.
Le fallacie odierne sull'inflazione
Le banche centrali cercano di gestire il deprezzamento delle proprie valute in modo che perdano il due per cento del loro valore ogni anno. Questo dovrebbe stimolare la domanda dei consumatori e offrire un margine di sicurezza rispetto al temuto rischio di una recessione dell'attività economica. I responsabili delle politiche ritengono che, gestendo il livello dei tassi di interesse, influenzino quanto le famiglie e le imprese vogliono prendere a prestito. Cercano di ottenere questo risultato influenzando i tassi sui prestiti applicati dalle banche e, di conseguenza, gestendo la crescita del credito bancario per garantire un tasso di inflazione basso e stabile. Ma l'esperienza recente ha mostrato come questa politica fallisca. Per una propensione a comprimere i tassi di interesse o per errori di politica macroeconomica, i tassi sono rimasti artificialmente compressi per un periodo considerevole e di conseguenza hanno dovuto essere alzati bruscamente per correggere questo errore.
L'errore, tra molti errori, è credere che i tassi di interesse rappresentino il prezzo del credito. Per chi prende a prestito può sembrare così. Ma, come abbiamo visto sopra, la creazione di prestiti crea depositi. Per i depositanti che mantengono i propri depositi o li impiegano in obbligazioni, l'interesse rappresenta lo sconto applicato al possesso futuro della valuta rispetto al suo possesso oggi. Le componenti sono la preferenza temporale, che rappresenta la perdita di utilizzo, il rischio di controparte e le variazioni attese del potere d’acquisto della valuta prima che sia restituita al prestatore. Dal punto di vista del depositante, l'interesse è un compenso per aver rinviato i propri consumi, non un prezzo.
Per un certo periodo, i detentori nazionali di una valuta possono essere costretti da uno Stato monopolista ad accettare un tasso di interesse che non li compensa adeguatamente. Il problema di questa politica emerge quasi sempre prima di tutto sui mercati dei cambi, dove i depositanti e gli obbligazionisti internazionali venderanno senza esitazione una valuta il cui compenso in interessi giudicano inadeguato.
Oltre a travisare il ruolo dei tassi di interesse, le banche centrali sono fuorviate da altre fallacie macroeconomiche. Un'agenzia governativa costruisce le statistiche sulle quali modella l'economia e, col tempo, queste statistiche finiscono inevitabilmente per diventare autoreferenziali. L'obiettivo di crescita non rappresenta il progresso economico, che non può essere misurato, ma solo osservato. L'elenco degli errori è lungo, e i presupposti che stanno alla base sarebbero risibili, se la questione non fosse così seria.
Ma l'errore più evidente, che quasi tutti ignorano, è quello di assumere evidenze storiche e statiche come base per prevedere un futuro dinamico, che dipende da un'azione umana imprevedibile. È ciò che Mises chiamava il concetto di economia in rotazione uniforme, "in cui si immagina che tutto continui esattamente come prima, comprese tutte le idee e gli obiettivi umani".[v]
Un'altra fallacia è quella dei monetaristi, che collegano meccanicamente le variazioni della quantità di credito alle variazioni del potere d’acquisto di una valuta. Le teorie monetariste stavano dietro alla posizione della currency school negli anni Quaranta dell'Ottocento, prima e dopo il Bank Charter Act del 1844. Oggi i monetaristi sostengono che le variazioni della quantità di credito dovrebbero orientare la politica monetaria, il che non è lo stesso obiettivo che la currency school aveva nel concepire l'Atto del 1844. Ma la radice della loro comprensione è rimasta invariata, nonostante il passaggio da un credito ancorato alla moneta a un credito ancorato a nulla. Essa si basa sull'equazione dei monetaristi:
Offerta di moneta per velocità = prezzi di beni e servizi per la loro quantità
Mises ha evidenziato gli errori di questo ragionamento nella sua opera L'azione umana. È vero che un aumento della quantità di credito tende a far salire i prezzi, ma l'effetto non è uniforme. Inoltre, le aspettative del pubblico sui prezzi futuri si basano sulla sua esperienza più recente, e di conseguenza il pubblico adegua il rapporto tra i beni e i servizi acquistati e le proprie risorse di credito. Se il pubblico, collettivamente, comincia a credere che i prezzi in generale saliranno a un ritmo maggiore, modifica di conseguenza il rapporto tra spesa e disponibilità liquide, accelerando i propri acquisti. E se il pubblico si accorge che è la valuta a perdere valore, e non i prezzi a salire, si disfarà completamente della valuta.
Si può quindi vedere che l'equazione degli scambi, che cerca di bilanciarsi con un mitico valore della velocità, ignora l'elemento umano nella valutazione della valuta. Se in una crisi bancaria il pubblico prevede una risposta inflazionistica da parte delle autorità, si libererà della valuta finché può. Diventare privi di valore è il destino di ogni valuta fiat nella storia e, senza dubbio, sarà quello delle principali valute di oggi, a meno che le autorità non riescano a stabilizzarne il potere d’acquisto reintroducendo la moneta nell'equazione del credito.
I veri fattori determinanti della stabilità dei prezzi
I fallimenti della politica economica e monetaria sono evidenti e non occorre approfondirli ulteriormente. Ma nella nostra ricerca della stabilità dei prezzi ci sono due elementi specifici da considerare. Il primo è l'instabilità dei prezzi dovuta al ciclo di espansione e contrazione del credito bancario, che si autocorregge nel corso del ciclo; il secondo sono le prospettive di lungo periodo del potere d’acquisto del credito.
Ricordiamo le evidenze relative alla Gran Bretagna del diciannovesimo secolo riproponendo i grafici qui sopra.
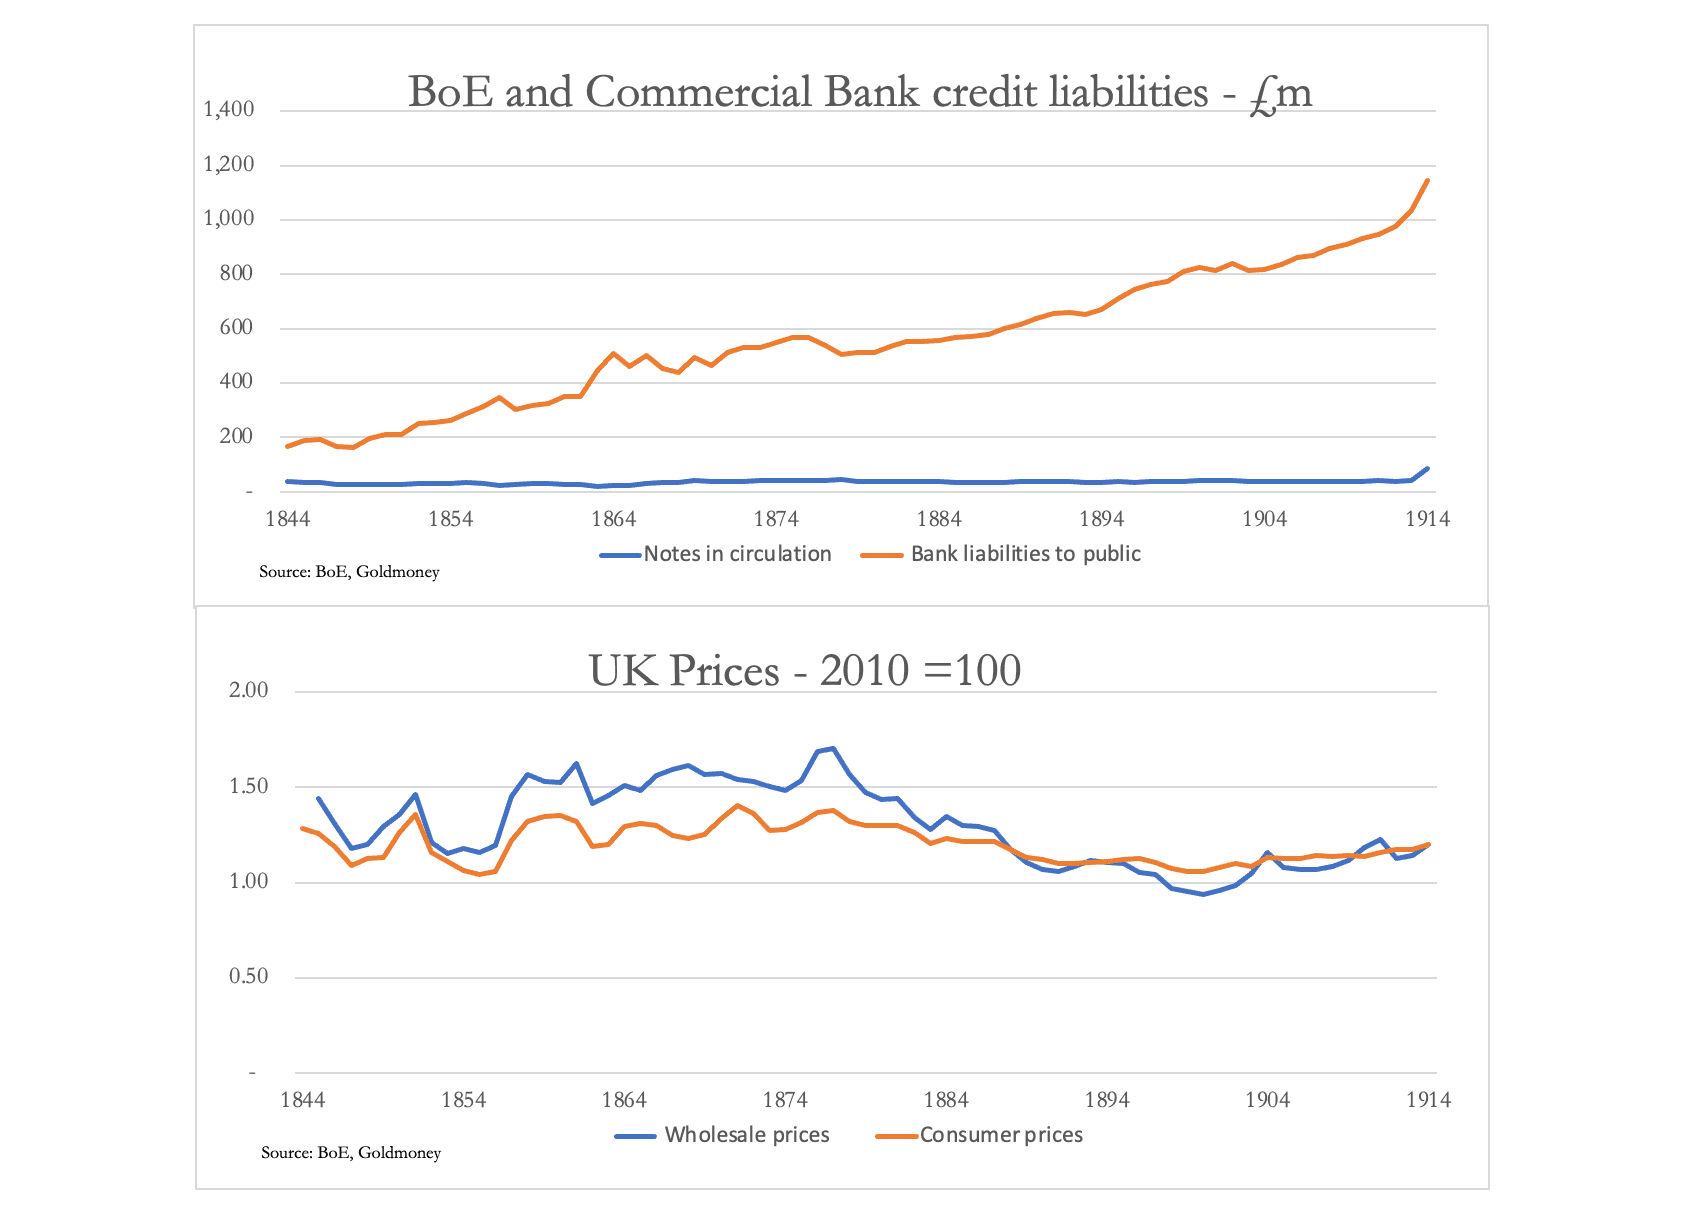
Dal primo grafico si vede come, con uno standard di scambio basato sulla moneta aurea, l'emissione di banconote fosse stabile mentre il credito bancario si espandeva. Le crisi del 1847, del 1857 e del 1866, che portarono alla sospensione del Bank Charter Act del 1844, si riflettono in modo evidente nelle oscillazioni dei prezzi all'ingrosso nel grafico inferiore, ma la natura autocorrettiva delle perturbazioni del livello generale dei prezzi vale in genere. Lo si nota nel grafico successivo, che riguarda l'inflazione dei prezzi al consumo.
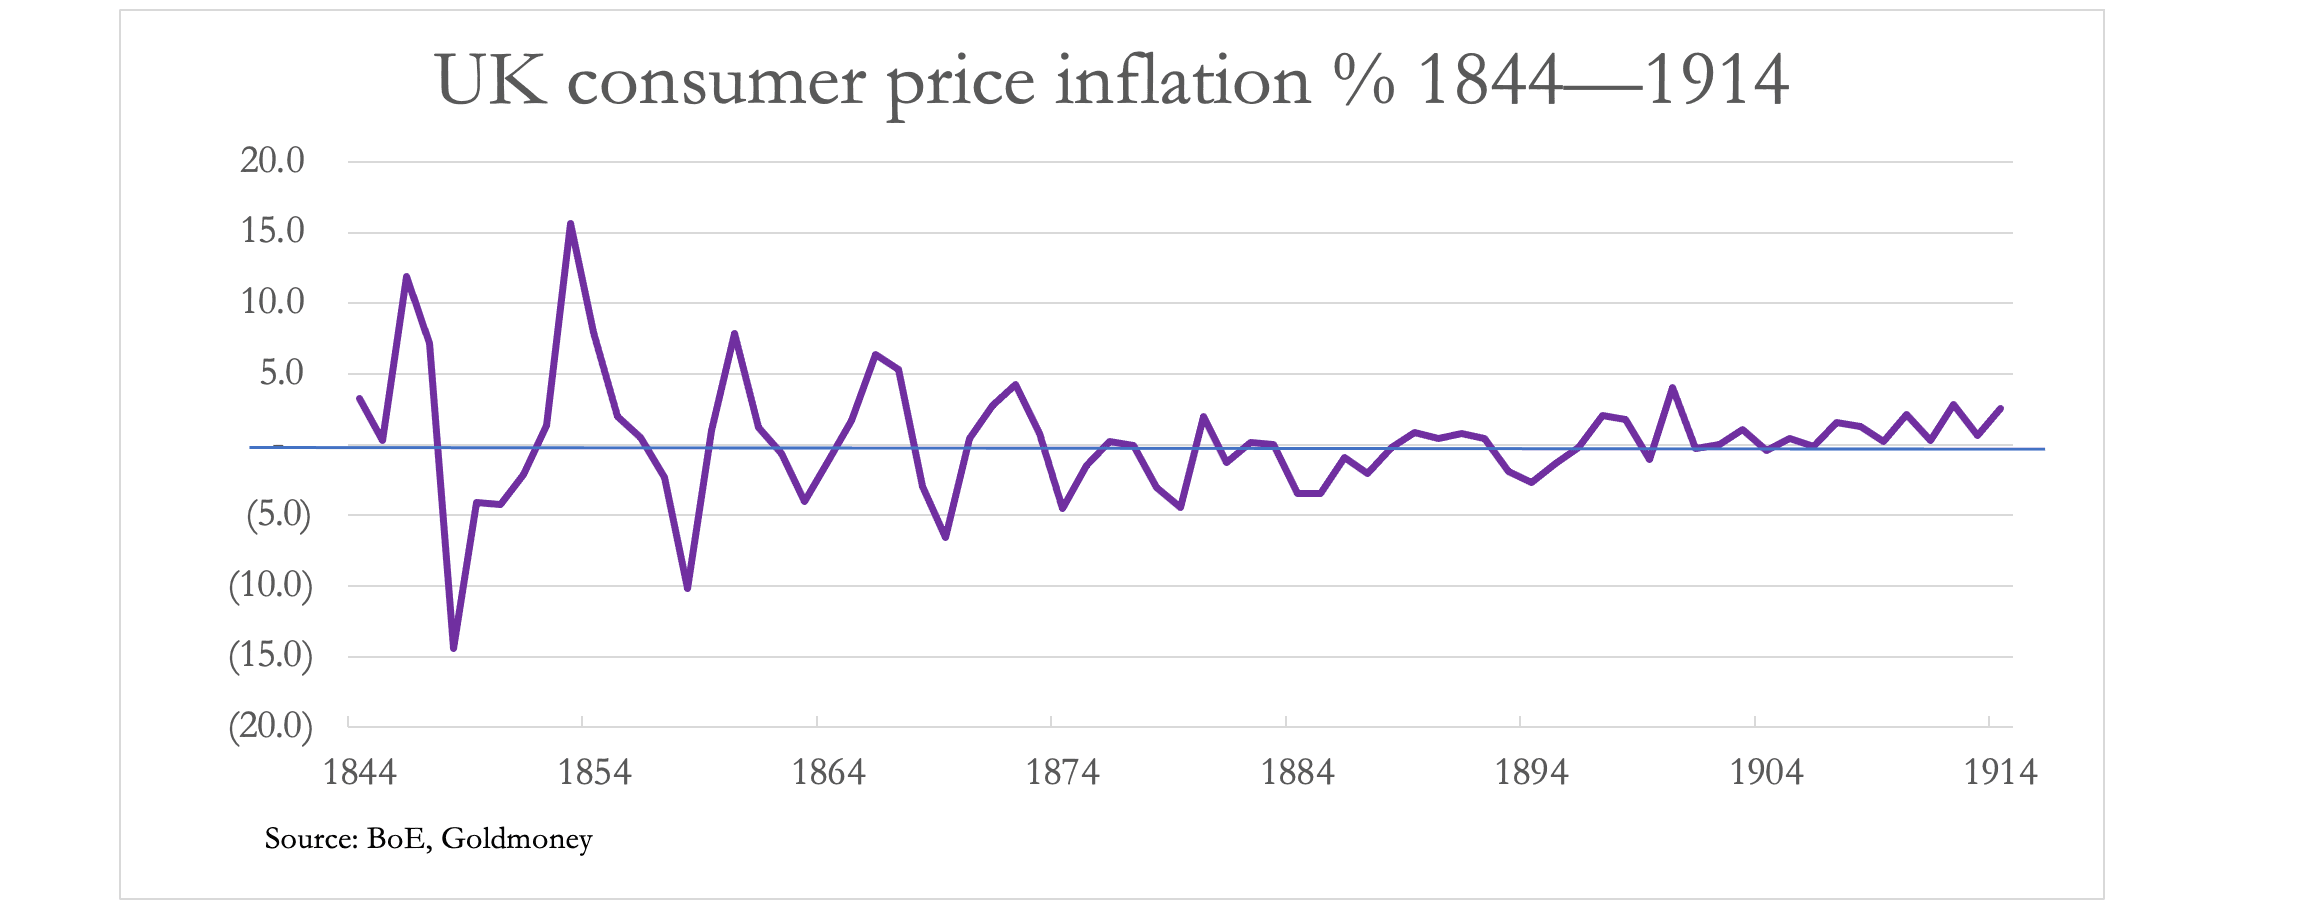
L'effetto del ciclo del credito bancario sui prezzi è mostrato con chiarezza, e il tasso medio registrato nell'arco di sessant'anni è stato di un positivo 0,3%, poiché le oscillazioni si sono compensate a vicenda. Considerando l'impossibilità pratica di misurare davvero il livello generale dei prezzi e gli errori del calcolo statistico a ritroso, è un valore nullo. Ma con il consolidarsi dell'Atto del 1844, le oscillazioni tra inflazione e disinflazione si sono ridotte. Ciò è stato senza dubbio favorito dai miglioramenti del sistema di compensazione.
Prima del 1775, ogni banchiere doveva mantenere banconote oppure emettere assegni sulla Banca d'Inghilterra con cui regolare ogni giorno le differenze con le altre banche. Dopo il 1775, le banche di Londra si riunirono in una sala che fungeva da stanza di compensazione per regolare i reciproci crediti, invece di mandare impiegati a visitare ciascuna banca controparte.
Le banconote erano ancora parzialmente utilizzate. Nel 1810 risultava che 46 banche compensassero circa 4.700.000 sterline al giorno, di cui 220.000 regolate in banconote. Oggi equivalgono rispettivamente a 1,88 miliardi e 88 milioni di sterline. Nel 1854 le società per azioni bancarie furono ammesse alla stanza di compensazione e nel 1864 la Banca d'Inghilterra entrò nel sistema. Nel 1860 fu istituita una stanza di compensazione anche per le banche di provincia, che permise all'intera rete bancaria nazionale di operare come un unico sistema, usando il credito bancario per regolare le differenze senza ricorrere a banconote e monete. E nel 1875 le banche aderenti si erano scambiate, in quell'anno, oltre 6 miliardi di sterline (equivalenti a 2.400 miliardi di oggi).
Oltre ai miglioramenti del sistema del credito e al continuo perfezionamento del sistema bancario, a contribuire alla minore volatilità del livello generale dei prezzi fu senza dubbio anche la crescente fiducia del pubblico nel gold standard e nel sistema bancario in generale.
Conclusioni
Nella ricerca della stabilità dei prezzi dobbiamo distinguere tra le perturbazioni dovute a fattori ciclici e quelle di più lungo periodo. Di norma il denaro non circola: a formare l'intero mezzo circolante è il credito, sotto forma di banconote e depositi bancari. Per lo più si tratta di credito a favore dei depositanti, che nasce dalla creazione di prestiti. Possiamo spiegare le conseguenze per l'economia e per il potere d’acquisto della valuta, ma i cicli si autocompensano in un processo schumpeteriano di distruzione creatrice.
È un errore pensare di poter fare a meno del credito, per non parlare della sua espansione. Ma quanto meno volatili sono la sua espansione e la sua contrazione cicliche, tanto meno il credito bancario risulta dannoso per l'economia.
Affrontando i fattori ciclici, ad esempio togliendo ai banchieri la responsabilità limitata per scoraggiare un'eccessiva leva di bilancio, resta il fatto che la quantità di credito bancario nell'economia è determinata dalla domanda economica di credito. Questa domanda deve nascere dai mercati e non può essere gestita dalle banche centrali, come hanno dimostrato i fatti. Dalla mancata tempestività della BoE nell'alzare i tassi durante la crisi del 1847 fino a oggi, le banche centrali hanno dato prova della loro inettitudine commerciale ed economica.
Abbiamo visto che con un gold coin exchange standard il credito bancario può espandersi in modo significativo nel tempo senza minare il potere d’acquisto della valuta. A conferma di questo risultato, il prossimo grafico mostra il petrolio quotato in dollari e in oro nei ventuno anni precedenti l'abbandono degli accordi di Bretton Woods nel 1971 e negli anni successivi.
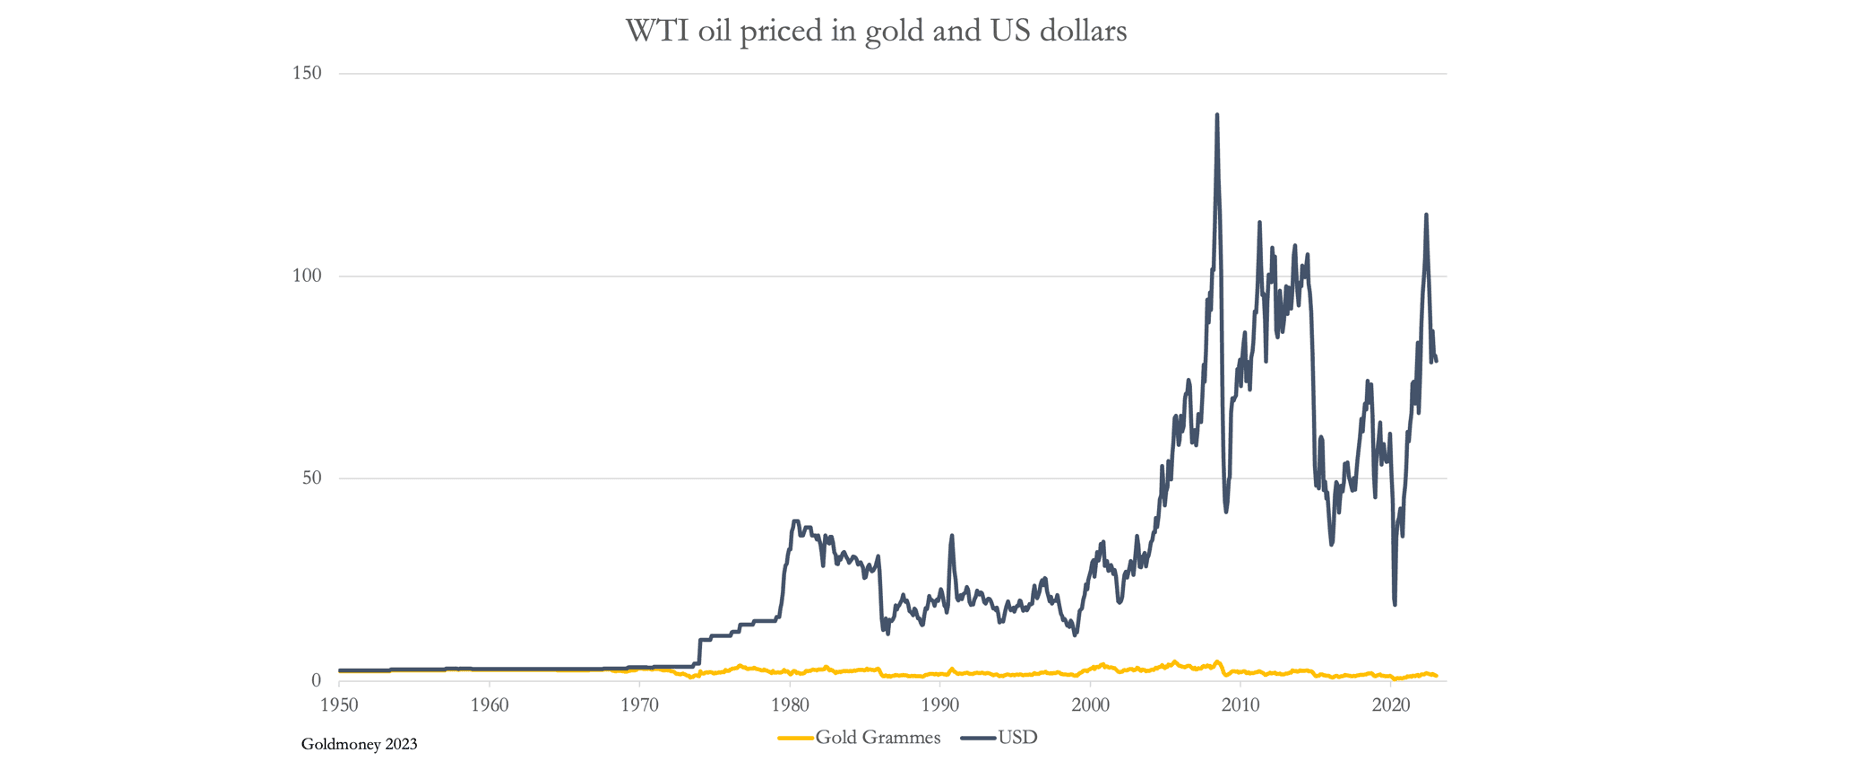
Anche con il rapporto appena tangenziale tra dollaro e oro previsto da Bretton Woods, si vede che prima dell'abbandono degli accordi il prezzo del petrolio, sia in dollari sia in oro, era notevolmente stabile. Quando gli accordi sono stati abbandonati, il prezzo del petrolio in dollari non solo è salito alle stelle, ma è diventato estremamente volatile. Senza dubbio anche la volatilità, molto più bassa, misurata in grammi d'oro è aumentata rispetto a quella che sarebbe stata altrimenti, a causa dell'influenza perturbatrice della valuta di riserva che ha cercato di sostituirlo.
Un altro confronto riguarda i prezzi delle abitazioni residenziali a Londra.

Anche qui si vede come i prezzi delle case siano saliti alle stelle in sterline fiat, volatili, mentre in oro sono rimasti notevolmente stabili.
La chiave della stabilità dei prezzi nel lungo periodo è garantire che le banconote siano saldamente legate all'oro, essendo convertibili in monete. Presupponendo misure sensate per scoraggiare gli eccessi del ciclo del credito bancario, solo allora l'intero sistema del credito può rispondere alla domanda economica di credito e il suo valore restare stabile nel lungo periodo, con fluttuazioni ridotte al minimo nel breve.
[i] Nel 1847 l'Inghilterra subì uno scarso raccolto di grano e il fallimento del raccolto di patate, con un forte aumento delle importazioni di cibo e un deflusso di oro. Nel 1857, dopo gli aumenti dei prezzi delle materie prime e dei costi di trasporto causati dalla guerra di Crimea, la rivolta indiana e la crisi finanziaria in America portarono al fallimento di banche londinesi collegate. E nel 1866 fallì Overend Gurney, una banca la cui importanza per il sistema finanziario britannico era probabilmente pari a quella di JPMorgan Chase per il sistema finanziario americano di oggi.
[ii] Quarterly Bulletin della Banca d'Inghilterra, 1969: The Bank of England note: a short history. La Banca era autorizzata a emettere banconote fino a un massimo di 14 milioni di sterline; ogni eccedenza doveva essere interamente coperta da oro.
[iii] Si veda Elements of Banking (1876) di HD Macleod, p. 212
[iv] Ibid.
[v] Human Action, glossario.