
Essendo la prima nazione della periferia dell'euro “troppo grande per fallire” ad aver preso fuoco, molti vedono la Spagna come il campo di battaglia decisivo per il futuro dell'eurozona.
Una massiccia stampa di moneta da parte della Banca Centrale Europea è l'unico modo realistico per finanziare un salvataggio della Spagna, ma ciò scatenerà un enorme azzardo morale: perché i governi degli altri paesi dell'eurozona dovrebbero continuare con impopolari misure di austerità una volta che il governo spagnolo sarà stato salvato dai ragazzi di Francoforte? Una china scivolosa, in effetti, che porta alla distruzione della moneta e a un forte senso di déjà vu per la Germania.
Se la Spagna non viene salvata, i legami politici che tengono il paese unito all'euro potrebbero spezzarsi a causa della rabbia popolare e della violenza rivolte contro Bruxelles e i suoi alleati nelle amministrazioni nazionali e regionali. È una variante della situazione da Comma 22 che affrontano le economie gravate dal debito in tutto il mondo. Il presidente della BCE Mario Draghi ha promesso di fare “tutto il necessario” e ha giurato sul suo nome e sul suo potere che “sarà sufficiente”. Tuttavia questo spingerà sicuramente più banchieri della Bundesbank a rimpiangere il marco tedesco, come hanno indicato di recente diverse fonti ben informate.
In questo interessantissimo video sulla crisi economica spagnola ¿Dónde está mi dinero? (Dov'è il mio denaro?), Marion Mueller, María Blanco, Juan Castañeda e Miquel Roig discutono la nostra situazione attuale e le questioni più ampie legate a banche, moneta e debito. Pongono inoltre queste stesse domande a persone scelte a caso a Madrid, offrendoci un'idea molto chiara di quali siano, secondo l'uomo e la donna della strada spagnoli, le cause della crisi e di chi sia la colpa.
Purtroppo, nonostante i validi sforzi di educazione promossi da questa azienda e da altre, e anche se il pubblico spagnolo è molto più informato sulle questioni finanziarie rispetto a cinque o sei anni fa, è cambiato troppo poco. Al comando ci sono le stesse persone e prevalgono le stesse idee che ci hanno portato qui. La politica economica è ancora dettata da tecnocrati, per lo più di orientamento keynesiano con un pizzico di monetarismo per “varietà”. La loro idea di “riforme di libero mercato” è alzare le tasse in modo duro e rapido. I politici di ogni partito vedono ancora il pareggio di bilancio come un mito irraggiungibile anziché come un obiettivo desiderabile.
L'“austerità” viene denunciata da ogni parte, anche se la spesa dei governi locali, regionali e centrale nel 2012 è ancora più alta di quella del 2007, al culmine della bolla immobiliare spagnola e del gettito fiscale. La politica monetaria è ancora pianificata centralmente da Francoforte, e i banchieri centrali non solo non vengono incolpati per la loro parte nel boom e nel crollo, ma sono considerati eroi e salvatori o, nel peggiore dei casi, figure paterne severe ma affettuose. Ciò che vale per la Spagna vale anche per molti altri paesi sviluppati.
E che dire di coloro che avevano davvero avvertito di ciò che stava per accadere e hanno previsto la crisi nel 2006 e nel 2007? Sì, hanno ottenuto una certa notorietà, ma le loro voci sono molto lontane dall'essere ascoltate o anche solo tollerate negli ambienti “educati” dei forum economici. Questa dinamica è discussa nel documentario Why the great recession?, che presenta parecchi economisti spagnoli della scuola austriaca.
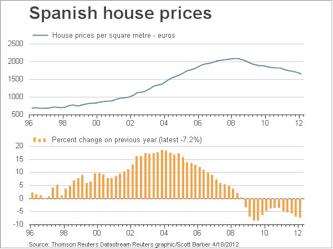
La crisi spagnola in breve: stimolata dall'ingresso nell'eurozona e da tassi d'interesse ai minimi storici, la Spagna è cresciuta a un ritmo sano a partire dal 1999. Lo scoppio della bolla dotcom nel 2000 ha portato gli investitori a concentrarsi sul settore immobiliare, considerato "sicuro". L'economia spagnola si è espansa e i prezzi delle case sono saliti in modo drammatico dal 2002, raggiungendo nel 2005 livelli di apprezzamento a due cifre insostenibili. Nel 2007 i prezzi hanno iniziato a toccare il massimo e nel 2008 la bolla è scoppiata, perché l'enorme leva finanziaria che l'aveva alimentata ha cominciato a operare in senso inverso, moltiplicando le perdite al calare dei prezzi.
Il principale indice azionario spagnolo, l'Ibex35, ha raggiunto un massimo di quasi 16.000 punti nell'ottobre 2007. Cinque anni dopo si attesta a 7.000. Se l'esperienza di altre bolle è un indicatore, potrebbe facilmente continuare a scendere fino ai livelli del 2002 oppure, nello scenario peggiore di scoppio di una bolla, toccare il fondo intorno a 2.000 (un calo dell'88%). Se l'eurozona dovesse sciogliersi, quest'ultimo scenario sarebbe molto probabile.

I prezzi delle case in Spagna continueranno probabilmente a calare fino a raggiungere i livelli precedenti alla bolla. Tuttavia, questo calo continua a essere ostacolato da una duplice influenza: i tassi sui mutui, tenuti artificialmente bassi, e la riluttanza delle banche spagnole a valutare a prezzi di mercato il proprio patrimonio immobiliare. Gran parte di questo patrimonio è stata in realtà acquisita da banche e "cajas" (casse di risparmio) quando i costruttori a cui avevano concesso prestiti sono falliti. La decisione di valutare queste case e questi terreni a prezzi gonfiati è ciò che ha permesso alle banche spagnole di salvare le apparenze negli ultimi tre anni, quando, a voler essere onesti, erano insolventi.
Sarà il salvataggio delle banche a rivelare, come è accaduto in Irlanda, la falsità dei conti pubblici spagnoli, solo in apparenza solidi. Quel rapporto debito pubblico/PIL del 70% che permette ai ministri delle finanze spagnoli di dormire sonni tranquilli svanirà nell'istante in cui il governo deciderà di salvare le banche a spese dei contribuenti. Con una abile mossa negoziale, o forse propagandistica, il primo ministro spagnolo cerca di presentare il salvataggio come un salvataggio europeo delle banche spagnole. È una cortina di fumo che si dissolverà molto presto. Con un rapporto debito/PIL del 100%, pagare il 7% o l'8% di interessi sul debito sovrano è un colpo mortale.
Quindi, a meno di un drastico cambio di rotta che porti i politici spagnoli a pareggiare il bilancio, rendendo irrilevanti il "premio per il rischio" e i cosiddetti bond vigilantes, la Spagna cadrà e con lei l'eurozona come la conosciamo. Qualsiasi osservatore intelligente dovrebbe considerare gli scenari successivi all'euro e pianificare la migliore strategia di protezione del patrimonio. Non sarà la fine del mondo, ma è chiaro che chi ha messo da parte un po' di oro affronterà la tempesta molto meglio di chi ne verrà colto di sorpresa.
La scorsa settimana diversi supermercati nel sud della Spagna sono stati assaltati da manifestanti comunisti che hanno "espropriato" qualche centinaio di chili di cibo in un gesto simbolico. Gli stessi manifestanti hanno promesso di occupare terreni, case e attività commerciali per chiedere la fine dell'austerità del governo. Con il progredire della crisi e la fuga dei capitali dalla Spagna verso i paesi core dell'euro, possiamo solo aspettarci che questo esempio si diffonda e che si verifichino altri assalti "alla Robin Hood" ai supermercati. Allo stesso tempo, le nuove restrizioni sulle transazioni in contanti hanno spinto molti a parlare di un imminente "corralito" e di controlli sui capitali.
Questi attacchi ai diritti di proprietà, sia da parte dei governi sia da parte della folla, non possono che peggiorare ulteriormente la situazione. Diritti di proprietà sicuri sono una condizione necessaria per il risparmio e gli investimenti, e quindi indispensabili per l'accumulazione di capitale e la crescita economica. Purtroppo si torna al punto di partenza, alla domanda posta nel primo video: "dov'è il mio denaro?" La risposta è inquietante: non è il tuo denaro. Appartiene alla banca a cui lo hai affidato, al governo che può dirti cosa farne e, in ultima analisi, alla BCE, che ci ha impresso il proprio nome e può crearne quanto ne vuole con la stampa di moneta. La proprietà è controllo, e il tuo controllo sui "tuoi" euro è estremamente limitato, mentre il controllo del governo su di essi è esteso. L'oro e l'argento, invece...