
Nella prima parte di questo rapporto abbiamo evidenziato che i prezzi dell'oro osservati si sono staccati in modo significativo dai prezzi previsti dal nostro modello. Era già successo in passato, ma i prezzi alla fine sono sempre convergenti. Tuttavia, il divario tra il prezzo osservato e quello previsto dal modello ha ora raggiunto il massimo storico di circa 400 $/ozt. Ci chiediamo quindi se sia ragionevole aspettarsi che i prezzi previsti dal modello e quelli osservati tornino a convergere in futuro, oppure se stiamo assistendo a un cambio di paradigma e il modello non funzioni più.
A nostro avviso, l'unico motivo per cui i prezzi dell'oro potrebbero staccarsi in modo duraturo dalle variabili sottostanti del nostro modello è che le banche centrali (in particolare la Fed) perdano il controllo del contesto monetario. Sembra quindi che il mercato dell'oro stia ora scontando un rischio significativo che la Fed non riesca a riportare l'inflazione sotto controllo. Come abbiamo evidenziato nella Parte I di questo rapporto (I prezzi dell'oro riflettono un cambio di paradigma – Parte I, 15 marzo 2023), ciò sta accadendo nel contesto meno probabile di tutti. La Fed ha alzato i tassi in modo aggressivo, al ritmo più rapido degli ultimi 50 anni, e segnala al mercato che farà tutto il necessario per riportare l'inflazione sotto controllo. Perché allora il mercato dell'oro è ancora preoccupato per l'inflazione?
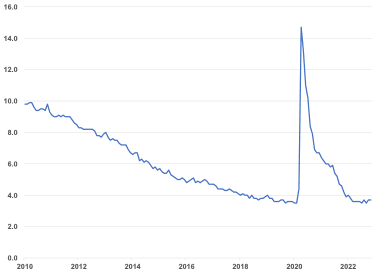
Il problema è che finora per la Fed è stato facile alzare bruscamente i tassi per combattere l'inflazione. Nonostante il forte aumento del tasso sui Fed Funds, si potrebbe avere l'impressione che non sia ancora successo nulla che metta a rischio la capacità della Fed di alzare ulteriormente i tassi. Per cominciare, il tasso di disoccupazione resta ostinatamente basso (vedi Grafico 8).
Grafico 8: il tasso di disoccupazione negli USA resta ostinatamente basso nonostante i forti rialzi dei tassi
%
Fonte: FRED, Goldmoney Ricerche
I prezzi di azioni e obbligazioni hanno subito una forte correzione nelle prime fasi del ciclo di rialzi dei tassi della Fed, ma da allora i mercati azionari hanno recuperato in parte le perdite. Sebbene i prezzi azionari non siano l'economia reale, forti correzioni al ribasso possono comunque incidere sull'economia reale attraverso l'effetto ricchezza. Quando le persone diventano meno ricche, spendono meno, e questo a sua volta ha un effetto sull'economia. Inoltre, finora l'impatto di questa riduzione della ricchezza potrebbe non essere significativo, perché la correzione è partita da livelli estremamente gonfiati. Lo S&P 500, ad esempio, ha corretto quasi il 20% dal suo picco, ma resta comunque più alto del 14% rispetto ai massimi pre-pandemia del 2019 (vedi Grafico 9).
Grafico 9: anche se i prezzi azionari USA hanno corretto con forza, restano ben al di sopra dei massimi pre-pandemia….
Indice S&P 500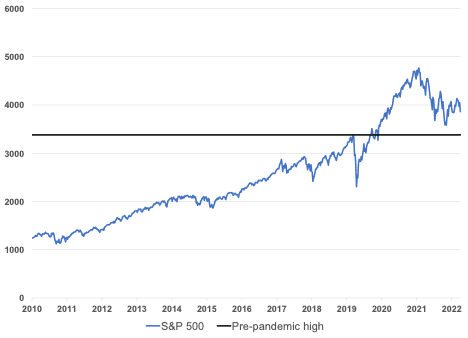
Fonte: S&P, Goldmoney Ricerche
Il mercato immobiliare ha rallentato in modo significativo, ma finora i prezzi non sono crollati (vedi Grafico 10), e anche se ci sono molti segnali di allarme precoci, storicamente la Fed si è preoccupata solo quando un mercato immobiliare in crisi ha iniziato a colpire le banche. Negli ultimi giorni abbiamo certamente assistito a forti turbolenze nel settore bancario, ma finora non erano legate all'attività dei mutui.
Grafico 10: …e i prezzi delle case, nonostante l'evidente inversione di tendenza, non sono ancora crollati
Indice Case Shiller dei prezzi delle abitazioni negli USA, dati non destagionalizzati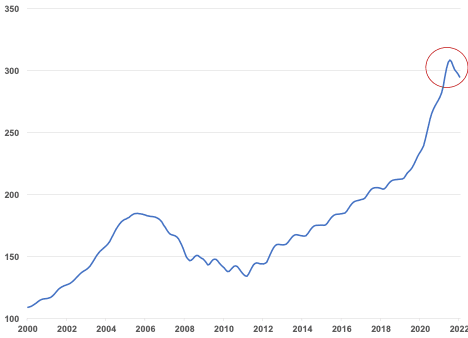
Fonte: S&P, Goldmoney Ricerche
Quindi, a prima vista, sembra che per il mercato dell'oro ci siano pochi motivi per scontare uno scenario in cui la Fed perde il controllo dell'inflazione. Tuttavia, ci sono molti segnali di allarme che indicano che le cose stanno per cambiare. A nostro avviso, la correzione del mercato azionario è ben lontana dalla fine. Quando le ultime due bolle si sono sgonfiate, le azioni hanno corretto molto più in basso e per molto più tempo (vedi Grafico 11).
Grafico 11: le ultime due bolle hanno visto correzioni dei prezzi azionari molto più ampie
Variazione % dell'indice S&P500 (asse y), settimane dal picco (asse x)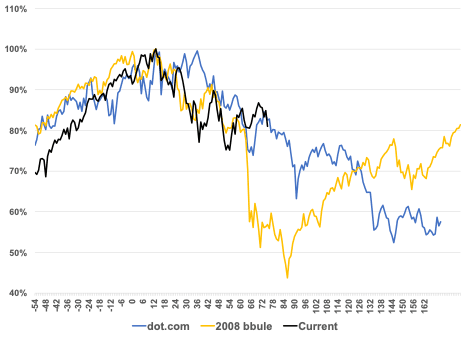
Fonte: S&P, Goldmoney Ricerche
Questo da solo comincerà a mettere sotto pressione il reddito disponibile non solo dei consumatori americani, ma a livello globale. Ne vediamo i segnali in ogni tipo di mercato. Ad esempio, i prezzi delle auto usate erano alle stelle fino a circa un anno fa, a causa dei problemi nelle catene di approvvigionamento combinati con un eccesso di reddito disponibile. Da quando la Fed ha iniziato ad alzare i tassi, però, i prezzi delle auto usate sono in parte scesi (vedi Grafico 12). Si può sostenere che ciò sia positivo per chi vuole comprare un'auto in contanti e che avrà anche un effetto di contenimento sui dati dell'inflazione, ma il motivo non è che improvvisamente si producano molte più auto, bensì che tassi più alti rendono più costoso finanziare l'acquisto di un'auto, e quindi la domanda si sta indebolendo.
Grafico 12: indice Manheim delle auto usate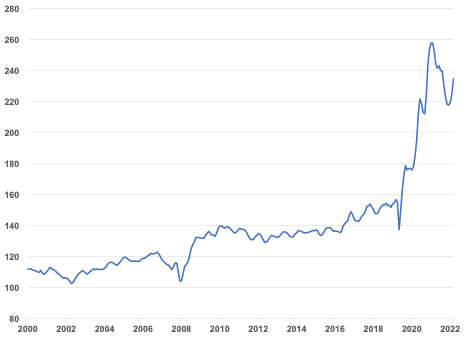
Fonte: Bloomberg, Goldmoney Ricerche
Alcuni aspetti del mercato immobiliare mostrano segnali di tensione maggiori di quanto suggerisca la sola correzione dei prezzi degli immobili. Ad esempio, i prezzi del legname sono crollati rispetto ai loro straordinari massimi storici e ora sono tornati ai livelli pre-pandemia (vedi Grafico 13).
Grafico 13: i prezzi del legname sono tornati con i piedi per terra
Fonte: Goldmoney Ricerche
Come nel caso del mercato delle auto usate, se da un lato questo può essere positivo per chi vuole costruire una nuova casa, dall'altro indica un netto rallentamento dell'attività edilizia. Lo si può osservare direttamente nei dati sul settore immobiliare. I nuovi cantieri residenziali avviati sono inferiori del 28% rispetto alla primavera del 2022 (vedi Grafico 14).
Grafico 14: i dati sui nuovi cantieri residenziali mostrano un netto rallentamento dell'attività edilizia
Migliaia di unità
Fonte: FRED, Goldmoney Ricerche
Inoltre, i costi dei mutui sono esplosi. Un mutuo a tasso fisso a 10 anni è passato dal 2,5% di un anno fa al 6,3% di oggi (vedi Grafico 15). Ciò ridurrà senza dubbio la propensione ad acquistare casa e metterà sotto pressione il reddito disponibile, dato che i mutui a tasso fisso esistenti dovranno essere rinnovati. Con gli attuali tassi sui mutui, sorprende che il mercato immobiliare non abbia ancora corretto molto di più.
Grafico 15: i tassi sui mutui sono esplosi negli ultimi 12 mesi
%
Fonte: Bankrate.com, Goldmoney Ricerche
Esistono moltissimi altri indicatori, dal crollo dei noli (vedi Grafico 16) ai licenziamenti nei settori dell'autotrasporto e della tecnologia, fino ai prezzi del petrolio in difficoltà nonostante interruzioni di fornitura e scorte da record, che indicano che la politica ultra-restrittiva della Fed (e sempre più di altre banche centrali) sta incidendo sull'economia reale, sia a livello nazionale che globale.
Grafico 16: i noli erano alle stelle all'indomani della pandemia di Covid-19, ma ora sono tornati alla normalità
Trasporto di container, USD per container da 40 piedi, Shanghai-Los Angeles
Fonte: Goldmoney Ricerche
Il risultato sarà un periodo di contrazione economica globale. La Fed potrebbe considerare questo calo dell'inflazione come una conferma che le sue politiche funzionano nel contrastare l'inflazione, anche se rifletterà soltanto il crollo dell'economia. È importante notare che, una volta iniziata la recessione, vedremo presto aumentare la disoccupazione. Quando la disoccupazione inizierà a salire, la Fed dovrà rallentare i rialzi dei tassi e infine fermarsi. Tuttavia, la causa di fondo dell'inflazione, ovvero oltre 8 trilioni di acquisti di attività da parte della Fed, a quel punto sarà stata invertita solo in minima parte. Questo significa che la Fed dovrà prendere una decisione: combattere la disoccupazione o l'inflazione.
Riteniamo che la spiegazione più probabile del recente rialzo dei prezzi dell'oro rispetto ai fattori di fondo del nostro modello sia che il mercato stia scontando sempre più il fatto che la Fed, una volta costretta a fermare i rialzi, perderà il controllo dell'inflazione. Di fronte alla scelta tra anni di alta disoccupazione e un'economia in sfacelo oppure un'inflazione elevata e persistente, il mercato dell'oro pensa che la Fed opterà per la seconda. Questo segnerebbe un vero cambio di paradigma e, da quel momento, i prezzi dell'oro potrebbero iniziare a incorporare un'inflazione elevata e prolungata (e il nostro modello potrebbe non essere in grado di coglierlo correttamente).
Il crollo della Silicon Valley Bank (SVB) di pochi giorni fa ha creato una notevole turbolenza sui mercati finanziari. Se da un lato la Fed è intervenuta annunciando un nuovo programma di prestiti che di fatto ha salvato la banca, dall'altro ciò ha determinato un brusco cambiamento delle aspettative del mercato nei confronti della Fed. Prima del salvataggio, i future sui Fed funds indicavano che il mercato si aspettava ancora diversi rialzi dei tassi quest'anno e solo un allentamento graduale in seguito. Una settimana dopo, il mercato sconta invece che la Fed alzerà i tassi solo fino a maggio, per poi cambiare rotta e iniziare a tagliarli (vedi Grafico 17).
Grafico 17: Il crollo di SVB e il successivo salvataggio hanno portato a una brusca rivalutazione della capacità della Fed di alzare i tassi
Tassi impliciti nei future sui Fed funds, %
Fonte: Goldmoney Ricerche
Il mercato dell'oro sconta ancora uno scenario molto più cupo, con un'inflazione a lungo termine più alta e persistente. Solo il tempo dirà se questa visione è corretta. A nostro avviso è molto lungimirante, e al momento l'oro sembra essere l'unico mercato a esserlo fino a questo punto. L'inflazione implicita a 10 anni nei TIPS, ad esempio, è a un livello ridicolmente basso, pari al 2,2%. Perché i prezzi previsti dal modello corrispondano a quelli osservati dell'oro, l'inflazione implicita a 10 anni dovrebbe essere più alta di circa l'1,5%, al 3,75%. Questo non sembra del tutto irrealistico. Tuttavia, anche se alla fine il mercato dell'oro dovesse avere ragione, ci vorrà del tempo prima che il resto del mercato condivida questa visione, e nel frattempo è probabile che ci sarà un periodo di forte calo dell'inflazione effettiva. Detto questo, poiché le azioni appaiono ancora più fragili in questo scenario, e obbligazioni e liquidità sono classi di attivo poco apprezzate nei periodi di inflazione elevata, l'oro potrebbe semplicemente essere l'unica opzione valida finché non arriverà il suo momento come massima protezione dall'inflazione.