
Nella prima parte di questo rapporto (vedi Long term oil prices beginning to reflect the coming oil shortage – Part I, 28 marzo 2022) abbiamo spiegato in dettaglio come siamo arrivati all'attuale shock dei prezzi del petrolio (vedi Grafico 1).

In sintesi, dopo il crollo del petrolio all'inizio del 2020 sulla scia dei primi lockdown globali per il Covid-19, i membri dell'OPEC+ hanno concordato i più grandi tagli alla produzione della storia. Quando la domanda globale di petrolio ha iniziato a riprendersi, l'OPEC+ ha deciso di reintrodurre l'offerta lentamente, lasciando il mercato in deficit per riportare alla normalità le elevate scorte globali. Tuttavia, negli ultimi mesi la produzione effettiva dell'OPEC è inferiore all'obiettivo ufficiale, perché molti membri dell'OPEC sono afflitti da problemi interni che impediscono di produrre a pieno regime.
È interessante notare che i membri centrali dell'OPEC, Arabia Saudita, Emirati Arabi Uniti e Kuwait, per una volta non intervengono per colmare il divario. A nostro avviso, ciò può essere in parte dovuto a motivazioni politiche, per via di alcune tensioni tra gli Stati Uniti e alcuni membri dell'OPEC, ma più probabilmente dipende anche dai loro limiti di capacità. Anche se l'Arabia Saudita e gli altri membri centrali dell'OPEC producono ancora al di sotto della loro capacità sostenibile, questi paesi non possono davvero intervenire per colmare i vuoti di produzione lasciati dai produttori OPEC meno stabili, perché significherebbe non poter più aumentare la produzione quando dovrebbero farlo, secondo la tabella di marcia dell'OPEC+. Non hanno quindi altra scelta che attenersi al proprio percorso di produzione prestabilito.
A peggiorare le cose, i produttori statunitensi di shale oil, un tempo ritenuti in grado di produrre tutto il greggio necessario, sembrano del tutto insensibili al recente rialzo dei prezzi. Dopo un decennio di perdite continue nella rincorsa della crescita, l'industria dello shale oil ha ricevuto chiari avvertimenti da banche, mercati azionari e obbligazionari. Per questo, nell'ultimo anno l'industria statunitense dello shale oil si è concentrata esclusivamente sulla redditività, il che ha significato attenersi alle indicazioni di produzione anche mentre i prezzi raddoppiavano. E sembra determinata a non cambiare strada nel 2022. Con il petrolio a 60 $/barile, le attese erano che i produttori statunitensi di shale aumentassero la produzione nel 2022 di circa 700-800 mila barili al giorno. Con il petrolio a 100 $/barile, quelle attese sono rimaste in gran parte invariate. Sembra che i tempi di una crescita della produzione di oltre 2 milioni di barili al giorno all'anno siano finiti per sempre (vedi Grafico 2).

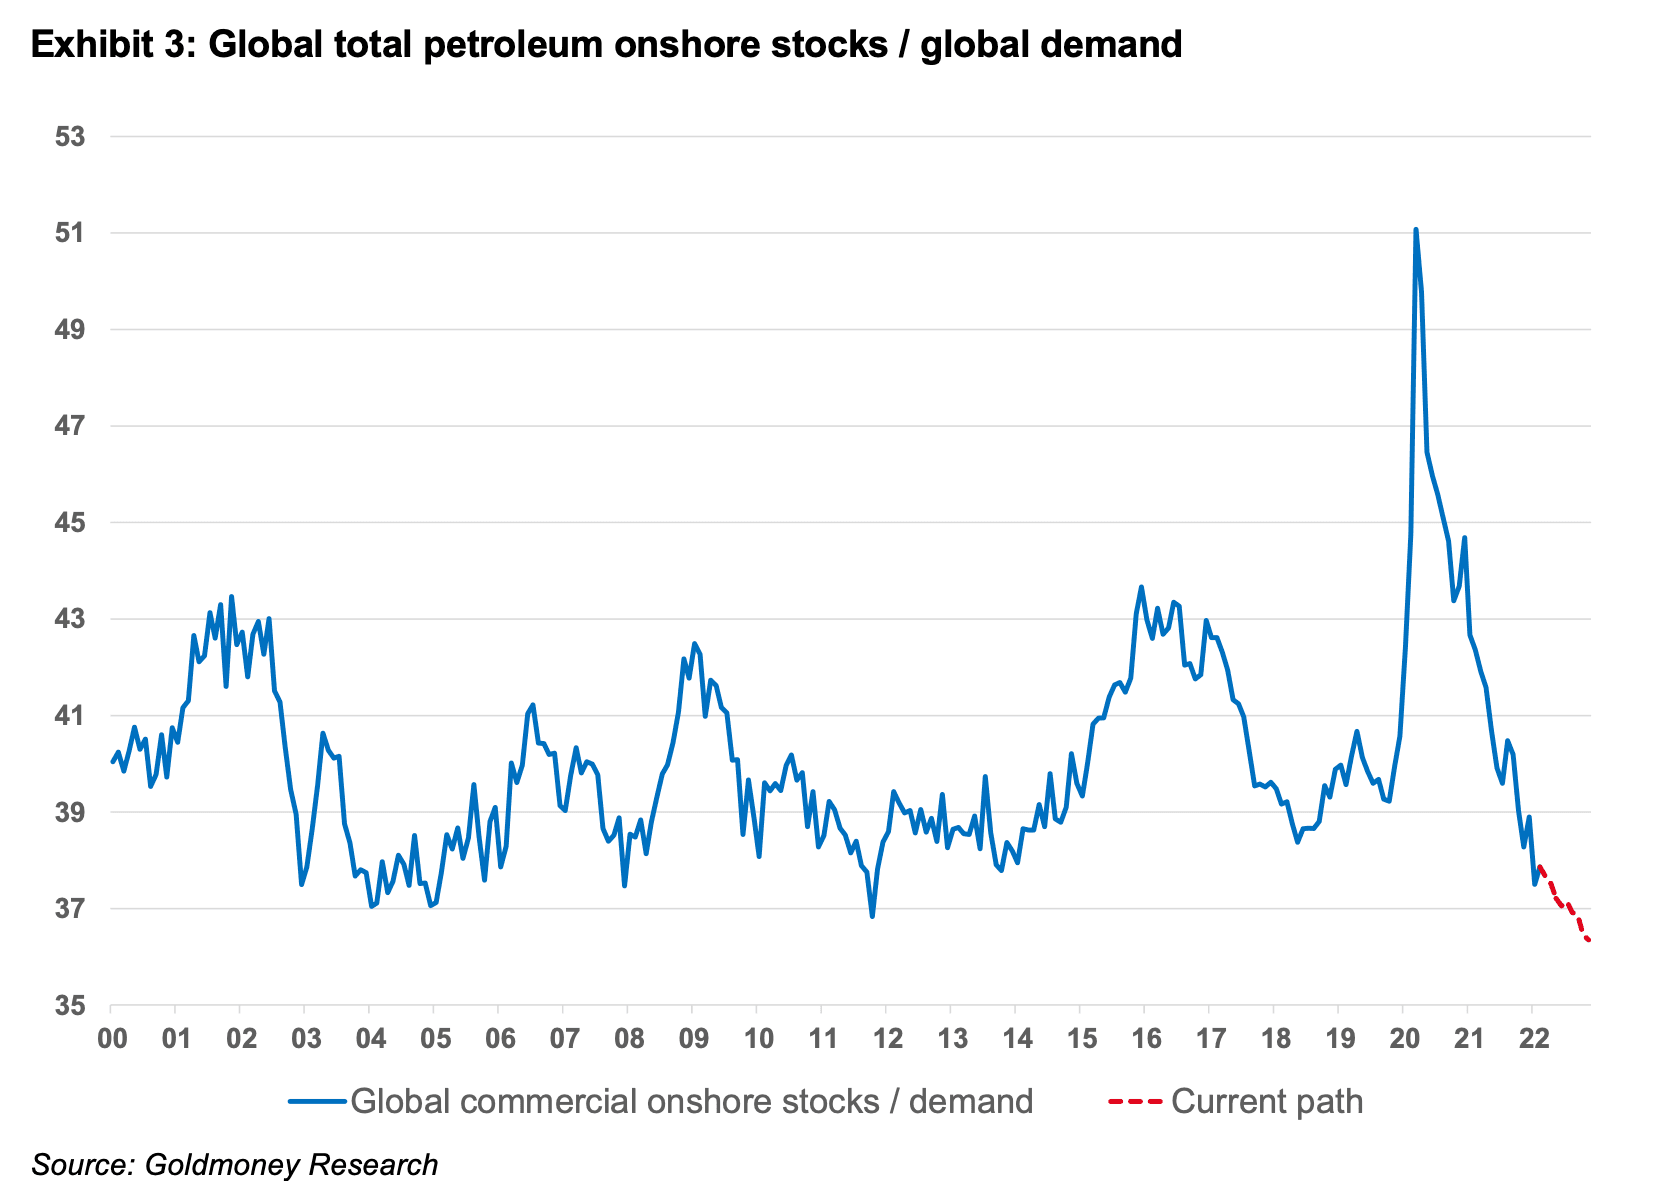
Di conseguenza, nel primo trimestre del 2022 la domanda globale ha continuato a superare la produzione, in un momento in cui in teoria saremmo dovuti passare a un mercato in eccesso di offerta. Ciò ha portato le scorte globali di petrolio vicino ai minimi storici rispetto alla domanda (vedi Grafico 3) e la curva è diventata estremamente in backwardation, il che significa che i prezzi a breve scadenza sono scambiati con un forte premio rispetto ai prezzi a scadenza più lontana[1].
All'inizio sembra quindi che il recente balzo del prezzo del greggio sia stato principalmente il risultato di una curva spinta in una ripida backwardation (a causa di scorte molto basse) a seguito di problemi di offerta nel breve termine. Ma non è il quadro completo. Pensiamo che la storia più interessante si sia sviluppata silenziosamente sul lato lungo della curva. I prezzi a più lunga scadenza sono usciti dall'intervallo di 50-65 $/barile in cui si muovevano da sette anni (vedi Grafico 4). Mentre le fluttuazioni dei prezzi a breve termine sono di solito semplicemente una funzione della variazione delle scorte, i prezzi a lungo termine riflettono il costo marginale dell'offerta futura del settore.
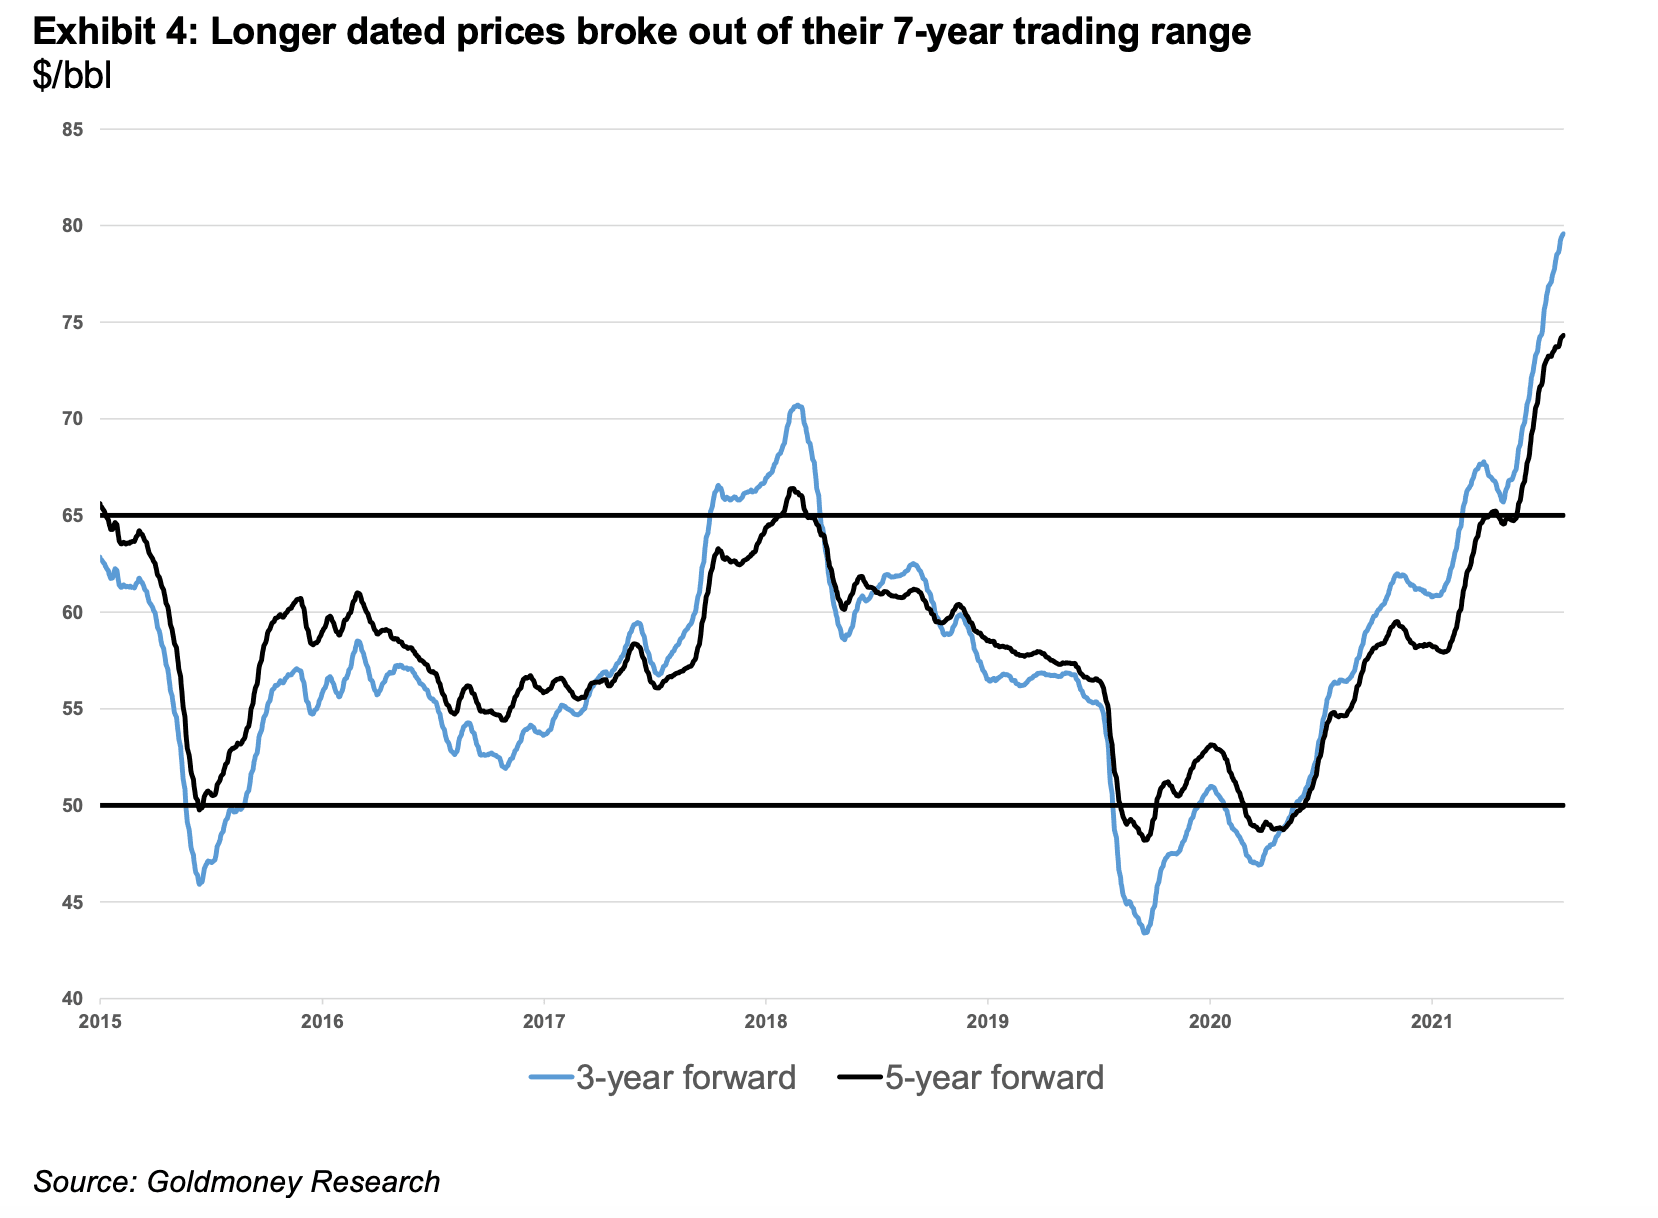
I prezzi a più lunga scadenza sono in calo strutturale dalla grande recessione del 2008 (vedi Grafico 5). All'inizio fu la prospettiva di un lungo periodo di bassa crescita all'indomani della crisi del credito a spingere al ribasso i prezzi a più lunga scadenza. Se la domanda doveva crescere a un ritmo più lento perché le prospettive di crescita globale di lungo periodo apparivano fosche, allora i progetti a costo più elevato (come le sabbie bituminose canadesi, il petrolio artico e i progetti petroliferi molto complessi) non sarebbero più stati necessari, e il mondo avrebbe potuto essere rifornito interamente con progetti petroliferi più convenzionali ed economici. Di conseguenza, i prezzi del petrolio a più lunga scadenza si sono aggirati intorno ai 100 $ per qualche anno (rispetto ai 140 $/barile del picco del 2008). Proprio quando quei timori sulla crescita si dissolvevano, la rivoluzione dello shale oil ha cambiato per sempre il settore. Tra il 2014 e il 2015 si è verificato un secondo crollo del petrolio, che ha portato i prezzi a più lunga scadenza ancora più in basso. Alla fine il mercato ha iniziato a scontare che, a 50-65 $, i produttori statunitensi di shale oil potevano rifornire il mondo di tutto il petrolio di cui avrebbe mai avuto bisogno. Tuttavia, dal 2021 stiamo assistendo a un'uscita dei prezzi a più lunga scadenza da questo intervallo.

Che cosa lo sta determinando? Come abbiamo detto in precedenza nel rapporto, il lato breve della curva è guidato dalle scorte. Il lato lungo della curva è guidato dai costi marginali dell'offerta futura. Perché dunque il mercato sta improvvisamente scontando un aumento dei costi marginali dell'offerta? Pensiamo che sia un mix di due fattori. Da un lato il mercato inizia a rendersi conto che l'attuale inflazione dei costi di produzione probabilmente non è un fenomeno temporaneo. Dall'altro il mercato comincia a capire che nel prossimo decennio dovremo affrontare problemi di offerta. Nel resto di questo rapporto approfondiremo entrambi questi fattori del costo marginale dell'offerta futura.
L'inflazione dei costi di produzione difficilmente sarà solo transitoria
Quest'anno l'inflazione generale è salita alle stelle. Negli Stati Uniti l'inflazione core dei prezzi (il dato core esclude i prezzi dell'energia) è a un impressionante 6,4%, l'inflazione headline dell'indice CPI è al 7,9% e l'inflazione dei prezzi alla produzione (PPI) per i beni finiti è a un enorme 13,8% (vedi Grafico 6).

Negli ultimi mesi economisti e media hanno scritto molto sull'origine di questa inflazione. Alcuni sostengono che sia semplicemente dovuta alle interruzioni delle catene di approvvigionamento causate dalle restrizioni e dai lockdown imposti in tutto il mondo per il Covid, che hanno inciso sulla produzione di materie prime, sulla manifattura e sul trasporto marittimo. Probabilmente in parte è vero, e con l'allentamento delle restrizioni la pressione inflazionistica derivante dalle interruzioni delle catene di approvvigionamento si attenuerà in una certa misura, soprattutto se stiamo andando verso una recessione. Più importante, a nostro avviso, è il fenomeno dell'eccesso di spesa per alcuni beni verificatosi durante la pandemia. I lockdown hanno fatto sì che le persone avessero più reddito disponibile e ordinassero online beni che altrimenti non avrebbero acquistato (vedi Grafico 7). Questo è stato aggravato da varie forme di sussidi Covid erogati dai governi di tutto il mondo. Sembra che a livello globale le persone abbiano speso il proprio denaro in categorie di prodotti simili, molte delle quali fabbricate in Estremo Oriente. Ciò ha messo in difficoltà i produttori, che faticavano a stare al passo con la domanda, e ha creato colli di bottiglia nel trasporto marittimo. Man mano che le restrizioni verranno gradualmente revocate, gli assegni di stimolo cesseranno e la normalità tornerà, anche questi flussi di merci si attenueranno e le pressioni inflazionistiche scompariranno e potrebbero persino invertirsi. Il reddito disponibile pro capite si è in gran parte normalizzato e ora è sceso al di sotto del trend (vedi Grafico 7). In altre parole, la pressione inflazionistica dovuta all'elevato reddito disponibile sta finendo. E poiché la Fed sta alzando i tassi per combattere l'inflazione proprio mentre l'eccesso di spesa sta terminando, questo potrebbe essere proprio ciò che serve per spingere l'economia in recessione.

È importante notare che l'inflazione generata dalle interruzioni delle catene di approvvigionamento e dalla domanda sostenuta dagli stimoli è più rilevante per l'inflazione a breve termine (e quindi per i prezzi del petrolio a breve scadenza) e non per quella a lungo termine.
Tuttavia c'è anche un terzo fattore di inflazione, che incide sulle aspettative di inflazione a lungo termine e che, a nostro avviso, non è transitorio. Dalla grande recessione le banche centrali stampano di fatto moneta su larga scala. La sola Fed ha acquistato circa 3,5 trilioni di dollari di attività (per lo più titoli del Tesoro) tra il 2008 e il 2014, il cosiddetto quantitative easing (QE). La maggior parte delle altre grandi banche centrali ha avuto o ha ancora politiche simili. Solo 10 anni dopo aver sperimentato il QE per la prima volta, la Fed ha osato tentare di ridurre quel bilancio, ma dopo aver venduto circa 700 miliardi di dollari tra il 2018 e il 2019, le turbolenze nel mercato dei repo hanno costretto la Fed a invertire bruscamente la rotta e ad acquistare attività a un ritmo più veloce che mai. Entro la fine del 2019 (quando il Covid non era ancora noto a tutti), la Fed era sostanzialmente tornata al punto di partenza. Da allora le cose sono diventate solo più estreme e attualmente nel bilancio della Fed ci sono 9 trilioni di dollari di attività (vedi Grafico 8). Le altre banche centrali non hanno ancora mostrato alcun tentativo di ridurre i propri bilanci.
 Molti economisti continuano a sostenere che questi acquisti di attività non siano di per sé inflazionistici. Come prova indicano l'assenza di un'impennata dell'inflazione CPI nei 10 anni precedenti la pandemia (vedi Grafico 9).
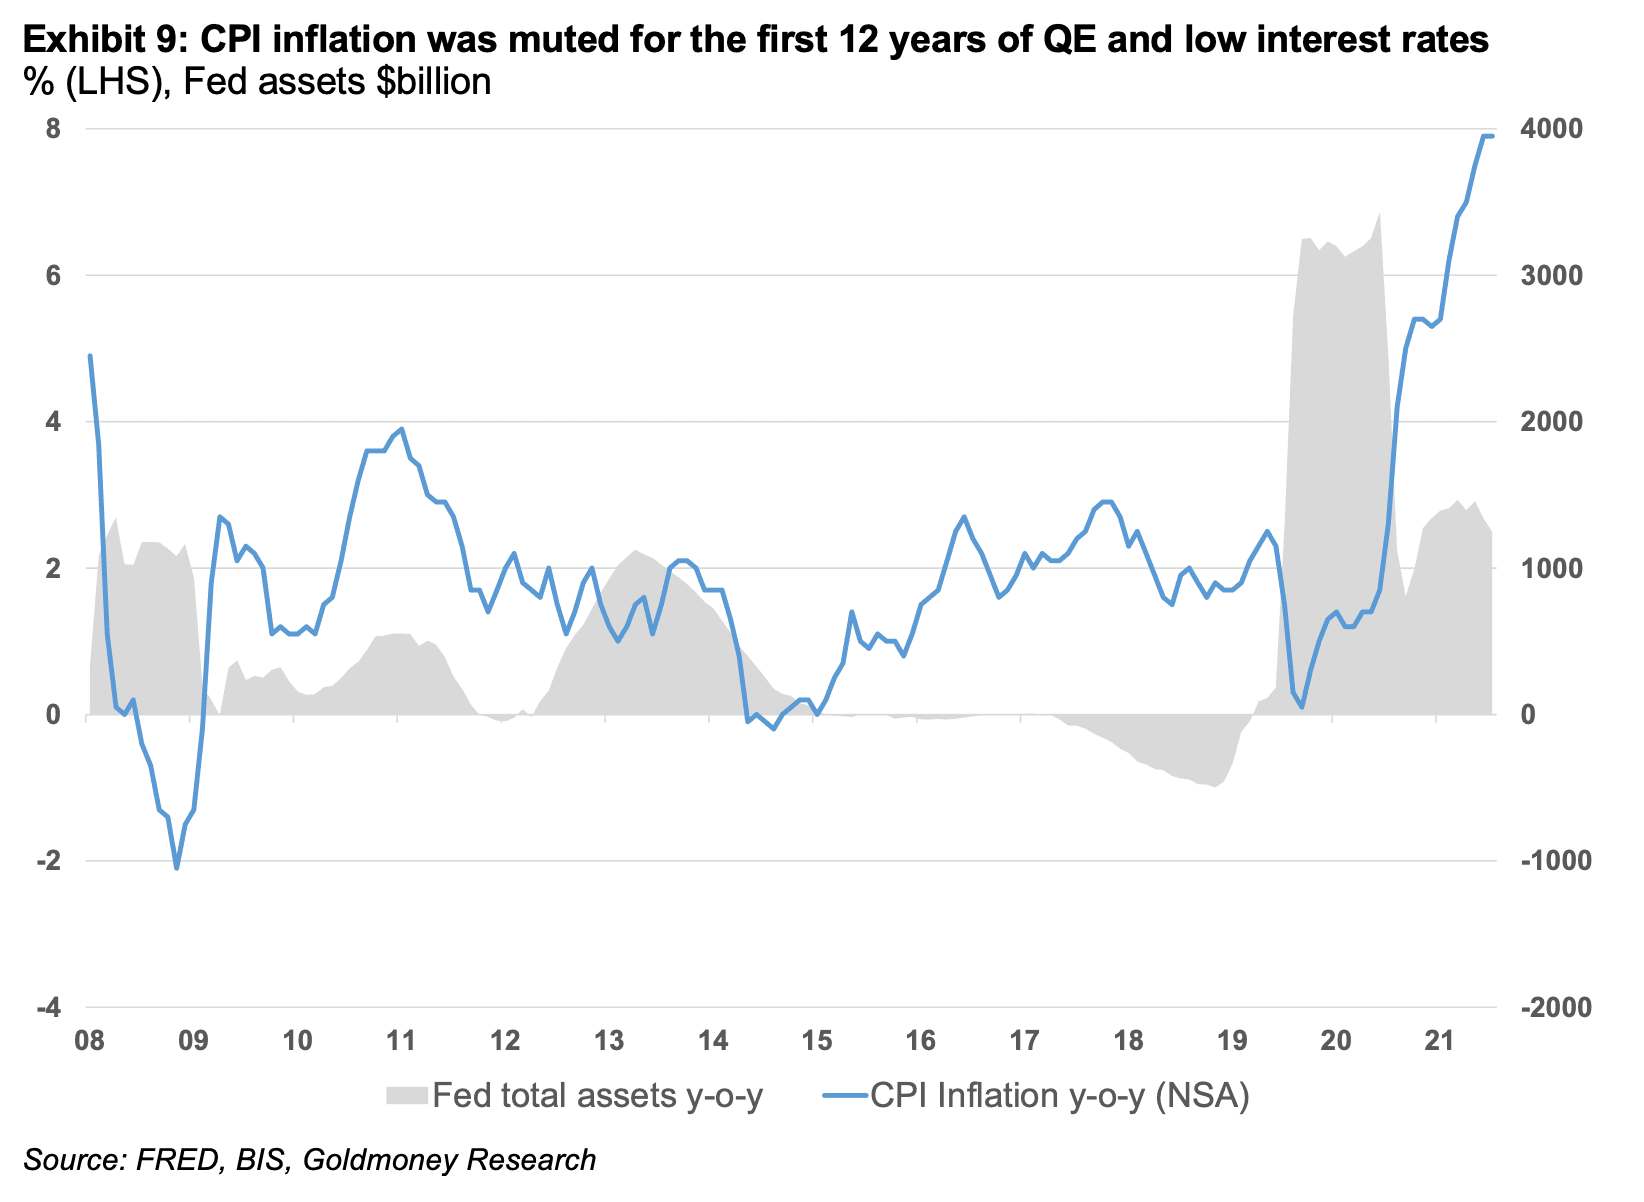 Ignoriamo per un momento i limiti del CPI come vera misura del costo della vita. Il problema principale dell'argomentazione precedente è che in realtà abbiamo visto un'enorme inflazione dei prezzi come risultato degli acquisti di attività da parte delle banche centrali, solo non nel CPI. È innegabile che i prezzi di attività come azioni, obbligazioni e immobili abbiano attraversato un enorme periodo inflazionistico per più di dieci anni. A nostro avviso era solo questione di tempo prima che l'inflazione dei prezzi delle attività si trasferisse all'economia in generale e vedessimo un'accelerazione dell'inflazione diffusa.
Quando i prezzi degli immobili esplodono, prima o poi anche gli affitti devono adeguarsi, soprattutto in un contesto di tassi in aumento. Man mano che aumentano gli affitti di negozi, magazzini e così via, quei costi devono essere trasferiti sul consumatore. I prezzi dei beni manifatturieri devono riflettere l'aumento del prezzo dei terreni, perché questo fa salire i costi di costruzione di nuovi stabilimenti. In modo analogo, l'esplosione dei prezzi dei terreni coltivabili porta, col tempo, a un aumento dei prezzi dei generi alimentari. Una volta avviato, questo processo si autoalimenta, perché i prezzi più alti di un bene aumentano i costi di produzione di altri beni.
Il risultato è un lungo periodo di inflazione elevata. Lo vediamo chiaramente nel petrolio. Ci si aspetterebbe che prezzi elevati del petrolio offrano ampi incentivi ai produttori per aumentare la produzione, ma i produttori in grado di accelerare la produzione nel breve termine, come quelli statunitensi di shale oil, devono affrontare costi in rapido aumento. Sabbia e fluidi per il fracking e costo del lavoro, tra le altre cose, crescono senza sosta.
Per questo pensiamo che parte di ciò che vediamo nei prezzi del petrolio a più lunga scadenza sia in realtà il risultato delle politiche monetarie perseguite dalla crisi del credito del 2008. Crediamo che arriverà il momento di pagare il prezzo delle politiche monetarie degli ultimi 14 anni, e pensiamo che quel momento sia arrivato.
A nostro avviso, la Fed e le altre banche centrali sono tra l'incudine e il martello. Per soffocare l'inflazione dovrebbero alzare drasticamente i tassi (almeno al livello dell'inflazione) e vendere rapidamente trilioni di dollari di obbligazioni. Questo farebbe senza dubbio crollare i prezzi delle attività e innescherebbe una profonda recessione globale. È quindi molto improbabile che la Fed e le altre banche centrali riescano a ridurre in modo significativo i propri bilanci, né potranno portare i tassi di interesse ai livelli attuali di inflazione, tanto meno a livelli a due cifre. Tuttavia, al momento la Fed sembra decisa a continuare ad alzare i tassi comunque, il che a nostro avviso basterà a frenare l'economia ma non a fermare il processo inflazionistico avviato (forse solo per un breve periodo nella recessione che ne seguirà). Il risultato più probabile di tutto questo è la stagflazione. Di conseguenza, il costo di produzione del petrolio continuerà ad aumentare rapidamente per molti anni a venire, alzando di fatto il minimo dei prezzi del petrolio a lungo termine.
Prospettive di offerta cupe per il prossimo decennio
Purtroppo l'inflazione dei costi non è l'unico fattore che spinge al rialzo il prezzo del petrolio a lungo termine. Il settore deve anche affrontare un enorme problema di crescita dell'offerta nel prossimo decennio. Per capire come ci siamo arrivati, dobbiamo fare un passo indietro. La crescita dell'offerta negli ultimi 10 e più anni è arrivata da tre fonti: l'OPEC, lo shale oil statunitense e una manciata di paesi non OPEC. La maggior parte della produzione non OPEC ha registrato veri e propri cali (vedi Grafico 10).
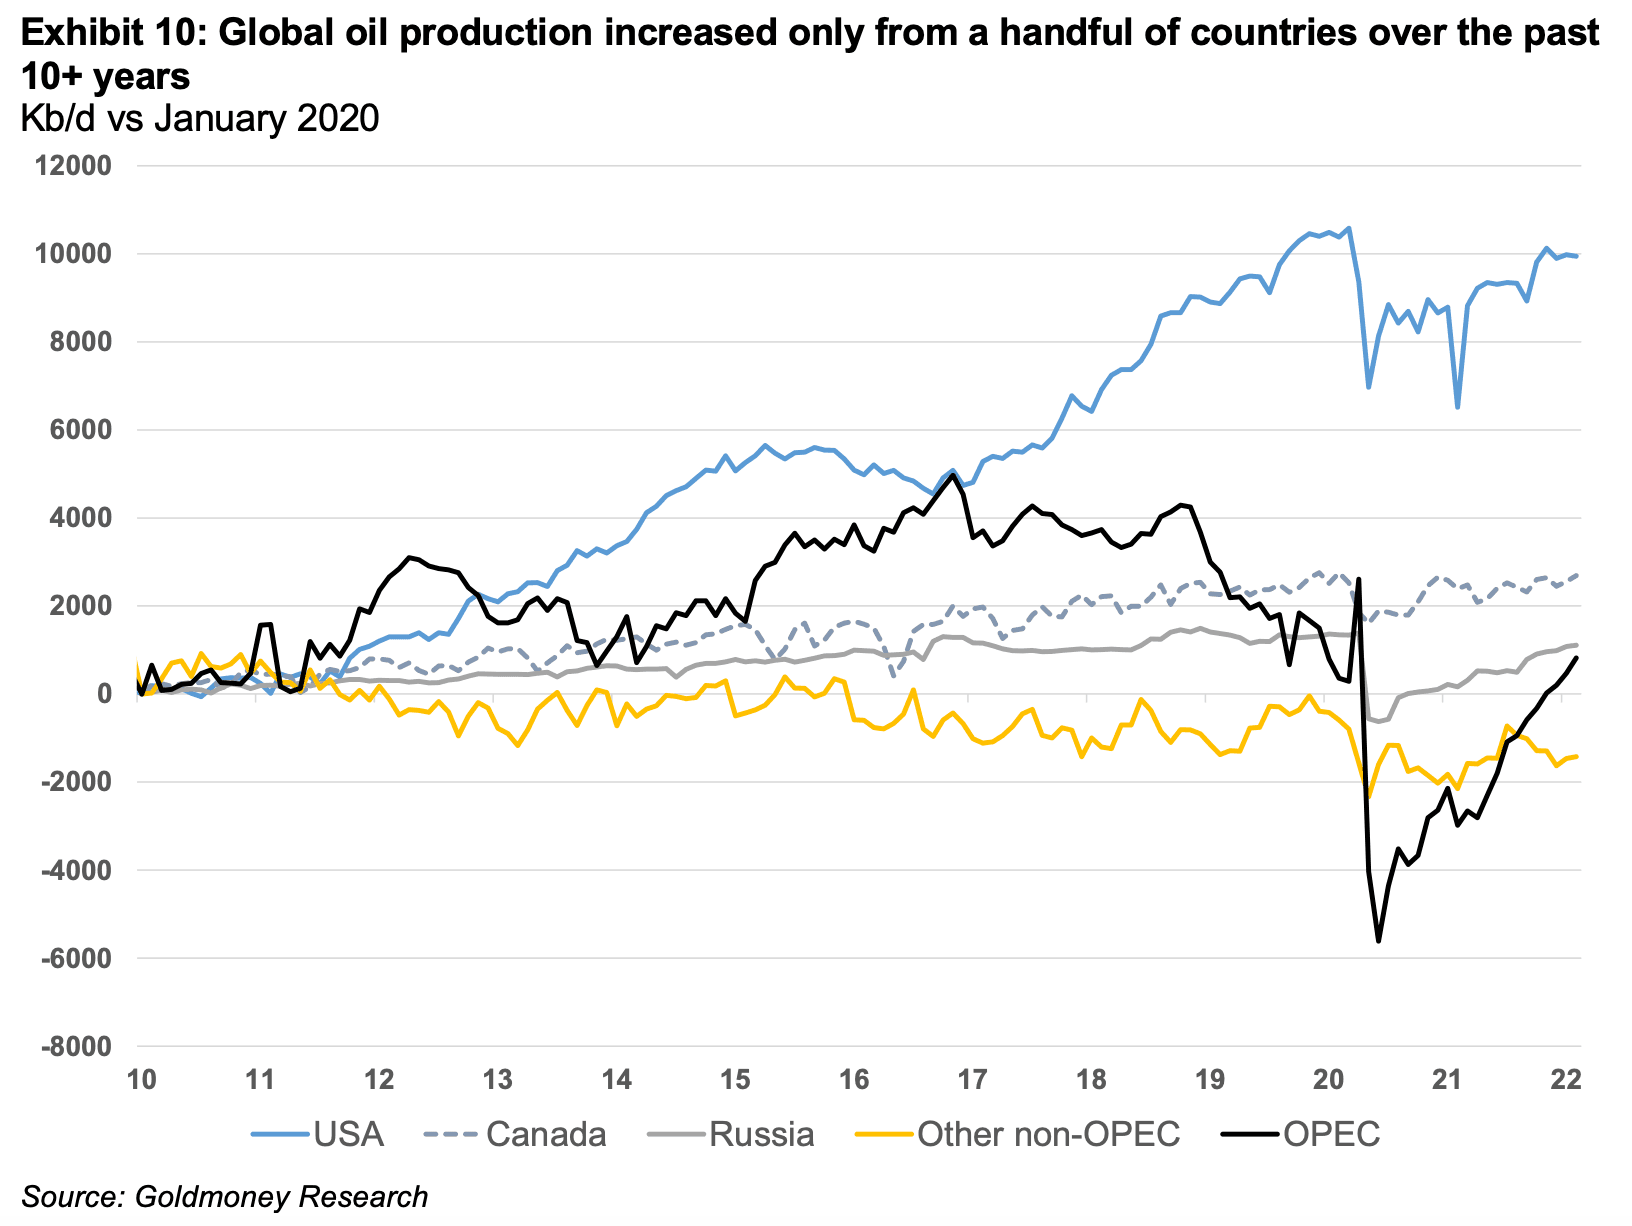
L'OPEC ha aggiunto una notevole capacità produttiva nella prima metà dello scorso decennio, ma da allora la produzione dei paesi OPEC non centrali, come Iran, Venezuela, Angola, Nigeria e Libia, è in difficoltà. Il motivo per cui la produzione dell'OPEC è comunque aumentata in questo arco di tempo è che l'Iraq e i tre membri centrali dell'OPEC, Arabia Saudita, Emirati Arabi Uniti e Kuwait, hanno aumentato notevolmente la loro produzione. Per quanto riguarda l'Iraq, è stato il risultato di anni di investimenti delle major internazionali dopo la guerra iniziata nel 2003. Ci sono voluti diversi anni prima che quegli investimenti dessero frutti, e non senza superare notevoli problemi di sicurezza. I membri centrali dell'OPEC, Arabia Saudita, Emirati Arabi Uniti e Kuwait, si sono affidati soprattutto all'aumento della capacità esistente (ma hanno anche investito molto per mantenerla e aggiungendo alcuni nuovi giacimenti, ma molto complessi.
Come abbiamo illustrato in precedenza in questo rapporto, la capacità massima dei membri centrali dell'OPEC è probabilmente emersa nella primavera del 2020. Al ritmo attuale, tutta quella capacità inutilizzata sarà esaurita entro il secondo semestre del 2022. Non ci aspettiamo che questa capacità aumenti in modo significativo in futuro. I paesi dell'OPEC, come le compagnie petrolifere internazionali, affrontano le stesse incertezze di lungo periodo. Il mondo è destinato a decarbonizzarsi rapidamente nei prossimi 20 anni e la domanda di petrolio raggiungerà alla fine il picco, man mano che il settore dei trasporti abbandonerà i combustibili fossili. Ma i tempi di realizzazione dei nuovi progetti petroliferi sono aumentati notevolmente, perché sono diventati sempre più complessi e costosi. Un nuovo progetto può richiedere fino a 10 anni dal giorno dell'approvazione al flusso del primo barile di petrolio. Questi progetti hanno inoltre una vita utile di diversi decenni. Ciò significa che i progetti petroliferi approvati oggi sono destinati a diventare produttivi solo quando la domanda globale di petrolio ristagnerà e alla fine diminuirà. Per questo i membri centrali dell'OPEC hanno tutti tagliato drasticamente le indicazioni sugli investimenti per i prossimi anni. L'unica incognita all'interno dell'OPEC è l'Iran, dove potremmo vedere un rapido aumento di 1 milione di barili al giorno se il paese raggiungesse un accordo con la comunità internazionale sul suo programma nucleare. Ma non ci aspettiamo per la produzione iraniana la stessa crescita di medio termine che abbiamo visto in Iraq.
Lo shale oil statunitense è stato il singolo maggiore contributore alla crescita della produzione negli ultimi 10 e più anni. La produzione è cresciuta tanto da far crollare i prezzi nel 2014. Fu allora che anche i prezzi a lungo termine si adeguarono bruscamente al ribasso. Per un po' l'opinione prevalente nel mercato petrolifero era che, con prezzi del petrolio intorno ai 50-65 $, i produttori statunitensi di shale potessero soddisfare qualsiasi esigenza futura di offerta. Abbiamo sempre ritenuto che quelle aspettative fossero mal riposte. L'industria dello shale oil è stata afflitta fin dall'inizio da pessimi rendimenti negativi per gli investitori. A 50-65 $, nessuna di queste attività sembrava sostenibile nel lungo periodo. Inoltre, negli ultimi 10 e più anni i produttori di shale oil hanno goduto di tassi di interesse anormalmente bassi, grazie alla politica della Fed che ha compresso i rendimenti delle obbligazioni sotto il livello investment grade. Con tassi più normalizzati, la redditività dello shale oil sarebbe ancora peggiore. Nei primi 10 anni della rivoluzione dello shale oil, i produttori sono stati premiati dal mercato per la crescita della produzione a ogni costo. Così per un certo periodo hanno ricevuto tutto il capitale di cui avevano bisogno per crescere, pur distruggendone la maggior parte.
Ora tutto questo è cambiato. I produttori statunitensi di shale oil sono ora costretti a concentrarsi sui profitti anziché sulla crescita. La produzione sta tornando a crescere, ma è ben lontana dai ritmi massimi di oltre 2 milioni di barili al giorno (vedi Grafico 2). Anche con prezzi del petrolio superiori a 100 $/barile, le attese sono di una crescita dello shale oil statunitense inferiore a 1 milione di barili al giorno su base annua nel 2022. E queste prospettive potrebbero essere ririviste al ribasso più che al rialzo nei prossimi mesi, poiché i produttori di shale oil si trovano a fronteggiare carenze di sabbia e fluidi per il fracking e di manodopera, oltre a costi in aumento. Il fatto che questo sia un problema già con tassi di crescita della produzione relativamente modesti è preoccupante. Per questo lo shale oil statunitense non può più essere considerato la fonte di ultima istanza. La nuova realtà è che la produzione statunitense crescerà a un ritmo molto più lento di quanto il mercato avesse previsto in passato.
La produzione non OPEC esclusi gli Stati Uniti e lo shale ha probabilmente raggiunto il picco nel 2019 e sarà in calo per il prossimo futuro. In effetti, se non fosse per Stati Uniti, Russia e Canada, la produzione non OPEC sarebbe in calo dal 2010. I recenti eventi in Ucraina e le conseguenti sanzioni alla Russia accelereranno enormemente questo processo. Al momento la produzione russa è ridotta a causa delle sanzioni volontarie delle aziende occidentali. Ma in futuro il settore petrolifero russo farà fatica, perché ha bisogno di tecnologia e investimenti occidentali. E nonostante l'attuale crisi nei mercati dell'energia e i prezzi persistentemente alti, i decisori politici negli Stati Uniti sembrano continuare a non voler consentire nuovi oleodotti dal Canada agli Stati Uniti, che sarebbero necessari per sfruttare di più le sabbie bituminose canadesi. Nel frattempo, i tassi di declino della produzione nel resto del mondo continueranno ad accelerare e quasi nessun nuovo progetto viene approvato.
La combinazione di questi fattori significa che l'offerta globale di petrolio farà fatica a soddisfare una domanda in continua crescita nel prossimo decennio. A questo punto, è probabilmente troppo tardi per incentivare la produzione convenzionale. Nonostante i prezzi elevati, le major petrolifere internazionali continuano a trasformare le proprie attività allontanandosi dai combustibili fossili. Ciò significa che i produttori statunitensi di shale dovrebbero non solo soddisfare tutta la crescita futura della domanda, ma anche compensare il calo della produzione convenzionale. A nostro avviso è molto improbabile, e l'unico modo per riequilibrare i mercati sarà la distruzione della domanda. Questo richiederà prezzi molto più alti di quelli attualmente scontati nella curva a termine.
I prezzi a più lunga scadenza hanno già iniziato a riflettere questo scenario futuro. Ma con un prezzo a lungo termine di 75 $/barile, il mercato è ancora decisamente troppo ottimista sull'offerta futura. Pensiamo di essere solo all'inizio di un periodo di riaggiustamento pluriennale dei prezzi del petrolio a lungo termine.
[1] Ti consigliamo di leggere la prima parte del nostro rapporto in due parti, Long term oil prices beginning to reflect the coming oil shortage – Part I, 28 marzo 2022, per un'analisi approfondita della forte correlazione tra le scorte e la forma della curva a termine del petrolio.
Le opinioni espresse in questo articolo sono quelle dell'autore o degli autori e non riflettono quelle di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha scopo puramente informativo generale e non costituisce, da parte di Goldmoney o dell'autore o degli autori, una consulenza legale, finanziaria, fiscale, di investimento o contabile. Non devi agire né fare affidamento su alcuna informazione contenuta nell'articolo senza aver prima richiesto una consulenza professionale indipendente. Abbiamo cercato di garantire che le informazioni contenute nell'articolo siano affidabili; tuttavia, Goldmoney non dichiara che siano accurate, complete, aggiornate e/o da considerare come un'indicazione di risultati futuri, e non devono essere considerate tali. Goldmoney non sarà ritenuta responsabile per alcun reclamo, perdita, danno o disagio causato da qualsiasi informazione o opinione contenuta in questo articolo, e qualsiasi azione intrapresa in conseguenza delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.