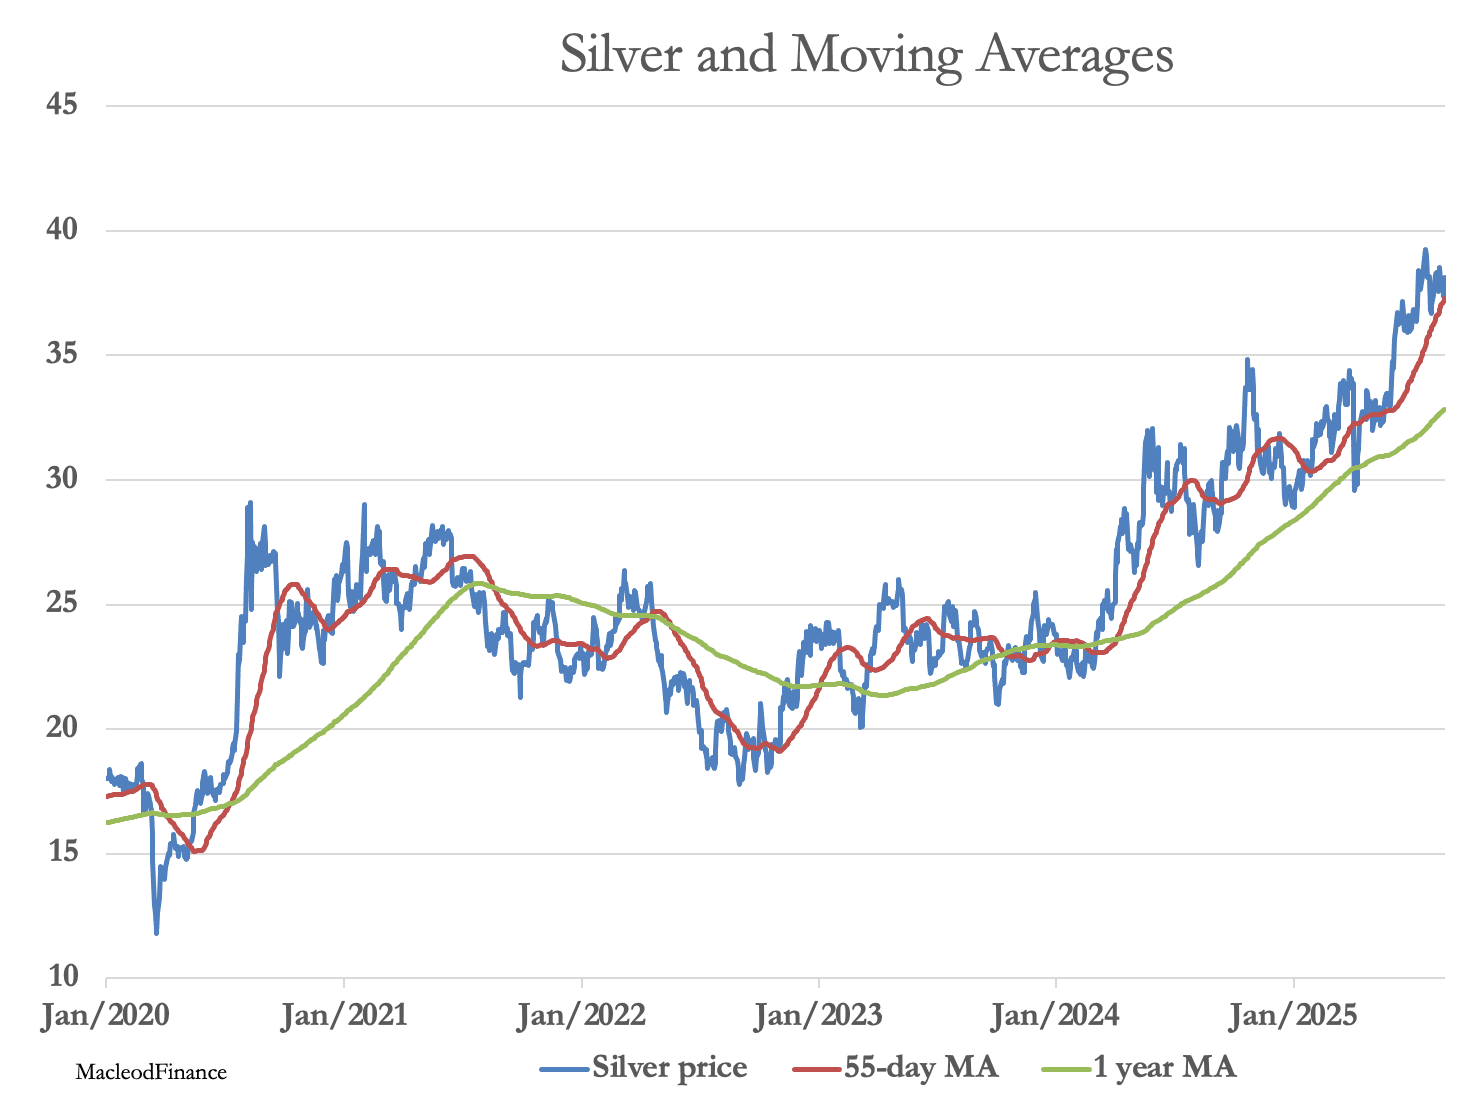
La calma sui mercati dei metalli preziosi nasconde un potenziale di rialzo esplosivo, data la crisi del mercato obbligazionario governativo che si sta sviluppando in tutte le principali valute.
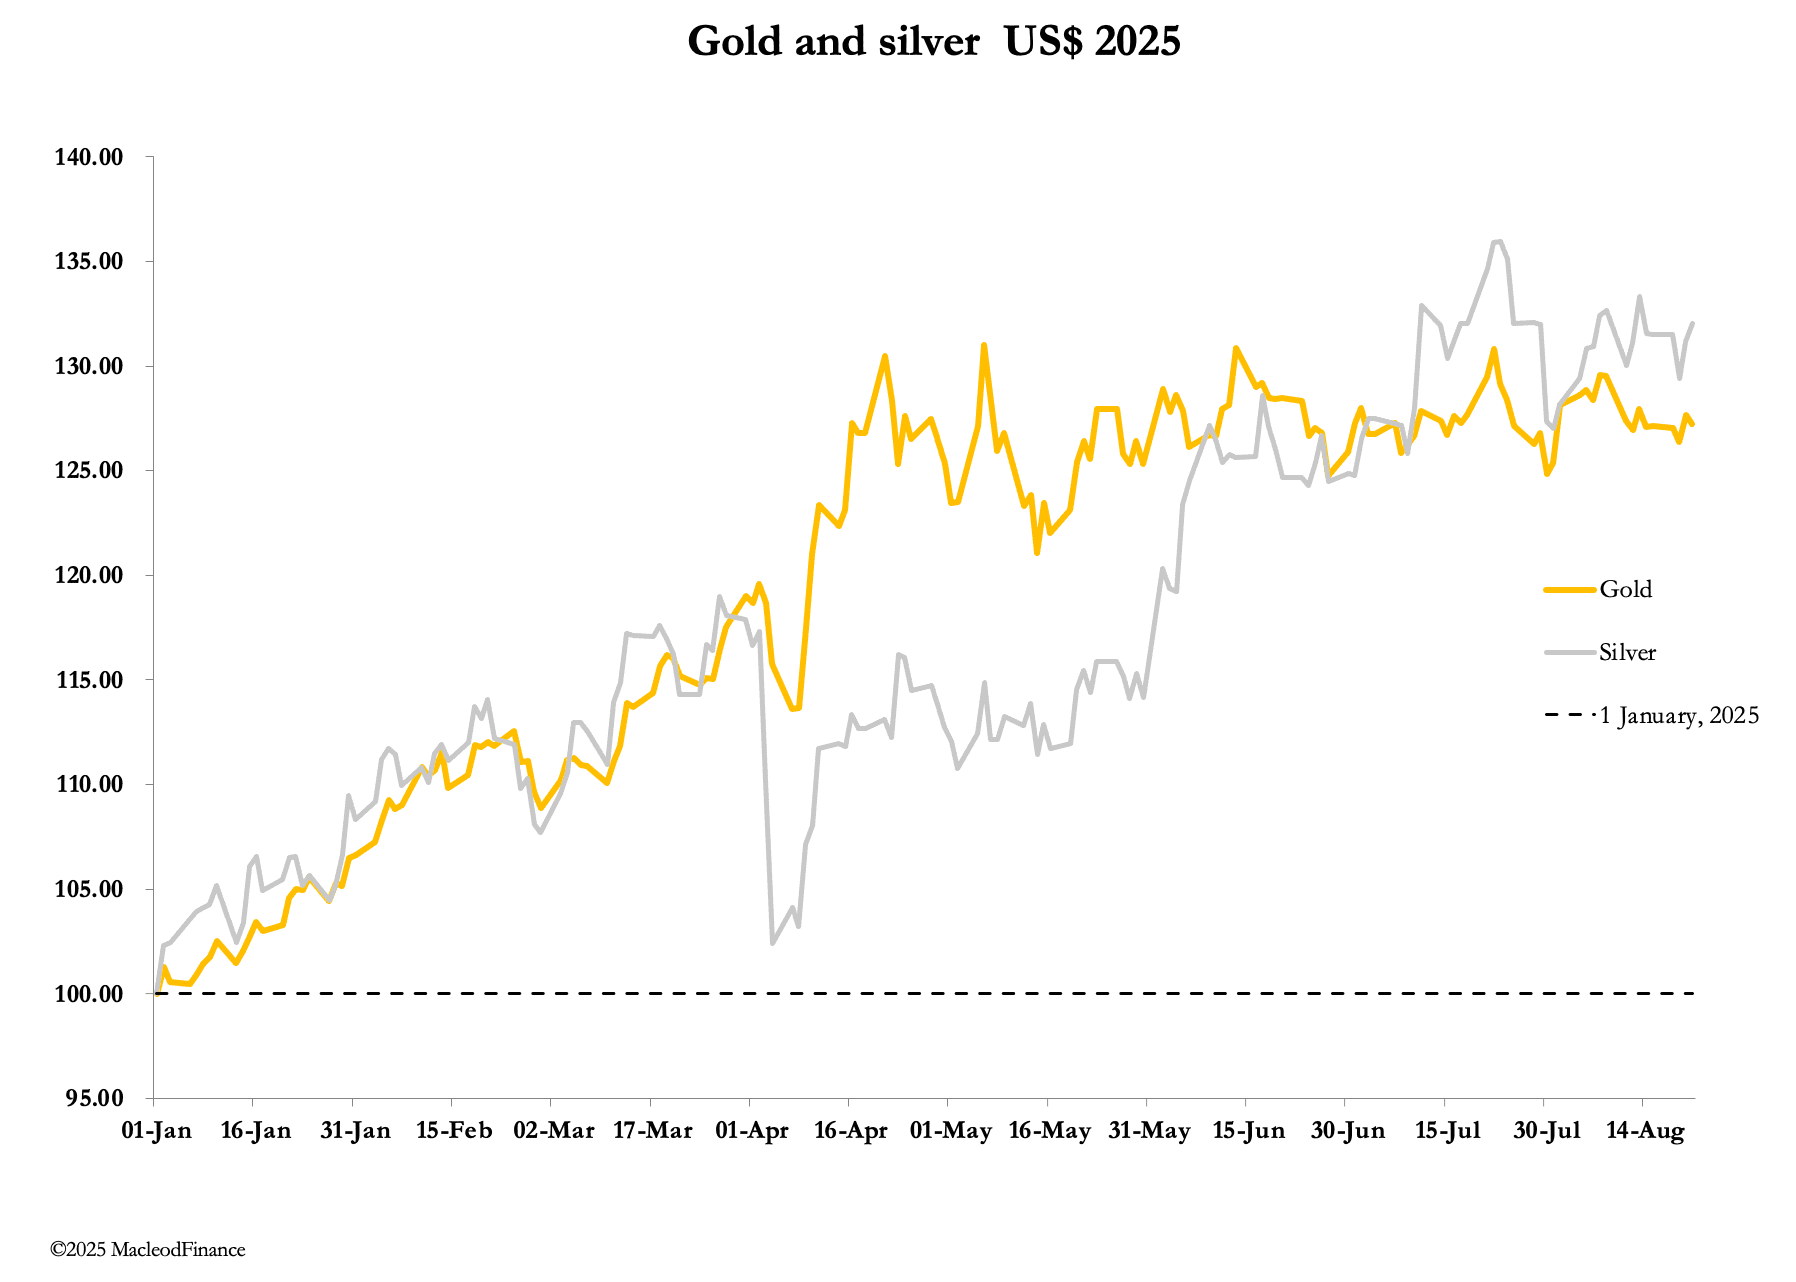
Negli scambi poco vivaci di questa settimana, l'attuale fase di consolidamento dei metalli preziosi è proseguita. Questa mattina in Europa l'oro, a 3.330 dollari, perdeva 6 dollari rispetto alla chiusura di venerdì scorso, mentre l'argento, a 38,00 dollari, era pressoché invariato. L'oro si muove ormai lateralmente da quattro mesi, cioè per metà del 2025 finora, mentre l'argento ha fatto meglio, con il rapporto oro/argento sceso da 105 a 87.
Un elemento notevole in queste condizioni altrimenti poco rilevanti sono state le consegne al Comex. Dalla fine di luglio sono state messe in consegna ben 102,8 tonnellate di oro, portando il totale da inizio anno a 873,6 tonnellate. Per l'argento, negli stessi periodi, sono state messe in consegna rispettivamente 267,5 tonnellate e 8.665 tonnellate.
Chi è ben informato accumula metallo fisico a scapito della carta. Tuttavia, nel brevissimo termine, per quanto riguarda i prezzi, l'ultima negoziazione delle opzioni di settembre è martedì prossimo con la scadenza delle call, il che offre ai market maker un forte incentivo a far scendere oro e argento.
Questi movimenti di breve termine si riveleranno irrilevanti. Siamo nell'occhio di un uragano finanziario, e questo è destinato a cambiare.
Con gli scambi di oro e argento fermi, rivolgiamo la nostra attenzione a una crisi del mercato obbligazionario in corso e al suo impatto su oro e argento. I rendimenti a lunga scadenza stanno salendo mentre aumentano le prove di uno sciopero degli acquirenti su scala globale. L'unico motivo per cui i rendimenti non sono saliti ancora di più è che i governi hanno limitato l'offerta finanziandosi su scadenze brevi, e i mercati sono ancora in torpore estivo, con i gestori degli investimenti lontani dalle loro scrivanie.
Quando torneranno, nelle prossime settimane, scopriranno che l'inflazione CPI è in aumento, che le economie ristagnano e che i disavanzi pubblici da finanziare risultano più ampi del previsto.
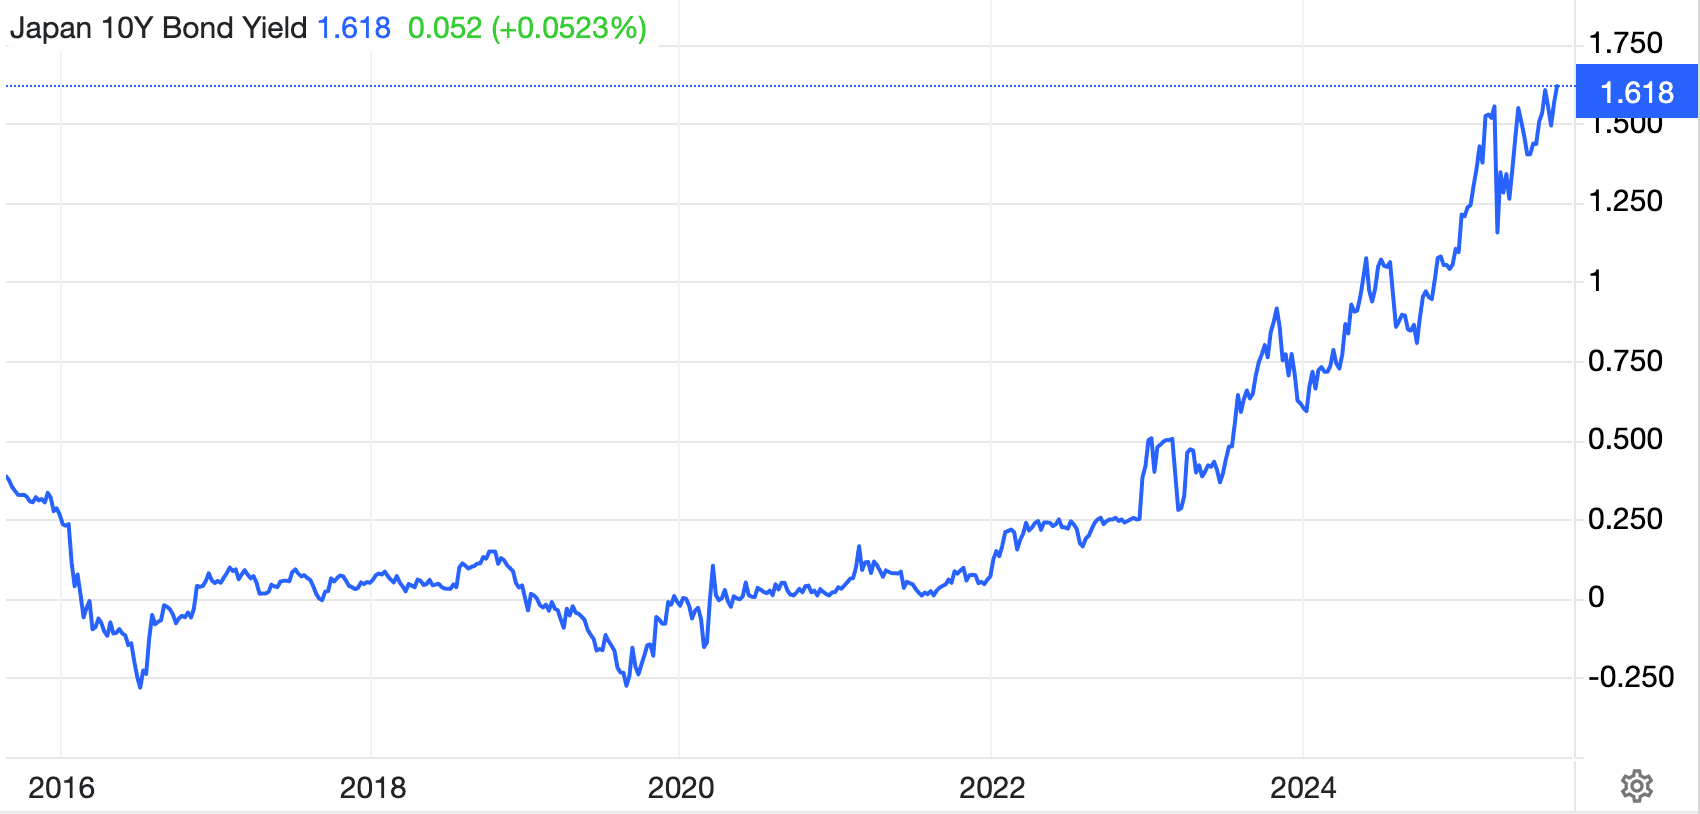
Il rendimento del titolo giapponese a 10 anni è il più alto dal 2008 e sembra destinato a salire ancora:
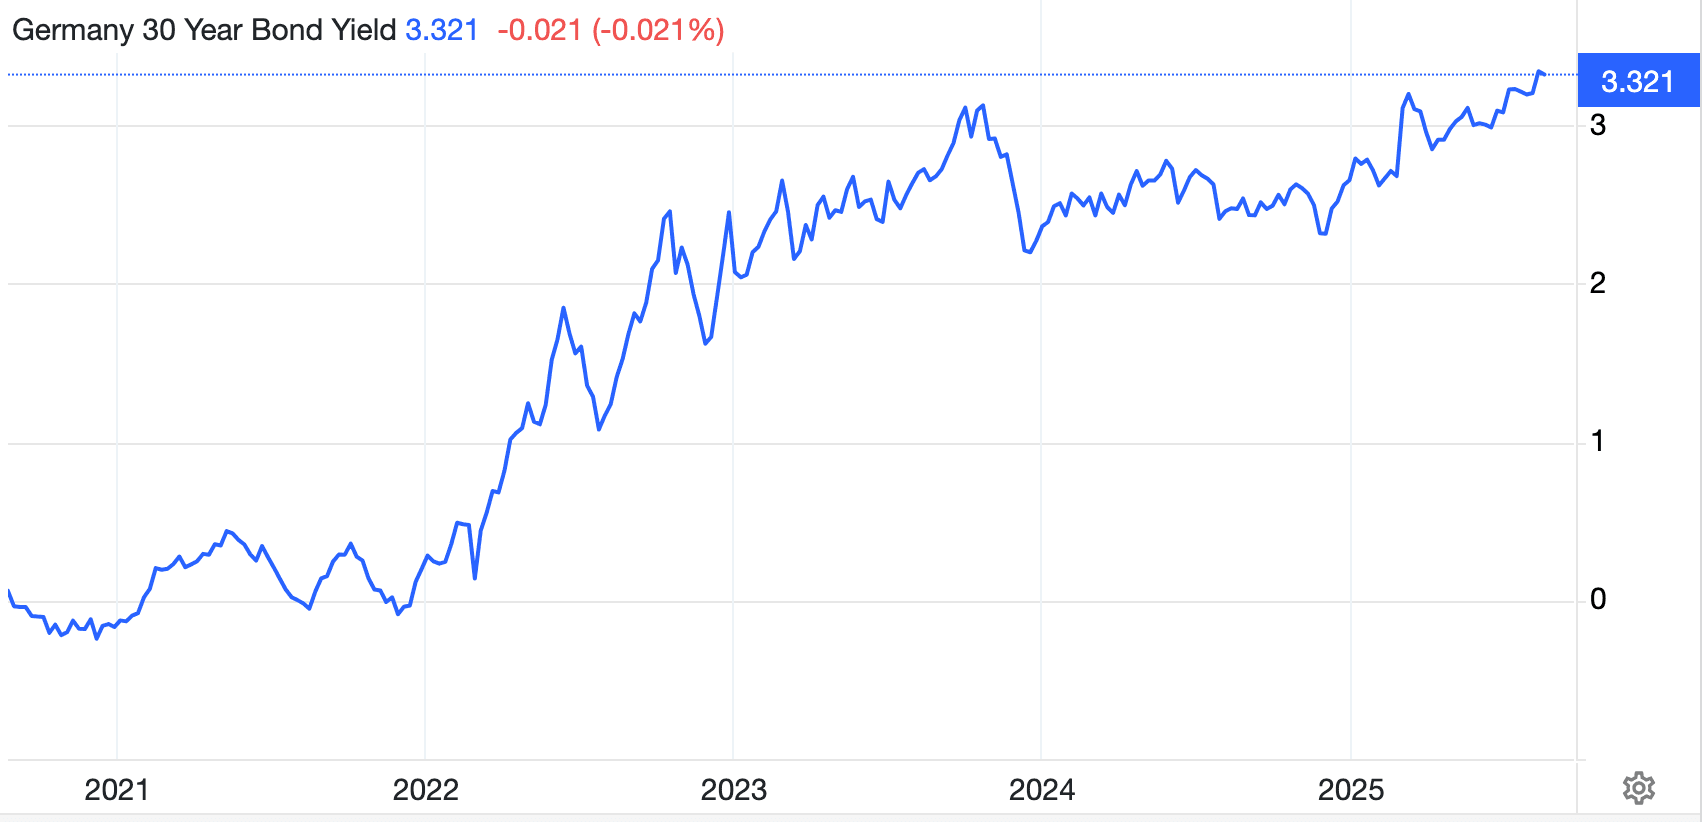
Il rendimento del JGB a 30 anni è il doppio. Il Bund tedesco a 30 anni racconta una storia simile:
Anche il rendimento del gilt britannico a lunga scadenza è altrettanto ribassista, mentre quello del titolo statunitense a lunga scadenza è rimasto un po' indietro, ma sembra pronto a rompere al rialzo da un momento all'altro:
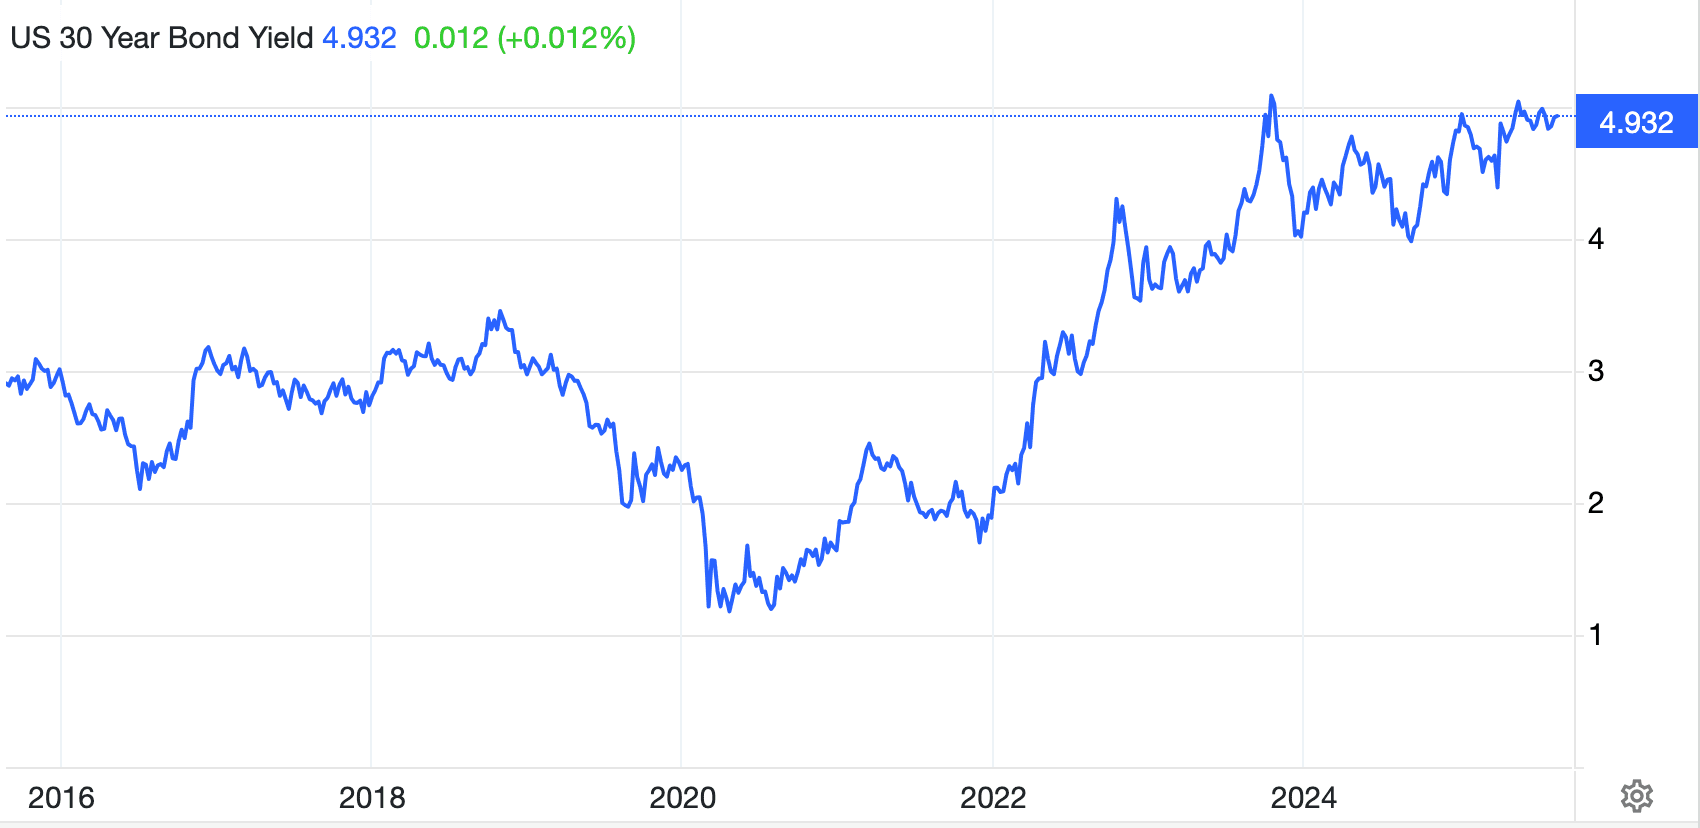
È un fenomeno globale, comune alle quattro maggiori valute. L'aumento dei rendimenti sulla parte lunga della curva sta ora trascinando al rialzo i rendimenti di riferimento a 10 anni. E quando il rendimento del titolo a lunga scadenza supererà il 5,1%, è probabile che innesti una crisi non solo lungo la curva dei rendimenti, ma anche per le valutazioni azionarie e quelle delle altre attività finanziarie.
Dove lascerebbe questo l'oro e l'argento? Chiaramente, una crisi del debito che fa scoppiare la bolla azionaria ha implicazioni importanti per le valute fiat.
Fino a poco tempo fa, gli operatori ritenevano che tassi d'interesse e rendimenti obbligazionari più alti fossero negativi per l'oro, ma questo mito ignorava l'esperienza degli anni Settanta ed è stato smentito dalla correlazione dell'oro con rendimenti obbligazionari più alti. Il motivo è semplice: rendimenti obbligazionari più alti riflettono un calo di fiducia nell'emittente e/o l'aspettativa di una perdita del potere d'acquisto della valuta e del valore del credito ad essa associato. È la ragione fondamentale per cui le banche centrali vendono valuta fiat per acquistare oro.
Il rischio per il valore dei titoli di Stato è legato a un rapido deterioramento delle finanze pubbliche. Economie stagnanti, unite a elevati rapporti debito/PIL, stanno spingendo i governi in trappole del debito, che possono essere evitate solo con tagli massicci alla spesa pubblica. Non ci sono prove che i tagli necessari siano in arrivo. I keynesiani, che credono nello stimolo attraverso il credito, sono stati colti completamente di sorpresa.
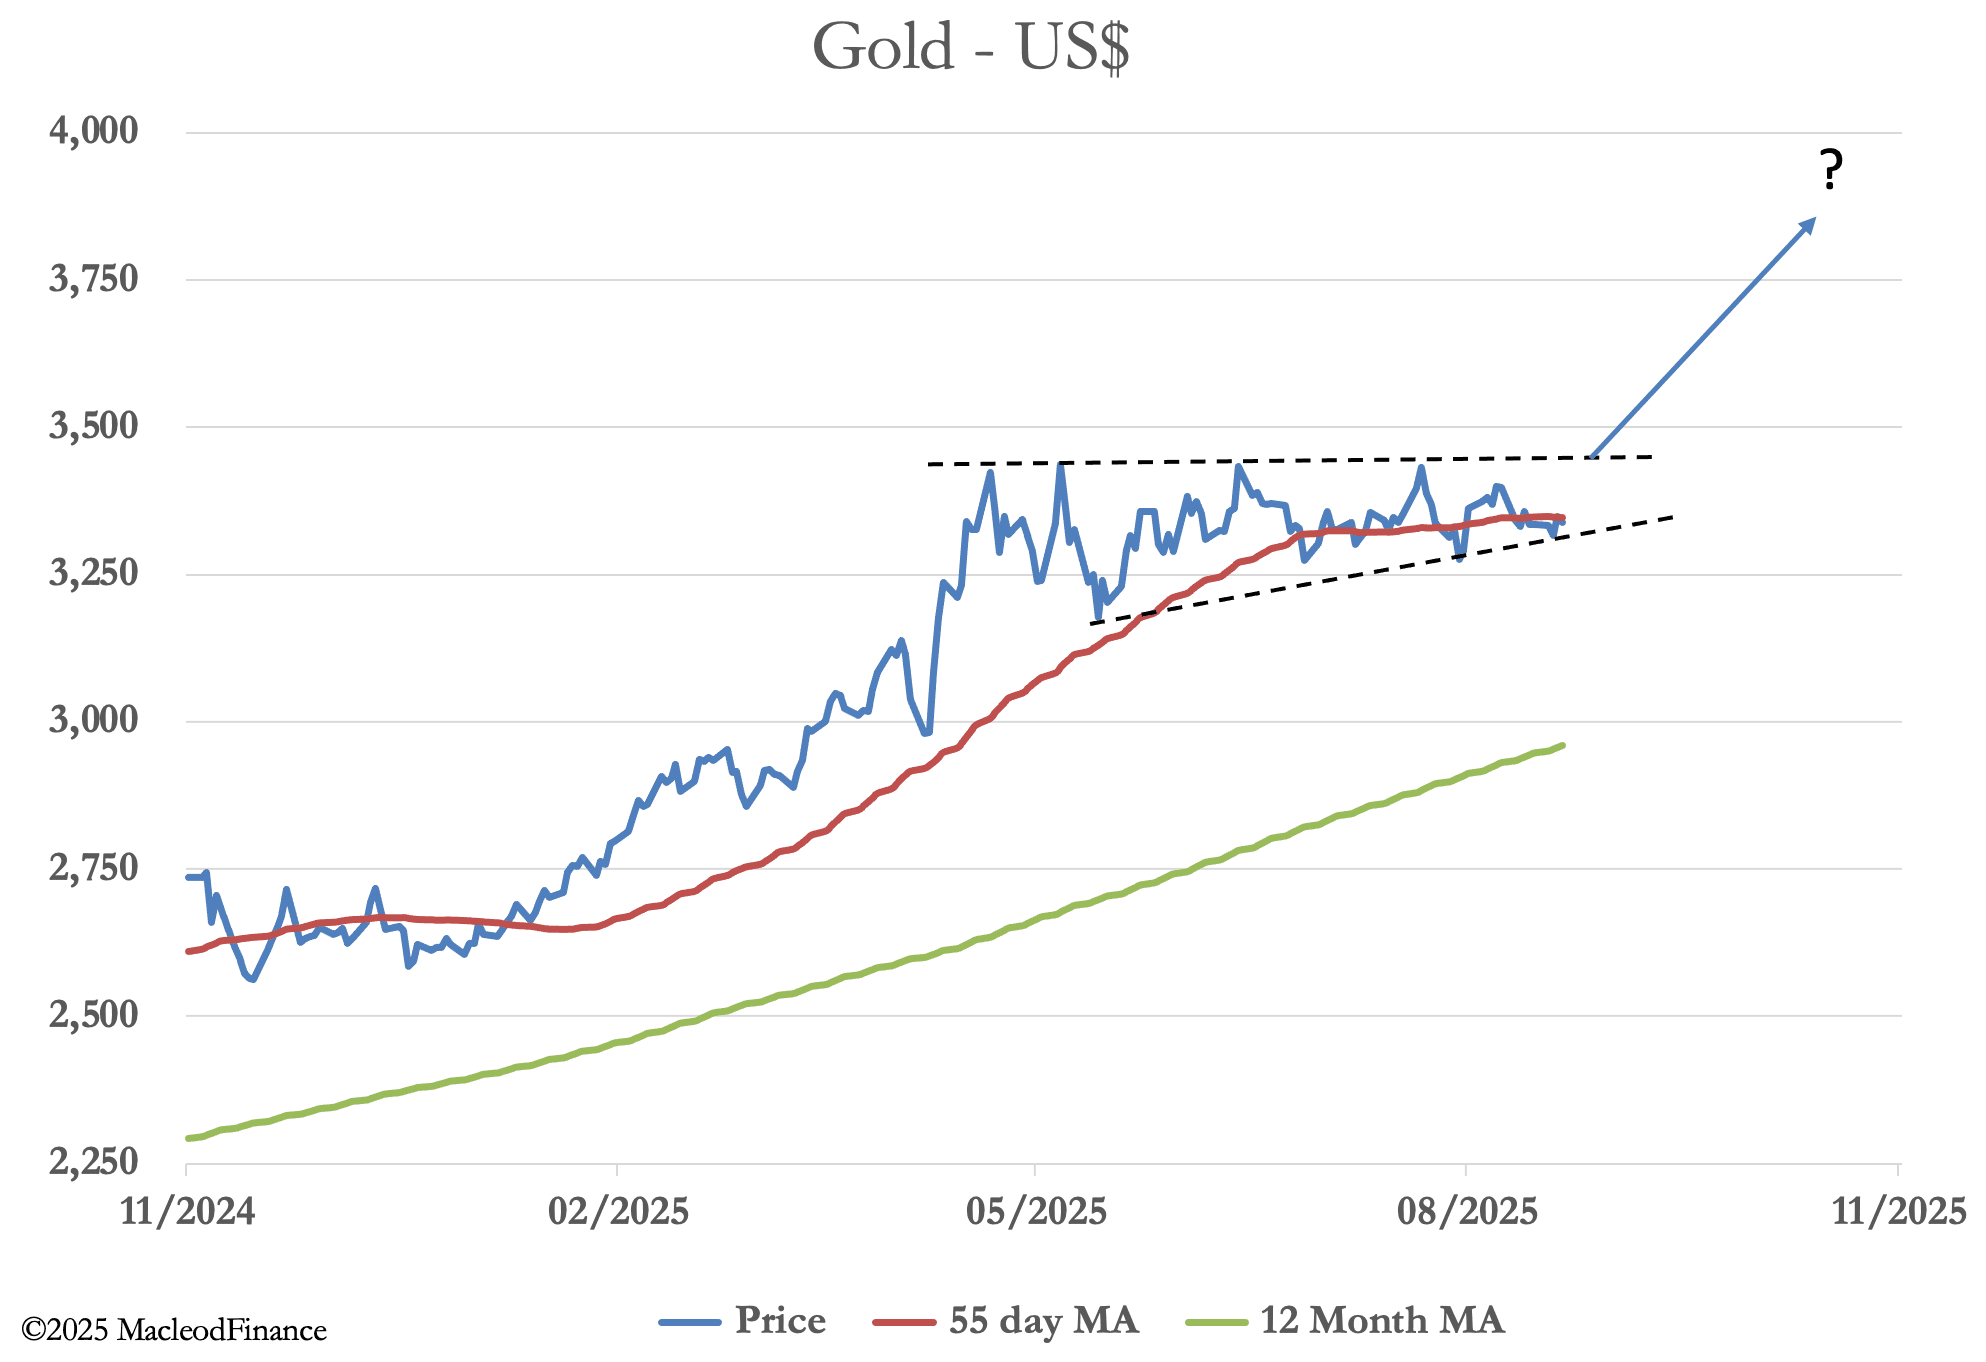
Pertanto, l'oro, il cui potere d'acquisto è relativamente costante nel corso dei secoli, sembra salire mentre le valute si deprezzano. Ma dopo quattro mesi di consolidamento, l'oro è ora vicino a una rottura al rialzo, poiché il rischio di credito nelle valute aumenta, come illustra il grafico tecnico qui sotto.
E l'argento guida la corsa. Se l'argento fosse un'azione, diremmo che sta subendo una radicale rivalutazione.