
I prezzi del petrolio sono crollati nell'ultimo mese. Nonostante una serie di eventi rialzisti – l'attacco aereo statunitense contro Qasem Soleimani, la rappresaglia dell'Iran contro le truppe USA in Iraq, la chiusura di quasi tutta la produzione libica e l'inasprimento della pressione degli USA sul Venezuela con le sanzioni a Rosneft e il possibile mancato rinnovo, da aprile, delle esenzioni per le aziende statunitensi – i prezzi del petrolio sono ora sensibilmente inferiori rispetto a prima di questi eventi. I prezzi del Brent a scadenza ravvicinata hanno toccato il massimo di 72 $/barile a inizio gennaio e ora sono sotto i 50 $/barile (vedi Grafico 1).

Inoltre, a metà gennaio le tensioni geopolitiche e le perdite di offerta avevano spinto la curva del Brent in una forte backwardation. Ad esempio, gli spread temporali giugno-dicembre 2020 venivano scambiati fino a 4,50 $/barile appena un mese fa, a riflesso di una tensione fisica prolungata. Quegli spread sono ora in contango (vedi Grafico 2).

Questo cambiamento enorme di sentiment è avvenuto con l'evolversi della situazione del coronavirus in Cina. Va sottolineato che, pur aspettandoci un impatto significativo sulla domanda cinese di petrolio a causa delle massicce restrizioni agli spostamenti in Cina, a nostro avviso questo da solo non giustificherebbe un movimento simile della curva. Riteniamo invece che i recenti movimenti dei prezzi del petrolio riflettano le aspettative di un forte rallentamento della crescita economica globale. Anzi, pensiamo che il movimento del petrolio stia ora prezzando una probabilità significativa di recessione globale nel 2020.
I mercati delle materie prime sono gli unici che al momento riflettono questa visione. I mercati azionari, nonostante il recente calo, no. Riteniamo importante sottolineare che i mercati delle materie prime sottostimano ancora i rischi per la domanda aggregata. La questione non è più se l'impatto economico dell'epidemia di coronavirus sarà di breve durata o più marcato. La questione è se sarà marcato o catastrofico. A nostro avviso, i mercati dell'energia stanno prezzando un impatto marcato, con un sostanziale stimolo fiscale e monetario in arrivo. Se questa visione si rivelasse troppo ottimistica, il rischio di ribasso è considerevole.
Detto questo, in entrambi i casi ci aspettiamo che le banche centrali tornino presto al manuale del 2008. I tassi di interesse nominali non potranno che scendere da qui e vedremo probabilmente una nuova accelerazione del quantitative easing. Tuttavia, nello scenario catastrofico, crediamo che le banche centrali si renderanno conto in fretta che gli strumenti usati dal 2008 questa volta non le porteranno lontano. Per questo ci aspettiamo che diventino più creative, ricorrendo a qualcosa come il "helicopter money". Non è un'ipotesi remota. Hong Kong ha annunciato pochi giorni fa che darà a ogni cittadino adulto 10'000 HK$, circa 1300 $, per contrastare le ricadute economiche della crisi del coronavirus. Crediamo che questo spingerebbe i prezzi dell'oro nettamente al rialzo nel medio termine.
Come l'epidemia di coronavirus ha cambiato le prospettive del mercato petrolifero
Come abbiamo già evidenziato, esiste una forte correlazione tra scorte e spread temporali (vedi Grafico 3). Quando le scorte sono basse, la curva del petrolio tende a essere in backwardation (i prezzi a breve scadenza sono superiori a quelli a scadenza più lontana). Quando le scorte sono alte, la curva è in contango (i prezzi a breve scadenza sono inferiori a quelli a scadenza più lontana). Il motivo è che, quando le scorte sono basse, i consumatori di una materia prima sono disposti a pagare un premio per la consegna immediata anziché per una consegna futura. Se il petrolio (o qualsiasi altra materia prima) è un input del processo produttivo, rimanerne senza costa molto più che pagare il premio, perché l'alternativa sarebbe fermare la produzione. Ad esempio, il carburante per aerei è un input per una compagnia aerea. Rimanere senza carburante è molto costoso, quindi, quando le scorte sono generalmente basse, le compagnie aeree sono disposte a pagare di più per consegne immediate. La curva va in backwardation. Al contrario, quando le scorte sono alte, non c'è il rischio di restare senza petrolio e stoccarlo è costoso (costi di stoccaggio, costi assicurativi, valore temporale del denaro); i consumatori preferiscono quindi la consegna futura e la curva è in contango.

Le prospettive a fine 2019
Abbiamo chiuso il 2019 con scorte globali di petrolio relativamente basse e, di conseguenza, la curva del Brent era in backwardation. Le scorte basse si sono verificate in presenza di una forte crescita della produzione di shale USA e di una domanda globale debole. Il motivo è che la produzione dell'OPEC era inferiore di quasi 2 mb/g su base annua, a causa di tagli sia volontari (OPEC+ core) sia involontari (Iran, Venezuela) (vedi Grafico 4).

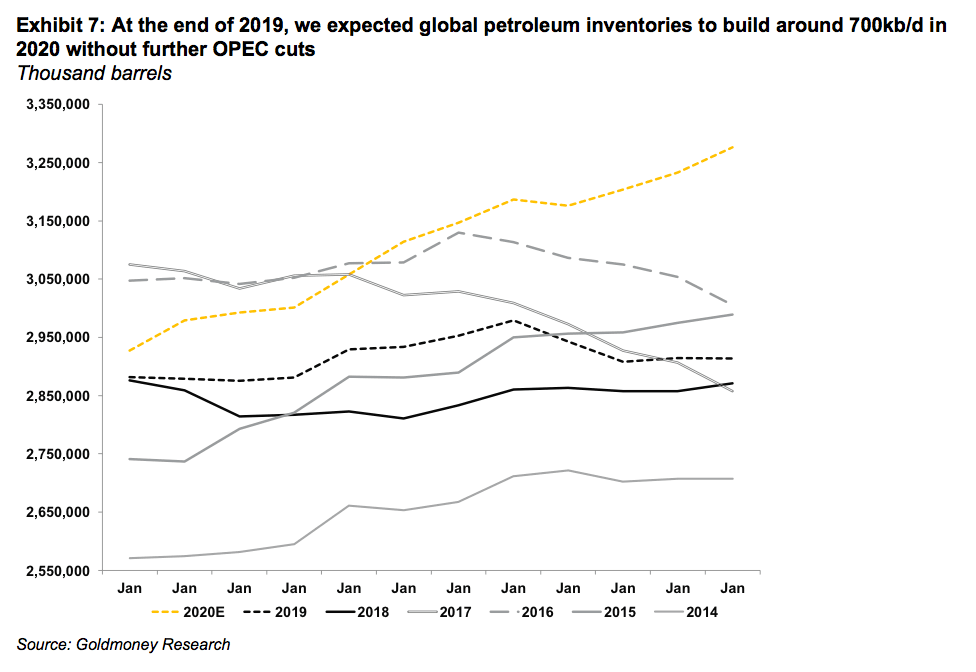
Tuttavia, ci aspettavamo che gli equilibri globali sarebbero cambiati. Alla fine del 2019 prevedevamo che il bilancio petrolifero globale nel 2020 sarebbe stato in eccesso di offerta di circa 0,7 mb/g e di circa 1 mb/g nel 1° semestre 2020. Di conseguenza, ci aspettavamo che la curva diventasse meno in backwardation e infine passasse in contango, con prezzi a breve scadenza più bassi.
Il nostro bilancio 2020 ribassista era determinato soprattutto da previsioni di produzione elevate:
- Si prevedeva (e si prevede tuttora) che la produzione convenzionale non OPEC crescesse con decisione nel 2020, di circa 1 mb/g, grazie all'entrata in produzione e all'aumento graduale dell'output di diversi grandi giacimenti.
- Pur non crescendo con la stessa rapidità del 2019, la produzione di shale statunitense doveva comunque aumentare di circa 1 mb/g (inclusi i liquidi del gas naturale, NGL).
- In termini netti, ci aspettavamo una crescita della produzione non OPEC di 2 mb/g su base annua
- Questa forte crescita avrebbe dovuto compensare un calo di 0,5 mb/g su base annua della produzione OPEC, dovuto ai nuovi tagli decisi a dicembre 2019 e alla minore produzione della Libia (ipotizziamo che non tutta la produzione libica resti ferma nel 2020). I tagli produttivi volontari e involontari dell'inizio del 2019, invece, non sarebbero più comparsi come cali su base annua.
In termini netti, alla fine del 2019 ci aspettavamo che la produzione mondiale di petrolio crescesse di circa 1,6 mb/g nel 2020.
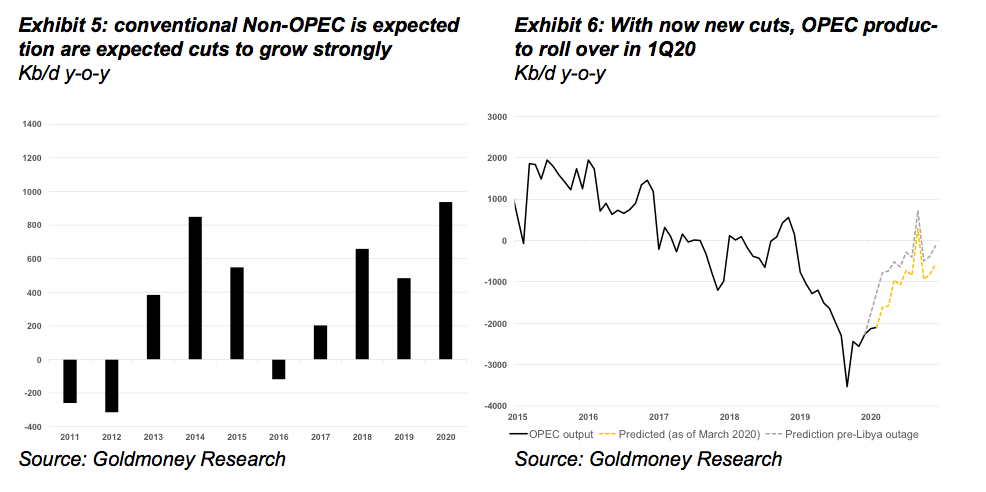
Queste attese di crescita dell'offerta superavano quelle di crescita della domanda per il 2020. La maggior parte degli analisti, tra cui l'Agenzia Internazionale dell'Energia (AIE), prevedeva una crescita della domanda leggermente superiore a 1 mb/g, riflettendo la ripresa attesa della crescita economica globale dal 3% del 2019 al 3,4% del 2020. Le nostre prospettive sulla crescita della domanda erano più caute, intorno a 800-900 kb/g, perché i nostri calcoli indicavano che la crescita della domanda aveva rallentato bruscamente nel secondo semestre 2019. Una modesta ripresa della crescita economica difficilmente avrebbe quindi riportato i livelli di crescita della domanda a cui eravamo abituati negli ultimi anni. Ma anche con le previsioni più ottimistiche dell'AIE, il bilancio petrolifero globale era destinato a un eccesso di offerta.
In termini netti, ci aspettavamo un accumulo di scorte globali di petrolio di quasi 700 kb/g nel 2020, pari a circa 230 milioni di barili. I bilanci più ribassisti riguardavano soprattutto il primo semestre 2020, con un eccesso di offerta superiore a 1 mb/g, mentre per il resto dell'anno il quadro appariva più neutrale. La nostra previsione sulle scorte implicava quindi spread temporali più deboli e, di conseguenza, prezzi più bassi nel primo semestre 2020.
Lo stop alle esportazioni libiche
Tuttavia, questo scenario ribassista è stato messo improvvisamente in discussione all'inizio di gennaio. Prima di tutto, è stato riferito che Qasem Soleimani, generale iraniano dei guardiani della rivoluzione e comandante della Forza Quds, era stato ucciso in un attacco aereo statunitense in Iraq. Soleimani era considerato il secondo uomo più potente dell'Iran, responsabile di tutte le operazioni militari al di fuori del Paese. La notizia ha spinto i prezzi del petrolio nettamente al rialzo, perché il mercato ha iniziato a temere un'escalation del conflitto nella regione. L'Iran aveva minacciato più volte di interrompere il trasporto di petrolio nello Stretto di Hormuz, da cui transita circa un terzo di tutto il petrolio trasportato via mare. Pochi giorni dopo, l'Iran ha attaccato con missili una base statunitense in Iraq come ritorsione. Gli Stati Uniti hanno annunciato subito che non c'erano state vittime tra le truppe americane. Il mercato ha interpretato la ritorsione iraniana come un gesto per salvare la faccia e non come il primo colpo di un conflitto prolungato, e nello stesso giorno i prezzi sono scesi bruscamente (vedi Exhibit 8). Com'è emerso all'improvviso, il conflitto si è esaurito altrettanto in fretta, senza alcun impatto reale sull'offerta di petrolio.

Le cose sono cambiate rapidamente il 17 gennaio 2020, quando forze vicine al generale libico Haftar hanno chiuso quasi tutti i porti di esportazione della Libia. Prima di allora, la Libia produceva circa 1,2 mb/g di petrolio greggio leggero dolce di alta qualità (vedi Exhibit 9). Senza le esportazioni, l'eccesso di offerta globale atteso per il primo semestre 2020 è quasi del tutto svanito e il secondo semestre 2020 appariva ormai piuttosto rialzista. In quel momento non era affatto chiaro per quanto tempo le esportazioni sarebbero rimaste bloccate.
In passato, le esportazioni riprendevano quando venivano soddisfatte le richieste dei gruppi locali che le bloccavano. Questa volta, però, la situazione è molto più complessa del semplice accoglimento delle richieste economiche di pochi gruppi di interesse locali. Il generale Haftar sembra usare le esportazioni come merce di scambio nei negoziati internazionali di pace in corso. Sembra inoltre avere il sostegno dei capi tribù locali (che hanno bloccato i porti), i quali da anni si lamentano di una distribuzione iniqua, o dell'assenza di distribuzione, dei proventi petroliferi. Per questo, a gennaio la probabilità di una rapida ripresa delle esportazioni sembrava bassa (valutazione che si è rivelata corretta: a sei settimane dall'inizio dell'interruzione, una soluzione pacifica e rapida del conflitto appare molto improbabile).
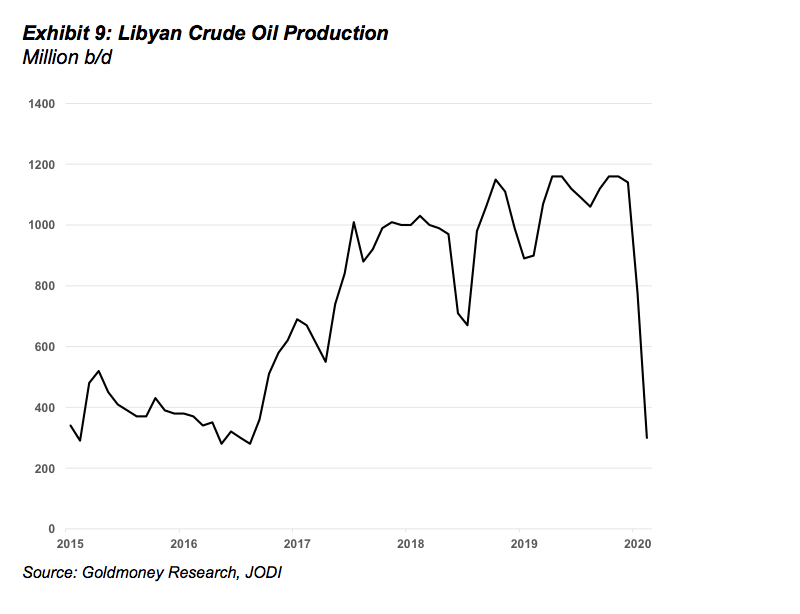
Poiché le esportazioni di petrolio potevano restare ferme per mesi, la situazione libica ha trasformato da un giorno all'altro un eccesso di offerta in una carenza. Di conseguenza, i prezzi del petrolio sono saliti a seguito di queste notizie e gli spread temporali sono diventati più marcatamente in backwardation.
L'epidemia di coronavirus inizia a incidere sulla domanda
Questo ottimismo non è durato a lungo. Da quando, sei settimane fa, i prezzi del petrolio hanno toccato il massimo sulla scia delle notizie dalla Libia, sono scesi di oltre 20 $/barile. Inoltre, la curva forward del Brent è passata da una forte backwardation al contango. Questo calo è dovuto interamente allo scoppio del Coronavirus in Cina. Se da un lato le misure drastiche adottate dal governo cinese per contenere il virus hanno un impatto immediato significativo sulla domanda di petrolio, dall'altro riteniamo che il mercato stia ora scontando una più ampia distruzione della domanda, dovuta a un rallentamento economico globale o forse a una recessione globale.
Quanto è colpita la domanda di petrolio in Cina? La domanda cinese di prodotti petroliferi è di circa 13 mb/g, il che rende il Paese il secondo consumatore al mondo dopo gli Stati Uniti (vedi Grafico 10). La tabella seguente mostra la ripartizione dei consumi per prodotto:

Dalla Cina non arrivano molte informazioni che permettano di calcolare direttamente quanto sia colpita la domanda di petrolio. Quelle di cui disponiamo indicano che i viaggi in aereo e in treno, e perfino in auto, sono diminuiti drasticamente, con alcune città in cui le strade sono quasi prive di traffico. Pertanto, l'impatto del solo settore dei trasporti è con ogni probabilità di 2 mb/g o anche più, dato che molti voli internazionali da e per la Cina sono sospesi.
Inoltre, la produzione manifatturiera è quasi ferma in circa il 70% del Paese. Nell'ultima settimana alcune aziende hanno ripreso l'attività, ma solo in una minoranza di stabilimenti in alcune regioni. Molti lavoratori rientrati a casa per il Capodanno lunare devono ancora restarci. Stimiamo che l'impatto complessivo sulla domanda sia attualmente di circa 3 mb/g. Per quanto sembri molto, a nostro avviso questo da solo non può spiegare il drammatico passaggio dalla backwardation al contango né il calo di 20 $/barile in meno di 4 settimane. Riteniamo che il mercato petrolifero stia scontando un colpo duraturo alla crescita economica globale, fino a includere una probabilità significativa di recessione globale.
Quanto deve essere grande la perdita di domanda di petrolio per giustificare un simile spostamento della curva?
Il nostro modello che collega scorte e spread temporali ci permette di ricavare quanto il mercato stia scontando in termini di aumento delle scorte. Prima dello scoppio del Coronavirus, i prezzi a pronti scambiavano il 20% sopra i prezzi a più lunga scadenza (forward a 5 anni). Attualmente scambiano il 7% sotto il forward. Nel nostro modello, uno spostamento di questo tipo equivale a un aumento di 280 milioni di barili delle scorte globali. Con 3 mb/g di domanda venuti meno, servirebbero comunque più di 3 mesi pieni di blocco totale della Cina per arrivare a tale cifra, e ciò presuppone che, una volta contenuto il virus, le aziende cinesi non recuperino nulla della produzione persa (e, di conseguenza, della domanda di petrolio). Quindi, a nostro avviso, il cambiamento nella struttura a termine del Brent non riflette semplicemente la domanda cinese persa, ma un forte deterioramento della crescita economica globale[1].
Ipotizzando che la domanda cinese persa sia più vicina a 100 milioni di barili, 160 milioni di barili di aumento delle scorte (450 kb/g) dovrebbero derivare da una crescita economica più bassa al di fuori della Cina. Il nostro modello della domanda globale mostra che una variazione dell'1% del PIL globale corrisponde a 1 milione di b/g di domanda di petrolio. Pertanto, il mercato sta ora scontando un rallentamento dello 0,5% del PIL globale oltre a quello della Cina. In altre parole, il mercato petrolifero sta scontando una crescita economica globale ben inferiore al 3%. Secondo il FMI, l'ultima volta che è accaduto è stato durante la crisi finanziaria del 2009. Prima di allora, bisogna tornare allo scoppio della bolla dot-com nel 2002 per trovare numeri simili.

Curiosamente, i mercati delle materie prime – petrolio e rame, ma anche GNL e noli – sono gli unici che sembrano riflettere questa visione. I mercati azionari, invece, hanno continuato a segnare nuovi massimi anche mentre l'epidemia virale si sviluppava in Cina. Sebbene le azioni abbiano corretto bruscamente la scorsa settimana, i mercati azionari sono calati molto meno delle materie prime.
Potremmo essere già in recessione prima dello scoppio del Coronavirus
Può sembrare sorprendente, ma nessuno ha davvero un quadro chiaro della domanda globale di petrolio. Si penserebbe che, data l'importanza del petrolio per l'economia mondiale, esistano dati dettagliati in tempo reale sulla domanda in tutto il mondo. In realtà, tutti i dati sulla domanda sono di qualità molto scarsa, vengono comunicati con un ritardo di 2-3 mesi e hanno una portata molto limitata (disponiamo solo dei dati dei paesi OCSE, che rappresentano meno della metà della domanda globale). Inoltre, i dati comunicati non riflettono la domanda effettiva, ma la cosiddetta domanda implicita.
Ciò significa che i paesi membri dell'OCSE sono tenuti a comunicare la produzione di petrolio e di prodotti petroliferi, le variazioni delle scorte, nonché le importazioni e le esportazioni. Da questi dati si calcola la domanda implicita. Quanto venga effettivamente consumato da auto, camion, aerei e caldaie per il riscaldamento non è noto. In effetti, per la maggior parte delle regioni non sappiamo nemmeno quanta benzina venga venduta nelle stazioni di servizio. Alcuni paesi OCSE comunicano dati settimanali sulla domanda implicita, ma spesso vengono pesantemente rivisti pochi mesi dopo, tanto che il mercato petrolifero ignora i report settimanali sulla domanda (il mercato si concentra quasi esclusivamente sui report relativi alle scorte, ritenuti i meno distorti). Pertanto, la migliore stima disponibile per la domanda OCSE risale in genere a qualche mese prima, e spesso anche questi dati vengono rivisti anni dopo.
Per i paesi non OCSE, ottenere dati sulla domanda è ancora più difficile. La maggior parte dei paesi non OCSE non comunica alcun dato. Alcuni, come la Cina, comunicano una parte dei dati, ma questi producono risultati così strani che calcolare la domanda implicita diventa inutile. Perciò la domanda non OCSE viene in genere semplicemente stimata sulla base delle proiezioni di crescita economica. Di conseguenza, i dati sulla domanda globale di petrolio che vengono solitamente riportati e citati sono semplicemente un miscuglio di dati sulla domanda implicita OCSE, notoriamente scadenti, e di stime ancora meno affidabili basate sulle previsioni del PIL.
Inoltre, agenzie come l'IEA pubblicano in genere bilanci che non quadrano. Ciò significa che, a livello globale, offerta meno domanda non è uguale alla variazione delle scorte. In altre parole, l'IEA calcola la domanda implicita dal basso verso l'alto per ogni paese, ma applicando gli stessi dati a un calcolo della domanda implicita per il mondo dall'alto verso il basso, resta un ampio termine di errore. La ragione solitamente addotta per questo errore è che le variazioni delle scorte non OCSE non fanno parte del bilancio. Tuttavia, disponiamo di alcuni dati sulle scorte delle maggiori economie non OCSE e, tenendone conto, i bilanci in genere non migliorano, anzi spesso peggiorano.
Perciò, quando cerchiamo di farci un'idea dello stato della domanda globale, calcoliamo la domanda implicita dall'alto verso il basso. Cioè sommiamo le variazioni delle scorte globali, compreso il petrolio in mare, e aggiungiamo l'offerta, il che dovrebbe dare come risultato la domanda globale. Il nostro dato di domanda implicita per il 2019 mostra una domanda molto debole, con un aumento di appena 0,7 mb/g su base annua. Questo valore è inferiore a quello indicato dalla maggior parte delle agenzie di previsione. Inoltre, se la domanda implicita era ancora solida nel primo semestre 2019, nel secondo semestre 2019 ha rallentato in modo drastico.

Gli ultimi dati suggeriscono che la crescita della domanda globale nel secondo semestre 2019 sia stata appena positiva su base annua. Ciò sarebbe coerente con una crescita del PIL globale di appena il 2%. Mentre i dati dell'ultimo mese verranno probabilmente rivisti, le ultime revisioni hanno mostrato accumuli di scorte maggiori di quanto riportato in precedenza. Vediamo segnali di debolezza economica anche in altri angoli dei mercati petroliferi. La domanda del settore chimico, ad esempio, spesso un segnale precoce di rallentamento economico, è stata molto debole negli ultimi mesi.
Il mercato petrolifero è abbastanza ribassista?
Il mercato petrolifero è uno dei pochi mercati che prevede un impatto economico globale più ampio a causa dell'epidemia del virus. Tuttavia, a nostro avviso, ciò che è incorporato nella attuale curva forward è ancora troppo ottimistico. L'attuale impatto dello 0,5% è il minimo indispensabile che ci aspettiamo come possibile ricaduta sull'economia globale. Ciò richiederebbe:
- che le misure drastiche in Cina vengano revocate nelle prossime settimane e che le attività tornino alla normalità (con un forte stimolo fiscale nel secondo semestre 2020),
- che gli altri governi si astengano da misure analoghe (nessun divieto di viaggio diffuso né lockdown)
- che le aziende fuori dalla Cina si astengano dal chiudere stabilimenti e uffici e riescano a rimanere produttive
- che la popolazione in generale accetti in larga misura di poter prima o poi contrarre il virus e continui con le proprie attività di sempre
Questo scenario appare sempre meno probabile. La scorsa settimana la Francia ha comunicato che l'attività turistica è calata del 30-40%. Quando questo dato è stato diffuso, il Paese contava solo 12 casi segnalati, quindi la Francia non può essere stata colpita in modo particolare dalle cancellazioni dei viaggi. Possiamo quindi ritenere che l'attività di viaggio a livello mondiale sia ora fortemente compromessa. L'Italia conta ormai oltre 2000 casi, poiché il virus si sta diffondendo nel nord del Paese. La Corea del Sud sta chiudendo degli stabilimenti e il Giappone ha annunciato la chiusura di tutte le scuole fino alle vacanze di primavera. Le catene di approvvigionamento globali non saranno più colpite solo perché le aziende cinesi non riescono a consegnare, ma sempre più perché sono interessati anche i produttori di altri Paesi. Se a risentirne per prima è l'offerta, ci aspettiamo che in seguito sia la domanda a soffrire. I licenziamenti significano che le persone avranno meno reddito disponibile. Il settore alberghiero e della ristorazione sarà colpito duramente, così come il commercio al dettaglio. Le vendite di auto in Cina sono crollate e ci sono i primi indicatori di un rallentamento delle vendite di auto già in Europa. Riteniamo che – nonostante la correzione al ribasso – quasi nulla di tutto questo sia attualmente scontato nei prezzi dei mercati petroliferi, e ancora meno in altre attività come le azioni.
Conclusione
I mercati si sono entusiasmati per alcuni dati PMI migliori prima dello scoppio del Coronavirus. Il FMI prevedeva una nuova accelerazione della crescita, dal 3% del 2019 al 3,4%. Con ogni probabilità, l'impatto del Coronavirus porterà la crescita del 2020 ben al di sotto del 3%, anche nello scenario di "contenimento", con effetti di trascinamento minimi sulle altre economie, sia attraverso le catene di approvvigionamento sia attraverso una minore domanda di beni (materie prime) dalla Cina.
Tuttavia, se l'attività economica fosse in realtà già molto più debole nel secondo semestre del 2019 di quanto si ritenga in genere, il Coronavirus potrebbe essere proprio ciò che serve per spingere finalmente l'economia globale in una recessione più profonda.
In uno scenario del genere, ci aspetteremmo che le azioni si adeguino alla realtà nelle prossime settimane.
Allo stesso tempo, questo dovrebbe essere molto positivo per l'oro. Nonostante gli effetti deflazionistici a breve termine dovuti ai minori prezzi delle materie prime, ci aspettiamo che le banche centrali tornino rapidamente al manuale della crisi finanziaria, tagliando i tassi e ricorrendo a una qualche forma di Quantitative Easing (QE) o a una forma di stimolo più diretta (helicopter money). Questo spingerebbe i prezzi dell'oro nettamente al rialzo nel medio termine.
[1] Anche un blocco di tre mesi dell'economia cinese spingerebbe l'economia globale in recessione
Le opinioni e i punti di vista espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Abbiamo posto la massima cura nel garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che esse siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non vanno considerate tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio derivanti da qualsiasi informazione od opinione contenuta in questo articolo; qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.