
Gli economisti tradizionali festeggiano l'elezione di Joe Biden a Presidente degli Stati Uniti. Per i keynesiani, le prospettive sono quelle di una riaffermazione della gestione dell'economia da parte dello Stato e di politiche monetarie reflazionistiche per ripristinare la crescita economica, dopo i danni causati dai lockdown per il covid.
Questo articolo evidenzia le fallacie dell'argomentazione keynesiana. Mostra come alcune statistiche economiche fondamentali siano state manipolate e travisate per nascondere le illusioni che stanno dietro agli interventi dello Stato. E in base ai soli programmi inflazionistici annunciati finora, possiamo aspettarci che il disavanzo del bilancio USA nell'anno fiscale 2021 salga oltre i 5 trilioni di dollari. Inoltre, l'ipotesi dei disavanzi gemelli suggerisce che, quando l'aumento temporaneo del tasso di risparmio si esaurirà, anche il disavanzo commerciale degli Stati Uniti aumenterà di conseguenza.
Ciò presuppone che non vi siano turbative dovute a incognite note, come l'inevitabile crisi bancaria e la liquidazione da parte degli stranieri della loro pila di 27 trilioni di dollari in attività finanziarie e depositi bancari, che causerebbe un forte rialzo dei tassi di interesse.
Come in ogni ciclo del credito bancario, le politiche monetarie keynesiane saranno nuovamente smentite. Ma questa volta, senza un cambiamento importante nelle politiche economiche e monetarie, il crollo delle valute fiat è pressoché certo, e renderà necessaria la loro urgente sostituzione con una moneta solida.
Introduzione
I keynesiani, che superano largamente per numero i monetaristi e i sostenitori della moneta solida, hanno saldamente il controllo. Ieri (20 gennaio) Joe Biden è diventato ufficialmente Presidente degli Stati Uniti con un programma di "new deal" che supererà per ambizione qualsiasi stimolo della storia americana: mettere a tacere il coronavirus, promuovere la crescita economica e riportare l'America sull'agenda verde. Nella mente dei keynesiani non ci sono dubbi: quanto a cambiamenti di politica economica, Donald Trump è stato per Joe Biden ciò che Herbert Hoover fu per Franklin Roosevelt. I keynesiani tirano un sospiro di sollievo perché il controllo statale sulla macroeconomia è tornato in buone mani.
Ora che Biden può attuare politiche reflazionistiche, dicono, l'economia USA si riprenderà e crescerà. Gli investimenti affluiranno in America da tutto il mondo, spingendo il dollaro al rialzo rispetto alle valute che persistono con misure di austerità (in altre parole, ogni valuta di ogni nazione che si rifiuta di attuare altrettanta reflazione). Perfino il FMI esorta tutti i governi a spendere il più possibile. Per gli americani keynesiani, con l'uscita di scena di Trump le prospettive economiche sono migliorate enormemente.
L'establishment degli investimenti e delle banche crede senza dubbio in queste migliori prospettive, per via delle sue credenziali keynesiane e dei suoi interessi commerciali. Si citano tre fattori. L'inflazione è sotto controllo, con un CPI in crescita di meno del due per cento, il che lascia ampio margine per l'espansione monetaria nell'ambito del duplice mandato della Fed. L'industria può tornare a investire con crescente fiducia quando la pandemia sarà finita. E poiché il tasso di risparmio è stato aumentato durante i lockdown, c'è ampio spazio per una spesa dei consumatori da liberare, che potrebbe perfino dare origine a un'economia da nuovi anni venti ruggenti.
Per ora, gli strateghi e i gestori di investimenti keynesiani possono liquidare l'oro con rinnovato entusiasmo come un "sasso da compagnia". Vedono tassi di interesse in lieve aumento che riporteranno in futuro i mercati alla normalità e, mentre la ripresa economica si trasforma in crescita sostenuta, i conti pubblici torneranno al pareggio e poi in avanzo quando le entrate fiscali si saranno riprese del tutto. È l'argomentazione keynesiana degli anni sessanta, resuscitata e riconfezionata per gli anni venti del nuovo secolo.
Quante volte l'abbiamo già visto? A ogni svolta del ciclo del credito, l'argomentazione keynesiana fallisce, solo per tornare come faro di speranza dell'establishment.
Dietro i presupposti keynesiani ci sono due falsità statistiche in primo piano. La prima riguarda il rapporto tra inflazione monetaria e prezzi, la seconda la rappresentazione del PIL come misura dell'attività economica. Benché in gran parte si tratti di un ritorno su terreni già percorsi in articoli precedenti per Godmoney, è essenziale comprendere appieno le fallacie di queste due misure macroeconomiche prima di valutare la gravità della disinformazione che forniscono e il modo in cui questi travisamenti influenzeranno i risultati economici.
Variazioni del livello generale dei prezzi
Il livello generale dei prezzi è un concetto economico e nulla più: semplicemente non può essere misurato. Il fatto che sia solo un concetto concede a chiunque cerchi di stabilirne una approssimazione un notevole margine di libertà nel metodo. Gli statistici governativi hanno sfruttato appieno questa circostanza per ridurre l'onere della compensazione dell'inflazione sancita negli impegni assunti dai rispettivi governi sia verso la popolazione sia verso gli investitori che detengono titoli di Stato indicizzati.
Si tratta di un processo cumulativo iniziato poco dopo che i governi accettarono di compensare i cittadini per l'aumento dei prezzi, sulla scia dell'inflazionistico decennio degli anni Settanta. John Williams di Shadowstats.com ha ricostruito, con un procedimento di reverse engineering, le modifiche al metodo statistico adottate dal Bureau of Labor Statistics statunitense dai primi anni Ottanta, per arrivare a una cifra dell'inflazione dei prezzi senza tali modifiche. La differenza rispetto alle stime ufficiali dell'indice CPI è notevole.[i] E se guardiamo al Chapwood Index, disponibile al pubblico, che copre i prezzi dei "500 principali beni su cui gli americani spendono i dollari al netto delle imposte nelle 50 città più grandi", vediamo che i prezzi annualizzati misurati in questo modo sono aumentati di recente fino al 13,4% (Sacramento) e almeno del 7,1% (Albuquerque), valori che sono tutti multipli della stima ufficiale del CPI. Anche le grandi città presentano tassi elevati: New York 12,7%, Los Angeles 13,1% e San Francisco 12,8%. Ma con una media aritmetica del 10,1% su tutte le 50 città, il dato è notevolmente diverso dal tasso CPI All Items per il 2020, pari all'1,4%.[ii]
Inoltre, Chapwood mostra un tasso medio annuo di inflazione del 9,97% su tutte le città tra il 2011 e il 2020. Partendo dai suoi calcoli, possiamo ricavare il grafico mostrato nella Figura 1.
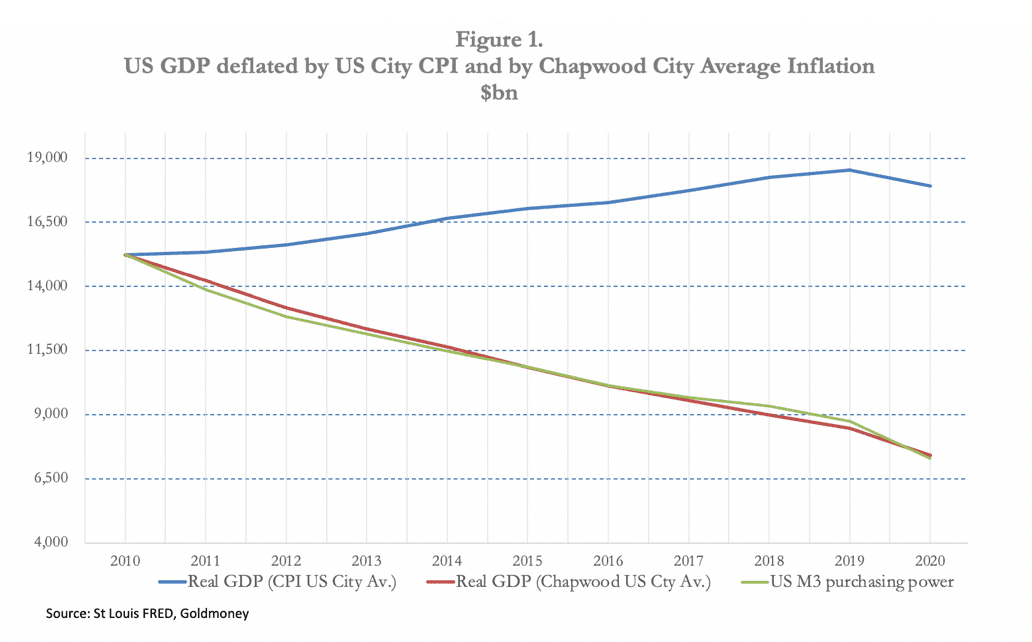
Prendendo il PIL nominale del 2010 come punto di partenza, possiamo tracciare il PIL "reale" deflazionato con l'indice dei prezzi al consumo (media delle città USA, quindi confrontabile con Chapwood), il PIL nominale deflazionato con Chapwood e il PIL nominale deflazionato con gli aumenti di M3, la versione ampia della massa monetaria. È subito evidente che la versione governativa è quella anomala, mentre Chapwood e l'espansione monetaria si confermano a vicenda. Ne deriva che l'economia statunitense non è cresciuta in termini ufficiali corretti per l'inflazione. Al contrario, si è contratta in modo continuo dopo la correzione sia per le stime dell'inflazione dei prezzi di Chapwood sia per l'inflazione monetaria misurata dalla moneta in senso ampio, che sono strettamente correlate tra loro. Inoltre, dopo i primi effetti destabilizzanti seguiti al fallimento di Lehman, lo schema di questa correlazione si è consolidato. E l'effetto di capitalizzazione a partire dalla base del 2010 ha portato il PIL a più che dimezzarsi in termini corretti entro il 2020, se deflazionato con queste due misure.
Il fatto che Chapwood e la moneta in senso ampio M3 si rispecchino come deflatori suggerisce che il livello generale di liquidità in mano ai consumatori sia cambiato poco, altrimenti emergerebbe una certa divergenza. In via approssimativa, a parte un breve picco nel 2012, il tasso di risparmio è rimasto abbastanza costante nel periodo, come mostra l'immagine qui sotto.

Nel 2010 questa correlazione si sarebbe ormai consolidata a tal punto da annullare l'evidenza del ritardo temporale tra l'ingresso di nuova moneta in circolazione e i suoi effetti sul potere d’acquisto del dollaro.
Diventa evidente perché i pianificatori della politica monetaria abbiano bisogno di credere ai dati del CPI. Dopo essersi posti un obiettivo di politica di piena occupazione coerente con un obiettivo di inflazione del 2%, è chiaro che, secondo cifre realistiche, i tassi di interesse sono fortemente compressi. La soluzione dei pianificatori è stata far credere a strateghi degli investimenti keynesiani, gestori di fondi e persino investitori esteri che l'inflazione dei prezzi sia contenuta e non rappresenti una minaccia per le politiche inflazioniste. Ha avuto un successo notevole: ora tutti aderiscono a una favola parallela al mondo in cui vivono realmente. Sono i cittadini di Hans Christian Andersen, timorosi di ammettere la propria sciocchezza nel far notare che l'imperatore è nudo. Di conseguenza, gli statalisti sono riusciti a imporre politiche monetarie inflazionistiche con impunità pubblica, finora.
Quando l'inganno sarà finalmente scoperto, le conseguenze saranno drammatiche. Non solo la compressione dei tassi di interesse come mezzo per stimolare l'economia statunitense è stata un fallimento totale, e l'inflazione della massa monetaria è stata la migliore misura per convertire il PIL nominale in PIL reale, ma le conseguenze della scoperta saranno probabilmente sia scioccanti sia improvvise.
Come nella favola, un bambino innocente può indicare l'aritmetica che sfugge alla comprensione degli economisti con il dottorato. A scopo illustrativo, ipotizziamo un'economia con una bilancia commerciale in equilibrio e nessun afflusso o deflusso netto di capitali. Supponiamo inoltre che il PIL sia costituito da tutta l'attività economica. Allora possiamo illustrare il punto.

Nulla è cambiato nell'economia, se non la sua rappresentazione numerica. Se si aggiunge denaro a quello già in circolazione, il PIL aumenta di conseguenza. Ma allo stesso tempo il denaro preesistente viene diluito, il che significa che il valore di tutte le transazioni si riduce in proporzione al denaro aggiuntivo. Nonostante lo stimolo temporaneo del nuovo denaro che entra nell'economia, una volta che questa distorsione sarà completamente assorbita, la svalutazione del valore di tutte le transazioni farà sì che non vi sia stato alcun aumento dell'attività economica.
Per avere conferma dell'affermazione secondo cui un aumento del PIL non è altro che l'aggiunta di denaro inflazionato, ci rivolgiamo alla Figura 2, che copre lo stesso periodo della Figura 1, ovvero dal 2010 alla fine del 2019. Tra la somma del PIL del 2010 e dell'aumento della moneta in senso ampio, da un lato, e il dato del PIL per il 2019, dall'altro, non c'è quasi alcuna differenza.
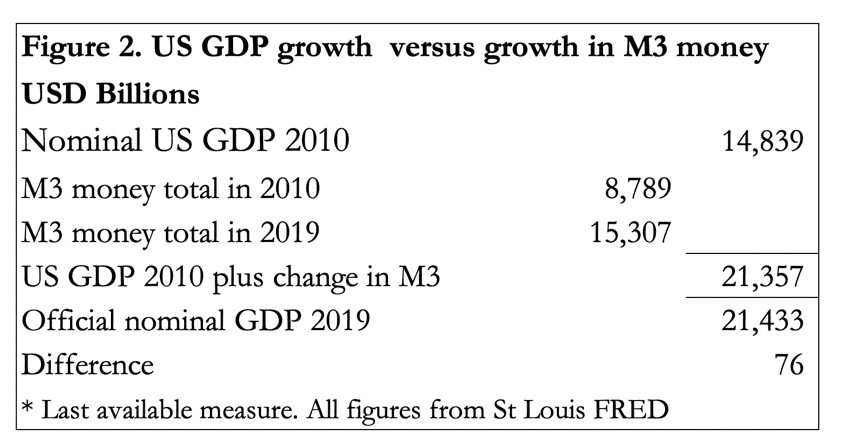
Una differenza così piccola conferma la tesi che il PIL non sia altro che un totale monetario. In altre parole, l'idea comune che gli aumenti del PIL rappresentino crescita economica è del tutto falsa: rappresentano soltanto la crescita della moneta. E dato che tutte le principali valute stanno vivendo espansioni senza precedenti nelle loro quantità, la divergenza tra le statistiche del PIL, considerate crescita economica, e la realtà economica diventerà sempre più fuorviante.
I keynesiani hanno ingannato se stessi credendo che un aumento del PIL equivalga a progresso economico e rappresenti un aumento di produzione e consumo. Il progresso economico è una questione distinta e non misurabile, che nella giostra delle spiegazioni keynesiane viene confusa con la crescita monetaria.
È una testimonianza della forza dei mercati liberi il fatto che il progresso economico non venga soffocato facilmente dalle interferenze keynesiane. La prova della capacità del libero mercato di sfuggire ai pianificatori economici e monetari si vede nella nascita di nuovi settori, che costringe i regolatori statali a elaborare nuove regolamentazioni ex post. Invece di lasciare che nuove innovazioni e nuove imprese prosperino, gli statalisti non vedono l'ora di imporre loro le proprie regole restrittive. Ma è proprio quell'innovazione a produrre il progresso economico, che è non misurabile quanto il livello generale dei prezzi e fuori dalla portata dei contabili statalisti.
Gli errori commessi ignorando questi fattori evidenti verranno alla luce troppo tardi, in un momento di inflazione monetaria americana e globale senza precedenti. E non sono limitati all'America: la soppressione dell'inflazione dei prezzi al consumo (CPI), con variazioni minime, è standardizzata a livello internazionale, il che significa che tutte le banche centrali sono libere, per ora, di commettere gli stessi errori.
Le conseguenze delle politiche monetarie statunitensi nell'anno fiscale 2021
Ora che abbiamo individuato gli errori che i keynesiani e i macroeconomisti commetteranno con il presidente Biden al comando, è il momento di valutare in che misura li commetteranno nell'anno fiscale in corso, che termina a fine settembre 2021. Dobbiamo prima di tutto presumere che le politiche di Biden e della Fed seguano il loro corso senza una crisi bancaria globale o altre interruzioni significative.
Biden ha già presentato i piani per un pacchetto di stimoli da 1,9 trilioni di dollari, che si aggiunge ai 935 miliardi del Coronavirus Response and Relief Act approvati dal Congresso a fine dicembre. Aggiungendo la prosecuzione del Paycheck Protection Programme da 700 miliardi (parte del precedente CARES Act) e qualche altro esborso, finora nell'anno fiscale 2021 abbiamo ulteriori 3,535 trilioni di spesa legata al covid, oltre alla stima del Congressional Budget Office dello scorso settembre per un disavanzo di bilancio di 1,810 trilioni. Supponendo che non vi siano altri pacchetti legati al covid, il disavanzo di bilancio per il 2021 si sta già avviando verso i 5,345 trilioni.
Le stime del governo per il PIL fino a settembre 2020, in linea con l'anno fiscale, indicano che sia stato di 21 trilioni di dollari. Supponendo che l'intero disavanzo di bilancio sia finanziato con il quantitative easing e con l'espansione del credito bancario, cioè con l'inflazione monetaria, possiamo aspettarci che il PIL nominale per l'anno fiscale 2021 cresca in modo significativo, frenato solo da due fattori rilevanti: la contrazione dei prestiti bancari ai debitori del settore privato, un processo già in corso, e l'accumulo di risparmi derivante dai helicopter drop. Tenendo conto di questi venti contrari, è probabile che il risultato per il PIL nominale, a fronte di un'ulteriore inflazione monetaria di 5,345 trilioni, venga celebrato dai keynesiani come una forte ripresa del PIL nominale annualizzato di circa il 20%, a piena giustificazione degli stimoli di Biden. Per chi è legato alla falsa idea che il PIL sia crescita economica, questo sembrerebbe un risultato notevole e forse inatteso.
Dovrebbe iniziare a riflettersi nella stima del PIL del primo trimestre del 2021 solare, che copre il periodo in cui la spesa in disavanzo per compensare gli effetti economici del coronavirus è al suo apice. Ma ci si chiede quanti noteranno la dicotomia tra questo risultato statistico e altre stime non monetarie dell'attività economica, come le spedizioni di prodotti e i livelli di occupazione.
Come si riflette sui prezzi
Di una cosa possiamo essere ragionevolmente certi: quando tornerà una qualche forma di normalità post-covid, sia i privati sia le imprese cercheranno di riportare la propria liquidità monetaria ai livelli abituali. Moltiplicando il reddito personale disponibile per il tasso di risparmio, otteniamo un totale recente di risparmi pari a 2.230 miliardi di dollari, circa 1.000 miliardi sopra il livello normale. Questa cifra aumenterà a seguito dei previsti «helicopter drop» sui conti correnti delle famiglie, pari a 1.400 dollari per ogni adulto avente diritto, che si aggiungono ai 600 dollari erogati dall'amministrazione precedente. Insieme ai sussidi settimanali supplementari di disoccupazione di 400 dollari, la spesa aggiuntiva che verrà alla fine liberata sarà probabilmente nell'ordine di 2.500 miliardi di dollari, a caccia di quantità limitate di beni e servizi.
Non vi sono dubbi sul fatto che questa spesa faccia parte del piano dei responsabili delle politiche economiche per riportare l'economia alla normalità. Ma ciò non tiene conto della mancanza di produzione immediatamente disponibile per soddisfare questa domanda. Né tiene conto delle interruzioni nelle catene di approvvigionamento, in particolare in settori delicati come la produzione alimentare. I prezzi dei generi alimentari stanno già salendo, a entrambe le estremità delle rispettive catene di approvvigionamento. Va inoltre notato che, nella lunga storia della svalutazione monetaria, nei periodi di inflazione monetaria sembrano concorrere vari fattori a spingere al rialzo i prezzi alimentari più di qualsiasi altro, con conseguenti tensioni sociali, perché gli aumenti di prezzo accentuano la povertà.
In effetti, stiamo entrando nel regno delle conseguenze indesiderate. Con la quasi certa prospettiva di un aumento dei prezzi alimentari globali, a soffrire di più saranno i lavoratori a basso reddito, i pensionati e i disoccupati. L'effetto marginale sui prezzi del 19% del PIL liberato in breve tempo da consumatori ricchi di liquidità sarà un disastro da vedere. Potrà essere soddisfatto solo da un forte aumento del disavanzo commerciale, con una differenza rispetto al passato recente: come auspicato dal FMI, la domanda globale alimentata da altri aumenti della spesa pubblica, ma priva della capacità produttiva per soddisfarla, ridurrà la capacità delle importazioni di fungere da consueto freno all'aumento generale dei prezzi.
Tassi di interesse
Questo ci porta ai tassi di interesse. Sembra inconcepibile che, nel corso di questo processo inflazionistico, i mercati continuino a credere ai dati sull'IPC: è probabile che a far notare che il re è nudo sia un bambino, magari proprio un bambino austriaco. Già prima di questo evento sempre più certo, il rischio per i piani di spesa keynesiani sta crescendo sotto forma di rendimenti in aumento delle obbligazioni in dollari. La situazione più recente è illustrata nella Figura 3, relativa al rendimento del titolo di Stato USA a 10 anni di riferimento.

La tendenza al rialzo è saldamente consolidata. Mentre i keynesiani possono sostenere con nervosismo che i rendimenti obbligazionari anticipano un ritorno alla crescita economica, una valutazione più realistica è che i detentori di obbligazioni inizino a sospettare una diluizione del potere d’acquisto del dollaro e che quindi richiederanno una compensazione sotto forma di interessi più elevati. Stando così le cose, è chiaro che i rendimenti obbligazionari devono salire fino al punto in cui l'indice Chapwood e le curve di crescita della moneta in senso ampio mostrate nella Figura 1 sopra indicano il livello di compensazione richiesto. Senza alcuna ulteriore accelerazione rispetto alla situazione di fine 2019, in teoria il rendimento non soppresso dei titoli del Tesoro USA dovrebbe collocarsi entro pochi punti percentuali dal 10%.
Ma, come abbiamo visto, da allora la svalutazione monetaria ha subito un'accelerazione che, se dovesse proseguire anziché essere solo temporanea, porterebbe a un livello ancora più alto persino questo sbalorditivo rendimento obiettivo. L'effetto sulle finanze del governo federale sarebbe catastrofico e molti debitori societari verrebbero probabilmente spazzati via.
L'esito più probabile
Finora abbiamo ipotizzato un corso degli eventi privo di interruzioni dovute a eventi sistemici e ad altri eventi imprevisti, con l'obiettivo di tracciare il percorso dell'economia USA attraverso la crisi del coronavirus. Le politiche monetarie ed economiche annunciate finora sono concepite per stabilizzare l'economia USA. Sono attesi ulteriori stimoli per rilanciare la crescita economica e sostenere gli investimenti nell'energia verde. Anche senza ulteriori svalutazioni monetarie oltre a quelle annunciate finora, esistono alcune minacce importanti che potrebbero accorciare le tempistiche probabili.
- Ampliamento dei disavanzi commerciali. L'unico correttivo a un disavanzo commerciale pari al disavanzo di bilancio di un governo è un aumento del tasso di risparmio. Per l'economia USA si tratta di un effetto temporaneo, destinato a nascondere per un breve periodo un sostanziale peggioramento del disavanzo commerciale americano. Con la mia stima di un disavanzo di bilancio nello scenario migliore di 5.345 miliardi di dollari nell'attuale anno fiscale, quando la spesa dei consumatori successiva al lockdown sarà liberata e i livelli di liquidità personale torneranno alla normalità, vi sarà un disavanzo commerciale complessivo simile al disavanzo di bilancio. Oltre alle conseguenze politiche e protezionistiche, dobbiamo considerare l'effetto sulla bilancia dei pagamenti. A meno che i 5.000 miliardi di dollari aggiuntivi derivanti dal disavanzo commerciale non vengano reinvestiti in dollari anziché venduti sui mercati dei cambi, la Fed non avrà altra scelta che assistere a un aumento dei tassi di interesse al di fuori del proprio controllo. La Fed dovrà quindi non solo sostenere il deterioramento delle finanze pubbliche con ulteriore quantitative easing, ma anche assorbire le conseguenze di un dollaro in calo sui mercati obbligazionari USA.
- Un crollo del valore delle attività finanziarie. Il QE era inizialmente rivolto a soggetti non bancari come i fondi pensione e le compagnie di assicurazione. Insieme alla repressione dei tassi di interesse, la Fed ha creato deliberatamente una bolla finanziaria. Con il rialzo dei rendimenti obbligazionari all'orizzonte, la bolla scoppierà inevitabilmente. E, come ha dimostrato John Law, che alimentò la sua bolla del Mississippi stampando moneta, il crollo di una bolla finanziaria gonfiata trascina con sé la valuta fiduciaria. Va tenuto presente che gli stranieri detengono già circa 27 trilioni di dollari in attività finanziarie e depositi denominati in dollari, che inevitabilmente liquideranno quando si renderanno conto delle conseguenze delle politiche monetarie statunitensi.
- Una crisi bancaria. La crisi del covid ha distrutto interi settori di imprese che dipendono dai finanziamenti bancari per rinviare l'insolvenza e il fallimento. L'aumento dei crediti deteriorati si amplificherà nelle banche con elevata leva operativa, ovvero tutte, causando dissesti sistemici che si propagheranno dai sistemi bancari più deboli ad altri in altre giurisdizioni attraverso il rischio di controparte. Le banche dell'Eurozona sono ovviamente le più deboli, ma non sono le sole. È sempre più probabile che le banche centrali dovranno far nazionalizzare le proprie banche commerciali o, quantomeno, garantire per intero i loro crediti deteriorati. Qualunque sia la soluzione, richiederà un'ulteriore e significativa monetizzazione dei debiti del settore privato per evitare una depressione globale su vasta scala.
- I mercati scontano la futura svalutazione delle valute. Nel 2020 abbiamo assistito a forti cali del potere d’acquisto delle valute fiduciarie, misurato in materie prime, criptovalute, mercati azionari e oro. Come descritto sopra, si registrano anche cali sostanziali del potere d’acquisto misurato rispetto a beni e servizi di uso quotidiano, che non sono riflessi nell'indice CPI statunitense e, di conseguenza, in quelli degli altri paesi che adottano lo standard CPI. Sembra solo questione di tempo prima che emerga la sottostima dell'inflazione dei prezzi da parte del CPI. Inoltre, il dollaro ha perso potere d’acquisto rispetto alle altre principali valute, a riflesso dei 27 trilioni di dollari in eccesso investiti da soggetti esteri in attività finanziarie e depositi bancari denominati in dollari. Esiste quindi un notevole potenziale di vendite di dollari sui mercati dei cambi che accentuerebbero il calo del dollaro.
- La perdita di fiducia nelle valute fiduciarie. Il destino finale del dollaro è nelle mani del popolo americano. Grazie alle disponibilità liquide gonfiate dall'inflazione, gli americani avranno 2,5 trilioni di dollari in più da spendere per ripristinare il rapporto precedente al covid tra saldi di cassa e acquisti futuri di beni. E, come descritto sopra, ciò produrrà con certezza un effetto marginale drammatico sui prezzi. Quando finalmente capiranno che il problema è un dollaro in crollo e non l'aumento dei prezzi, è probabile che i consumatori si spingano ancora oltre, liberandosi della maggior quantità possibile di liquidità monetaria e perdendo ogni fiducia nella valuta. E poiché il dollaro è la valuta di riserva di quasi tutte le nazioni, che seguono politiche inflazionistiche analoghe, le loro valute rischieranno una sorte simile.
Conclusione
L'accelerazione dei programmi di stimolo keynesiani affretterà la distruzione dell'universo fiduciario del dollaro. Nei suoi maldestri tentativi di controllare i mercati liberi, lo Stato finisce sempre per impoverire il suo popolo, una verità empirica che sarà dimostrata ancora una volta.
Come nota positiva, la distruzione delle valute non garantite deve avvenire prima che le economie nazionali possano tornare a mercati liberi e massimizzare il progresso della condizione umana. Serve una forma di denaro che sia al tempo stesso solida e flessibile, ma non controllata dallo Stato. La svalutazione della moneta a spese dei cittadini è sempre stata il risultato del fatto che lo Stato ha assunto il controllo del denaro e ne ha stabilito le condizioni.
Prima torniamo a una moneta solida, al di fuori del controllo manipolativo dello Stato, meglio è. Fortunatamente esiste una soluzione semplice: impiegare le riserve auree nazionali per trasformare le valute fiduciarie non garantite in sostituti dell'oro pienamente garantiti. La fine del denaro fiduciario costringerà tutte le nazioni ad adottare questa strada, perché è l'unico modo per continuare a riscuotere le tasse e finanziare le spese essenziali dello Stato.
[i] Vedi shadowstats.com
[ii] Vedi chapwoodindex.com
Le opinioni e i punti di vista espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Abbiamo posto la massima cura nel garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che esse siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non vanno considerate tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio derivanti da qualsiasi informazione od opinione contenuta in questo articolo; qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.