
Partendo dal nostro modello proprietario di prezzo dell'oro basato sull'energy-proof-of-value, in questo documento
a) presentiamo un modello di prezzo dell'oro migliorato;
b) forniamo un'analisi approfondita dell'esposizione energetica della struttura dei costi dell'estrazione aurifera e;
c) proponiamo una prospettiva sul mercato dell'oro.
Il nostro modello migliorato conferma i risultati precedenti: l'energia è un elemento fondamentale per comprendere la formazione del prezzo dell'oro. L'analisi bottom-up approfondita qui presentata ne spiega il motivo. Date le nostre previsioni positive sui prezzi dell'energia a più lunga scadenza e la nostra visione negativa di lungo periodo sui tassi di interesse reali, riteniamo che le prospettive per il prezzo dell'oro siano fortemente sbilanciate al rialzo.
Consulta qui l'intero studio in formato PDF.
Introduzione
In questo rapporto approfondiamo la relazione tra oro ed energia, spieghiamo come funzionano i mercati dell'energia, in particolare quello del petrolio, e illustriamo le nostre opinioni sulle prospettive future dei prezzi dell'energia e, di conseguenza, dell'oro. La nota è divisa in tre parti. Nella prima riprendiamo il modello del nostro framework sul prezzo dell'oro dell'anno scorso e vi apportiamo alcuni miglioramenti importanti. Il nuovo modello ha una migliore capacità di adattamento ai dati ed è più semplice, poiché richiede un solo passaggio anziché due. Nella seconda analizziamo l'esposizione energetica del settore dell'estrazione aurifera, offriamo uno sguardo approfondito ai costi energetici effettivi di ogni fase del processo produttivo e confermiamo il forte legame tra prezzi dell'energia e oro già emerso nel nostro modello top-down. Nella terza esaminiamo più da vicino i mercati dell'energia e le prospettive per i prossimi anni.
Nella nostra prima nota sul framework (Gold Price Framework Vol. 1: Price Model, 8 ottobre 2015) abbiamo descritto in modo molto dettagliato come i prezzi dell'energia a più lunga scadenza siano un elemento importante per comprendere come si formano i prezzi dell'oro. Risolvendo per l'oro in dollari USA, abbiamo rilevato che la maggior parte delle variazioni di prezzo può essere spiegata da pochi fattori chiave: le aspettative sui tassi di interesse reali, la politica delle banche centrali e le variazioni dei prezzi dell'energia a più lunga scadenza. La nostra analisi ha mostrato che le variazioni dei prezzi del petrolio a più lunga scadenza sono un fattore statisticamente molto significativo per le variazioni del prezzo dell'oro. Il modello rivisto che presentiamo nella prima parte di questa nota conferma questi risultati con un valore t statistico di 28,0 (8,5 per la regressione sulle variazioni di prezzo su base annua) per il coefficiente del prezzo del petrolio a 5 anni.
Sulla base di questo framework, nel nostro rapporto più recente (si veda Inverted Asymmetry – Gold Price Outlook, 20 settembre 2016) abbiamo poi mostrato che gran parte dell'aumento del prezzo dell'oro da 280 $/ozt nel 2001 a 880 $/ozt nel 2008 è stata determinata dalla rapida crescita dei prezzi dell'energia a termine (riflessi nei prezzi del petrolio a più lunga scadenza) e che il calo dei prezzi dell'energia a più lunga scadenza dal 2011 ha contribuito in modo rilevante al mercato ribassista dell'oro del periodo 2012-2015 (in termini di USD). Abbiamo concluso che nel 2016 avevamo con ogni probabilità raggiunto un punto di inflessione sia per i prezzi dell'energia a più lunga scadenza sia per le aspettative sui tassi di interesse reali, il che implicava che le prospettive per l'oro fossero sempre più sbilanciate al rialzo.
I risultati sopra descritti sono coerenti anche con la nostra analisi approfondita dei costi dei produttori di oro, che presentiamo nella seconda parte di questo rapporto. Che l'estrazione aurifera sia ad alta intensità energetica diventa evidente osservando l'esposizione energetica diretta, cioè il consumo di carburante ed energia elettrica dei produttori. Anche l'estrazione a cielo aperto, relativamente semplice, consuma molto carburante per camion ed escavatori, mentre quella in sotterraneo consuma inoltre elettricità per il raffreddamento. Anche la lavorazione del minerale aurifero è fortemente energivora. La maggior parte delle grandi società aurifere comunica in qualche modo questi costi energetici diretti. In genere i costi dichiarati si aggirano intorno al 15-25% dei costi operativi complessivi (all-in) ai prezzi attuali dell'energia. I nostri calcoli indicano che i costi sono probabilmente più vicini al 20-30% dei costi operativi.
Tuttavia, questo non tiene conto dei costi energetici indiretti, che possono essere significativi. I costi energetici indiretti sono infatti il costo energetico delle materie prime incorporate e dei servizi necessari all'estrazione dell'oro, come acciaio, prodotti chimici, pneumatici, cemento ecc. In ultima analisi, anche i salari riflettono in parte i costi energetici, perché le variazioni dei prezzi dell'energia incidono sul costo della vita dei lavoratori, ad esempio per abitazione e alimentazione. Mentre disponiamo di dati completi sui costi energetici diretti, il consumo energetico indiretto è molto più difficile da reperire, e ancor più da stimare con precisione, perché i produttori di oro non lo comunicano in alcuna forma (e probabilmente non hanno alcun modo concreto di misurarlo). Tuttavia, per questo rapporto abbiamo analizzato con grande cura la parte relativa alle spese nei conti economici dei maggiori produttori di oro al mondo e abbiamo rilevato che, in media, i costi energetici diretti e indiretti rappresentano circa il 50% del costo di produzione dell'oro nel breve periodo (cioè una variazione dei prezzi dell'energia ha un impatto quasi immediato sui costi dei produttori). Naturalmente, questo aumento dei costi deve riflettersi nel prezzo dell'oro, altrimenti i produttori operano di fatto in perdita e, di conseguenza, riducono la produzione.
È importante notare che, se le variazioni dei prezzi spot dell'energia modificano gli attuali costi di produzione, ciò che conta davvero per il prezzo dell'oro sono i prezzi dell'energia a più lunga scadenza. Perché? Immaginiamo che domani il prezzo del petrolio scenda a 10 USD al barile perché le scorte raggiungono la capacità massima di stoccaggio. I prezzi a più lunga scadenza, però, restano a 60 USD al barile, perché è quanto il mercato ritiene necessario per garantire investimenti sufficienti nella futura capacità produttiva. Quale prezzo dovrebbe allora riflettersi nell'attuale prezzo dell'oro? Riteniamo che il prezzo forward dell'oro debba corrispondere al prezzo forward del petrolio, poiché è quest'ultimo a determinare i costi di produzione dell'oro nel lungo periodo. Tuttavia, a differenza del petrolio, l'oro può essere stoccato a costi pressoché nulli e non esistono vincoli di capacità di stoccaggio. Di conseguenza, la pendenza della curva forward dell'oro dipende essenzialmente dai tassi di lease. Se i prezzi spot si discostassero da tale relazione, si aprirebbe un'opportunità di arbitraggio che verrebbe sfruttata rapidamente e quindi scomparirebbe. Ne consegue che, quando la curva forward del petrolio è in forte contango, il prezzo spot dell'oro non può scambiare con uno sconto corrispondente rispetto ai prezzi dei future sull'oro. Pertanto, sia i prezzi forward sia i prezzi spot dell'oro dovrebbero riflettere i prezzi forward del petrolio, non quelli spot.
Se nel breve periodo le variazioni dei costi energetici incidono per il 50% sui costi di estrazione dell'oro, nel lungo periodo questa incidenza si avvicina al 100%, perché l'aumento (o, più di rado, la diminuzione) dei costi energetici si trasmette a ogni aspetto dell'economia e porta a un'inflazione generalizzata dei prezzi. Per esempio, quando i prezzi dell'energia raddoppiano, il costo di un nuovo escavatore non raddoppia dall'oggi al domani. Alcune componenti dei costi di produzione dell'escavatore aumentano subito, come l'acciaio, le parti sintetiche e l'energia utilizzata nel processo di fabbricazione. I costi generali, invece, probabilmente non cambiano così in fretta. Quindi gli escavatori possono diventare subito più costosi, ma non del 100%. Inoltre, il produttore dell'escavatore potrebbe non riuscire a trasferire subito ai minatori l'aumento dei costi. Inoltre, un'attività di estrazione dell'oro non ha bisogno di sostituire così spesso i propri escavatori, poiché i macchinari pesanti tendono ad avere una vita molto lunga. Quando acquista una nuova macchina, ne ammortizza il costo su un periodo molto lungo. In sintesi, una parte dei costi di un produttore d'oro è pressoché fissa nel breve e medio termine e non risente delle variazioni dei prezzi dell'energia. Con il tempo, tuttavia, prezzi dell'energia più alti si ripercuoteranno su ogni aspetto della produzione. Per esempio, al crescere dei prezzi dell'energia, costruire una fabbrica diventa più costoso, e nel lungo periodo ciò dovrà riflettersi nei prezzi di vendita. I costi amministrativi aumentano, perché elettricità, IT, bollette telefoniche, stipendi e, in ultima analisi, il prezzo di ogni graffetta riflettono prezzi dell'energia più elevati. Tuttavia, questo processo può richiedere anni o forse persino decenni.
Che cosa significa questo per i prezzi dell'oro? Riteniamo che i prezzi dell'oro si muovano in linea con quelli dell'energia solo nella misura in cui i produttori d'oro sono esposti all'immediata variazione dei costi. Per esempio, quando i prezzi dell'energia a più lunga scadenza raddoppiano nell'arco di un anno e l'esposizione media all'energia è del 50%, i prezzi dell'oro dovrebbero salire di circa il 50%. Nel lungo periodo, però, i prezzi dell'oro rifletteranno gradualmente l'intera variazione di prezzo. È questo il motivo per cui il prezzo del petrolio espresso in oro è rimasto notevolmente stabile su periodi molto lunghi (si veda la Figura 1).
Sosteniamo che, in ultima analisi, tutto è energia, e che le variazioni dei prezzi dell'energia – ovvero, in altri termini, la relativa abbondanza o scarsità di energia2 – incidono prima sulle industrie primarie e da lì si trasmettono a tutta l'attività economica, per quanto distante possa sembrare. E poiché l'oro, a differenza della moneta fiat, affonda le proprie radici nelle industrie primarie, manterrà sempre una relazione di prezzo relativamente stabile con i beni di base come il cibo e la stessa energia. È questo il motivo per cui l'oro è, nel corso della storia, una riserva di valore così efficace e affidabile, che governi e banche centrali oggi lo accolgano o meno.
Nella terza parte, partiamo dal nostro recente rapporto sul petrolio (Crude Oil – The Next 5 Years, 14 maggio 2018) e illustriamo che cosa implica per l'oro la nostra previsione di prezzi del petrolio a più lunga scadenza in aumento. Riteniamo che le prospettive asimmetriche per l'oro diventino ancora più sbilanciate al rialzo, poiché sia le aspettative sui tassi di interesse reali sia i prezzi del petrolio a più lunga scadenza hanno ormai superato i rispettivi punti di inflessione.
Parte 1 - L'energia nel quadro rivisto del prezzo dell'oro
Nella nostra prima nota sul quadro di riferimento (Gold Price Framework Vol. 1: Price Model, 8 ottobre 2015) abbiamo sviluppato un modello di prezzo dell'oro in cui abbiamo individuato tre fattori principali: la politica delle banche centrali (aspettative sui tassi di interesse reali e quantitative easing), le vendite nette di oro da parte delle banche centrali e i prezzi dell'energia a più lunga scadenza.
In questo nuovo rapporto aggiorniamo e miglioriamo il nostro modello. In particolare, aggiungiamo il programma di acquisto di attività della BCE come variabile indipendente, oltre a una variabile che corregge le variazioni estreme dei prezzi dell'energia a più lunga scadenza e a una che affina il modo in cui i tassi di interesse reali entrano nel modello. Il risultato è un adattamento migliore rispetto al modello originale e una maggiore significatività statistica delle singole variabili (si veda la Figura 2).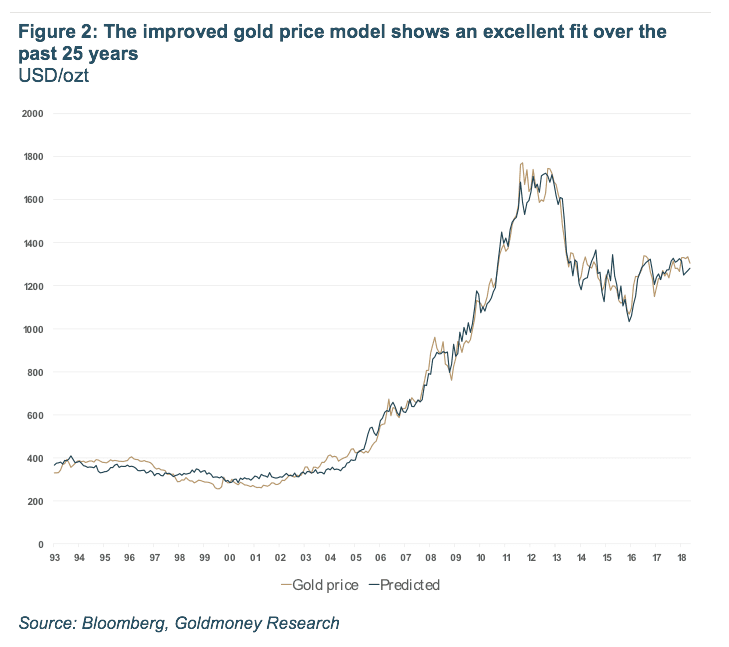
L'r-quadro corretto statistico dell'analisi di regressione (grafico sopra) sui livelli del prezzo dell'oro è pari al 99%, il limite pratico. Inoltre, una semplice analisi di regressione sulle variazioni annue dei prezzi, con le stesse variabili, ha un r-quadro corretto dell'81%, contro il comunque significativo 67% del nostro lavoro originale (vedi Figura 3 e tabella 1). Sia l'analisi di regressione sui livelli dei prezzi sia quella sulle variazioni annue prevedono inoltre molto meglio dell'originale i recenti movimenti di prezzo da inizio anno: il modello originale tendeva a sottostimare i prezzi, il che implicava che l'oro fosse al momento sopravvalutato di circa 100 USD/ozt.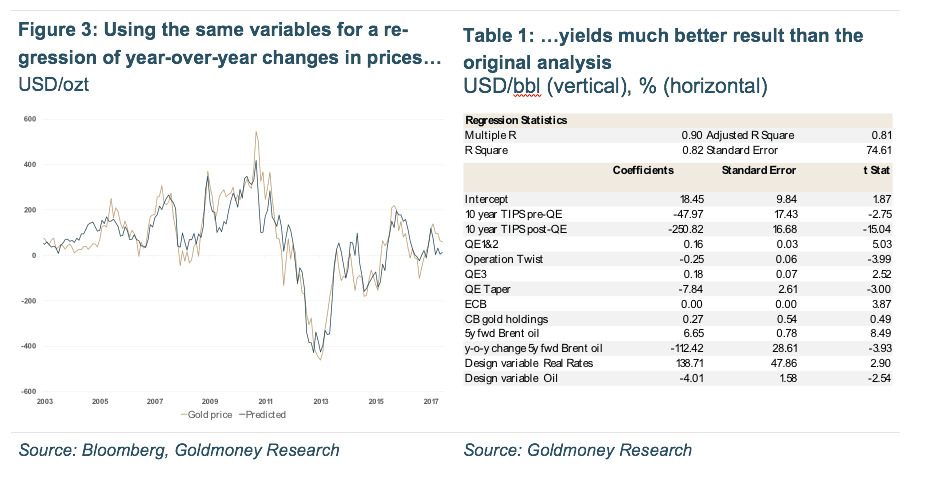
In questo rapporto non approfondiremo di nuovo ogni singolo fattore. Per questo ti consigliamo di leggere la nota originale. Ci concentreremo invece sulle modifiche apportate al modello.
1.1 Aggiunta del programma di acquisto di attività della BCE come variabile indipendente
Quando abbiamo sviluppato il modello, ci siamo concentrati sulla politica monetaria della Federal Reserve statunitense. La FED ha avviato la sua politica di allentamento non convenzionale nel novembre 2008. Il QE2 è seguito nel 2010 e il QE3 nel 2012 (il programma iniziale di quantitative easing sarebbe stato poi chiamato QE1). Nell'ottobre 2014, quando la FED ha interrotto ufficialmente il programma di acquisto di attività, il bilancio della FED era passato da circa 700-800 milioni di USD a 4,5 trilioni di USD. Nel 2011, tra il secondo e il terzo trimestre, la FED ha inoltre condotto l'Operation Twist, con cui la Federal Reserve ha venduto titoli del Tesoro a breve scadenza in cambio di titoli a scadenza più lunga, per allungare la duration del proprio bilancio senza modificarne le dimensioni.
Il programma di quantitative easing della FED ha avuto un enorme effetto sia sui tassi di interesse nominali sia su quelli reali. Quando la FED ha avviato il primo ciclo di QE, aveva già ridotto i tassi nominali (federal funds rate) all'1%, e un mese dopo avevano raggiunto lo zero. Eppure i tassi di interesse reali (misurati dai rendimenti dei TIPS a 10 anni3) erano ancora al 2,8% a novembre e al 2,1% a dicembre 2008. Mentre la FED accumulava attività nel proprio bilancio negli anni successivi, sia i tassi nominali sia quelli reali sono scesi gradualmente, fino a toccare il minimo del -0,8% per i tassi reali nel novembre 2012. È importante notare che i prezzi dell'oro sono inversamente correlati ai tassi di interesse reali, come illustriamo in dettaglio nella nota originale sul nostro modello. Quando i tassi di interesse reali scendono, a parità di altri fattori, il prezzo dell'oro sale.
Acquistando attività, la banca centrale spinge al ribasso i tassi di interesse reali, e ciò è positivo per il prezzo dell'oro. Tuttavia, come avevamo già rilevato nel nostro lavoro originale, il QE ha sul prezzo dell'oro un impatto di gran lunga superiore a quello che ha sui tassi reali. Nel 2008 il prezzo medio dell'oro era di 872 USD/ozt e i tassi reali medi erano all'1,78%. Nel 2012, quando la FED aveva lanciato il terzo ciclo di QE e l'Operation Twist, che avevano portato i tassi reali al -0,48%, il prezzo dell'oro era salito a 1670 USD/ozt. Il nostro modello di prezzo dell'oro indica che il movimento dei tassi reali (a sua volta determinato in gran parte dal QE) è responsabile di soli 360 USD circa di quell'aumento. I restanti 390 USD sono dovuti specificamente alle politiche di QE. In altre parole, se i tassi reali fossero scesi al -0,48% senza alcun QE, il picco del prezzo dell'oro sarebbe stato probabilmente inferiore di 400 USD/ozt.
Nel nostro modello iniziale di prezzo dell'oro ci eravamo concentrati solo sulle politiche di quantitative easing della FED. Il ragionamento era che il QE, come i tassi di interesse reali, influisce sul valore relativo del dollaro e quindi sul tasso di cambio USD/oro. Più precisamente, quando i rendimenti delle attività in USD diminuiscono, l'oro diventa più interessante rispetto alla detenzione di dollari. Tuttavia, il motivo per cui il QE incide sul prezzo dell'oro oltre all'impatto diretto sui tassi reali potrebbe essere che questi acquisti di attività creano ulteriori incentivi per gli operatori di mercato a cercare alternative, dato che alcune attività semplicemente non sono più disponibili perché detenute dalla banca centrale. Questo effetto è probabilmente globale, cioè dovrebbe influire sul prezzo dell'oro non solo nella valuta di riferimento ma anche in altre valute (sebbene in misura minore). Se è vero, ne consegue che gli acquisti di attività delle banche centrali estere dovrebbero influire anche sul tasso di cambio USD/oro, anche se la politica sui tassi di queste banche potrebbe non farlo direttamente4.
Abbiamo quindi sviluppato ulteriormente il modello aggiungendo alla regressione variabili che riflettono le varie politiche di QE delle principali banche centrali estere. Abbiamo riscontrato che sia il programma di acquisto di attività della BCE sia quello della BOE hanno avuto un impatto positivo sul tasso di cambio USD/oro. Tuttavia, mentre il programma di QE della BCE è statisticamente significativo sia per la regressione sui livelli del prezzo dell'oro sia per quella sulle variazioni annue, quello della BOE non lo è5.
Non abbiamo riscontrato alcun legame positivo tra le politiche di QE delle altre banche centrali e i prezzi dell'oro. I coefficienti dei programmi di acquisto sia della BoJ sia della BNS, le altre due banche centrali che negli ultimi anni hanno condotto acquisti significativi di attivi, hanno in realtà segno negativo nell'analisi di regressione. Riteniamo che ciò sia probabilmente dovuto all'enorme impatto sui tassi di cambio al momento dell'annuncio di queste politiche. Ad esempio, la BNS ha avviato il proprio massiccio QE proprio per svalutare il franco svizzero e introdurre un cambio fisso con l'EUR, il che ha a sua volta comportato anche una forte svalutazione del CHF rispetto al USD. Pertanto, quando la BNS ha annunciato il suo QE, l'impatto sulle valute ha superato quello di un possibile rifugio nell'oro. È tuttavia ragionevole ipotizzare che quest'ultimo effetto si manifesti semplicemente in modo più lento nel tempo6.
Ad esempio, gli acquisti di attivi della BNS non sono finalizzati, a differenza di quelli della Fed, a stimolare l'economia, bensì a evitare un forte apprezzamento della valuta che causerebbe a sua volta una marcata deflazione dei prezzi. L'annuncio della BNS di ancorare il franco svizzero all'EUR a un cambio di 1,20 EUR/CHF ha prodotto un deprezzamento immediato della valuta, con un effetto molto maggiore sui tassi di cambio che sui risparmiatori svizzeri in cerca di rifugio nell'oro. La BNS ha abolito formalmente il cambio fisso nel dicembre 2014, ma poco dopo ha ricominciato a intervenire massicciamente acquistando attivi esteri, anche se il cambio fisso formale non esisteva più. Anche questo ha spinto nettamente al ribasso il franco svizzero, mentre le attività detenute dalla BNS continuavano ad aumentare.
Nel lungo periodo, questi acquisti di attivi delle banche centrali dovrebbero avere sull'oro lo stesso effetto del programma di acquisto di attivi della Fed. Nella ricerca di rendimento e di attivi, gli investitori guardano naturalmente alle alternative, e l'oro è chiaramente tra queste. Tuttavia, in un'analisi di regressione è molto difficile coglierlo, ed è probabilmente per questo che i programmi di acquisto di attivi sia della BoJ sia della BNS mostrano segni negativi.
1.2 Misura dei tassi di interesse reali
Nel nostro modello originale abbiamo riscontrato che i tassi di interesse reali sono statisticamente significativi in un modello del prezzo dell'oro che considera i livelli di prezzo. Era più difficile cogliere questo effetto in una regressione che analizzasse le variazioni mensili e annuali. L'analisi di regressione sulle variazioni di prezzo ha dato risultati molto migliori quando abbiamo usato come variabili esplicative le variazioni della domanda di investimento in oro, sotto forma di posizioni speculative sui future COMEX e di detenzioni degli ETF. A loro volta, abbiamo mostrato che sia le posizioni nette speculative sul COMEX sia le detenzioni degli ETF erano sostanzialmente una funzione dei tassi di interesse reali (misurati dal rendimento dei TIPS a 10 anni). Il modello originale era quindi un modello a due fasi: nella prima usavamo i tassi di interesse reali per prevedere le posizioni COMEX ed ETF e nella seconda usavamo i risultati per prevedere i prezzi dell'oro.
Tuttavia, lavorando al modello rivisto, abbiamo riscontrato che il legame tra tassi di interesse reali e prezzi dell'oro è diventato molto più forte nel mondo successivo alla crisi del credito. Perciò, nel modello rivisto abbiamo usato due variabili per i tassi di interesse reali: i tassi reali fino all'introduzione del quantitative easing della Fed nel 2009 e i tassi reali successivi al quantitative easing7. In questo modo i tassi di interesse reali mostrano una significatività statistica molto più elevata rispetto al modello precedente, in particolare il coefficiente dei tassi reali post-QE. Di conseguenza non abbiamo più bisogno di passare per le posizioni COMEX ed ETF nell'analisi di regressione sia dei livelli di prezzo sia delle variazioni annuali. Tuttavia, usando le stesse variabili in una regressione che analizza le variazioni mensili, l'adattamento è leggermente peggiore rispetto al nostro modello originale (che usava le posizioni nette speculative COMEX e quelle degli ETF), con un R quadro corretto (comunque rispettabile) del 51% contro il 57% precedente.
1.3 Variabile per le forti variazioni del prezzo del petrolio
Uno dei problemi del modello originale era che, per il periodo giugno 2008 – giugno 2009, il modello non si adattava bene. Le forti variazioni dei prezzi del petrolio a scadenza più lunga, da 88 USD/barile all'inizio del 2008 a 141 USD/barile a metà anno e poi di nuovo a 63 USD/barile all'inizio del 2009, hanno prodotto una volatilità dei prezzi dell'oro previsti molto più alta rispetto a quella dei prezzi realizzati. Una semplice variabile di comodo, che assume un valore solo se le variazioni annuali dei prezzi del petrolio a scadenza più lunga superano una certa soglia, migliora notevolmente l'adattamento. La logica è che i prezzi dell'oro non riflettono variazioni estreme dei prezzi del petrolio a termine se queste sono il risultato di squilibri temporanei nel mercato dei future sul petrolio anziché di un cambiamento dei fondamentali di lungo periodo del petrolio.
Che cosa significa esattamente? Nella nostra analisi di regressione usiamo i prezzi del Brent a termine a 5 anni come indicatore approssimativo dei prezzi dell'energia a scadenza più lunga. Nel nostro rapporto originale spieghiamo in dettaglio perché riteniamo che i future sul Brent a scadenza più lunga siano un buon indicatore dei prezzi complessivi dell'energia a scadenza più lunga.
Tuttavia, c'è un'avvertenza: in condizioni normali, i future sul petrolio a più lunga scadenza riflettono la valutazione del mercato sul costo marginale dell'offerta futura. Ad esempio, ipotizziamo che le aspettative di consenso prevedano una crescita della domanda di cinque milioni di b/g nei prossimi cinque anni e un calo della produzione esistente di due milioni di b/g all'anno. Di conseguenza, il mercato stima che il settore petrolifero debba aggiungere 15 milioni di b/g di offerta incrementale nei prossimi cinque anni affinché l'offerta futura possa soddisfare la domanda futura. Tra tutti i progetti attualmente in cantiere o allo studio, saranno approvati per primi quelli con i costi di produzione più bassi. Il progetto marginale, cioè l'ultimo necessario per aggiungere 15 milioni di b/g in cinque anni, ha un prezzo di pareggio di 50 USD/barile (si veda il grafico 5). Pertanto, i prezzi del petrolio a più lunga scadenza dovranno riflettere questo livello. Se sono inferiori, non verranno avviati abbastanza nuovi progetti e in futuro si creerà un deficit. Un prezzo più alto comporterebbe invece l'entrata in produzione di un'offerta futura eccessiva e il calo dei prezzi sotto i costi di pareggio richiesti. Se il mercato concludesse all'improvviso che i tassi di declino sono di quattro mb/g all'anno anziché due, servirebbero altri 10 mb/g di capacità produttiva futura. Poiché tutti i progetti con costi di pareggio inferiori a 50 USD/barile sono già stati approvati, il nuovo progetto marginale avrà un costo di pareggio più alto. Quindi il petrolio a più lunga scadenza dovrà salire a 60 USD/barile per garantire la realizzazione di ulteriori 10 mb/g di capacità di offerta futura.
Tuttavia, se in teoria i prezzi dei future a più lunga scadenza sono determinati dai costi marginali dell'offerta futura (e i dati storici sono coerenti con questa tesi), tali prezzi dipendono anche semplicemente dalla domanda e dall'offerta di questi contratti. Va sottolineato che i contratti future a più lunga scadenza sono molto meno liquidi di quelli a breve scadenza. Perciò bastano molti meno contratti perché i future a lunga scadenza si discostino dai fondamentali rispetto a quanto accade nella parte breve della curva. Quando i prezzi spot del petrolio sono saliti a 150 USD/barile entro luglio 2008, anche i prezzi forward a 5 anni sono saliti a 140 USD/barile. Ma il costo marginale dell'offerta futura era ben lontano da quel livello. A nostro avviso, i prezzi del petrolio a più lunga scadenza non riflettevano più il costo marginale dell'offerta futura. Si può sostenere che all'epoca il mercato petrolifero fosse effettivamente in una situazione di estrema tensione. In particolare, c'era carenza di greggio leggero dolce (o, secondo alcuni, carenza di capacità di raffinazione del greggio pesante acido), che ha portato a un forte calo delle scorte di greggio negli Stati Uniti e a livello globale (si veda la Figura 5). L'opinione prevalente sul mercato era che le scorte avrebbero continuato a diminuire rapidamente fino all'autunno. La risposta coerente del mercato avrebbe dovuto essere uno spostamento della curva forward del greggio verso una backwardation8 sempre più ripida, con un forte rialzo dei prezzi spot. Invece, mentre il prezzo spot è aumentato, sono aumentati anche i future a più lunga scadenza. Questo non era per nulla coerente con una situazione di scorte basse e in peggioramento. Il mercato, al contrario, scontava costi di produzione forward molto elevati a fronte di una situazione delle scorte attuali relativamente equilibrata.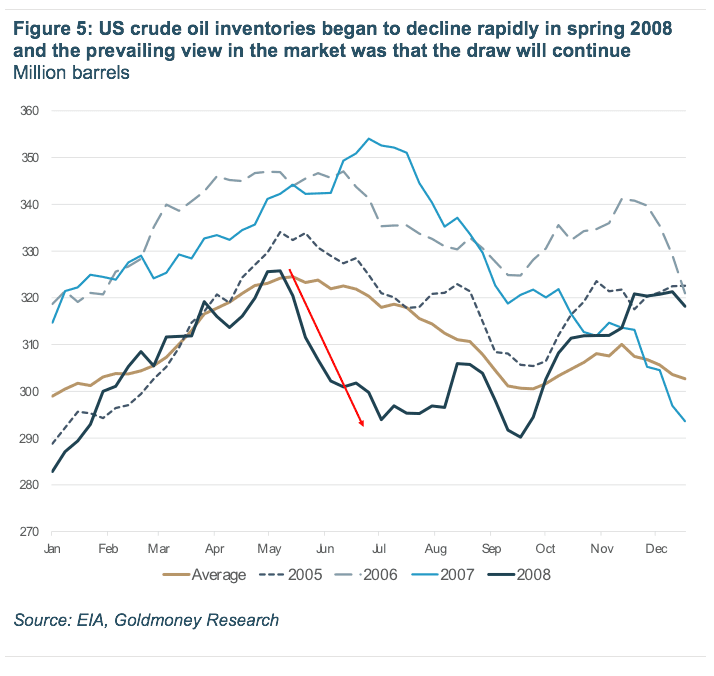
Inutile dire che quel quadro era sbagliato e fu corretto piuttosto in fretta. Il rialzo dei prezzi spot ha finito per deprimere la domanda, come è giusto che accada, e i prezzi hanno iniziato a scendere. Più avanti nello stesso anno la domanda è crollata del tutto a causa dell'impatto della crisi del credito sulla crescita economica. Nel 2009 le scorte sono salite ai massimi da più decenni. Va però sottolineato che, anche senza l'impatto drammatico della crisi del credito sulla domanda di petrolio, sarebbe stato molto improbabile che la tensione sul mercato petrolifero persistesse per anni, con l'entrata in funzione di nuova capacità di raffinazione complessa e di nuova offerta di greggio9.
Che cosa ha causato, dunque, questo forte rialzo della parte lunga della curva, apparentemente incoerente con i fondamentali futuri? Sembra che il rally del prezzo spot abbia attirato molta cosiddetta "domanda di investimento" sulla parte lunga della curva, che prima era quasi esclusivamente dominio dei coperti fisici (physical hedger) e dei trader professionali di materie prime. Nel mondo delle materie prime, la "domanda di investimento" indica le posizioni, in prevalenza solo long, sul mercato dei future provenienti da operatori non specializzati in materie prime. Ad esempio fondi pensione, compagnie assicurative, hedge fund non specializzati e investitori retail.
La domanda di investimento per le materie prime è arrivata inizialmente quasi esclusivamente tramite gli ETF. Oggi alcuni grandi investitori istituzionali negoziano direttamente i future, ma in molti paesi a questi investitori è vietato stipulare contratti future e devono quindi ottenere la propria esposizione ancora tramite gli ETF. A differenza degli operatori specializzati in materie prime, come gli hedge fund e le società di trading, questi partecipanti al mercato non tendono a formarsi un'opinione sui fondamentali e a posizionarsi di conseguenza; la loro esposizione alle materie prime è piuttosto una posizione strategica nel portafoglio, volta ad aumentare la diversificazione e, potenzialmente, a coprirsi dall'inflazione. Per questo la domanda di investimento tende a essere ampia e stabile. Poiché storicamente quasi tutta la domanda di investimento passava dagli ETF, essa era presente solo nella parte più ravvicinata della curva, dove la liquidità era maggiore. In generale riteniamo che l'impatto della domanda di investimento sui prezzi del petrolio sia limitato, nonostante le sue dimensioni. Questo perché il posizionamento di questi operatori è ragionevolmente prevedibile: detengono contratti future nella parte ravvicinata della curva e li rinnovano sui contratti successivi in modo deterministico man mano che la scadenza si avvicina. Non prendono mai la consegna fisica e chiudono ogni mese tante posizioni quante ne aprono. Tuttavia, la parte lontana della curva ha molta meno liquidità e, se gli investitori si spostano su di essa, può squilibrare domanda e offerta dei future a più lunga scadenza.
Se è del tutto razionale che nel 2008 la parte ravvicinata della curva abbia mostrato oscillazioni di prezzo così violente, perché riflette semplicemente le variazioni (e in parte le aspettative) delle scorte, la parte lontana della curva dovrebbe muoversi in modo molto più graduale. Se la parte lontana della curva riflettesse sempre il costo marginale dell'offerta futura, non dovremmo osservare la stessa volatilità dei prezzi spot, perché i fondamentali sottostanti non cambiano così in fretta10. Variazioni rapide dei prezzi nella parte lontana quindi, con ogni probabilità, non riflettono soltanto un cambiamento della visione del mercato sui fondamentali futuri. Tra il 2008 e il 2009 è probabile che sia stata un'impennata della domanda di investimento a far scostare i future a più lunga scadenza dai fondamentali.
Sembra che i prezzi dell'oro, che dipendono dai prezzi del petrolio a più lunga scadenza piuttosto che da quelli spot, siano riusciti a "guardare oltre" questa dinamica di breve periodo. In altre parole, il mercato dell'oro ha prezzato più o meno il costo marginale "vero" dell'offerta futura di petrolio, piuttosto che ciò che il mercato dei future mostrava temporaneamente. E quando i prezzi sono crollati alla fine del 2008, il calo del costo marginale "vero" dell'offerta futura è stato molto meno severo di quanto suggerisse il mercato dei future, e ne è derivato un calo molto più contenuto del prezzo dell'oro. Per questo i prezzi dell'oro non hanno seguito nella stessa misura le oscillazioni violente dei prezzi dell'energia a più lunga scadenza.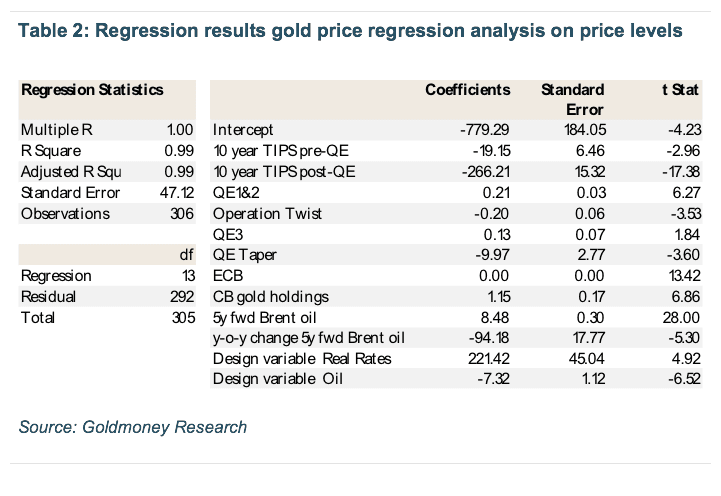
Vogliamo ribadire che il modello di prezzo dell'oro presentato in questa nota non è pensato per essere usato come strumento di trading. Più che indicare se l'oro sia sottovalutato o sopravvalutato, il modello deve servire a capire quali sono i fattori che determinano il prezzo e a che punto ci troviamo nel ciclo di tali fattori. Per esempio, sosteniamo da tempo che i prezzi del petrolio a più lunga scadenza abbiano probabilmente superato da un po' il loro punto di inflessione. I prezzi del petrolio a più lunga scadenza non hanno un potenziale di ribasso significativo da qui e, come abbiamo illustrato nel nostro recente report sul petrolio, riteniamo che debbano salire nei prossimi anni per garantire l'offerta futura. Le aspettative sui tassi di interesse reali si trovano in una situazione simile: vediamo un potenziale di rialzo limitato, anche se i tassi nominali continuano a salire. Ciò implica che le prospettive per i prezzi dell'oro sono sbilanciate al rialzo.
Nelle prossime settimane pubblicheremo la seconda e la terza parte di questo report, in cui approfondiremo la componente energetica dei costi dei produttori di oro e presenteremo uno scenario per i prezzi dell'oro basato sul modello di prezzo migliorato.
1 Il contango, ovvero una curva dei prezzi future con pendenza ascendente, è l'opposto della backwardation. In una struttura a termine in contango, i prezzi spot sono scambiati con uno sconto rispetto ai prezzi future.
2 Il "prezzo" dell'energia è un concetto imperfetto, perché i prezzi sono di norma osservati in valuta fiat, che non offre un parametro di riferimento stabile nel lungo periodo. Negli ultimi 100 anni i prezzi dell'energia in USD sono aumentati enormemente, ma non perché l'energia sia diventata più scarsa, bensì perché il valore dell'USD è diminuito. Questo vale per tutte le valute fiat esistenti. Tuttavia, in quei 100 anni ci sono stati periodi di scarsità e periodi di abbondanza di energia, e ciò ha un impatto sui costi relativi di produzione dell'oro.
3 In questo report usiamo il termine tassi di interesse reali quando in realtà ci riferiamo alle aspettative sui tassi di interesse reali. I tassi di interesse nominali per una data durata possono essere misurati in qualsiasi momento attraverso il rendimento a scadenza di un'obbligazione. Acquistando oggi un'obbligazione a 10 anni e detenendola fino alla scadenza, si sa esattamente qual è il tasso e quindi quale sarà il rimborso. Con i tassi di interesse reali, però, è diverso, perché il livello di inflazione nel periodo non è noto finché il periodo non si conclude. I TIPS sono negoziati e riflettono quindi le stime del mercato sull'inflazione o, per essere precisi, le stime del mercato sull'indice dei prezzi al consumo (CPI) in quel periodo. Ma il rimborso dei TIPS detenuti fino a scadenza non è noto fino alla scadenza stessa, quando il livello di inflazione misurato dal CPI diventa noto. Pertanto i rendimenti dei TIPS riflettono le aspettative sui tassi di interesse reali, più che i tassi di interesse reali in sé.
4 Quest'ultima affermazione potrebbe anche non essere più vera, poiché tassi di interesse ultra bassi, e in particolare negativi, potrebbero spingere alcuni operatori di mercato non statunitensi, finora privi di esposizione all'oro, verso l'unica alternativa alla moneta fiat. Tuttavia, come per la maggior parte dei programmi di QE condotti da banche centrali diverse dalla Fed, non esiste ancora uno storico di dati sufficiente per individuare una relazione statisticamente significativa.
5 Il programma di acquisto di attività della BOE potrebbe rivelarsi un fattore determinante in un'analisi multivariata più avanti, quando avremo più dati.
6 Cosa difficile da dimostrare in un'analisi di regressione multivariata
7 Per colmare le lacune, abbiamo mantenuto costanti i livelli dei tassi di interesse reali al valore dell'ultima/prima osservazione.
8 In una struttura a termine in backwardation, i prezzi spot sono scambiati con un premio rispetto ai prezzi futuri e la curva ha un andamento discendente. La backwardation è tipicamente presente in un mercato di materie prime con scorte basse, poiché i consumatori di quella materia prima sono disposti a pagare un premio per la consegna immediata. La nostra nota quadro originale spiega nel dettaglio la backwardation e la sua controparte, il contango1.
9 Un punto importante: se le aspettative del mercato fossero state di un forte aumento dei costi di fornitura futuri, i prezzi spot avrebbero dovuto essere ancora più alti di 150 USD/barile. La situazione di scorte ridotte richiedeva una backwardation molto più marcata di quella presente sul mercato.
10 Fatta eccezione per movimenti improvvisi e ampi dell'inflazione generalizzata dei prezzi che non hanno origine nei fondamentali dell'energia, ma piuttosto nelle condizioni monetarie.
Le opinioni e i punti di vista espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha scopo puramente informativo generale e non costituisce, da parte di Goldmoney o dell'autore o degli autori, una consulenza legale, finanziaria, fiscale, di investimento o contabile. Non agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Si è prestata attenzione affinché le informazioni dell'articolo siano affidabili; tuttavia, Goldmoney non dichiara che siano accurate, complete, aggiornate e/o da considerare come un'indicazione di risultati futuri, e non devono essere considerate tali. Goldmoney non sarà responsabile per alcun reclamo, perdita, danno o disagio causati da qualsiasi informazione od opinione contenuta in questo articolo, e qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.