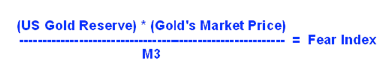Le nuove misure di stimolo della Federal Reserve hanno avuto un impatto evidente sulla fiducia del mercato nel dollaro e nella solvibilità del nostro attuale sistema monetario.
A settembre il Fear Index è salito ed è di nuovo sopra il 3%. La massa monetaria continua a crescere a un buon ritmo e sta accelerando, con una media di 50 miliardi di dollari in più ogni mese. Ancora più significativo è che il prezzo dell'oro sia salito a settembre, segno che le preoccupazioni per il dollaro stanno crescendo (anche se, come abbiamo visto il mese scorso con l'Euro Fear Index, i timori per lo stato dell'euro sono ancora maggiori).

Ciononostante, queste preoccupazioni sono ancora a livelli storicamente bassi: c'è ancora molta strada da fare prima di raggiungere i livelli del Fear Index visti l'ultima volta negli anni Ottanta. La crisi monetaria che si accumula da 20 anni – e che ha accelerato con la crisi finanziaria del 2008 – è ancora in una fase relativamente iniziale. Ma la comprensione dei problemi di fondo del debito e della moneta fiat si è estesa da un piccolo numero di bastian contrari a un numero maggiore di operatori dei mercati finanziari. Naturalmente la fase finale, davvero esplosiva, quella in cui il grande pubblico inizia a capire, è ancora lontana. Tuttavia, è estremamente importante essere preparati prima di arrivare a quella fase, quando sarà troppo tardi e troppo costoso adottare le misure necessarie. Non si può stipulare un'assicurazione contro il terremoto quando il terreno sta già tremando.

Se ingrandiamo gli ultimi anni, vediamo che il Fear Index è in tendenza rialzista dai minimi di diversi decenni dal 2001-2002. Ha preso un po' di velocità nel 2007-2008 e si è fermato per l'ultimo anno. Ora sembra pronto a riprendere la sua salita.
La situazione fiscale e monetaria di fondo è decisamente abbastanza pericolosa. Il rapporto debito/PIL del governo statunitense è ora al 102,4% a settembre, per un totale di oltre 16,2 trilioni di dollari. Perché è estremamente rilevante? Perché di fatto blocca qualsiasi strategia di uscita che la Federal Reserve potrebbe sperare di applicare quando l'inflazione dei prezzi mostrerà il suo brutto volto e i prezzi al consumo inizieranno a riflettere l'inflazione monetaria che viene già perpetrata ai loro danni. (Non dimentichiamo che l'inflazione è un aumento della massa monetaria, mentre l'aumento dei prezzi ne è solo la conseguenza).
Se la Fed tentasse di invertire la politica dei tassi di interesse a zero (ZIRP) e di restringere la politica monetaria per combattere l'inflazione come fece Paul Volcker nel 1979 (portando il tasso sui Federal Funds fino al 20% entro giugno 1981), dovrebbe subito fare i conti con un fatto spiacevole: l'aumento dei tassi renderebbe il governo federale incapace di sostenere il servizio del debito nazionale. Ai tempi di Volcker il debito federale USA era intorno al 30% del PIL. Alzare i tassi era un atto di rigore, ma gestibile. Come potrà un governo che non riesce a finanziare le spese correnti pagare il 5% o il 10% del PIL solo di interessi? Per non parlare dei livelli ancora più alti visti negli anni Ottanta. Solo tassi eternamente bassi rendono anche solo concepibile l'attuale situazione debitoria senza una qualche forma di default.
Naturalmente forse è proprio questo il piano: il default tramite l'inflazione. Ma è una politica estremamente pericolosa, perché investitori e risparmiatori conoscono bene questa possibilità e reagiranno di conseguenza. Ciò potrebbe scatenare il panico sui Treasury USA e sul dollaro, con effetti estremamente caotici e distruttivi. L'oro sarebbe uno dei pochissimi porti sicuri.
Il presidente della Fed Bernanke ha preso una tigre per la coda e ci assicura che va tutto bene. Non sorprende che il Fear Index stia salendo.
James Turk scrive del Fear Index da anni, come puoi vedere sul suo sito Free Gold Money Report.