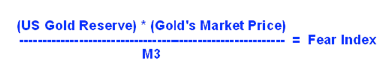A ottobre l'M3 degli Stati Uniti è cresciuto di altri 46 miliardi di dollari, raggiungendo una stima di 14,8 trilioni di dollari. Nello stesso periodo il prezzo dell'oro si è indebolito, prendendosi una piccola pausa dopo il forte rialzo di settembre.
Di conseguenza il Fear Index resta sopra la significativa soglia del 3%, con la media mobile a 21 mesi anch'essa in aumento.

I negoziati statunitensi sul fiscal cliff hanno in gran parte tenuto fuori dai titoli dei giornali il recente forte aumento dei prestiti studenteschi insoluti, anche se Bloomberg ne ha parlato nella rubrica "Chart of the Day" giovedì scorso. Come mostra il grafico collegato, i tassi di insolvenza in questo mercato da 956 miliardi di dollari hanno raggiunto livelli che ricordano i crolli delle precedenti bolle del debito, e mettono in luce il patto quasi faustiano sottoscritto da un'intera generazione per ottenere un'istruzione (e in molti casi un'istruzione decisamente dubbia).
In un'epoca in cui l'informazione è diventata infinitamente più accessibile, colpisce che i costi universitari siano saliti a livelli che costringono gli studenti a ipotecare decenni del proprio futuro. È un buon esempio di come debito facile e denaro facile possano essere incanalati in una bolla dopo l'altra, facendo salire i prezzi nei settori in cui il governo interviene con l'obiettivo dichiarato di renderli "accessibili".
Dopotutto, non dimentichiamo che il denaro è fungibile. È quindi estremamente difficile prevedere dove finirà il nuovo denaro, si sa solo che finirà da qualche parte. Anche se le misure dell'inflazione non venissero regolarmente modificate per riflettere meglio ciò che i nostri pianificatori centrali considerano il costo della vita, sarebbero comunque del tutto insufficienti, perché trascurano le variazioni di prezzo nei mercati degli asset e le bolle in determinati settori, regioni, paesi o materie prime. Non sarebbe un problema (dopotutto nessuna statistica è perfetta) se non fosse che la Fed usa l'indice CPI come uno dei principali input della propria politica monetaria.
Questa serie di bolle scoppiate, purtroppo, non si è rivelata un grande incentivo per la stampa e il pubblico a guardare più da vicino la situazione del debito sovrano degli Stati Uniti. Le discussioni sul fiscal cliff mi ricordano l'osservazione di Freud sul narcisismo delle piccole differenze: democratici e repubblicani, in sostanza, si limitano a cavillare, eppure – come nelle trattative del 2011 sul tetto del debito – la copertura mediatica dei negoziati alimenta l'illusione che vengano discusse differenze reali.
È un'illusione che un numero crescente di americani sta smascherando (come dimostra in parte il recente aumento delle vendite di monete d'oro American Eagle), ma molti restano ignari del fatto che un debito accumulato può facilmente portare un paese alla bancarotta. L'inerzia e la sensazione che «da noi non può succedere» restano influenze potenti sul comportamento umano.
Tuttavia, come mostrano l'esperienza degli anni Settanta e Ottanta e come riflette il grafico del Fear Index, può volerci molto tempo prima che il mondo del reddito fisso si muova, ma quando la consapevolezza inizia a diffondersi, le cose possono cambiare in modo estremamente rapido. Il fatto che la Fed stia ora acquistando quasi il 70% delle nuove emissioni di titoli del Tesoro è un forte indizio che questo movimento sia già iniziato. James Turk, in un articolo del 2003 su Barron's rivelatosi lungimirante, previde che l'intera vicenda si sarebbe sciolta tra il 2013 e il 2015, portando l'oro a 8.000 dollari per oncia troy o più. All'epoca a molti sembrava un'affermazione straordinaria, ma adesso tutti i tasselli sono al loro posto e le tessere del domino hanno già iniziato a cadere. Lo scoppio della bolla dei titoli del Tesoro sarà l'ultimo chiodo sulla bara del dollaro fiat.
James Turk scrive del Fear Index da anni, come puoi vedere sul suo sito Free Gold Money Report.