
L'M3 statunitense è relativamente stabile, appena sopra i 15,1 trilioni di dollari, in linea con la tendenza disinflazionistica degli ultimi mesi. Sebbene l'M1 e l'M2 statunitensi continuino a crescere e la Fed non abbia ancora rinunciato al suo programma mensile di acquisto di titoli a tempo indeterminato, la crescita dell'M3 si è chiaramente fermata.
Insieme al rallentamento della produzione industriale statunitense e alla debolezza del mercato del lavoro, sembra indicare una recessione. Se consideriamo la recente debolezza dei mercati emergenti come un indicatore anticipatore, la seconda parte della tanto citata "doppia recessione" sembra dietro l'angolo.
È quindi ironico, anche se tutt'altro che senza precedenti, che proprio mentre le autorità monetarie della Federal Reserve statunitense sembrano pronte ad annunciare la fine (o almeno la riduzione graduale, il "tapering") delle misure monetarie di emergenza, straordinarie e sperimentali adottate dopo il crollo del 2008, il mondo stia entrando in recessione: con l'UE che dovrebbe contrarsi quest'anno, la crescita della Cina in rallentamento e il resto dei paesi emergenti quasi in stallo.
Il Fear Index è sceso al 2,42%, con la media mobile a 21 mesi che scivola al 2,92%. Il prezzo dell'oro ha corretto bruscamente, in un movimento che ricorda molto la correzione di metà ciclo del 1975-76.

Nel 1976, come puoi vedere qui sotto, il prezzo dell'oro e il Fear Index hanno corretto durante un breve periodo di relativa calma nel mezzo della tempesta del dollaro degli anni Settanta.
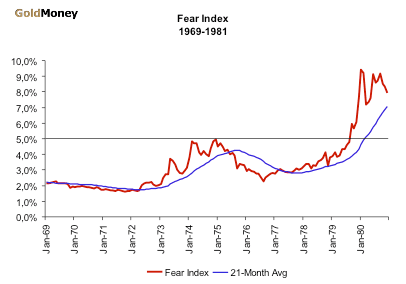
Quel momento di speranza durò poco e l'inflazione tornò con forza, quando la spesa in deficit del decennio precedente, per cannoni e burro, presentò il conto al dollaro statunitense.
L'oro è il bene rifugio per eccellenza. Per questo il suo fascino si attenua nei periodi relativamente tranquilli. Il bisogno percepito di un'assicurazione, o di una copertura, diminuisce quando tutto sembra procedere senza intoppi. Come sottolinea Ronald Stöferle nel suo eccellente rapporto In Gold we Trust 2013, il prezzo dell'oro ha rendimenti superiori sia nei periodi di inflazione crescente sia in quelli di deflazione, ma inferiori nei periodi di inflazione in calo, ovvero di disinflazione.

Il motivo per cui l'oro va bene in entrambi gli estremi dello spettro dell'instabilità monetaria è che, in quanto denaro scarso e indipendente, è una buona copertura contro l'inflazione incontrollata, ma, essendo una materia prima fisica e tangibile che si può possedere direttamente, è anche privo di rischio di controparte (solo l'oro fisico, ovviamente), un aspetto particolarmente importante nei periodi deflazionistici, quando i default si moltiplicano.
Il quadro economico mondiale può sembrare tranquillo in questo momento, o almeno gli investitori statunitensi potrebbero essere cullati da questa impressione, visti i prezzi elevati delle azioni e i bassi rendimenti obbligazionari, ma si avvicina un vero e proprio stormo di cigni neri. Il Giappone gioca alla roulette russa monetaria, i paesi della periferia europea non vedono l'ora di ottenere un altro round di salvataggi (Portogallo, Slovenia e Grecia aspettano solo la fine delle elezioni tedesche). Turchia, Egitto e Brasile ribollono di malcontento represso; e a presiedere il tutto c'è il più grande paese debitore della storia del mondo, che cerca di nascondere dietro la schiena una bolla del debito del Tesoro di proporzioni gigantesche, sperando che un mondo che usa il dollaro come principale valuta di riserva continui volentieri a farlo mentre viene continuamente svalutato.
Come ha avvertito Jaime Caruana, direttore generale della Banca dei Regolamenti Internazionali (BRI), in un recente discorso ai suoi colleghi banchieri centrali: "Le banche centrali hanno preso in prestito il tempo di cui i settori privato e pubblico hanno bisogno per aggiustarsi, ma non possono sostituirsi a esso." In altre parole, gli squilibri strutturali non si possono semplicemente coprire con la carta o dissolvere con l'inflazione. La crescita basata sul debito è una ricetta per il disastro. Quindi è meglio farsi trovare preparati.
