
Nonostante i titoli recenti e il gran clamore per le indicazioni secondo cui gli ultimi verbali del FOMC annuncerebbero un lieve (forse) segnale di intenzioni più restrittive da parte della Federal Reserve, a gennaio l'M3 statunitense è salito a quasi 15,1 trilioni di dollari.
Il Fear Index ha registrato poche variazioni, restando stabile al 2,89%. Il debito del governo statunitense si avvicina a sette volte le sue entrate, il che significa che il governo federale spende quasi il 15% delle proprie entrate per il servizio del debito, pur con tassi di interesse ai minimi storici.

È facile lasciarsi trascinare dai titoli dei giornali e dall'andamento a breve termine dei mercati, ma per mantenere la lucidità bisogna ignorare la propaganda, le dichiarazioni di intenti e le illusioni. Ignora il rumore e concentrati sui dati.
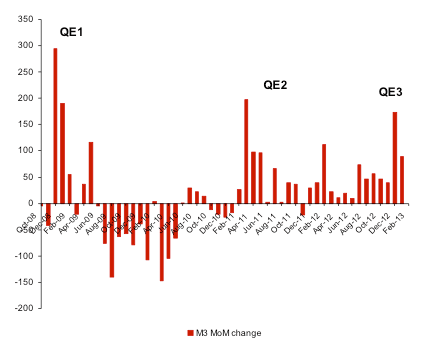
Fatto: la Fed sta ancora stampando moneta. Fatto: la politica dei tassi di interesse zero (ZIRP) è ancora in vigore. Fatto: il tetto del debito statunitense è stato sospeso. Fatto: gli enormi deficit strutturali non sono stati affrontati (secondo alcuni tifosi keynesiani con i buoni sconto per neonati, non dovrebbero esserlo).
Il semplice fatto è che la massa monetaria continua a essere gonfiata a un ritmo malsano, un altro modo per dire che il dollaro statunitense viene svalutato rapidamente. Il fatto che gran parte del mondo corra per superare la banca centrale americana, con fino a 38 paesi che puntano a tassi di interesse negativi secondo Félix Zulauf, titolare e presidente di Zulauf Asset Management, significa che i detentori internazionali di dollari e di titoli del Tesoro USA non hanno quasi nessun posto dove fuggire. Questa mancanza di alternative è peggiorata. All'inizio del 2011 restavano forse una mezza dozzina di membri del club delle valute rifugio. Da allora Svizzera, Norvegia e Hong Kong hanno ceduto e si sono uniti alle guerre valutarie, con interventi sui cambi e ancoraggi valutari.
Chiunque abbia preso in mano un libro di storia monetaria, anche uno di Keynes, sa che questa situazione è del tutto senza precedenti. Abbiamo visto molte volte la follia monetaria, ma mai su una scala così globale. Qui non c'è nessun ceteris paribus: nessuna previsione che qualcuno possa fare con un qualche grado di certezza, nessun modello applicabile. Possiamo però provare a usare l'analogia e la logica per dedurre ciò che potrebbe accadere.
Se le leggi della domanda e dell'offerta valgono anche per la moneta, come sostengono gli austriaci, ammettono i monetaristi e confessano perfino alcuni keynesiani nei momenti di debolezza, allora questa esplosione globale dell'offerta di moneta porterà, a parità di altre condizioni, a un aumento dei prezzi di beni e servizi. Non è una teoria eterodossa: è ciò che dicono i modelli della stessa Federal Reserve. È ciò che concludono gli studi empirici della Bank of England. È ciò che insegnano i documenti della BCE sull'argomento.
Poiché i tecnocrati delle banche centrali ritengono che il QE, lo ZIRP e in generale la stampa di moneta debbano far salire i prezzi, e perseguono queste politiche con un vigore sorprendente, possiamo concludere logicamente che vogliono prezzi in aumento e moneta svalutata? (Lo hanno detto apertamente con le loro stesse parole, ma qui cerchiamo di concentrarci sulle loro azioni).
Se i nostri gestori monopolisti della moneta sono così determinati a rendere il nostro denaro privo di valore e a distruggerne del tutto la funzione di riserva di valore, forse dovremmo cercare alternative, almeno come assicurazione, ma sempre più come parte integrante dei nostri risparmi.
Le opzioni non sono molte. I metalli preziosi sono storicamente la migliore protezione contro una simile cattiva gestione monetaria. L'accumulo lento e graduale di oro e argento fisici è ciò che James Turk consiglia da anni ed è il modo per evitare la volatilità di breve periodo che, a causa delle iniezioni di liquidità, caratterizza sempre di più i nostri mercati finanziari.
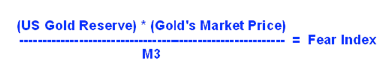
James Turk scrive da anni sul Fear Index, come puoi vedere sul suo sito FreeGoldMoneyReport.