
Eliminare il contante significherà eliminare anche i controlli e i contrappesi sulla politica e sulla prassi bancaria
Negli ultimi mesi la retorica contro il contante (banconote e monete) si è intensificata. Accademici e banchieri centrali sostengono l'eliminazione dei tagli più grandi di banconote; alcuni propongono di eliminare del tutto il contante. Il pubblico se n'è accorto, come dimostra l'impennata su Google Trends di ricerche su temi come la "guerra al contante". Ora sembra che la BCE stia valutando il primo passo verso l'attuazione, eliminando la banconota più grande denominata in euro: quella da 500 EUR. Secondo il presidente della BCE Mario Draghi, questa banconota "è vista sempre più come uno strumento per attività illegali".
Esaminiamo questa tendenza e la retorica recente sulla "guerra al contante". Troviamo piuttosto preoccupante la strategia, guidata dal mondo accademico, di imporre in fretta il divieto delle banconote di taglio grande: la loro analisi non esamina con sufficiente rigore chi sosterrebbe i costi di una simile politica e, al tempo stesso, contiene un alto grado di spin fuorviante, perché si concentra sull'attività criminale anziché sugli obiettivi economici di fondo. Illustriamo anche i seguenti spunti e risultati, finora poco trattati:
1. Mentre la maggior parte dei sostenitori dell'eliminazione dei tagli grandi non si stanca di sottolineare che le banconote più piccole non verrebbero toccate, mostriamo che i tagli più grandi di ciascuna valuta rappresentano oltre i 2/3 di tutte le banconote in circolazione. Quindi, molti dei problemi che riteniamo emergerebbero con l'eliminazione totale del contante si manifesterebbero a nostro avviso già eliminando i tagli più grandi.
2. Un risultato importante che presentiamo è l'uso sistematicamente rilevante delle banconote di taglio grande nei periodi di volatilità dei mercati. Eliminare la possibilità per i risparmiatori di ritirare contante e custodirlo fuori dal sistema bancario toglierebbe importanti controlli e contrappesi all'attività delle banche commerciali.
3. Eliminando il contante si rimuoverebbero i limiti inferiori della politica dei tassi delle banche centrali, e con essi importanti controlli e contrappesi sulla politica stessa delle banche centrali, qualcosa che storicamente è stato associato a una grave instabilità monetaria.
La nostra società sorella BitGold ha rivoluzionato il modo in cui si può risparmiare e spendere in oro. Con l'avanzare dell'eliminazione del contante, l'interesse a detenere oro come bene di risparmio senza rischio bancario non potrà che aumentare. Mostriamo il peso dei tagli grandi come quota della valuta fisica e dimostriamo che, rimuovendoli, il valore totale dell'oro supererebbe quello della valuta, in percentuale sul totale del denaro fisico, di 3 a 1.
Eliminando i tagli più grandi, l'oro supera la valuta di 3 a 1 in percentuale sul totale del denaro fisico, rispetto all'attuale 1 a 1
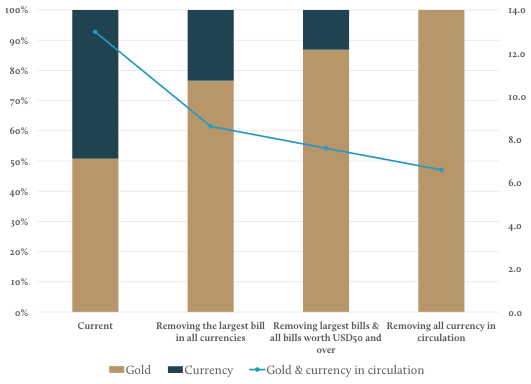
Fonte: GoldMoney Ricerche
Leggi qui l'intero studio in PDF...
Eliminare il contante significherà eliminare anche i controlli e i contrappesi sulla politica e sulla prassi bancaria
I lettori assidui delle notizie finanziarie hanno visto crescere nettamente, negli ultimi mesi, la retorica a favore dell'eliminazione del contante. Negli ultimi anni molti paesi, in particolare europei, hanno già introdotto limiti massimi agli acquisti in contanti. Più di recente, però, accademici e funzionari delle banche centrali di tutto il mondo hanno spinto per l'eliminazione dei tagli grandi o addirittura per un divieto totale del contante.
L'argomento principale è che le banconote di taglio elevato sarebbero utilizzate soprattutto nell'economia sommersa, facilitando attività illegali come il diffuso traffico di droga e il terrorismo. Anche chi non nasconde le vere intenzioni dietro l'eliminazione del contante, come l'economista di Harvard Kenneth Rogoff1, sostiene che «la moneta cartacea rende anonime le transazioni, aiutando a occultare le attività al governo in un modo che può permettere di eludere leggi, regolamenti e tasse», e usa questa tesi come argomento principale per l'eliminazione delle banconote di taglio elevato.
L'ultimo sviluppo in materia è la probabile eliminazione della banconota da 500 euro da parte della Banca centrale europea (BCE). I segnali che la BCE stesse valutando questo passo sono emersi all'inizio di febbraio. Ma lunedì (15 marzo 2016) il quotidiano tedesco Handelsblatt ha riferito che il consiglio della BCE ha già deciso di eliminare gradualmente la banconota in euro di taglio più grande e si è dato due mesi per valutare come attuare questa misura. Lo stesso giorno, intervenendo davanti al Parlamento europeo, il presidente della BCE Mario Draghi ha dichiarato che «nell'opinione pubblica mondiale c'è una convinzione diffusa e crescente che le banconote di taglio elevato siano usate per scopi criminali», ma, secondo Bloomberg News, non ha confermato che l'eliminazione della banconota sia una decisione già presa.
Il passaggio a una società senza contante è da tempo un tema di dibattito accademico. Chi si oppone con fermezza a una simile politica l'ha definita «la guerra al contante». Tuttavia, il grande pubblico se n'è accorto davvero solo molto di recente, quando è diventato sempre più evidente che le banche centrali si stanno spingendo sempre più in questa direzione. Le ricerche su Google di «war on cash» sono salite bruscamente a febbraio, in parallelo con ricerche analoghe in altre lingue, come «Bargeldverbot» in tedesco (vedi Figura 1).
Figura 1: Di recente c'è stato un forte aumento delle ricerche su Google legate all'eliminazione del contante

Fonte: Google Trend, Ricerche GoldMoney
I funzionari delle banche centrali, come Mario Draghi, insistono che non c'è alcuna guerra al contante e che l'eliminazione delle banconote di taglio elevato serve a combattere l'attività criminale, che a loro dire prospererebbe grazie all'esistenza di tali banconote. Secondo Draghi, i tagli più piccoli non verrebbero toccati. I critici dell'eliminazione del contante affermano che la rimozione delle banconote di taglio elevato è solo il primo passo e che alla fine scompariranno tutte le banconote e le monete. Tuttavia, riteniamo che la maggior parte dei problemi legati a un'eliminazione totale del contante si manifesterebbe già con il solo ritiro dalla circolazione delle banconote di taglio più grande.
La banconota da 500 euro rappresenta quasi il 30% di tutte le banconote in euro in circolazione. E l'euro è piuttosto un'eccezione per quanto riguarda la ripartizione delle banconote per taglio. La banconota da 100 dollari, ad esempio, la più grande in circolazione nell'attuale serie statunitense, rappresenta il 78% di tutte le banconote in circolazione. E tutte le banconote da 10.000 yen rappresentano il 92% di tutte le banconote in yen in circolazione.
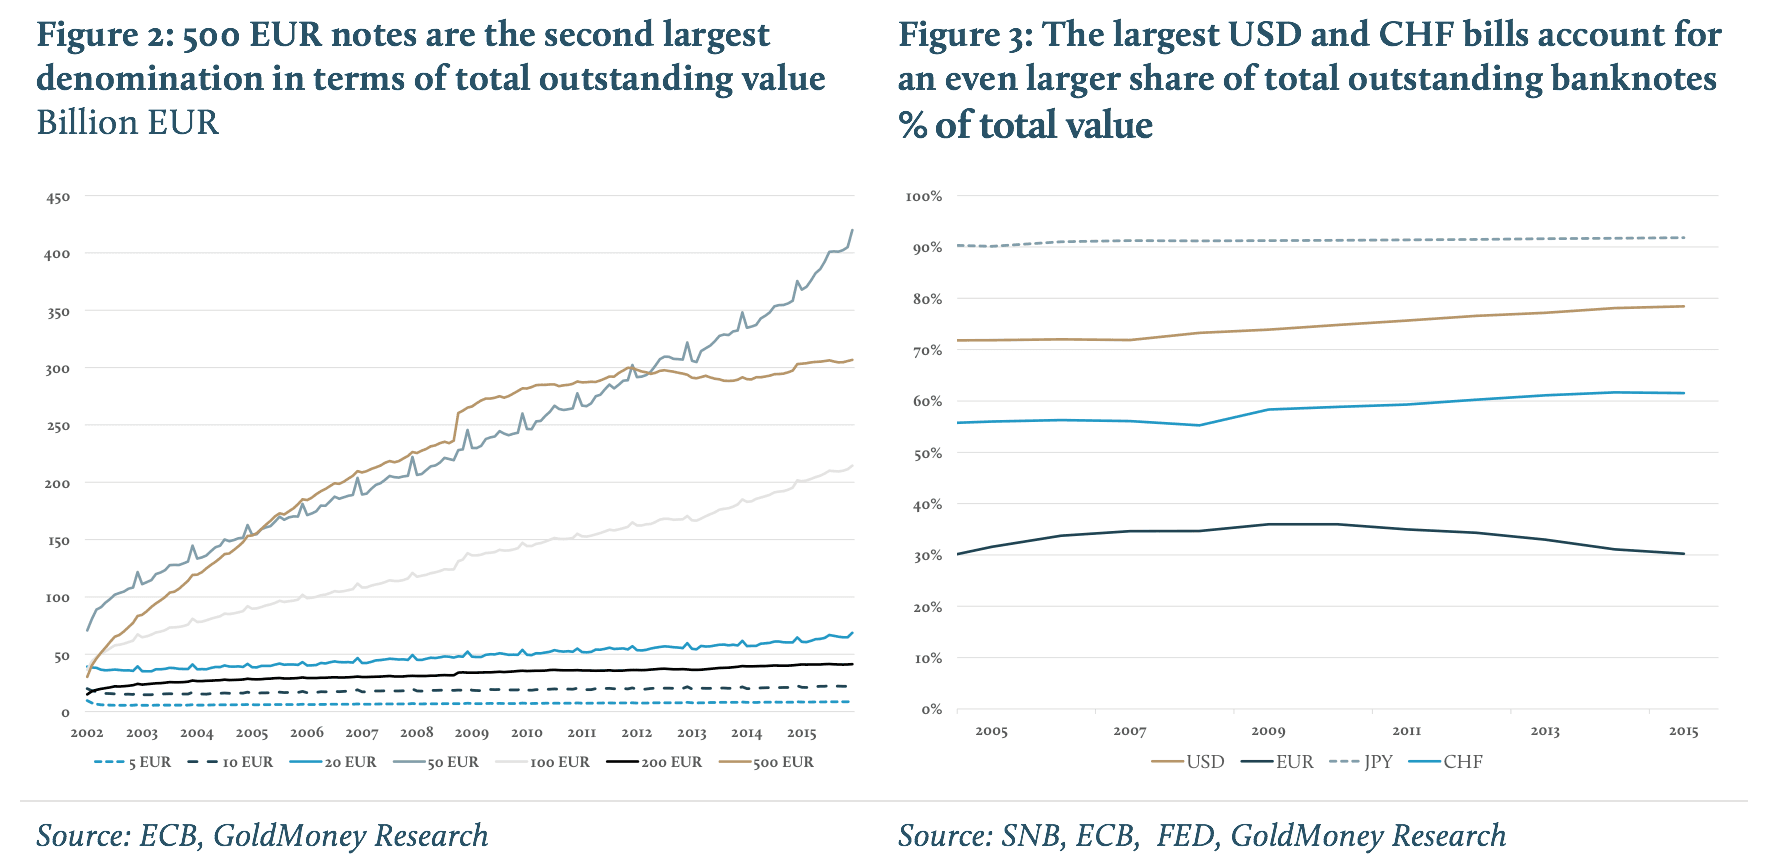
Abbiamo raccolto i dati su banconote e monete in circolazione per le 11 valute più scambiate al mondo, più rupia indiana, real brasiliano e rublo russo. I paesi che emettono queste valute rappresentano circa il 77% del PIL mondiale. Complessivamente, tutta la valuta in circolazione ammonta a circa 5,2 mila miliardi di dollari ai cambi attuali. Un dato importante: le banconote di taglio più grande ne rappresentano circa 3,6 mila miliardi, ossia quasi il 70%. Di conseguenza, estrapolando i dati all'intero mondo, ci sono circa 6,39 mila miliardi di dollari di valuta in circolazione. Rimuovendo solo le banconote di taglio più grande di tutte le valute, stimiamo che scomparirebbero 4,4 mila miliardi di dollari di valuta.
A titolo di confronto, secondo un rapporto del fondatore di GoldMoney James Turk, le scorte complessive di oro in superficie erano di circa 155 mila tonnellate alla fine del 2011. Aggiungendo le 12 mila tonnellate estratte da allora, le scorte totali di oro in superficie hanno un valore di circa 6,6 mila miliardi di dollari, il che porta l'attuale rapporto tra valuta in circolazione e oro a circa 1:1. Tuttavia, eliminando solo le banconote di taglio più grande, il rapporto salirebbe a 3:1.
Tabella 1: Le banconote di taglio più grande in circolazione rappresentano oltre i 2/3 di tutta la valuta in circolazione - Fine 2015, dove disponibile

Fonte: Ricerche GoldMoney, Bloomberg, FED, ECB, BOJ, BOE, RBA, SNB, BOC, BM, RBNZ, SRB, RBI, BCB, CBR, IMF
Nell'economia keynesiana, risparmiare denaro contante, sia su un conto bancario sia semplicemente accumulando banconote, viene definito "tesaurizzazione" (hoarding) per dargli un'aria di qualcosa di losco. Tuttavia, risparmiare per l'istruzione universitaria di un figlio difficilmente può essere considerato un comportamento antisociale, e lo stesso vale per il risparmio finalizzato all'acquisto di una casa, per far fronte ai tempi difficili o per qualsiasi altra forma di sensata pianificazione finanziaria. Invece di speculare su asset come le azioni, che presentano prezzi volatili, le persone tendono naturalmente a detenere almeno una parte dei propri risparmi in contanti per ridurre il rischio. I risparmi in contanti possono essere depositati su un conto bancario oppure custoditi come denaro fisico. In questo contesto, le banconote di taglio elevato hanno aiutato i risparmiatori nei periodi di maggiore rischio nel settore bancario. Ad esempio, l'emissione di banconote da 500 euro è aumentata bruscamente nel 2009, nel pieno della crisi del credito. Ciò è coinciso con un picco del TED spread, la differenza tra i tassi di interesse sui prestiti interbancari e quelli sui Treasury bill statunitensi, che rifletteva la rapida perdita di fiducia nelle banche commerciali (vedi Figura 3). Pertanto, le banconote di taglio elevato hanno aiutato i risparmiatori a ridurre il rischio di controparte nei periodi di volatilità dei mercati (vedi Figura 4).

Questo è importante. Poter prelevare contanti dalla banca è un elemento fondamentale del sistema di pesi e contrappesi che agisce sulle banche. La regolamentazione bancaria esiste per tutelare i risparmiatori, imponendo limiti a ciò che le banche possono fare con il denaro dei clienti. Ma se i risparmiatori perdono fiducia nelle banche, o nei loro regolatori, cosa diventata molto più frequente dopo il 2008, l'unico modo per proteggersi è non prestare denaro a una banca sotto forma di depositi. Si può obiettare che, anche in un mondo senza contanti, i risparmiatori possono spostare i propri risparmi da una banca di cui non si fidano a un'altra. Ma cosa succede se non c'è nessuna banca di cui possano fidarsi, ad esempio se perdono fiducia nel regime normativo? Eliminare la possibilità per i risparmiatori di prelevare contanti da una banca potrebbe aumentare l'azzardo morale tra le banche. Dopotutto, se si comportassero tutte allo stesso modo, non ci sarebbe più il rischio di una corsa agli sportelli, perché i risparmiatori non avrebbero alcun posto in cui rifugiarsi. Le pratiche bancarie che hanno contribuito alla crisi finanziaria globale del 2008-09 diventerebbero ancora più probabili se i contanti venissero vietati del tutto.
Chiaramente, quindi, uno degli obiettivi dell'eliminazione delle banconote di taglio elevato potrebbe essere limitare la possibilità per i risparmiatori di prelevare contanti in tempo di crisi. Questo potrebbe contribuire a proteggere i bilanci delle banche commerciali, ma va a scapito dei risparmiatori, che, nel bene e nel male, devono assumersi il rischio di insolvenza di almeno un istituto.
Ma l'eliminazione dei contanti non toglierebbe soltanto importanti pesi e contrappesi alle banche commerciali. Un altro possibile motivo per un'eliminazione completa dei contanti è diventato ancora più evidente negli ultimi mesi. Dalla crisi finanziaria del 2008/2009, le banche centrali di tutto il mondo hanno mantenuto i tassi di interesse ai minimi storici. La Federal Reserve statunitense ha tenuto il tasso sui prestiti vicino allo zero per quasi 7 anni. Altre banche l'hanno seguita, e alcune non si sono fermate qui. Dopo che le banche centrali di alcune economie più piccole, come la Svizzera, avevano introdotto in precedenza tassi di interesse negativi, di recente anche il Giappone e la BCE hanno fatto lo stesso. La speranza era che ciò incoraggiasse la spesa e, a sua volta, riportasse la crescita economica. Tuttavia, l'effetto tanto desiderato sui consumi, e quindi sulla crescita economica, finora non si è materializzato. È interessante notare che, mentre gli investitori istituzionali nei paesi con tassi negativi già pagano di fatto per prestare il proprio denaro a banche o governi, un grosso problema per i fondi pensione, i risparmiatori finora sono stati risparmiati dai tassi negativi sui loro conti di risparmio. Ad esempio, a noi risulta una sola banca svizzera che ha deciso di trasferire i tassi negativi ai propri clienti. Pertanto, NIRP e ZIRP hanno avuto finora principalmente un effetto: far salire i prezzi degli asset, poiché i grandi investitori istituzionali sono stati costretti a inseguire gli stessi asset che acquistavano anche le banche centrali. Ma per ottenere l'effetto desiderato sui consumi, i tassi di interesse negativi dovranno alla fine essere trasferiti ai risparmiatori. Ed è qui che sta il problema. I risparmiatori potrebbero non essere disposti a spendere semplicemente i propri risparmi pur di evitare di pagare qualcuno a cui prestare il proprio denaro. Con l'intensificarsi della spinta verso tassi di interesse negativi, le banche centrali si trovano di fronte al dilemma che i risparmiatori potrebbero semplicemente scegliere di ritirare del tutto il proprio denaro dalle banche e conservare i contanti a casa o in una cassaforte. Questo non solo comprometterebbe tutti gli sforzi delle banche centrali di stimolare la crescita con tassi negativi, ma inciderebbe anche sui depositi bancari aggregati. Al momento, la possibilità di conservare semplicemente i contanti fissa un limite inferiore a quanto le banche centrali possono spingere al ribasso i tassi. Eliminare le banconote di taglio elevato complicherebbe la situazione. Eliminare del tutto i contanti la renderebbe impossibile. Un'eliminazione dei contanti, anche solo delle banconote di taglio maggiore, toglierebbe di fatto questi pesi e contrappesi anche alle banche centrali. È quindi evidente che le banche centrali non sono oneste con i propri interlocutori sui motivi per cui spingono verso una società senza contanti.
Alla fine saranno i risparmiatori a pagarne il prezzo. In base alle nostre stime per le banconote di taglio più grande in circolazione, con tassi negativi medi dell'1% i risparmiatori sarebbero esposti a costi aggiuntivi pari a 44 mld di USD l'anno solo perché non potrebbero detenere contante (vedi Tabella 2, pagina successiva). Se tutta la valuta in circolazione venisse eliminata, la cifra salirebbe a 64 mld di USD. Con tassi del -5%, questi importi aumentano rispettivamente a 219 mld e 320 mld di USD l'anno. Per chiarezza, questo non è l'importo totale dei costi dei tassi negativi che i risparmiatori devono affrontare, che è molto più alto, dato che al momento il contante rappresenta solo una piccola parte del risparmio complessivo. Sono semplicemente i costi che avrebbero potuto evitare spostando una parte dei loro risparmi in contante. Quel contante non sarebbe più disponibile. Ma il problema va oltre i costi, perché rimuove il limite inferiore per la politica delle banche centrali e permetterebbe loro di addentrarsi in un territorio inesplorato.
Tuttavia, così come la ZIRP non ha prodotto l'effetto desiderato e ha causato molti effetti collaterali indesiderati, come l'impennata dei prezzi degli asset, la NIRP potrebbe ottenere lo stesso risultato, anche se il contante venisse abbandonato. Di fronte a due scelte, spendere i propri risparmi pur non volendo oppure pagare una penale per prestare denaro alle banche, le persone potrebbero semplicemente fare ciò che da tempo fanno gli investitori istituzionali, come i fondi pensione. Invece di spendere il proprio denaro, potrebbero acquistare asset, il che spingerebbe ulteriormente al rialzo i prezzi del settore immobiliare e di altri beni reali. E c'è un'altra scelta ovvia. L'oro è stato la moneta preferita per migliaia di anni. Il valore delle scorte totali di oro in superficie e il valore di tutta la valuta in circolazione sono attualmente più o meno equivalenti. Eliminare le banconote di taglio più grande dall'equazione significherebbe che l'oro dovrebbe assumere un ruolo molto più importante in futuro. La nostra società sorella BitGold ha rivoluzionato il modo in cui si può risparmiare e spendere in oro. Con BitGold, i risparmiatori possono detenere un asset simile al contante, senza costi di custodia né commissioni legate ai tassi negativi (dirette o indirette), ma con pagamenti e commercio digitale più semplici rispetto al contante. Con l'avanzare dell'eliminazione del contante, l'attrattiva di detenere oro come asset di risparmio senza rischio bancario non potrà che aumentare.
Tabella 2: eliminare le banconote di taglio più grande in circolazione avrebbe un grave impatto negativo sui risparmiatori in un contesto di tassi di interesse negativi
Fine 2015, ove disponibile

Fonte: GoldMoney Research, Bloomberg, FED, ECB, BOJ, BOE, RBA, SNB, BOC, BM, RBNZ, SRB, RBI, BCB, CBR, IMF
Consulta qui l'intero studio in formato PDF...
1. Rogoff, Kenneth: "Costs and benefits to phasing out paper currency", Harvard University, 16 maggio 2014.
Le opinioni espresse in questo articolo sono quelle dell'autore o degli autori e non riflettono quelle di GoldMoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce, da parte di GoldMoney o dell'autore o degli autori, una consulenza legale, finanziaria, fiscale, di investimento o contabile. Non devi agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Abbiamo cercato di garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, GoldMoney non dichiara che siano accurate, complete, aggiornate e/o da considerare un'indicazione di risultati futuri, e non devono essere considerate tali. GoldMoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio causati da qualsiasi informazione o opinione contenuta in questo articolo; qualsiasi azione intrapresa in seguito alle opinioni e alle informazioni contenute in questo articolo è a tuo rischio.