
In questo report analizziamo i movimenti del dollaro canadese attraverso il nostro quadro di riferimento per le valute, basato sui tassi di interesse reali e sul prezzo dell'energia a lunga scadenza. Come già emerso nel nostro modello del prezzo dell'oro, il CADUSD ha una relazione più forte con i prezzi del petrolio a lunga scadenza che con quelli del petrolio spot, e i movimenti del petrolio a lunga scadenza sono legati al cambio CADUSD più strettamente rispetto ai tradizionali fattori che influenzano le valute. Il nostro quadro empirico per i cambi tra due valute pure richiede ulteriore lavoro, ma la nostra prima conclusione è che il dollaro canadese sia forse meno vulnerabile a ulteriori ribassi di quanto indichi il posizionamento del mercato, in assenza, naturalmente, di una più ampia dislocazione dei mercati finanziari.
Qui puoi consultare l'intero studio in formato PDF.
IL SENTIMENT MUOVE I MERCATI VALUTARI?
Nell'ultima settimana il sentiment del mercato verso il dollaro canadese è diventato sempre più ribassista, come emerge dall'ultimo report CFTC Commitment of Traders. Tra le principali valute, il loonie ha registrato il maggiore aumento settimanale dell'open interest e il maggiore aumento delle posizioni nette corte, e ora occupa il secondo posto sia per posizioni nette corte sia per posizioni corte totali in essere, dopo la sterlina britannica, alle prese con la Brexit.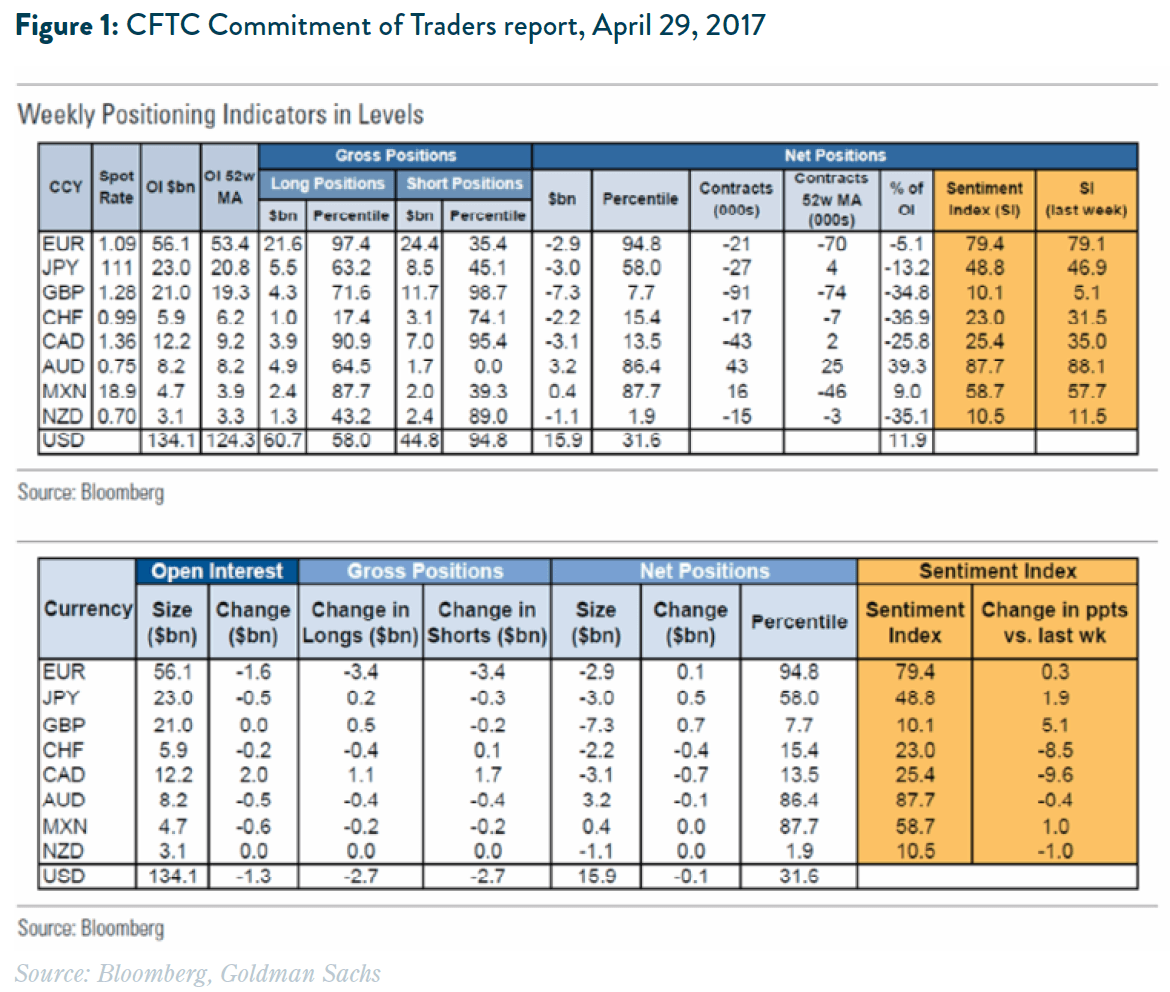
Questo aumento del sentiment e del posizionamento ribassista dipende da diversi fattori segnalati, dai timori sul mercato dei mutui e immobiliare legati a Home Capital fino alla rinnovata guerra dell'amministrazione Trump contro i produttori canadesi di legname tenero e i produttori di latticini.
Tuttavia, in mercati ampi e liquidi come quello valutario globale, questi sentimenti da prima pagina raramente producono variazioni significative dei prezzi o della volatilità. Come ben sanno gli investitori in oro e chi segue le nostre ricerche di mercato, il sentiment sensazionalistico sui mercati dell'oro e delle valute raramente crea una deviazione duratura dai fondamentali dei tassi di interesse reali e del mercato dell'energia. Dopo aver dedicato molto tempo a smontare gli (infiniti) miti dei titoli di giornale secondo cui la paura e il sentiment dei "gold bug" determinerebbero i prezzi dell'oro, ora passiamo al dollaro canadese per cercare segnali di deviazione dai fondamentali.
Come mostreremo più avanti nell'analisi, non vediamo deviazioni significative del CAD dai fattori strutturali; tuttavia, è opportuno illustrare quali riteniamo siano i fattori fondamentali del dollaro canadese che ci portano a questa conclusione.
ANALISI FONDAMENTALE DEL FOREX E DOLLARO CANADESE CONTRO USD
Senza addentrarci in trattati completi sui fondamentali dei tassi di cambio fluttuanti delle valute fiat (su cui non si è raggiunto alcun consenso, né accademico né di mercato, riguardo a ciò che determina davvero il valore relativo delle valute), ci limitiamo a evidenziare i fattori tipici che determinano la forza relativa tra due valute basate sul debito. Al primo posto ci sono i differenziali dei tassi di interesse: i movimenti di una coppia di valute dovrebbero di norma riflettere l'arbitraggio del carry trade, cioè prendere a prestito in una valuta a un dato tasso, poi convertire e prestare nell'altra. A parità di altre condizioni, il tasso di cambio dovrebbe seguire l'andamento dei contesti di tassi relativi delle due valute. Alla base di questo differenziale, però, ci sono le effettive condizioni economiche che determinano i contesti di tasso: crescita relativa, inflazione, disoccupazione, commercio e saldi di bilancio pubblici.
Per il dollaro canadese e l'economia canadese, molti di questi fattori sottostanti restano spesso legati all'economia statunitense, dati gli stretti legami commerciali e di investimento tra i due paesi vicini. Le esportazioni canadesi sono in genere forti quando la crescita statunitense è forte, ed entrambe le economie possono vivere un contesto di tassi in aumento; la differenza è determinata soprattutto dagli effetti dell'inflazione sulla crescita e sull'andamento dei tassi. Per questo osserviamo sia i differenziali dei tassi di interesse reali sia quelli nominali.
A nostro avviso, le aspettative sui tassi di interesse reali dovrebbero avere un impatto ancora maggiore sui tassi di cambio rispetto ai rendimenti nominali, poiché i differenziali dei tassi reali contengono informazioni sui tassi di interesse futuri e sulle aspettative di inflazione delle rispettive valute. Ad esempio, nella nostra recente nota “Why the Japanese yen mirrors gold's performance, 1 May 2017” abbiamo mostrato che il cambio JPY/USD ha seguito, a grandi linee e per un periodo prolungato, i differenziali dei tassi reali tra dollaro e yen; tuttavia, nel caso del dollaro canadese sembra che entrino in gioco più fattori dei soli tassi, dato che i tassi canadesi hanno seguito da vicino quelli statunitensi nel corso del tempo (si vedano le Figure 2 e 3).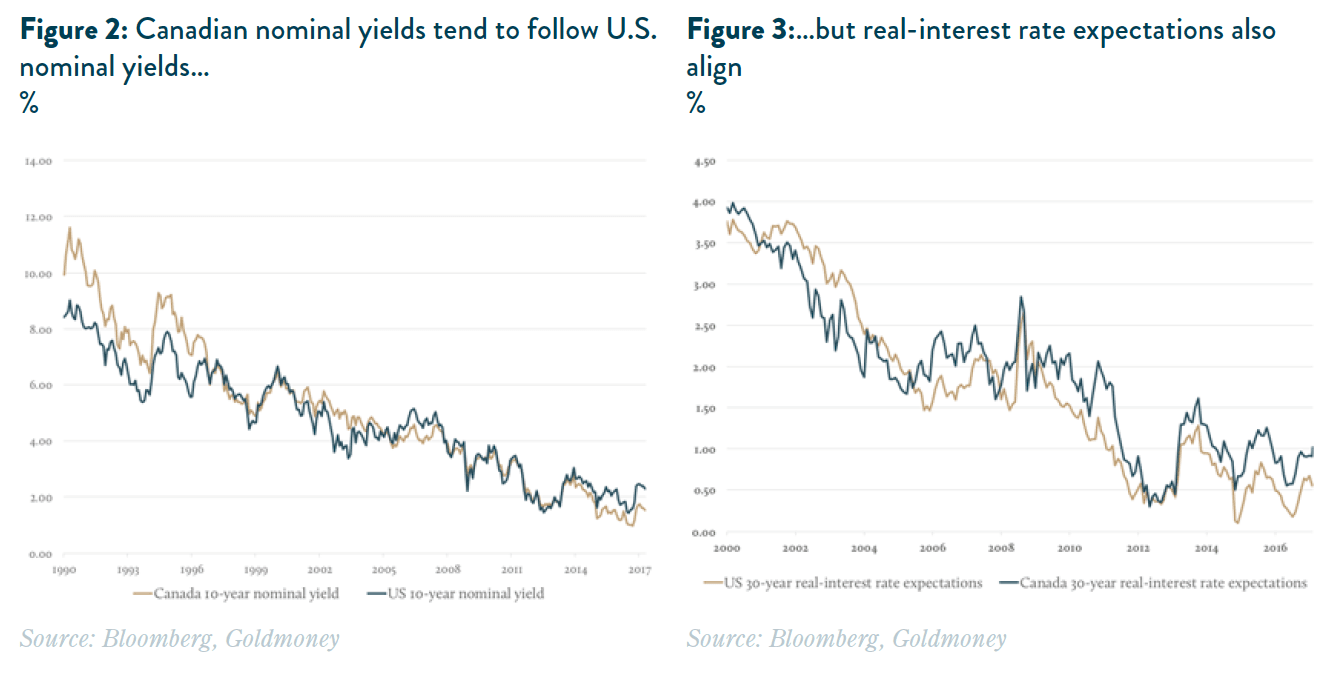
SE I TASSI SONO STATI ALLINEATI NEL TEMPO, PERCHÉ OSCILLAZIONI DEL 30-40% TRA USD E CAD?
Dove i fondamentali dei due vicini del G10 differiscono in modo significativo, naturalmente, è nel fatto che il Canada è un grande esportatore netto di energia e materie prime, registra deficit commerciali inferiori e attira investimenti esteri nei periodi di prezzi elevati delle materie prime, mentre per gran parte degli ultimi cinque decenni è avvenuto l'opposto per l'economia statunitense. Nel nostro quadro empirico per la valutazione di moneta e valute (che considera la moneta come “prova di tempo ed energia”), questo diventa un elemento differenziante molto importante: il valore della valuta sale e scende con il variare dello stock e del flusso di capitale ed energia alla base dell'economia.
Sebbene le banche centrali di Stati Uniti e Canada possano seguire percorsi dei tassi simili in funzione di crescita e inflazione (prezzo di “flusso” di tassi e moneta), gli effetti inflazionistici dell'aumento dei prezzi delle materie prime modificano in modo significativo gli effetti di “stock” del debito e delle attività alla base di ciascuna valuta. In altre parole, il valore del “collaterale” che sostiene lo stock di moneta nell'economia canadese è più solido quando i prezzi delle materie prime sono alti, e probabilmente alimenta aspettative di deficit più bassi e di un minore stock di debito sovrano in futuro, per cui il valore della valuta sale. Quindi, il prezzo nominale di moneta e debito può apparire simile in termini di prezzo di “flusso” nei tassi, ma molto diverso quando si guarda al valore dello “stock” in diversi contesti di aspettative sui prezzi delle materie prime.
PREZZI DEL PETROLIO, STOCK E FLUSSO
Per verificare questa tesi, osserviamo l'importanza relativa dei prezzi del petrolio per il tasso di cambio CADUSD; tuttavia, nell'analizzare l'impatto dei prezzi del petrolio, è importante sottolineare che non esiste “il prezzo del petrolio”. Innanzitutto, esistono numerose qualità di petrolio, i cui prezzi possono variare sensibilmente. Conta anche la località: un barile in magazzino presso un produttore canadese di sabbie bituminose vale molto meno dello stesso barile a Houston, in Texas. Ma oltre a qualità e località, il petrolio ha prezzi diversi in base alle date di consegna. C'è il prezzo spot, ovvero quello che un acquirente paga a un venditore per la consegna immediata. I prezzi spot non sono ampiamente riportati. Il prezzo di riferimento del petrolio che di solito viene riportato dai media è in realtà un prezzo future. Di norma è il prezzo del contratto più vicino alla scadenza, noto come contratto del mese anteriore (front month), ma il petrolio può essere negoziato con consegna fino a diversi anni più avanti. I prezzi dei singoli contratti formano la cosiddetta curva forward. Quando la curva è piatta, i prezzi future a breve e a lunga scadenza sono più o meno uguali. In una curva in backwardation, i prezzi a lunga scadenza sono inferiori a quelli a breve scadenza. Il caso opposto si chiama contango. I prezzi a lunga scadenza dovrebbero riflettere il costo marginale dell'offerta futura, cioè il prezzo di cui i produttori di petrolio hanno bisogno per approvare il progetto marginale necessario a garantire che l'offerta futura possa soddisfare la domanda futura. I prezzi sul tratto a breve hanno poco a che fare con i costi; riflettono semplicemente la situazione delle scorte. Ne abbiamo trattato ampiamente nel nostro rapporto “Something’s got to give in the oil market, 3 May 2016”.
Quindi, quale prezzo del petrolio dovrebbe essere studiato per determinarne l'impatto sul dollaro canadese? In termini di qualità, il Canada esporta un mix di greggi, ma esporta sempre più greggio pesante acido (heavy sour). Purtroppo, il prezzo del greggio pesante acido è più difficile da reperire rispetto ai tipici riferimenti leggeri e dolci (light sweet), come il WTI negli Stati Uniti e il Brent in Europa. Bloomberg riporta i prezzi del Cold Lake a Hardisty, ma i dati risalgono solo a circa 10 anni fa.
Il secondo aspetto, a nostro avviso più importante, è se utilizzare il prezzo spot o quello future a più lunga scadenza. Nel nostro quadro di riferimento, abbiamo riscontrato che i prezzi del petrolio a lunga scadenza sono un fattore più importante per i prezzi dell'oro rispetto ai prezzi spot o a breve scadenza. Il motivo è che i prezzi spot, determinati dalle variazioni delle scorte di petrolio, possono influire sulla redditività a breve termine dei produttori di oro, ma non fissano i costi dell'offerta futura di oro. A nostro avviso, lo stesso ragionamento vale per il CAD. Le oscillazioni a breve termine dei prezzi spot (e con premi di prodotto variabili) possono influire sulla domanda e sull'offerta attuali di dollari statunitensi rispetto a dollari canadesi, ma nel lungo periodo i prezzi a più lunga scadenza ancorano il valore delle infrastrutture energetiche e delle materie prime, riflettendo al contempo le aspettative future sull'economia canadese, e quindi sul CAD.
Purtroppo i prezzi del petrolio a più lunga scadenza sono molto meno liquidi dei prezzi spot e non esistono dati pubblicamente disponibili sui prezzi forward del greggio pesante amaro canadese. Il riferimento più vicino è rappresentato dai prezzi forward a cinque anni del WTI. Nelle Figure 4 e 5 abbiamo sovrapposto il dollaro canadese (CAD) sia al prezzo del WTI del primo mese sia al prezzo forward a cinque anni. Nonostante la liquidità notevolmente ridotta dei contratti a più lunga scadenza dopo la crisi finanziaria, il CAD segue i prezzi del petrolio a lungo termine molto meglio dei prezzi spot. Ciò è in linea con le nostre aspettative: la valuta, pur potendo riflettere in parte i flussi di cambio correnti, dovrebbe guardare oltre i vincoli di breve periodo legati alle scorte ("flussi") e incorporare i prezzi dell'energia a più lunga scadenza e i valori di "stock" dell'economia.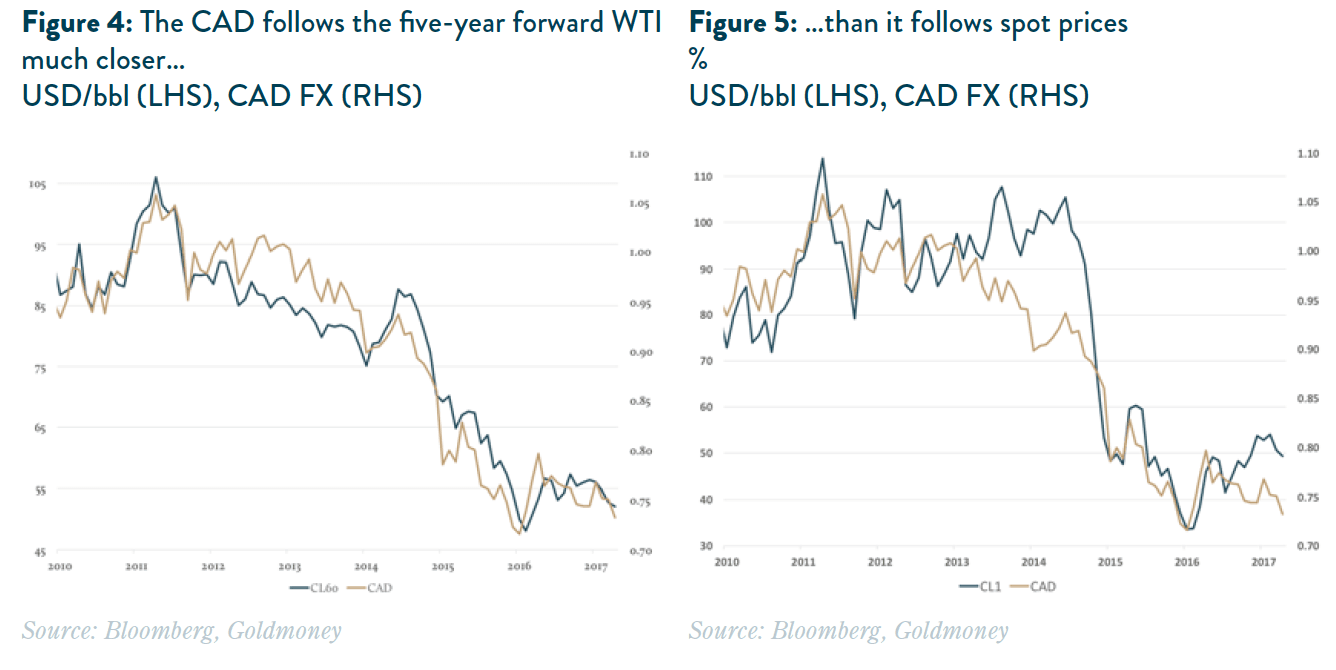
LA TESI DEL LUNGO TERMINE TROVA RISCONTRO: COME SI COMPORTA NEL MODELLO?
Per individuare i veri fattori che muovono il dollaro canadese, abbiamo eseguito un'analisi di regressione multipla su un periodo prolungato. Purtroppo i dati sui prezzi del WTI su Bloomberg risalgono solo a circa 10 anni fa, prima di diventare frammentari. Perciò utilizziamo invece i dati sul Brent forward a cinque anni. Pur disponendo di una serie più lunga per il Brent forward a cinque anni, siamo consapevoli che la qualità dei dati non è ottima, data la liquidità molto scarsa. Incontriamo problemi di dati anche per le aspettative sui tassi di interesse reali canadesi: i dati sui rendimenti a 10 anni risalgono solo a pochi anni fa, mentre quelli sui rendimenti a 30 anni risalgono solo al 2000, quindi nella nostra analisi usiamo invece il differenziale nominale a 10 anni.
L'ultima variabile che usiamo è l'entità del quantitative easing (QE) attuato dalla Fed (abbiamo spiegato la logica di queste variabili sostanzialmente fittizie, o dummy, nel nostro rapporto sul modello di prezzo dell'oro). Il QE incide sui tassi di interesse reali (portando al ribasso le aspettative sui tassi reali), ma il suo impatto sull'oro, ad esempio, ha superato quello avuto sulle aspettative sui tassi reali, a causa del cambiamento delle aspettative sulla massa monetaria totale. In altre parole, l'annuncio del primo ciclo di QE ha avuto un effetto significativo sulle aspettative sui tassi reali statunitensi, che a sua volta ha spinto al rialzo i prezzi dell'oro in dollari, ma i prezzi dell'oro sono saliti più di quanto il calo dei tassi reali avrebbe giustificato e si sono mantenuti a quei livelli. Abbiamo quindi concluso che il QE ha determinato uno spostamento a gradino verso l'alto dei prezzi dell'oro.
CONCLUSIONI
Nonostante tutti i problemi di dati incontrati, otteniamo un adattamento sorprendentemente buono del modello (vedi Figura 6). L'R quadro corretto è ben superiore all'80%. Sia i prezzi del Brent forward a cinque anni sia i differenziali dei tassi di interesse nominali sono altamente significativi. Sostituendo i prezzi del Brent forward a cinque anni con i prezzi del WTI del primo mese, l'R quadro corretto si riduce del 2% e il valore t del coefficiente del petrolio risulta leggermente inferiore.
Si tratta solo di una prima applicazione del nostro modello (approfondiremo i fondamentali tra una valuta e l'altra nel volume V della nostra serie sul modello di prezzo delle valute), ma rileviamo che l'attuale tasso di cambio del dollaro canadese rimane in linea sia con i prezzi dell'energia a lungo termine sia con le previsioni del modello più ampio.
Le opinioni e i punti di vista espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Abbiamo posto la massima cura nel garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che esse siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non vanno considerate tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio derivanti da qualsiasi informazione od opinione contenuta in questo articolo; qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.