
Il Cato Institute ha pubblicato di recente un nuovo libro, Superabundance, che cerca di dimostrare che Malthus, il religioso ed economista dell'Ottocento, si sbagliava a proposito della sua teoria sulla popolazione. Malthus riteneva che la crescita della popolazione fosse esponenziale, mentre quella delle scorte alimentari e delle altre materie prime fosse lineare. Queste condizioni, secondo lui, avrebbero inevitabilmente portato a carestie, guerre e infine al declino e all'estinzione delle popolazioni.
Malthus scrisse il suo saggio sull'argomento nel 1798. In oltre due secoli di enorme espansione demografica e di uso dissennato delle risorse naturali, le sue profezie non si sono avverate.
Si potrebbe pensare che un nuovo libro sull'argomento sia superfluo, ma gli autori sembrano essere mossi, almeno in parte, dal dibattito sul cambiamento climatico, sostenendo che valga la stessa psicologia della paura del futuro.
Tuttavia, in questo libro ci sono aspetti che lasciano forti dubbi. C'è una contraddizione tra la sezione iniziale sulla psicologia umana e l'approccio basato sui dati per accertare come cambia nel tempo l'abbondanza delle materie prime.
Questo articolo solleva e affronta tali questioni e propone un approccio molto più semplice e convincente, che rifiuta di usare valute fiat soggette ad aggiustamenti per determinare i prezzi e ricorre invece al vero denaro legale, cioè l'oro.
[Superabundance: The Story of Population Growth, Innovation, and Human Flourishing on an Infinitely Bountiful Planet, di Marian Tupy e Gale Pooley — Pubblicato dal Cato Institute]
Introduzione
L'obiettivo di questo articolo è illustrare gli errori analitici comuni commessi da economisti e storici di ogni orientamento. Il bersaglio più facile per un esercizio di questo tipo sono le figure socialiste dell'establishment. Ma il problema dell'analisi sbagliata riguarda anche i sostenitori del libero mercato. Troppo spesso vediamo chi è favorevole a una minore interferenza del governo nell'economia esaltare l'analisi statistica e macroeconomica, senza accorgersi dei suoi rischi e delle sue contraddizioni. È questo approccio che va messo in discussione, e i think tank liberisti, come il Cato Institute, dovrebbero essere resi consapevoli degli errori che contiene.
Il cuore del problema è che il ragionamento deduttivo è stato abbandonato a favore di un approccio basato sull'evidenza. Il problema dell'evidenza è duplice. Il primo riguarda la sua veridicità: quante volte vediamo analisti fermarsi a considerare se le statistiche provenienti dalle agenzie governative siano accurate? Il secondo è l'errore di proiettare matematicamente le tendenze statistiche in un contesto determinato interamente da un'azione umana che non è matematica.
L'approccio basato sull'evidenza è associato soprattutto agli economisti moderni, sia keynesiani sia monetaristi. Ma esiste una tendenza di più lunga data in questa direzione, guidata dall'evoluzione della matematica e delle scienze naturali. Le scienze umane non sono scienze naturali, eppure anche gli economisti favorevoli al libero mercato continuano a commettere l'errore di trattare l'economia come una scienza naturale.
Per stimolare la consapevolezza di questo problema, in questo articolo recensisco Superabundance, un nuovo libro di Gale Pooley e Marion Tupy, pubblicato dal Cato Institute, che cerca di dimostrare che Thomas Malthus, il quale sosteneva che la popolazione sarebbe cresciuta oltre la capacità del pianeta di sostenerla, si sbagliava. Se un editore decide di pubblicare un libro su un tema piuttosto trito, questo supera facilmente il vaglio editoriale se uno degli autori è un senior fellow del proprio think tank e l'altro un professore universitario che ha insegnato economia e statistica. Entrambi gli autori rispondono a questi requisiti: Tupy è l'uomo del Cato e Pooley il professore universitario.
A parte le numerose tabelle di dati riportate in appendice (ma chi legge le appendici, figuriamoci i dati nelle tabelle), è una lettura ingannevolmente facile. È scritto e organizzato in modo da risultare semplice per il lettore non specialista, e lo induce a pensare di uscire dal libro avendo compreso le ragioni filosofiche e psicologiche, supportate dai dati, per cui il pessimismo di Malthus era sbagliato, perché la sua storia perdura e come si riflette in altri aspetti del pensiero umano in cui domina il pessimismo.
Ma chi sarebbe davvero interessato agli scritti di un religioso dell'Ottocento, le cui teorie economiche sono diventate poco più di una curiosità storica? Ben presto diventa evidente che il libro è stato probabilmente ispirato dall'ossessione odierna per il cambiamento climatico, e spinge il lettore ad accettare che le teorie catastrofiste sul clima siano fondamentalmente l'equivalente moderno del pessimismo malthusiano. Si sforza con decisione di non affrontare la questione climatica di petto, presumibilmente perché gli autori sanno di non dover cadere nella trappola di essere etichettati come negazionisti del clima.
Invece, sostenendo che gli esseri umani hanno una naturale paura del futuro e che la psicologia pesa molto sugli atteggiamenti moderni verso temi come il cambiamento climatico, il libro diventa interessante per un pubblico più ampio. E, a conferma di ciò, scopriamo che Tupy compare in alcuni video su YouTube, in cui fa notare che il sostegno alle teorie sul cambiamento climatico è alimentato dalle stesse argomentazioni apocalittiche promosse da Malthus.
Come per le previsioni di Malthus, il dibattito sul clima potrebbe essere risolto con il tempo. È anche possibile che non lo sia mai, se il pianeta si surriscalda per ragioni diverse da quelle indicate dai sostenitori della teoria del cambiamento climatico. Thiers è un caso difficile da scalzare.
Se devo muovere una critica alle argomentazioni filosofiche e psicologiche di questo libro, distinte dal suo approccio analitico, è l'eccessivo ricorso degli autori alle citazioni di filosofi ed economisti, antichi e moderni, che prendono il posto di un'analisi propria. Il lettore non ha modo di capire se le citazioni siano scelte per dare un'inclinazione di parte all'argomentazione. Sono forse un sostituto del ragionamento?
Lo sottolineo perché, citando degli esperti, gli autori affermano che «nonostante i molti miglioramenti, ci siamo evoluti per concentrarci sul negativo». Non sono convinto che sia vero. Senza dubbio, per i media le buone notizie non vendono e le cattive sì. Ma questo non significa che i singoli individui si concentrino sul negativo. Nella mia esperienza di agente di borsa, ho visto che le persone si comportano in modo diverso. È sempre stato più facile convincere gli investitori ad acquistare titoli che a venderli. E, a parità di altre condizioni, ho notato che il grande pubblico risponde alle analisi economiche che lasciano intravedere una speranza. Quando invece l'argomentazione è negativa, i lettori calano. Più che una propensione al pessimismo, ho riscontrato che la gente preferisce ignorarlo.
Ammetto senza riserve che esista una nicchia di catastrofisti. Ma, che si tratti di attivisti per il clima o di una comunità «woke», sono una minoranza iperattiva. Inoltre, per quanto riguarda l'analisi psicologica, trovo gli argomenti di Pooley e Tupy tutt'altro che convincenti nel complesso. Un libro molto migliore su questo tema è uno di quelli citati in Superabundance: si tratta di Population Bombed! di Pierre Desrochers e Joanna Szurmak (pubblicato dalla Global Warming Policy Foundation), il cui sottotitolo è «Exploding the link between Overpopulation and Climate Change». Il loro libro esamina in modo rigoroso la psicologia che sta dietro al movimento per il cambiamento climatico, senza ricorrere a tabelle di dati. È ciò che avrebbe dovuto fare questo libro.
L'errore di Fontenelle
Gli autori citano un matematico francese da tempo dimenticato che, oltre quattrocento anni fa, dichiarò concluso il ragionamento deduttivo dei filosofi antichi. Scrivono che Bernard le Bovier de Fontenelle sosteneva che il ragionamento deduttivo avesse fatto il suo corso e fosse stato superato dalla sperimentazione. Presumibilmente, per sperimentazione si intende un approccio alla scienza basato sui dati.
Non riesco a trovare facilmente questo riferimento, ma probabilmente è stato estrapolato dal contesto, in parte perché l'economia non era ancora stata concepita come branca della scienza. Come matematico a cavallo tra il Seicento e il Settecento, Fontenelle fu contemporaneo di Sir Isaac Newton, che oltre alle sue scoperte in fisica pose le basi del calcolo differenziale e integrale. Per Fontenelle dev'essere stata un'epoca entusiasmante, con nuovi confini che si aprivano nella sua professione e con presupposti religiosi e filosofici sempre più messi in discussione dalla scienza. La matematica offriva risposte che minavano le convinzioni esistenti, quindi chi poteva sapere quali sarebbero stati i limiti di questa scienza in sviluppo.
Ma fu un errore respingere il ragionamento deduttivo nelle scienze umane, a differenza di quelle naturali. Sebbene Superabundance riguardi un concetto malthusiano, quando si comincia a trattare le relazioni tra i prezzi si entra nel territorio dell'economia vera e propria e, più in particolare, della catallattica. La validità dell'approccio degli autori dipende dal fatto che la catallattica sia una scienza umana o naturale; se sia corretto adottare un approccio matematico a questa branca della filosofia o se si debba accettare che non sia quantificabile statisticamente.
Per quanto riguarda i volumi di moneta e di credito e il loro potere d’acquisto, questa è una questione fondamentale da affrontare in qualsiasi valutazione delle relazioni tra i prezzi nel tempo. Non sostengo che l'informazione quantitativa sia priva di valore conoscitivo. Le teorie quantitative dei monetaristi, in determinate circostanze, possono avere un valore predittivo, ma risolvono solo una parte dell'enigma dei prezzi. Per comprendere i limiti del monetarismo, l'analista deve ricorrere al ragionamento a priori, ovvero deduttivo. Senza il ragionamento deduttivo, le relazioni catallattiche, che dipendono sempre dalle azioni umane, non possono essere spiegate in modo adeguato.
Gli esempi concreti del perché questo sia importante sono numerosi, ma ne porterò uno che ho studiato in anni recenti. Nel 2015 mi sono dato il compito di risolvere il paradosso di Gibson. In parole semplici, Gibson osservò che i tassi di interesse e il livello generale dei prezzi erano correlati positivamente. In altre parole, all'aumento dei tassi di interesse si accompagna l'aumento dei prezzi, e viceversa, contrariamente a quanto si ritiene comunemente oggi.
L'evidenza statistica dimostrava chiaramente che le cose stavano così. Keynes scrisse perfino che la correlazione osservata era «uno dei fatti empirici più completamente accertati nel campo dell'economia quantitativa». Purtroppo Keynes e altri non furono in grado di spiegare il fenomeno e, di conseguenza, le politiche monetarie odierne lo ignorano.
Non dovremmo avere dubbi: se nella ricerca di una spiegazione il ragionamento deduttivo fosse stato seguito correttamente e il fenomeno fosse stato spiegato, oggi le banche centrali non alzerebbero i tassi di interesse per controllare l'inflazione, ma lascerebbero che a determinarli fossero i mercati.
Perciò è un errore liquidare semplicemente il ragionamento deduttivo, come sembrano fare gli autori: dovrebbero saperlo meglio. Dalla sua biografia, uno degli autori, Gale Pooley, sembra essere un economista con istinti di libero mercato. Marian Tupy è strettamente legato al Cato Institute, un think tank favorevole al libero mercato. Ciò solleva una domanda: se sono sostenitori dei mercati liberi, su che cosa si basa il loro pensiero, se scartano l'argomentazione razionale a favore di numeri discutibili?
Se in privato capiscono che l'approccio statistico è sbagliato, sembrano comunque spinti a tentare l'impossibile: dare significato alla loro tesi con il metodo statistico. Anche se l'intero establishment economico segue il metodo statistico, questo approccio va scoraggiato, perché le argomentazioni a favore del libero mercato, che si fondano sull'azione umana, devono essere coerenti.
I problemi dei dati
Citando Fontenelle, Superabundance liquida la conoscenza deduttiva «degli Antichi» a favore della sperimentazione. Ciò genera un conflitto nell'approccio degli autori: la Parte 1 del libro sostiene la tesi da un punto di vista psicologico, e la psicologia è una scienza umana, non una scienza naturale. Gli autori procedono poi a sostenere la tesi sulla base dei dati, che, naturalmente, sono la materia prima della matematica e delle scienze naturali. È chiaro che, a questo punto, sono soggiogati dall'approccio sperimentale di Fontenelle, ma non possono avere entrambe le cose.
Gli autori cercano di dimostrare che, lungi dall'aver esaurito le risorse del pianeta, la rapida crescita demografica dai tempi di Malthus non l'ha fatto, basandosi su come sono cambiati i prezzi dei beni nel tempo. Se si può dimostrare che in generale i prezzi sono scesi in termini relativi tra i momenti T1 e T2, ciò indica che l'offerta è aumentata rispetto alla domanda. E poiché la popolazione è aumentata, anche la domanda deve essere aumentata, quindi l'offerta è cresciuta ancora più rapidamente.
Tuttavia, non si tratta di un semplice confronto tra i prezzi nei punti dati T1 e T2. Gli autori cercano di aggirare questi problemi confrontando i salari e ciò che si può comprare con essi tra un punto dati e l'altro. Poi cercano di aggirare il problema delle variazioni del potere d’acquisto delle valute mettendo in relazione i salari con il PIL dell'anno in questione. L'Appendice 2 elenca il PIL nominale medio per ora lavorata in 28 paesi per ogni anno tra il 1960 e il 2018. L'Appendice 3 lo estende a 42 paesi.
I dati OCSE per i 42 paesi dell'Appendice 3 relativi al 2019, su cui si basano i dati del libro, sono riportati di seguito.
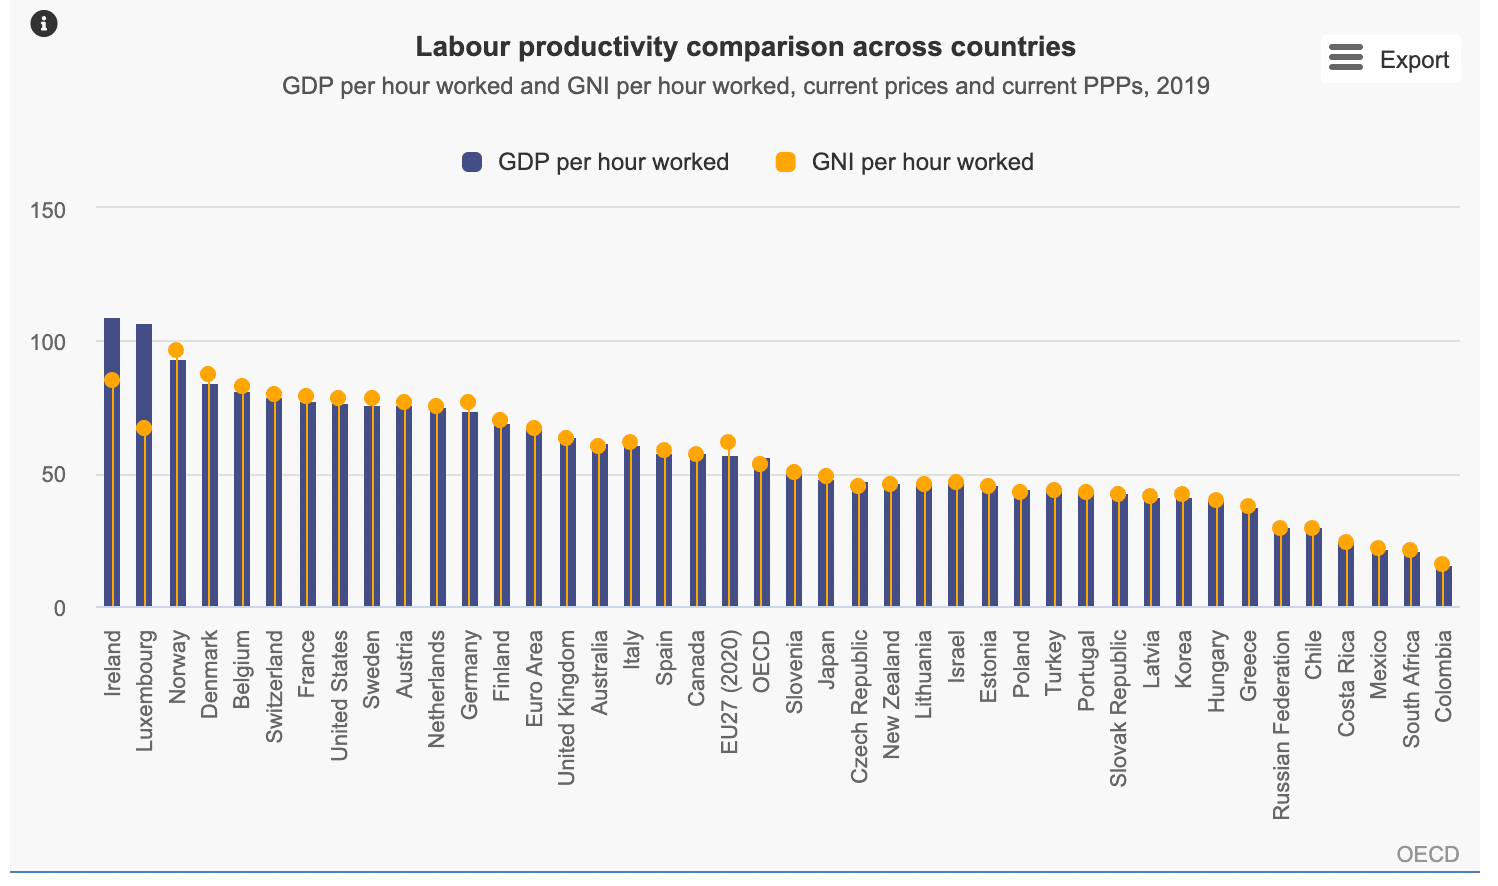
Il PIL per ora lavorata equivale alla statistica sulla produttività dell'OCSE. Esiste una notevole variazione tra i paesi. Ma l'OCSE non tiene conto della disoccupazione: i numeri comprendono solo chi ha un impiego retribuito e registrato.
Le variazioni sono enormi. L'Irlanda, per esempio, è un'economia basata sui servizi (turismo, servizi finanziari ecc.) e il Lussemburgo è simile. L'acquisto di competenze richiede molte meno materie prime dell'acquisto di beni. L'acquisto di beni è di gran lunga prevalente nei paesi più poveri. Sappiamo inoltre che le economie avanzate nel loro complesso, che costituiscono ben oltre l'80% del PIL mondiale, hanno visto la spesa dei consumatori spostarsi sempre più verso i servizi e allontanarsi dai prodotti basati sulle materie prime. Questa tendenza da sola getta dubbi sulla tesi statistica presentata contro la teoria malthusiana.
C'è un'ulteriore questione legata alla produttività. Il database dell'OCSE mostra che in Francia, ad esempio, nel 2019 il PIL medio per ora lavorata era pari a 77,6 in termini di parità di potere d’acquisto, in Germania a 74,2 e in Gran Bretagna a 64,3. Ma se si tiene conto delle imposte sul lavoro molto elevate in Francia, di quelle più basse in Germania e di quelle ancora più basse nel Regno Unito, oltre alle aliquote dell'imposta sulle società in questi tre paesi, il dipendente francese deve produrre più PIL per ora lavorata per giustificare il proprio apporto. Una volta corretti questi fattori, assumere un lavoratore britannico risulta il più redditizio dei tre. E chiunque vada in Francia si accorge che l'economia rurale è in prevalenza un'economia di contanti non tassata, con agricoltori e altri che percepiscono sussidi agricoli. Si chiama stile di vita francese e non si riflette nelle statistiche sul lavoro.
Cominciamo a vedere gravi difetti nella statistica del PIL per ora lavorata. E più si esaminano queste statistiche sulla produttività, più ci si rende conto che non si avvicinano nemmeno lontanamente alla realtà.
L'Appendice 4 suddivide il reddito orario in compensi per lavoro non qualificato e per lavoro operaio, risalendo fino al 1850. Queste cifre possono essere poco più che congetture, perché è poco plausibile che le statistiche governative venissero effettivamente raccolte o potessero essere ricavate.
Finora, l'argomento dei guadagni orari appare piuttosto logoro.
Passiamo ora al lato della spesa. La parte dei salari, al netto delle imposte e di ammontare ignoto, che non viene spesa in servizi è spesa in beni fisici. L'Appendice 6 riduce 50 materie prime e commodity a 37, sulla base di dati della Banca Mondiale. Per ciascuna commodity si prendono i prezzi del 1980 e del 2018, e gli aumenti di prezzo vengono poi confrontati con il dato del PIL per ora lavorata ricavato per le due date. Poiché la variazione del valore in tempo-prezzo dei salari è maggiore della variazione del prezzo delle commodity, la tabella ci dice che esiste un tasso di crescita percentuale annuo composto positivo nell'«abbondanza di risorse personali». Queste cifre sono ricavate per ogni commodity dell'elenco per ottenere una media.
Il difetto di fondo di questi calcoli è che nessun consumatore acquista materie prime, e tanto meno in quantità negoziate sul mercato. Il consumatore paga beni finiti, in cui la componente di commodity è un elemento marginale del prezzo, se si considerano tutte le fasi di produzione, i margini tra i fornitori, i profitti dei grossisti e quelli dei dettaglianti. Né è possibile calcolare come questi fattori variabili siano cambiati nel tempo.
L'Appendice 14 elenca i generi alimentari tra il 1912 (Bureau of Labor Statistics) e il 2019 (prezzi Walmart) per l'operaio. Si tratta almeno di una stima dei prezzi al dettaglio, che sono più strettamente legati ai valori di produzione. Ma dato quanto poco i lavoratori spendano oggi per il cibo rispetto alla quota dei loro guadagni spesa un secolo fa, e considerati anche i cambiamenti nelle abitudini alimentari, la tabella ha scarso valore.
Infine, l'Appendice 16 mostra statistiche analoghe per i beni per la casa tra il 1979 e il 2019. Ma una lavastoviglie del 2019, ad esempio, ha pochissimo a che vedere con una acquistabile nel 1979. E comunque queste appendici avevano lo scopo di sostenere la tesi che Malthus si sbagliava e che la crescita della popolazione non avrebbe portato all'esaurimento delle risorse della Terra. Poiché i prodotti finali incorporano in larghissima misura altri costi, i beni di consumo non c'entrano.
Pooley e Tupy potrebbero difendersi sostenendo che i loro esercizi statistici sono solo illustrativi e che bisognerebbe cogliere il messaggio generale che trasmettono, ma sarebbe un'ammissione che l'approccio statistico da loro adottato ha scarso valore reale. Inoltre, i sostenitori dell'economia dei mercati liberi scopriranno che, poiché si basano su statistiche e ipotesi inconsistenti, le conclusioni del libro sono facilmente indebolite ed esposte alle critiche degli avversari.
Se si vuole affrontare seriamente la confutazione di Malthus, del cambiamento climatico e perfino di convinzioni macroeconomiche che negano i fondamenti dell'economia umana, senza ricorrere alla sola conoscenza deduttiva, esiste un modo molto più semplice per affrontare il problema, che non lascia alcuna lacuna nell'argomentazione. Sarà il nostro prossimo tema.
Misurare i prezzi delle commodity in denaro reale
Voglio presentarti un'esperienza concreta di tentativo di determinare come siano cambiati i prezzi nel corso di un lungo periodo. Thomas Tweedie si ritirò nel 1844 da una brillante carriera come chirurgo generale della Compagnia delle Indie Orientali a Calcutta, dopodiché tornò in Scozia e acquistò la tenuta di Rachan, vicino a Peebles, per 17.500 sterline.
La domanda su a cosa equivalga oggi quella somma è simile alla sfida di calcolare i prezzi delle materie prime nell'arco di un periodo di tempo, T1 e T2. Come ho mostrato, cercare di rettificare il potere d'acquisto di una valuta a ritroso fino a T1 è macchinoso, e le statistiche o non sono disponibili o, se lo sono, sono discutibili. Non è il modo per trovare un valore equivalente oggi per quella somma di 17.500 sterline.
Per fortuna, esiste un modo semplice per risolvere l'enigma. Nel 1844, anche se presumibilmente fu pagato con un assegno circolare, il costo era di 17.500 sovrane d'oro, che erano e sono ancora a corso legale. Una banconota da una sterlina, o lo stesso credito su un conto di deposito bancario, era pienamente convertibile nel 1844 in una sovrana presso qualsiasi banca. Oggi le sovrane si acquistano a 373 sterline ciascuna. Pertanto, in valuta odierna, Rachan sarebbe costato 6.527.500 sterline.
Dal punto di vista giuridico, il denaro vero, a differenza della valuta e del credito, è ancora l'oro, non solo per la sterlina ma anche per il dollaro e per le valute europee che sono state assorbite nell'euro. L'oro è moneta legale fin dall'epoca romana, formalizzata nel Corpus Juris Civilis di Giustiniano nel VI secolo, che raccolse le conclusioni dei giuristi romani dei secoli precedenti. Il fatto che oggi monete e piccoli lingotti non circolino, e che valuta e credito non possano essere scambiati con essi presso le autorità monetarie, non cambia questa realtà. Né la cambia l'avversione delle autorità per l'oro, né i tentativi dei governi di negare la proprietà personale di oro e monete d'oro modificano lo status dell'oro come unico vero denaro legale.
Da quando l'accordo di Bretton Woods è stato sospeso, la valuta è diventata una moneta fiat senza ancoraggio, che perde potere d'acquisto rispetto al denaro vero e legale. Il grafico qui sotto mostra quanto sia stata drastica questa perdita dal 1970, l'anno prima che Nixon sospendesse l'accordo di Bretton Woods.
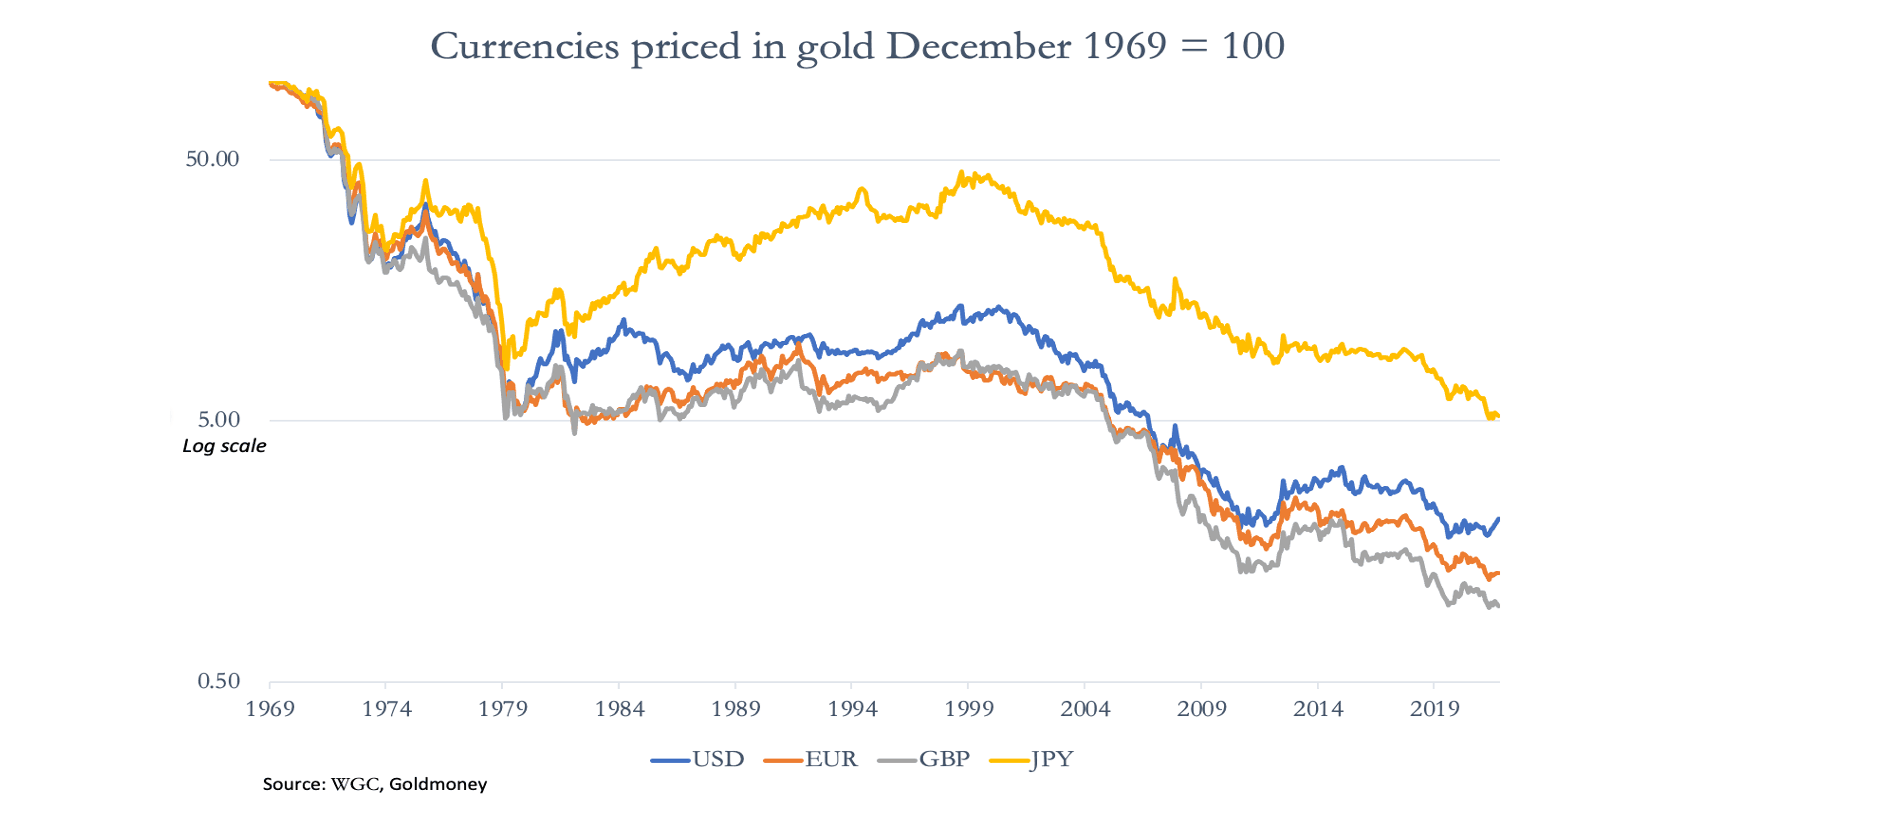
Il calo del potere d'acquisto delle valute, in particolare da quando si sono staccate completamente dall'oro, è di gran lunga l'elemento più rilevante in qualsiasi calcolo dei prezzi nel tempo. Sappiamo che il denaro legale è solo l'oro, quindi possiamo dire che la sterlina (nell'esempio di Rachan) ha perso il 99,2% del suo potere d'acquisto dal 1970. Le altre valute sono colpite in modo analogo.
La longevità della moneta sovrana britannica, che è lo standard aureo della sterlina dal 1817, rende il calcolo più semplice per la sterlina che per altre valute. Ma, nel tentativo di smentire l'economia malthusiana, valutare i cambiamenti nella disponibilità generale delle materie prime facendo riferimento ai prezzi non richiede di estendere l'analisi a moltissimi decenni.
Tornando al tema di Superabundance, lo scopo del libro è dimostrare che il dogma malthusiano è sbagliato. Per perseguire questo obiettivo, i due grafici qui sotto mostrano gruppi di risorse non cicliche, prezzati in dollari e in oro negli ultimi tre decenni.
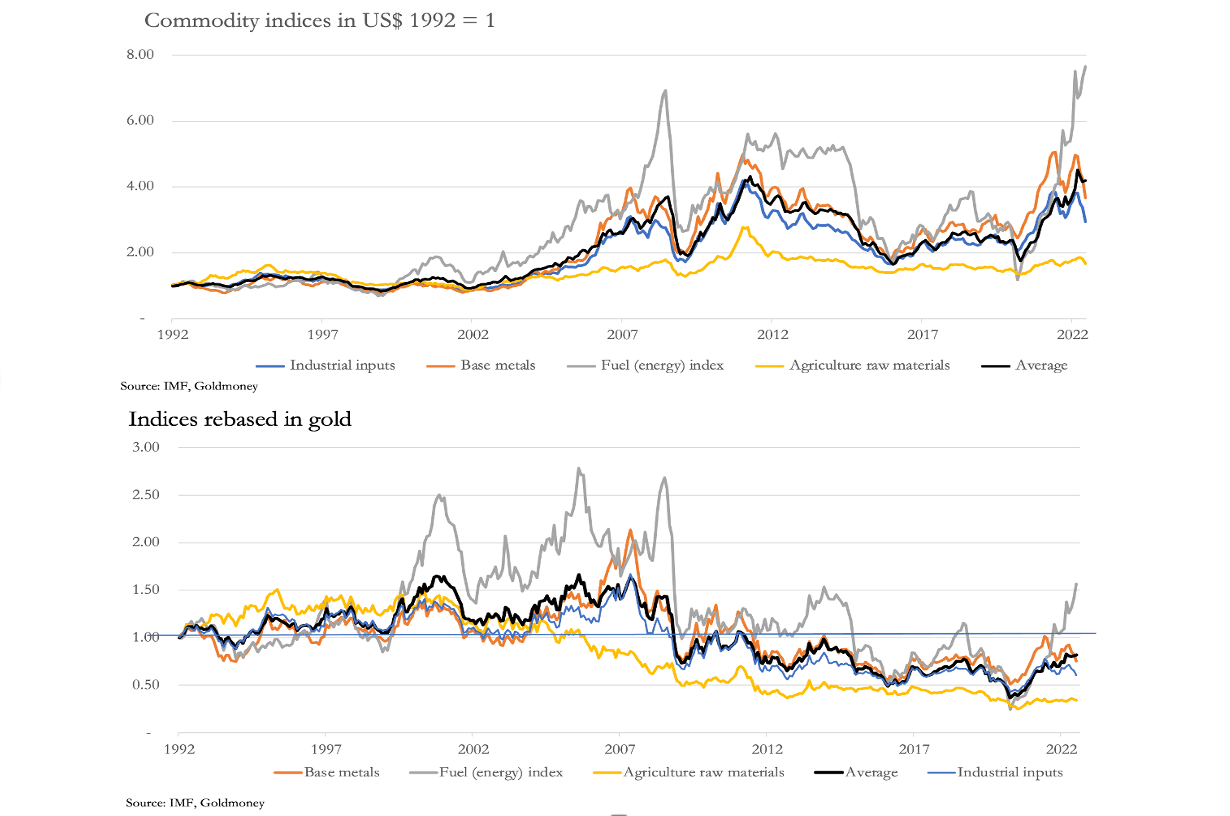
Il grafico superiore mostra un'ampia gamma di materie prime e materiali grezzi nelle categorie del FMI, prezzati in dollari statunitensi. I loro prezzi sono stati volatili nel tempo, con la categoria dei combustibili in aumento del 666% dal 1992 e la media in dollari di tutti i gruppi in aumento del 320%. Ciò è coerente con la perdita di potere d'acquisto del dollaro.
Il grafico inferiore prezza gli stessi gruppi in oro. Si noti che la scala a destra ha un intervallo inferiore alla metà di quello del grafico superiore. Pur essendoci stata una certa volatilità nelle singole categorie, è molto inferiore rispetto a quando i prezzi sono espressi in dollari, e la media di tutte è in calo del 18% in tre decenni. È il grafico inferiore a fornire la prova che, prezzati in denaro legale, i prezzi delle materie prime e dei materiali grezzi nel loro complesso sono rimasti sostanzialmente costanti nel tempo o sono diminuiti nel periodo. Quindi Malthus si sbagliava.
Ma per esserne certi, dobbiamo considerare l'espansione delle scorte di oro fuori terra. Si sono espanse meno che in passato, spingendo al rialzo il valore dell'oro rispetto alle materie prime? Si scopre che l'effetto è marginale: le scorte d'oro sono cresciute a un tasso annuo medio dell'1,9% dal 1990, contro un tasso annuo medio del 2,1% dai tempi di Malthus. Inoltre, si stima che la popolazione mondiale sia aumentata in media di circa l'1,6% all'anno dal 1990, un ritmo simile a quello dell'aumento delle scorte d'oro fuori terra. Pertanto, possiamo dire che l'offerta di metallo monetario aggiuntivo rappresentato dall'oro è straordinariamente stabile.
Questo non significa che l'oro stesso sia privo di volatilità dei prezzi. Come abbiamo visto con i prezzi dell'energia e di altre materie prime, le valute stesse vi trasmettono volatilità e faranno certamente lo stesso con l'oro. Ma il punto è che, se si tolgono le valute fiat dalla determinazione dei prezzi di materie prime e materiali grezzi e le si sostituisce con l'oro, emerge un quadro più veritiero dei valori delle materie prime.
E nel contesto del libro di Pooley e Tupy, la risposta alla questione maltusiana è ormai data in modo corretto.
Le opinioni espresse in questo articolo sono quelle dell'autore o degli autori e non riflettono quelle di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha uno scopo puramente informativo generale e non costituisce, da parte di Goldmoney o dell'autore o degli autori, una consulenza legale, finanziaria, fiscale, di investimento o contabile. Non devi agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. È stata posta attenzione affinché le informazioni dell'articolo siano affidabili; tuttavia, Goldmoney non garantisce che siano accurate, complete, aggiornate e/o da considerare un'indicazione di risultati futuri, e non devono essere usate come tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio causati da qualsiasi informazione o opinione contenuta in questo articolo, e qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni in esso contenute è a tuo rischio.