
L'origine di questo errore è l'economia matematica, che ha bandito l'azione umana da qualsiasi considerazione di politica economica. Il progresso non si può quantificare, mentre si possono sommare tutte le transazioni che compongono il PIL. Il PIL sale, ovvero cresce, solo quando aumenta il valore monetario delle transazioni registrate. E questo può accadere solo se la quantità di valuta in circolazione si gonfia.
Questo articolo spiega perché è così e descrive perché dovrebbe essere il progresso l'obiettivo economico di tutti. Ma questo può essere favorito solo da una moneta solida, che consenta il calcolo economico, e da uno Stato che riduca al minimo l'intervento. Tutto ciò non è nell'agenda di nessuno.
Al contrario, l'inflazione del PIL sta spingendo rapidamente il mondo verso una crisi dei tassi di interesse, probabilmente molto più grave di quanto si preveda oggi, che travolgerà indiscriminatamente economie, sistemi finanziari e anche le valute fiat, che non sono garantite da nulla se non da una fiducia e un credito in loro sempre più ridotti.
Introduzione
L’obiettivo dichiarato di quasi tutti gli economisti, pianificatori delle politiche e politici è conseguire la crescita economica, che misurano attraverso il prodotto interno lordo. I primi tentativi di quantificare un’economia si concentrarono sul prodotto nazionale lordo, che differisce dal PIL perché include i flussi netti da e verso l’estero. Il PNL fu ideato da Simon Kuznets, economista americano e premio Nobel, all’inizio degli anni Trenta, mentre il PIL si affermò come misura comune delle condizioni economiche molto più tardi.Il governo federale raccoglieva dati commerciali ed economici dal 1865 e, poiché ai tempi di Kuznets il dollaro era ancorato al gold standard a 20,67 dollari l’oncia, e lo era dal Gold Standard Act del 1900, i dati sui prezzi erano in larga misura confrontabili nei tre decenni precedenti, il che permise di ricostruire a ritroso le statistiche del PNL. Kuznets, però, incentrò il suo primo rapporto sulle stime del PNL nel periodo del mercato ribassista di Wall Street, 1929-1932. In quel momento il governo statunitense stava raccogliendo prove con l’obiettivo di garantire che, in futuro, un’azione governativa prevenisse una crisi di borsa e bancaria sfociata in una depressione.
Il PIL ha sostituito il PNL nell’uso statistico degli Stati Uniti nel novembre 1991, anche se in molti altri sistemi di contabilità nazionale il passaggio era già avvenuto da tempo. Da allora il PIL è diventato centrale in un approccio statistico alle politiche economiche e monetarie. Insieme alle teorie keynesiane, le statistiche economiche hanno soppiantato l’economia classica del passato come analisi economica prevalente.
Il fattore umano che sta alla base di ogni attività economica è stato ignorato. È nata una nuova forma di economia: la macroeconomia. Essa elimina il fattore umano, e la gestione statale dei risultati economici è arrivata a essere considerata una politica praticabile, insieme alla redistribuzione socialista delle risorse economiche a fini assistenziali, divenuta la caratteristica principale delle economie moderne al posto dei mercati liberi.
Con il suo approccio fondato sulla matematica, le domande fondamentali sull’adeguatezza della macroeconomia e sulla sua rilevanza statistica sono state messe a tacere. Si presume che le statistiche del governo siano il più accurate possibile, e così non vengono messe in discussione. Sono accettate come una rappresentazione fedele della condizione economica, e gli aumenti del PIL sono associati alla ricchezza nazionale e al miglioramento del tenore di vita. Ma, oltre al rifiuto dei fattori umani, le questioni di fondo restano aperte.
Kuznets mise insieme le sue statistiche sotto un gold standard, e le variazioni dei livelli dei prezzi erano in larga parte limitate dal ciclo ripetitivo del credito bancario. Oggi, senza alcuna valuta legata all’oro, manca la stabilità dei prezzi a causa della continua perdita di potere d’acquisto di tutte le valute. I tentativi di gestire questo problema si sono concentrati sugli effetti della svalutazione monetaria sui prezzi. Quando gli statistici parlano di dollari costanti, si riferiscono a un dollaro corretto nel tempo in base all’indice dei prezzi al consumo, e non, come l’espressione potrebbe far pensare, a una correzione in base alle variazioni della quantità di valuta e di credito. E comunque, con misure che vanno da M1 a M4, si potrebbe discutere su quale aggregato del mezzo circolante sia il più rilevante.
È più facile riconoscere il concetto di correzione per l’effetto dei prezzi che dover comprendere le differenze tra moneta, valuta e credito. Come i non monetaristi sono pronti a sottolineare, il legame tra le variazioni della massa monetaria e il loro effetto sui prezzi può variare considerevolmente, il che rende l’indice dei prezzi, a loro avviso, il fattore di correzione più affidabile. Ma di fronte a una statistica con così tante lacune concettuali, ci si chiede ancora perché il PIL e il suo predecessore, il PNL, siano stati trattati fin dall’inizio con tanta reverenza.
Nessuno sembra rendersi conto a chi sia più utile la statistica del PIL. È costruita da governi e a beneficio dei governi, e dà loro un’indicazione del gettito fiscale potenziale che possono ricavare dal settore privato. Spiega l’ossessione per la crescita, che porta automaticamente a maggiori entrate fiscali. L’inclusione della spesa dello Stato stesso è giustificata dal fatto che essa genera imposte sui suoi stessi dipendenti e sulla loro spesa. Anche la spesa per la gestione economica da parte dello Stato è pensata per produrre entrate fiscali, sul presupposto statalista che l’attività economica sia stimolata da politiche di intervento efficaci.
Ma c’è una questione ancora più profonda: il PNL o il PIL rappresentano il progresso economico, oppure, essendo solo totali monetari, vengono confusi con esso? Perché, se non rappresentano il progresso, alla base del concetto di gestione statale è stato commesso un errore fatale.
Il rapporto tra PIL, valuta e credito
Se lo cerchiamo su Google, scopriamo che il PIL è il valore monetario o di mercato complessivo di tutti i beni finiti e i servizi prodotti entro i confini di un paese in un determinato periodo, di solito annualizzato se non annuale. Come misura generale della produzione interna, funziona come un quadro di valutazione complessivo dello stato di salute economica di un dato paese (Investopedia).Questa seconda frase della definizione andrebbe contestata, perché non si possono ignorare le variazioni della quantità di valuta e di credito. Il fascino del PIL, però, sta nel fatto che è ingannevolmente facile da misurare, trattandosi semplicemente di un totale di valuta spesa. Basta sommare tutte le transazioni registrate in, diciamo, un anno e si ottiene il PIL. C'è spazio per il dibattito, per esempio se calcolarlo in base alle spese, alla produzione o ai redditi, che danno risultati diversi perché derivano da dati diversi. E c'è la spinosa questione di cosa escludere: alcune componenti dei costi abitativi sono controverse, mentre c'è accordo generale sul fatto che le transazioni di investimento nei mercati secondari vadano escluse del tutto; anche qui è difficile stabilire con precisione dove passino i confini. E naturalmente esistono transazioni non registrate in beni di seconda mano, contanti e attività illecite, per le quali possono essere fatte stime, oppure no.
Rettificare il totale del PIL per l'inflazione introduce un'ulteriore complicazione. Seguendo la via dell'aggiustamento dei prezzi, è impraticabile registrare i prezzi di ciascuna delle molte milioni di transazioni per lo stesso bene o servizio effettuate esattamente un anno prima e tenere conto di ogni variazione di qualità e quantità. Affidarsi a un indice, come l'indice dei prezzi al consumo, è controverso perché ci sono vari modi di costruire e calcolare un indice, oltre alla questione fondamentale se il livello generale dei prezzi sia solo un concetto che non può essere colto statisticamente. Oppure il PIL dovrebbe essere semplicemente rettificato per la variazione della quantità di valuta e di credito in circolazione? Anche questo è un errore, perché ignora le variazioni della valutazione soggettiva che gli utilizzatori attribuiscono al potere d’acquisto delle unità di valuta fiat, indipendentemente dalle variazioni della loro quantità.
In questa nebbia statistica, non arriviamo ancora alla base di ciò che rappresenta un PIL non rettificato. Sappiamo dalla definizione precedente che è la somma di tutte le transazioni registrate e ammissibili in un dato periodo, che possiamo considerare un anno. E poiché è determinato dallo Stato, che è il maggior contributore, l'anno viene di solito inteso come fiscale, in linea con la contabilità nazionale.
Dobbiamo ora considerare cosa accade al PIL se non c'è alcuna variazione della quantità di valuta e di credito. Le preferenze per alcuni beni rispetto ad altri cambieranno. Vedremo ovviamente spostamenti tra consumo e risparmio. Ma si tratta solo di una distorsione temporanea, perché possiamo presumere che il risparmio sarà impiegato in investimenti, che dopo un intervallo di tempo variabile saranno spesi in fattori di produzione, entrando nella statistica del PIL più tardi rispetto a un consumo diretto. Possiamo presumere che le operazioni finanziarie nei mercati secondari, con i relativi profitti e perdite, siano isolate ed escluse dalle statistiche del PIL nel nostro contesto di valuta e credito invariati, perché in condizioni di valuta e credito costanti non ci sarà un dividendo inflazionistico netto dalle attività finanziarie.
Possiamo anche presumere un equilibrio negli scambi con l'estero, perché, senza alcuna variazione di valuta e credito in circolazione, non può che essere così. Senza alcuna variazione di valuta e credito, non dovrebbe quindi esserci alcuna variazione registrata nel PIL nominale, se non per imperfezioni statistiche e di altro tipo.
Un altro modo di vederla è che, mentre i consumatori di una nazione possono modificare le proprie preferenze di spesa e risparmio, stiamo descrivendo un contesto in cui, senza l'espansione di valuta e credito, la somma dei loro guadagni netti, profitti e prestiti non cambia in modo sostanziale da un anno all'altro. Il potere d’acquisto delle loro unità di valuta può variare per effetto del progresso economico, che non è la stessa cosa della crescita monetaria. Ma il PIL nominale si adeguerà nel tempo ai suoi input economici e dovrebbe essere considerato invariato in un contesto monetario stabile. Ne consegue che le variazioni della quantità di valuta e di credito saranno sempre l'unica ragione dietro le variazioni del PIL.
Nei mercati finanziari contemporanei, con la quantità di valuta e di credito in circolazione in continuo aumento, una distorsione crescente della relazione statistica con il PIL è il grado di disponibilità di credito fuori bilancio. Le banche ombra, che comprendono praticamente tutti gli intermediari non bancari nei mercati finanziari, possono in alcuni casi creare credito che non è registrato nella statistica M3. Dalle riforme finanziarie della metà degli anni Ottanta questo fenomeno è in crescita, insieme al generale spostamento verso attività puramente finanziarie e lontano dalla manifattura, in proporzione al totale dell'economia statunitense. La crescita del settore degli hedge fund ha beneficiato in particolare di questa tendenza.
Lo shadow banking è cresciuto rapidamente in seguito alla finanziarizzazione delle economie britannica e americana, incentrata sul big bang di Londra della metà degli anni Ottanta. Le banche ombra erano costituite da partecipanti a praticamente tutte le attività finanziarie non bancarie, attorno a un nucleo di veicoli di investimento collettivo che cercavano di migliorare i propri rendimenti in un contesto di tassi di interesse in calo. Nei soli Stati Uniti, le passività nette delle banche ombra sono passate da 2,5 trilioni di dollari nel 1990, circa la metà delle passività delle banche tradizionali, a un picco di 16,5 trilioni, a fronte di passività delle banche convenzionali di 12,5 trilioni all'epoca della crisi Lehman. Solo una parte dello shadow banking comporta la creazione di credito in valuta non registrata nei bilanci delle banche commerciali, ma ci sono pochi dubbi che sia stata significativa nel quadro complessivo di M3.
Negli anni successivi a Lehman, ci fu un calo iniziale dello shadow banking statunitense, con il crollo delle cartolarizzazioni immobiliari e il tracollo dei mercati azionari. Inoltre, alcune attività fuori bilancio delle banche commerciali furono incluse nelle statistiche sui prestiti per effetto di modifiche normative, e lo shadow banking netto statunitense scese a 12,5 trilioni di dollari, mentre i prestiti delle banche commerciali continuarono a crescere.[i] Da allora, secondo un rapporto del Financial Stability Board presso la Banca dei Regolamenti Internazionali, la crescita dello shadow banking statunitense è stata minima fino al 2015, e stime successive non sembrano ancora disponibili.[ii]
Quando la quantità di valuta e di credito aumenta, viene spesa immettendola in circolazione, facendo salire i prezzi secondo l'effetto Cantillon. E se la quantità di valuta e di credito si contrae, i prezzi scenderanno. Di conseguenza, possiamo dire con sicurezza che, con un certo ritardo, le variazioni del PIL nominale dovrebbero correlarsi con le variazioni della quantità di valuta e di credito. Che lo si capisca o no, lo conferma il fatto che gli obiettivi della politica monetaria sono stimolare il PIL aumentando la massa monetaria.
La Figura 1 va letta alla luce di questo risultato: mostra la relazione tra il PIL e l'M3 dell'anno precedente, riportati insieme per tenere conto del tempo approssimativo che le variazioni della quantità di valuta e di credito in circolazione impiegano per essere assorbite dall'economia.

Fino all'anno fiscale 1988 la correlazione è stata molto stretta. Tra il 1989 e il 1999 il PIL è andato più veloce di M3, per poi stabilizzarsi. Negli anni Novanta il settore degli hedge fund iniziò a crescere rapidamente e con esso lo shadow banking. Questo ha portato a livelli crescenti di credito non dichiarato nel sistema, deprimendo il tasso di crescita di M3 rispetto al PIL. Il processo è culminato nella crisi del mercato immobiliare residenziale del 2007-2008 e nel fallimento di Lehman. Le cartolarizzazioni di credito fuori bilancio hanno subito pesanti battute d'arresto e la creazione di credito residua dello shadow banking è stata riflessa maggiormente nelle statistiche del credito bancario, contribuendo a far recuperare M3 rispetto al PIL.
Dopo Lehman, il bilancio della Fed si è espanso rapidamente, portando M3 a crescere più velocemente del PIL, il che implica un continuo stimolo a prezzi al consumo più alti, man mano che quantità crescenti di valuta e di credito continuano a essere assorbite dall'economia. Forse è troppo presto per una valutazione completa delle variazioni nella creazione di credito delle banche ombra dallo scoppio del mercato dei repo nel settembre 2019, e in particolare da marzo 2020, quando la Fed ha ridotto il tasso sui fondi federali al limite dello zero e ha avviato il quantitative easing a 120 miliardi di dollari al mese. Ma è chiaro che, con l'espansione di valuta e credito indirizzata prevalentemente alle attività finanziarie e che ha portato a un mercato azionario in forte rialzo, ci sono ancora sostanziali effetti di svalutazione in arrivo che dovranno trasferirsi da M3 al PIL. Ciò si rifletterà in aumenti inattesi del PIL nominale ancora a venire.
Le conseguenze della crescita del PIL sui prezzi
Dalla crisi di Lehman, la crescita di M3 ha senza dubbio contribuito all’aumento dei prezzi al consumo. Se l’effetto sui prezzi è stato ufficialmente contenuto, stime alternative indicano che l’accelerazione dell’inflazione dei prezzi è molto maggiore di quanto ammesso: vedi la Figura 2 qui sotto.Sappiamo che la divergenza tra M3 e PIL è dovuta principalmente a un eccesso di inflazione monetaria ancora in arrivo, a cui probabilmente possiamo aggiungere la variazione dei saldi di liquidità detenuti dalla popolazione in generale.
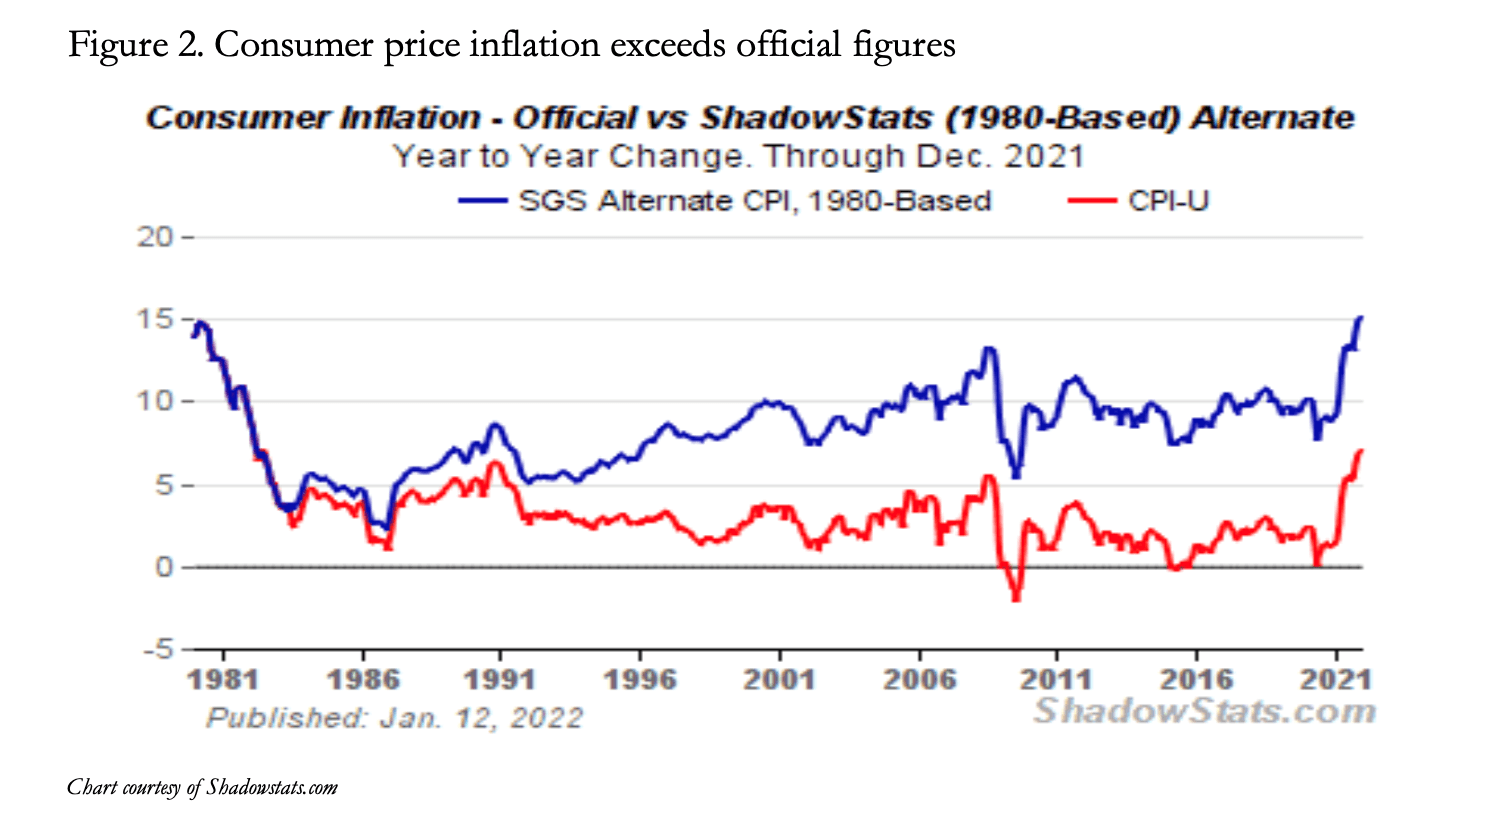
Nel breve termine, la divergenza tra M3 e PIL sta portando a ulteriori cali del potere d’acquisto del dollaro per i consumatori in futuro: secondo Shadowstats, i prezzi stanno già salendo a un tasso annualizzato superiore al 15%. Va però chiarito che la perdita di potere d’acquisto del dollaro non è una ragione diretta della divergenza tra PIL e M3 mostrata nella Figura 1. La divergenza è un indizio dell’inflazione di moneta e credito che deve ancora riflettersi nel PIL. Nell’attuale dibattito su quanto saranno persistenti gli aumenti dei prezzi al consumo, questa è un’osservazione importante, perché indica un’ulteriore accelerazione dei rincari al dettaglio, invece della transizione sperata una volta attenuati i problemi delle catene di approvvigionamento.
Possiamo concludere che il PIL nominale continuerà a seguire l’andamento di M3, con un certo recupero da compiere. Il PIL reale registrato dalle autorità dipenderà dalla soppressione delle conseguenze sui prezzi degli aumenti di M3 che devono ancora riflettersi nel potere d’acquisto del dollaro. E se, alla luce dell’accelerazione dei prezzi, gli utilizzatori nazionali della valuta riducono la propria liquidità di spesa anticipando gli acquisti di beni, il divario tra un M3 più alto e il PIL nominale tenderà a chiudersi più rapidamente. Ci sono alcuni segnali che indicano che questo sta iniziando ad accadere.
Queste conclusioni sono in contrasto con l’opinione convenzionale sul PIL, secondo cui gli aumenti del PIL rappresentano crescita economica, quando in realtà rappresentano solo la crescita della quantità di moneta e credito. Inoltre, non solo manca una base solida per il suo aggiustamento in base ai prezzi al consumo, ma le stime ufficiali della crescita del PIL reale dipendono da una combinazione tra l’effetto Cantillon ritardato, che rinvia le conseguenze dell’espansione monetaria sui prezzi, e un vero e proprio inganno statistico che sopprime le prove.
Ciò che andrebbe misurato, se fosse sia auspicabile sia possibile, è il progresso economico, che non è la stessa cosa della crescita economica, la quale, come abbiamo visto, è un non sequitur.
Misurare il progresso economico
L'errore di considerare l'aumento del PIL come la stessa cosa del progresso economico equivale ad affermare che il progresso richieda prezzi in aumento. Si tratta ovviamente di un'assurdità, se si comprende che il progresso è la condizione in cui i beni e le comodità della vita diventano più facilmente accessibili alla popolazione più ampia. Ma prima ancora di tentare di misurarlo, dobbiamo capire le condizioni economiche che portano a questo errore.Prima della rivoluzione industriale, la maggior parte delle popolazioni europee viveva di semplice sussistenza in economie agricole, producendo appena il cibo sufficiente per nutrirsi e vestirsi. Le fonti di energia si limitavano alla raccolta della legna. La schiavitù e la servitù della gleba erano gli unici mezzi per staccare le persone dalla terra, e in cambio del loro lavoro venivano nutrite e vestite. La rivoluzione industriale cambiò questa situazione grazie alla combinazione di trasporti ed energia derivata dal carbone. Lo sviluppo delle vie navigabili interne mise in collegamento comunità che per la prima volta commerciarono tra loro, e il carbone fornì risorse energetiche efficienti per le abitazioni, rese possibile lo sviluppo della forza motrice a vapore e sostituì il carbone di legna nella fusione del ferro.
Questi sviluppi non furono organizzati da nessuno, se non dai singoli individui che vi vedevano un profitto. Fu la fine del feudalesimo e la nascita di quello che in seguito sarebbe stato chiamato capitalismo. E invece di famiglie che provvedevano a se stesse nei loro tuguri, gli individui svilupparono competenze che impiegarono a proprio maggior vantaggio attraverso la divisione del lavoro.
I socialisti della fine dell'Ottocento e del Novecento furono essenzialmente contrari al progresso, con la filosofia marxiana che cercava di distruggere l'individualismo e la ricchezza personale accumulata dagli imprenditori di successo. Si aggrapparono all'immagine dei "cupi mulini satanici" di Blake, un'immagine che ignorava la condizione di miseria assoluta in cui i lavoratori vivevano in precedenza. Il lavoro minorile fu riconosciuto come un male e fu gradualmente messo al bando per legge, tenendo conto del danno che un cambiamento troppo repentino avrebbe arrecato ai redditi familiari e della mancanza di alternative educative.
Ma la forza trainante del progresso era l'impiego delle risorse a scopo di profitto. Queste risorse erano le materie prime, il lavoro e il capitale monetario. Anche il possesso di beni, sia immobili che mobili, era una condizione necessaria per il progresso economico.
Questi fattori erano ben riconosciuti dai politici britannici all'epoca delle guerre napoleoniche. Finanziavano l'indebitamento bellico emettendo ulteriori tranche di gilt senza scadenza a sconto rispetto al valore nominale, per trasformare, ad esempio, una cedola del 3 ½ per cento in un rendimento corrente del 6 %, finanziandosi al 58% del valore nominale. Gli investitori facoltosi che si assumevano il rischio del finanziamento della guerra venivano ricompensati dal ritorno a rendimenti più bassi in tempo di pace, investendo il capitale guadagnato in miniere di carbone e nella produzione collegata. Conservando e aumentando la propria ricchezza, questi imprenditori creavano ricchezza per gli altri.
Elementi centrali per lo sviluppo del progresso erano l'avanzamento tecnologico e un mezzo di scambio affidabile, quest'ultimo in grado di consentire il calcolo economico e di dare sicurezza ai risparmiatori. Fatta eccezione per lo sviluppo tecnologico, sotto ogni aspetto queste condizioni erano l'opposto di quelle che oggi i governi e le loro banche centrali impongono ai propri cittadini.
Questo ci porta a una definizione semplice del progresso economico e di come dovrebbe essere considerato:
"Il progresso economico si vede in un'economia in cui la quota pro capite di capitale investito è in aumento. Questo aumento dei beni capitali determina un aumento del reddito pro capite. In un'economia in progresso, i profitti imprenditoriali totali superano dunque le perdite imprenditoriali totali. Poiché i redditi e l'accumulazione di capitale non possono essere misurati, l'esistenza di un'economia in progresso può essere colta solo ricorrendo alla comprensione storica."[iii]
Invece, gli statalisti, che sembrano incapaci di confrontarsi con i cambiamenti che il progresso comporta, ci spingono a credere che la crescita del PIL sia progresso economico.
Le conseguenze di confondere il PIL con il progresso
Il fatto che gli economisti e i pianificatori delle politiche economiche tradizionali non sappiano distinguere tra crescita monetaria e progresso ha conseguenze imminenti. Hanno abbandonato da tempo la saggezza di chi sosteneva che il denaro sano e la non interferenza fossero le condizioni in cui il progresso prospera, sostituendola con i falsi dèi degli obiettivi statistici. Questo ha portato tutti sull'orlo di una crisi economica, finanziaria e valutaria.Finora la crisi finale è stata evitata spruzzando acqua monetaria sulle fiamme. Ma ormai l'incendio non si può più spegnere con questi mezzi: per salvare qualcosa bisognerebbe tagliare del tutto l'ossigeno rappresentato da valuta e credito aggiuntivi. Ma questo non è il mandato né l'obiettivo di nessuno, quindi, oltre a una crisi economica e finanziaria, anche le valute emesse dagli Stati, il cui unico sostegno è la fiducia del pubblico, sono destinate a essere distrutte.
L'ironia di tutto ciò è che, puntando alla crescita e soffocando il progresso, le autorità si sono impegnate a una continua svalutazione delle proprie valute. Non si era mai visto che tutte le nazioni si dedicassero a un'unica missione suicida, economica e monetaria. In passato alcuni governi hanno distrutto le economie dei propri paesi, ma c'era sempre un'alternativa al mezzo di scambio imposto. Oggi i venezuelani sopravvivono usando i dollari statunitensi. Nel periodo 1920-1923 alcuni tedeschi fortunati ebbero accesso a dollari garantiti dall'oro, guadagnati soprattutto con le esportazioni, mentre i ceti medi privi di questo vantaggio si impoverirono.
Se governi e banchieri centrali non rivedranno rapidamente le proprie politiche economiche e monetarie, non resteranno più valute statali e nemmeno alternative.
Il cammino verso la fine della strada interventista è stato lungo. È iniziato con una rivoluzione socialista di oltre un secolo fa, che ha spinto i governi verso politiche di intervento crescente e di redistribuzione della ricchezza per placare i socialisti. Le banche centrali sono passate da un approccio non interventista al ruolo di prestatori di ultima istanza, fino a un intervento continuo sulle politiche. Hanno deciso di sostituire il denaro vero e i suoi surrogati credibili con valute proprie prive di copertura, che ora emettono in quantità crescenti senza badare alle ripercussioni.
Negli ultimi quarant'anni hanno via via sepolto le prove delle conseguenze dell'inflazionismo. Cambiano le definizioni, così che nessuno parli più dell'inflazione come fenomeno monetario, per consentire agli emittenti di continuare a svalutare le proprie valute. Alterano le statistiche con cui misurano i propri risultati. La differenza tra l'indice CPI ufficiale e le stime indipendenti, come quelle di John Williams di Shadowstats, ne è la prova.
La saggezza dell'esperienza ci dice che i mercati riaffermeranno se stessi: alla fine lo fanno sempre. Gli economisti classici sulla scia di Hayek e von Mises ne hanno spiegato il motivo: è l'azione umana, che alla fine ha avuto la meglio sulla repressione statale persino nei Soviet comunisti. I mercati lo faranno di nuovo e, per chi di noi non è completamente immerso nella falsa religione dell'economia matematica, ora è possibile vedere come provocheranno una crisi. Avverrà attraverso l'aumento dei tassi di interesse, che non sarà controllato da nessuno, ma dovuto al fatto che gli operatori di mercato si rendono conto che la svalutazione della valuta li sta privando della loro ricchezza. Non importa se, secondo il CPI, un titolo del Tesoro USA a cinque anni ha un rendimento reale negativo del cinque per cento o, secondo il calcolo di Shadowstats, negativo del tredici (vedi Figura 2). L'aumento dei tassi di interesse è il modo in cui i mercati esprimono quale dovrebbe essere la compensazione complessiva per la svalutazione, la preferenza temporale e il rischio di controparte. E i mercati faranno salire di conseguenza i rendimenti obbligazionari.
Per ora, però, l'intero establishment è soggiogato dalle soluzioni stataliste, compresi coloro che investono partendo dal presupposto keynesiano che lo Stato controllerà sempre i mercati e impedirà lo sviluppo di una crisi. Alcuni di loro iniziano a vedere i pericoli e la necessità di un reset, come lo definiscono. Ma una soluzione di reset statalista, magari con le tanto attese valute digitali delle banche centrali, non coglie affatto il punto: il pubblico sta perdendo completamente la fiducia nell'intervento statale e nella svalutazione della valuta.
A un certo punto, gli elevati livelli di debito pubblico, sostenuti da basi imponibili in calo, e il debito improduttivo nei settori privati trasformeranno l'aumento dei tassi di interesse in una crisi combinata economica, finanziaria e valutaria. Sembra che il momento sia vicino.
[i] Vedi il grafico a pag. 7 all'indirizzo https://www.newyorkfed.org/medialibrary/media/research/epr/2013/0713adri.pdf
[ii] Dati alla base della Exhibit 4-6 del Global Shadow banking Monitoring Report 2016.
[iii] Adattato dalla definizione di economia in progresso nel glossario di Human Action di von Mises.
Le opinioni espresse in questo articolo sono quelle dell'autore o degli autori e non riflettono quelle di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha scopo puramente informativo generale e non costituisce, da parte di Goldmoney o dell'autore o degli autori, una consulenza legale, finanziaria, fiscale, di investimento o contabile. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Si è prestata attenzione affinché le informazioni nell'articolo siano affidabili; tuttavia, Goldmoney non dichiara che siano accurate, complete, aggiornate e/o da considerarsi un'indicazione di risultati futuri, e non devono essere considerate tali. Goldmoney non sarà responsabile per alcun reclamo, perdita, danno o disagio causato da qualsiasi informazione o opinione contenuta in questo articolo, e qualsiasi azione intrapresa in seguito alle opinioni e alle informazioni contenute nell'articolo è a tuo rischio.