
Questo articolo indica i fattori che stanno spingendo al rialzo i rendimenti dei gilt in sterline. È probabile che portino a una crisi della sterlina, mentre le vendite da parte degli stranieri dei gilt acquistati dal 2018 accelerano. Prima che i tassi di interesse iniziassero a salire, gli acquirenti stranieri avevano beneficiato di prezzi dei gilt più alti, che compensavano ampiamente le perdite sulla sterlina. Non è più così.
Al contrario, cresce il malcontento per l'operato della Banca d'Inghilterra e forse anche la consapevolezza che le elezioni politiche, tra soli 18 mesi, introducono un rischio politico.
Questo articolo spiega le conseguenze del negare la legge di Say, nota anche come legge dei mercati, e del perseguire politiche sui tassi di interesse che si sono dimostrate inefficaci come strumento di controllo dell'inflazione. Inoltre, saranno le crescenti carenze di credito bancario a spingere al rialzo tassi di interesse e rendimenti obbligazionari, non le politiche delle banche centrali.
Questi fattori riguardano tutte le valute alleate del dollaro. La differenza tra dollaro e sterlina non va cercata tanto in divergenze di politica generale, quanto nel minore livello di fiducia degli investitori esteri nella sterlina come valuta in tempi incerti.
Introduzione
Tra le quattro principali valute dell'alleanza occidentale, solo una condivide le proprie caratteristiche economiche di fondo con un'altra. Da questo punto di vista, la sterlina è il dollaro dei poveri. Mentre i titoli finanziari si sono concentrati sul dollaro, la sterlina è rimasta in secondo piano. Ma ora le cose stanno cambiando.
Dopo un periodo in cui il rendimento del gilt britannico a 10 anni era nettamente inferiore a quello del corrispondente Treasury statunitense, il primo ora corre in avanti, come mostra il grafico qui sotto.
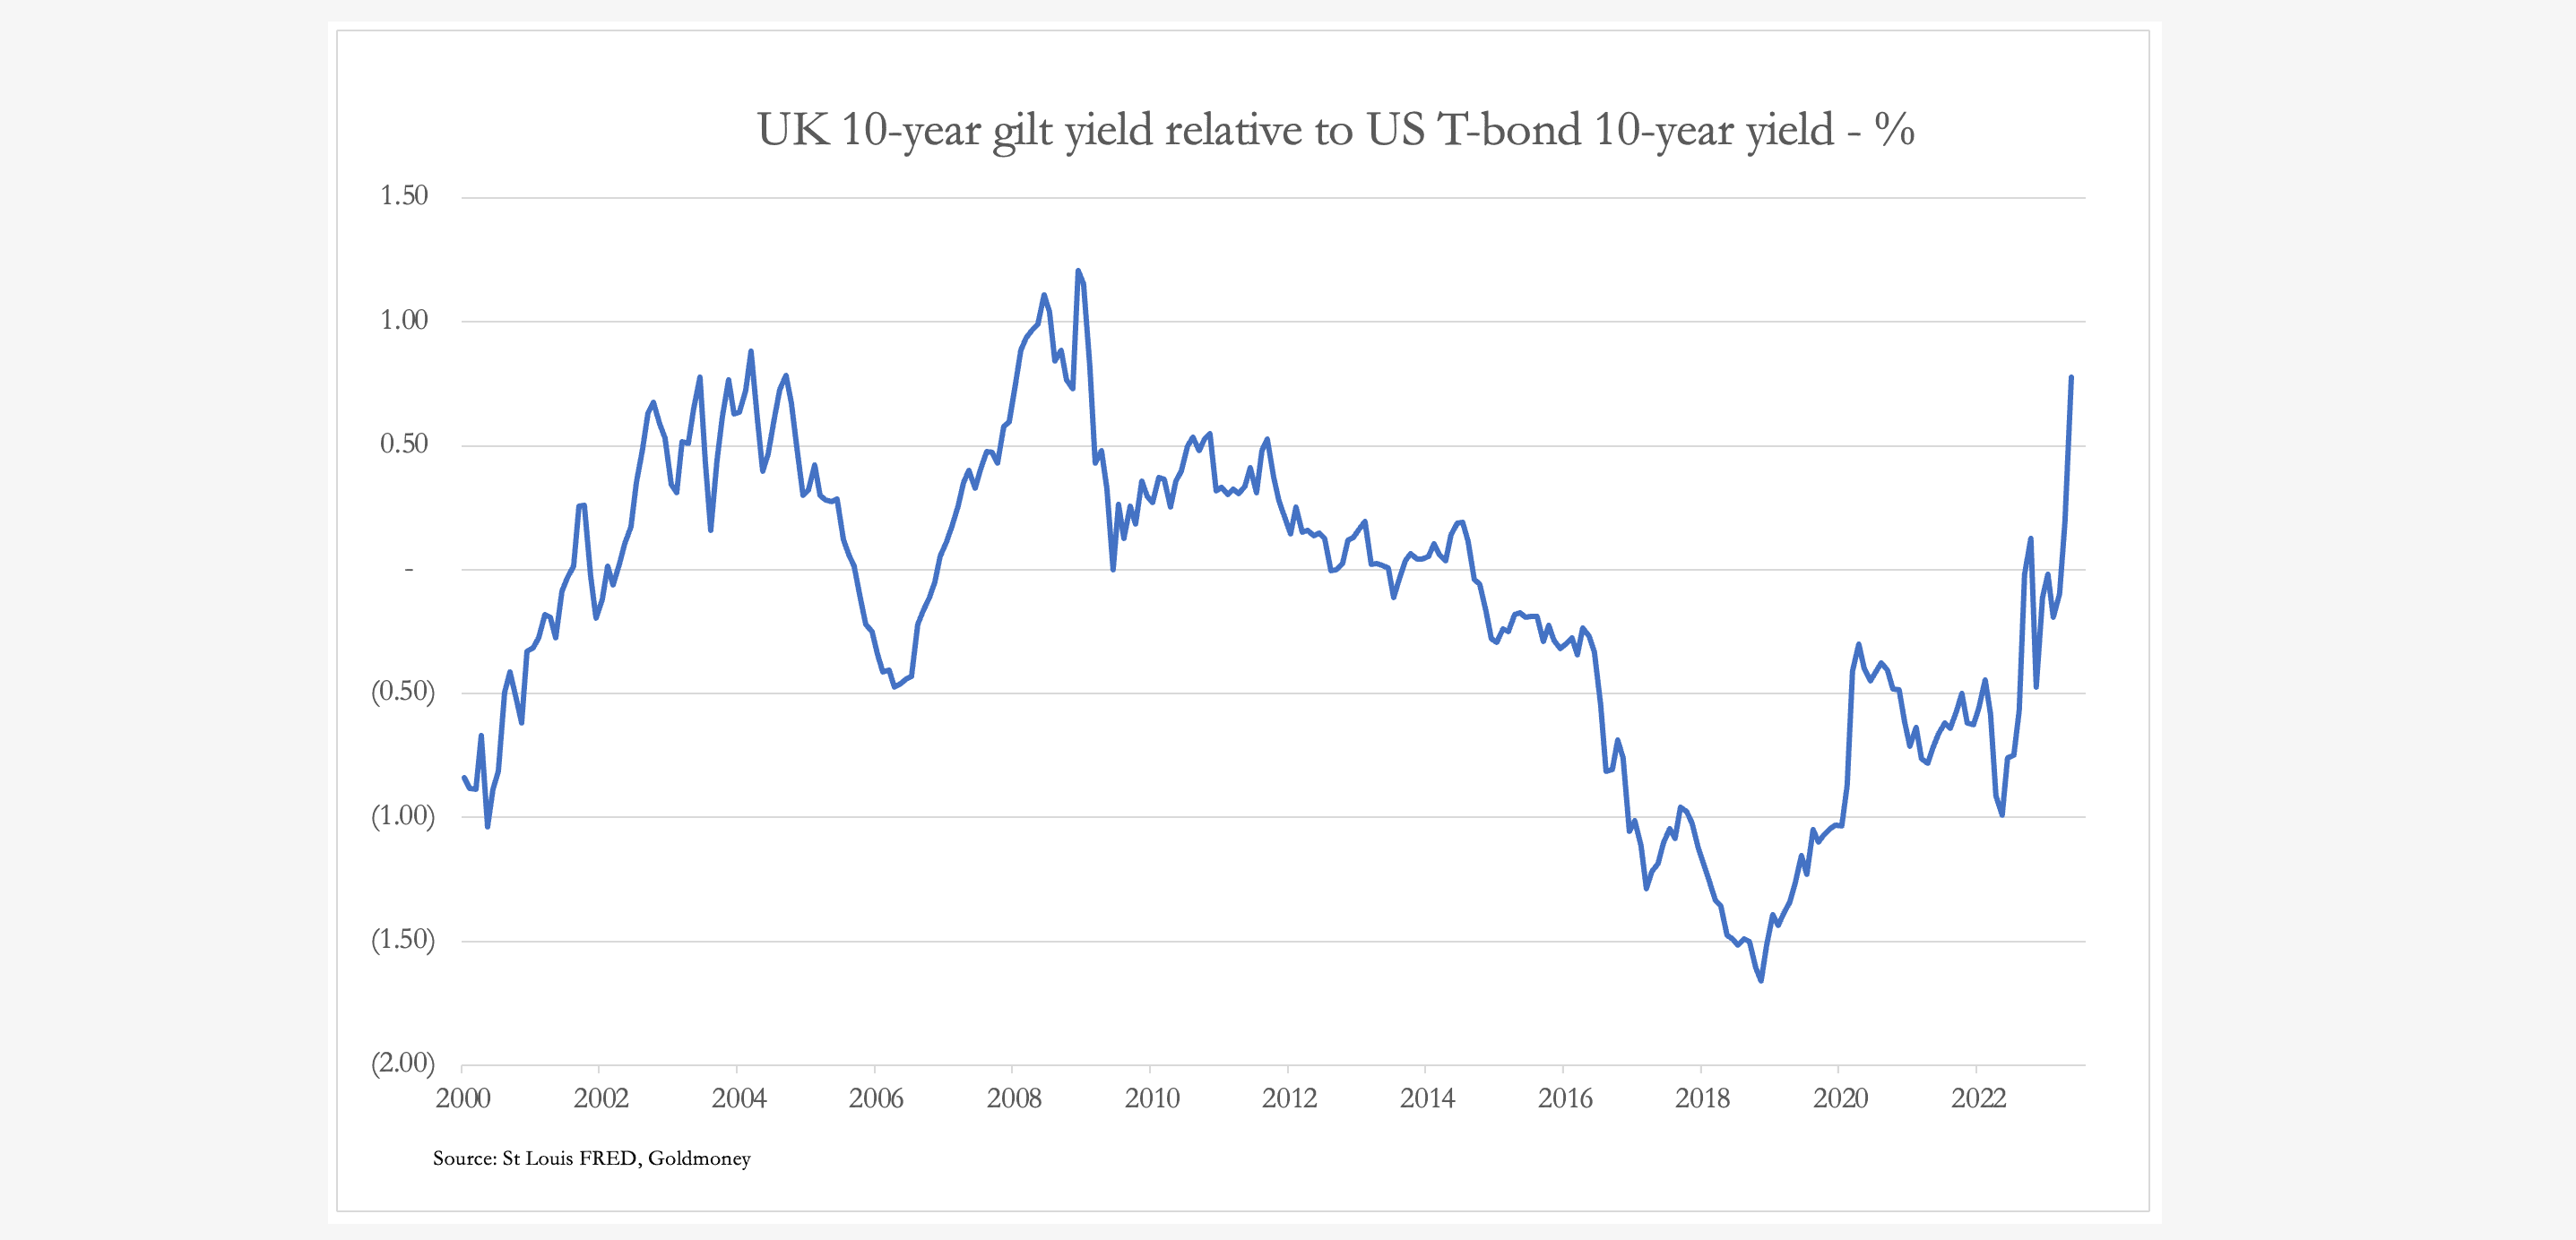
Vale la pena osservare che l'improvviso aumento del rendimento dei gilt lo riporta a livelli simili a quelli di quando il mercato reagì male al bilancio dell'amministrazione Truss, una reazione che creò una crisi per i fondi pensione, costretti a liquidare i gilt a qualsiasi costo per far fronte alle richieste di margini. Il ritorno dei rendimenti dei gilt a quei livelli è quindi un avvertimento da non ignorare. Ma invece dei fondi pensione britannici in crisi, dobbiamo rivolgere l'attenzione agli investitori internazionali, che si ritiene abbiano investito circa 200 miliardi di sterline in gilt dal 2018, ma che stanno già diventando venditori netti, a giudicare dall'aumento dei rendimenti.
Questa perdita di interesse estero per i gilt trova attualmente un riscontro nei Treasury statunitensi. Convenzionalmente, gli investitori globali considerano i titoli del Tesoro USA come l'investimento privo di rischio rispetto al quale tutti gli altri vengono misurati, in termini relativi, tramite i premi di rendimento. Ma ciò vale davvero solo nei momenti di crisi, quando la combinazione di rendimento e valuta rispetto al dollaro riflette una fuga verso la sicurezza. In altri momenti, le politiche sui tassi di interesse delle singole banche centrali possono dominare la formazione dei prezzi obbligazionari.
Per completare il confronto tra i rendimenti obbligazionari nel Regno Unito e negli Stati Uniti dobbiamo quindi guardare anche alle variazioni del tasso di cambio sterlina/dollaro. È il nostro prossimo grafico.

Prima dell'ultima crisi bancaria e finanziaria combinata del 2008, la sterlina si era rafforzata notevolmente nei confronti del dollaro. Quando la crisi è scoppiata, la sterlina ha perso tutti i guadagni accumulati dall'anno 2000, quando aveva toccato il massimo di oltre 2,000 dollari, tornando a 1,4000 dollari. Ora che sembriamo essere nelle prime fasi di un'altra crisi bancaria e finanziaria negli Stati Uniti, si pone una domanda sul futuro andamento della sterlina in condizioni potenzialmente simili.
Fino all'arrivo del covid nel 2020, i detentori internazionali di sterline e di titoli in sterline avevano assorbito con pazienza una combinazione di rendimenti obbligazionari più bassi e valori della valuta in lieve calo rispetto all'alternativa "priva di rischio" statunitense. Da allora, mentre la sterlina ha continuato a calare, lo sconto di rendimento dei gilt rispetto ai Treasury USA ha iniziato a ridursi e, da gennaio di quest'anno, si è trasformato in un premio in forte aumento. Il minimo che si possa dire di questa evoluzione è che, quali che fossero i motivi per cui i detentori esteri di gilt hanno accettato negli ultimi anni la narrazione delle autorità britanniche, ora sono svaniti.
Per completare le evidenze grafiche, dobbiamo ora osservare il grave stato delle finanze del governo statunitense, guardando a come i suoi costi di finanziamento stiano ora salendo fuori controllo.

È evidente che il governo statunitense è impantanato in una trappola del debito: anche se il ritmo della spesa pubblica rallentasse, come stanno cercando di ottenere gli attuali negoziati sul tetto del debito, gli oneri per interessi spingeranno il governo USA ancora più in profondità verso l'insolvenza. Non è una questione di se, ma semplicemente di quando, a meno che non si possa avanzare un argomento coerente a favore di tassi di interesse significativamente più bassi.
Questa trappola del debito presenta ulteriori elementi che vanno osservati. Il credito bancario commerciale è nelle prime fasi di contrazione. Senza un'enorme espansione monetaria da parte della Fed, dal punto di vista matematico ciò può condurre solo a una contrazione del PIL. I costi dell'assistenza sociale obbligatoria a carico del governo statunitense aumenteranno di conseguenza e le entrate fiscali diminuiranno. Inoltre, creando una carenza di liquidità disponibile, la contrazione del credito bancario farà salire i costi di finanziamento per le imprese e i consumatori americani, perché le banche richiederanno margini di prestito più elevati. E questo è un fattore che sfugge al controllo della Fed. Pertanto, con la prospettiva di tassi d'interesse ancora più alti, aumenterà di conseguenza anche il costo del debito del governo statunitense.
La trappola del debito del Regno Unito ha una composizione diversa da quella degli Stati Uniti, ma non è meno letale. Avendo una scadenza media più lunga, il problema degli interessi sul debito del governo britannico potrebbe non essere altrettanto urgente e, in rapporto al PIL, il debito pubblico totale è inferiore a quello statunitense. Ma a fronte di questi aspetti positivi, bisogna fare i conti con il livello più alto dell'intera curva dei rendimenti.
Il grafico seguente mostra come l'indebitamento totale del governo britannico sia aumentato negli ultimi decenni, insieme al PIL nominale.

Il dato per l'anno solare 2022 è ormai simile al PIL. Ma il PIL comprende anche la spesa pubblica, che con il 44,6% del totale lascia una base del settore privato di appena il 55,4% del PIL per finanziare la spesa pubblica. Inoltre, l'aumento del debito pubblico attraverso la spesa ha indubbiamente contribuito in modo rilevante alla crescita del PIL, mascherando un'economia del settore privato stagnante.
In termini di sentiment di mercato, essere il parente povero del dollaro significa che sia la sterlina sia i rendimenti dei gilt appaiono molto vulnerabili a tassi d'interesse persistentemente alti. È questo il messaggio che ci invia l'improvviso aumento dei rendimenti dei gilt: non solo che ci vuole un po' più di tempo per sconfiggere l'inflazione, ma che le finanze pubbliche britanniche sono in grave declino.
Perché l'inflazione dell'IPC continua a salire in una recessione o in una crisi profonda
Oggi gli economisti ritengono comunemente che una recessione sia un crollo della domanda e che il formarsi di un eccesso di produzione invenduta porti a un calo dei prezzi. E il calo dei prezzi scoraggia ulteriormente i consumatori dallo spendere, spingendoli a rimandare gli acquisti. Temono inoltre che una recessione possa facilmente trasformarsi in una catastrofica perdita di fiducia dei consumatori. Questo ha portato i neokeynesiani a credere in un paradosso del risparmio, per cui il risparmio, in contrapposizione al consumo che sostiene il PIL, viene giudicato indesiderabile. È diventato quindi compito dello Stato stimolare e mantenere i consumi in queste circostanze con la spesa in deficit.
Queste convinzioni economiche sbagliate e, in ultima analisi, distruttive derivano dal rifiuto da parte di Keynes della legge di Say, che spiega semplicemente i dati di fatto alla base della divisione del lavoro. Jean-Baptiste Say aveva capito che produciamo per consumare e che la moneta o il credito sono il mezzo con cui trasformiamo la nostra produzione specializzata in un consumo più ampio. Il rifiuto della legge di Say da parte di Keynes, motivato dal fatto che, se fosse vera, non vi sarebbero ostacoli alla piena occupazione, era solo un diversivo, un inganno linguistico. Come il suo rifiuto del paradosso di Gibson (di cui parleremo più avanti), ha portato a errori fondamentali nelle politiche pubbliche sui tassi d'interesse. Per costruire l'intero castello di carte della macroeconomia keynesiana è stato necessario sostituire i fatti con la fantasia. E il Tesoro britannico e la Banca d'Inghilterra basano tutte le loro politiche su poco più di questa favola.
L'importanza della descrizione della divisione del lavoro data da Say, un fatto incontestabile, sta nel fatto che le condizioni che portano a una maggiore disoccupazione, sempre presenti nella mente dei responsabili politici quando si parla di crisi economica, comportano un calo sia della produzione sia del consumo. Questo perché i disoccupati non producono più. In senso ampio è evidentemente vero, anche se alcuni beni e servizi saranno meno colpiti di altri. Il punto è che un eccesso generalizzato di offerta, che è il pericolo temuto dai responsabili politici, semplicemente non può verificarsi.
La convinzione espressa negli ambienti ufficiali dal Cancelliere dello Scacchiere la scorsa settimana, secondo cui una recessione «ridurrà l'inflazione e quindi dovrebbe essere accolta con favore», si rivelerà un errore dalle conseguenze significative. La produzione e il consumo tenderanno a diminuire di pari passo, come dimostra la legge di Say, e quindi l'inflazione dell'IPC non si ridurrà a causa del calo dei consumi, come affermato dal Cancelliere. Per avere prove empiriche basta chiederci quali siano le reali condizioni economiche in ogni iperinflazione e perché, nei difficili anni Settanta, la Banca d'Inghilterra dovette portare i tassi d'interesse al 15%. Perché l'inflazione dei prezzi al consumo salì al 25% e perché Paul Volcker, alla Fed, dovette portare il tasso sui Fed Funds quasi al 20% nel 1980?
Di conseguenza, le recessioni hanno poco o nulla a che vedere con il livello generale dei prezzi. Sono determinate da altri fattori, legati piuttosto alle variazioni del potere d’acquisto del credito quando questo non è ancorato a una moneta sana, che a livello internazionale è semplicemente l’oro. L’apparente ostinata ignoranza delle autorità britanniche sui fattori che determinano il potere d’acquisto di una valuta fiat finisce per segnalare ai detentori esteri di sterline che è il momento di venderle, spingendo il loro potere d’acquisto ancora più in basso, sia in termini di materie prime sia sui mercati dei cambi. La cosiddetta inflazione ha meno a che fare con l’espansione delle obbligazioni di credito della Banca d’Inghilterra, benché questo sia senza dubbio un elemento da considerare, e più con la perdita di fiducia nella valuta da parte di chi la utilizza.
Possiamo quindi affermare con crescente sicurezza che questi fattori inizieranno a minare la sterlina e che il suo potere d’acquisto continuerà a diminuire, probabilmente a un ritmo accelerato. La prospettiva resta quella di una tendenza a tassi di interesse più alti, le cui conseguenze economiche sono tutte negative per il potere d’acquisto della sterlina.
Spinti da politiche macroeconomiche neo-keynesiane simili, Stati Uniti, Europa e Giappone condividono la stessa tendenza, anche se inizialmente forse in modo meno aspro. Convinti che la legge di Say sia stata definitivamente smentita, gli investitori tradizionali non hanno ancora compreso appieno il pericolo che l’intero sistema delle valute fiat possa essere sull’orlo del collasso. Finora ammettono soltanto che, nel caso del Regno Unito, l’inflazione dell’indice dei prezzi al consumo si sta dimostrando più persistente del previsto e che è alimentata dalla carenza di manodopera, dagli scioperi del settore pubblico e da inspiegabili fallimenti delle politiche fiscali e monetarie. Ma le cose potrebbero cambiare.
Le linee di frattura delle politiche fiscali
Le politiche economiche del governo britannico sono pienamente allineate al pensiero di gruppo globale dei suoi pari. I politici cercano conferma della bontà delle proprie scelte in forum globali come il G7 e il G20 e in organismi sovranazionali come l’FMI e l’OCSE. E l’apparato contabile del Tesoro vede il settore privato semplicemente come una fonte di entrate fiscali, anziché come un motore del progresso economico. E dove c’è progresso economico, lo si attribuisce alla spesa pubblica, spesso attraverso partenariati pubblico-privati che promuovono attività e tecnologie favorite.
Si comprende poco o nulla del vero valore dell’economia del laissez-faire, e i mandarini del Tesoro restano ostinatamente keynesiani nelle loro convinzioni. Non c’è nulla di insolito in questo, come dimostra il dibattito globale sulla gestione dell’economia da parte dello Stato. Con il sostegno pubblico dell’FMI, l’approccio consiste sempre nell’aumentare le tasse, mai nel ridurre la spesa pubblica, e anzi nell’accrescerla per stimolare la produzione e la domanda nel settore privato.
Quando Liz Truss e il suo Cancelliere hanno cercato di dare risalto a politiche di libero mercato lo scorso autunno, sono stati subito messi a tacere, non solo dall’establishment di Westminster e Whitehall, ma anche dalla comunità degli investitori, formata e regolata dallo Stato. Ma anche in quel caso, la politica non mirava a contenere o ridurre la spesa pubblica, bensì solo a stimolare il settore privato per far crescere il gettito fiscale. Ma a spaventare i contabili è stato il disavanzo preliminare del bilancio, dato che non erano convinti dalla promessa di futuri benefici per l’erario.
Il Primo Ministro sta ora incoraggiando i supermercati a fissare limiti ai prezzi dei generi alimentari essenziali. Quando un governo dice “incoraggiare”, di solito nasconde la minaccia “altrimenti regoleremo noi”. E ora, secondo un titolo del Daily Telegraph di questa mattina, “i ministri stanno pianificando un piano sui prezzi dei generi alimentari”.
È lo stesso errore commesso da ogni governo alle prese con la svalutazione monetaria, dall’imperatore romano Diocleziano duemila anni fa fino ai giorni nostri. Ma se non c’è profitto nel vendere qualcosa, quella cosa non verrà venduta. I generi alimentari essenziali diventeranno scarsi.
Le prime fasi del ricorso di un governo ai controlli sui prezzi non rassicureranno gli investitori e i depositanti esteri che detengono saldi in sterline. Il crescente malcontento degli elettori e il fatto che manchino al massimo diciotto mesi alle prossime elezioni generali, che potrebbero portare a un governo laburista che insiste su politiche economiche fallimentari, sono un ulteriore motivo di preoccupazione per il valore futuro della sterlina.
Politiche monetarie: le prove empiriche del loro fallimento
La Banca d’Inghilterra è stata oggetto di notevoli critiche per non essere riuscita a controllare l’inflazione e a gestire i tassi di interesse. Tuttavia, pur essendo un bersaglio facile, i suoi critici sbagliano per lo più nella loro analisi.
Il più grande equivoco, condiviso da tutti i membri dei comitati ufficiali di politica monetaria e da quasi tutti gli investitori, riguarda il ruolo dei tassi di interesse. Si presume che il tasso sia il “prezzo” del denaro, che possa essere usato per regolare la domanda di credito e che sia interamente sotto il controllo di una banca centrale. Perché questo sia vero anche solo a metà, deve esistere una chiara correlazione tra le variazioni dei tassi di interesse e le variazioni del livello generale dei prezzi. Non è mai stato così, come osservò lo stesso Keynes quando definì il fenomeno apparente paradosso di Gibson. Era un paradosso perché Keynes non riusciva a spiegarlo e, non avendolo spiegato, scelse di ignorarlo. Da allora entrambi i rami della macroeconomia, quello keynesiano e quello monetarista, hanno ignorato l’evidenza che non c’è alcuna correlazione tra i tassi di interesse e il tasso di inflazione.
La spiegazione è semplice. I tassi di interesse sono determinati dall’equilibrio tra ciò che le imprese in cerca di capitale per progetti redditizi sono disposte a pagare e i risparmiatori, che vanno incentivati a rinviare i propri consumi. Keynes partiva dal presupposto opposto, ossia che fossero i rentier usurai (i risparmiatori) a pretendere tassi elevati, sfruttando così il produttore onesto.
Ai tempi della moneta sana, quando il risparmiatore era certo che una valuta avrebbe mantenuto il proprio potere d’acquisto per tutta la durata di un prestito, gli bastava un compenso per la perdita temporanea della disponibilità dei guadagni o dei profitti derivanti dal lavoro o dal commercio. A ciò si aggiungeva un’ulteriore considerazione, il rischio che i fondi non venissero restituiti, quello che chiamiamo rischio di credito. In altre parole, il valore futuro del denaro e del credito era sempre valutato con uno sconto rispetto a quello odierno.
Con il gold standard britannico dell’Ottocento, i tassi di interesse divennero straordinariamente stabili, nonostante la massiccia espansione del credito delle banche commerciali nel tempo, mentre l’economia britannica era in piena crescita. Finché le banconote della Banca d’Inghilterra potevano essere convertite in monete d’oro, il loro valore veniva mantenuto a prescindere dalla quantità in circolazione. All’inizio del secolo, le oscillazioni del livello generale dei prezzi erano dovute a una combinazione delle conseguenze del ciclo del credito bancario, che portava a fallimenti di banche, e della mancanza di un vero sistema di compensazione al di fuori delle banche londinesi, al quale la Banca d’Inghilterra partecipò solo dal 1864. Dopo il perfezionamento della compensazione e lo sviluppo, più in generale, di mercati del credito efficienti, i prezzi divennero straordinariamente stabili nonostante le crisi bancarie della seconda metà del secolo.
Ma oggi viviamo in un mondo di valute fiat. Dove hanno alternative, i risparmiatori sono naturalmente restii a prestare una valuta in via di svalutazione oltre l’accesso immediato ad essa, senza un compenso aggiuntivo per l’eventuale perdita del suo potere d’acquisto durante il prestito.
La situazione è diversa per un’impresa in cerca di capitale. Nel calcolare il rendimento del capitale investito, l’imprenditore considera tutti i costi, compresi gli interessi, il tempo che intercorre tra l’investimento iniziale e la produzione e il valore finale delle vendite. Egli deve necessariamente fare riferimento ai valori correnti per le vendite e i costi futuri, che sarebbe l’approccio corretto con un gold standard. Se oggi inserisca o meno un fattore per il valore declinante di una valuta fiat è una questione controversa. Se lo fa, è probabile che si basi sulle previsioni ufficiali sia per i costi sia per il valore finale delle vendite. Ma è proprio questo a determinare un tasso di interesse conveniente per il suo investimento, ed egli può essere disposto a offrire un tasso più alto pur di procedere.
Da quanto detto dovrebbe risultare chiaro che stabilire i tassi di interesse non è una funzione per un ente governativo. Può gridare al vento quanto vuole, ma se i risparmiatori non ricevono un compenso per la perdita di potere d’acquisto, per la rinuncia al possesso e per il rischio di controparte, spenderanno invece di risparmiare. Questo è il solido fondamento teorico per comprendere la vera funzione dei tassi di interesse oggi: rappresentano il valore futuro scontato di una valuta priva di copertura.
In pratica, il sistema bancario commerciale opera come intermediario tra risparmiatori e debitori. Le banche sono operatori del credito: creano sia il credito sia le obbligazioni corrispondenti. All’inizio prendono il posto dei risparmiatori che decidono di risparmiare. Ma per mantenere le passività da depositi devono pagare interessi sui depositi per le obbligazioni con una componente temporale. È quindi un dato di fatto che i tassi di interesse siano influenzati dalle politiche delle banche commerciali, che, variando nel tempo, hanno assunto un carattere ciclico. A volte le banche si fanno concorrenza per i prestiti, comprimendo i tassi al di sotto del livello che avrebbero altrimenti, mentre in altri momenti sono riluttanti a concedere credito e lo fanno solo a tassi più alti.
Ancora una volta vediamo che i tassi di interesse non sono naturalmente sotto controllo ufficiale, ma sono determinati da considerazioni commerciali tra le banche, i loro debitori e i loro depositanti. È questa la realtà che oggi guida le prospettive sui tassi di interesse, non le aspettative ufficiali sull’andamento dell’inflazione.
Colpite negativamente dalle politiche ufficiali sui tassi di interesse, che hanno compresso i loro margini sui prestiti, le banche commerciali hanno portato la leva finanziaria dei propri bilanci a livelli inusuali. Ora che i tassi sono in aumento, inizialmente i loro margini di profitto sono cresciuti. Ma sono cresciuti anche i rischi legati ai prestiti, perché i calcoli economici dei debitori ne sono stati gravemente compromessi. Di conseguenza, le banche stanno cercando di contenere i rischi di credito riducendo l'esposizione del proprio bilancio, con la conseguenza di una carenza di credito.
Soprattutto quando i debitori non se l'aspettano, la carenza di credito provoca sempre un certo grado di difficoltà tra di loro. Per sopravvivere, sono costretti a ridimensionare la propria domanda di credito. Raramente ciò può avvenire subito, e il gruppo dei debitori richiederà più credito bancario man mano che gli effetti della stretta creditizia cominciano a farsi sentire. Nell'economia non finanziaria iniziano ad accumularsi scorte invendute che hanno bisogno di essere finanziate. Nel settore finanziario, l'aumento dei rendimenti obbligazionari e il calo del valore dei titoli non solo contribuiscono alle perdite a bilancio, ma indeboliscono anche il valore delle garanzie. La riduzione del credito bancario in questa direzione porta a una diminuzione delle attività speculative.
La conseguenza è prevedibile: se il credito sarà disponibile, lo sarà a tassi di interesse più alti. E il rischio, di cui gli storici dell'economia sono ben consapevoli, è che la contrazione del credito bancario possa accelerare, trascinando con sé ogni cosa in una spirale discendente dei valori, mentre le garanzie vengono liquidate.
Le prime fasi di questa evoluzione verso il pericolo si stanno ora osservando in più giurisdizioni, con le statistiche sulla massa monetaria in senso ampio in contrazione: M2 e M3 sono costituiti in larghissima parte da depositi bancari, che rispecchiano l'altra faccia dei prestiti bancari. Ma i problemi per le banche troppo esposte sono appena iniziati. Oltre al patrimonio netto degli azionisti, i depositi bancari sono solo una delle fonti di finanziamento del bilancio di una banca. Un'altra sono i prestiti concessi alle banche, che nel breve termine stanno aumentando per colmare in parte il vuoto lasciato dalla contrazione dei depositi. In Gran Bretagna la differenza è che i prestiti costano a una banca il 5% o più, mentre i depositi dei clienti costano attualmente il 2% o meno. In altre parole, il costo della provvista delle banche sta salendo, comprimendo di conseguenza i loro margini sul credito. Questo è un ulteriore fattore che spinge ancora più in alto i tassi sui prestiti.
L'ultima volta che abbiamo vissuto condizioni simili è stata alla fine del 1973, quando la compressione dei margini bancari portò a una vera e propria crisi bancaria nei prestiti per gli immobili commerciali. Diverse banche secondarie specializzate in questo settore fallirono e i prezzi delle azioni delle società immobiliari crollarono in modo spettacolare.
Questa volta è probabile che a farne le spese sia il finanziamento dei mutui residenziali, con ripercussioni sulle building society. Ma questo ci porta fuori dal nostro tema attuale. La crisi per il governo, che è la nostra principale preoccupazione rispetto al fallimento delle politiche monetarie, consisteva nella sua crescente incapacità di indebitarsi e culminò in una crisi tre anni dopo.
Ci sono alcune somiglianze con gli eventi attuali che colpiscono. Il governo aveva un ampio disavanzo di bilancio e un debito pubblico in crescita, apparentemente ignaro delle possibili conseguenze. Anche se allora al governo c'era un'amministrazione laburista di sinistra, i suoi disavanzi di bilancio persistenti richiamano quelli del governo di oggi. Ciò portò a una crisi della sterlina, con un calo del valore della moneta e una crescente mancanza di fiducia estera nei conti pubblici. Persino le istituzioni nazionali persero fiducia nel mercato dei gilt. La Banca d'Inghilterra fu costretta ad alzare i tassi al 15% nell'ottobre 1976, ma non bastò comunque a convincere fondi pensione e compagnie di assicurazione ad acquistare gilt.
Questi problemi furono risolti solo con un intervento esterno, sotto forma di un salvataggio del FMI da 3,8 miliardi di dollari, una somma enorme per quei tempi, concesso con vincoli sulla spesa. In seguito, la scoperta e lo sviluppo dei giacimenti petroliferi del Mare del Nord, in un periodo di prezzi del petrolio in aumento, vennero in soccorso della sterlina. Oggi la sterlina non è ancora scesa al punto di richiedere uno sforzo di salvataggio internazionale, ma, con altre grandi valute in una situazione analoga, un piano di salvataggio simile a quello del 1976 potrebbe non essere disponibile. E il petrolio del Mare del Nord non solo è in esaurimento, ma è anche fuori dall'agenda a causa delle politiche sul cambiamento climatico.
Le crisi di finanziamento degli anni Settanta fecero salire i costi di indebitamento del governo, portando all'emissione di tre gilt con cedole del 15%, del 15 ¼% e del 15 ½%. Non si sa quanto in alto dovranno arrivare le cedole, a meno che il governo non affronti seriamente la questione della spesa, e anche questo potrebbe non bastare. Per stabilizzare una situazione in peggioramento, l'intero sistema di credenze keynesiano dovrà essere abbandonato, andranno approvate leggi che consentano di ridurre in modo sostanziale la spesa obbligatoria, si dovrà abbracciare il ritorno a mercati liberi, non frenati da regolamentazioni superflue, e infine il credito in sterline dovrà essere legato in modo credibile a un sistema di scambio basato sulle monete d'oro.
Questi eventi non si verificheranno senza una crisi grave che li costringa ad accadere. Fino ad allora, il Regno Unito si trova in una situazione in rapido deterioramento, sia a livello globale sia interno. I più sensibili a queste condizioni in evoluzione sono i detentori esteri di sterline. L'unico fattore potenzialmente positivo per loro è che le istituzioni nazionali detengono grandi quantità di valute estere e, se lo desiderano, possono assorbire quantità considerevoli di sterline estere liquidate, ma la disponibilità a farlo non è ancora stata dimostrata. È invece improbabile che le banche e le banche ombra di Londra abbiano appetito per la sterlina e per i titoli di Stato in sterline in un momento di liquidazione da parte degli investitori esteri.
Le conseguenze per il patrimonio dei singoli cittadini britannici
Diventa sempre più evidente che la politica monetaria di lungo periodo, che separa il valore del credito in valuta dalla moneta legale rappresentata dall'oro fisico, sta ora portando a una grave crisi per le valute dell'alleanza occidentale. I sistemi bancari commerciali sono terribilmente sovraindebitati e devono affrontare una corsa sempre più affannosa a salvare il salvabile per i propri azionisti. E a causa del quantitative easing, le banche centrali su cui facciamo affidamento per sostenere le banche commerciali sono tutte tecnicamente fallite, perché ai valori di mercato i titoli obbligazionari che detengono cancellano molte volte il loro patrimonio netto nominale.
L'egemonia del dollaro fiat è ormai su un piano inclinato, insieme a tutte le valute degli alleati monetari dell'America. Le loro banche centrali sono legate a un pensiero di gruppo comune, a una paura di fare qualcosa di diverso. In questo articolo ho evidenziato solo due equivoci. Il primo è l'abbandono della legge di Say, che porta quasi tutti a pensare che ci sarà una sovrapproduzione generale come conseguenza della contrazione dei bilanci bancari. Ma una sovrapproduzione generale è impossibile, ed è per questo che il livello generale dei prezzi non diminuirà a seguito del calo della produzione, e che i tassi di interesse non scenderanno come previsto ufficialmente.
Il secondo equivoco è la convinzione diffusa che i tassi di interesse siano il «prezzo» del credito e possano essere impiegati per gestire l'inflazione dei prezzi. In realtà riflettono il valore temporale della perdita del possesso e dell'accesso immediato al credito, il rischio di controparte e, nel caso delle valute fiat, l'aspettativa di una perdita di potere d’acquisto. Insieme, questi equivoci porteranno i tassi di interesse a salire molto più di quanto attualmente scontato dai mercati, con gravi conseguenze per il valore di tutte le attività.
Il problema è particolarmente acuto per i detentori di sterline e di attività denominate in sterline. È prevedibile che i detentori esteri siano i primi a percepire che, in queste condizioni in evoluzione, la valuta e i gilt sono significativamente sopravvalutati. Entrambi sono più esposti del dollaro e dei Treasury statunitensi a una perdita di fiducia, già riflessa nell'impennata dei rendimenti dei gilt rispetto a quelli dei Treasury statunitensi equivalenti.
Ci sono pochi dubbi sul fatto che gli investitori britannici in attività finanziarie saranno duramente colpiti dall'aumento dei tassi di interesse. Queste condizioni in evoluzione sono estremamente negative per il valore delle attività finanziarie britanniche. E il valore degli immobili residenziali, pilastro della classe media, è attualmente in una fase di stallo e probabilmente diminuirà, perché i mutui vengono progressivamente ritirati dal mercato, i tassi sui mutui esistenti aumentano e i debitori troppo indebitati accumulano ritardi nei pagamenti.
Per i britannici, il sistema del credito in sterline è sull'orlo di una crisi che rischia di essere persino peggiore di quella della stagflazione degli anni Settanta. Nonostante l'aumento dei tassi di interesse e il costo opportunità di non ricevere interessi, l'oro è passato da 15 sterline l'oncia nel 1970 a 288 nel gennaio 1980. Il precedente per oggi è chiaro: per sfuggire alle conseguenze del crollo del credito, bisogna venderlo per ottenere oro fisico.
L'oro fisico è ancora moneta legale, e le sterline d'oro sono ancora a corso legale, nonostante tutta la propaganda keynesiana in senso contrario. Se la sterlina scendesse rispetto al dollaro a un ritmo simile a quello osservato durante la crisi di Lehman, perderebbe il 12,3%. E se l'oro mantenesse il livello attuale contro il dollaro, il prezzo in sterline salirebbe da 1.580 a 1.800 sterline.
È una tragedia che la Gran Bretagna abbia venduto la maggior parte del suo oro a cavallo del secolo, lasciando solo 310 tonnellate nelle riserve. Per coprire interamente la circolazione di banconote, pari a 81 miliardi di sterline, ne servono 1.571. Con una copertura di appena il 20%, le riserve auree del governo britannico non bastano a ripristinare uno standard di cambio in monete d'oro per le banconote. Oltre a riformare le politiche economiche come indicato sopra, la sterlina dovrebbe scendere in modo da avere una copertura di almeno il 40%, oppure il valore dell'oro espresso in sterline dovrebbe salire a più del doppio del livello attuale. E poi ogni ulteriore emissione di banconote dovrebbe essere coperta uno a uno dall'oro.
Ma prima dovrebbe verificarsi una crisi del credito di tale gravità da screditare completamente la macroeconomia e l'intervento statalista. Solo allora la classe politica otterrà dall'opinione pubblica il mandato di smantellare del tutto i precetti del governo moderno. E infine servirebbe un piccolo gruppo di statisti capaci di comprendere gli errori della svalutazione monetaria persistente e di attuare le riforme necessarie. Fino a quel giorno, il comune cittadino britannico dovrebbe costruirsi una riserva di denaro sano, che è soltanto oro fisico e monete d'oro, perché il ritorno al denaro sano è ancora molto, molto lontano.