
I sostenitori della moneta sana attribuiscono gran parte della responsabilità dell'inflazione al credito bancario. Eliminando la creazione di credito bancario, dicono, il ciclo distruttivo di espansione e crisi verrebbe curato. Ma questa soluzione è praticabile, ed è davvero questo il problema dell'inflazione?
Può essere un fatto scomodo, ma i prezzi delle materie prime si rivelano molto più volatili in un regime di valuta fiat di quanto lo siano mai stati con la moneta sana e le oscillazioni del credito bancario.
Comprendere il credito bancario è diventato più urgente, dato che questo ciclo di espansione sembra giunto al termine e il mondo fiat si avvia verso una periodica contrazione del credito. Questo articolo descrive come si crea il credito bancario, come si è evoluto e quale ruolo svolge nel favorire il progresso economico. Esaminiamo poi l'alternativa delle banche di deposito, la loro storia e la loro praticabilità come sostituto del sistema bancario che conosciamo oggi.
Dobbiamo essere chiari sul fatto che c'è una differenza tra i cicli del credito bancario, che finché sono moderati possono essere tollerati, e l'inflazione della valuta indotta dallo Stato, che con ogni probabilità porta a una perdita permanente del potere d’acquisto di una valuta fiat. In questo contesto, le proposte di eliminare il credito bancario non rischiano di usare un martello pneumatico per rompere la noce sbagliata?
Su questo tema gli economisti keynesiani e quelli austriaci sono in profondo disaccordo. La conclusione di questo articolo è che il credito bancario è economicamente vantaggioso, ma è l'intervento statale, in una forma o nell'altra, ad averlo reso non solo una forza trainante del progresso economico, ma anche inutilmente distruttivo.
Il credito bancario è centrale nel nostro sistema monetario[i]
Bisogna capire che il denaro è oro e nient'altro. Tutto il resto è credito. Queste parole furono pronunciate da John Pierpont Morgan nella sua testimonianza davanti al Congresso nel 1912. Non era solo un'opinione: stava affermando un fatto giuridico. Il fatto che alcuni governi abbiano vietato il possesso privato di moneta legale e che tutte le banche centrali rifiutino ormai di cambiare le proprie banconote con oro non modifica la situazione giuridica.
Qui ci interessa il credito. Ufficialmente si presenta in due forme. Ci sono le banconote, oggi emesse dalle banche centrali ma formalmente emesse dalle banche commerciali. Queste banconote sono una passività dell'emittente e figurano come tali nel bilancio di una banca centrale. E c'è il credito bancario, la passività delle banche commerciali sotto forma di depositi dei clienti, conti correnti o conti di assegni. Non ufficialmente, esiste anche nel sistema bancario ombra, e altro credito non viene registrato tra privati.
Entro i limiti della solvibilità, il credito tra privati è un fattore economico importante. Un padre può dire al figlio o alla figlia che gli finanzierà gli studi universitari: quello è credito. Un negozio di quartiere può offrire un conto ai clienti di fiducia, permettendo loro di pagare ogni mese o addirittura ogni trimestre, anziché man mano che spendono. I grossisti offrono ai rivenditori la possibilità di pagare la merce un mese dopo la consegna, o anche più tardi: anche questo è credito. Gli esempi nella vita quotidiana sono numerosi. Questi accordi informali o non bancari sono una parte importante della società che lavora e facilitano i rapporti personali e commerciali. Tutto ciò non compare nelle statistiche monetarie. Data l'onnipresenza del credito, sarebbe giusto vietare del tutto alle banche, che formalizzano gli accordi di credito, di creare credito a beneficio degli scambi?
L'intera economia ruota attorno al credito. In base alla legge di Gresham, la gente accumula monete d'oro e spende valuta e depositi. Le monete d'oro non circolano, nemmeno con il gold standard, perché le persone si rendono conto che sono una moneta superiore alle banconote e al denaro in deposito. Sono lì come garanzia di ultima istanza del credito, cioè delle banconote e dei conti di deposito.
Fin qui, probabilmente possiamo concordare che queste affermazioni abbiano poco di controverso. Quando approfondiamo il tema, emergono i disaccordi. L'oro non dovrebbe più far parte di un sistema monetario moderno, sostengono i neokeynesiani e la maggior parte dei monetaristi. L'espansione del credito è all'origine dei nostri guai, sostengono altri, in particolare gli austriaci.
La tradizione austriaca è rappresentata dagli scritti di Ludwig von Mises e Friedrich von Hayek. Mises osservò gli effetti dell'inflazione in Europa dopo la Prima guerra mondiale, in particolare nella sua Austria natale. Capì perché la corona era crollata e conosceva il rimedio. Da allora scrisse molto sul ciclo economico, o ciclo commerciale, indubbiamente causato da un ciclo di espansione e successiva contrazione del credito bancario. Eppure in tutti i suoi scritti, che nel complesso superano le 7.000 pagine, il «credito bancario» è citato sorprendentemente poco. Ho contato solo diciannove riferimenti, alcuni dei quali compaiono in sommari e note a piè di pagina.
La sua conferenza al Congresso di Vienna della Camera di Commercio Internazionale del maggio 1933 è emblematica: in quell'occasione affermò che «la causa del deprezzamento del tasso di cambio va sempre ricercata nell'inflazione, e l'unico rimedio per combatterla è una restrizione dei mezzi fiduciari e del credito bancario». Mises ha, naturalmente, ragione. Ma in nessuna parte dei suoi commenti, per quanto posso vedere, raccomanda un divieto totale del credito bancario, ma solo il suo contenimento.
Hayek ideò un triangolo per illustrare ai suoi studenti della LSE le conseguenze di un abbassamento artificiale dei tassi di interesse, ossia le conseguenze dell'espansione del credito. Anche in questo caso, è logico che i seguaci di questi grandi pensatori concludano che il credito debba essere vietato se si vuole preservare il potere d’acquisto della valuta. Ma dobbiamo riconoscere che un collasso totale della valuta dovuto a una svalutazione continua e sempre più rapida, come quello che colpì l'Austria nel 1922, è una questione del tutto diversa da un ciclo del credito bancario.
Lo scopo di questo articolo è verificare se vietare il credito bancario sia praticabile. Il momento è opportuno, poiché sembriamo essere alla vigilia di un'altra crisi indotta dalle banche, questa volta di una gravità potenziale tale da minacciare il futuro stesso del sistema bancario. Se l'espansione del credito bancario ha un ruolo economico giustificabile, la sua sostituzione potrebbe rivelarsi meno vantaggiosa, soprattutto se fosse lo Stato a prendere l'iniziativa di creare un diverso sistema bancario. In tal caso, possiamo essere certi che sarebbe progettato per servire lo Stato più che l'economia produttiva.
Esiste un'alternativa pratica alla creazione di credito bancario?
I neo-austriaci avanzano una proposta semplice. Raccomandano cioè di porre fine al credito bancario dividendo le banche in banche di deposito, che operano o come custodi, con i depositi che restano di proprietà dei depositanti, oppure come organizzatori di finanziamenti che distribuiscono i risparmi alle imprese che necessitano di capitale di investimento, ma mai entrambe le cose. Il mondo dei mezzi di scambio in circolazione si libererebbe così del credito bancario e di tutti i problemi che ha causato.
Prima di affrontare il tema vero e proprio, dovremmo chiederci se questo sia il nodo che dobbiamo sciogliere. I cicli di espansione e contrazione del credito bancario esistono da quando disponiamo di dati statistici, eppure siamo ancora qui e abbiamo un tenore di vita migliore di quello dei nostri antenati. Tuttavia, la Figura 1 mostra le conseguenze per il potere d’acquisto della sterlina in regime di moneta sana, la sovrana d'oro nel Regno Unito, dove i mezzi di scambio in circolazione sono stati dominati dal credito bancario.

Con uno sfasamento temporale, l'effetto sui prezzi delle variazioni del credito bancario in regime di monetazione aurea ha portato a fluttuazioni significative del livello generale dei prezzi, conseguenza dell'espansione e della successiva contrazione del credito bancario: boom e crisi guidati dal credito. Il tempo che i banchieri impiegano per dimenticare le conseguenze di un'eccessiva espansione del credito per la propria attività è di circa dieci anni, una periodicità che vale ancora oggi.
Nell'Ottocento, la politica economica dei governi consisteva in linea di massima nel badare ai propri affari e lasciare che gli eventi seguissero il loro corso. È interessante notare che queste fluttuazioni si attenuarono nel corso del secolo, mentre la tendenza di fondo del credito bancario in essere si espandeva in modo significativo sull'onda della ricchezza collettiva, del commercio e del progresso tecnologico. Evidentemente, la crescente sofisticazione finanziaria dei mercati del credito stava producendo un effetto benefico, in particolare dopo il Bank Charter Act del 1844, che nella sua formulazione omise di riconoscere il potenziale del credito bancario di destabilizzare la valuta ancorata all'oro.
Sorge dunque una domanda: le fluttuazioni del credito bancario sono davvero il male che credono i neo-austriaci? Potrebbe essere che il male maggiore siano i tentativi delle banche centrali di intervenire, tentativi che dalla fine degli anni Venti in poi si sono trasformati in sforzi di gestire la domanda di credito bancario attraverso le politiche sui tassi di interesse? In tal caso, la soluzione preferita dai neo-austriaci, cioè che non si crei alcun credito bancario, non è un rimedio così urgente. Ciò nonostante, molti di loro sono stati portati a raccomandare le banche di deposito in sostituzione delle banche che operano con il credito.
Il problema delle banche di deposito
La praticabilità del divieto di credito bancario viene considerata raramente. Sotto forma sia di banconote sia di passività su depositi, esso costituisce il 100% del nostro mezzo di scambio in circolazione, e le banconote emesse dalla Bank of England rappresentano meno del 3% del totale, mentre il resto è finanziato dal credito bancario. Negli Stati Uniti, le banconote della Federal Reserve rappresentano il 10% del totale, e quantità significative circolano fuori dagli Stati Uniti. Pertanto, il passaggio a un sistema di banche di deposito che operano come custodi eliminerebbe quasi tutti i nostri mezzi di scambio. Ciò comporterebbe un crollo del PIL, che non è «l'economia» come erroneamente si suppone, ma il totale delle transazioni qualificanti registrate a credito. Senza credito, niente transazioni.
In passato sono state fondate banche basate sul principio del deposito a Venezia, Amsterdam e Norimberga, tra le altre. Piccole di per sé, queste città erano centri del commercio estero e vi circolavano grandi quantità di monete straniere di ogni tipo e taglio, per lo più consumate e tosate. Per rimediare all'inconveniente, le autorità di queste città istituirono banche di deposito presso cui i mercanti versavano monete di ogni provenienza. I conti dei mercanti venivano accreditati con il ricavato del metallo prezioso depositato, valutato a peso, e i depositanti avevano diritto di ritirare moneta nuova a richiesta.
Queste banche dichiaravano di custodire nei propri caveau tutte le monete e il metallo prezioso depositati, ma convertiti in moneta standard. I mercanti titolari di conti presso tali banche dovevano sostenerne i costi. Un vantaggio veniva sostituito da un altro inconveniente. E, nonostante la natura sacra della loro missione senza scopo di lucro, le banche di deposito di Venezia e Amsterdam finirono per anticipare somme ingenti ai rispettivi governi, il che ne causò la rovina.
Le lezioni del passato sono chiare. Le banche di deposito svolgevano una funzione specifica che oggi non è più necessaria. Oggi la gestione della moneta metallica spetta alla zecca e può essere custodita in cassette di sicurezza. Non abbiamo più monete tosate. E anche se venisse reintrodotto uno standard monetario basato sull'oro, le monete comunque circolerebbero raramente. La perdita degli interessi sul credito e i costi amministrativi a carico dei depositanti renderebbero le banche di deposito una proposta poco attraente.
Le banche di deposito non sono banche nel vero senso del termine. Sono fiduciarie o custodi. E in assenza di credito bancario, presumibilmente custodirebbero banconote e, in misura minore, monete. Le banconote sono credito della banca centrale, che siano o meno convertibili in moneta. Se gli istituti di deposito dovessero essere autorizzati come banche, forse potrebbero digitalizzare il processo, con una copertura uno a uno tramite un conto presso la banca centrale, anziché custodire banconote.
Le banche di deposito non rimedierebbero quindi all'inflazione delle banconote, che con ogni probabilità si espanderebbero enormemente per compensare l'assenza di credito bancario. E se la soluzione è depositare banconote su cui emettere assegni, ciò equivale ad avere un conto bancario presso la banca centrale.
Non è questo l'obiettivo a cui lavora la Banca dei Regolamenti Internazionali con le valute digitali delle banche centrali? Un mondo senza banche commerciali? Il principio del deposito bancario senza convertibilità in moneta metallica equivale a una banca centrale che opera come banca di deposito in un contesto di valuta fiduciaria. In sostanza, è la strada verso le valute digitali delle banche centrali.
Restiamo per il momento sul concetto di deposito. Riguardo alla distribuzione dei risparmi la cui origine non è il credito bancario, dobbiamo considerare l'effetto sui tassi di interesse, ovvero sul costo del denaro per le imprese che intendono produrre beni e servizi. Non vi è alcun dubbio che la forte contrazione del mezzo circolante dovuta all'assenza di credito bancario farebbe salire enormemente i tassi di interesse. Per dimostrarlo, possiamo seguire un altro percorso, osservando come sono cambiati i tassi di interesse con l'aumento della circolazione del credito sotto i sistemi monetari metallici.
Prima dell'importazione di oro e argento dal Nuovo Mondo, dove le leggi sull'usura lo consentivano, il tasso di interesse comune in tutta Europa era del 10% o più. Nel corso del Cinquecento e del Seicento, la maggiore quantità di moneta metallica permise un aumento degli scambi. Per fornire i servizi connessi, su tale base si svilupparono strutture bancarie, in particolare a opera degli orafi londinesi a metà del Seicento. Con la contabilità moderna, in particolare il sistema della partita doppia, gli orafi e le banche che li seguirono acquisirono la capacità di espandere la quantità di credito offerta ai clienti. Questa espansione del credito significava che, con la crescita degli scambi, cresceva anche il credito che li facilitava. Quantità crescenti di credito portarono a un calo del livello di base dei tassi di interesse, che a metà Ottocento si assestò intorno al 3%.
Finché l'intero sistema del credito era ancorato alla moneta metallica (prevalentemente l'argento, seguito dall'oro), l'espansione di lungo periodo del credito bancario non ha minato il potere d'acquisto. Nemmeno il calo del livello di base dei tassi di interesse ha influito sul potere d'acquisto. Il problema era rappresentato dalle oscillazioni nel ritmo di espansione, non dal credito in sé. Il credito bancario è in realtà indispensabile. Se lo si eliminasse, non vi è dubbio che la contrazione dei mezzi circolanti spingerebbe i tassi di interesse almeno ai livelli esistenti prima dell'epoca degli orafi londinesi. Per evitarlo, le banche centrali aumenterebbero l'emissione di banconote oppure introdurrebbero le proprie valute digitali per compensare la perdita di credito bancario. Il deprezzamento della valuta non farebbe che accelerare.
L'importanza del credito per gli scambi
In parole semplici, l'evoluzione di beni o materie prime verso il consumo passa tipicamente attraverso le seguenti mani:
- Il produttore agricolo, il minatore o l'importatore
- Il produttore o il trasformatore
- Il grossista
- Il dettagliante
- Il cliente o consumatore
La catena delle quattro categorie di imprese che producono beni per il consumatore non riceve il pagamento finché il consumatore non li paga. Di conseguenza, in assenza di credito, queste imprese devono disporre dei mezzi per pagare i propri costi. Inoltre, a ogni passaggio del processo il capitale liquido necessario per coprire i costi aumenta con il valore del prodotto. Nella pratica, pochissimi soggetti di questa catena hanno il capitale disponibile per farlo. Ciò svantaggia le nuove imprese, che hanno ancora meno probabilità di avere in anticipo il capitale richiesto. Per qualsiasi economia sarebbe catastrofico che gli scambi fossero così limitati.
Le soluzioni sono due. La prima è che chi coltiva, estrae o importa conceda credito sui beni al produttore o trasformatore, e che questi lo conceda al grossista, e così via, differendo il pagamento. Ma questi soggetti dovrebbero comunque avere denaro sufficiente per coprire i propri costi, perché è poco probabile che i loro fornitori ritengano loro compito anticipare credito ulteriore oltre il valore delle transazioni. I dipendenti, in particolare, vorranno ricevere regolarmente il salario prima che il datore di lavoro abbia incassato. A parte le clausole contrattuali che stabiliscono la scadenza dei pagamenti, questa soluzione da sola non è praticabile.
La seconda soluzione è disporre di linee di credito formali. Storicamente esistevano sotto forma di finanziamento commerciale, cambiali e accesso al credito bancario. Il denaro, in quanto tale, non viene mai usato. Tutto il commercio si regola attraverso il credito.
Il pagamento del prodotto finale da parte del cliente avviene con banconote o attingendo al debito che la sua banca ha verso di lui come depositante. Le banconote contano sempre meno, quindi si tratta sempre più di credito bancario. Il cliente ottiene questo credito con il suo stipendio di dipendente o con i profitti della sua attività, che gli vengono pagati con un trasferimento di credito bancario dal datore di lavoro o dai suoi clienti. Anche i dividendi e gli interessi sui suoi risparmi gli vengono pagati in credito bancario.
La teoria del sistema bancario
Per capire come nasce il credito bancario bisogna comprendere i meccanismi dell'attività bancaria. Le banche sono semplicemente operatori del credito: raccolgono credito e creano credito. Supponiamo che i clienti di un banchiere versino 1.000.000 $ sui propri conti. Questo denaro o valuta diventa di proprietà della banca. Il banchiere accredita i conti dei clienti nei suoi libri. In termini giuridici, crea diritti di azione contro se stesso che danno ai clienti il diritto di richiedere indietro somme equivalenti in qualsiasi momento. Il suo bilancio appare quindi così:

Alcuni depositanti potrebbero voler prelevare fondi in qualsiasi momento, e per questo il banchiere terrà una riserva di liquidità. Ma altri potrebbero voler aumentare i propri conti, e altri ancora potrebbero aprirne di nuovi. In tempi ordinari e tranquilli, però, la lunga esperienza ha dimostrato che i saldi dei depositi dei clienti, nel complesso, variano poco da un giorno all'altro nel normale svolgimento degli affari. La vecchia regola empirica dei tempi degli orafi di Londra era che i saldi giornalieri dei depositi variassero non più di un trentaseiesimo del totale.
Per semplicità, diciamo che il banchiere mantiene un cuscinetto di liquidità di 100.000 $. Gli restano così 900.000 $ da impiegare per generare profitto. Si pensa comunemente che il banchiere usi questa somma per prestarla a chi chiede un finanziamento. Non è così. Sosterrà che 900.000 $ possono sostenere passività in credito pari a vari multipli di tale importo. Il modo più semplice per illustrare il meccanismo è supporre che il banchiere acquisti cambiali commerciali. Ipotizziamo che le acquisti sul mercato a un tasso di sconto del quattro per cento. Ipotizziamo inoltre che ne acquisti per 5.000.000 $ a un costo di 4.800.000 $. I suoi libri appariranno quindi così:

Un banchiere acquista cambiali commerciali, concede prestiti e investe persino in titoli finanziari con il proprio credito, creando credito nei propri libri. Il saldo di 200.000 $ è di sua proprietà, ovvero è il suo profitto. Con questo processo non ha guadagnato il 4% sui 900.000 $ che è libero di impiegare, ma il 4% sui 5.000.000 $ di cambiali che ha acquistato.
Nella pratica il mercato della carta commerciale è molto liquido e non è necessario detenerla fino alla scadenza. Nel nostro esempio basterebbe mantenere una liquidità in contanti molto inferiore a fronte dei prelievi dai depositi. E se la banca concede prestiti ai clienti invece di acquistare attività finanziarie, ci si può aspettare margini maggiori.
Quindi, per sua natura, una banca è un operatore di credito: lo crea e lo emette pagabile a vista. E il credito della banca circola come se fosse la moneta. Pertanto una banca non è, come si pensa, un'attività che prende e dà a prestito. È una fabbrica di credito. È letteralmente una licenza di stampare l'equivalente del denaro, sotto forma di credito.
Non l'oro, ma il credito ci ha dato la rivoluzione industriale
L'età d'oro dello sviluppo industriale fu raggiunta in un periodo di ampia adozione di standard monetari metallici. La Gran Bretagna adottò formalmente il gold standard nel 1817 e lo mantenne fino al 1914. Anche quando era l'argento a fare da standard, le prime monete d'oro in Inghilterra furono emesse sotto il regno di Edoardo VI, nel 1553. Lo standard dell'argento sterling fu fissato da Guglielmo il Conquistatore nell'XI secolo.
Per molti secoli dopo la conquista, l'Inghilterra fu una potenza feudale e militare con una popolazione agricola. Le sue leggi erano quasi interamente feudali e riguardavano il possesso della terra. I mercanti e il commercio erano poco stimati e il diritto commerciale non esisteva. Alla fine, sotto il regno di Carlo II, gli uomini cominciarono a dedicarsi di più all'industria e al commercio, e ciò fu reso possibile dallo sviluppo del sistema bancario.
L'invenzione del credito bancario nacque con gli orafi di Londra a metà del Seicento. Dalla custodia di metallo prezioso, moneta metallica e beni di valore nacque un'attività redditizia: l'orafo acquistava i beni di un depositante in cambio di una nota di credito (un diritto di azione nei propri confronti) rimborsabile a vista e della promessa di pagare un interesse del 6%. L'orafo aveva quindi acquistato metallo prezioso e moneta a credito, e li utilizzava per acquistare credito commerciale, che all'epoca aveva un rendimento di riferimento del 10%. Facendo leva sul proprio credito, scoprì presto che, se questo era accettato dal mercato, poteva acquistare multipli di effetti scontati — cambiali, effetti commerciali reali e titoli di accomodamento con scadenze brevi — il che permetteva agli orafi di far fronte alle richieste dei depositanti e di ottenere un utile consistente. Ciò consentì ai mercanti che ricevevano effetti in cambio di merci di trovare un mercato in cui convertire subito in denaro contante gli effetti pagabili a una data futura.
La disponibilità di questo finanziamento migliorò l'attività dei mercanti, il che a sua volta fece crescere il commercio in generale. È vero che, quando questa espansione del credito finanziò la speculazione anziché il commercio, si arrivò alla crisi, e la bolla dei Mari del Sud del 1720 in Inghilterra ne è l'esempio più evidente. Ma il credito bancario finanziò anche la rivoluzione industriale in tutte le sue fasi, dai canali alle ferrovie, e portò la Gran Bretagna a dominare la navigazione mondiale: oltre l'80% delle navi in mare prima della Prima guerra mondiale era stato costruito nei cantieri britannici. Questo portò una piccola nazione a sviluppare l'economia più potente e avanzata mai vista. E l'oro non c'entrava, se non restando sullo sfondo a garantire l'intero sistema del credito.
Le origini dello scoperto di conto
Esiste una fonte poco conosciuta della creazione di credito bancario che fu di grande beneficio commerciale: un meccanismo impiegato dalle banche scozzesi. Estendendo il credito bancario oltre il finanziamento del commercio tramite l'acquisto di effetti scontati — che finora è stato il nostro tema nella storia del sistema bancario — l'accesso al credito per l'attività imprenditoriale divenne la base di gran parte delle attività bancarie odierne.
Secondo il diritto scozzese, la Bank of Scotland fu fondata nel 1695 con poteri illimitati di emissione. Emetteva banconote solo nei seguenti tagli: £100, £50, £10 e £5. Va ricordato che, in valuta di oggi, £100 equivalevano a £36.000.[i] Chiaramente, il piano della Bank of Scotland era servire e far crescere clienti commerciali importanti, in linea con l'attività bancaria di Londra, rivolta soprattutto allo sconto di effetti commerciali. La banca non emise banconote da £1 fino al 1704.
Il suo monopolio scadde nel 1727 e fu quindi fondata una concorrente, la Royal Bank of Scotland. Il problema era che, essendo l'economia poco sviluppata sul piano commerciale, in Scozia non c'erano abbastanza effetti commerciali per soddisfare entrambe le banche. Fu la Royal Bank a trovare una soluzione.
Dietro garanzie sufficienti, accettò di concedere credito in importi limitati a persone fidate e rispettabili. Questi crediti di cassa sono conti utilizzabili aperti a favore di una persona che non versa alcuna somma, e che li gestisce come un conto ordinario, salvo che, invece di ricevere interessi sul saldo, paga interessi. Nel bilancio della banca, un prestito in credito di cassa era registrato come attivo, bilanciato da un deposito che rappresentava l'importo disponibile per il prelievo.
Fu il precursore dell'attività moderna di prestito bancario, in contrapposizione all'attività bancaria che a Londra, in quel periodo, ruotava attorno allo sconto di effetti commerciali.
I crediti di cassa venivano concessi in due modi diversi: per aiutare i privati che facevano impresa e per promuovere l'agricoltura e la nascita di attività commerciali di ogni tipo. I terreni agricoli erano poco sviluppati per mancanza di capitali. Ma quello che ci interessa in modo particolare qui sono i prestiti ai singoli imprenditori.
Le banche limitavano le loro anticipazioni a importi compresi tra 100 e 1.000 sterline (l'equivalente, in sterline di oggi, di circa 36.000 e 360.000 sterline). Non era richiesta alcuna garanzia reale, a parte le fideiussioni di persone che conoscevano il debitore. Questi "cautioners", come venivano chiamati nel diritto scozzese, seguivano da vicino come venivano investiti i fondi, avevano sempre il diritto di controllare il conto del debitore presso la banca e avevano l'autorità di intervenire in qualsiasi momento. In una testimonianza resa a una commissione della Camera dei Comuni nel 1826, quasi un secolo dopo che la Royal Bank of Scotland li aveva introdotti, un testimone citò il caso di una modesta banca di provincia che offriva linee di credito di cassa e che in ventun anni aveva movimentato 90.000.000 di sterline subendo perdite per soli 1.200.
Prima che esistessero banche che offrivano crediti di cassa, la Scozia era un paese arretrato, i cui abitanti si dedicavano più al furto di bestiame e alla guerra con i vicini che a un'agricoltura pacifica. Soprattutto, mancava il denaro e si viveva di sola sussistenza. La creazione del sistema dei crediti di cassa, insieme alla circolazione delle banconote della Bank of Scotland e della Royal Bank, accettate come se fossero denaro, portò a enormi progressi. Quando il sistema dei crediti di cassa si consolidò, fu esteso al finanziamento di progetti più grandi. Il canale Forth e Clyde fu costruito grazie a un credito di cassa di 40.000 sterline concesso dalla Royal Bank. Ferrovie, bacini e porti, strade e perfino edifici pubblici furono finanziati con crediti di cassa.
Come esempio fra tanti, Henry Menteith fu due volte Lord Provost di Glasgow e in seguito deputato per Linlithgow. Iniziò la sua attività come mercante-tessitore con un modesto credito di cassa. E nel 1826 Menteith dava lavoro a 4.000 uomini e donne.
L'Illuminismo scozzese del Settecento, che ci ha dato David Hume, Adam Smith, Robert Burns e molte altre personalità illustri, deve la sua esistenza alla trasformazione della Scozia da nazione arretrata grazie ai crediti di cassa. In soli cinquant'anni, la Scozia avanzò commercialmente come nazione più di quanto avesse fatto in tutta la sua storia.
Il successo dei crediti di cassa e la più ampia adozione di un loro equivalente da parte delle credit union e di altre organizzazioni su base locale in Inghilterra e in Galles divennero poi non solo la base di alcune fortune notevoli, ma anche il fondamento su cui prosperarono molte altre imprese più modeste. Non c'è dubbio che l'evoluzione del credito bancario a partire dal sistema scozzese dei crediti di cassa sia stata benefica, non solo per la Scozia ma per l'intero Regno Unito. E l'adozione a livello globale del diritto bancario inglese ha trasmesso i benefici anche ad altre nazioni civili.
Il problema sono i cicli destabilizzanti di espansione e contrazione del credito bancario, non l'esistenza del credito bancario, che è indiscutibilmente un beneficio pubblico.
Il credito bancario nell'attuale contesto finanziario
È chiaro che il credito bancario ha avuto un ruolo fondamentale nel progresso economico che ha trasformato le isole britanniche da una società feudale a una società industriale. Lo stesso vale certamente per ogni altra economia europea e per quelle del Nord America.
Nonostante l'evidente ciclo di espansione e contrazione del credito, che ha portato a boom e crisi successivi e di conseguenza all'inflazione dei prezzi e alla loro deflazione, il mondo è un posto molto migliore grazie al credito bancario. Questo vale senza dubbio quando l'espansione del credito bancario fornisce i mezzi per il progresso economico, e non per la speculazione. Non c'è dubbio, anche se le cronache dell'epoca vi fanno poco o nessun riferimento, che l'espansione del credito bancario alimentò la bolla dei Mari del Sud trecento anni fa, e che fu usata da John Law per gonfiare la sua bolla del Mississippi.
La bolla dei Mari del Sud differiva da quella del Mississippi sotto un aspetto importante. Era figlia delle banche commerciali, in particolare della Sword Blade Company, che operava come istituzione promotrice nel settore privato. John Law si accordò con il duca d'Orléans, reggente per il giovane Luigi XV. La bolla del Mississippi fu essenzialmente un progetto statale, con Law che trasformò la sua banca in una sorta di prototipo di banca centrale, gestendo il mercato dei propri titoli. Essendo di origine non governativa e senza il coinvolgimento della Banca d'Inghilterra, la bolla dei Mari del Sud non trascinò con sé la valuta. Quella del Mississippi sì.
Per questo è importante tracciare una linea tra la creazione ciclica di credito bancario e la creazione di credito come conseguenza della politica di governo. La prima si autocorregge sempre, mentre la seconda potrebbe non farlo.
Negli ultimi decenni, l'espansione del credito bancario ha avuto più in comune con l'impresa del Mississippi di John Law che con la bolla dei Mari del Sud britannica. Come atto deliberato delle politiche dei governi e delle banche centrali, l'espansione del credito bancario si è concentrata sempre più sul finanziamento della speculazione finanziaria anziché della produzione reale. Guidate da leggi, politiche monetarie e regolamentazione bancaria, le banche commerciali hanno alimentato una bolla degli asset a livello mondiale. Sotto la guida delle politiche monetarie delle banche centrali, sono state complici di un'esperienza simile a quella di John Law, ma su scala globale, piuttosto che di una ripetizione della bolla dei Mari del Sud.
Così come la bolla del Mississippi fece crollare la livre fiat di John Law, questa bolla minaccia di far crollare intere valute sostenute soltanto dalla fiducia del pubblico in esse.
La responsabilità è più della gestione dei mercati da parte delle banche centrali che delle banche commerciali stesse. Storicamente, al culmine del ciclo del credito bancario il rapporto tra le attività di bilancio di una banca e il patrimonio degli azionisti si avvicinava a dieci, o forse dodici volte. Nell'Eurozona e in Giappone, le banche di rilevanza sistemica globale (G-SIB) hanno ora rapporti di leva pari a venti volte o più. Osservando tutte le G-SIB nelle diverse giurisdizioni, notiamo che quanto più i tassi di interesse sono stati compressi dalla banca centrale, tanto più alta è la leva.
Il motivo non è difficile da dedurre. I tassi negativi nell'Eurozona e in Giappone hanno costretto le banche ad aumentare la leva per mantenere la redditività, perché i loro margini sui prestiti sono stati fortemente compressi. Il fenomeno è stato aggravato dalla regolamentazione bancaria, che attribuisce al debito pubblico lo status di privo di rischio, scoraggiando le banche dal concedere prestiti alle imprese sulla base del presunto rischio. Inoltre, in nessuna parte della regolamentazione di Basilea si trova un tentativo di limitare il rapporto tra attività e capitale, che si concentra invece sulla liquidità di bilancio.
Gli errori nella regolamentazione bancaria sono sostanziali. Invece di lasciare che i banchieri gestiscano le proprie attività come ritengono opportuno, e comprimendo i tassi di interesse per finanziare la spesa pubblica, l'imminente crisi del credito bancario e la sua probabile portata senza precedenti ci sono state causate in gran parte dall'intervento dello Stato.
Il ruolo dell'oro
Abbiamo visto che il sistema aureo basato sulle monete d'oro in Gran Bretagna nell'Ottocento non impedì episodi di inflazione dei prezzi, ma questi si correggevano sempre completamente. E, come mostra la Figura 1 qui sopra, nel corso di oltre un secolo di espansione del credito bancario il risultato netto fu l'assenza totale di inflazione nel livello generale dei prezzi. Nonostante l'espansione del credito bancario nei suoi cicli nel tempo, il motivo per cui un sistema aureo efficace conferisce stabilità al potere d’acquisto di una valuta merita un ulteriore commento.
Abbiamo visto che i cicli del credito bancario influenzano i prezzi in modo prevedibile. Finché il pubblico ha fiducia nella valuta, il suo potere d’acquisto varierà in modo inverso rispetto alle variazioni della quantità di moneta e credito esistenti. Ciò che viene escluso è una situazione in cui il pubblico comincia a considerare la valuta non solo come il valore oggettivo nelle transazioni, ma soggettivamente in rapporto alla moneta sana. Finché una valuta è basata su un sistema di cambio con monete d'oro, questo non è un problema. Ma in assenza di un ancoraggio credibile, la vera soggettività di una valuta viene allo scoperto. La Figura 2, relativa al prezzo del petrolio in dollari, sterline, euro e oro, illustra il punto.
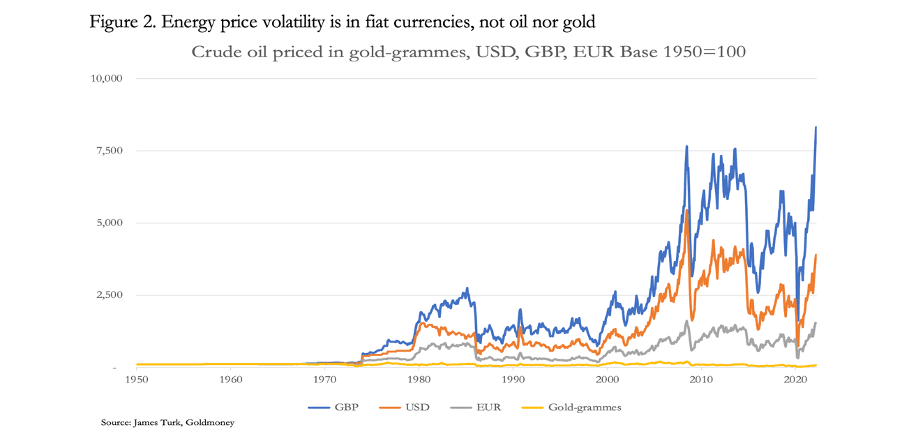
Dal 1950, il prezzo del petrolio in oro è effettivamente sceso del 30% in settantadue anni. La volatilità è stata insignificante rispetto a quella del prezzo del petrolio misurato nelle tre principali valute fiat. Non c'è dubbio che, se fossero ancorate a un sistema aureo, la volatilità del prezzo del petrolio in queste valute sarebbe minima. I grafici che illustrano un'ampia gamma di materie prime, confrontando i loro prezzi in oro e in valute fiat, raccontano la stessa storia.
Dal grafico possiamo vedere che prima della fine di Bretton Woods nel 1971 la volatilità dei prezzi del petrolio era molto scarsa, a conferma del punto. Anche se il legame tra dollaro e oro era piuttosto tenue, è stato sufficiente a stabilizzare il prezzo del petrolio in dollari, sterline e marchi tedeschi (che in questo grafico fanno da sostituto dell'euro prima che questo lo rimpiazzasse). Tutto ciò è finito con l'introduzione del petrodollaro nel 1973.
L'unica interpretazione valida di questo grafico è che, dopo la fine di Bretton Woods, la volatilità non è nel prezzo del petrolio ma nelle valute stesse. Inoltre, la volatilità che si è osservata nel petrolio prezzato in oro è probabilmente in parte attribuibile a perturbazioni provenienti dalle valute e a tentativi deliberati, di volta in volta, di sopprimere il prezzo dell'oro. Nonostante l'interferenza sul prezzo dell'oro, queste valute non si comportano come dovrebbero nelle relazioni di prezzo.
Spiega anche un argomento avanzato da von Mises sul motivo per cui il monetarismo non riesce a cogliere il rapporto tra le variazioni della quantità di una valuta e il loro effetto sui prezzi. Mises sosteneva che i monetaristi trascuravano una forza potenzialmente più potente in questo rapporto: i cambiamenti nel livello generale di liquidità in valuta e credito detenuta dalla popolazione rispetto al possesso di beni e servizi. Per illustrare il punto, se il pubblico decidesse in massa di ridurre al minimo indispensabile il proprio possesso di valuta e credito scambiandoli con beni, il potere d’acquisto della valuta crollerebbe praticamente a zero, perché di fatto sarebbe stata rifiutata da chi la usa.
Finché una valuta è sostenuta in modo credibile dall’oro, questo non accade. Nel peggiore dei casi il pubblico vende semplicemente i sostituti dell’oro e compra oro, mettendo alla prova lo standard. Ma per qualsiasi valuta fiat è un pericolo fatale se il pubblico decide di rifiutarla. Questa è una forza ben più potente, nel rapporto tra una valuta fiat e il suo potere d’acquisto, di quella espressa dalla teoria quantitativa della moneta. Dopo il 1973, le variazioni nell’accettazione della valuta nazionale da parte del pubblico spiegano la volatilità che si osserva nella Figura 2, il che implica che le valute fiat siano molto più instabili di quanto si riconosca generalmente.
Stando così le cose, le conseguenze inflazionistiche delle oscillazioni del credito bancario sono una questione relativamente minore. E confrontando i grafici della Figura 1 con quelli della Figura 2, le oscillazioni dei prezzi nell’Inghilterra dell’Ottocento furono modeste rispetto a quelle osservate dalla fine di Bretton Woods.
Risolvere il problema del credito bancario
Vediamo che è molto difficile fare a meno del credito bancario. E nelle circostanze attuali, questo viene ammesso tacitamente da chi rimpiange un sistema bancario di deposito, in cui le banche fanno da custodi. Costoro parlano invece di un azzeramento del sistema, probabilmente dopo una crisi che ci apra tutti gli occhi sui mali del credito bancario. Ma spero che i lettori pazienti che sono arrivati fin qui capiscano perché l’assenza di credito, bancario o di altro tipo, sia praticamente impossibile e indesiderabile. In effetti, se circolassero solo l’oro e i suoi sostituti in banconote, con l’esclusione del credito bancario, la discesa dei tassi d’interesse dal livello del dieci per cento dell’epoca degli orafi di Londra si invertirebbe, a causa della scarsità di mezzi di circolazione. E questo anche supponendo che il potere d’acquisto della moneta venga mantenuto.
Sono queste considerazioni che mi hanno portato a credere che, anche dopo la tanto annunciata crisi finanziaria che ormai ci si aspetta da più parti, il credito bancario debba continuare a essere consentito. Dopotutto, è una forma di credito più organizzata rispetto agli accordi ad hoc tra privati. Ma le banche dovrebbero trovarsi nella stessa posizione di chi presta garanzie personali.
Di conseguenza, in un azzeramento successivo alla crisi la responsabilità limitata per le banche e per i loro azionisti dovrebbe essere abolita, il che limiterebbe quasi certamente il rapporto di leva tra attività e patrimonio netto. Ci si può inoltre aspettare che inverta la tendenza delle banche per azioni a diventare sempre più grandi. Dovrebbe portare a un sistema bancario più frammentato e meno concentrato sulla creazione di credito per attività puramente finanziarie. Un’attività bancaria solida, più sulla linea del sistema scozzese del cash credit modernizzato per l’ambiente attuale, che indirizzi il credito bancario a usi produttivi, è un’alternativa di gran lunga migliore e più pratica rispetto alla soluzione neo-austriaca, che consiste nell’eliminare del tutto il credito bancario.
[i] In questo articolo, per il contesto storico e giuridico, mi sono basato sugli scritti di Henry Dunning Macleod (nessuna parentela), che alla fine dell’Ottocento fu il principale esperto di diritto bancario inglese.
[ii] Questa stima si basa sul valore attuale del sovereign d’oro, pari a 360 sterline.