

Il ribasso di oro e argento durante maggio sembra essersi concluso con la scadenza dei contratti Comex di giugno. Questa mattina, negli scambi europei, l'oro veniva scambiato a 1.980 $, con un aumento di 36 $ rispetto alla chiusura di venerdì scorso. E l'argento era in rialzo di 65 centesimi a 23,95 $. Il volume di scambi dell'argento sul Comex è stato moderato, mentre per l'oro è diminuito nel corso della settimana.
Il fatto che il volume di scambi diminuisca mentre il prezzo scende tende a confermare l'esistenza di un mercato rialzista, perché riflette una minore presa di profitto sui prezzi in calo e, per il resto, contratti future detenuti da mani salde. E dove va l'oro, l'argento segue. A conferma dell'eliminazione dei rialzisti più deboli c'è l'Open Interest sul Comex, che per il contratto sull'oro lo porta in profondo territorio di ipervenduto. Questo è il nostro grafico successivo.
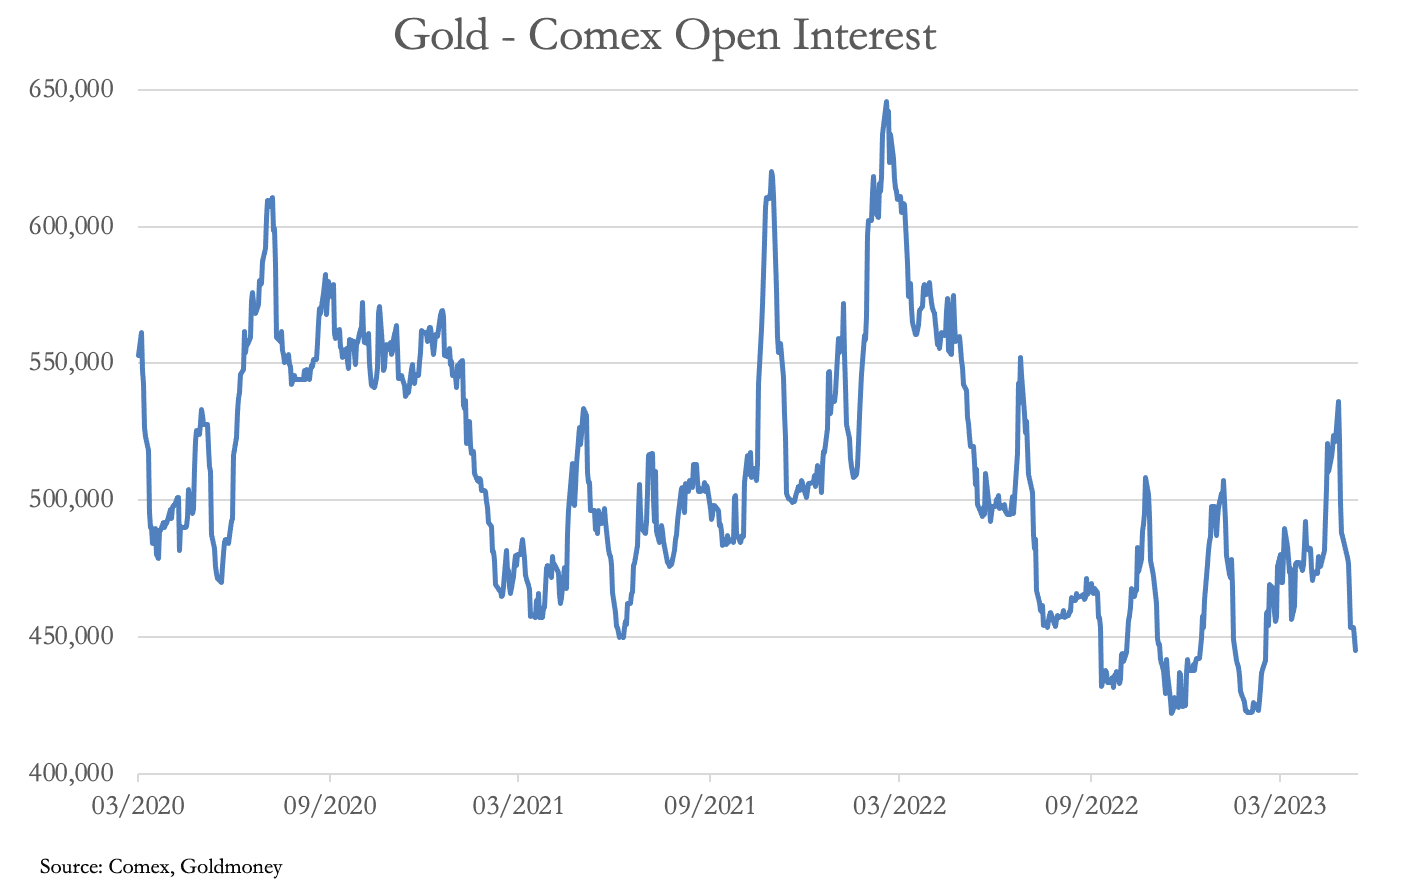
I dati preliminari di ieri indicano che l'Open Interest dell'oro è di appena 443.700 contratti, un livello che in passato ha sostenuto rialzi significativi, quindi questo dovrebbe avere fiato. Ma, curiosamente, la categoria Managed Money (hedge fund) sembra ostinatamente long. Lo vediamo nel prossimo grafico.
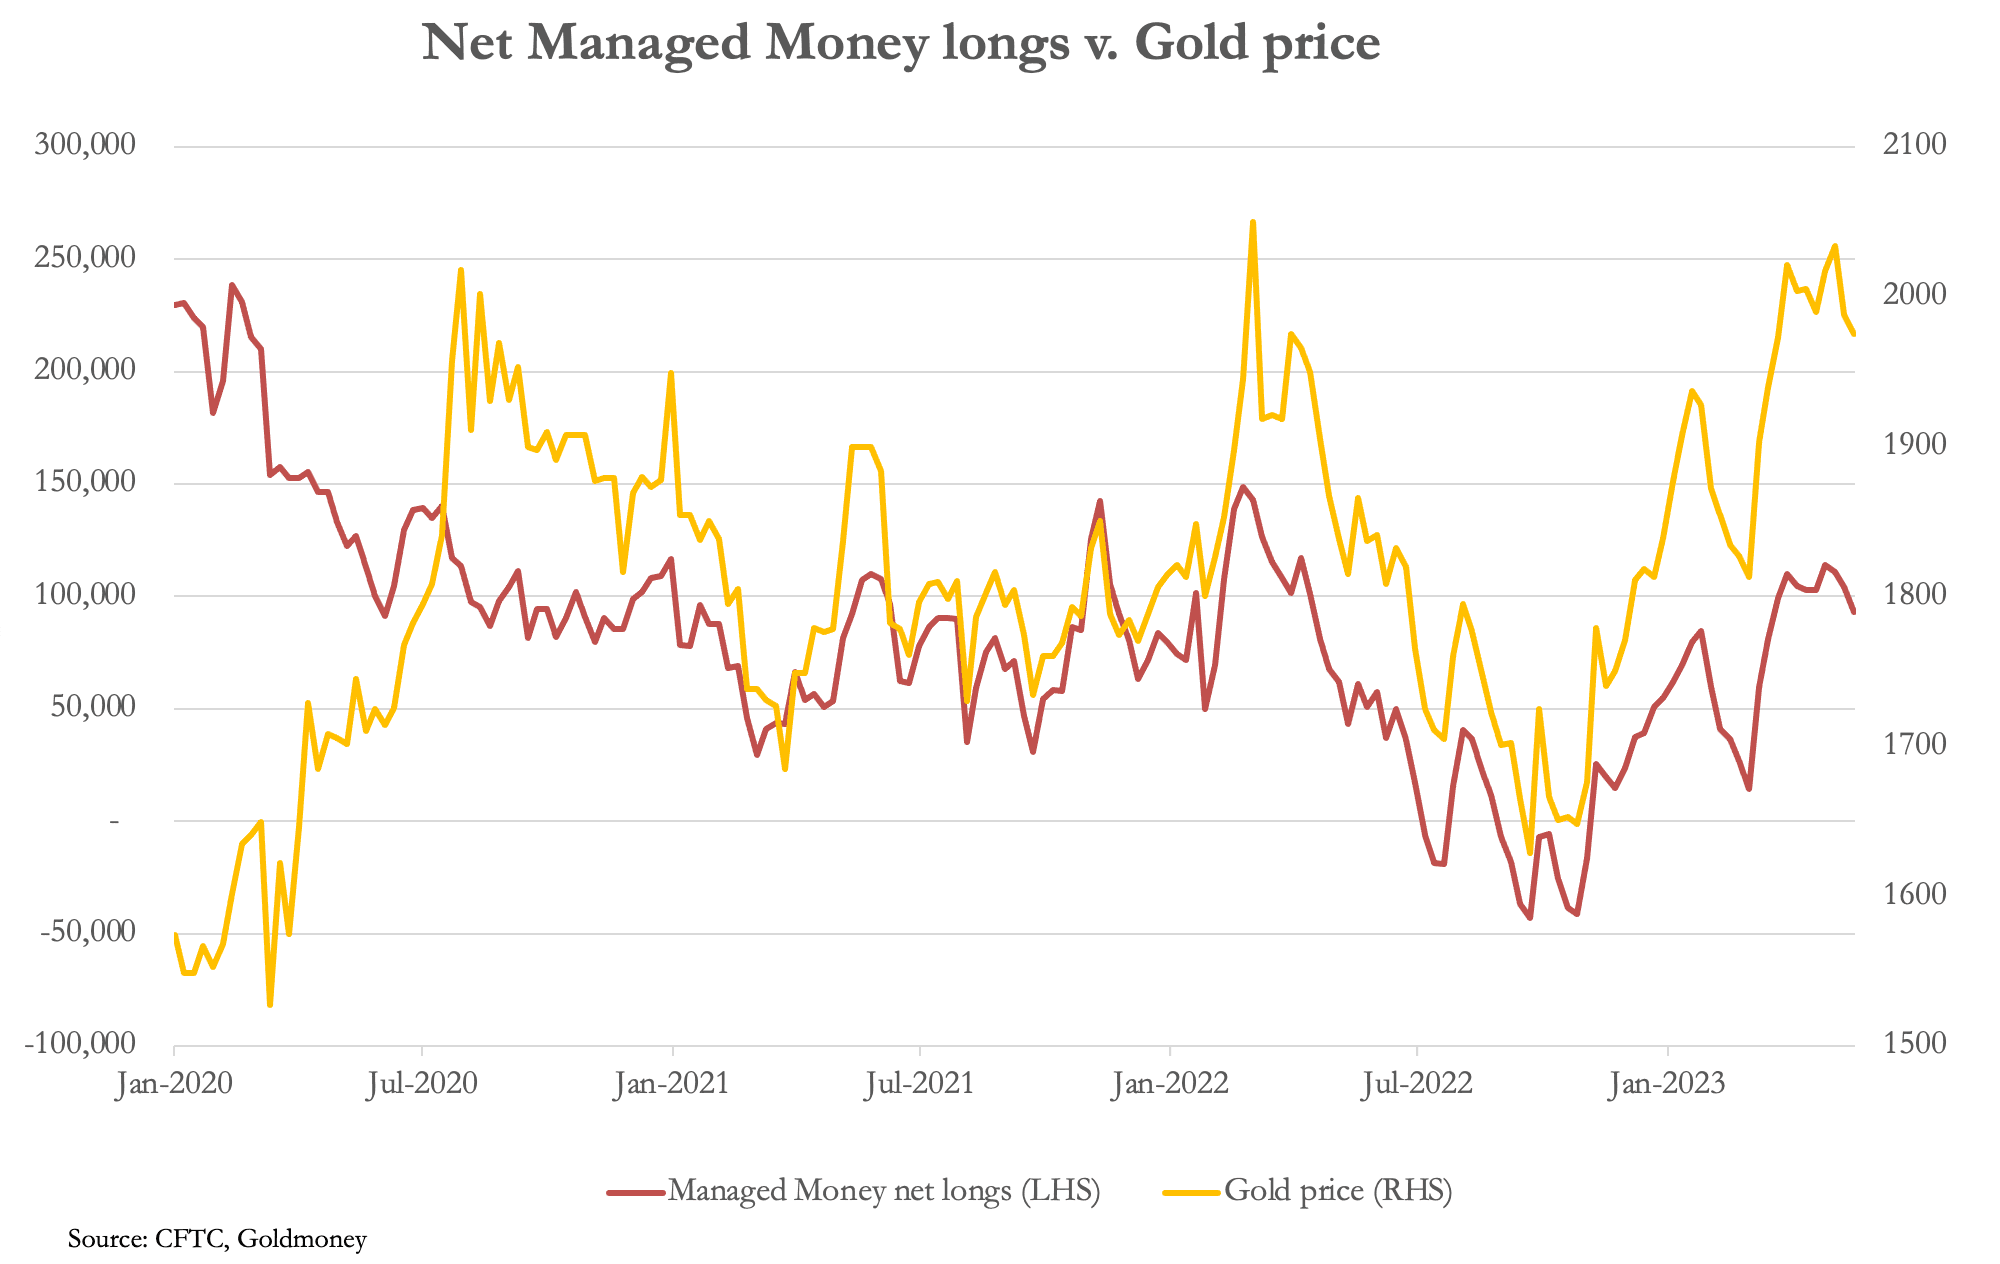
Nell'ultimo rapporto Commitment of Traders (23 maggio) le posizioni nette long di questa categoria erano 93.139 contratti, vicine alla media di lungo periodo di 110.000 contratti. E gli Swap (principalmente i desk di trading delle banche di metallo prezioso) sono ostinatamente short, con posizioni short lorde ancora superiori a 50 miliardi di dollari. Questo è il nostro grafico successivo.
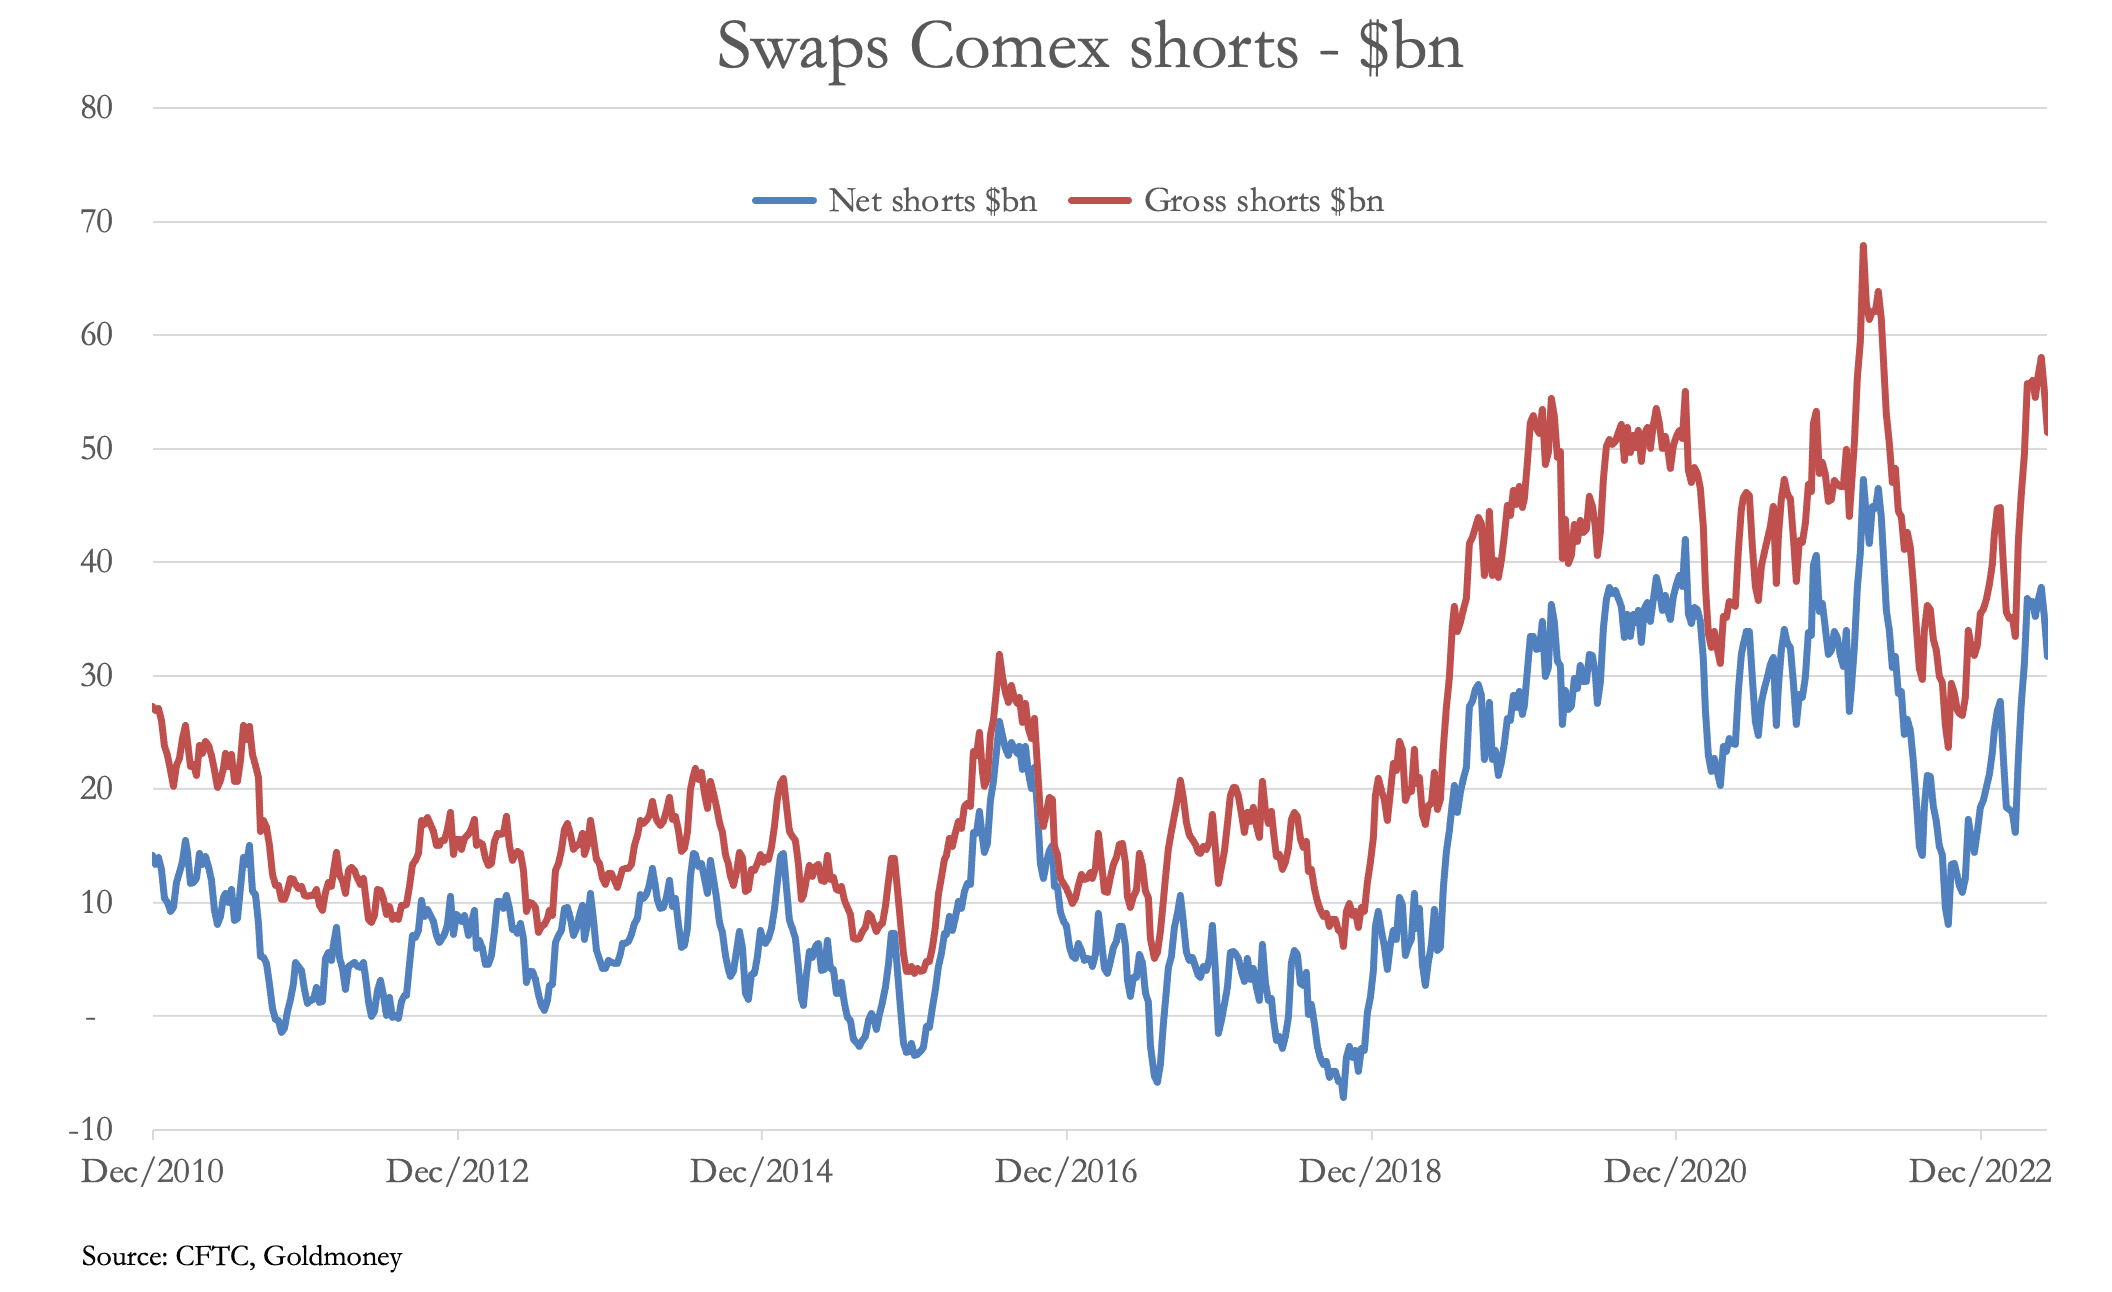
Il messaggio che ne ricaviamo è che la liquidità nel contratto sull'oro sembra in calo. Esaminando più a fondo, scopriamo che nel corso degli anni la posizione netta short della categoria Producers and Merchants (l'altra categoria sul lato short) si è ridotta in modo sostanziale.
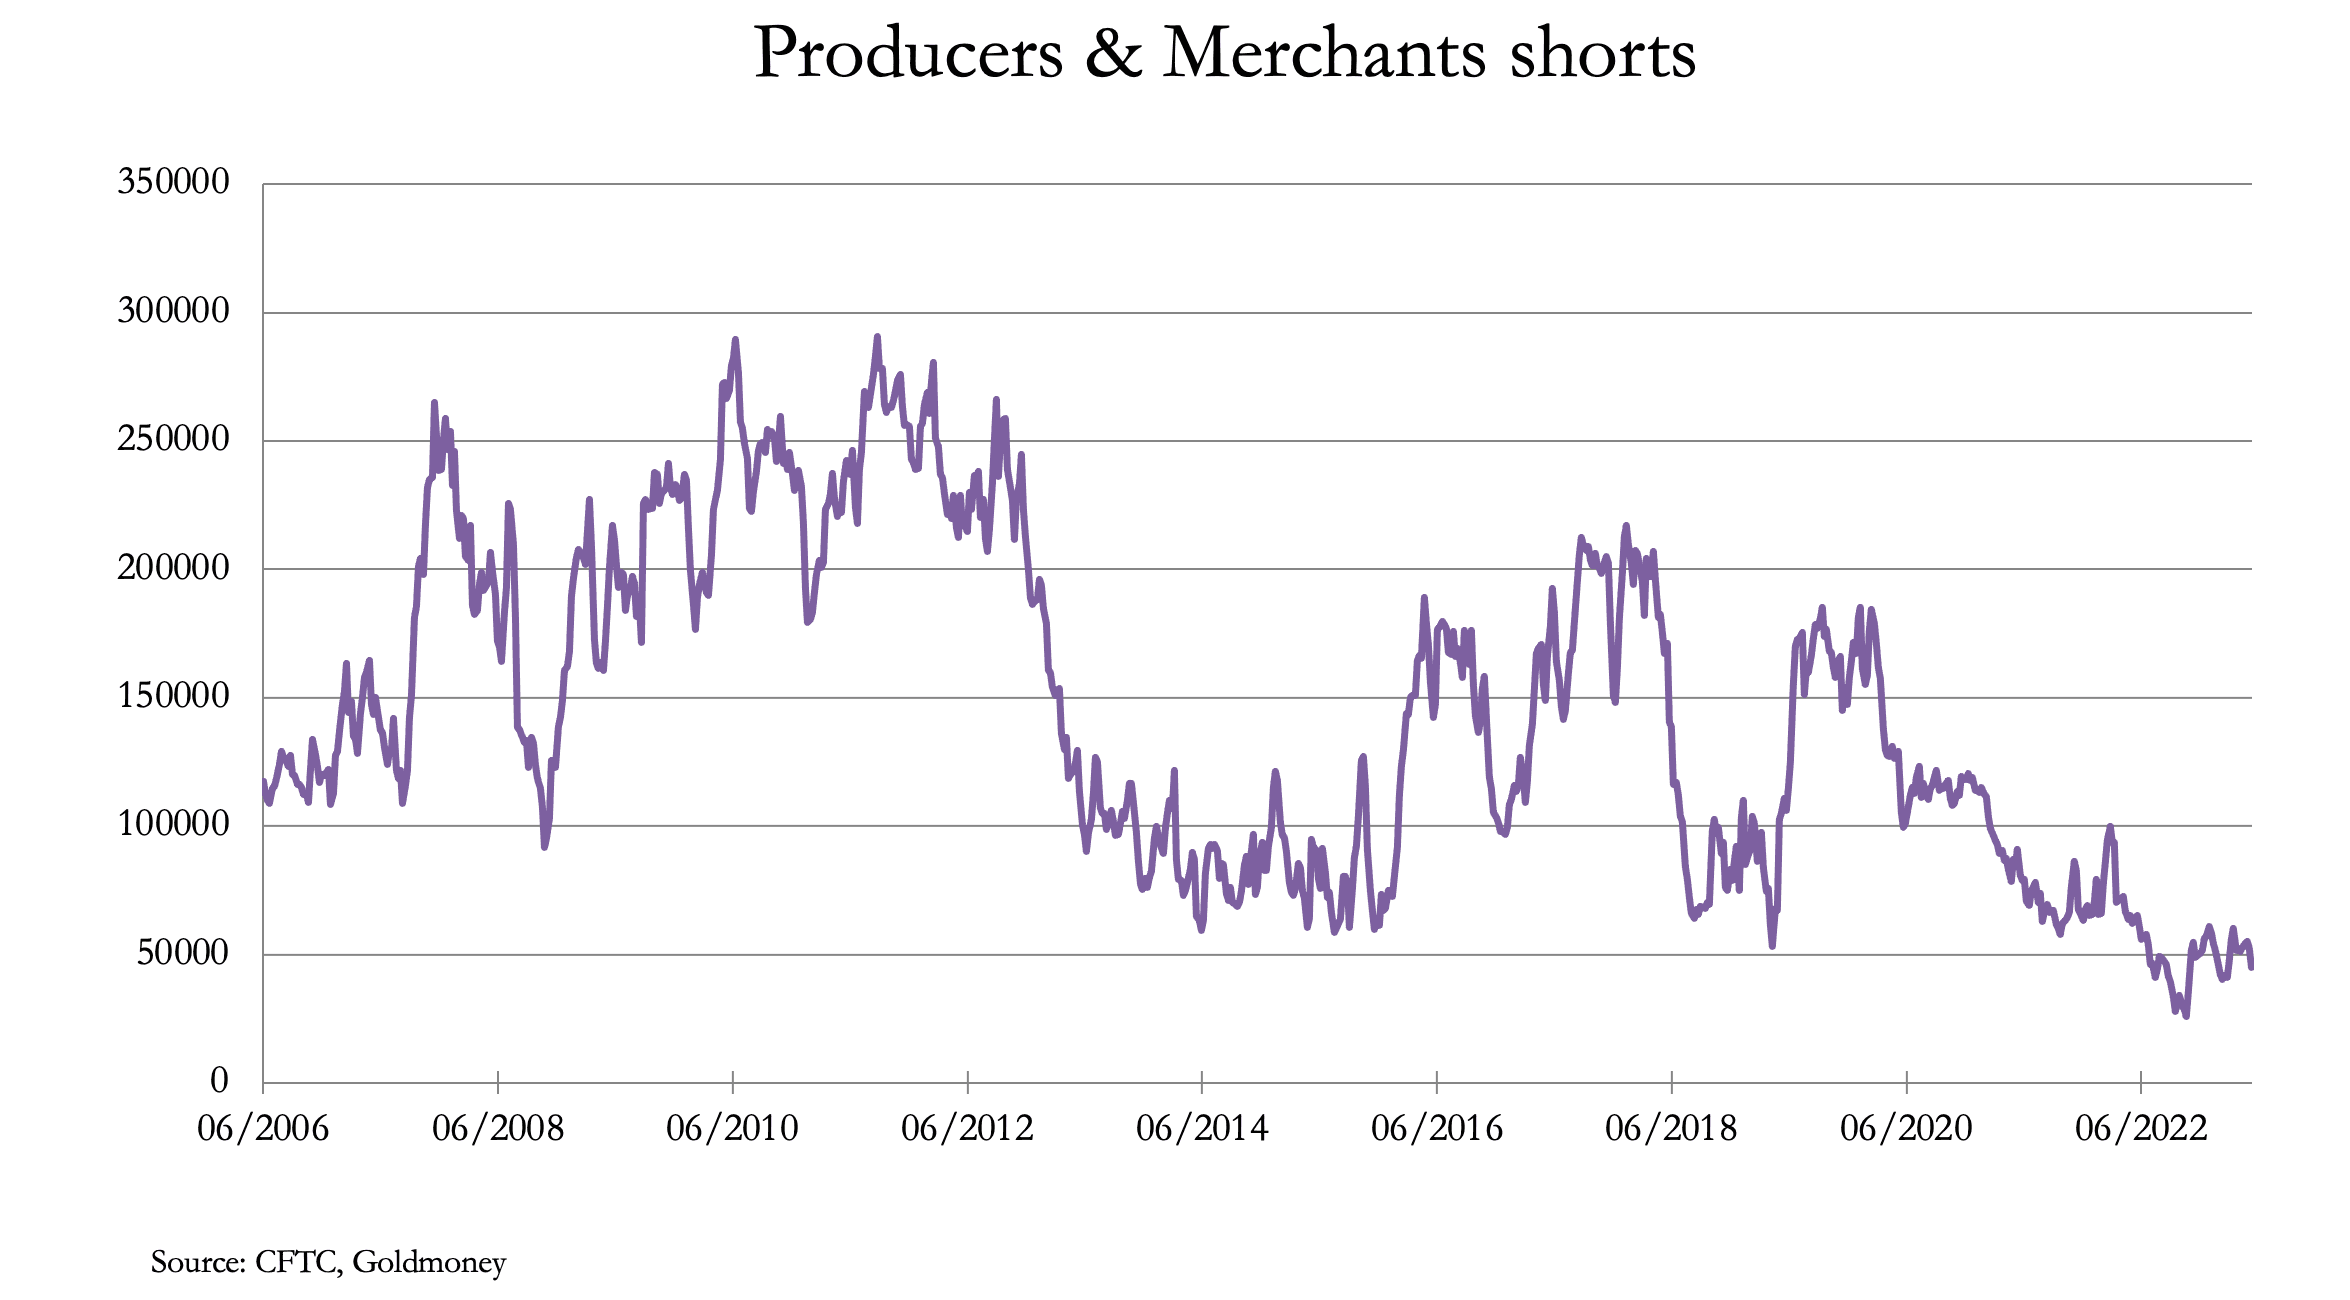
È uno sviluppo trascurato. In passato era relativamente facile per i registi del contratto sull'oro convincere i minatori a coprire la loro produzione futura. Inoltre, questa categoria comprende grandi istituzioni finanziarie del settore, o che affermano di farne parte, come Glencor, Trafigura e alcune grandi banche che non si limitano a operare per conto proprio.
Il contratto sull'oro del Comex rappresenta probabilmente solo un decimo di tutti gli scambi globali di derivati, mentre la parte del leone la fa il mercato forward londinese dei metalli preziosi. È lì che si trovano gli obblighi davvero grandi, e se i pezzi grossi riducono le loro posizioni short sul Comex, è probabile che stiano facendo lo stesso a Londra.
Questa riduzione delle posizioni short è semplicemente un'anomalia, o trasmette un messaggio importante? Una tendenza pluriennale non è mai un'anomalia e indica probabilmente che il grande capitale ha ogni ragione per non essere short. Di certo, è questo il messaggio.
Questo lascia la categoria Swap a farsi carico del lato short del mercato Comex, in un momento in cui c'è una fuga crescente verso le consegne fuori dal mercato. Questa settimana sono stati consegnati in totale 15.561 contratti sull'oro (48,4 tonnellate), e si prevede che vengano consegnati anche altri 4.555 contratti di giugno. Nei primi cinque mesi del 2023 il totale dei contratti andati a consegna è di 74.473, pari a 231,6 tonnellate.