
Il presidente Trump ha dichiarato che estenderà dazi del 25% a tutte le importazioni americane di beni cinesi. La Cina sta rispondendo con aumenti tariffari propri. Le conseguenze di questa azione e reazione saranno l'avvio di una maggiore inflazione monetaria in America e di una recessione economica. Questo articolo spiega come una crisi del credito attesa da tempo sarà resa notevolmente peggiore dal protezionismo commerciale. Potrebbe diventare la crisi del credito che pone fine a tutte le crisi del credito e minare l'intero sistema delle valute fiat.
Introduzione
Dopo l'imposizione da parte del presidente Trump di dazi del 25% su tutte le importazioni cinesi, è il momento di valutarne le conseguenze. Abbiamo già assistito a una contrazione degli scambi tra Stati Uniti e Cina del 20% nei primi tre mesi del 2019 rispetto allo stesso trimestre dell'anno scorso, e anche rispetto al risultato medio dell'intero 2018.[i] Questa contrazione è stata peggiore di quella che seguì la crisi di Lehman.
Per valutare l'entità dell'impatto dei dazi di Trump sull'economia statunitense, dobbiamo tenere conto di una serie di fattori interconnessi. È chiaro che prezzi più alti per i consumatori statunitensi colpiranno le importazioni cinesi, il che spiega perché finora sono calate del 20% e perché probabilmente caleranno ancora di più. È interessante notare che le esportazioni statunitensi verso la Cina sono diminuite della stessa percentuale, anche se corrispondono a circa un quarto delle esportazioni cinesi verso gli Stati Uniti.
Questi fattori interconnessi comprendono, senza però limitarsi a questi:
- L'effetto dei nuovi aumenti tariffari sui volumi degli scambi
- L'effetto sui prezzi al consumo negli Stati Uniti
- L'effetto sui costi di produzione statunitensi dei dazi sui componenti cinesi importati
- Le conseguenze delle ritorsioni sulle esportazioni statunitensi verso la Cina
- L'impatto recessivo di tutto quanto sopra sul PIL
- Le conseguenze per il disavanzo di bilancio statunitense, tenendo conto dei probabili introiti tariffari per il Tesoro degli Stati Uniti.
Questi sono solo effetti di primo ordine in quello che diventa un processo iterativo, e saranno accompagnati e seguiti da:
- Rivalutazione dei piani aziendali alla luce delle informazioni di mercato
- Una tendenza del credito bancario a contrarsi, poiché le banche anticipano un maggiore rischio di prestito
- Liquidazione delle attività finanziarie detenute dalle banche come garanzia
- Liquidazione estera di attività e depositi in dollari statunitensi
- Un fabbisogno di finanziamento del governo che aumenta in modo inatteso
- Rendimenti obbligazionari in aumento per scontare una crescente inflazione dei prezzi
- Banche che affrontano difficoltà crescenti e la ricomparsa del rischio sistemico.
Possiamo aspettarci due fasi. La prima sarà caratterizzata da un'espansione monetaria con scarso effetto apparente sull'inflazione dei prezzi. Lasciando da parte la manipolazione statistica degli indici dei prezzi, questa è la situazione attuale, e lo è stata dalla crisi di Lehman. Sarà seguita da una seconda fase, successiva a un'accelerazione della svalutazione monetaria. Sarà caratterizzata da una crescente inflazione dei prezzi e, in ultima analisi, dal crollo del potere d’acquisto delle valute fiat prive di copertura.
Il quadro commerciale
L'semplice identità contabile a livello nazionale che collega il commercio alle variazioni della quantità di moneta e di credito si compone di tre fattori: il disavanzo di bilancio, il disavanzo commerciale e le variazioni del risparmio totale. Sono rappresentati nella seguente equazione:
(Importazioni – Esportazioni) = (Investimenti - Risparmio) + (Spesa pubblica – Imposte)
In altre parole, un disavanzo commerciale è il risultato netto di una carenza nella combinazione tra un'eccedenza del risparmio rispetto agli investimenti industriali e il disavanzo di bilancio. Per una spiegazione dettagliata del perché sia così, vedi Trade wars – a catalyst for economic crisis. L'equazione ci dice che è l'espansione di moneta e credito a generare gli squilibri commerciali, ed è per questo che, in assenza di variazioni del tasso di risparmio e di altri fattori, si manifestano i cosiddetti deficit gemelli. Altrimenti, l'inflazione monetaria si tradurrebbe direttamente in inflazione dei prezzi, che è l'effetto in un sistema economico chiuso.
Gli economisti tradizionali spesso non sono d'accordo su questo punto, avendo scartato la legge di Say. La legge di Say spiega la divisione del lavoro. Sostiene che ci specializziamo nella nostra produzione per acquistare tutte le altre cose di cui abbiamo bisogno e che desideriamo, e che la moneta è solo l'intermediazione tra la nostra produzione, il consumo e il consumo differito (risparmio). Era la regola ferrea della teoria economica classica pre-keynesiana e non lasciava alcun margine a moneta emessa dallo Stato e immessa nel sistema tramite inflazione. Keynes doveva confutarla (non ci riuscì: la sua definizione era volutamente fuorviante) per sviluppare le sue teorie inflazioniste e creare un ruolo economico per i governi interventisti. È questo errore fondamentale dell'economia post-keynesiana ad aver portato a successive crisi economiche, nonostante la capacità dei normali operatori economici di adattarsi all'interferenza dei governi.
Se capisci questo, ne consegue che moneta e credito non guadagnati attraverso la produzione possono portare solo all'importazione di prodotti da fonti esterne o, in alternativa, alimentare un aumento dei prezzi che rifletta la maggiore quantità di moneta in circolazione tra consumatori e produttori nazionali. Il libero scambio, ovvero la possibilità di sostituire i beni nazionali equivalenti con beni esteri a prezzi inferiori, riduce l'impatto dell'inflazione monetaria sui prezzi. Se non ci fosse la disponibilità di sostituti esteri, l'inflazione dei prezzi sarebbe molto più alta, ed è per questo che i dazi sulle merci importate servono solo a far salire l'inflazione dei prezzi.
Conseguenze indesiderate
Ovviamente, essendo un'imposta sulle importazioni, i dazi giovano alle finanze del Tesoro, un fatto di cui il presidente Trump si vanta di continuo. Per la precisione, si può prevedere che un dazio del 25% su tutte le importazioni cinesi nei cinque mesi rimanenti dell'anno fiscale in corso (sulla base del primo trimestre del 2019) generi 45 miliardi di dollari, il che riduce la stima del disavanzo di bilancio dell'Office of Management, pari a 1.092 miliardi di dollari[ii] per l'anno fiscale 2019, a 1.047 miliardi. Il beneficio fiscale è quindi relativamente modesto e rischia di essere più che compensato dalle conseguenze recessive dei dazi più alti sulle entrate fiscali dello Stato e sui costi del welfare. In questo articolo spiegheremo più nel dettaglio perché è così.
Se per un momento ipotizziamo che l'impatto dei maggiori dazi sulla domanda dei consumatori sia limitato, l'effetto sui prezzi al margine sarebbe quello di spingerli bruscamente al rialzo per tutti i beni di consumo nelle categorie di prodotto in cui l'offerta cinese è un fattore rilevante, con qualche ricaduta su altre categorie. L'inflazione dei prezzi inizierebbe semplicemente a salire. Ma dato l'indebitamento del consumatore americano medio, la capacità di pagare prezzi più alti è ovviamente limitata, il che suggerisce che la domanda complessiva debba risentirne, non solo per i beni importati dalla Cina, ma anche per quelli prodotti in patria. È quindi probabile che ci saranno sia un impatto sull'inflazione dei prezzi sia un calo della domanda dei consumatori.
Oltre che sui consumatori, i dazi pesano sui produttori che dipendono da semilavorati e materie prime trasformate importati dalla Cina: questi ora affrontano pressioni sui costi che potrebbero o meno riuscire a trasferire sui consumatori. Le pressioni sui costi dei produttori porteranno inevitabilmente a una revisione dei loro modelli di business. Questo verrà comunicato alle banche come un aumento del rischio di credito e queste, a loro volta, restringeranno quasi certamente la disponibilità di credito. Il ciclo del credito entrerebbe allora rapidamente in una fase di contrazione, mentre imprese e banche si faranno prendere dal timore.
Chiunque abbia analizzato i cicli del credito del dopoguerra conosce bene queste dinamiche. Probabilmente non ci siamo ancora, nonostante il colpo di avvertimento dei mercati finanziari nel quarto trimestre del 2018. Per ora, il primo indebolimento della domanda dei consumatori ha fatto nascere l'ipotesi diffusa che la politica monetaria si allenterà abbastanza da evitare poco più di una lieve recessione, a vantaggio dei valori patrimoniali. I rendimenti dei titoli di Stato sono scesi e l'arbitraggio tra i mercati obbligazionari ha fatto calare anche i rendimenti delle obbligazioni societarie investment grade. Dalla fine di novembre, quando le banche centrali hanno iniziato ad allentare la politica monetaria, il rendimento effettivo delle obbligazioni societarie investment grade, riportato da Bank of America Merrill Lynch, è passato dal 4,8% al 4%. Difficilmente è una valutazione di crescente rischio di credito.
Oltre ai mercati obbligazionari, anche quelli azionari si aspettano un allentamento monetario, anziché una crisi in arrivo, e hanno recuperato insieme alle obbligazioni. Chiaramente i mercati finanziari non hanno colto la gravità del protezionismo commerciale, diventati compiacenti mentre negli ultimi decenni le restrizioni al commercio si sono generalmente attenuate. Tuttavia, gli storici dei mercati noteranno che questa breve fase di recupero fu anche lo schema seguito dai mercati azionari tra l'ottobre 1929, quando il Congresso approvò lo Smoot-Hawley Tariff Act, e l'aprile 1930, due mesi prima che il presidente Hoover lo firmasse rendendolo legge. Se la correlazione con quel periodo continua, le azioni potrebbero andare incontro a un calo consistente (nel 1929-32 fu dell'88% dal massimo al minimo).
Nel crollo di Wall Street le azioni scesero perché le garanzie venivano liquidate in mercati in calo. Anche le attività non finanziarie, come gli immobili, persero valore e quelle produttive (impianti, macchinari ecc.) non riuscirono a generare i flussi di cassa previsti. Questo incubo fu descritto in modo celebre da Irving Fisher e da allora continua a spaventare gli economisti.
Se nel 1929 il debito era un problema, era in genere limitato a imprese e speculatori. Oggi l'incubo di Fisher si colloca in un contesto di livelli record di debito pubblico, societario e dei consumatori. Il potenziale sconvolgimento dovuto allo smantellamento del ciclo del credito è quindi peggiore oggi. Finora il protezionismo commerciale di Trump è rivolto a un solo paese, a differenza dello Smoot-Hawley, che era generalizzato. A prima vista lo Smoot-Hawley era più pericoloso, ma è la combinazione letale tra dazi e fine della fase espansiva del ciclo del credito che dovrebbe preoccuparci.
Il ciclo del credito, con le sue crisi periodiche, è sia un dato di fatto sia in ritardo. L'aggiunta dei dazi commerciali agirà da catalizzatore per peggiorare le cose. Inflazione e disoccupazione aumenteranno e, con l'aumento della disoccupazione, aumenteranno anche i costi del welfare pubblico. Essendo spese obbligatorie per legge, il governo USA non potrà ridurle senza modificare la legge. Possiamo solo ipotizzare l'effetto sul fabbisogno di finanziamento, ma con il disavanzo previsto dall'Office of Management per l'anno fiscale 2019 a 1.095 miliardi di dollari, forse oltre 1.200 miliardi potrebbe essere più vicino al vero. L'impatto completo si farà probabilmente sentire nel 2020, quando potrebbe superare i 1.500 miliardi.
Il costo del denaro salirà
Con l’indebitamento pubblico già in forte crescita, l’onere degli interessi a carico del governo diventerà una questione di dominio pubblico. Il grafico seguente rappresenta la base di partenza per i futuri costi di finanziamento del governo.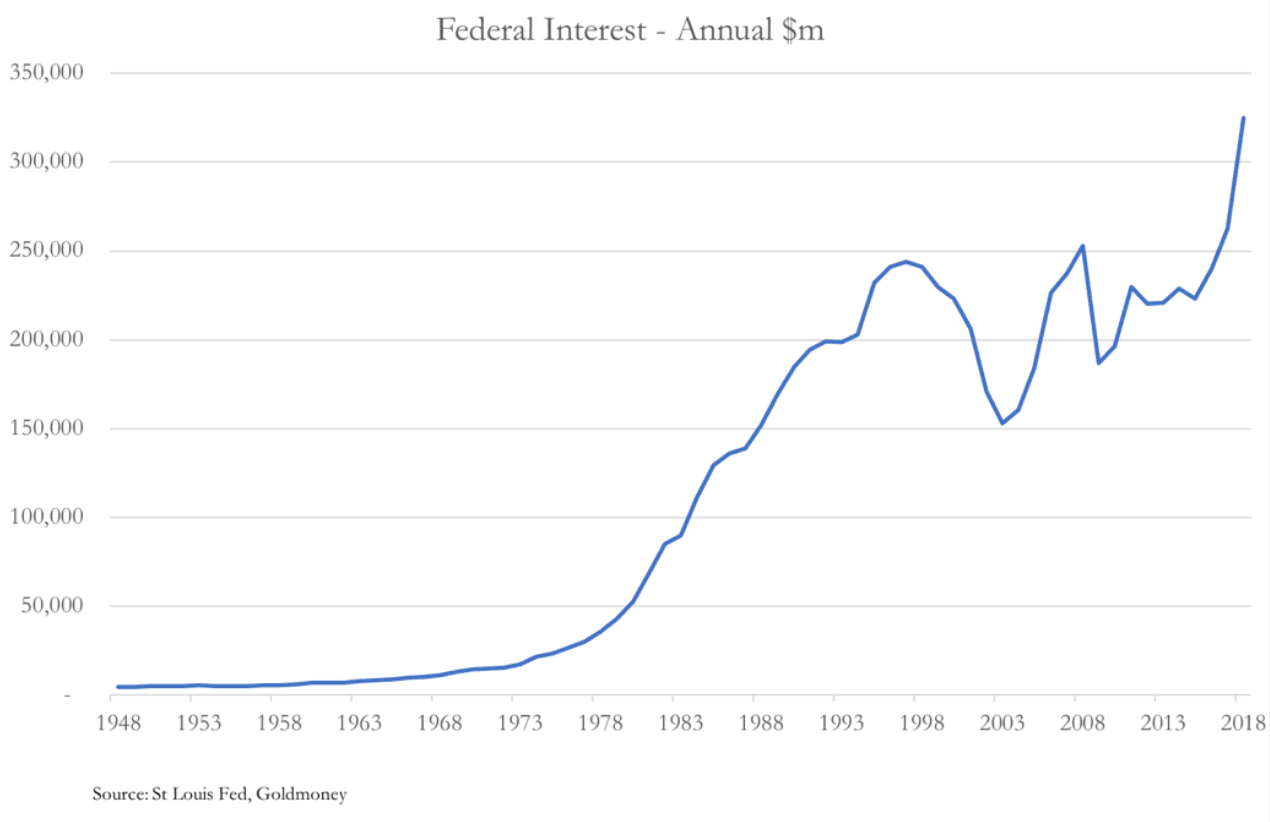
I costi per interessi sono già fuori controllo, prima ancora dell’aggiunta di altri due fattori: un fabbisogno di finanziamento in più rapida accelerazione (come illustrato sopra) e tassi di interesse più alti. Dopo una prima fase di allentamento monetario, è prevedibile che tassi più alti derivino dalla combinazione di tre ulteriori fattori. Il più evidente è il tasso più elevato pagato da un debitore che avanza richieste sempre maggiori al mercato obbligazionario man mano che la recessione si aggrava.
Con il delinearsi di una recessione negli Stati Uniti, e quindi a livello globale, anche gli investitori esteri diventeranno venditori di dollari e di titoli del Tesoro USA, semplicemente perché non hanno bisogno di detenere, e non possono permettersi di detenere, saldi e investimenti consistenti in dollari. Una società estera può non apprezzare la propria valuta rispetto al potente dollaro, ma quando deve coprire costi e perdite nella propria sede operativa non ha altra scelta che vendere i suoi dollari. Quando gli stranieri vendono dollari e titoli del Tesoro USA, l’onere del finanziamento ricade interamente sui residenti negli Stati Uniti, in condizioni che, a causa dei dazi, stanno portando a un aumento dei prezzi.
L’effetto dell’aumento dell’inflazione dei prezzi porterà inevitabilmente a tassi di interesse nominali più alti. Se è prevedibile che gli investitori nazionali acquistino titoli del Tesoro USA a rendimenti compressi finché persistono i timori di recessione, la loro propensione ad accettare perdite certe sarà strettamente limitata. Gli osservatori che hanno previsto questa difficoltà si aspettano la reintroduzione del quantitative easing per garantire al governo un finanziamento sostenibile. L’argomento a favore di un nuovo QE è coerente con la probabile risposta monetaria al crollo della domanda dei consumatori. Risolve sia le esigenze di capitale delle banche in difficoltà sia il fabbisogno di finanziamento del governo.
Pertanto, in vista della prossima crisi del credito, il QE è la soluzione logica dei pianificatori per stabilizzare un’economia. Ha funzionato dopo la crisi di Lehman. Gli inflazionisti sono pronti a riprovarci. Si presta attenzione persino ai teorici della moneta moderna, gli inflazionisti per eccellenza, secondo i quali l’aumento della spesa pubblica, purché non sia inflazionistico a livello dei prezzi, fa bene all’economia. È l’ipotesi sull’inflazione a poter far crollare tutto.
L’inflazione diventerà la questione più importante
L’inflazione è una questione più complessa di quanto la presentino i teorici della moneta moderna e altri post-keynesiani. All’origine dell’inflazione dei prezzi c’è una combinazione di inflazione monetaria e di mutamento delle preferenze del pubblico nel detenere moneta. Un aumento della quantità di moneta può essere neutralizzato da un aumento della preferenza del pubblico per la moneta rispetto ai beni. Allo stesso modo, se il pubblico rifiuta del tutto la moneta come mezzo di scambio, il suo potere d’acquisto svanirà, qualunque sia la quantità.
Gli economisti moderni ritengono che l’inflazione monetaria non sembri un problema, citando il rapporto tra espansione monetaria e prezzi in Giappone. Sembra che l’espansione monetaria non abbia portato negli Stati Uniti all’inflazione dei prezzi attesa, ma qui c’è un problema di statistiche che sottostimano l’effetto sui prezzi. Pochissimi economisti prestano attenzione alle preferenze relative tra moneta e beni.
In una crisi del credito dovrebbe essere ovvio che queste preferenze cambieranno. Gli stranieri ridurranno la loro preferenza relativa per i dollari e saranno fonte di liquidazione di dollari, che dovrà essere assorbita dai settori finanziari e non finanziari nazionali degli Stati Uniti. La conseguenza sarà un dollaro più debole in termini di potere d’acquisto sulle materie prime.
Per i residenti negli Stati Uniti la situazione è più complessa. All’inizio le banche cercheranno di ridurre le esposizioni creditizie verso il settore privato, generando pressioni deflazionistiche. I prestiti per il capitale circolante saranno ridotti e si raccoglierà liquidità anche con la vendita di attività. Al loro posto, le banche acquisteranno buoni del Tesoro USA e titoli del Tesoro a breve scadenza. La Fed riporterà di nuovo i tassi di interesse a zero, e forse introdurrà persino tassi negativi, nel tentativo di contrastare la deflazione del credito e ridurre il costo del finanziamento del governo.
Come accennato sopra, il disavanzo di bilancio del governo aumenterà a causa della combinazione tra calo delle entrate fiscali e aumento dei costi del welfare. All’inizio finanziare il disavanzo non sarà un problema, perché le banche vorranno evitare il rischio di credito del settore privato. Inoltre, la Fed vorrà reintrodurre il QE nell’ambito di un pacchetto di stimolo. Con un’abbondanza imbarazzante di opzioni di finanziamento, la spesa pubblica crescerà ancora di più, giustificata dagli inflazionisti come stimolo fiscale. Si creeranno così le condizioni per una seconda fase, in cui le banche, sostenute dalla Fed, riprenderanno a espandere il credito a favore del governo.
Purtroppo, è probabile che un dollaro più debole, unito al protezionismo commerciale, faccia salire i prezzi al consumo nonostante il calo della domanda. Non sono solo gli stranieri a essere sovraesposti al dollaro: lo sono anche i detentori nazionali, e questo diventerà un problema quando la crisi del credito minaccerà le banche. Nonostante gli sforzi delle banche per ridurre la leva dei prestiti a imprese e privati, una crisi sistemica in un sistema a riserva frazionaria non può essere evitata. Che cominci in America o altrove (ad esempio nel fragile sistema dell’euro) è irrilevante. L’unica soluzione per le autorità, naturalmente, è gettare ancora più denaro sul problema. Non avranno alternative all’accelerazione della svalutazione della moneta per proteggere le banche.
Il disavanzo di bilancio si amplia ulteriormente
Un'economia in crisi, con una valuta in collasso, costringe il governo a fare sempre più affidamento sull'inflazione monetaria come principale fonte di entrate. Il divario tra la spesa pubblica e il gettito fiscale si allarga ulteriormente. Questo ci riporta all'identità contabile descritta all'inizio di questo articolo: in assenza di risparmio, un disavanzo di bilancio porta a un disavanzo commerciale.
Con l'ampliarsi del disavanzo di bilancio, aumenterà anche la tendenza al disavanzo commerciale. Ma ora ci troviamo in un mondo in cui i politici ritengono di non avere altra scelta che scoraggiare le importazioni con un protezionismo commerciale ancora maggiore. È più facile dire al pubblico che degli stranieri malvagi traggono profitto dalle sue difficoltà economiche, che ammettere che la colpa ricade interamente sulle spalle della spesa eccessiva del governo.
Le conseguenze per le altre valute fiat
Poiché il dollaro è la valuta di riserva mondiale, l'aumento dei tassi di interesse in dollari e dell'inflazione dei prezzi inciderà su quasi tutte le altre valute fiat. Possiamo discutere dei fondamentali delle varie valute, ma ciò che conta davvero è quali valute estere possiedono tutti. Va detto fin dall'inizio che gli americani detengono pochissima liquidità in valuta estera, perché la loro è la valuta di riserva, e anche perché la recente forza del dollaro ha riflesso afflussi di liquidità in entrata.
Saranno gli stranieri che liquidano i loro dollari in eccesso a dettare le regole. È un mito che gli stranieri siano a corto di dollari, mito alimentato da chi sembra pensare che gli obblighi dei prestiti esteri richiedano una copertura per il rimborso. Non è così, e comunque molti di questi prestiti non verranno rimborsati. Più urgente è il problema della contrazione del commercio mondiale, che richiede saldi in dollari più bassi e la liquidazione di attività di portafoglio il cui prezzo sarà in calo, a riflesso della recessione. Chiamiamola la «Grande Liquidazione», conseguenza di decenni di investimenti in entrata dalla fine di Bretton Woods.
La combinazione di protezionismo commerciale e inversione del ciclo del credito rischia di provocare una recessione economica di proporzioni gravi. L'esperienza dello Smoot-Hawley negli anni Trenta fu che il protezionismo commerciale americano portò rapidamente a una depressione mondiale. Poiché il dollaro era legato al sistema aureo, i prezzi delle materie prime e dei generi alimentari crollarono. Questa volta, senza la copertura in oro, saranno le valute a perdere potere d'acquisto, almeno nella misura in cui neutralizzano la contrazione della domanda, il che di fatto è già politica monetaria. Pertanto, per un breve periodo potrebbe esserci un'apparenza di stabilità dei prezzi nelle altre valute, che darebbe alle banche centrali il margine per mantenere i loro obiettivi di inflazione.
Questo incoraggerà semplicemente le banche centrali ad adottare le politiche monetarie più espansive possibili, nella speranza di una svalutazione controllata che stimoli la domanda. Per un certo periodo, l'unica prova del vero effetto di queste politiche non sarà l'aumento dei prezzi delle materie prime, ma l'aumento del prezzo dell'oro. L'oro rifletterà ciò che sta realmente accadendo ai prezzi, mentre si svolge il gioco di equilibrio tra calo della domanda e svalutazione delle valute fiat.
I pianificatori monetari si doteranno di potenza di fuoco per gestire le valute attraverso accordi di swap rafforzati e qualsiasi altro mezzo escogitino. Ma sarà sempre inflazionistico. Di conseguenza, perderanno il controllo dei prezzi e ricorreranno ad altri mezzi più diretti, come il controllo dei prezzi. Succede sempre così, e non fanno che accelerare la fine.
[i] Vedi https://www.census.gov/foreign-trade/balance/c5700.html
[ii] Budget of the US Government Fiscal Year 2020, Tabella S-1 (pagina 107)
Le opinioni e i punti di vista espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Abbiamo posto la massima cura nel garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che esse siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non vanno considerate tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio derivanti da qualsiasi informazione od opinione contenuta in questo articolo; qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.