
Lo shock Trump ha prodotto alcune reazioni di mercato inattese, spiegate in parte dagli investitori che hanno sposato una logica risk-on, acquistando azioni anziché obbligazioni e comprando dollari vendendo altre valute e oro.
Il motivo è che il presidente eletto Trump ha dichiarato che attuerà politiche di investimento nelle infrastrutture e di riduzione delle tasse. Se porterà avanti questo piano, ne deriveranno maggiori disavanzi fiscali e tassi di interesse più alti. L'aspetto globale del riassestamento dei mercati si concentra sulle tensioni tra il dollaro da una parte e l'euro e lo yen dall'altra, entrambi ancora impantanati in tassi di interesse negativi. I flussi di capitale favoriscono ovviamente il dollaro e mettono i mercati dell'eurovaluta sotto notevole pressione.
L'oro è finito nel fuoco incrociato, perché è un modo semplice per gli hedge fund statunitensi di puntare su un dollaro in rialzo vendendo oro allo scoperto. Questa pressione potrebbe persistere, in particolare se l'euro si indebolirà ulteriormente in vista del referendum italiano, ma resta essenzialmente un effetto di mercato temporaneo. Questo articolo spiega perché, analizzando la prossima fase del ciclo del credito e le implicazioni per i tassi di interesse e per i prezzi, che saranno alimentati dai maggiori disavanzi fiscali statunitensi oltre che dall'accumulo di materie prime da parte della Cina. Conclude che sono all'opera fattori individuati originariamente da Gordon Pepper, riconosciuto come la mente analitica più fine del mercato dei Gilt britannici negli anni Sessanta e Settanta.
Pepper osservò che le banche erano costantemente cattive investitrici in Gilt a breve scadenza e quasi sempre ci rimettevano. Spiegò che il motivo era che le banche compravano Gilt quando erano restie a concedere prestiti e li vendevano quando diventavano più fiduciose. Ciò significava che le banche acquistavano titoli di Stato quando la fiducia economica era al minimo, i crediti deteriorati nel settore privato erano aumentati e i tassi di interesse erano scesi per riflettere il contesto recessivo. Erano le condizioni che segnavano il massimo dei prezzi obbligazionari.
Come il giorno segue la notte, la ripresa seguiva la recessione. Con il miglioramento delle condizioni di mercato, le acquisizioni societarie diventavano frequenti, perché le imprese si riposizionavano in vista di migliori prospettive commerciali, e seguiva un periodo di crescenti investimenti industriali. Le banche iniziavano, con ritardo, a ridurre le posizioni in Gilt per fornire capitale all'espansione economica. Quando le banche si sentivano abbastanza fiduciose da concedere prestiti, i mercati avevano già anticipato una maggiore domanda di credito e prospettive più inflazionistiche. Inevitabilmente, le banche finivano per vendere i Gilt in perdita.
Pepper aveva individuato i meccanismi dei flussi di credito bancario tra settore finanziario e non finanziario, un tema importante che ancora oggi viene in gran parte trascurato. Attualmente il ciclo del credito si è prolungato e distorto, perché la maggior parte degli investimenti sbagliati accumulati, che normalmente verrebbero eliminati nella fase di contrazione del ciclo del credito, ha potuto persistere grazie alla soppressione aggressiva dei tassi di interesse da parte della Fed. Di conseguenza, il credito bancario non è mai stato riallocato da impieghi improduttivi a impieghi più produttivi, ma è stato accresciuto ed esteso in nome dell'ingegneria finanziaria.
Le cose stanno per cambiare. Il presidente eletto Donald Trump ha dichiarato che aumenterà la spesa pubblica per le infrastrutture e allo stesso tempo ridurrà le tasse; in tal caso avvierà una nuova fase espansiva per l'economia statunitense, con un ulteriore aumento del credito bancario. L'effetto immediato è stato un rialzo dei rendimenti obbligazionari e delle aspettative di tassi di interesse più alti sul dollaro.
Partendo dalla tesi di Gordon Pepper, le banche si trovano solo nelle fasi iniziali delle perdite mark-to-market sulle obbligazioni, dato che non hanno ancora venduto le loro posizioni obbligazionarie per creare spazio per i prestiti destinati all'espansione delle infrastrutture e a un deficit fiscale decisamente più elevato. Ciò non accadrà prima del prossimo anno, ammesso che Trump porti avanti i suoi piani economici. Ma è prevedibile che i mercati scontino in misura crescente, già da prima, le future vendite di obbligazioni da parte delle banche e degli altri intermediari finanziari; e poiché i rendimenti sono scesi a livelli insolitamente bassi in vista dei piani espansivi di Trump, è prevedibile che le perdite sulle obbligazioni siano corrispondentemente maggiori.
La nuova fase espansiva
Il presidente eletto Trump sostiene di fatto un consistente stimolo fiscale all'economia. La differenza tra stimolo monetario e stimolo fiscale sta nell'inflazione dei prezzi. In parole semplici, lo stimolo monetario tende a gonfiare i prezzi degli asset, mentre lo stimolo fiscale tende a gonfiare i prezzi al consumo. Perciò lo stimolo fiscale porta con maggiore certezza a un aumento dei tassi di interesse e dei rendimenti obbligazionari, a causa dell'effetto di inflazione dei prezzi, infliggendo perdite dolorose alle banche che hanno investito in obbligazioni.
Il passaggio dallo stimolo monetario a quello fiscale può verosimilmente deprimere i prezzi degli asset, per ragioni che diventeranno chiare. La tabella seguente illustra i flussi che possono derivare dallo stimolo fiscale dell'economia e mette in una luce più chiara le tesi di Pepper.
La spesa pubblica aumenta nel corso del ciclo, riflettendo lo stimolo fiscale, in questo esempio dal 35% al 37% dell'economia. E poiché lo stimolo fiscale viene speso nel settore privato non finanziario, anche questo cresce. Inevitabilmente, il settore finanziario, che rappresenta il denaro impiegato in attività puramente finanziarie, viene schiacciato, in questo caso scendendo dal 30% al 25% dell'economia. Si può dire che le attività finanziarie si deflazionano.
Anche se i numeri reali differiranno da questo esempio teorico, esso mostra che nella fase espansiva il denaro deve lasciare le attività puramente finanziarie. Non è possibile avere sia lo stimolo fiscale sia una riallocazione delle risorse economiche verso il settore privato non finanziario senza creare un forte effetto deflazionistico sugli asset finanziari. Di conseguenza, non solo i rendimenti obbligazionari saliranno, ma anche i mercati azionari ne risentiranno, proprio nel momento in cui i fondamentali delle azioni sembrano al loro meglio. L'euforia odierna del mercato azionario è quindi il riflesso di un miglioramento del sentiment, che anticipa la realtà.
I keynesiani sosterrebbero che le tensioni affrontate dal settore finanziario possono essere compensate dall'espansione del credito. All'inizio può essere così, finché le banche hanno spazio nei bilanci per un'ulteriore crescita del credito. Tuttavia, gli effetti inflazionistici dell'espansione fiscale sui prezzi al consumo diventano una forza considerevole e relativamente immediata, che domina rapidamente le considerazioni di politica monetaria. Ciò è dovuto al fatto che il deficit fiscale si traduce direttamente in una maggiore domanda di beni e servizi attraverso la spesa pubblica, facendo salire i prezzi man mano che il denaro extra creato dal nulla viene speso. Il risultato è che la banca centrale alza inevitabilmente i tassi di interesse per proteggere il potere d’acquisto della valuta.
Probabilmente l'esempio più chiaro di questo effetto nella memoria vivente è l'economia del Regno Unito nella prima metà degli anni Settanta, che ha dato impulso all'analisi di Pepper. Dal 1970 in poi, il governo Heath ha rilanciato l'economia in modo aggressivo, comprimendo i tassi di interesse e aumentando lo stimolo fiscale. Il risultato è stato un boom del mercato azionario terminato nel maggio 1972, con i rendimenti dei gilt che avevano toccato il minimo all'inizio di quell'anno. Con il miglioramento dell'economia, i rendimenti dei gilt sono saliti ulteriormente e le azioni sono entrate in un profondo mercato ribassista. La Banca d'Inghilterra ha aumentato i tassi di interesse, mentre i rendimenti dei gilt salivano, i prezzi delle azioni scendevano e l'inflazione dei prezzi aumentava. La speculazione si è spostata dai mercati azionari agli immobili commerciali, quando gli affitti e i valori patrimoniali hanno reagito alla crescente domanda di uffici, spinta dal boom economico artificiale.
Alla fine l'inflazione dei prezzi è accelerata al punto che i tassi di interesse hanno dovuto essere alzati ulteriormente, innescando il crollo del mercato degli immobili commerciali e rendendo necessario il salvataggio delle banche creditrici ad esso collegate. Nel corso del ciclo, il tasso base della Banca d'Inghilterra era passato dal 5% del settembre 1971 al 13% del novembre 1973, precipitando il crollo degli immobili commerciali. I rendimenti dei gilt a lunga scadenza erano più che raddoppiati, superando il 15%, e il mercato azionario ha perso il 75% del suo valore entro la fine del 1975. La posizione finanziaria del governo britannico era così grave che ha dovuto prendere in prestito denaro dal FMI.
Oggi stanno emergendo tutti i segnali di un ciclo simile, ma su scala più ampia, con Donald Trump che intende perseguire le politiche fiscali espansive di Edward Heath. Ci sono però differenze evidenti, in particolare l'elevato peso del debito nel settore privato. Negli anni Settanta i livelli di debito del settore privato erano bassi, tanto che i prezzi degli immobili residenziali nel Regno Unito non furono sostanzialmente toccati dall'aumento dei tassi di interesse. Oggi i prezzi degli immobili residenziali al margine riflettono tipicamente mutui con un rapporto prestito/valore dell'80%. Anzi, il livello del debito del settore privato in America è ormai così alto che un rialzo del tasso sui Fed Funds fino a un valore compreso tra il due e il tre per cento potrebbe bastare a far crollare i prezzi degli immobili residenziali e, con essi, il settore finanziario statunitense.
Un'altra differenza importante è l'interconnessione dei mercati. L'aumento dei rendimenti dei titoli del Tesoro USA si trasmetterà con certezza ai rendimenti delle altre valute, in particolare a quelli dell'Eurozona. Le banche dell'Eurozona, la cui stessa valuta potrebbe vedere minacciata la propria sopravvivenza da questi sviluppi, dovranno affrontare perdite sulle obbligazioni potenzialmente così ingenti da poter far collassare l'intero sistema bancario europeo. È probabile che la BCE continui a immettere denaro nel settore finanziario nel disperato tentativo di salvare le banche, ma può farlo solo fino a un certo punto, prima che l'effetto inflazionistico sui prezzi di un euro in calo la costringa ad alzare a sua volta i tassi di interesse.
Negli anni Settanta la Gran Bretagna, come tutti gli altri, e nei prossimi anni gli Stati Uniti, avevano in comune anche un problema specifico: l'aumento dei prezzi delle materie prime e dell'energia. La domanda artificiale generata dall'espansione fiscale negli Stati Uniti nel periodo 1970-74 contribuì a un aumento significativo del livello generale dei prezzi delle materie prime. Il più notevole fu l'aumento del prezzo del petrolio, che l'OPEC portò da 3 a 12 dollari al barile nel solo 1973. L'aumento dei prezzi delle materie prime fu finanziato con l'espansione monetaria, proprio come oggi. E oggi la Cina porta avanti vasti piani infrastrutturali per tutta l'Asia, che le richiedono di accumulare e utilizzare quantità senza precedenti di materie prime industriali ed energia. I piani espansivi di Trump si scontreranno con quelli molto più grandi della Cina, spingendo ancora più in alto i prezzi delle materie prime misurati in dollari. Ciò si aggiunge ai notevoli rialzi già registrati, rendendo ancora peggiore un quadro dei prezzi già sfavorevole.
L'effetto sull'oro
Il grafico qui sotto mostra l'andamento del prezzo dell'oro negli anni Settanta.
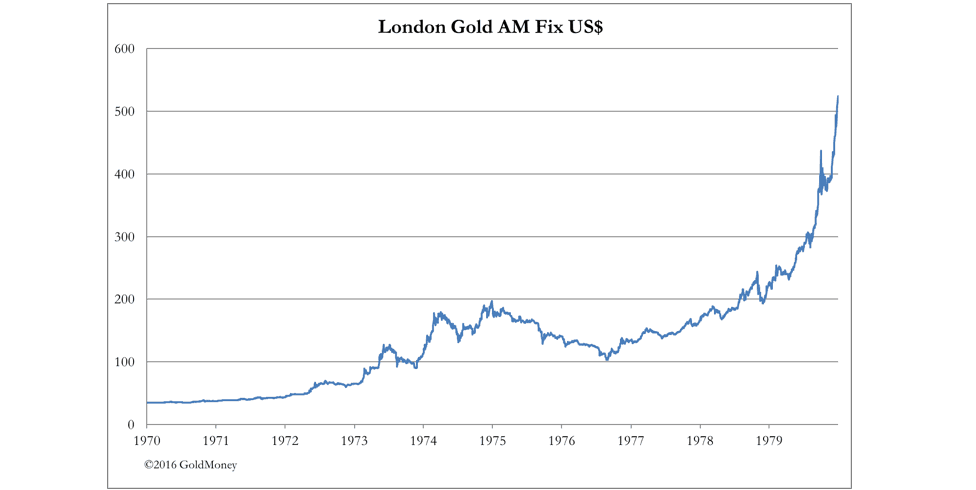
Tra il 1970 e la fine del 1974 l'oro è passato da 35 a 197,50 dollari, con un aumento di oltre quattro volte. In quel periodo, come accennato sopra, il tasso di base della Banca d'Inghilterra è salito dal 5% al 13%. Il tasso di sconto della Fed era del 4,5% nel 1972 ed è salito all'8% nell'agosto 1974. Quindi un prezzo dell'oro in crescita è stato accompagnato da tassi di interesse in crescita, in contraddizione con la saggezza convenzionale di oggi. L'oro ha poi raggiunto il picco di 850 dollari al fixing del pomeriggio del 21 gennaio 1980, quando il tasso di sconto della Fed era a un livello elevato, il 12%.
L'attuale convinzione che l'aumento dei tassi di interesse sia negativo per l'oro è stata smentita da quegli eventi. Il motivo per cui l'oro è salito c'entrava poco con i tassi di interesse e moltissimo con l'accelerazione dell'inflazione dei prezzi. L'unico modo per fermare un prezzo dell'oro in crescita era alzare i tassi di interesse abbastanza e abbastanza bruscamente da far crollare l'attività economica, ed è ciò che fece Paul Volcker nel 1980-81. In altre parole, finché la Fed non abbandonerà ogni pretesa di sostenere la crescita economica, le persone continueranno ad aumentare la preferenza per il possesso di beni rispetto alla detenzione di dollari, riducendo così continuamente il suo potere d’acquisto.
Un altro modo di guardare al prezzo futuro dell'oro è considerarlo in rapporto ai prezzi delle materie prime, che nel lungo periodo tendono a essere più stabili se misurati in oro che in valute fiat. Date le prospettive per i prezzi delle materie prime, con Cina e America in competizione per le materie prime e impegnate ad ampliare la quantità di moneta per pagarle, è più probabile che il prezzo dell'oro mantenga un livello di potere d’acquisto rispetto ai prezzi in aumento delle materie prime, invece di diminuire insieme alle valute cartacee. La Cina si è preparata a questo scenario, avendo avviato fin dal 1983 una politica di accumulo di oro che dura da tempo. La quantità accumulata oltre alle riserve dichiarate è un segreto di Stato, ma la mia stima è di almeno 20.000 tonnellate. Nel 2002 lo Stato aveva presumibilmente messo da parte abbastanza oro fisico per sé da permettere anche ai propri cittadini di parteciparvi, perché in quell'anno la Banca Popolare istituì la Borsa dell'oro di Shanghai e il divieto di possesso privato di oro in Cina fu revocato.
Negli ultimi quattordici anni privati e imprese in Cina hanno accumulato almeno altre 10.000 tonnellate, e la Cina è diventata di gran lunga il maggiore produttore e raffinatore di oro. Possiamo davvero dire che la Cina ha preparato con largo anticipo sé stessa e i suoi cittadini al crollo del potere d’acquisto delle valute cartacee che la sua domanda di materie prime rischia di provocare. L'unica cosa che le resta da fare è sbarazzarsi delle sue riserve di titoli del Tesoro USA prima che diventino privi di valore, ed è ciò che sta facendo ora.
L'America, al contrario, è del tutto impreparata a prezzi delle materie prime più alti. Le sue riserve auree, ammesso che siano quelle dichiarate, non bastano a sostenere un dollaro in calo e, in ogni caso, ai detentori di dollari non viene offerta la conversione in oro. Quanto alla domanda di materie prime, nei prossimi anni l'America sarà comunque in secondo piano rispetto alla Cina, e questo rischia solo di peggiorare una situazione dei prezzi già negativa.
Poiché la domanda cinese di materie prime continua e non è ciclica, c'è un rischio significativo che nemmeno una recessione da liquidazione del debito, provocata da tassi di interesse molto più alti, riesca a spegnere l'inflazione dei prezzi nelle valute occidentali. A differenza degli anni Settanta, quando il dollaro dettava il ritmo a tutte le altre valute, la Cina, la Russia e tutte le nazioni legate a loro dagli scambi commerciali non seguono più esclusivamente il ritmo del dollaro. Di conseguenza, la politica monetaria statunitense non esercita più un controllo assoluto sull'inflazione dei prezzi globale, misurata in valute fiat.
Le pressioni inflazionistiche sui prezzi potrebbero quindi persistere, nonostante una recessione da liquidazione del debito negli Stati Uniti. Non si può escludere che, nonostante la politica monetaria della Fed, il contesto dei prezzi per il dollaro resti inflazionistico durante una recessione economica statunitense. Ma prima che questa possibilità sia messa alla prova, la probabilità di un collasso sistemico nell'Eurozona rappresenta un rischio più immediato e più minaccioso.
Conclusione
Oggi dobbiamo considerare la prospettiva di una riallocazione di capitali dal settore finanziario americano verso le attività pubbliche e non finanziarie, spinta dai piani espansivi del presidente eletto Trump. Questi piani, se portati avanti, sottrarranno denaro alle attività puramente finanziarie e avranno un effetto profondamente negativo sui prezzi degli asset. Inoltre, l'inflazione dei prezzi, conseguenza dell'espansione fiscale, porterà i prezzi al consumo a livelli imprevisti, costringendo la Fed ad alzare i tassi di interesse più di quanto oggi ci si aspetti. Questo articolo ha spiegato perché l'aumento dei tassi di interesse nella fase espansiva del ciclo del credito non indebolisce il prezzo dell'oro, a meno che, e questo non è più certo, i tassi non vengano alzati fino al punto di spingere l'economia statunitense in una recessione. Tuttavia, il mondo non dipende più soltanto da fattori economici e monetari statunitensi, perché la domanda asiatica di materiali industriali è diventata il principale motore della domanda di materie prime. Non possiamo quindi più essere certi che uno shock in stile Volcker da parte della Fed spegnerà l'inflazione dei prezzi al termine del prossimo ciclo espansivo del credito.
Come dimostra chiaramente tutta l'esperienza passata, è sbagliato credere che il prezzo dell'oro sia determinato solo dai tassi di interesse del dollaro o dalla sua forza relativa rispetto ad altre valute. Stando così le cose, l'attuale debolezza del prezzo dell'oro riflette semplicemente carenze temporanee di dollari, e nient'altro.
Le opinioni e i punti di vista espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Abbiamo posto la massima cura nel garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che esse siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non vanno considerate tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio derivanti da qualsiasi informazione od opinione contenuta in questo articolo; qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.