
Alcune settimane fa il prezzo dell'oro è salito a 1700 $/ozt, mentre il mercato iniziava a scontare dei tagli ai tassi. Da allora, però, i prezzi sono scesi sotto i 1500 $/ozt nonostante le forti turbolenze sui mercati. Riteniamo che questo calo sia dovuto soprattutto a un forte aumento delle aspettative sui tassi di interesse reali, in un momento in cui assistiamo a un'impennata temporanea della domanda di dollari. Pensiamo che la situazione possa cambiare da un momento all'altro. Un nuovo massiccio intervento delle banche centrali spingerà i prezzi dell'oro nettamente al rialzo, oltre i 2600 $ nel medio termine.
Molti investitori sono perplessi. L'epidemia di coronavirus sta scuotendo i mercati globali. I mercati azionari crollano e poi risalgono del 10% da un giorno all'altro. La Fed ha tagliato i tassi fino a zero. Esiste il rischio concreto che l'impatto economico del virus, attraverso le interruzioni delle catene di approvvigionamento e la debolezza della domanda, spinga il mondo in una profonda recessione. Eppure, nonostante tutto questo, i prezzi dell'oro sono in calo.
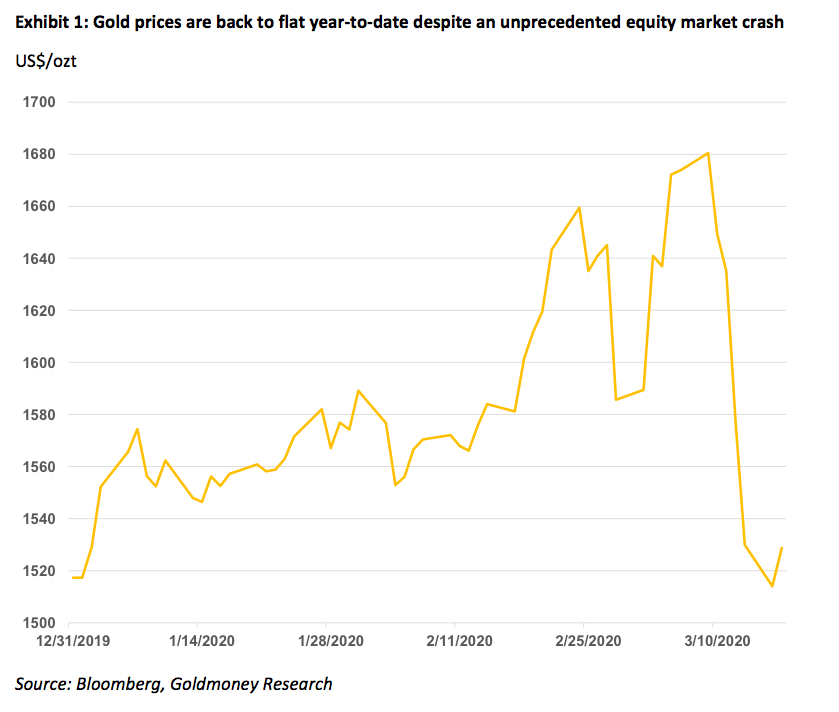
Si potrebbe pensare che i prezzi dell'oro dovrebbero salire semplicemente perché gli investitori si rifugiano nei beni rifugio. Già questo dovrebbe spingere i prezzi al rialzo. Ma, cosa ancora più importante, investitori e risparmiatori hanno un'idea chiara di ciò che le banche centrali faranno nei prossimi mesi, e questo dovrebbe essere molto favorevole all'oro. Negli ultimi giorni la Fed ha già messo in campo una raffica di misure di entità simile a quelle viste al culmine della crisi del credito, ma queste misure si sono rivelate un fuoco di paglia. Se la crisi del credito del 2008-09 ci ha insegnato qualcosa, è che le banche centrali faranno tutto il necessario per salvare i mercati del credito e le «istituzioni finanziarie di rilevanza sistemica», oltre a cercare di «stimolare la domanda» inondando il mercato di denaro a basso costo. È molto improbabile che le banche centrali cambino idea all'improvviso su questo punto. Quindi, poiché le misure introdotte di recente non funzionano, ne faranno semplicemente molte di più.

E i mercati azionari non sono nemmeno il vero problema della Fed. Il dollaro ha mostrato una forza straordinaria nelle ultime settimane. L'indice Bloomberg del dollaro misura l'andamento di un paniere di 10 delle principali valute mondiali rispetto al dollaro statunitense. Secondo Bloomberg, la sua composizione viene aggiornata dinamicamente e rappresenta un insieme diversificato di valute importanti dal punto di vista degli scambi commerciali e della liquidità. L'indice è in forte rialzo dalla metà di febbraio. In questo momento sembra esserci una domanda enorme di dollari e, nonostante tutti gli interventi della Fed, non si è ancora fermata.
Pertanto, abbiamo pochi dubbi sul fatto che la Fed introdurrà misure molto più aggressive, con ogni probabilità accompagnate da stimoli fiscali aggressivi e senza precedenti. L'ultima volta che è successo, il prezzo dell'oro è più che raddoppiato nei due anni successivi. Perché dunque i prezzi dell'oro non salgono in modo deciso? Perché in realtà stanno scendendo?
Analizzare la debolezza dell'oro con il nostro modello dei prezzi dell'oro
Nel nostro rapporto sul modello dei prezzi dell'oro (vedi Gold Price Framework Vol. 2: The energy side of the equation, 28 maggio 2018) abbiamo presentato il nostro modello di valutazione dell'oro, in cui abbiamo individuato tre fattori principali che determinano i prezzi: la politica delle banche centrali (aspettative sui tassi di interesse reali e quantitative easing), le vendite nette di oro da parte delle banche centrali e i prezzi dell'energia a più lunga scadenza. In questo rapporto useremo il modello per analizzare lo stato attuale del mercato dell'oro e verificare se i fattori che abbiamo individuato possano spiegare i recenti movimenti dei prezzi.

Rileviamo che il modello prevede molto bene i recenti ribassi. Che cosa determina, allora, questo forte calo nelle previsioni del modello? I due fattori più importanti del modello sono i prezzi dell'energia a più lunga scadenza e le aspettative sui tassi di interesse reali. Entrambi vanno attualmente nettamente contro l'oro: i prezzi dell'energia a più lunga scadenza stanno crollando, mentre le aspettative sui tassi reali stanno salendo bruscamente. In realtà, il nostro modello avrebbe previsto un calo ancora più marcato, fino a circa 1400 $/ozt, ma probabilmente gli investitori capiscono che questa impennata delle aspettative sui tassi reali è una strana reazione di breve periodo del mercato, in contrasto con le prospettive di più lungo termine per il dollaro, dato l'approccio «whatever it takes» della Fed per tenere la situazione sotto controllo. Per questo i prezzi dell'oro non riflettono pienamente le attuali aspettative più elevate sui tassi di interesse reali (e a ragione).
Primo fattore: i prezzi dell'energia a più lunga scadenza
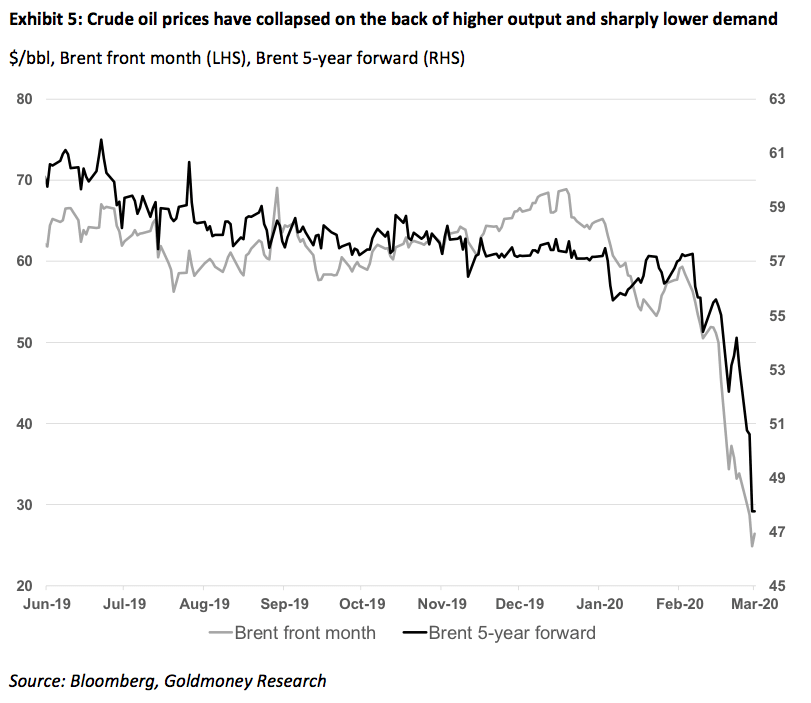
Il forte calo dei prezzi dell'energia e il legame con l'oro sono comprensibili in modo intuitivo. I mercati energetici sono attualmente in forte eccesso di offerta. La domanda di petrolio, gas, carbone ed elettricità è crollata a causa dei lockdown diffusi in Asia, in Europa e, più lentamente, in Nord America. Il petrolio è particolarmente colpito, perché l'epidemia di Coronavirus incide sulla domanda di carburanti per i trasporti più che su qualsiasi altra componente. Inoltre, l'Arabia Saudita ha dichiarato una guerra del petrolio dopo il rifiuto della Russia di accettare un taglio della produzione, aumentando l'output di oltre 2 mb/g. L'obiettivo di più lungo periodo dell'OPEC (e della Russia) è probabilmente quello di costringere i produttori di shale statunitensi a uscire dal mercato.
Questa potente combinazione di domanda in calo e offerta in aumento ha determinato un forte ribasso dei prezzi del petrolio nelle ultime settimane. Sebbene siano colpiti soprattutto i prezzi per consegna ravvicinata, anche le scadenze più lontane non sono state immuni da questi movimenti. I prezzi forward del Brent a 5 anni hanno perso circa il 17% solo nelle ultime 4 settimane.
Come abbiamo mostrato nel nostro modello di riferimento per il prezzo dell'oro, i costi energetici (diretti e indiretti) rappresentano circa il 70% dei costi di produzione dell'oro. Come abbiamo osservato nel rapporto:
"Un punto importante: sebbene le variazioni dei prezzi spot dell'energia modifichino i costi di produzione correnti, ciò che conta davvero per il prezzo dell'oro sono i prezzi dell'energia a più lunga scadenza. Perché? Immaginiamo che domani il prezzo del petrolio scenda a 10 USD al barile perché le scorte raggiungono la capacità di stoccaggio. Se però i prezzi del petrolio a più lunga scadenza restano a 60 USD al barile, è perché il mercato ritiene che sia questo il livello necessario a garantire investimenti sufficienti nella futura capacità produttiva. Quale prezzo dovrebbe quindi riflettersi nell'attuale prezzo dell'oro? Riteniamo che il prezzo forward dell'oro debba corrispondere al prezzo forward del petrolio, perché è questo che determinerà i costi di produzione dell'oro nel lungo periodo. Tuttavia, a differenza del petrolio, l'oro può essere conservato a costo quasi nullo e non esistono vincoli di capacità di stoccaggio. Di conseguenza, la pendenza della curva forward dell'oro è essenzialmente una funzione dei tassi di lease. Se i prezzi spot si discostassero da questa relazione, si aprirebbe un'opportunità di arbitraggio che verrebbe sfruttata rapidamente e, quindi, scomparirebbe. Pertanto, quando la curva forward del petrolio è in forte contango, il prezzo spot dell'oro non può scambiare con uno sconto corrispondente rispetto ai prezzi dei future sull'oro. Dunque, sia i prezzi forward sia quelli spot dell'oro dovrebbero riflettere i prezzi forward del petrolio, non quelli spot."
Perciò i prezzi dell'oro non riflettono l'intera portata del crollo dei prezzi spot del petrolio (e dell'energia in generale), ma riflettono il fatto che anche i prezzi a più lunga scadenza sono scesi in modo significativo. E non sono scesi solo i prezzi del petrolio a più lunga scadenza. Anche i prezzi di gas e carbone a lunga scadenza sono in calo, ma la liquidità nelle scadenze più lontane di queste curve è molto minore, quindi è più difficile osservarli.
Secondo fattore: le aspettative sui tassi di interesse reali
Se l'effetto della distruzione della domanda sui costi energetici – e di conseguenza sui costi di produzione dell'oro – è abbastanza lineare e intuitivo, gli attuali movimenti delle aspettative sui tassi di interesse reali richiedono qualche spiegazione in più.
Prima di approfondire i recenti movimenti delle aspettative sui tassi di interesse reali, vediamo meglio perché queste aspettative sono importanti per l'oro. Nel primo volume del nostro modello di riferimento per il prezzo dell'oro (vedi Gold Price Framework Vol. 1: Price Model, 8 ottobre 2015) abbiamo presentato due spiegazioni della forte correlazione osservabile tra i prezzi dell'oro e i tassi di interesse reali:
1. "Detenere oro in portafoglio senza darlo in prestito ha un costo. Una piccola parte di tale costo complessivo riguarda lo stoccaggio e l'assicurazione, ma il costo principale e più evidente è il costo opportunità del mancato interesse. Questo costo opportunità è tanto maggiore quanto più alti sono i tassi di interesse reali. Perciò gli investitori sono meno disposti a detenere molto oro quando i tassi reali sono alti, mentre tenderebbero ad aumentare le loro posizioni verso l'allocazione naturale del 10% quando i tassi reali sono bassi. Un punto importante: se in aggregato le persone vogliono aumentare la propria allocazione in oro, non c'è nessuno a cui comprarlo. In aggregato non è possibile aumentare la quantità di oro (in grammi) in tutti i portafogli allo stesso tempo, perché l'oro deve provenire da qualche parte. L'unico modo in cui l'intera popolazione può aumentare la propria allocazione aggregata in oro è che il prezzo dell'oro salga rispetto a tutte le altre attività in portafoglio. In altre parole, la quantità di grammi non cambia, ma l'aumento del prezzo dei grammi accresce il valore dell'oro misurato come percentuale del valore totale del portafoglio. Ciò è coerente con la nostra opinione che l'oro sia moneta e che il prezzo dell'oro debba quindi essere determinato dall'offerta e dalla domanda monetaria di oro."
2. The second suggested explanation looks at it from a currency perspective. Falling real interest rates should, in theory, lead to a weaker currency and thus reduce demand for that currency. For example, when real interest rates fall in the US, the USD should become weaker relative to other currencies and monies, including gold. With emphasis on “in theory” as in reality, exchange rates are driven by a whole host of factors including the perceived financial and political stability of that country, its trade balance and more. Again, this approach is consistent with the view that gold is money and, therefore, the price of gold should be driven by monetary supply and demand.”

Perché, dunque, le aspettative sui tassi di interesse reali stanno attualmente salendo bruscamente? A partire da fine febbraio, i rendimenti dei Treasury a 10 anni hanno iniziato a scendere nettamente, in previsione di tagli dei tassi da parte della Fed. La Fed ha agito in una riunione di emergenza il 3 marzo, tagliando i tassi di 50 punti base. I tassi hanno continuato a scendere fino al 9 marzo 2020. A quella data, i rendimenti dei Treasury a 10 anni erano scesi ad appena 55 punti base. Allo stesso tempo, però, anche le aspettative di inflazione a lungo termine hanno iniziato a calare bruscamente. Al 9 marzo, le aspettative di inflazione breakeven a 10 anni erano appena all'1%.
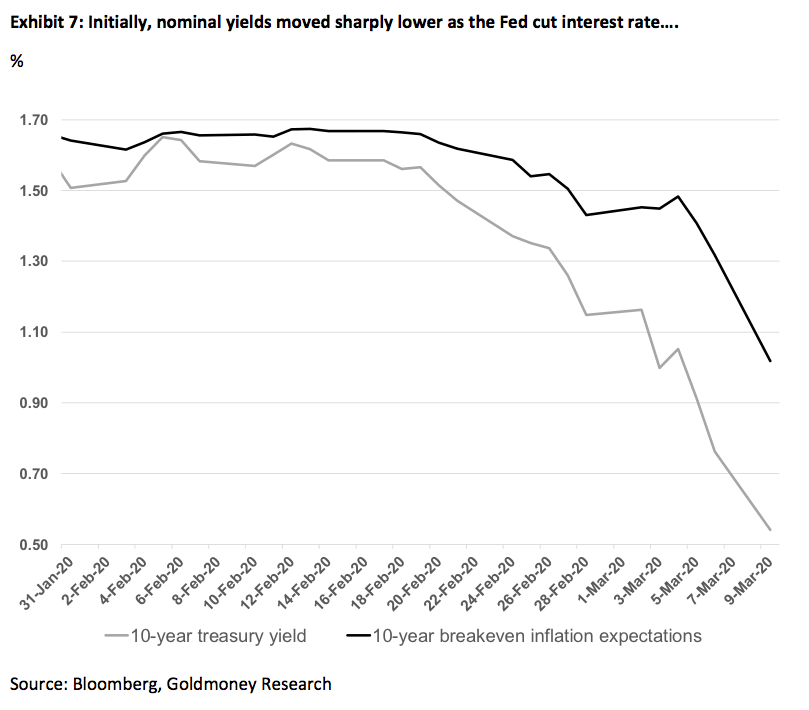
Tuttavia, ciò che è successo dopo deve essere stato un piccolo shock per la Fed. I rendimenti dei titoli del Tesoro a 10 anni hanno iniziato a salire. Il 15 marzo 2020 la Fed ha tenuto una seconda riunione di emergenza, in cui ha portato i tassi a zero. Ma questo non ha fermato i rendimenti nominali: entro il 19 marzo 2020 i titoli del Tesoro a 10 anni erano tornati all’1,15%. Allo stesso tempo, le aspettative di inflazione a lungo termine hanno continuato a crollare e ora si attestano ad appena lo 0,5%.

Quindi, che effetto ha avuto tutto questo sulle aspettative dei tassi di interesse reali? Sono balzate in modo netto, da -0,057% a +0,55%.

Riteniamo che questo enorme movimento nelle aspettative dei tassi di interesse reali sia stato il principale motore del recente calo del prezzo dell’oro, nonostante tutti gli eventi macroeconomici ritenuti negativi per il metallo. E la forza del dollaro, potreste chiedere? Si può sostenere che un dollaro forte tenda a essere negativo per l’oro, quindi non stiamo semplicemente vedendo l’oro reagire a un dollaro più forte? A nostro avviso, la forza del dollaro e il forte rialzo delle aspettative dei tassi di interesse reali in USD sono due facce della stessa medaglia, causate dalle enormi onde d’urto che hanno attraversato il sistema finanziario e che hanno generato una domanda di USD senza precedenti.
Per essere chiari, non pensiamo che ciò sia dovuto al fatto che il mercato stia scontando alcune conseguenze a lungo termine dell’attuale pandemia di coronavirus. Questi eventi recenti sono maturati a lungo e la pandemia di coronavirus è stata semplicemente ciò che alla fine li ha innescati. Un decennio di interventi senza precedenti delle banche centrali su scala globale è stato un terreno fertile per ogni genere di errata allocazione del capitale e ha lasciato i mercati scollegati dai fondamentali. Sembra che tutto stia tornando a tormentarci nello stesso momento.
Dove andiamo da qui?
Riteniamo che la forza delle aspettative dei tassi di interesse reali sia temporanea. La Fed sta cercando disperatamente di tenere sotto controllo questa forza del dollaro e farà tutto il necessario. In altre parole, fornirà ai mercati del credito tutta la liquidità di cui hanno bisogno. Ridurre i propri bilanci, che l’ex presidente della Fed Yellen ha descritto come “noioso quanto guardare la vernice che si asciuga”, non accadrà mai. Le banche centrali intensificheranno di nuovo i programmi di acquisto di attività e li estenderanno a strumenti che prima non toccavano, come le azioni negli Stati Uniti. Ma sembra che le stesse quantità di acquisti che avrebbero salvato il mercato dal baratro nel 2009 non abbiano più alcun effetto. Per i banchieri centrali questo deve essere stato un enorme shock. È improbabile, però, che per questo cambino idea. Il fatto che i mercati stiano ora scontando quasi una deflazione nei prossimi 10 anni offre quindi alle banche centrali il pretesto per rifare tutto da capo, ma in scala maggiore.
Come disse una volta il celebre Milton Friedman: “L’inflazione è sempre e ovunque un fenomeno monetario, nel senso che è prodotta, e può essere prodotta, solo da un aumento della quantità di moneta più rapido di quello della produzione.” Le banche centrali possono sempre stampare più moneta. Durante e dopo la crisi del credito del 2008-2009, le banche centrali hanno dato quel denaro alle banche. Ma sembra che i banchieri centrali comincino a capire che questa strategia non ha più gli effetti desiderati. Pur aspettandoci nuovi salvataggi sia del settore finanziario sia di quello non finanziario nei prossimi mesi, riteniamo che tra i banchieri centrali sia cresciuta la convinzione che, per combattere la temuta deflazione, il denaro debba essere dato direttamente alle persone. Vediamo già questa pratica nelle economie asiatiche per contrastare gli effetti economici negativi del coronavirus. Più di recente, però, se ne discute seriamente anche negli Stati Uniti.
In definitiva, questo porterà a aspettative dei tassi di interesse reali molto più basse in uno di due modi. O le aspettative di inflazione risalgono mentre i rendimenti nominali scendono (ciò significherebbe che le banche centrali sono riuscite ancora una volta a rimandare il problema), oppure i rendimenti nominali continuano a salire, ma solo perché l’inflazione inizia ad aumentare molto di più (le banche centrali perdono il controllo).
Nel primo caso, il mondo monetario entrerebbe in una fase simile a quella successiva al 2008-2009, con tassi di interesse estremamente bassi o negativi e con bilanci delle banche centrali che conterrebbero ancora più attività rispetto agli ultimi 10 anni. In questo caso ci aspetteremmo che i prezzi dell’oro raggiungano nuovi massimi, per poi stabilizzarsi. Finché tutto non ricomincia da capo.
Nel secondo caso, le banche centrali perdono il controllo dell’inflazione. I livelli di debito sono troppo alti per tenerla a freno come alla fine degli anni Settanta e all’inizio degli anni Ottanta sotto la presidenza di Volcker, perché ciò paralizzerebbe lo Stato, le famiglie indebitate e le imprese. In questo caso ci aspettiamo che i prezzi dell’oro salgano in modo significativo nel corso di molti anni, poiché il potere d’acquisto del dollaro diminuirebbe.
La storia non si ripete, ma fa rima
È interessante notare che, alla vigilia della crisi del credito, accadde qualcosa di molto simile. Le azioni avevano già toccato il picco nel 2007 e per circa un anno erano scese lentamente, mentre l'oro saliva gradualmente (come una versione al rallentatore degli ultimi 3 mesi). Tuttavia, da luglio 2008 a novembre 2008 il prezzo dell'oro è sceso bruscamente da quasi 1.000 $ a quasi 700 $, in mezzo a una massiccia ondata di vendite azionarie e a un calo generalizzato del valore degli asset (ad esempio quelli immobiliari). All'epoca, il calo di quasi il 30% fu determinato anche dalle maggiori aspettative sui tassi di interesse reali (i rendimenti dei TIPS passarono dall'1,5% al 3%) e dal forte ribasso dei prezzi dell'energia a lunga scadenza (il Brent a 5 anni forward passò da 140 $/barile a 80 $/barile). In seguito, le aspettative sui tassi di interesse reali scesero da oltre il 3% a -1% grazie a un intervento senza precedenti delle banche centrali, i prezzi dell'energia a lunga scadenza tornarono sopra i 100 $/barile e l'oro salì del 250% nell'arco di 2,5 anni.
Nella situazione attuale, il movimento principale deriva dal forte aumento delle aspettative sui tassi di interesse reali. Il calo dei prezzi dell'energia a lunga scadenza ha contribuito solo marginalmente alla flessione dell'oro. Inoltre, non ci aspettiamo che i prezzi dell'energia a lunga scadenza scendano in modo significativo da qui. Sono già troppo bassi e tutto ciò che accade oggi sostiene con forza i prezzi tra qualche anno. I prezzi del petrolio potrebbero subire ora una distruzione della domanda senza precedenti, ma nel breve termine potremmo anche assistere a una distruzione dell'offerta senza precedenti, se i produttori di shale e persino altri produttori iniziassero a fallire. Le spese in conto capitale (CAPEX) sono già state ridotte drasticamente, anche da produttori OPEC come l'Arabia Saudita. Con ogni probabilità questo accelererà l'aumento dei prezzi a lunga scadenza che prevediamo da tempo, dato che la produzione convenzionale sta per entrare in una fase di declino di lungo periodo.
Quanto alle aspettative sui tassi di interesse reali, non avrebbero mai dovuto comportarsi in questo modo. Inoltre, non ci aspettiamo che la situazione duri ancora a lungo. Nel 2008 le banche centrali impiegarono parecchio tempo a comprendere la gravità del problema, e se lo ricordano bene. Questa volta agiscono con molta più rapidità e sono determinate a stroncare sul nascere una nuova crisi del credito. Perciò questa forza del dollaro e il conseguente aumento delle aspettative sui tassi di interesse reali potrebbero invertirsi in un attimo. Al momento in cui scriviamo, i rendimenti dei TIPS si stanno già invertendo.
Come abbiamo già sottolineato, storicamente la Fed ha tagliato i tassi in media del 5,5% durante una recessione. Poiché siamo arrivati al limite inferiore, non pensiamo che la Fed spingerà i tassi sui Fed Funds molto più in basso, ma farà l'equivalente con il QE o con strumenti simili. La tabella qui sotto mostra dove il nostro modello prevede che andranno i prezzi dell'oro nei prossimi anni.

In questo ciclo i tassi nominali hanno raggiunto il picco all'1,75%. Se la Fed taglierà i tassi del consueto 5,5%, arriveremo a -3,75%. Anche se non ci aspettiamo che la Fed porti effettivamente i tassi in un territorio così profondamente negativo, riteniamo che farà almeno altrettanto con strumenti equivalenti al QE. In un contesto simile, il nostro modello prevede che il prezzo dell'oro salga a 2.600 $/ozt o più.
Queste previsioni riflettono lo scenario in cui le banche centrali riescano ancora una volta a rimandare il problema. Tuttavia, nello scenario alternativo descritto sopra, le banche centrali perdono il controllo dell'inflazione. In questo scenario, a nostro avviso, il prezzo dell'oro salirà molto di più.
Le opinioni e i punti di vista espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Abbiamo posto la massima cura nel garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che esse siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non vanno considerate tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio derivanti da qualsiasi informazione od opinione contenuta in questo articolo; qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.