
La maggior parte dei goldbug ritiene che ci attendano mesi di consolidamento dei prezzi. Le prove sono sempre più numerose: la correzione è finita e chi ha realizzato i profitti sbaglia a restare a guardare.
Questo rapporto di mercato esamina le prove a favore di una persistente stretta sull'argento, che in teoria può essere allentata solo da prezzi più alti. Ma prezzi più alti dell'argento sono destinati ad alimentare ulteriore domanda e un'offerta insufficiente. E se la Fed abbandona il proprio obiettivo di inflazione per salvare una bolla del credito a corto di liquidità, il risultato non può che essere un dollaro svilito e prezzi dell'oro molto più alti.
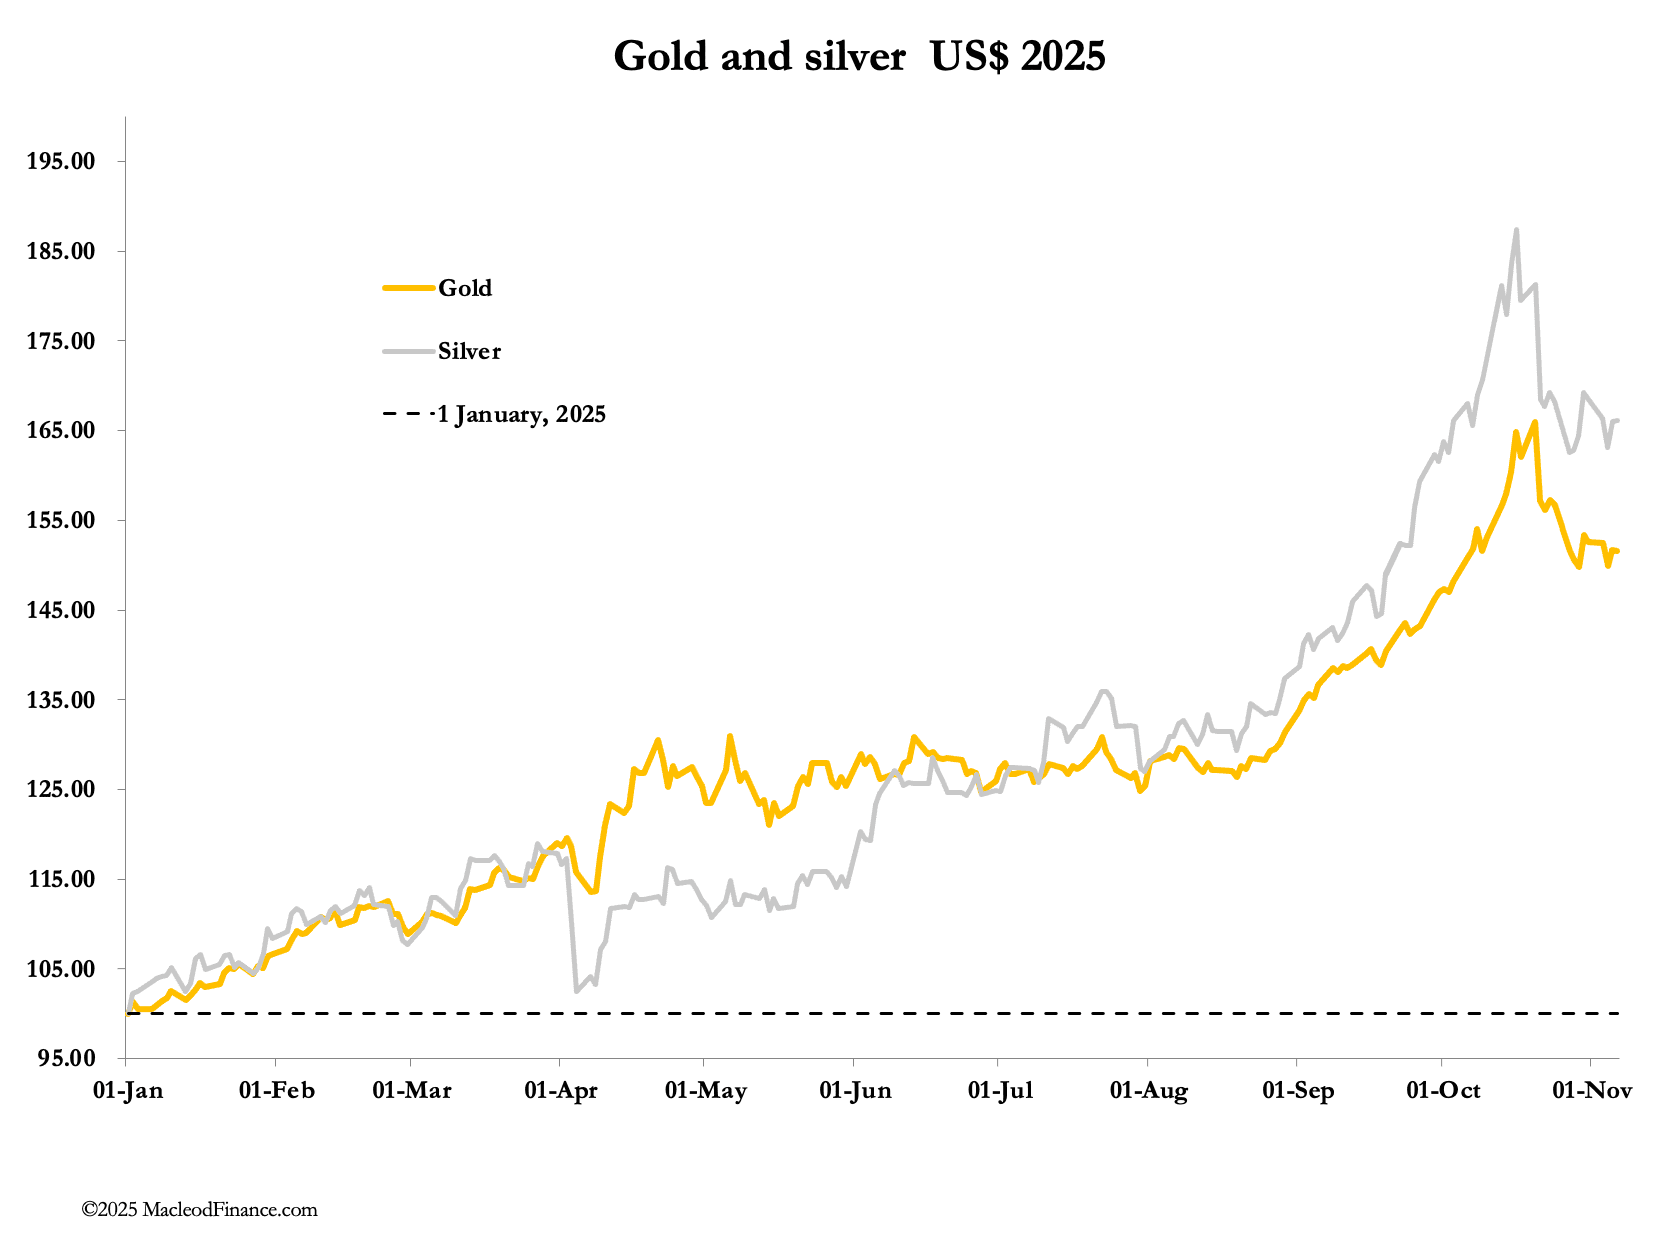
Dopo i recenti forti ribassi, questa settimana oro e argento si sono stabilizzati con scambi ridotti. Questa mattina, negli scambi europei, l'oro era a 4.005 dollari, in rialzo di 5 dollari rispetto alla chiusura di venerdì scorso, mentre l'argento, a 48,74 dollari, era in rialzo di soli 8 centesimi sulla settimana.
La carenza di argento persiste ancora, con una backwardation tra lo spot di Londra e il contratto Comex più attivo, anche se si è ridotta a circa 20 centesimi. Ciò che colpisce è il prosciugarsi dei volumi sul Comex:

Un volume di 45.000 contratti è insolitamente basso e indica che, in assenza di interesse speculativo, il prezzo è guidato dalla paura più che dall'avidità: la paura di restare corti in assenza di venditori, confermata dalla backwardation rispetto allo spot di Londra. Gli swap sul Comex, netti corti, vorrebbero vedere prezzi più bassi, ma sembrano non riuscire a ottenerli.
Ci sono due fattori distinti che stringono i corti cartacei. La domanda industriale continua a ritmo sostenuto ed è accelerata dal timore di non riuscire a ottenere il metallo mentre le forniture sono scarse. E la domanda degli ETF, che per il momento potrebbe essere in pausa, avrà un effetto notevole se tornerà, come sembra probabile.
Pur concentrandoci naturalmente su Londra e New York, sia l'oro sia l'argento sono saliti durante gli orari di contrattazione di Shanghai, per poi veder calare l'interesse a Londra e New York. Il tweet seguente illustra la situazione dell'argento a Shanghai:
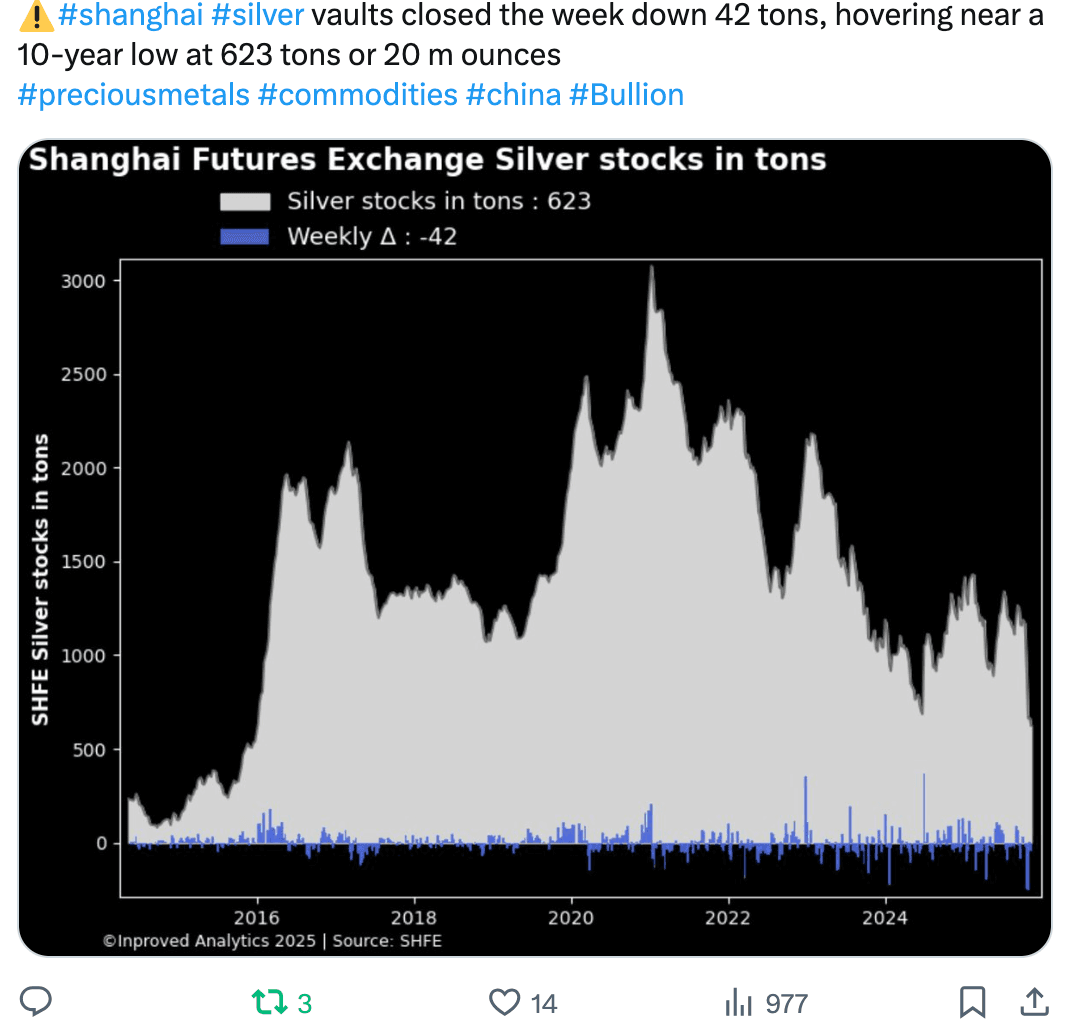
Quindi anche Shanghai ha problemi di liquidità. E un altro tweet di ieri conferma una situazione in evoluzione:
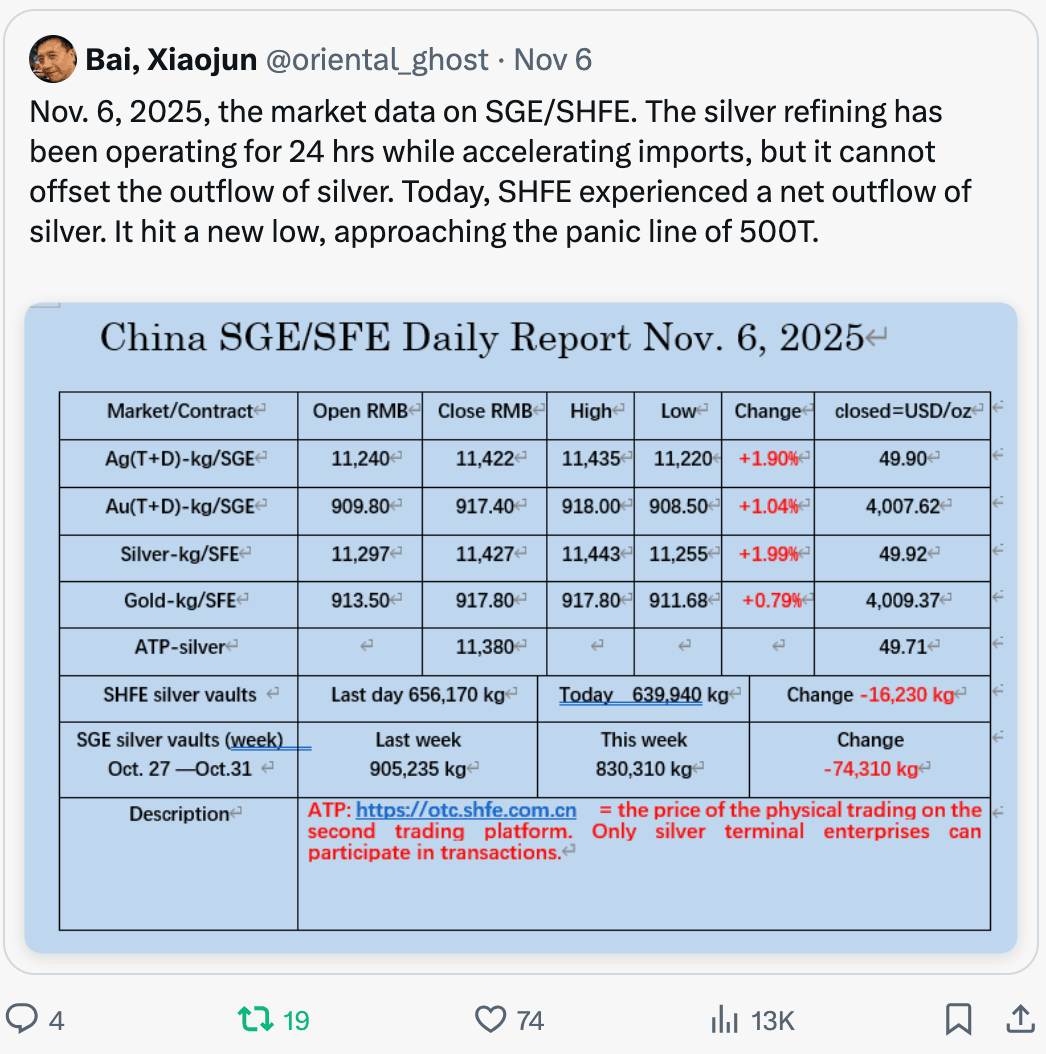
Riepilogando: a Londra c'è ancora un problema di liquidità fisica che non vuole scomparire e ora condizioni simili stanno emergendo in Cina. Sono circostanze destinate a spingere il prezzo dell'argento al rialzo prima piuttosto che poi. Le prove indicano quindi che l'attuale correzione dei prezzi, che la maggior parte dei trader si aspetta continui per qualche altro mese, è finita e chi ha realizzato i profitti perderà l'occasione di un prezzo in rapida crescita.
Rispetto all'oro, anche l'argento appare rialzista:
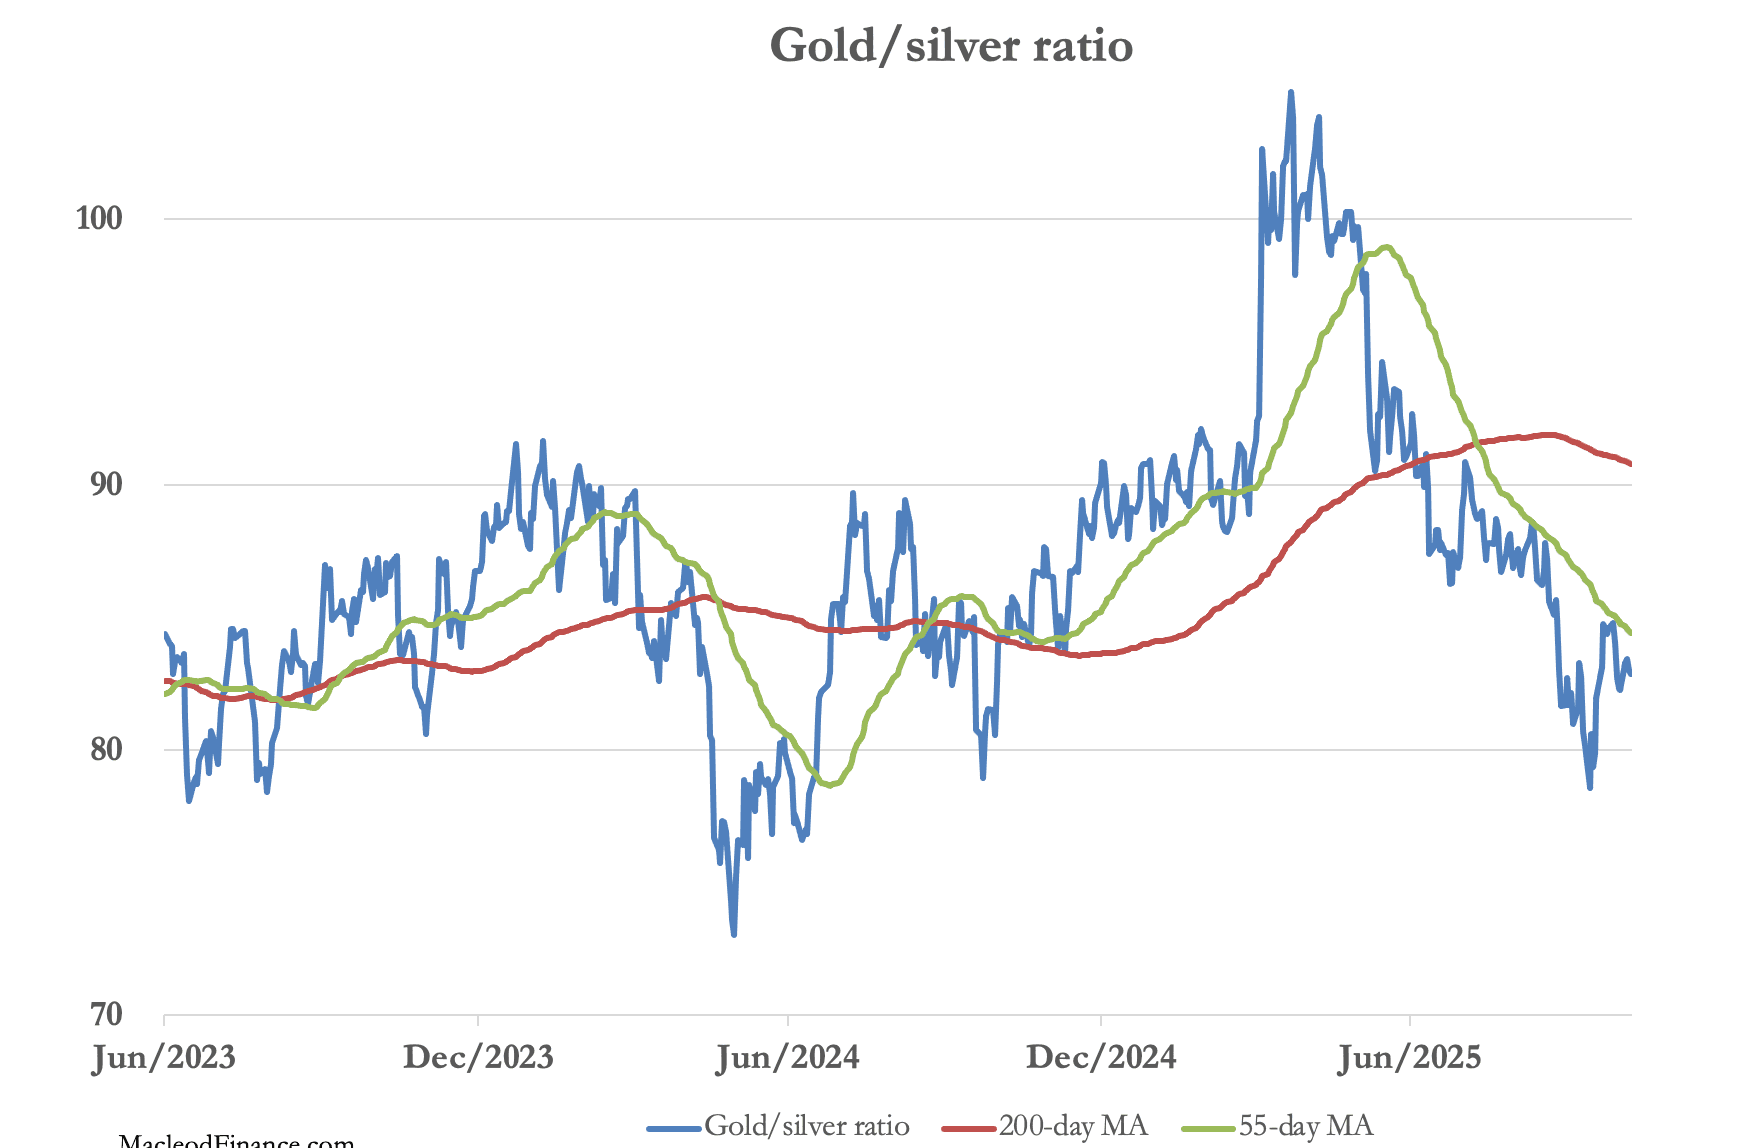
Dopo il rally fino alla metà degli anni Ottanta, l'offerta del rapporto oro/argento in corrispondenza della media mobile a 55 giorni limita il potenziale di rialzo, il che suggerisce che ora sia dovuto un calo almeno verso i bassi settanta e probabilmente oltre. Ma non solo l'argento sembra destinato a sovraperformare l'oro: anche l'oro stesso è probabilmente destinato a salire, grazie alla combinazione di domanda costante delle banche centrali, ritiro delle linee di leasing a Londra e riallocazione globale dei portafogli. Inoltre, i fondamentali a sostegno di un simile movimento ci stanno ormai davanti agli occhi.
Di recente la Fed ha rinunciato a gestire le prospettive di inflazione, essendo costretta a occuparsi dell'inasprimento della liquidità nei mercati del credito. Di conseguenza, il FOMC ha tagliato il tasso obiettivo sui fondi federali al 3¾%-4%, come previsto, ha concluso il QT e sta reintroducendo il QE.
Per chi vuole accorgersene, si tratta di stampare, stampare, stampare.
Il costo in termini di reputazione è che Jay Powell passerà probabilmente alla storia come un moderno Rudolf Havenstein, ancora oggetto di scherno per il suo ruolo nel crollo del reichsmark tra il 1918 e il 1923. Ma la Fed non ha alternative, a meno che non sia disposta a restare a guardare mentre una crisi di liquidità devasta i mercati. È questa la realtà della posizione poco invidiabile della Fed.
Significativamente, il rendimento del titolo a lunga scadenza ha ripreso a salire dal momento stesso in cui è stato annunciato il taglio del tasso sui fondi:
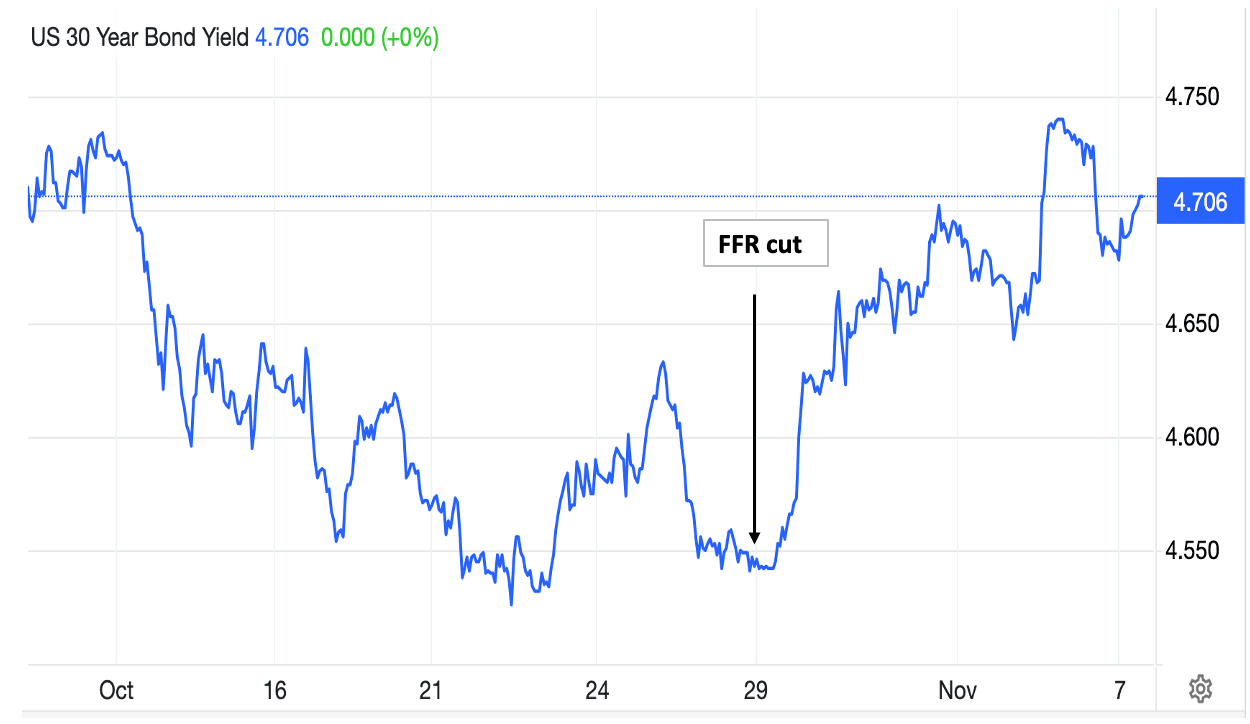
Nel mercato obbligazionario il problema dell'inflazione è ormai stato compreso. Ma, sotto l'influenza della convinzione diffusa che debbano consolidarsi ancora di più, questo non è ancora avvenuto per l'oro e l'argento. L'implicazione però è chiara: la macchina da stampa della Fed si sta scaldando per mantenere in vita la bolla del credito. In tal caso, l'oro è destinato a salire molto di più, riflettendo il cammino del dollaro fiat verso l'oblio, e l'argento salirà ancora di più, e ancora più in fretta.