Si sperava che la nomina di Mario Monti a capo di un nuovo governo italiano stabilizzasse i mercati obbligazionari italiano ed europeo.
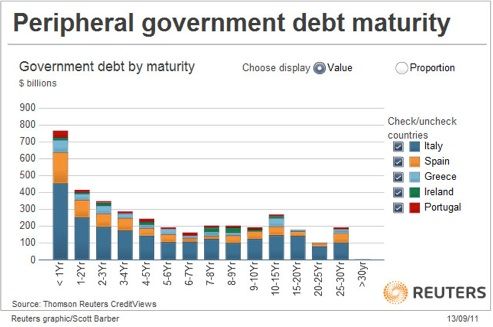
Invece, dopo una breve pausa, i rendimenti del debito italiano sono risaliti sopra il 7%, trascinando al rialzo anche quelli degli altri titoli di Stato denominati in euro. Non si tratta solo del fatto che i mercati non sono rimasti colpiti dalle prospettive del nuovo governo italiano: anche il debito in scadenza sarà difficile da rifinanziare.
Per capire il motivo, immagina di essere un amministratore esecutivo di una banca media dell'area euro. Hai prestiti al settore privato, in gran parte esposti verso imprese grandi e medie, con alcune imprese più piccole raggiunte tramite la rete di filiali. Hai un'esposizione al settore immobiliare residenziale e commerciale. Il tuo economista interno ti dice che l'ondata di tagli alla spesa pubblica negli Stati più deboli dell'area euro avrà un effetto negativo sui tuoi debitori che operano in quelle regioni, e che anche le prospettive della Germania, che esporta verso questi mercati, stanno peggiorando. I direttori delle tue filiali ti dicono tutti che le imprese più piccole sono in difficoltà e che, con il deterioramento atteso delle condizioni economiche, puoi aspettarti un aumento dei crediti deteriorati.
Nel frattempo, i tuoi grandi depositanti stanno diventando consapevoli dei rischi del sistema bancario e cominciano a cercare rassicurazioni sulla sicurezza del loro denaro. I direttori delle filiali riferiscono che anche i piccoli depositanti si stanno innervosendo. E sul mercato interbancario, le altre banche riducono gli importi che sono disposte a prestarti.
Dovresti essere preoccupato. Solo tre mesi fa il tuo economista interno prevedeva una crescita tedesca ragionevole, trainata dalle esportazioni, e si aspettava che i problemi della Grecia e degli altri Paesi sarebbero rimasti circoscritti, se non altro perché era nell'interesse di tutti. In meno di tre mesi la situazione è peggiorata rapidamente. E poi c'è tutto quel debito sovrano che hai acquisito in tempi più felici, quando, prendendo a prestito euro sul mercato interbancario, potevi comprare debito sovrano greco, portoghese, spagnolo e italiano e guadagnare cinque punti base con un'operazione apparentemente priva di rischi. Ricordi la strategia: bilanciare il rischio del settore privato con debito sovrano privo di rischio.
Ora hai perdite consistenti sul debito sovrano e i tuoi prestiti al settore privato sono esposti alla debolezza economica. Vedi rischi ovunque, non rendimenti. Hai nascosto le perdite sul debito sovrano trasferendo le posizioni dai conti di negoziazione, dove erano valutate ai prezzi di mercato, agli "investimenti", valutati alla scadenza. Lo hai fatto su raccomandazione del tuo revisore e con la benedizione della banca centrale.
Cosa fai? Sai che la tua posizione finanziaria è molto peggiore di quanto dichiarato e che le fonti di finanziamento stanno diventando molto difficili da trovare. Ti servono più informazioni. Chiedi ai tuoi operatori obbligazionari di stampare un elenco dei titoli di Stato e societari detenuti dalla banca, per stimare il denaro in arrivo dai rimborsi a scadenza. Hai bisogno di liquidità.
Benvenuto nel mondo delle banche europee. Per ora, poche persone comprendono le pressioni di fondo che spingono i bilanci bancari a contrarsi, e finché sarà così non basterà che gli Stati dell'area euro pareggino i loro bilanci: dovranno tagliare abbastanza da rimborsare anche gran parte del debito in scadenza. A meno che, naturalmente, la BCE non ceda e intervenga a coprire i disavanzi.