
La liquidazione sbrigativa della legge di Say, o legge dei mercati, da parte di Keynes nel 1936 è ciò che ci sta portando verso una crisi economica e monetaria.
Keynes la scartò per inventare un ruolo per lo Stato.
È per questo che Keynes è così popolare nell'establishment dominante. Rifiutando la realtà del mercato, inventò un intero nuovo ramo dell'economia. La macroeconomia scambiò l'azione umana con statistica e matematica, e la prospettiva di una gestione centralizzata prese il posto dell'ambiguità.
In questo articolo esamino i difetti della macroeconomia, la teoria statale della moneta (un vecchio tema ricorrente, da John Law in poi), le statistiche fuorvianti misurate in valute fiat fuori controllo e i motivi per cui i timori keynesiani di una sovrapproduzione generalizzata sono mal riposti: tutto ciò deriva dall'errore di rifiutare la legge di Say.
Un punto importante: la legge di Say lega il volume della produzione alla domanda, quindi i responsabili delle politiche che credono che una recessione fermerà l'inflazione dei prezzi, e che perciò permettono alle banche centrali di ridurre i tassi di interesse, si sbagliano semplicemente.
La cultura dominante, formata dallo Stato, è così convinta delle teorie macroeconomiche e della gestione statale dei risultati economici che il dibattito ragionato non trova alcun appiglio. L'unica soluzione è che una crisi economica e monetaria finale metta fine a tutti i dogmi macroeconomici.
L'origine della macroeconomia
Jean-Baptiste Say scrisse il suo libro rivoluzionario sull'economia nel 1803, rivedendolo nelle edizioni successive. Il suo Traité D'économie Politique, come è noto in forma abbreviata in francese, descriveva la divisione del lavoro e il ruolo della moneta come strumento per trasformare la produzione specializzata in consumo generale. Divenne noto come legge di Say o legge dei mercati e fu il primo comandamento dell'economia classica, finché Keynes non ci convinse del contrario nella sua General Theory, pubblicata nel 1936.
Il rifiuto della legge di Say da parte di Keynes era nello spirito di Humpty Dumpty: ″'Quando uso una parola, significa esattamente ciò che scelgo io che significhi, né più né meno”. Riscrisse le definizioni economiche per adattarle alla sua tesi. Humpty Keynes ridefinì l'economia per escludere la scomoda realtà della legge di Say, insieme a molte altre che ne discendevano logicamente. Keynes dovette negarla per fare spazio a un ruolo dello Stato, permettendo ai governi di intervenire nel rapporto tra produzione e consumo. L'invenzione della macroeconomia, che attenuava l'imprevedibile elemento umano espresso nei mercati a favore di statistica e analisi matematica, può essere fatta risalire al Capitolo 3 della sua General Theory, dove scrisse:
“Se, tuttavia, questa non è la vera legge che regola le funzioni di domanda e offerta aggregate, resta da scrivere un capitolo vitalmente importante della teoria economica, senza il quale ogni discussione sul volume dell'occupazione aggregata è futile.”
La legge di Say fu liquidata sommariamente e a stento menzionata di nuovo nella sua opera fondamentale. L'intera base della nuova macroeconomia di Keynes, quel capitolo vitalmente importante della teoria economica che resta da scrivere, si riduce a quella piccola parola, “Se”, che apre la citazione qui sopra. “Se” è una supposizione e di certo non una prova che porti alla scoperta di un ramo del tutto nuovo della scienza economica. Fu un semplice trucco: scartare la scomoda verità all'inizio della tesi per poter poi costruire una fantasia. Keynes avrebbe dovuto essere liquidato come un ciarlatano, come John Law, che sostenne teorie simili e rovinò la Francia nel 1720. E come Georg Knapp, economista tedesco della scuola storica, che pubblicò la sua teoria statale della moneta nel 1905, incoraggiando probabilmente il governo del Kaiser ad accumulare armamenti prima della Prima guerra mondiale senza alcun costo visibile per la popolazione, e a continuare a finanziarsi con mezzi inflazionistici dopo la sconfitta della Germania.
Eppure, con il piccolo “se” di Keynes, eccoci qui, quasi novant'anni dopo, a viaggiare ancora a tutta velocità sui suoi binari intellettuali verso il respingente della distruzione economica. Le ragioni per cui Law, Knapp e ora Keynes e le loro teorie sono passati dall'oscurità alla fama sono che queste teorie piacciono ai governi, perché sembrano conferire loro un ruolo economico, rafforzano il controllo sui cittadini e quindi giustificano maggiori poteri ed entrate. L'ultima cosa che prenderanno in considerazione è che queste teorie siano sbagliate, finché le prove di una crisi finale non li costringeranno a fare i conti con i propri errori.
Nonostante la frode intellettuale di Keynes, la divisione del lavoro e il ruolo della moneta non possono essere negati. Ma il mondo è andato oltre il mondo più semplice di J-B Say. All’epoca della Rivoluzione francese, quando osservava le attività economiche delle persone, i commercianti probabilmente rifiutavano di accettare il credito come pagamento, accettando solo monete d’oro e d’argento, perché gli assignats cartacei, seguiti dai mandats territoriaux, stavano precipitando uno dopo l’altro nella perdita totale di valore.
Plus ça change, plus c’est le même chose! Oggi, con le politiche neokeynesiane dirette dallo Stato, sono solo forme di credito a fare da intermediario tra la nostra produzione e il nostro consumo, e le monete sono soltanto gettoni. Oltre due secoli fa, nella Francia rurale, per la maggior parte delle persone il consumo era più una questione di sopravvivenza che di accesso ai beni di lusso che oggi ci sono familiari e che consideriamo un nostro diritto. La produzione era fondamentalmente locale, mentre oggi è globale. E oggi abbiamo le fabbriche, mentre ai tempi di Say ne esistevano poche nelle economie prevalentemente agricole, perché la rivoluzione industriale in Francia era appena agli inizi.
Eppure, nonostante tutte queste differenze, la tesi centrale di Say, che collega la produzione al consumo ed esclude un eccesso generalizzato di beni dovuto al crollo dei consumi, rimane valida. Niente occupazione, niente domanda. Niente domanda, niente occupazione.
Tuttavia, per riabilitare la legge di Say nell’economia moderna occorre tenere conto delle condizioni economiche e monetarie attuali. I neokeynesiani ignorano, nei loro modelli statici, le conseguenze della perdita di potere d’acquisto del credito. Questo può creare confusione per loro, ma la legge di Say resta valida sia che le transazioni avvengano in moneta sia che avvengano in credito. Qui definiamo la moneta legale come un mezzo di scambio privo di rischio di controparte: l’oro e la moneta aurea. Ora che abbiamo solo valute fiat il cui valore in termini di beni si deteriora continuamente, le evidenze statistiche sono prive di valore, nonostante i macroeconomisti trattino lunghe serie di prezzi e dati correlati come se il potere d’acquisto di una valuta fiat fosse costante nel tempo. Ne parlerò più avanti.
Ai tempi della moneta sana e del credito che da essa traeva il proprio valore, potevamo vedere le conseguenze del progresso e della regressione economica sia sui singoli prezzi sia sul loro livello generale. Oggi viviamo nell’illusione che ciò che sapevamo essere vero con la moneta sana valga ancora per le valute fiat prive di solidità e per il credito che ne dipende. In tutti i nostri confronti statistici crediamo quindi che ogni variazione dei prezzi derivi ancora dal valore di beni e servizi. E respingendo la legge di Say, respingiamo la certezza che il potere d’acquisto del credito privo di ancoraggio continuerà a diminuire anche in una recessione. Quali sono, dunque, le vere conseguenze di un peggioramento delle condizioni economiche sui prezzi in un’economia moderna?
La questione è tutt’altro che semplice, ma come punto di partenza possiamo sostenere ragionevolmente tre punti. Primo, come Keynes respinse la legge di Say per creare un ruolo economico per lo Stato, così la sua riabilitazione deve rifiutare per intero la sua supposizione e tutto ciò che è derivato da questo errore. Secondo, con l’esclusione dello Stato dalle funzioni economiche, la raccolta di statistiche macroeconomiche può avere solo una validità limitata, e la modellizzazione economica deve essere respinta del tutto. E terzo, in condizioni economiche che portano alla disoccupazione non diminuisce soltanto il consumo, ma diminuirà anche la produzione, perché i disoccupati non producono più. In altre parole, non esiste un eccesso malthusiano, e la speranza di alcuni ambienti che l’inflazione dei prezzi si attenui in una recessione al contrarsi della domanda sarà delusa.
Il resto di questo articolo esamina le principali questioni derivanti dal rifiuto keynesiano della legge di Say, la legge dei mercati.
Gli errori del socialismo moderno
Forse l’esempio più netto della differenza oggi esistente tra un’economia controllata dallo Stato e una capitalista relativamente libera si trova nel contrasto tra le due Coree. Al Nord muoiono di fame. Al Sud persone della stessa etnia prosperano. Non è un caso. Alla fine degli anni Quaranta la Cina sprofondava nel comunismo e nella miseria assoluta, mentre Hong Kong, risorgendo dalle ceneri dell’occupazione giapponese e dal crollo dello yen militare, raggiungeva la prosperità capitalistica senza risorse naturali proprie. In parallelo con la Cina e Hong Kong, la Germania Est e la Germania Ovest mostrarono lo stesso fenomeno, finché non fu ripristinata la libertà di circolazione tra le due.
L’evidenza empirica di questi fallimenti e successi viene attribuita all’estremismo comunista dagli storici e dai politici odierni dell’alleanza occidentale, che dicono sia diverso dal socialismo democratico. Ma i sostenitori dell’intervento e del controllo statale possono sostenere quanto vogliono che il comunismo sia diverso dal socialismo democratico: non possono però eludere il fatto che il comunismo sia semplicemente socialismo in extremis, con gli stessi difetti di fondo della socializzazione della democrazia.
Capire perché sia così è reso difficile dal fascino superficiale della pianificazione organizzativa applicata a mercati spontanei. La prima si appella a una forma di logica solo apparente, mentre i secondi mancano di una spiegazione immediata. Questo enigma fu messo a nudo dal grande economista della scuola austriaca Ludwig von Mises nel suo Socialism: An economic and sociological analysis. L'essenza dell'argomentazione era contenuta in un ulteriore saggio, Economic calculation in the socialist commonwealth, scritto nel 1920 e all'epoca molto dibattuto. In quel saggio Mises espose le ragioni per cui la gestione dell'economia e gli interventi dello Stato sarebbero sempre falliti. Come disse l'economista russo Yuri Maltsev: «Mises ha smascherato il socialismo come uno schema utopistico, illogico, antieconomico e inapplicabile alla radice». Maltsev lo ha confermato per esperienza diretta, come economista nell'Unione Sovietica.
La differenza tra comunismo e socialismo democratico può essere paragonata alla sorte di un'aragosta gettata in acqua bollente rispetto a quella di una rana che, secondo il moderno luogo comune, viene cotta partendo dall'acqua fredda. Il grado di autoritarismo è diverso all'inizio, ma il risultato finale finisce per essere simile. I fallimenti dimostrabili del socialismo democratico hanno portato a restrizioni sempre maggiori sui mercati, avvicinandolo sempre più al comunismo. La diffusa condanna del capitalismo e del motivo del profitto, come se fossero in qualche modo immorali, fa parte della propaganda a favore dello Stato e contro il mercato.
Il motivo per cui lo Stato fallisce sempre nel tentativo di gestire l'economia dipende in parte dal fatto che i suoi obiettivi sono di natura politica anziché economica, e in parte dall'impossibilità di effettuare il calcolo economico. È quest'ultimo punto che Mises ha spiegato così bene nel suo saggio del 1920. A prescindere dalla politica, per uno Stato che possiede i mezzi di produzione nella sua pianificazione centrale è impossibile sapere in anticipo se i consumatori richiederanno ciò che produce. Una parte potrebbe anche esserlo, ma valutare il livello della domanda nella pianificazione della produzione è impossibile. Inoltre lo Stato non può valutare l'evoluzione di un prodotto per garantire che in futuro sarà richiesto liberamente. Lo Stato ricorre quindi a comportamenti monopolistici per imporre il consumo.
Al contrario, il capitalista in un mercato libero usa le proprie conoscenze specialistiche per valutare la domanda e cerca di rispondervi fornendo il proprio prodotto ai consumatori in modo redditizio. Per lui il cliente è re. Se fallisce, o limita le perdite, o adatta il prodotto per soddisfare le richieste dei consumatori. I metodi di produzione e l'offerta evolvono per soddisfare la domanda, e insieme definiscono il progresso. Mentre lo Stato non è in grado di far evolvere in modo soddisfacente la propria produzione e quindi manca della capacità fondamentale di favorire il progresso economico, i capitalisti che cercano profitti nei mercati liberi migliorano le condizioni economiche e il tenore di vita in piena conformità con la legge di Say. In altre parole, grazie alla specializzazione l'intero insieme di produttori e fornitori di servizi indipendenti soddisfa, nel complesso, le domande generali ed evolutive dei mercati.
Per una questione di riluttante praticità, la socialdemocrazia permette al capitalismo di esistere. Come nelle prime politiche fasciste di Mussolini, il capitalismo viene tollerato finché può essere controllato dallo Stato. Questo controllo si ottiene attraverso un'ampia regolamentazione dei prodotti, la nazionalizzazione parziale dell'economia e il fatto che la spesa pubblica sia la singola componente più grande in un'economia socialdemocratica. Questa spesa non è finanziata dalla produzione, ma dalle imposte a carico di produttori e consumatori. Uno Stato socializzante viene presentato come un beneficio per la società nel suo insieme, ma in realtà è un peso economico proporzionale alle sue dimensioni.
Sotto l'egida della socialdemocrazia, l'economia viene orientata sempre più lontano dalle libertà di mercato e rende progressivamente meno del suo potenziale nel migliorare le condizioni di vita della popolazione. La scarsa performance dell'economia viene invariabilmente attribuita dallo Stato al settore privato, quando in realtà è la conseguenza delle politiche interventiste dello Stato stesso.
Come le statistiche ingannano tutti noi
La divisione del lavoro fa sì che sia sempre l'individuo a impiegare le proprie competenze per consumare, e il consumo è personale, legato ai bisogni e ai desideri di ciascuno. Pur esistendo bisogni comuni a ogni individuo, quali beni e servizi una persona desideri effettivamente consumare non può essere previsto da nessun osservatore. Gran parte della domanda di domani è spontanea e non è nota in anticipo nemmeno ai singoli consumatori.
Anche se accurate, la raccolta di statistiche che misurano questa domanda può riguardare solo la sua storia passata. È un grave errore pensare che le statistiche sulla domanda valide in passato possano essere proiettate nel futuro e conservare una reale rilevanza. Lo vediamo nel continuo fallimento della modellistica economica e delle previsioni econometriche. Un conto è che un economista approfondisca la propria comprensione di un ramo della scienza umana, come un ramo della psicologia, un altro è presumere che sia una scienza naturale, come la fisica o la biologia. La prima non può essere mediata e prevista, mentre la seconda può essere quantificata statisticamente. Non stupisce che Keynes, la cui disciplina principale era la matematica, abbia preferito respingere la legge di Say a favore dell’analisi matematica e statistica.
Si è già accennato sopra all’errore di confrontare nel tempo i prezzi di beni e servizi valutati in valute fiat. Il grafico qui sotto, relativo al petrolio WTI, un’unità base di energia da cui dipende quasi l’intera popolazione mondiale, illustra l’enormità di questo errore.

I due prezzi sono espressi in moneta legale, ovvero l’oro, e in dollari fiat, ovvero una valuta. Nel 1950, quando il prezzo del petrolio WTI era di 2,57 dollari al barile e in grammi d’oro era di 2,28, in termini di dollari il prezzo è salito fino a circa 70 oggi, un multiplo di oltre 27 volte. Eppure in oro è di 1,14 grammi, esattamente dimezzato. In moneta legale il prezzo è stato molto meno volatile che in dollari. L’enigma che questo grafico ci pone è quale prezzo si debba usare per valutare il petrolio: un dollaro in svalutazione e volatile, oppure una moneta legale e solida, relativamente stabile?
È chiaro che a essere gravemente viziati sono i confronti di prezzo in dollari nel lungo periodo. Eppure gli operatori di mercato, orgogliosi di definirsi macroeconomisti senza comprendere le implicazioni del termine, mantengono i loro grafici di lungo periodo del petrolio e di altre materie prime in dollari, del tutto ignari della loro falsità. Inoltre, tutto ciò che può essere scambiato è valutato in dollari fiat e in altre valute, dalle attività finanziarie alle case. Il grafico successivo riguarda gli immobili residenziali a Londra, con prezzi in sterline e in oro.
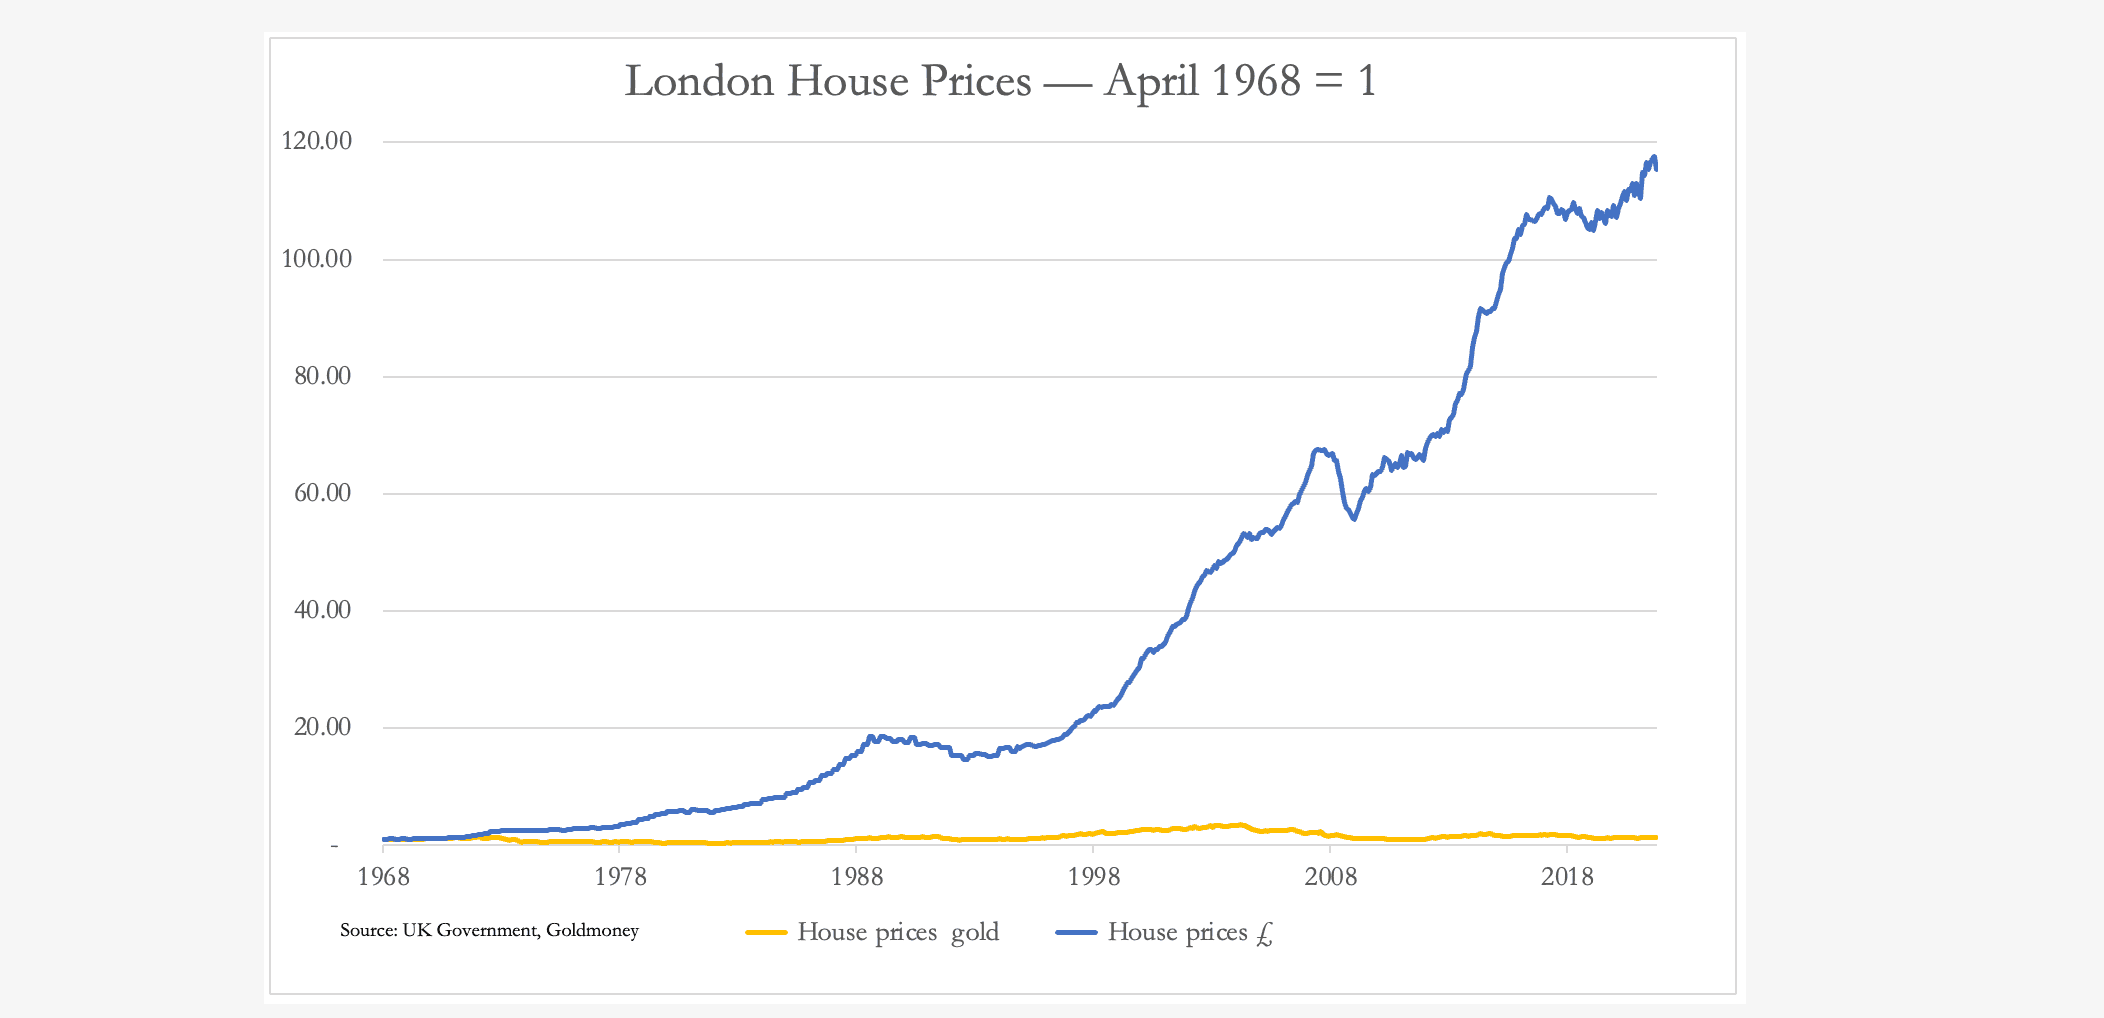
Chiunque osservi il mercato immobiliare residenziale nel Regno Unito dirà che è stato un ottimo investimento, in nessun luogo più che a Londra. Ma questa affermazione vale solo per una sterlina fiat, che dal 1968 ha perso oltre il 99% del proprio potere d’acquisto misurato in vera moneta legale, che ancora oggi è la moneta d’oro chiamata sovrana. Oggi il valore degli immobili residenziali londinesi in oro è aumentato di un misero 14% dal 1968, contro 116 volte in sterline in svalutazione. Eppure i semplici fatti sono accolti con diffusa incredulità.
Nel regime delle valute fiat, i valori di qualsiasi cosa sono un concetto viziato, che riflette non tanto i cambiamenti dei valori soggettivi quanto il declino delle valute fiat. Ma questo gioco di prestigio statistico, che inganna tutti, si estende ad altre aree dell’universo statistico. L’analisi della produttività del lavoro è un nonsenso a causa dei presupposti di fondo e della mancata considerazione dei costi che l’occupazione e le altre imposte sul lavoro comportano per il datore di lavoro. L’approccio è sempre quello statalista, per cui i politici vogliono vedere una maggiore produzione per lavoratore che favorisca un maggior gettito fiscale. Non è mai quello dell’imprenditore che assume, l’unico vero in grado di valutare i costi e i benefici dell’impiego delle varie forme di lavoro nella propria impresa in modo redditizio.
PIL e spesa pubblica
Confondere il prodotto interno lordo con la crescita economica, di per sé un termine privo di significato quando si intende il progresso economico, è un ulteriore errore. I governi sono fissati con il PIL, che deve sempre crescere. Il PIL non è crescita economica, ma crescita del valore complessivo in valuta delle transazioni, di solito nell’arco di un anno o annualizzato.
Se la valuta viene svalutata dalla sua emissione inflazionistica, il PIL nominale aumenta nella misura in cui la svalutazione si riflette nella statistica del PIL. L’inflazione della valuta è associata in particolare a un aumento della spesa pubblica, quindi quasi tutto il suo incremento alimenta il PIL. In passato i governi hanno regolarmente superato le aspettative di mercato sulla crescita del PIL con il semplice espediente di aumentare la spesa pubblica. Gli investitori che non comprendono questo trucco lo vedono come positivo, e i mercati azionari salgono alla notizia. Il PIL serve solo a consentire a un governo di stimare il gettito fiscale prospettico. Per il resto, è una statistica inutile e fuorviante.
Come detto sopra, il PIL viene abitualmente e inconsapevolmente confuso con il progresso economico. Ma basta un attimo di riflessione per capire che il progresso non può essere misurato statisticamente. Il progresso è un concetto che, nella sua essenza, indica un miglioramento del tenore di vita di una persona. Non vi è dubbio che la tecnologia dell'intrattenimento, sotto forma di televisori, computer per il gaming e altre apparecchiature elettroniche, i cui prezzi sono tutti scesi, abbia migliorato enormemente il piacere di molte persone. Un PIL che incorpora il calo dei prezzi di questi prodotti finisce inevitabilmente per sottovalutare questi benefici e, classificando i loro prezzi come deflazionistici, potrebbe persino sostenere che sottraggano qualcosa alla crescita economica. Eppure la spesa pubblica, finanziata sottraendo potere d’acquisto a produttori e consumatori e dunque un freno al progresso, viene classificata come positiva perché inclusa nel PIL.
Durante la crisi del covid, quando gran parte dell’economia produttiva si è fermata, la spesa pubblica del Regno Unito è salita a circa il 50% del PIL, anche se da allora è scesa a una stima del 43% nell’ultimo anno fiscale (terminato il 5° aprile 2023). Aumenti simili si sono verificati in altri paesi. In Europa, la spesa pubblica francese ha toccato il picco del 61,3% dell’economia nel 2020, scendendo al 58,1% l’anno scorso. In Italia i valori sono stati rispettivamente del 57% e del 56,7%, e in Spagna del 52% e del 47,8%. Con questi livelli di spesa statale, quando si analizza il PIL è estremamente importante decidere come trattarla.
Gli economisti governativi sosterranno inevitabilmente che la spesa pubblica è importante in termini economici e che la crescita del PIL deve includerla. Inoltre, su base di consumo, si argomenta che la spesa dei dipendenti pubblici debba essere inclusa, così come la domanda del governo di beni e servizi. Anche se può sembrare un'osservazione valida, non coglie il quadro generale.
Se è vero che la spesa dei dipendenti statali e dei dipartimenti fa parte dell'economia complessiva, le tasse dello Stato che la finanziano riducono il reddito disponibile per i consumi di chi non è impiegato dallo Stato. La spesa pubblica nel suo insieme lo sostituisce con la fornitura di servizi non liberamente richiesti, il che è fondamentale per i benefici che derivano dalla legge di Say, la legge dei mercati.
Non c'è bisogno di cercare lontano per trovare esempi di come la spesa statale sia un peso per l'attività economica complessiva e di come l'approccio economico vincente sia liberare il settore privato, eliminando il più possibile il governo e i suoi interventi. È questo approccio che ha portato lo straordinario successo di Hong Kong nei decenni del dopoguerra, a differenza della povertà inflitta alla stessa popolazione etnica nella Cina continentale sotto Mao Zedong, dove il governo rappresentava il 100% dell'economia.
Convincere l'establishment che gonfiare il PIL finisce per soffocare il progresso economico è una battaglia in salita. Invece di accettare le evidenze empiriche, i governi usano abitualmente i loro poteri impositivi per aumentare l'intervento economico, la spesa in proporzione al totale e per svilire la valuta mantenendo deliberatamente disavanzi di bilancio.
Ne nasce un conflitto tra i politici che cercano di rappresentare gli interessi dell'elettorato e lo Stato stesso. I politici di destra che concorrono per un incarico sono di solito sostenitori del libero mercato, con l'ambizione di ridurre la presenza dello Stato in proporzione all'economia totale. Vengono nominati con lo zelo di dare un taglio netto a spesa e burocrazia, ma ci sono buone ragioni per cui non ci riescono mai. Quando ottengono la responsabilità ministeriale, la loro priorità cambia: proteggere i propri budget dai tagli, perché ridurre la spesa dei dicasteri equivale a perdere potere. Pertanto, nella misura in cui si ottengono risparmi sulla spesa, i ministri vogliono sempre elaborare altri piani per mantenere o aumentare i livelli di finanziamento. Le conseguenze economiche negative si accumulano semplicemente e la quota del governo sul PIL tende inesorabilmente ad aumentare.
Questa è la vera eredità della confusione tra PIL e progresso economico. Mentre le transazioni che insieme formano il totale del PIL possono essere misurate, il loro vero valore in termini di soddisfazione e di progresso nella qualità della vita che offrono non può esserlo. L'unico modo per misurarlo spetta a ciascun individuo di una comunità e di una nazione, e non a chi pretende di rappresentarli.
Perché non può esserci un eccesso generalizzato di offerta
L'errore keynesiano di credere che una recessione porti a un eccesso generalizzato di offerta, e quindi a un calo del livello generale dei prezzi, ha origine nella depressione degli anni Trenta. Ma è evidente che, nelle condizioni della divisione del lavoro, in cui le persone sono impiegate per produrre in modo da poter consumare, questo non può essere vero in senso generale, perché quando la disoccupazione aumenta calano sia la produzione sia il consumo. In altre parole, un eccesso generalizzato di prodotti invenduti non può verificarsi, perché i disoccupati non producono più.
Ciononostante, il timore keynesiano di un eccesso di offerta quando si verifica una recessione e la disoccupazione aumenta spinge i governi moderni a creare domanda durante la recessione aumentando i sussidi di assistenza sociale. Secondo il manuale keynesiano, questo finanziamento ha un effetto stimolante attraverso deficit inflazionistici, con l'obiettivo di contribuire a stabilizzare i prezzi mentre la domanda si indebolisce. Ma in assenza di un eccesso generale di offerta e con una valuta stabile, è improbabile che il livello complessivo dei prezzi cambi in modo significativo in termini reali quando non c'è intervento del governo, a causa della legge di Say.
I governi moderni intervengono con la spesa in deficit senza contribuire alla produzione. Invece di una recessione che porta a un surplus di produzione, la spesa pubblica porta a un surplus di domanda. Questo spiega come gli effetti inflazionistici dello stimolo keynesiano possano portare a prezzi molto più alti, anche in una fase di crisi, come si è visto nella crisi inflazionistica della Gran Bretagna a metà degli anni Settanta. È inoltre del tutto coerente con i fattori che spingono un'economia in una crisi durante il collasso di una valuta, come quello a cui si assistette nelle inflazioni europee dei primi anni Venti.
Quindi, che cosa accadde negli anni Trenta, tanto da smentire la legge di Say agli occhi dei neokeynesiani?
Il primo errore della loro analisi fu non comprendere le conseguenze degli anni Venti inflazionistici. Questi furono alimentati dalle politiche monetarie espansive della Fed sotto la guida di Benjamin Strong e dalle politiche interventiste e anticapitaliste del presidente Hoover al culmine del ciclo del credito. Le conseguenze inevitabili furono una bolla speculativa seguita da una crisi finanziaria, tra la fine del 1929 e il 1932, che spazzò via migliaia di banche e il credito che esse fornivano, il quale era la colonna portante del mantenimento dell'attività economica. E a ciò seguì l'interventismo pesante di Hoover.
Hoover aumentò inoltre in modo significativo le imposte sul reddito per finanziare i suoi interventi. Nonostante questi aumenti, durante il mandato di Hoover il rapporto tra deficit del governo federale e PIL passò da un surplus dello 0,7% a un deficit del 6,4%, e questi deficit proseguirono sotto Roosevelt, anche se si ridussero con il superamento della crisi bancaria.
Non fu solo il fallimento di migliaia di banche: ci furono anche altri fattori. Lo Smoot-Hawley Tariff Act, che introduceva dazi più elevati in aggiunta a quelli del Fordney-McCumber del 1922, fu promulgato dal presidente Hoover nel 1930. Così, non solo il credito bancario nell'economia stava implodendo, ma con i dazi i prezzi dei beni importati, e quindi i costi di produzione della maggior parte dei prodotti manifatturieri americani, furono portati a livelli antieconomici. Fu una combinazione fatale, perché si poteva produrre ben poco in modo redditizio in un momento in cui il credito bancario disponibile era scarso o nullo. Di conseguenza, il PIL degli Stati Uniti si contrasse da 103,6 miliardi di dollari nel 1929 a 56,3 miliardi nel 1933. Non era la stessa cosa di un eccesso generale di offerta, perché è dimostrabile che si contrassero sia la produzione sia i consumi. Riflesse soprattutto un collasso del credito bancario.
Mentre il credito era diventato liberamente disponibile nel decennio precedente, l'introduzione di trattori e di altri macchinari agricoli aveva portato a una massiccia espansione della produzione agricola. I prezzi dei prodotti agricoli, che erano già in calo per l'eccesso di offerta, erano destinati a scendere ancora di più quando il credito fu ritirato dalle banche locali in difficoltà in America. A causa della mancanza di credito, il mondo agricolo fu costretto a vendere i propri prodotti a qualsiasi prezzo riuscisse a ottenere.
Fu un aggiustamento di mercato specifico, in un momento in cui i prezzi mondiali dei cereali e degli altri prodotti agricoli stavano calando per sovrapproduzione. Il crollo dei prezzi attribuibile alla crisi bancaria colpì gli agricoltori in modo particolarmente duro, non solo in America ma in tutto il mondo, attraverso i valori riflessi nelle borse merci.
Poiché gli agricoltori americani erano venditori forzati dei propri prodotti agricoli, Keynes e altri economisti ritennero in seguito che ci fosse un eccesso di offerta e che la legge di Say fosse quindi errata. Ma l'errore fu non cogliere i legami tra il collasso del credito bancario dovuto ai fallimenti delle banche, la pressione sugli agricoltori affinché svendessero i prodotti a qualsiasi prezzo e la coincidenza di una sovrapproduzione globale dovuta ai rapidi progressi della meccanizzazione nel decennio precedente.
Le cause della depressione degli anni Trenta e della sua lunga durata erano chiare: non serve guardare oltre le evidenze empiriche. Molto prima che Keynes calunniasse la legge di Say, sia Hoover sia Roosevelt con il suo New Deal resero la depressione molto peggiore di quanto sarebbe stata altrimenti, agendo da proto-keynesiani. Fu la prima volta che il governo federale intervenne in quelli che altrimenti sarebbero stati due o tre anni di stasi economica e del credito, come era accaduto negli episodi precedenti. La depressione precedente, nel 1920-1921, durò solo diciotto mesi senza interventi statali. Prima del mandato del presidente Hoover si riconosceva generalmente che l'intervento non faceva che peggiorare le cose e che, se lasciata a sé stessa, una flessione dell'attività economica si correggeva da sola.
Gli economisti che in seguito hanno formulato politiche stataliste hanno interpretato male le cause di una crisi. Ancora oggi non riescono a cogliere che esiste un ciclo del credito bancario, individuato dagli economisti della scuola austriaca come ciclo economico. Esso è causato dai banchieri che, agendo come un gruppo, aumentano la quantità di credito fino a un punto in cui l'esposizione dei loro bilanci diventa eccessiva rispetto al capitale proprio, e a quel punto cercano di ridurre i bilanci. Non si tratta di un complotto tra banchieri, ma del riflesso del loro comportamento umano, ed è di natura ciclica. Può essere ricostruito per quanto lo consentono registri attendibili, nel Regno Unito fino alla fine delle guerre napoleoniche. Ed è un ciclo di espansione e contrazione del credito che dura in media circa dieci anni.
Anche per gli economisti è sempre più facile osservare le prove di una recessione che la sua causa di fondo. In tutta la vasta analisi sulla Grande Depressione, il ciclo del credito bancario è appena menzionato. Solo gli economisti della scuola austriaca hanno sottolineato che la depressione fu la conseguenza naturale di un'eccessiva espansione del credito nel decennio precedente. E i seguaci di Keynes, con la loro macroeconomia matematica e statistica, restano ciechi di fronte al ruolo del credito bancario alla base di boom e crisi. Pensano di poter modellare l'economia, guidandola da un obiettivo all'altro attraverso la soppressione dei mercati liberi. Ma non possono modellare l'equilibrio, nei banchieri in carne e ossa, tra avidità di profitto e paura delle perdite.
Le politiche economiche e monetarie ignorano la legge di Say, la legge dei mercati, e persistono nei loro interventi fallimentari. La risposta al fallimento è di solito sostenere che l'errore sia stato quello di non intervenire abbastanza. Una caratteristica di questi fallimenti è che i responsabili delle politiche cercano conforto presso i loro omologhi internazionali, raddoppiando la posta in uno sforzo di pensiero di gruppo per raggiungere obiettivi statalisti.
Gli errori nella gestione della valuta
Questa settimana, la persistenza dell'inflazione dei prezzi al consumo nel Regno Unito ha spinto un membro del Comitato di politica monetaria ad affermare che i tassi di interesse dovranno essere alzati fino al punto in cui l'economia britannica entrerà in recessione. Ma con la massa monetaria in senso ampio ormai non più in espansione, si vede che c'è qualcosa di sbagliato nella sua analisi. Allo stesso tempo, tutti i commenti sull'ostinata inflazione dei prezzi parlano di troppa domanda per troppo pochi beni. Le variazioni del potere d'acquisto della valuta non vengono mai menzionate. Mentre i singoli prezzi fluttuano, quando il livello generale dei prezzi aumenta può essere solo per effetto di variazioni del potere d'acquisto della valuta.
C'è una sola ragione per cui il potere d'acquisto di una valuta fiat cambia, ed è il comportamento di chi la usa. Modificando il rapporto tra la loro liquidità immediata e la spesa, gli utilizzatori, collettivamente, possono incidere profondamente sul suo potere d'acquisto. Per questo la teoria statale della moneta fallisce, e le autorità monetarie non riescono mai a controllare il potere d'acquisto della loro valuta fiat. Una valuta deve essere ancorata a una moneta reale, che è la moneta d'oro.
Quando le banconote erano pienamente convertibili in monete d'oro, il loro potere d'acquisto rimaneva costante a prescindere dalla quantità in circolazione. Ma le banconote rappresentano in genere meno di un decimo del mezzo circolante, mentre il resto è credito bancario. Il rapporto tra credito bancario e banconote è quasi di parità. Perciò, finché il rischio di controparte tra i depositanti di una banca e la banca stessa non è un problema, il credito bancario trarrà sempre il proprio valore dalla valuta. È la valuta che deve essere credibile.
Nel primo dei due grafici qui sopra, relativi al petrolio WTI quotato in dollari e in oro, si vede che il prezzo del petrolio in dollari fu stabile tra il 1950 e il 1970, quando passò da 2,57 dollari al barile a una media di 3,35. In quel periodo il dollaro era legato in modo lasco all'oro tramite l'accordo di Bretton Woods, e solo le banche centrali nazionali e organizzazioni come il FMI potevano scambiare dollari con oro. Nello stesso periodo la massa monetaria M3 passò da 172 miliardi di dollari a 750 miliardi, con un aumento del 336%.
Non fu l'unico esempio. Tra il 1844 (all'epoca del Bank Charter Act) e il 1900, l'indice dei prezzi all'ingrosso rimase invariato, e restò anche notevolmente stabile in quel periodo, con scarse oscillazioni. Ma tra il 1844 e il 1900 la somma delle banconote della Banca d'Inghilterra in circolazione e degli obblighi di deposito delle banche commerciali aumentò di undici volte, quasi interamente in forma di credito bancario, dato che l'emissione di banconote della Banca d'Inghilterra cambiò poco, e aumentò in misura rilevante anche la quantità di cambiali commerciali a breve termine che finanziavano il commercio estero. La teoria monetarista suggerirebbe che un'espansione del credito di tale entità avrebbe minato il potere d'acquisto della valuta, ma evidentemente non fu così.
Il motivo per cui l’espansione del credito bancario non deve necessariamente minare il potere d’acquisto di una valuta è che, finché il livello del credito è realmente richiesto dall’attività economica e non serve a finanziare consumi eccessivi, la sua espansione non fa salire i prezzi. L’origine dei consumi eccessivi va ricercata nella spesa pubblica in deficit, perché i singoli individui devono sempre saldare i propri debiti, mentre un governo no. Come detto sopra, i governi possono sempre ricorrere alla spesa in deficit.
Ne ricaviamo che le politiche fiscali e monetarie di un governo, unite alla sua valuta fiat, sono le sole ragioni del deterioramento del potere d’acquisto della valuta stessa. In effetti, i keynesiani puntano deliberatamente a un tasso continuo di svalutazione, riflesso in un’inflazione dei prezzi al consumo (IPC) del 2%, usando la politica monetaria nel tentativo di regolare la domanda di credito.
La soluzione: lasciare in pace i mercati e ripristinare la moneta sana
Se si vuole che la stabilità monetaria ritorni, bisogna abbandonare ogni tentativo dei governi di gestire i risultati del settore privato, tentativi che hanno sempre fallito e continueranno a farlo. E bisogna ristabilire una moneta sana, cioè un sistema aureo basato su monete d’oro, liberamente accessibile alle persone comuni, se lo desiderano. I tassi d’interesse si stabilizzerebbero allora su tassi annui privi di rischio di pochi punti percentuali, fissati dai mercati in base alla domanda di capitale per investimenti e alla disponibilità di risparmio. La stabilità del mercato ne seguirebbe automaticamente. Si ridurrebbe lo spostamento dell’attività umana verso la speculazione, e l’economia ne trarrebbe beneficio grazie al suo reimpiego in attività più produttive. Non avremmo più governi che inseguono obiettivi monetari che mandano in rovina i proprietari di casa con un mutuo, a causa di politiche keynesiane sbagliate.
Il ritorno alla moneta sana taglia le ali ai politici spendaccioni, ma occorre introdurre anche altri cambiamenti specifici, che ribaltino del tutto le politiche macroeconomiche keynesiane:
- La spesa pubblica deve essere ridotta sostanzialmente, con un obiettivo iniziale non superiore al 20% dell’economia. Ciò alleggerirebbe il carico fiscale su imprese e lavoratori produttivi, a vantaggio di una crescita non inflazionistica. Servirà una legislazione ampia che elimini gli impegni di spesa obbligatori.
- La politica di regolamentazione di beni e servizi deve essere abbandonata, e la responsabilità di valutare l’idoneità dei prodotti restituita ai singoli individui.
- Ogni tassazione deve essere eliminata su risparmi, interessi maturati e plusvalenze: i risparmi sono già stati tassati quando sono stati guadagnati. I risparmi sono la fonte necessaria di finanziamento degli investimenti per il progresso economico. E i cittadini devono essere incoraggiati a risparmiare per il proprio futuro, perché lo Stato deve ritirarsi dall’erogazione di un welfare diffuso, limitandolo al minimo indispensabile per chi ha un reale bisogno.
- Le imposte di successione e le tasse sui lasciti devono essere abrogate. Le famiglie dovrebbero poter accumulare e trasmettere un patrimonio che altrimenti viene distrutto nel momento stesso in cui è acquisito dallo Stato.
- Le politiche commerciali protezionistiche devono essere abbandonate a favore del libero scambio. Il beneficio per un’economia derivante dal vantaggio comparato di acquistare ovunque i prodotti più adatti è enorme, come confermano le economie di entrepôt, come Hong Kong.
- Ai ministri non deve essere consentito di accettare pressioni di lobby da parte di gruppi di interesse e imprese, perché la loro responsabilità democratica è verso l’intero elettorato.
- Tutte le attività delle banche centrali devono cessare ed essere sostituite da un’autorità di emissione delle banconote che regoli il rapporto tra le monete d’oro detenute come riserva e il valore nominale delle banconote in circolazione. Il rapporto dovrebbe essere stabilito per legge, finanziato dal governo, e il rapporto tra monete d’oro e banconote dovrebbe essere mantenuto in ogni momento a un minimo del 40%. Devono essere monete e non metallo prezioso in lingotti, per poter essere accessibili a tutta la popolazione. Un sistema basato sul metallo prezioso in lingotti rischia di esporre ad arbitraggi esteri in quantità potenzialmente destabilizzanti.
- La politica estera deve essere modificata in modo da non interferire nella politica di altre nazioni, tranne dove gli interessi nazionali siano dimostrabilmente toccati.
- La spesa pubblica deve rendere pienamente conto del proprio operato. Tutte le entrate incassate dal Tesoro devono essere vincolate a una destinazione specifica: basta spogliare Pietro per pagare Paolo.
È chiaro che queste riforme non si realizzeranno prima di una crisi esistenziale abbastanza grave da imporre una revisione completa delle politiche. Anche allora, dipenderà dalla capacità di ministri e burocrati di diagnosticare correttamente le cause della crisi: poiché tutti sono soggiogati dalla macroeconomia neo-keynesiana, e dato che dovrebbero riconoscere e ammettere il proprio ruolo nel provocare una crisi finale, è estremamente improbabile che ciò avvenga come una folgorazione sulla via di Damasco. È più probabile, invece, un periodo di esitazioni politiche, con il pericolo di instabilità politica e di un ripiegamento verso ancora più socialismo.
La crisi finale provocata dalle politiche keynesiane non segnerà quasi certamente la fine di tutti i nostri guai.