
Uno sguardo distaccato alle quantità e ai flussi di dollari fiat ci dice molto sullo stato attuale dell'economia statunitense e, di conseguenza, sulle prospettive del dollaro stesso.
Questo è un punto di partenza per comprendere le dinamiche che probabilmente influenzeranno il potere d’acquisto del dollaro dopo la prossima crisi indotta dal credito, dinamiche che ora iniziano a delinearsi con maggiore chiarezza. Questo è lo scopo di questo articolo, che inizia aggiornando gli sviluppi più recenti della quantità di moneta fiat (FMQ), il più importante di tutti i quadri monetari. [i]

Come mostra il grafico qui sopra, l’inflazione della quantità di moneta fiat sembra essersi arrestata. Nell’ultimo anno, fino a ottobre, è aumentata di poco meno del 3%, contro il 5,8% dell’anno precedente. Sembra che la ciotola del punch monetario, pur non essendo stata tolta, abbia perso la spinta del periodo successivo alla crisi.
Di gran lunga la componente più grande è costituita dai depositi e dai risparmi detenuti presso le banche, che ammontano a 11.132 miliardi di dollari e sono cresciuti in modo vigoroso, del 7,4%, nell’ultimo anno. La componente con un saldo nettamente inferiore è il conto generale del Tesoro statunitense, che è sceso da 348,7 a 160,4 miliardi di dollari, frenando la crescita complessiva della FMQ. Il fatto che sia proprio questo conto a frenare l’inflazione della FMQ ci dice che l’inflazione della FMQ nelle mani del pubblico è ancora molto viva.
Negli ultimi mesi si è discusso animatamente se l’economia statunitense si stia fermando o meno, e se forse l’aumento del tasso sui Fed funds, ampiamente atteso per il prossimo mese, sarà l’ultimo per un po’ di tempo. Tuttavia, la continua crescita dei saldi bancari dei depositanti suggerisce che la domanda dei consumatori sia ragionevolmente solida e che i rialzi dei tassi d’interesse non siano finiti.
Stiamo naturalmente tralasciando un aspetto importante: la proprietà di questi depositi. L’esperienza di lunga data ci dice che, quando dopo una crisi del credito le banche tornano ad aumentare i prestiti ai clienti, tendono a favorire i conti a rischio più basso. Si tratta delle grandi imprese, in grado di portare non solo interessi attivi, ma anche commissioni. I prestiti aggiuntivi vengono utilizzati attraverso i pagamenti ai loro fornitori, che tendono a essere imprese grandi e medie. In questo modo si creano depositi, che nel tempo si diffondono dalle imprese più grandi a quelle più piccole. E, man mano che queste imprese assumono personale aggiuntivo, ne beneficiano anche i saldi bancari personali.
Questo effetto a cascata, di norma, distribuisce la proprietà dei saldi bancari dalle realtà grandi a quelle meno grandi e, alla fine, al grande pubblico. Oggi, però, le cose non sono così semplici. Il grande pubblico è indebitato fino al collo con carte di credito, auto, studi e mutui. La creazione di depositi bancari è quindi il risultato del debito dei consumatori più che dei prestiti alle imprese. Questo tema viene approfondito più avanti in questo articolo.
Finanziamento delle imprese
È anche evidente che dobbiamo scavare più a fondo per capire cosa stia succedendo alle imprese americane e se, collettivamente, ritengano che le condizioni di mercato giustifichino ulteriori investimenti. Non c’è dubbio che la Fed stia mantenendo i tassi d’interesse compressi al di sotto del livello indicato dalla preferenza temporale, la condizione necessaria per giustificare un aumento degli investimenti delle imprese.[ii] Lo si può misurare osservando quale quota dell’espansione monetaria complessiva venga destinata agli investimenti delle imprese e se sia in aumento o in calo rispetto al totale, rappresentato dalla linea blu nel grafico seguente.
La linea blu rappresenta i prestiti alle imprese in percentuale della massa monetaria ampia (M2). Una percentuale in aumento indica i periodi in cui, in aggregato, le imprese investono nella produzione. Un calo indica i periodi in cui le imprese ritengono che i rendimenti degli investimenti siano inferiori al costo del finanziamento. In quel caso rimborsano i prestiti oppure, in alternativa, sono le banche a richiederne il rientro. Prima del 1980 i rallentamenti degli investimenti dipendevano da entrambe queste ragioni, mentre dopo il 1980 la politica sui tassi di interesse della banca centrale è diventata sempre più il fattore determinante. La correlazione tra i tassi di interesse e l'espansione e la contrazione dei prestiti alle imprese, pur essendo evidente, va letta in questa prospettiva.
Ci sono altri fattori da considerare. Dalla scorsa crisi finanziaria, una parte consistente del debito contratto dalle imprese è stata destinata al riacquisto di azioni proprie, quindi alla produzione è andato anche meno investimento di quanto il grafico lasci intendere. Prima della scorsa crisi finanziaria la FMQ era cresciuta a una media annua piuttosto costante del 5,9% (la linea tratteggiata nel primo grafico); dopo di allora la quantità di moneta fiat è aumentata con una rapidità senza precedenti. Il grafico mostra che, dalla crisi, i prestiti alle imprese in percentuale della massa monetaria sono stati nel migliore dei casi deboli rispetto ai prestiti alle altre categorie, anche se in termini assoluti sono aumentati.
Comunque si guardino i dati, il grafico mostra che l'offerta degli Stati Uniti è ora in stallo (cerchiata), in particolare dopo gli aumenti di un quarto di punto del tasso sui Fed funds a partire da dicembre 2015 (anch'essi cerchiati). E poiché solo il 15,5% di M2 è destinato ai prestiti alle imprese, l'altro 74,5% è destinato al credito al consumo e ad attività puramente finanziarie.
Questo risultato è coerente con le indagini presso le imprese, che indicano un quadro misto per la produzione statunitense, e avvalora i timori della comunità degli investitori che l'economia affronti un futuro di bassa crescita, con un rischio significativo di recessione.
La performance deludente di questa componente, l'offerta dell'economia statunitense, contrasta con la ripresa dell'attività produttiva nel resto del mondo. Spinte dal forte appetito della Cina per le materie prime, le prospettive di tutti gli esportatori di materie prime stanno migliorando. L'Europa è collegata all'economia cinese attraverso scambi commerciali bidirezionali, e l'euro sale grazie al miglioramento delle prospettive economiche. Anche il Giappone beneficia dell'espansione degli scambi regionali con la Cina e con tutte le nazioni dell'Asia orientale. L'unica eccezione a questo quadro positivo è quella degli Stati Uniti e quindi della loro valuta, il dollaro.
I flussi di credito si sono invertiti
Il calo dei prestiti alle imprese nazionali statunitensi in rapporto al totale è la conseguenza di decenni di interferenze monetarie ed economiche sui mercati liberi. Quando la moneta era solida, o relativamente tale, la maggior parte dei prestiti non finanziari era destinata alle imprese commerciali, e erano le loro richieste di fondi a determinare i tassi di interesse, nel contesto della politica monetaria. Oggi non è più così. Il credito al consumo è diventato un fattore economico sempre più importante, in particolare dopo il 1980. Esclusi i mutui, oggi rappresenta il 27,5% di M2, contro il 15,5% dei prestiti alle imprese. Mentre i prestiti alle imprese sono sensibili ai tassi di interesse, il credito al consumo lo è molto meno, essendo composto da carte di credito, prestiti per l'acquisto di veicoli e prestiti agli studenti.
I mutui sono una componente di gran lunga più ampia e ulteriore del credito al consumo, e negli Stati Uniti la maggior parte è a tasso fisso, mentre solo il 10% è a tasso variabile.[iii] Come abbiamo visto, i piccoli aumenti dei tassi di interesse hanno già bloccato la crescita dei prestiti alle imprese, ma serviranno ulteriori rialzi dei tassi per moderare l'espansione del debito dei consumatori. Quindi, se la Fed sarà costretta ad alzare ulteriormente i tassi, ci sarà un effetto negativo sproporzionato sulle imprese.
L'effetto del passaggio della crescita del credito bancario verso i consumatori è stato quello di invertire i flussi di credito rispetto alla direzione originaria. Invece di un credito che scorre dal settore finanziario per finanziare l'espansione delle imprese, che a sua volta porta a maggiori consumi, le imprese vengono ora aggirate e i consumi sono finanziati direttamente. Al contrario, i saldi dei depositi si accumulano sui conti bancari delle entità finanziarie come conseguenza dell'indebitamento contratto direttamente dal consumatore.
In termini di flussi di credito, un'economia guidata dai consumi è quindi molto diversa da un'economia guidata dalla produzione. Di conseguenza, la produzione di beni non riesce a tenere il passo con la domanda. Questa domanda in eccesso viene soddisfatta con le importazioni, il che prima o poi porta a un aggiustamento generale dei prezzi attraverso un calo della valuta.
A questi flussi e alle conseguenze dell'inversione dell'ordine naturale degli eventi monetari non viene prestata sufficiente attenzione. Essi contribuiscono in modo importante al disavanzo commerciale, che ha poco o nulla a che vedere con l'ossessione dell'attuale amministrazione per presunte pratiche commerciali sleali dei produttori esteri. Inevitabilmente, l'espansione del credito a favore del consumatore, trascurando al contempo l'offerta, genera vendite nette di dollari, rendendo necessari investimenti dall'estero o interventi del governo per contrastarne il calo.
Ci sono altri motivi per cui il dollaro è comunque destinato a calare. La quota in mano straniera ha già raggiunto il punto di saturazione, e ulteriori flussi di portafoglio verso l'estero sembrano in stallo. Inoltre, la Cina porta avanti una politica volta a scoraggiare l'uso del dollaro nei propri scambi commerciali. Il mondo è quindi inondato di dollari che sempre meno persone vogliono o di cui hanno bisogno.
Questo ci riporta all'importanza della quantità di moneta fiduciaria. Finché il dollaro si rafforzava in termini di potere d’acquisto sia rispetto alle materie prime sia rispetto alle altre valute, non importava che la FMQ crescesse al di sopra del proprio tasso di tendenza di lungo periodo. Queste condizioni sono ora cambiate, e le prospettive per il dollaro, in termini di materie prime e di altre valute, sono di indebolimento. E quando arriverà la prossima crisi del credito, invece di una corsa alla liquidità in dollari, dopo la fase iniziale di stallo possiamo aspettarci un desiderio diffuso di detenere alternative ai depositi bancari. Pertanto, la prossima crisi del credito dovrebbe minacciare il dollaro con una significativa perdita di potere d’acquisto negli anni successivi.
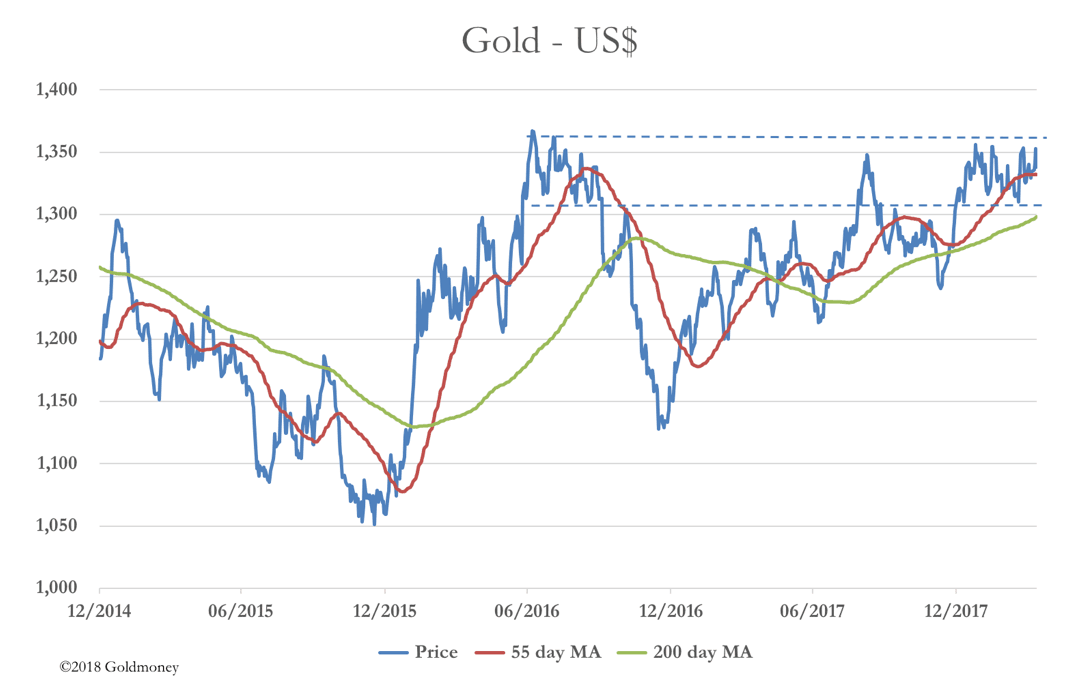
Un calo del potere d’acquisto del dollaro è ovviamente favorevole al prezzo dell'oro. Quanto lo sia si può vedere dal grafico successivo, che mostra l'oro quotato in dollari, corretto per l'aumento della FMQ da quando il prezzo fu fissato per la prima volta a 35 $.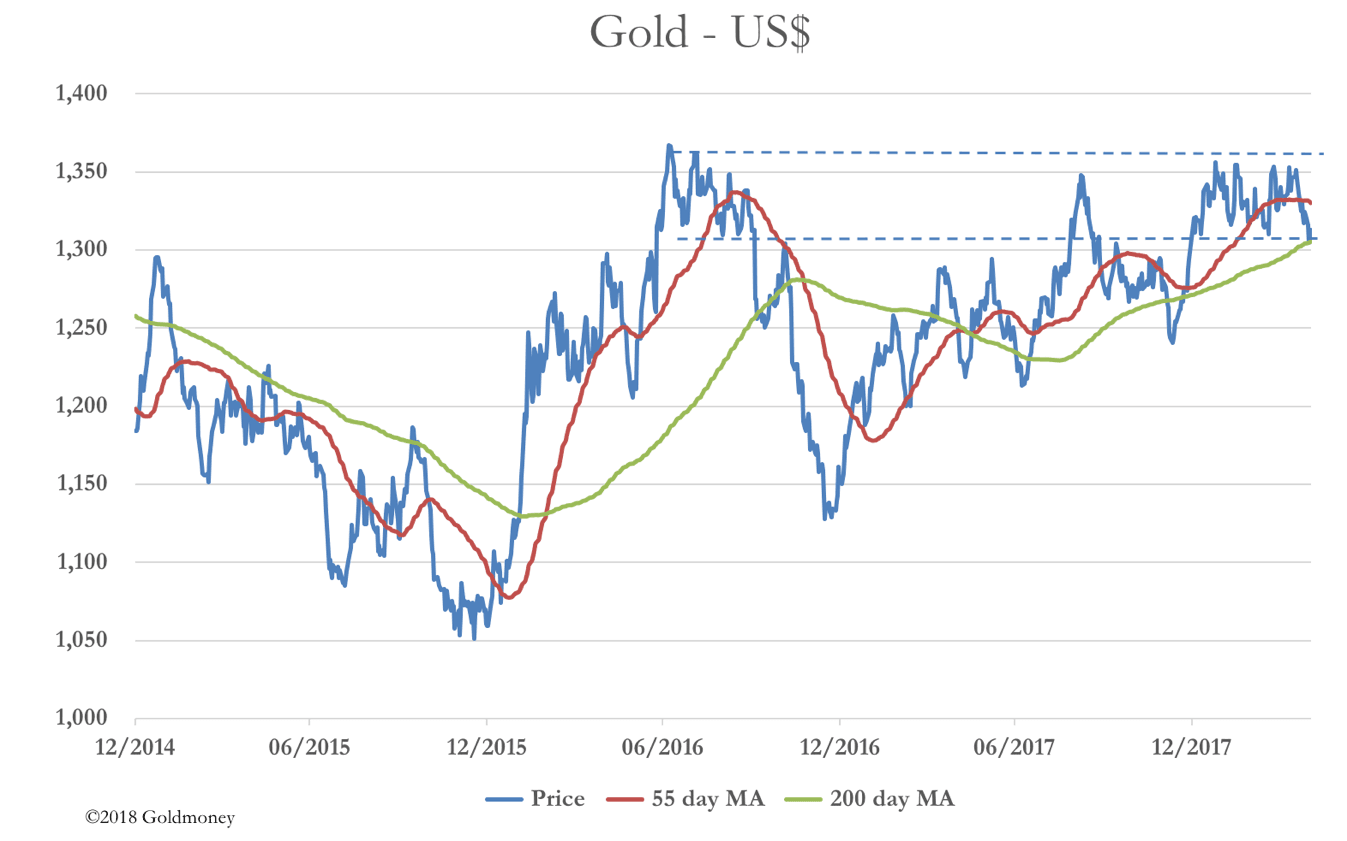
Corretto per l'aumento della FMQ, il prezzo dell'oro oggi si colloca nella stessa area in cui si trovava quando il gold pool fallì, alla fine degli anni '60, e all'inizio del nuovo secolo, quando l'oro scese a 260 $. Da questo grafico risulta chiaro che il prezzo dell'oro difficilmente scenderà ulteriormente e ha un notevole potenziale di rialzo, ora che il dollaro è pronto per un ulteriore indebolimento.
Troverai ulteriori considerazioni sul rapporto tra dollaro e oro verso la fine di questo articolo.
L'impatto delle criptovalute
Il contesto della nostra analisi finora si è limitato al ciclo del credito ormai consolidato. Questo consiste in un periodo di espansione del credito, favorito dalle banche centrali che mantengono bassi i tassi di interesse, che porta all'inflazione dei prezzi e costringe così le banche centrali ad alzare i tassi finché il credito smette di espandersi. Inevitabilmente, quando il credito bancario smette di espandersi, le imprese vanno in difficoltà, il clima economico peggiora e il credito bancario inizia a implodere. La correlazione tra le variazioni del credito bancario destinato ai prestiti alle imprese e i tassi di interesse gestiti dalle banche centrali è evidente nel secondo grafico di questo articolo.
Dovrebbe essere chiaro che l'attuale periodo di espansione del credito, senza precedenti per dimensioni, sarà seguito da una crisi del credito potenzialmente peggiore dell'ultima. Inoltre, come sostenuto sopra, la rapida espansione della base monetaria, che è la tradizionale risposta delle banche centrali a una crisi del credito, coinciderà con un eccesso di dollari depositati nel sistema bancario, accumulati dall'ultima crisi. Di conseguenza, invece di innescare un evento deflazionistico, la prossima crisi aumenterà ulteriormente questi depositi e, una volta che la polvere si sarà posata, è probabile che inneschi un evento inflazionistico. I depositanti che non sono società finanziarie cercheranno quasi certamente di ridurre i loro conti correnti gonfiati a favore dei metalli preziosi, e forse anche di beni tangibili come opere d'arte, terreni e immobili.
Dobbiamo ora considerare l'impatto di un nuovo elemento: le criptovalute. Ammesso che le banche centrali non vietino alle banche commerciali di elaborare i pagamenti necessari a regolare le transazioni in criptovalute, è probabile che la bolla delle criptovalute non solo sopravviva alla prossima crisi economica indotta dal credito, ma ne sia alimentata. Stando così le cose, la crescente partecipazione del pubblico diventa un ulteriore fattore di destabilizzazione per le stesse valute fiat.
Prima della prossima crisi del credito potrebbe esserci una speculazione crescente sulle criptovalute, che garantirebbe profitti inattesi a un numero sempre maggiore di persone in tutto il mondo. Questo avrà due effetti. Il denaro fiat verrà dirottato da altri usi verso il regolamento delle transazioni in criptovalute. Ciò richiederà un'ulteriore espansione del credito bancario, se non per questo scopo diretto, per sostenere le attività economiche che traggono vantaggio indiretto dalla ricchezza creata dalla bolla. In secondo luogo, il calo della preferenza per il denaro fiat a favore del possesso di criptovalute potrebbe innescare un calo più ampio del potere d’acquisto della moneta emessa dagli Stati.
Forse è il momento di riunire le nostre riflessioni finora e di riassumere il pericolo per il dollaro. A differenza dell'ultima crisi indotta dal credito, che provocò una fuga verso il dollaro, le dinamiche che si stanno formando per la prossima crisi sono del tutto diverse, anche se si verificherà per le stesse ragioni di fondo. Questa volta il mondo è inondato di dollari, sia sotto forma di denaro di investimento sia di depositi bancari.
La soluzione della Fed a una crisi indotta dal credito è sempre quella di immettere più denaro nel sistema. Ma c'è già troppo denaro in circolazione, come illustra l'aumento superiore al trend dell'FMQ dall'agosto 2008. Anche la quota di dollari detenuta da stranieri nei portafogli è passata da 9.641 miliardi di dollari nel 2009 a 17.139 miliardi nel 2016 (secondo i dati TIC del Tesoro USA); il loro smobilizzo eserciterà senza dubbio pressione sul tasso di cambio del dollaro, in aggiunta ad altri fattori negativi legati al commercio. Inoltre, la valuta fiat presso le banche e la Fed è ora superiore di 6.400 miliardi di dollari al suo tasso di crescita sostenibile nel lungo periodo.
Esiste quindi già la ricetta per un forte calo del dollaro, con effetti negativi su tutte le altre valute fiat ad esso legate. Il problema è aggravato dalla mancanza di margine per alzare i tassi di interesse senza peggiorare la situazione complessiva del debito. Se la bolla delle criptovalute esisterà ancora al momento della prossima crisi del credito, l'aggiunta delle criptovalute come alternativa alla detenzione di contante fiat può offrire al pubblico un'alternativa al mantenere depositi in valute fiat presso le banche. Sono tutte cattive notizie per il dollaro.
Le implicazioni per l'oro
Alcuni commentatori ritengono che le criptovalute siano il nuovo oro, una moneta solida rispetto alle valute fiat prive di copertura. Ho già scritto altrove perché le criptovalute non sono moneta, ma se devono minare qualcosa, non è l'oro, bensì le valute fiat.
Nel breve termine, insieme alle alternative più credibili, il bitcoin ha vissuto una corsa straordinaria, toccando questa settimana gli 11.400 dollari. Forse nel prezzo c'è troppo ottimismo per il breve termine e, pur avendo il potenziale per salire molto di più, un periodo di consolidamento sarebbe salutare. Se non avverrà, il prezzo potrebbe esplodere e poi crollare, danneggiando seriamente la credibilità delle criptovalute nel lungo periodo. Inoltre spingerebbe i governi a soffocare il fenomeno.
Un esito di gran lunga migliore per le criptovalute sarebbe un certo consolidamento, che farebbe apparire meno concreta la potenziale minaccia per la stabilità finanziaria. Questo indurrebbe i governi intervenuti a fare un passo indietro. Darebbe il tempo di pianificare e realizzare futures e altri investimenti regolamentati e quotati, aprendo le criptovalute agli investitori istituzionali. Poi, a tempo debito, è probabile una partecipazione più ampia da parte del pubblico.
Se si ristabiliranno un certo ordine e un'accettabilità, le criptovalute sembrano destinate a minare, col tempo, le valute fiat e, a loro volta, a far salire il prezzo dell'oro. Nel nostro terzo grafico, relativo all'oro deflazionato per FMQ, un ritorno ai 35 dollari fissati nel 1934, in moneta di oggi aggiustata, equivale a un prezzo dell'oro di 11.000 dollari l'oncia. Questa cifra è rilevante solo perché indica quanto l'oro sia stato compresso, rispetto a un dollaro in espansione, negli ultimi 83 anni. Se il dollaro verrà minato da una combinazione di speculazione sulle criptovalute e di risposta della Fed alla prossima crisi del credito, l'entità dello spostamento dei prezzi che dovremmo inizialmente aspettarci è di questo ordine di grandezza. In questo senso, il rialzo drammatico delle criptovalute finora potrebbe essere solo un assaggio di un rialzo analogo del prezzo dell'oro.
[iii] Vedi http://aviewfromthedesk.co.uk/2017/02/mortgages-and-monetary-policy-in-the-us-and-uk/
[ii] In questo contesto, la preferenza temporale è il valore futuro scontato delle componenti che costituiscono la produzione. Se tale valore è ritenuto superiore al costo monetario del suo finanziamento, un imprenditore trarrà profitto indebitandosi per investire. Questa è la teoria alla base dello stimolo monetario della produzione.
[i] In termini semplici, l'FMQ è la somma della vera offerta di moneta, o offerta di moneta austriaca, e della moneta non in circolazione presso il pubblico, detenuta nel bilancio della banca centrale.
Le opinioni e i punti di vista espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Abbiamo posto la massima cura nel garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che esse siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non vanno considerate tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio derivanti da qualsiasi informazione od opinione contenuta in questo articolo; qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.