

La quantità di moneta fiat continua a crescere a un ritmo accelerato e ora si attesta a 14,286 trilioni di dollari.
Se avesse continuato a crescere al ritmo precedente la crisi di Lehman, si attesterebbe a soli 8.474 miliardi di dollari, con una differenza di 5.820 miliardi. L'FMQ misura la quantità di moneta emessa in cambio dell'oro, depositato dapprima presso i predecessori delle attuali banche commerciali e poi trasferito alla Fed dopo la creazione del sistema della Federal Reserve. È la somma della vera offerta di moneta e delle riserve bancarie detenute nel bilancio della Fed, corretta per le distorsioni di breve periodo applicate al totale delle riserve, in particolare, ma non solo, i pronti contro termine e i pronti contro termine inversi.
L'FMQ non va confuso con le misure convenzionali dell'offerta di moneta, che registrano solo la moneta in circolazione presso il pubblico. Il suo scopo è quantificare la distanza percorsa tra moneta sana e moneta non sana.
L'aumento di febbraio è stato di 166 miliardi di dollari, un balzo significativo dopo una seconda metà del 2015 stagnante. Vedremo se questo è l'inizio di una nuova accelerazione. In tal caso, si rifletterà nei conti correnti, nei depositi di risparmio, nelle riserve bancarie presso la Fed, nei pronti contro termine inversi o in una qualsiasi combinazione di questi. Prima di marzo, la tendenza recente aveva mostrato una crescita scarsa o nulla delle riserve bancarie e un aumento dei saldi di conti correnti e conti di risparmio. Ciò si riflette nella differenza tra le cifre dell'offerta di moneta M2 e M1, che è il grafico successivo.
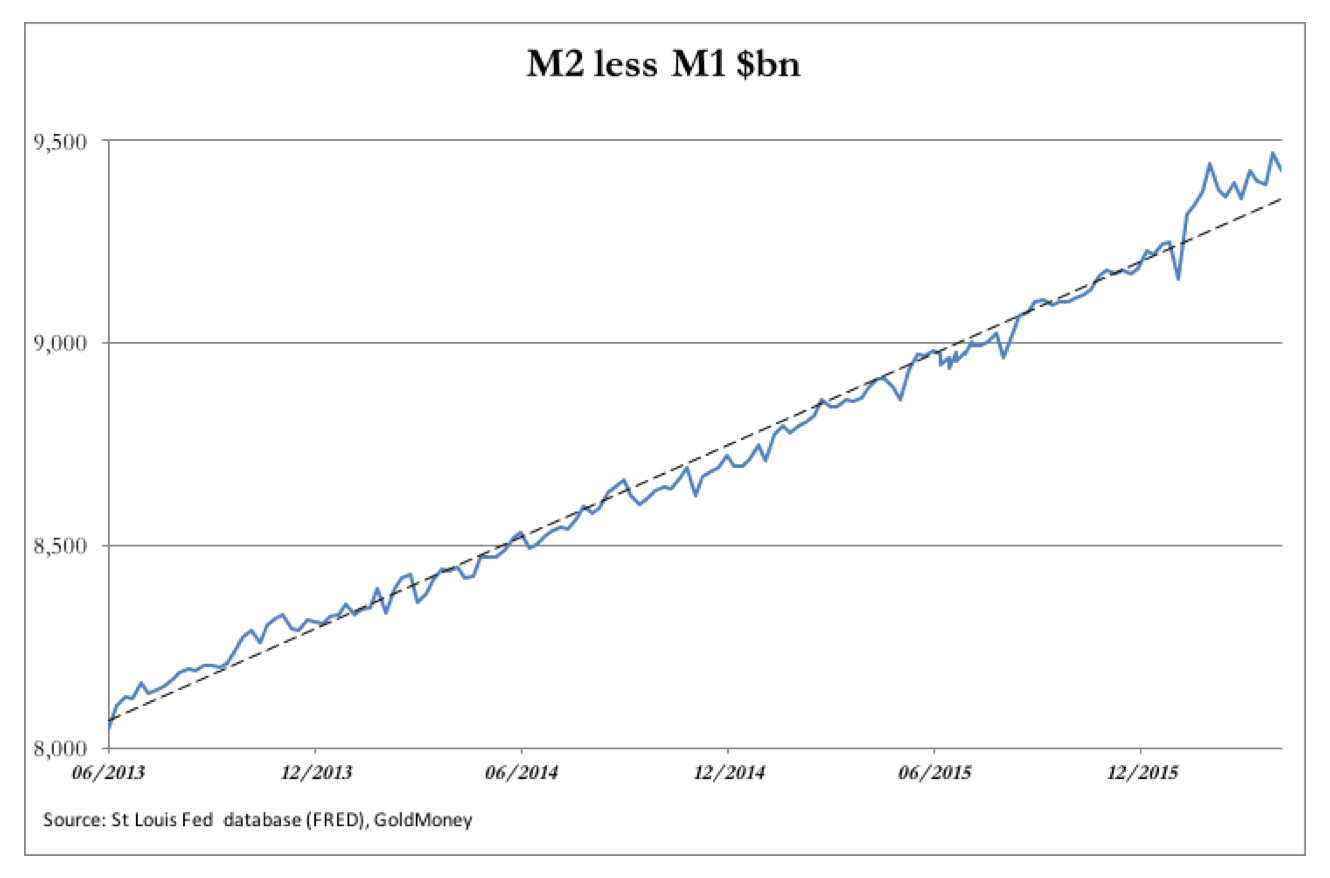
La differenza tra queste due misure dell'offerta di moneta equivale approssimativamente ai prestiti bancari. E qui si vede che i prestiti bancari sono aumentati al di sopra del trend dall'inizio di gennaio. La causa di questo allontanamento da una correlazione con il trend notevolmente stretta è potenzialmente allarmante, dato il contesto economico di stagnazione. Senza un aumento percepibile dell'attività economica, un maggiore volume di prestiti bancari può essere associato solo a prestiti per la speculazione finanziaria o per prolungare la vita di imprese in difficoltà.
Il forte aumento dei prestiti bancari si è verificato quando l'indice S&P500 è sceso bruscamente a gennaio, quindi non era legato a una maggiore speculazione finanziaria. Tuttavia, a fine trimestre sarebbero emerse difficoltà finanziarie nel settore del petrolio di scisto, e probabilmente altrove, che richiedevano proroghe dei prestiti.
Sembrerebbe quindi che questo aumento dei prestiti bancari indichi difficoltà finanziarie nel settore non finanziario.
Tassi di interesse
Da un'analisi superficiale, la tendenza delle riserve bancarie presso la Fed a stabilizzarsi, insieme all'aumento dei prestiti bancari, suggerisce che la Fed dovrebbe alzare i tassi di interesse per controllare il ritmo dell'inflazione del credito. In alternativa, se questo aumento del credito bancario riflette una crisi del debito, sarebbe forse meglio rinviare i rialzi dei tassi e valutare persino tassi di interesse negativi. Non c'è da stupirsi che la Fed abbia dapprima annunciato un aumento graduale dei tassi e poi sospeso i rialzi previsti.
Dal punto di vista della Fed, si sta profilando un potenziale incubo, di cui è certamente consapevole. Anche se l'aumento dei crediti inesigibili fosse limitato al settore energetico, la ripresa del prezzo del petrolio non è ancora sufficiente a ridurre la minaccia di fallimenti diffusi, che comprometterebbero il capitale delle banche commerciali. Tuttavia, se il prezzo del petrolio salisse molto di più, potrebbe alleggerire la pressione finanziaria sui produttori di petrolio di scisto. Ma se ciò accadesse, sarebbe probabilmente accompagnato anche da un forte aumento dei prezzi delle altre materie prime, spingendo l'inflazione dei prezzi più avanti quest'anno, potenzialmente ben al di sopra dell'obiettivo del 2% della Fed. In altre parole, misurato in un paniere di materie prime, il dollaro dovrebbe indebolirsi in modo significativo in assenza di rialzi dei tassi di interesse sufficientemente aggressivi.
Secondo questa analisi, i tassi dovrebbero essere alzati prima piuttosto che poi, per scoraggiare l'inflazione dei prezzi latente. Ma tutte le indagini e le testimonianze aneddotiche indicano un'economia stagnante che richiederebbe invece uno stimolo monetario, se si applicasse la politica macroeconomica convenzionale. Sembra una condizione di stagflazione in via di sviluppo, e sappiamo come è finita negli anni Settanta. A rendere ancora più difficile il compito dei banchieri centrali nel fissare i tassi è il fatto che nella macroeconomia moderna non esiste alcuna spiegazione solida della stagflazione. E se non capisci perché esiste una condizione, come puoi formulare con successo una risposta di politica economica?
È ovviamente necessaria una migliore comprensione della teoria dei prezzi, ma gli economisti della Fed si limiteranno invece a sostenere che siamo in acque inesplorate. I problemi di oggi sono un effetto collaterale delle precedenti politiche monetarie della Fed, che, insieme alle altre principali banche centrali, sono state attuate per impedire ai mercati di valutare correttamente il rischio e di liquidarsi a prezzi realistici.
Invece di chiedersi dove sia andato tutto storto, la Fed preferirebbe trarre conforto dalle statistiche pilotate del governo statunitense, in particolare dall'assenza di inflazione dei prezzi registrata dal CPI, nonostante l'espansione degli aggregati monetari dall'inizio della crisi finanziaria. La Fed sembra incline a sperare che i rialzi dei tassi di interesse possano essere rinviati continuamente in assenza di inflazione dei prezzi registrata, e che i crediti inesigibili possano essere coperti dalla politica monetaria ancora per un po'.
Implicazioni per il prezzo dell'oro
Come già detto, lo scopo di FMQ è quantificare la distanza percorsa tra il denaro sano, cioè l'oro, e il denaro non sano, cioè la valuta fiat e il credito bancario combinati. FMQ può mostrare i punti in cui, in passato, il rapporto tra oro e valuta fiat è diventato troppo teso. Il grafico qui sotto mostra il rapporto tra il prezzo nominale dell'oro e il prezzo rettificato nel tempo sia in base all'aumento di FMQ sia in base alle scorte di oro in superficie.

A marzo l'oro misurato in dollari del 1934, e rettificato per le scorte di oro in superficie di allora, equivaleva a 12,93 $. In altre parole, nonostante il maggiore rischio di un crollo del potere d'acquisto del dollaro, in termini reali l'oro è quotato a circa un terzo del livello fissato dal presidente Roosevelt nel 1934. Pertanto, secondo qualsiasi misura monetaria, l'oro è estremamente a buon mercato ed è tornato ai livelli del luglio 1976 e del periodo 1999-2002.
Questo tipo di prospettiva storica è utile, perché colloca nel giusto contesto il rialzo di appena il 20% del prezzo dell'oro nel primo trimestre. Va inoltre notato che la Cina sembra sottrarre il controllo del mercato dell'oro a Stati Uniti e Londra, dato che ora controlla il mercato fisico. Inoltre, quotando l'oro fisico in yuan con un fixing due volte al giorno, la Cina potrà indirizzare i flussi fisici attraverso Shanghai, invece di operare a Londra e New York.
Forse, spostando la formazione dei prezzi lontano dal monopolio del dollaro, la sottovalutazione persistente dell'oro sta per finire.
Le opinioni espresse in questo articolo sono quelle dell'autore o degli autori e non riflettono quelle di GoldMoney, salvo dichiarazione esplicita. L'articolo ha scopo puramente informativo generale e non costituisce, da parte di GoldMoney o dell'autore o degli autori, una consulenza legale, finanziaria, fiscale, d'investimento o contabile. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Si è prestata attenzione affinché le informazioni dell'articolo siano affidabili; tuttavia, GoldMoney non garantisce che siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non vi si deve fare affidamento come tali. GoldMoney non sarà ritenuta responsabile per alcun reclamo, perdita, danno o disagio causato da qualsiasi informazione od opinione contenuta in questo articolo, e qualsiasi azione intrapresa in seguito alle opinioni e alle informazioni in esso contenute è a tuo rischio.